
再生可能天然ガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 20.40 十億米ドル |
| 市場規模 (2032) | 31.86 十億米ドル |
| 成長率 (2027 - 2032) | 9.32 % |
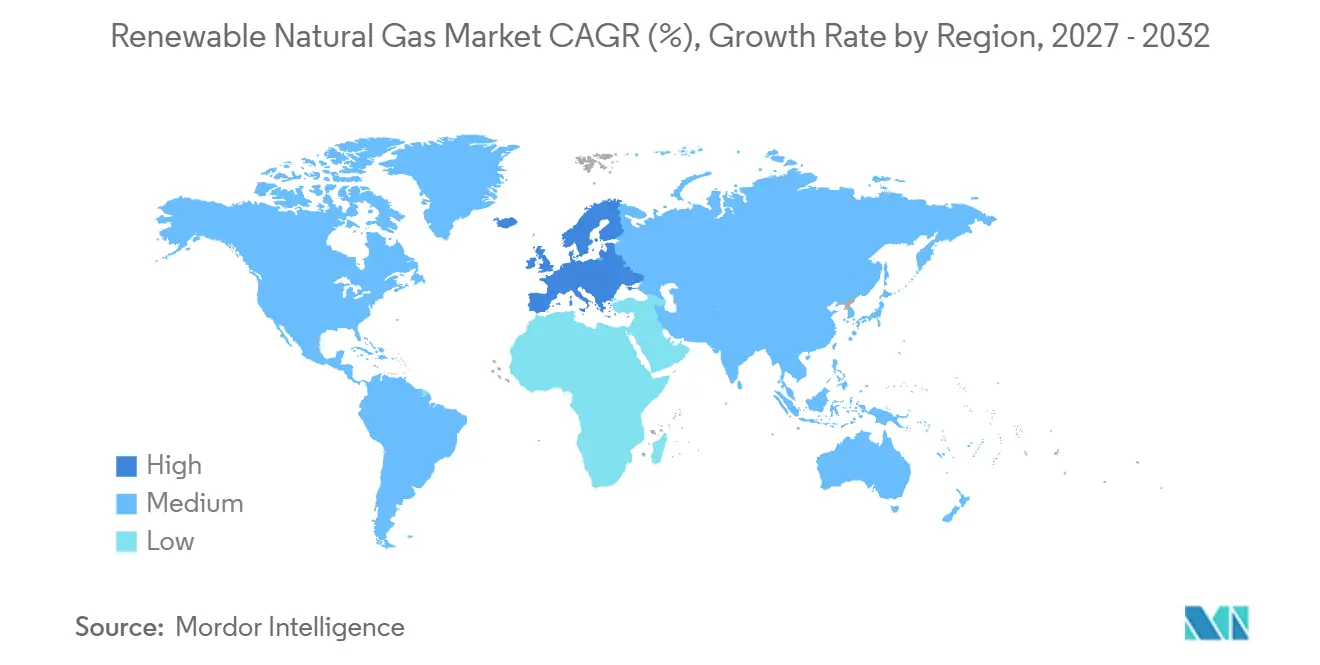
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
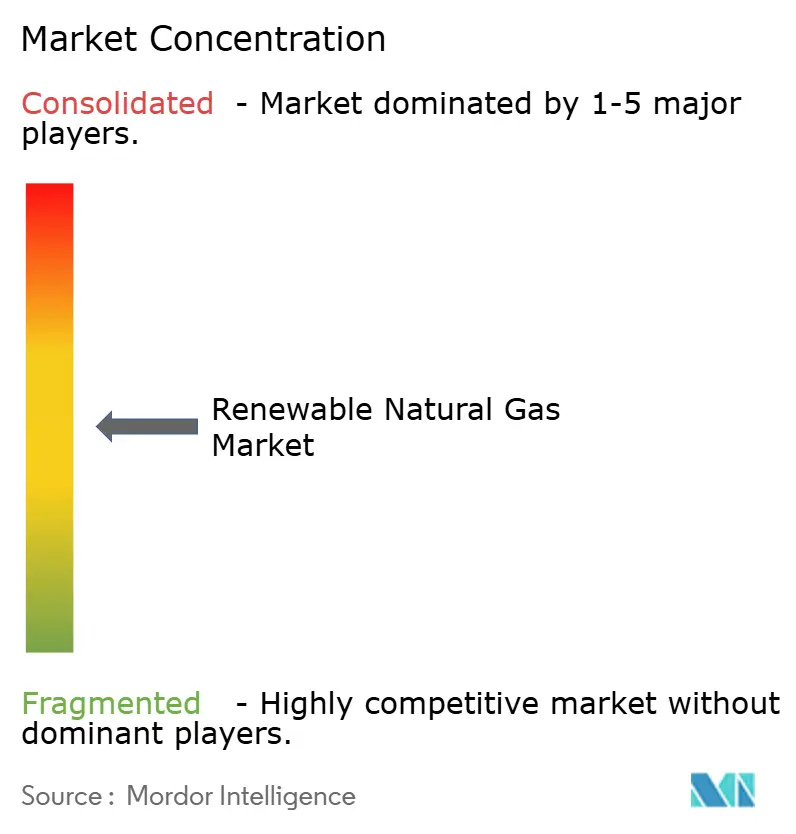
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる再生可能天然ガス市場分析
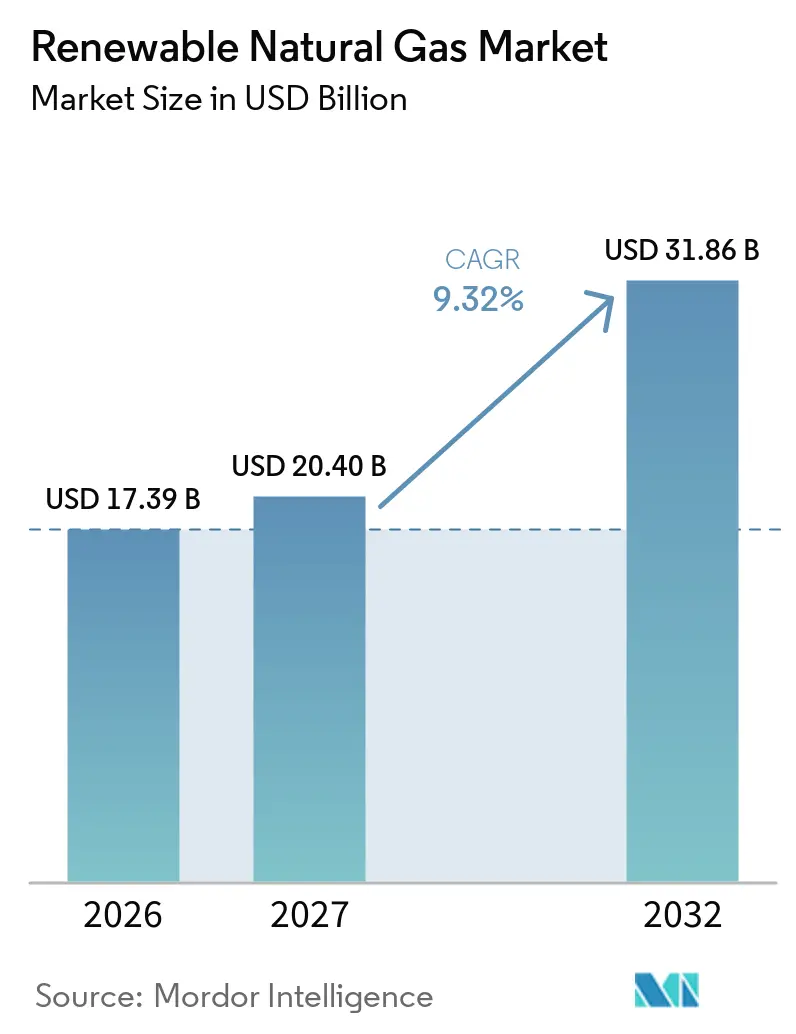
グローバル再生能天然ガス市場規模は、2026年の17.39 ビリオン 米ドルから2027年には20.40 ビリオン 米ドルへと成長し、2027年から2032年にかけて9.32%のCAGRで2032年までに31.86 ビリオン 米ドルに達すると予測されています。同市場は、天然ガスにすでに使用されている既存のパイプライン、コンプレッサー、貯蔵設備の共同利用により恩恵を受けており、新たな供給インフラの必要性を低減しています。北米および欧州における規制上の義務は、低炭素燃料の使用をコンプライアンスプログラムと結びつけることで需要を支援しています。有機廃棄物に関する規制もまた、原料供給をより正式な収集システムへと誘導しています。開発業者は、廃棄物へのアクセス、ガスのアップグレード、パイプライン接続、長期引取契約を組み合わせてプロジェクトファイナンスを改善しています。クレジット価格の変動性と高い接続コストは、引き続き確立された原料ポジションを持つ大規模プロジェクトに有利に働いています。
主要レポートのポイント
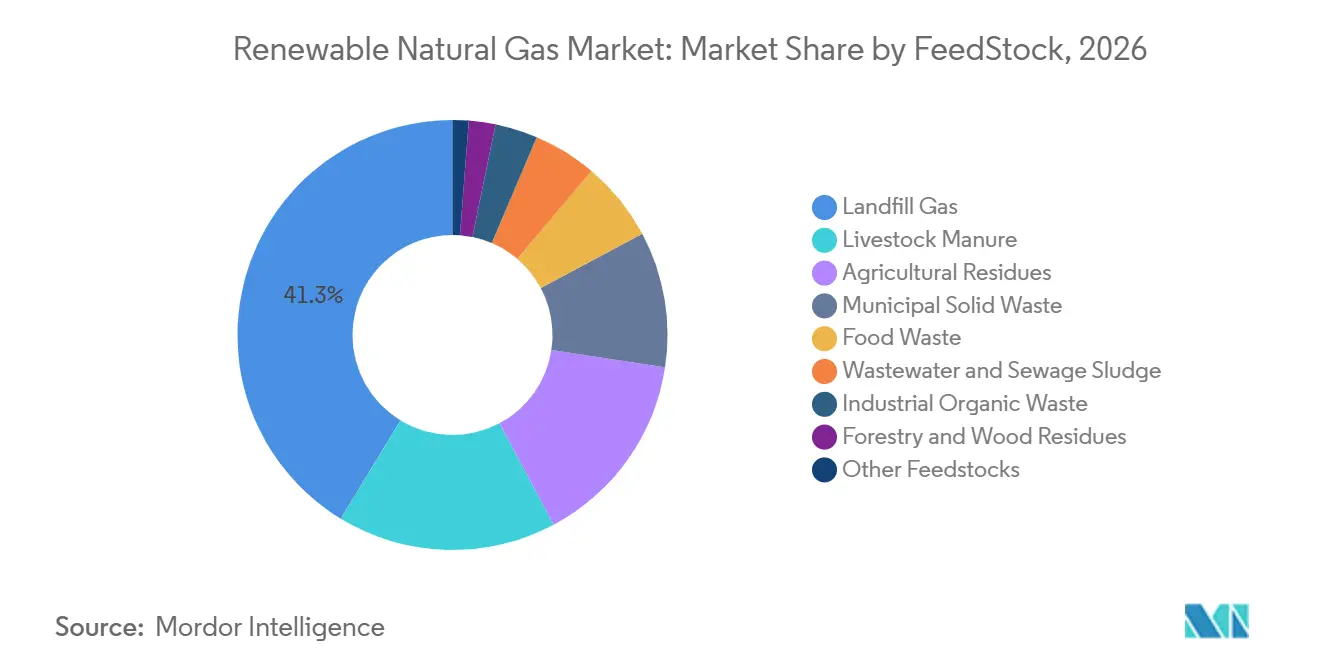
- 原料別では、埋立地ガスが2026年の再生可能天然ガス市場シェアの41.3%を占め、食品廃棄物は2032年にかけて9.7%のCAGRで成長すると予測されています。
- 製造経路別では、嫌気性消化が2026年の再生可能天然ガス市場シェアの56.7%を占め、ガス化は2032年にかけて10.3%のCAGRで拡大すると予測されています。
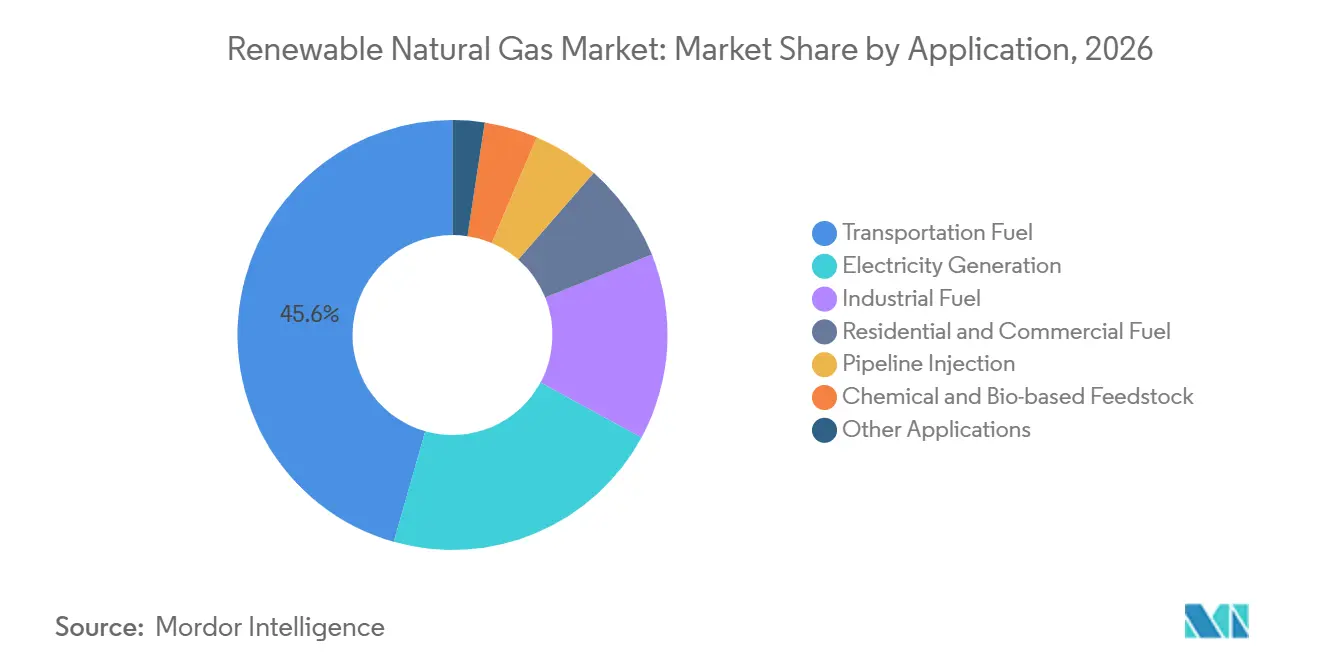
- 用途別では、輸送燃料が2026年の再生可能天然ガス市場シェアの45.6%を占め、産業用燃料は2032年にかけて10.1%のCAGRで成長すると予測されています。
- 形態別では、パイプライン注入ガスが2026年の再生可能天然ガス市場シェアの46.2%を占め、液化再生可能天然ガス(RNG)は2032年にかけて10.5%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の再生可能天然ガス市場シェアの44.7%を占め、欧州は2032年にかけて10.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素輸送燃料に対する政策主導の需要 | +2.6% | 北米および欧州、ブラジルおよびアジア太平洋への波及効果あり | 中期(2〜4年) |
| 有機廃棄物の強制的な分別処理とメタン削減規制 | +1.7% | グローバル、米国、ドイツ、フランス、オランダでの早期効果あり | 短期(2年以内) |
| 嫌気性消化および埋立地ガスアップグレードの拡大 | +1.5% | 北米、欧州およびアジア太平洋への波及効果あり | 中期(2〜4年) |
| 既存ガスインフラを通じた産業・フリートの脱炭素化 | +1.2% | 北米および欧州、オーストラリアおよび日本での新興活動あり | 長期(4年以上) |
| 企業による長期RNG引取および環境属性調達 | +0.9% | 北米および欧州、オーストラリアおよびニュージーランドでの活動拡大 | 短期(2年以内) |
| デジタル原料モニタリングおよび高収率共同消化 | +0.7% | 米国、ドイツ、オランダ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低炭素輸送燃料に対する政策主導の需要
再生可能天然ガス市場は、米国の輸送政策から近期需要の多くを得ています。米国環境保護庁は、セルロース系バイオ燃料の量を2026年に13.6 ビリオン D3再生可能識別番号(RIN)、2027年に14.3 ビリオンと設定しました。この規則は年間9%の生産成長率の仮定を適用し、パイプライン接続プロジェクトによ明確な計画基盤を提供しました。D3 RIN価格は2024年から2026年にかけてRINあたり2.50米ドルから3.00米ドルの間で取引され、クレジット収入はプロジェクト収益の重要な要素となっています。ブラジルは法律第14,993/2024号に基づくバイオメタン原産地証明書を制定し、2026年に天然ガスへの0.5%バイオメタン混合要件を設定しました。この義務は10%まで引き上げられる予定であり、政策基盤を北米および欧州を超えて拡大することを意図しています。[1]
有機廃棄物の強制的な分別処理とメタン削減規制
有機物を廃棄物流から分離する規制が、再生可能天然ガス市場の原料基盤を変えています。米国における食品廃棄物専用のバイオガス投資は2025に325 ミリオン 米ドルに達し、前年比2倍以上となりました。食品廃棄物専用施設でのバイオガス捕集量は18%増加し、年間280 ビリオン立方フィート(Bcf)となりました。[2] 管轄区域が有機物の埋立処分を制限するにつれ、開発業者はスポット市場での原料調達への依存度を下げることができ、再生可能天然ガス市場は廃棄物収集システムおよび地域のコンプライアンス規則とより密接に結びついています。ドイツは2025年に268か所のグリッド接続サイトで12.3 テラワット時(TWh)のバイオメタン注入を記録し、2024年比で12%増加しました[3]
嫌気性消化および埋立地ガスアップグレードの拡大
嫌気性消化および埋立地ガスアップグレードへの投資が、再生可能天然ガス市場のプロジェクト基盤を拡大しています。米国は2025年に70件の新規バイオガスプロジェクトに2.1 ビリオン 米ドルを投資し、パイプライン品質ガスを生産する659施設に達しました。生産量は2.256 ビリオン MMBtuに達し、820万台の車両への燃料供給に相当します。埋立地ガスはこの投資の912 ミリオン 米ドル(43%)を受け、599か所のサイトで年間559 Bcfへと容量が8%増加しました。Greenlane Renewablesは2026年5月の線形窒素除去ユニットのテストで99.5%のメタン(CH4)回収率を報告しました。回収率の向上は、窒素含有ガスを持つ埋立地サイトの経済性を改善する可能性があります。
既存ガスインフラ通じた産業・フリートの脱炭素化
既存のガスインフラは、電化が困難なプロセスにおいて再生可能天然ガス市場に役割を与えています。食品・飲料の乾燥、セラミックキルン、産業用ボイラー、化学原料操業は安定した高温熱を必要とします。再生可能天然ガスは、全電化転換よりも少ない設備改造でこれらの用途に対応できます。天然ガス車の関係者は、カリフォルニア州での再生可能天然ガス使用量が2020年から2025年にかけて28%増加したと報告しました。CumminsはクラスXのパフォーマンスを持つX15N 15リットル天然ガスエンジンを導入し、大型フリートの事例を強化しました。Vanguard RenewablesとTotalEnergiesは2025年に米国のAstraZeneca事業に33 ギガワット時(GWh)の再生可能天然ガスを供給し、プロジェクト開発における企業引取契約の役割を実証しました。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| RINおよびLCFS環境属性収益の変動性への依存 | -2.1% | 北米、特に米国、カリフォルニア州、オレゴン州、ワシントン州 | 短期(2年以内) |
| 高い前処理・アプグレード・パイプライン接続の資本コスト | -1.8% | グローバル、アジア太平洋および新興市場での影響が最大 | 中期(2〜4年) |
| 原料の汚染と季節的な供給変動 | -0.9% | グローバル、特に食品廃棄物および農業経路 | 中期(2〜4年) |
| 注入基準および認証システムの不統一 | -0.7% | 欧州の国境を越えた市場、米国の州間市場、および新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
RINおよびLCFS環境属性収益の変動性への依存
クレジット市場へのエクスポージャーは、再生可能天然ガス市場にとって中心的な財務上の制約であり続けています。D3 RIN価格は2024年にRINあたり平均3.30米ドルとなり、米国環境保護庁の決定はプロジェクトが資金調達を確保した後にコンプライアンス量が変更される可能性を示しました。カリフォルニア州のクレジット価値も、2021年および2022年の多くの資金調達事例で使用された150米ドルから200米ドルの範囲から下落しました。カリフォルニア州大気資源委員会は2024年11月にプログラムを改正し、2030年の炭素強度削減目標を20%から30%に引き上げました。また、一部の経路でクレジット生成を削する可能性のある制約も導入しました。15年から20年のプロジェクト債務期間は、2年から4年で変動するクレジット市場とうまく整合しません。
高い前処理・アップグレード・パイプライン接続の資本コスト
高い初期コストが再生可能天然ガス市場における小規模参加者を制限しています。埋立地ガスの窒素除去設備は、埋立地ガスの組成が一定でないため、標準的なアップグレード設備よりも大幅にコストがかかる場合があります。グリッド接続費用は、コスト共有システムではほぼゼロから、生産者が全額負担する場合にはプロジェクト設備投資の30%以上に及ぶことがあります。フランスは2025年に1,115 ギガワット時(GWh)の新規バイオメタン容量を設置しましたが、改訂された料金規則が発効した後、2024年の1,870 GWhから約40%減少しました。最低ガス生産量要件も小規模生産者をパイプライン市場から締め出す可能性があります。これらの障壁は、信頼性の高い原料と確立された接続オプションを持つ大規模サイトへと資本を誘導しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
埋立地ガスが量を支、食品廃棄物が将来の供給を牽引埋立地ガスは2026年の再生可能天然ガス市場シェアの41.3%を占め、北米および西欧における成熟した収集システムに支えられています。米国の埋立地ガス施設は2025年に599か所の稼働サイトで年間559 ビリオン立方フィート(Bcf)を生産しました。埋立地ガスプロジェクトへの投資は912 ミリオン 米ドルに達し、米国バイオガス総投資の43%を占めました。この原料は、多くの混合有機物流よりも確立されたガス収集と予測可能な操業条件を提供します。酪農マニュアプロジェクトは米国中西部および太平洋岸北西部に集中しています。下水汚泥消化は欧州の都市システムでより大きな役割を果たしています。
食品廃棄物は再生可能天然ガス市場において2032年にかけて9.7%のCAGRで成長すると予測されています。米国の食品廃棄物専用施設は2025年に年間28 Bcfを捕集し、124施設が稼働していました。約200か所の農業・下水処理サイトも食品廃棄物を主要原料と共同処理しました。分別義務により、供給は任意の廃棄物調達よりも安定しています。農業残渣はドイツとフランスで引き続き重要であり、農場へのアクセスは国家プログラムによって支援されています。産業有機廃棄物と林業残渣は、より広範な利用が商業的なガス化システムに依存するため、大規模での普及は限定的なままです。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
製造経路別:
嫌気性消化(AD)が着実に拡大、ガス化が長期的な展望を再形成嫌気性消化は2026年の再生可能天然ガス市場規模の56.7%を占めました。このプロセスはマニュア、食品廃棄物、下水汚泥、作物残渣を受け入れます。その地位は、操業経験、確立されたクレジット適性、および消化残渣製品からの収益を反映しています。モジュール式プラント設計は建設リスクを低減し、段階的な容量追加を可能にします。埋立地ガスは量ベースで2番目に大きな経路ですが、制御された消化ではなく埋立地内の分解に依存しています。この違いにより、埋立地サイトではより大きなガス品質管理ニーズが生じます。
ガス化は再生可能天然ガス市場において2032年にかけて10.3%のCAGRで成長すると予測されています。堆肥化可能な袋、汚染された有機物、木質残渣、および消化システムが拒否する可能性のあるその他の流れを処理できます。ミネソタ州のDem-ConおよびKanadevia Inovaの施設は2027年から年間75,000トンの有機廃棄物を処理し、200,000 ミリオン英国熱量単位(MMBtu)のRNGと8,000トンのバイオ炭を生産する予定です。[4] オークリッジ国立研究所は米国のバイオマス由来ガス化ポテンシャルを9,203 ミリオン ギガジュール(GJ)と推定し、予想コスト範囲はGJあたり12米ドルから30米ドルとしています。電力ガス化およびその他の合成メタン経路は、2026年時点でデモンストレーション規模にとどまっています。
用途別:
輸送がシェアを維持、産業用燃料が最速成長輸送燃料は2026年の再生可能天然ガス市場規模の45.6%を占めました。このセグメントはフリート需要、カリフォルニア州のコンプライアンス経済性、および圧縮ガスの発達したネットワークから恩恵を受けています。カリフォルニア州は2026年時点で圧縮天然ガス給油ステーションの98%でRNG対応能力を有しています。Cummins X15Nはクラス8フリートに利用可能な技術的選択肢を拡大しました。発電および住宅・商業用途はパイプラインブレンディングおよびユーティリティプログラムを通じて継続しています。化学・バイオベース原料用途は新興の出口として残っています。
産業用燃料は再生可能天然ガス市場において2032年にかけて10.1%のCAGRで拡大すると予測されています。ガス燃焼設備を電気代替品に置き換えるとプロセス再設計が必要になる可能性がある高温プロセスに対応します。既存のバーナーは一般的に限られた改造でRNGを使用できます。食品加工、ガラス、セラミックスは持続的なプロセス熱要件により関連する用途です。OPAL Fuelsは統合給油ステーションネットワークを通じて圧縮・液化ガスを販売し、一つの商業モデル内で燃料供給、物流、エンドユーザーアクセスを組み合わせています。
形態別:
パイプライン注入が統合、液化RNGが成長を牽引パイプライン注入ガスは2026年の再生可能天然ガス市場シェアの46.2%を占めました。長期のユーティリティ引取契約がこの形態を支援しており、ガスは確立された配給インフラに注入できます。CenterPoint EnergyとVanguard Renewablesは2025年にミネソタ州で協定を締結しました。フランスは2030年までに44 テラワット時(TWh)のバイオメタンパイプライン注入、2035年までに47〜82 TWhを目標としています。圧縮ガスは短・中距離フリート用途に引き続き適しており、さらなる成長は天然ガス車をまだ採用していないディーゼルフリートの転換に依存しています。
液化RNGは再生可能天然ガス市場において2032年にかけて10.5%のCAGRで成長すると予測されています。圧縮ガスのエネルギー密度が適さない500km以上の長距離ルートを支援します。バイオLNGは重輸送エンジンで40%以上の熱効率を記録しました。液化は圧縮・パイプライン注入ガスと比較して資本・運営要件を高めます。Clean Energy Fuelsは2025年12月にキサス州のサウスフォーク・デイリープロジェクトを8,500万米ドルの投資で稼働させました。このプロジェクトは17,500頭の乳牛からの酪農マニュアを処理し、年間260万ガロンのRNGを生産します。
地域分析
北米は2026年の再生可能天然ガス市場シェアの44.7%を占めました。同地域は米国を中心に最も発達した生産・流通インフラを有しています。米国の投資は2025年に2.1 ビリオン 米ドルに達し、659施設がパイプライン品質ガスを生産しました。生産量は2.256 ビリオン MMBtuに達しました。カナダはユーティリティ引取契約と自治体消化を通じて拡大しており、メキシコは注入インフラの制限により早期段階にとどまっています。
欧州は再生可能天然ガス市場において2032年にかけて10.9%のCAGRで成長すると予測されています。EUは350 ビリオン立方メートル(bcm)のバイオメタン目標を設定しており、国家プログラムは再生可能エネルギー指令III(RED III)と整合されています。ドイツは2025年に12.3 TWhのバイオメタン注入を達成し、11,280 Nm3/hの容量を持つ9施設が開発中でした。フランスは2025年末時点で年間15.5 TWhの容量を持つ803か所の稼働注入設備を有していました。その開発パイプラインには年間18.7 TWhを代表する1,117施設が含まれていました。
アジア太平洋、南米、中東・アフリカは再生可能天然ガス市場開発の早期段階にとどまっています。中国とインドは相当な農業廃棄物ポテンシャルを提供していますが、収益化の枠組みとガスグリッドへのアクセスはまだ発展途上です。インドは2028年までに圧縮バイオガスプログラムの下で年間1,500万トンを目標としています。日本、韓国、オーストラリア、ベトナムはエネルギー安全保障計画の一環として輸入と国内消化を検討しています。ブラジルはサトウキビ残渣と牛マニュアの商業資源を有しており、2026年の混合要件が正式な需要シグナルを提供しています。サウジアラビア、UAE、エジプト、モロッコ、南アフリカは将来のサプライチェーンを支援できる廃棄物エネルギー化システムを評価しています。
競合ランドスケープ
再生可能天然ガス市場は、廃棄物所有者、開発業者、技術サプライヤー、ユーティリティにわたって中程度に分散しています。Waga Energy、Greenlane Renewables、DMT Environmental Technologyはアップグレード性能、資本コスト、原料柔軟性で競合しています。OPAL Fuels、Montauk Renewables、Clean Energy Fuels、Amerscoは原料アクセス、引取契約、資金調達能力で競合しています。Waste Management、Republic Services、Renewi、Veolia Environnementは、自社保有の埋立地原料と規制上の関係に基づいたポジションを保有しています。Nature EnergyはShell plcの専用バイオメタン事業として扱われるべきであり、独立した企業エントリーとしてではありません。Chevronは主要なRNG生産、アップグレード、または注入資産を持つオペレーターと比較して、直接生産へのエクスポージャーはより限定的です。
再生可能天然ガス市場、500頭未満の農場での酪農マニュアプロジェクト、都市食品廃棄物ネットワーク、混合廃棄物向けガス化プロジェクトにオープンな機会があります。これらの分野は大規模埋立地プロジェクトよりも経済性やインフラが成熟していません。Waga Energyは膜ろ過と極低温分離を組み合わせたWAGABOX技術を使用して可変埋立地ガスに対応しています。2026年1月、レーン郡はショートマウンテン埋立地でのWAGABOXユニットについて25年間の協定の下でWaga Energyを選定しました。このユニットは最大2,000 scfmを処理し、年間407,000 MMBtuを生産するよう設計されています。技術的代替手段が大規模で窒素(N2)と二酸化炭素(CO2)を除去できれば、コストを削減できる可能性があります。
再生可能天然ガス市場では、投資家が原料アクセスと契約済み生産量を持つプラットフォームを求めるにつれ、統合が進んでいます。Mobius RenewablesはAir Liquideのグローバルバイオガス事業とGreenGasUSAを買収し、大西洋横断プラットフォームを構築しました。2026年5月、Constellation Energyは年間150万MMBtuを生産する5か所の稼働中のパインクリークRNG施の株式取得に合意しました。この協定はさらに年間300万MMBtuの追加容量の枠組みも提供しています。このトレンドは、プロジェクト所有権と長期的な商業関係を組み合わせることができる参加者に有利に働きます。
再生可能天然ガス産業リーダー
-
bp plc
-
Shell plc
-
Clean Energy Fuels Corp.
-
Montauk Renewables, Inc.
-
OPAL Fuels Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
再生可能天然ガス市場 このレポートでカバーされる企業
- Air Liquide S.A.
- Ameresco, Inc.
- Anaergia Inc.
- bp plc
- Chevron Corporation
- Clean Energy Fuels Corp.
- DMT Environmental Technology
- EnviTec Biogas AG
- Gasum Ltd.
- Greenlane Renewables Inc.
- Kinder Morgan, Inc.
- Montauk Renewables, Inc.
- Nature Energy (Shell plc)
- OPAL Fuels Inc.
- Renewi plc
- Republic Services, Inc.
- Shell plc
- SUEZ S.A.
- TotalEnergies SE
- Vanguard Renewables
- Veolia Environnement S.A.
- Verbio SE
- Waga Energy SA
- Waste Management, Inc.
最近の産業開発事情 再生可能天然ガス市場
- 2026年9月:Casella Waste SystemsとWaga Energyは、ペンシルベニア州マウントジエットのマッキーン埋立地RNG施設を稼働させ、2023年のパートナーシップ下で完成した3番目のプロジェクトとなりました。この施設は最大3,200 m³/hの埋立地ガスを処理し、年間約407,000 MMBtu(120 GWh)のRNGを生産でき、3つのプロジェクトすべてが予定より早く完成しました。
- 2026年8月:OPAL Fuelsは、コットンウッド、バーリントン、CMSのRNGプロジェクトの積極的な建設を報告し、12か月以内に稼働予定の合計年間設計容量200万MMBtu以上を代表しています。同社はまた、GFL Environmentalと共同開発中のストーンズスロウおよびグレイディロードRNGプロジェクトの請負業者調達も開始しました。
- 2026年6月:BPの子会社であるArchaea EnergyとRepublic Servicesは、インディアナ州フォートウェインでのライトニング・リニューアブルズ合弁事業の下で開発された最初のRNG施設を開所しました。この埋立地ガスからRNGへの施設は、モジュール式スキッドベース設計を通じて最大毎分6,400標準立方フィート(scfm)の埋立地ガスを処理できます。
- 2026年5月:Greenlane Renewablesは線形窒素除去ユニット(NRU)のテストを完了し、埋立ガスのアップグレード中に最大99.5%のメタン回収率を達成しました。この技術により、パイプライン品質の再生可能天然ガスを経済的に生産できる埋立地サイトの数が拡大します。
グローバル再生可能天然ガス市場レポートの範囲
再生可能天然ガス(RNG)は、バイオメタンとも呼ばれ、農業残渣、食品廃棄物、埋立地材料などの有機廃棄物の分解から生じる生バイオガスを捕集・アップグレードすることで生産されるパイプライン品質の燃料です。嫌気性消化を通じて、細菌が有機物を分解してメタンを放出し、その後二酸化炭素(CO2)や水分などの不純物を除去するために処理されます。RNGは従来の化石由来天然ガスと化学的に同一であり、従来のパイプラインネットワークと完全に互換性があります。暖房、発電、車両輸送のための低炭素エネルギー代替品として機能します。
グローバル再生可能天然ガス市場は、原料別に埋立地ガス、家畜マニュア、農業残渣、都市固形廃棄物、食品廃棄物、下水・汚泥、産業有機廃棄物、林業・木材残渣、その他の原料にセグメント化されています。製造経路別では、嫌気性消化ベースRNG、埋立地ガスベースRNG、ガス化ベースRNG、電力ガス化ベースRNG、その他の製造経路にセグメント化されています。用途別では、輸送燃料、発電、産業用燃料、住宅・商業用燃料、パイプライン注入、化学・バイオベース原料、その他の用途にセグメント化されています。形態別では、圧縮RNG、液化RNG、パイプライン注入RNGにセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。レポートはまた、主要地域の26か国にわたるグローバル再生可能天然ガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 埋立地ガス |
| 家畜マニュア |
| 農業残渣 |
| 都市固形廃棄物 |
| 食品廃棄物 |
| 下水・汚泥 |
| 産業有機廃棄物 |
| 林業・木材残渣 |
| その他の原料 |
| 嫌気性消化ベースRNG |
| 埋立地ガスベースRNG |
| ガス化ベースRNG |
| 電力ガス化ベースRNG |
| その他の製造経路 |
| 輸送燃料 |
| 発電 |
| 産業用燃料 |
| 住宅・商業用燃料 |
| パイプライン注入 |
| 化学・バイオベース原料 |
| その他の用途 |
| 圧縮RNG |
| 液化RNG |
| パイプライン注入RNG |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 原料別 | 埋立地ガス | |
| 家畜マニュア | ||
| 農業残渣 | ||
| 都市固形廃棄物 | ||
| 食品廃棄物 | ||
| 下水・汚泥 | ||
| 産業有機廃棄物 | ||
| 林業・木材残渣 | ||
| その他の原料 | ||
| 製造経路別 | 嫌気性消化ベースRNG | |
| 埋立地ガスベースRNG | ||
| ガス化ベースRNG | ||
| 電力ガス化ベースRNG | ||
| その他の製造経路 | ||
| 用途別 | 輸送燃料 | |
| 発電 | ||
| 産業用燃料 | ||
| 住宅・商業用燃料 | ||
| パイプライン注入 | ||
| 化学・バイオベース原料 | ||
| その他の用途 | ||
| 形態別 | 圧縮RNG | |
| 液化RNG | ||
| パイプライン注入RNG | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年における再生可能天然ガス市場の予測規模は?
再生可能天然ガス市場は2032年までに31.86 ビリオン 米ドルに達し、2027年から9.32%のCAGRで成長すると予測されています。
どの原料が再生可能天然ガス生産をリードしていますか?
埋立地ガスは2026年に41.3%のシェアを占め、確立さたガス収集インフラに支えられています。
どの製造経路が最も速く成長していますか?
ガス化は混合・汚染廃棄物流を処理できるため、2032年にかけて10.3%のCAGRを記録すると予測されています。
再生可能天然ガスへの産業需要が増加している理由は何ですか?
産業ユーザーは既存のガス設備で再生可能天然ガスを使用でき、高温操業における大規模なプロセス変更の必要性を低減します。
どの地域が最も速く成長していますか?
欧州はEUのバイオメタン目標と国家支援枠組みに支えられ、2032年にかけて10.9%のCAGRで成長すると予測されています。
プロジェクト開発を制約するものは何ですか?
クレジット価格の変動性、ガスアップグレードコスト、パイプライン接続費用は、特に小規模プロジェクトにおいてプロジェクトファイナンスをより困難にする可能性があります。