
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
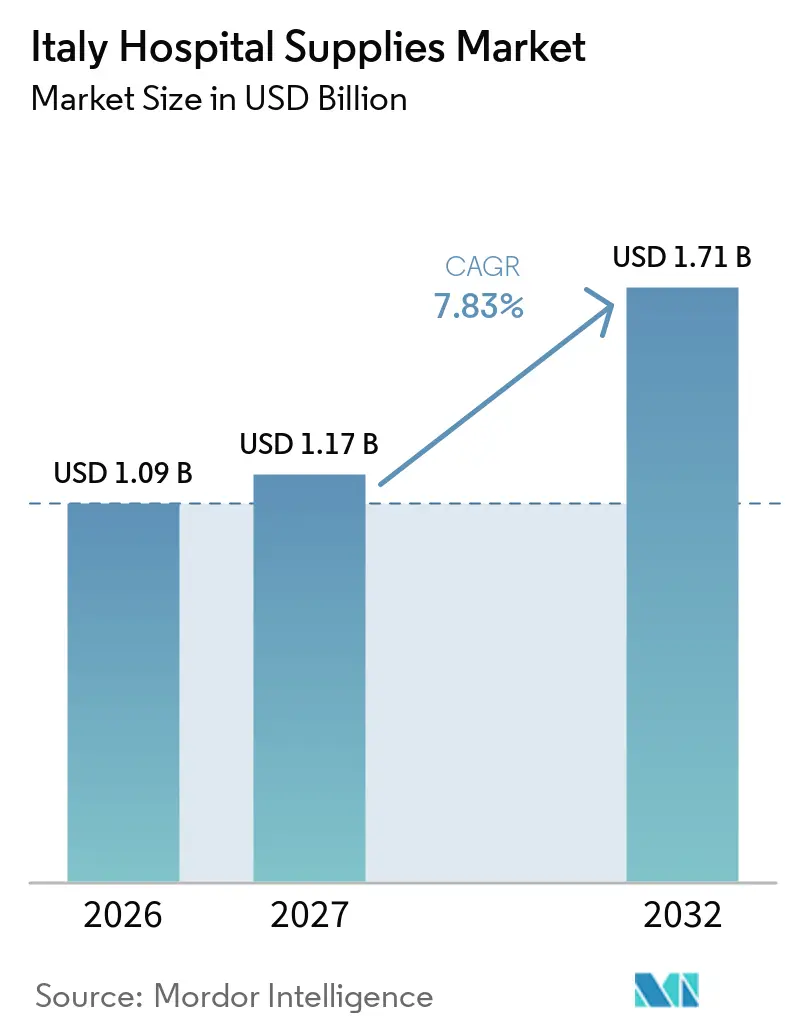
| 基準年の市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2027) | 1.17 十億米ドル |
| 市場規模 (2032) | 1.71 十億米ドル |
| 成長率 (2027 - 2032) | 7.83 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア病院用品市場分析
イタリア病院用品市場規模は、2026年の10.9億米ドルから2027年には11.7億米ドルへと成長し、2027年から2032年にかけて7.83%のCAGRで2032年には17.1億米ドルに達すると予測されています。
イタリアの病院用品市場は大きな変革を遂げており、院内感染低減を目的とした単回使用消耗品への需要増加と、PNRRミッション6における156億3,000万ユーロの大規模配分が主な推進力となっています。臨床ワークフローの急速なデジタル化も調達戦略に影響を与えています。病院は、63,000人の看護師不足という予測される課題に対応するため、ワークフロー自動化機能を備えた大型画像診断システムおよびロボット手術システムの優先調達を進めています。しかし、最大120日に及ぶ地域別の支払い遅延、MDR関連の認証コスト、南部地域における入札プロセスの断片化が成長を制約しています。CONSIPの適格ポートフォリオと効率的なEコマース履行能力を提供するベンダーは、この市場における需要拡大を取り込む好位置にあります。
主要レポートの要点
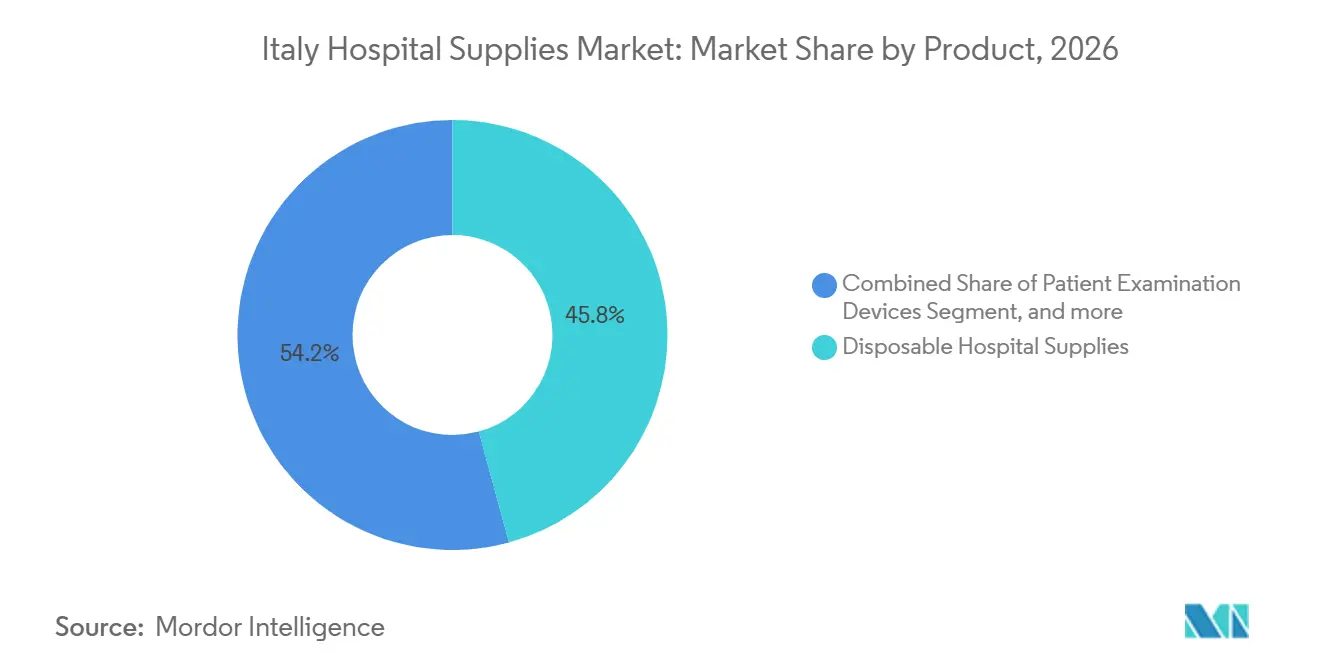
- 製品カテゴリー別では、使い捨て病院用品が2026年のイタリア病院用品市場シェアの45.76%を占めトップとなりました。手術室機器は2032年にかけて8.43%のCAGRで拡大する見込みです。
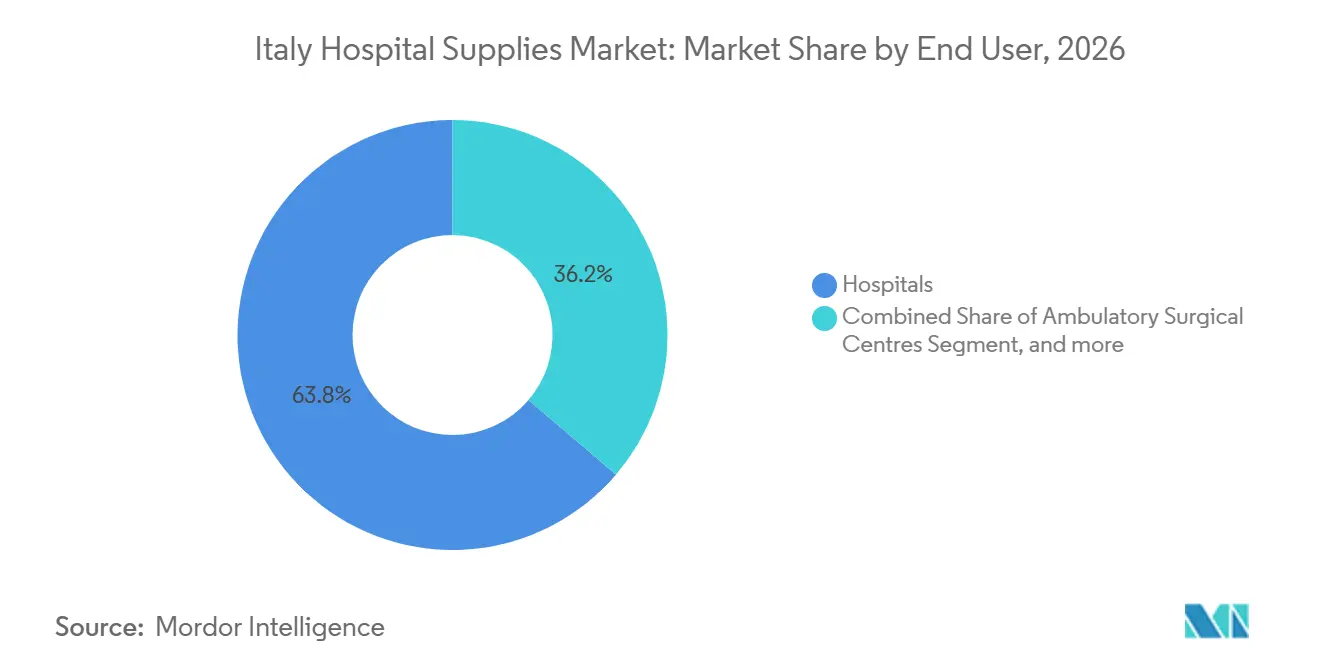
- エンドユーザー別では、病院が2026年のイタリア病院用品市場の63.76%を占めました。外来手術センターは2032年にかけて8.67%のCAGRで成長しています。
- 流通チャネル別では、直接入札および一括調達が2026年のイタリア病院用品市場における受注の72.74%を占めました。Eコマースおよびグループ購買機構プラットフォームは2032年にかけて7.54%のCAGRで成長しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
イタリア病院用品市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府復興計画の設備投資 | +2.1% | 全国、カンパニア州・シチリア州・カラブリア州で最大 | 中期(2~4年) |
| 慢性疾患負担の拡大 | +1.8% | 全国、ロンバルディア州・ヴェネト州・エミリア=ロマーニャ州でより顕著 | 長期(4年以上) |
| 病院インフラの急速なデジタル化 | +1.3% | 全国、ロンバルディア州・ラツィオ州・ピエモンテ州で早期導入 | 中期(2~4年) |
| 院内感染への意識の高まり | +1.0% | 全国、急性期病院および外来手術センター | 短期(2年以内) |
| 外来・在宅ケアモデルへの移行 | +0.9% | 全国、ミラノ・ローマ・トリノ・ナポリで加速 | 短期(2年以内) |
| 価値に基づく調達慣行の台頭 | +0.7% | 全国、北部地域でのパイロット入札 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の拡大
2022年、イタリアの人口の23.8%が65歳以上であり、この数字は2050年までに34%に達すると予測されています。この人口動態のトレンドにより、注射器、血糖値計、創傷ケア用ドレッシングなどの医療用品への安定した需要が確保されています[1]。死亡原因の31%を占める心血管疾患と、人口の40.9%が少なくとも一つの慢性疾患を抱えているという状況が、病院による患者検査機器の一括調達のための複数年CONSIPフレームワークの採用を促しています。糖尿病の罹患率の上昇が、特に電子健康記録と統合された持続血糖モニターの繰り返し購入を促進しています。2019年から2021年の間に、不安症とうつ病の精神保健診断がそれぞれ19.8%と17.3%増加し、地域施設と三次医療センターを結ぶ遠隔精神医療キットへの需要を高めています。病院の再入院を効果的に削減する慢性疾患ケアの一括キットを提供するサプライヤーは、イタリアの病院用品市場全体の価値に基づく入札において競争上の優位性を獲得しています。
政府復興計画の設備投資
PNRRは医療費として156億3,000万ユーロ(171億9,000万米ドル)を充当しており、病院技術のアップグレードに40億5,000万ユーロ、デジタルインフラに16億7,000万ユーロが含まれています[2]。調達目標には、3,100台のCT・MRI・血管造影システムと84件の病院耐震改修が含まれています。2024年の実施遅延により、2026年のマイルストーンを達成するために7倍の加速が必要となり、入札期間が短縮され、CONSIPの認定を持つ既存業者が有利になっています。南部地域は不均衡な配分を受けていますが、行政能力の限界が承認を遅らせ、イタリア病院用品市場内での二速動態を激化させています。
病院インフラの急速なデジタル化
FSE 2.0は2,540万件の患者同意、650万人のアクティブユーザー、139,000人の医師を抱えていますが、2024年に自身の記録にアクセスした市民はわずか28%にとどまり、相互運用性のギャップが浮き彫りになっています。PNRRの資金はクラウドデータ交換、遠隔医療、IoT対応機器に16億7,000万ユーロを投入しています。ロンバルディア州、ラツィオ州、ピエモンテ州の病院は、クラウドダッシュボードに診断情報を送信する接続型画像診断スイートのためにKoninklijke Philips、Siemens Healthineers、GE Healthcareと契約しています。ISO 27001とGDPRの義務が参入障壁を高め、イタリア病院用品市場においてサイバーセキュリティに対応したポートフォリオを持つベンダーへの選好を高めています。
外来・在宅ケアモデルへの移行
政令77/2022号は、住民40,000~50,000人ごとに一つのコミュニティハウスを規定し、待機手術を外来センターへ移行させています。外来手術センターはCAGR 8.67%で拡大しており、日帰りモデルで白内障・ヘルニア手術を担うようになっています。在宅医療プログラムは、遠隔医療の診療報酬の下で償還される酸素濃縮器、輸液ポンプ、遠隔モニタリングキットを吸収し、Eコマース調達を促進しています。集中型倉庫は数百の小規模拠点に供給する必要があり、イタリア病院用品市場においてGPOとジャストインタイム在庫ソリューションに依存する物流の再編が進んでいます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制・入札コンプライアンス | −0.7% | 全国、ラツィオ州・カンパニア州でより重い | 中期(2~4年) |
| 医療従事者不足 | −0.6% | 全国、南部地域で最も深刻 | 短期(2年以内) |
| 地域の予算制約 | −0.5% | カラブリア州、シチリア州、モリーゼ州、バジリカータ州 | 長期(4年以上) |
| グローバルサプライチェーンの脆弱性 | −0.4% | 全国、輸入依存の使い捨て品でリスク最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制・入札コンプライアンス
CONSIPは2024年に283億ユーロの集中調達を処理しましたが、24~36ヶ月のフレームワーク契約が価格を固定し、原材料コストが上昇した際に利益率を圧迫しています[3]。EU MDRは厳格な臨床評価とUDIラベリング義務を課し、中規模メーカーのコンプライアンスコストを20~30%引き上げています。ラツィオ州とカンパニア州の断片化した入札は、落札サイクルを最大9ヶ月延長し、ベンダーのキャッシュフローを圧迫しています。多国籍企業は専門の規制チームでこれらの障壁を吸収する一方、イタリアの中小メーカーは滅菌や移動補助具などのセグメントから撤退し、イタリア病院用品市場の緩やかな集約が進んでいます。
地域の予算制約
一人当たり医療費はロンバルディア州で2,300ユーロですが、カラブリア州とシチリア州では1,800~1,900ユーロと、慢性的な資金不足を反映しています。南部の病院は90~120日間支払いを延滞し、サプライヤーが高額入札を敬遠し、購入が汎用消耗品に限定される状況を招いています。PNRRはこのギャップを縮小することを目指していますが、南部地域が2025年半ばまでに吸収した医療資金の割合は配分額の40%にとどまり、北部の65%の吸収率と対照的です。予算の硬直性はロボット手術やAI診断の導入も制限し、イタリア病院用品市場内での二層構造を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:使い捨て品が感染管理プロトコルを支える
使い捨て病院用品は、53万件の院内感染および34%のMRSA有病率が単回使用ワークフローを強制したことにより、2026年の需要の45.76%を占めました。使い捨て品に関するイタリア病院用品市場は、カルバペネム耐性クレブシエラ・ニューモニエ株(27%)を含む抗菌薬耐性菌に支えられ、2031年までに217億米ドルに達すると予測されています。手術室機器は、3,100台の大型機器向けPNRR資金40.5億ユーロおよび外科医によるロボット支援プラットフォームへの選好に後押しされ、8.43%のCAGRを記録する見込みです。バリューベースの入札では、ライフサイクルサービスおよび予知保全に対してポイントが付与され、B. Braun、Stryker、Medtronicのポートフォリオの価値を高めています。
患者診察機器は、慢性疾患を抱える市民の40.9%に対応し、FSE 2.0ダッシュボードへのブルートゥースリンクを統合しています。モビリティ補助具は高齢者の間で普及が進む一方、滅菌機器のアップグレードは自動サイクルログ記録に重点を置き、MDR市販後監査の要件を満たしています。注射器および針の需要は安定しているものの、EU指令2010/32/EUに促され、安全設計の引き込み式製品の普及が加速しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:病院が優位、外来手術センターが急増
病院は、1,050施設にわたる21万床に支えられ、2026年の調達の63.76%を占めました。政令77/2022号が低複雑度症例を外来手術センターへ誘導する中、病院のイタリア病院用品市場シェアはわずかに低下すると予測されており、外来手術センターは現在8.67%のCAGRで拡大しています。看護師不足が待機的処置を遅延させており、病院は麻酔記録および器具追跡の自動化を進めています。地域医療ハウスおよび診断センターも同じ改革のもとで成長しており、ポータブル超音波、心電図、ポイントオブケア検査ユニットの需要が高まっています。
在宅医療環境では、遠隔医療の償還制度のもとで酸素濃縮器および創傷ケア用品が吸収されています。特に整形外科および腫瘍科のハブである専門クリニックは、自費診療サービスの差別化を図るためロボットプラットフォームを導入しています。ディストリビューターは現在、分散した小規模拠点にサービスを提供する必要があり、トラック輸送ロジスティクスから小口配送へのシフトが進んでいます。これはイタリア病院用品市場における競争を定義する業務上の転換点となっています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:入札が継続、デジタルプラットフォームが台頭
直接入札および一括調達は2026年の取引量の72.74%を占め、CONSIPの年間283億ユーロのフレームワークが手袋からCTスキャナーまであらゆる品目をカバーしています。入札を通じて処理されるイタリア病院用品市場規模は2031年までに依然として300億米ドルを超える見込みですが、成長はデジタルプラットフォームへと傾いています。ディストリビューター販売は民間クリニックおよびアフターマーケットサービスをカバーし、ベンダーを入札ベースの価格上限から保護しています。Eコマースおよびグループ購買機構ポータルは、購買担当者が小口注文のためにMePAにログインするか、外来手術センターの需要を集約する民間グループ購買機構に参加するにつれ、7.54%のCAGRで成長しています。ただし、固定期間フレームワーク契約がイタリア病院用品市場においてオンライン普及を非入札対象の在庫管理単位に限定しています。
規制環境
イタリアでは、医療機器に分類される病院用品はEU規則(EU) 2017/745(MDR)の下で規制されており、Ministero della Salute(保健省)が管轄当局として機能し、イタリア市場に投入される機器についてはBD/RDMデータベースを通じた国内登録が義務付けられている。この監督体制はトレーサビリティおよびUDI義務と結びついており、CONSIPを通じたフレームワークベースの購買を含む公共調達ルートとも関連し、サプライヤーがコンプライアンスおよび入札文書をどのように整備するかに影響を与えている。
注目すべき2026年の更新点は、Classificazione Italiana dei Dispositivi Medici(CID)の導入であり、これは2026年1月に施行され、従来の国内分類方式に代わるものとなった。これにより、製造業者および販売業者は自社のポートフォリオを更新後の命名法にマッピングする必要がある。2025年末には、閣議において埋込型医療機器に関する国家統一登録制度の設立法案が承認され、施行措置により対象範囲と運用規則が定義された後は、埋込型機器の市販後モニタリングおよびトレーサビリティ要件の強化につながると見込まれる。
バリューチェーン分析
イタリアの病院用品バリューチェーンは、原材料および部品(多くの使い捨て製品や高機能システムでは輸入に依存することが多い)から始まり、製造・組立工程(多数の中小企業ベースと多国籍企業の工場が併存)、続いて規制登録と適合性管理を経て、流通と病院への配送へと進む。重要なゲートはコンプライアンスと登録であり、MDR準拠の文書化やBD/RDM登録が含まれ、ポートフォリオ更新に時間とコストを追加することがある。これは特に、入札で正確なコーディング、UDIおよびトレーサビリティ対応、資本設備に対する検証済みサービス能力が求められる場合に重要となる。
下流工程は、公共調達の優位性によって形作られている。公共システムが購買の大部分を占め、複数の地域調達センターに加え、CONSIPによる全国的な集約、さらにMePAによる小規模かつ頻度の高い注文が支えている。物流と配送は大幅に外部委託されており、専門的なヘルスケア物流プロバイダーが業界と病院の間のハブとして機能している。ボトルネックには、病院薬局間でのデータの断片化や在庫追跡の不整合も含まれ、これによりユニット単位の可視性(RFID/シリアル化)およびベンダー管理在庫モデルの重要性が高まっており、特に支払サイクルが長い地域で顕著である。
競合状況
市場集中度
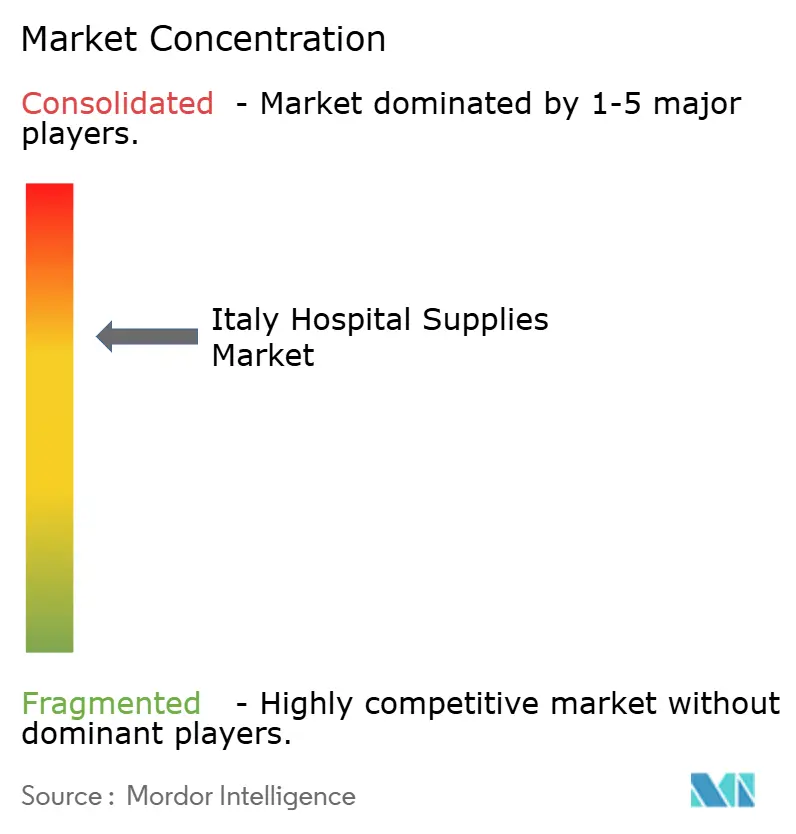
イタリア病院用品市場は中程度の断片化を特徴としています。B. Braun、Baxter、Cardinal Health、Medtronic、Johnson & Johnson、Strykerなどの主要グローバルプレーヤーは、価値に基づくバンドルとIoTテレメトリーを活用してCONSIPの入札枠を確保しています。Koninklijke Philips、Siemens Healthineers、GE Healthcareなどの企業は、クラウド分析と長期サービス契約を通じて病院内に独自のエコシステムを構築しています。DE LAMAやFavero Health Projectsなどの地元企業は、短いリードタイムとPNRR補助金を活用して滅菌・家具入札を獲得していますが、地域市場を超えた拡大は依然として大きな課題です。
多国籍企業は、南部市場で一般的な90日間の支払い遅延に対し、ベンダー管理在庫と資金調達ソリューションを提供することで対応しています。ConvaTecやSmith & Nephewなどの中小ブランドは創傷ケアと外来整形外科に集中し、トレーニング基準を満たすことで入札スコアを向上させるために臨床教育者を派遣しています。さらに、EU MDRのコンプライアンスが買収機会を増加させており、資本力の乏しい地元メーカーが市場参入を迅速化しようとするグローバルプレーヤーを引き付けています。
イタリア病院用品業界リーダー
-
General Electric Company(GE Healthcare)
-
Invacare Corporation
-
DE LAMA S.P.A.
-
Althena Medical
-
Baxter International(Hill-Rom Services)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
大規模でプログラム支援を受けた機会は、PNRR Mission 6の実施に結びついており、病院の技術・デジタル基盤の近代化や、約3,100台の大型機器(CT、MRI、血管造影装置)および関連するワークフロー・サービスパッケージの調達計画が含まれる。これは、機器にサイバーセキュリティ対応の接続性(GDPRおよびISO 27001の実践)、FSE 2.0経路への相互運用性、価値基準の入札で評価されうるライフサイクルサービスを組み合わせるサプライヤーに有利に働く。また、複数地域および新しい医療提供拠点における設置、稼働率、部品物流をサポートする流通業者やサードパーティサービス提供者にも機会をもたらす。
もう一つの機会は、2026年1月にAgenasの下で運用フェーズに入った、医療機器に関する国家HTAプログラム(PNHTA-DM)2026-2028を通じた、エビデンスに基づく導入経路の制度化である。このプログラムは、2026年中に臨床的、組織的、経済的影響の大きい機器について50件から100件のHTA評価を実施することを目標として掲げている。AgenasおよびCONSIPは、プログラムへの戦略的支援のための1億3,000万ユーロの公開入札を通じて、調達を可能にする取り組みも進めた。Agenasは2026年4月、地域の遠隔医療サービスを支援するために6,947万ユーロの入札を開始し、イタリア全土で大規模に調達・展開できる遠隔モニタリングソフトウェアおよび接続型診断機器への需要を示唆している。
最近の業界動向
- 2026年6月:InvacareはイタリアのホームケアにAquatec Pure製品群(シャワー・衛生ソリューション)を投入した。この展開は、イタリア国内の流通チャネルを通じて提供される急性期後・在宅ケアのポートフォリオを拡大し、医療提供が病院から地域・在宅環境へ移行する流れと一致している。
- 2026年3月:GE HealthCareは、Horizon Europeの共同資金提供を受け、報告によると5,050万ユーロの予算を持つ5年間のCOMPASSコンソーシアムにおいて主導的な産業界の役割を担うことを発表した。この参加により、GE HealthCareの研究開発・臨床協力の基盤が強化され、国家プログラムの下で病院が近代化を進める中、イタリアにおける接続型イメージング、診断、デジタルワークフローの需要を支援できる。
- 2025年10月:イタリアはEUおよびスペインと連携し、エチオピアの6つの病院に先進的な医療機器を提供し、医療能力構築を支援した。この取り組みは、政府関連の医療機器展開活動を浮き立たせ、大規模な機器調達・流通における公共部門の連携の役割を強調している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、イタリア病院用品市場は、診断、治療、および日常的な臨床業務のために病院およびケア環境で日常的に使用される医療・科用品および機器の価値を対象としており、これらの品目は通常の患者ケアワークフローの一環として購入されるものです。
対象除外:大規模な病院建設プロジェクトおよび非医療施設サービスは、本市場規模算定から除外されています。
セグメンテーション概要
- 製品別
- 患者検査機器
- 手術室機器
- 移動補助具・搬送機器
- 滅菌・消毒機器
- 使い捨て病院用品
- 注射器・針
- その他製品
- エンドユーザー別
- 外来手術センター
- 診断センター
- 在宅医療環境
- 病院
- 専門クリニック
- その他エンドユーザー
- 流通チャネル別
- 直接入札・一括調達
- 販売代理店・ディーラー販売
- Eコマース・GPOプラットフォーム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアの医療提供、調達パターン、および一般的に使用される用品の輸入依存度に関する基本的な事実基盤を構築するために使用されました。通常、公衆衛生システムの刊行物から始め、イタリア保健省、ISTAT、ユーロスタット医療会計、およびOECD医療統計などのソースと方向性を相互確認し、病院活動および支出の文脈を固めます。
その文脈を供給需要シグナルに変換するため、国連コムトレードおよびEU貿易統計などの貿易・規制ソースも参照しています。規制対象カテゴリーについては、関連する場合に欧州医薬品庁を参照し、査読済みの臨床・感染管理文献を使用して使い捨て品の使用強度を示しています。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、製品ミックスの変化と価格に関するコメントの検証に使用され、企業財務・インテリジェンス、ニュース・財務情報、および必要に応じた出荷レベルの輸出入確認のための有料サブスクリプションによって補完されています。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースが使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に示せない事項、特に入札価格行動、交換サイクル、およびイタリアの病院内でシェアを拡大している製品グループを検証するために役立ちました。イタリア全土のメーカー、ディストリビューター、グループ購買・調達の専門家、および病院部門リーダーと幅広く対話し、数量、平均販売価格、およびチャネルシェアに関する前提を確認・調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部:17% |
| 中位層:42% | 機能・ユニットリーダー:37% |
| 中小規模プレイヤー:19% | マネージャー:46% |
市場規模算定と予測
規模算定は、病院活動および調達シグナルを頻繁に使用される用品の需要プールに変換するトップダウン再構築から始まります(例:処置件数、入院・外来活動、および症例あたりの典型的な用品使用強度)。その構造が整ったら、イタリアにおけるサンプリングされたサプライヤーの収益分割、ディストリビューターとのチャネル確認、および合計値を調整するために使用される高使用カテゴリーのいくつかに対する実用的な数量×平均販売価格の積み上げを含む選択的なボトムアップ近似によって結果を裏付けます。
モデルで使用される入力には、入札および一括調達パターン、主要消耗品の輸入依存度、手術室および診断経路における利用トレンド、使い捨て品の使用量を増加させる感染予防プロトコル、および頻繁に補充される品目における観察可能な価格変動が含まれます。小規模カテゴリーでデータが不足している場合は、病院ベッド容量や部門レベルの稼働率などの代理指標を使用してギャップを埋め、施設あたりの推定支出をインタビューのフィードバックで検証します。
予測については、シナリオ分析を使用することで、成長が単一前提に依存しないようにしています。シナリオは、予想される処置回復、公的支出の方向性、および調達サイクルのタイミングに結び付けられています。入力が連動して動く場合、市場が支持しない精度を強制するのではなく、専門家が確認した範囲を適用することで一貫性を保ちます。
データ検証と更新サイクル
アウトプットは、医療支出の方向性、主要供給グループの輸入トレンド、および病院あたり・活動単位あたりの推定年間支出などの独立したシグナルと照合されます。外れ値が現れた場合は、単位の誤り、通貨タイミング、およびチャネル間の二重計上の可能性について検討し、承認前に第二のアナリストによるレビューが行われます。
レポートは年次で更新され、調達規則の変更や利用の急激な変化など、価格や需要パターンに影響を与える重大な事象が発生した場合には中間更新が行われます。納品前に最終確認を行い、数値が最新の公開リリースおよび一次連絡先から収集された最新のフィードバックを反映していることを確認します。
Mordor Intelligenceのイタリア病院用品市場推計と他の公表推計との比較
イタリア病院用品に関する公表数値は、用語が緩やかに使用されており、各出版社が異なる製品グループおよびケア環境を選択しているため、大きく乖離して見える場合があります。ある調査が主に広範な医療支出合計に依存している一方で、別の調査が病院の使用パターンから積み上げて補充用品需要にマッピングしている場合にも差異が生じます。
医薬品および治療薬はMordor Intelligenceの本調査範囲外に置かれており、これが一部の大きな公表数値が病院用品のみの視点と比較して過大に見える理由の一つです。ギャップは、入札価格の扱い方、在宅ケアおよび非病院消費が完全に計上されているかどうか、および平均価格がカテゴリーレベルのフィードバックや通貨タイミングではなく一般的なインフレで引き上げられているかどうかによっても生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.1億米ドル(2025年) | |
| グローバルコンサルタントA | 305.0億米ドル(2024年) | 病院用品と、病院・クリニック・その他のケア施設にわたる広範な医療機器および消耗品を組み合わせたより広いバスケットを使用しており、病院に紐づく補充需要を超えて対応可能な価値プールを拡大しています。 |
| 業界専門誌B | 18.2億米ドル(2024年) | 使い捨て病院用品のみに絞り込まれており、耐久機器および複数の定期的なデバイスカテゴリーが除外されているほか、入札結果ではなく出荷単位と定価に焦点を当てることで異なる価格基準が適用される場合があります。 |
表の数値の乖離は主に、成長に関する単純な見解の相違ではなく、対象範囲の広さおよび病院に紐づく補充として扱われるものを反映しています。カテゴリーの境界を明確に保ち、調達・チャネルの入力で主要な価格・使用前提を検証することで、推計は年々確認・更新可能な実際のドライバーに追跡可能な状態を維持しています。
レポートで回答される主要な質問
2026年のイタリア病院用品市場の規模はどのくらいですか?
イタリア病院用品市場規模は2026年に10.9億米ドルに達しました。
2032年までのイタリアにおける病院用品販売の予想CAGRはどのくらいですか?
売上高は2027年から2032年にかけて年平均成長率7.83%で成長すると予測されています。
どの製品セグメントが支出をリードしていますか?
使い捨て病院用品が2026年の販売の45.76%を占めトップとなりました。
外来手術センターが急速に成長している理由は何ですか?
政令77/2022号が待機手術を外来環境へ移行させており、外来手術センター需要のCAGR 8.67%を牽引しています。
デジタルヘルスは調達にどのような影響を与えていますか?
FSE 2.0とPNRRデジタル資金16億7,000万ユーロが、電子健康記録と連携するIoT対応機器の需要を押し上げています。
イタリアの中小メーカーが直面する課題は何ですか?
EU MDR(医療機器規則)のコンプライアンスコストとCONSIPの固定価格フレームワークが利益率を圧迫し、入札サイクルを長期化させています。