
イタリアのギフトカードおよびインセンティブカード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
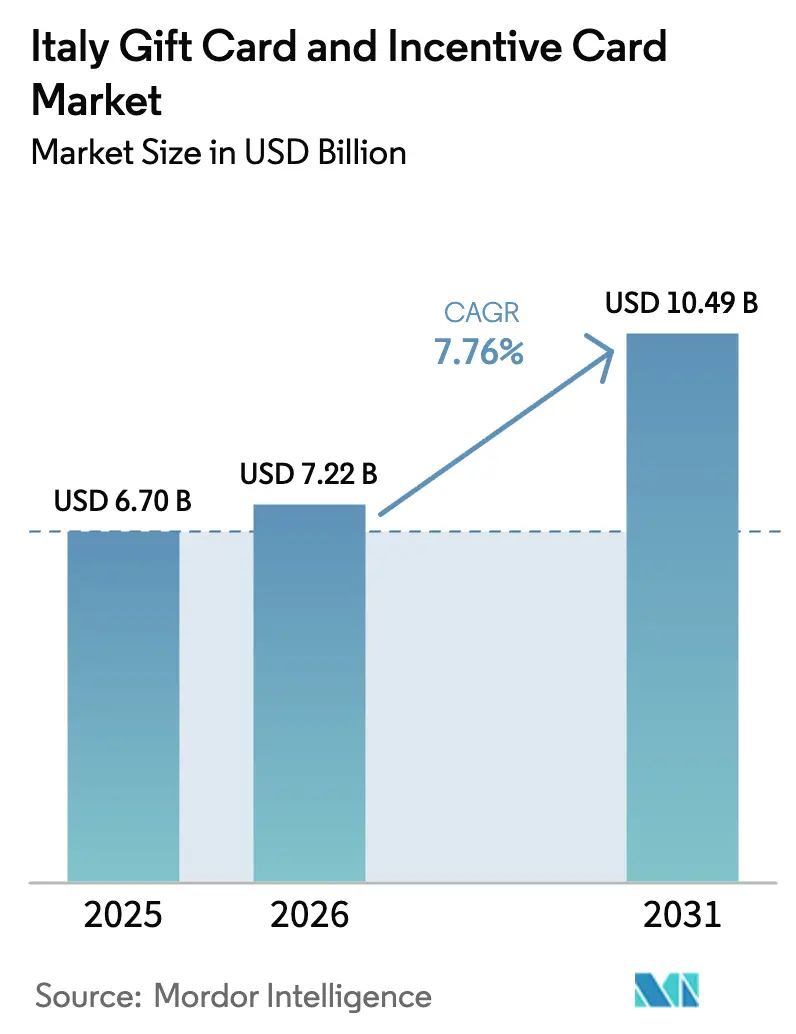
| 基準年の市場規模 (2025) | 6.70 十億米ドル |
| 市場規模 (2026) | 7.22 十億米ドル |
| 市場規模 (2031) | 10.49 十億米ドル |
| Growth Rate (2026 - 2031) | 7.76 % |
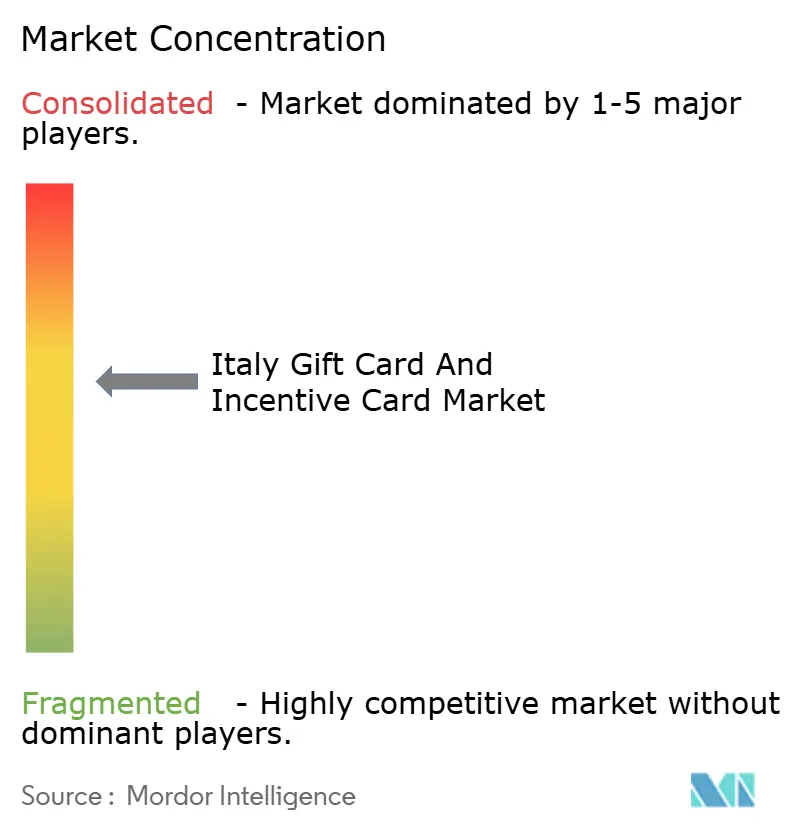
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアのギフトカードおよびインセンティブカード市場分析
イタリアのギフトカードおよびインセンティブカード市場規模は、2026年において72億2,000万USDと推定されており、2025年の67億USDから成長し、2031年には104億9,000万USDに達するとの予測が示されており、2026年から2031年にかけて7.76%のCAGRで成長します。非接触型決済の普及(販売時点における決済カード取引の58%)は、デジタル決済へのconsumers(消費者)の明確なシフトを示しています。小規模企業の電子決済手数料に対する30%の税額控除を含む規制上の支援により、加盟店の受け入れコストが低下し、ギフトカードの発行が促進されます。NeXiのEIB(欧州投資銀行)から調達した2億2,000万EURのローンが複数加盟店での受け入れを加速させることで、オープンループ製品が最も高い成長率を示しています。一方、Edenredの4億6,400万EURに及ぶイタリアの売上高は、従業員向けインセンティブに対する堅調なB2B需要を裏付けています。銀行に対する歴史的に低い信頼を背景として、フィジカルカードは依然として主流を占めていますが、SatispayやPostePay、その他のフィンテックプラットフォームが日常的なアプリにバーチャルカードを組み込むにつれ、デジタルフォーマットはふた桁台の成長率で拡大しています。
レポートの主なポイント
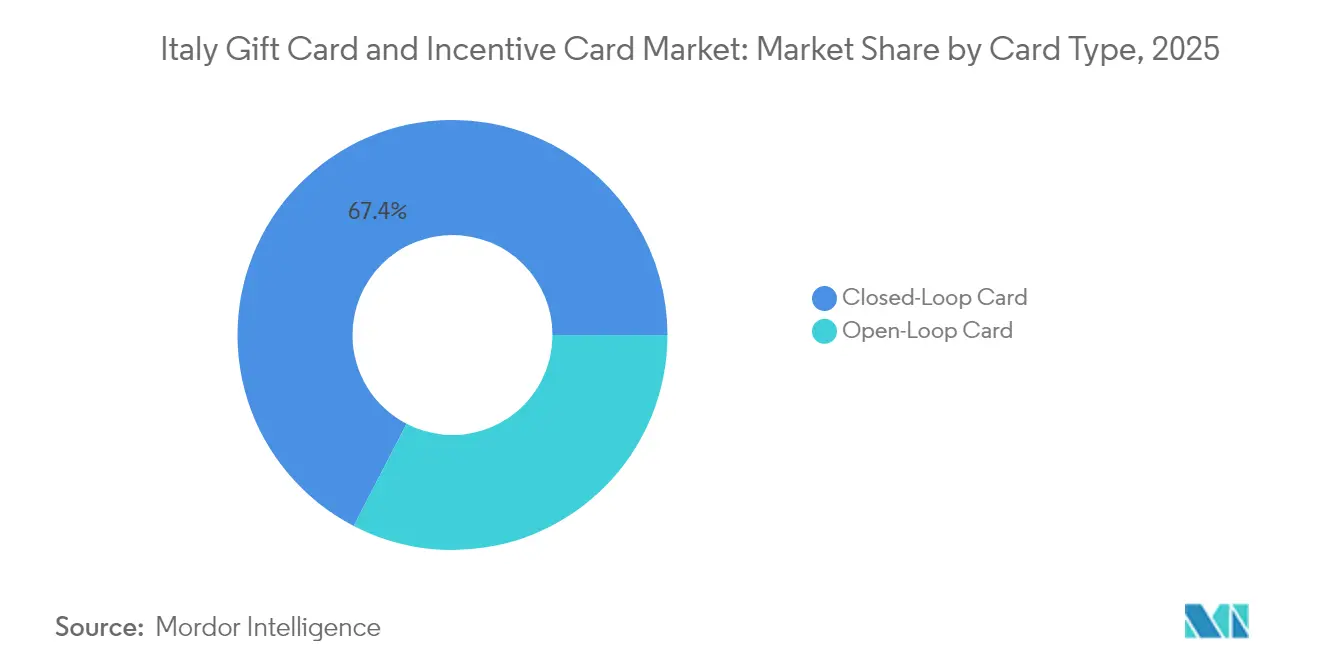
- カードタイプ別では、2025年においてクローズドループカードがイタリアのギフトカードおよびインセンティブカード市場シェアの67.40%を占め、オープンループカードは2031年にかけて8.94%のCAGRで拡大する見込みです。
- フォーマット別では、2025年においてフィジカルカードがイタリアのギフトカードおよびインセンティブカード市場規模の59.40%を占め、デジタルカードは2031年にかけて12.43%のCAGRで成長しています。
- 消費者タイプ別では、2025年においてイタリアのギフトカードおよびインセンティブカード市場の個人消費者が68.90%のシェアを維持し、法人プログラムは9.45%のCAGRで拡大する見通しです。
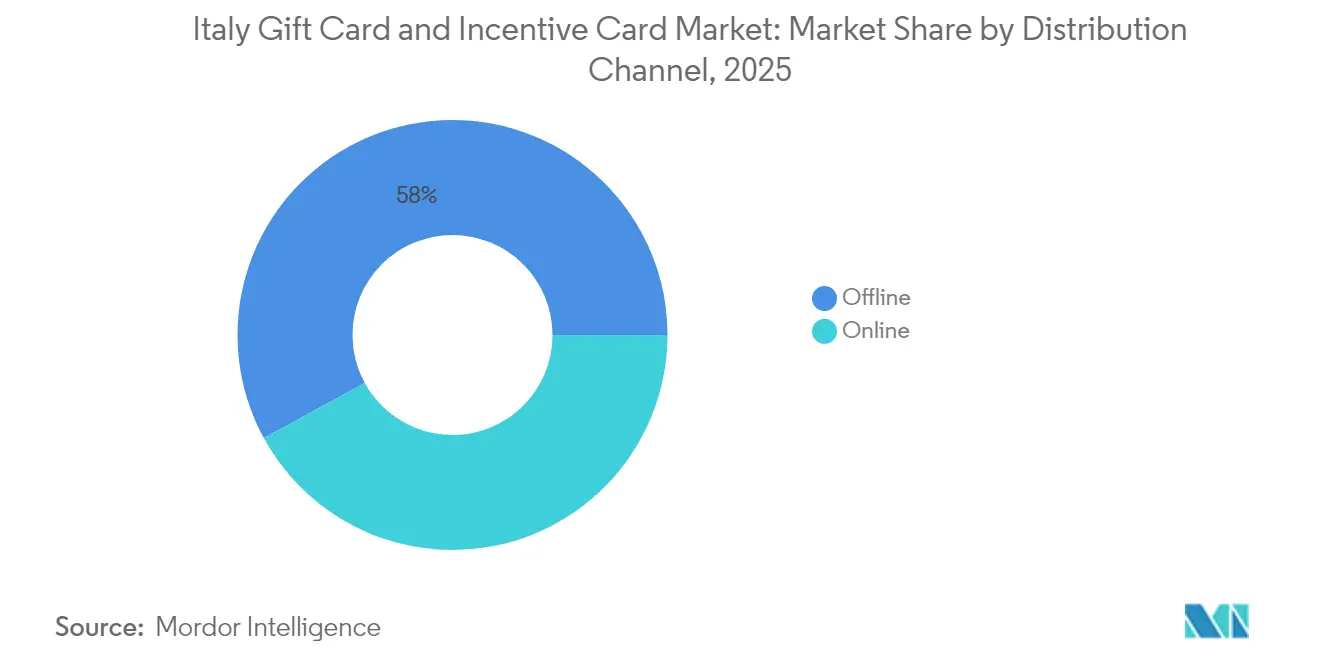
- 流通チャネル別では、2025年においてオフラインの販売店がイタリアのギフトカードおよびインセンティブカード市場シェアの57.95%を占め、オンラインチャネルは11.55%のCAGRで成長する見込みです。
- 用途産業別では、「その他産業」がイタリアのギフトカードおよびインセンティブカード市場シェアの33.10%でトップとなりましたが、健康・ウェルネス・美容が9.92%のCAGRで最も速い成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリアのギフトカードおよびインセンティブカード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマースおよびモバイル決済の普及拡大 | +2.1% | 全国規模、特に北部都市圏で顕著 | 中期(2〜4年) |
| 従業員向けインセンティブおよびロイヤルティツールに対する法人需要 | +1.8% | ミラノ、ローマ、トリノが中心地 | 長期(4年以上) |
| キャッシュレス取引の促進と税制優遇措置に関する規制の推進 | +1.4% | 中小企業が多い南部地域 | 短期(2年以内) |
| デジタル/非接触型ギフトカードの人気の高まり | +1.2% | 全国の若年層セグメント | 中期(2〜4年) |
| サステナビリティ志向の消費者向けESG連動型ギフトカード | +0.8% | 北部主要都市圏 | 長期(4年以上) |
| マイクロギフティングを可能にするBNPL(後払い決済)およびスーパーアプリとの連携 | +0.5% | Eコマースプラットフォーム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびモバイル決済の普及拡大
モバイルコマースは既にオンライン販売総額の相当なシェアを占めていますが、店舗内でのモバイル決済の割合は比較的小さく、オムニチャネルのギフトカードに対する未開拓の橋渡し需要が存在しています。デジタルウォレットは現在オンライン取引額の約35%を担っており、2027年までに46%に達する見通しであり、ウォレット対応のギフトカードとの親和性は非常に高いといえます。2025年をめどとするEUのインスタント決済義務化は、法人向けのリアルタイム一括発行を可能にする一方、PostePay発行の720万枚のエボリューションカードはプラットフォーム主導のクロスセリングの典型事例です。イタリア人消費者の約50%がクロスボーダーショッピングを行っており、マルチカレンシーカードへの需要を拡大させています。全体として、オムニチャネルコマースはイタリアのギフトカードおよびインセンティブカード市場の成長を加速させるフライホイール効果を発揮しています。
従業員向けインセンティブおよびロイヤルティツールに対する法人需要
Edenredのイタリアでの4億6,400万EURの売上高と、IP Gruppo APIのエネルギーカード部門の買収は、B2B拡大の規模を示しています。PluxeeのSodexoからのスピンオフ後における18.6%のオーガニック成長は、デジタルインセンティブに対する中小企業の旺盛な需要を示しています。EpipoliのスーパーマーケットEsselungaとのパートナーシップは、ギフトカードとロイヤルティデータプラットフォームとの融合を示す事例です。イタリアの税制は電子給付を優遇しており、採用・定着コストの上昇が企業に柔軟な報酬を提供するよう促しています。その結果、法人需要の増加がイタリアのギフトカードおよびインセンティブカード市場の長期的な成長を後押ししています。
キャッシュレス取引の促進と税制優遇措置に関する規制の推進
電子手数料に対する30%の税額控除は、ギフトカードを受け付ける小規模加盟店を実質的に補助し、参入障壁を低下させています。電子インボイス義務化はデジタルカード発行とシームレスに連携し、バックオフィスの照合作業を簡素化します。PSD2およびGDPRのセキュリティフレームワークに基づき、非接触型決済がカード取引の58%に達し、消費者の信頼が高まっています。Nexi-SIAの合併に対する独占禁止当局の監視により、処理サービスにおける価格競争が維持されています[1]OECD、「決済サービスにおける競争執行:イタリアのケーススタディ」、oecd.org。EU平均を下回るインターチェンジ上限は発行体コストを削減し、製品マージンを拡大させるとともに、普及を加速させています。
デジタル/非接触型ギフトカードの人気の高まり
Visaのプッシュ・トゥ・ウォレットのトークン化により、バーチャルカードをApple PayまたはGoogle Payに直接取り込むことが可能となり、有効化の手間が省けます[2]Visa Inc.、「バーチャルカード:プッシュ・トゥ・ウォレットの拡大」、visa.com。Satispayのアプリ内ギフトカードのローンチは、パンデミック期にデジタル決済が22%増加する中、800万人のユーザーベースを活用するものです。欧州決済評議会(EPC)は強力な顧客認証を推進しており、発行体に生体認証ログインとリアルタイムモニタリングの導入を促しています。国内決済インフラであるBANCOMAT PayおよびPagoBANCOMATはAmazon Italiaと統合されており、グローバルな加盟店がイタリア固有のデジタルカードを採用できることを証明しています。これらのトレンドが相まって、若い世代をイタリアのギフトカードおよびインセンティブカード市場へと引き込んでいます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 詐欺・サイバーセキュリティリスクの増大 | −1.1% | 全国のデジタルファースト・セグメント | 短期(2年以内) |
| 厳格なAML(マネーロンダリング対策)/KYC(顧客確認)コンプライアンスコスト | −0.9% | B2B、高額発行体 | 中期(2〜4年) |
| クローズドループ在庫の飽和に伴うブレイケージ(未使用残高)負債 | −0.7% | 成熟した小売プログラム | 長期(4年以上) |
| 高齢者層はデジタルギフティングの普及が遅い | −0.6% | 南部農村部および島嶼部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
詐欺・サイバーセキュリティリスクの増大
欧州決済評議会(EPC)は、ソーシャルエンジニアリング攻撃の激化により発行体がAI主導のモニタリングへの投資を余儀なくされ、運用コストが増加していると指摘しています[3]欧州決済評議会、「決済の脅威と詐欺トレンドレポート2024」、europeanpaymentscouncil.eu。認証済みプッシュ型決済詐欺はギフトカードの取消不能性を悪用し、消費者の信頼を損なっています。EU決済サービス規則の改正案では責任の所在を巡る議論が続いており、戦略的な不確実性をもたらしています。小規模フィンテック企業はアウトソーシングされたセキュリティツールを購入せざるを得ず、マージンが圧迫される一方、Nexiのような大規模処理業者はサイバー防衛に数億単位の投資を行っています。データ侵害に関するメディア報道が継続することで、イタリアのギフトカードおよびインセンティブカード産業における新規ユーザーの獲得が遅れています。
発行体に対する厳格なAML(マネーロンダリング対策)/KYC(顧客確認)コンプライアンスコスト
GDPRとデジタルサービス法の規制が重複し、より厳格なデータ保護手続きが義務付けられています。Edenredは、イタリアの加盟店手数料上限および関連するコンプライアンス対応により、EBITDAが6,000万EUR減少すると見込んでいます。Nexi-SIAのような企業合併に対する独占禁止当局の審査により、案件成立までの期間が長期化し、詳細な報告が求められます。小規模発行体は固定費の負担に苦しみ、新製品の投入が制約されています。クロスボーダー展開にあたっては、EUの多様なAML体制を整合させる必要があり、イタリアのギフトカードおよびインセンティブカード市場の国際的なスケーラビリティが遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カードタイプ別:オープンループの革新がクローズドループの伝統に挑戦
クローズドループカードは、小売業者が顧客を自社エコシステムに囲い込むために活用したことにより、2025年においてイタリアのギフトカードおよびインセンティブカード市場シェアの67.40%を占めました。その優位性は、データ収集の確保、プライベートレーベルのマージン向上、そしてターゲットを絞ったプロモーションの展開を可能にします。Carrefourが2026年までに食品販売のプライベートレーベル浸透率を40%に引き上げることを目標としている事実は、ギフトカードが自社ブランドへのトラフィックを誘導する手段となっていることを示しています。EpipoliとEsselungaのロイヤルティパートナーシップは、クローズドループウォレットにパーソナライズされたオファーを重ね合わせ、エンゲージメントを広げています。
オープンループの代替品は、Amazon ItaliaへのBANCOMAT Payの統合およびVisaのトークン・プッシュAPIに支援され、2031年にかけて8.94%のCAGRでスケールアップする見通しです。NeXiの2億2,000万EURのEIBローンは複数加盟店の受け入れアップグレードを支援し、取引ごとの手間を軽減します。インターチェンジ上限の低下により発行体は競争力のある価格設定が可能となり、一方で50%に及ぶクロスボーダーショッピングの浸透率はユニバーサルカードの魅力を高めています。オープンループの利便性が拡大するにつれて、イタリアのギフトカードおよびインセンティブカード市場規模における時間をかけてクローズドループのシェアを徐々に縮小させる軌道に乗りつつあります。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます


フォーマットタイプ別:デジタルの革新が従来のギフティングを変容させる
フィジカルカードは、有形プレゼントへの文化的な親和性とイタリアの密度の高い実店舗ネットワークに支えられ、2025年においてイタリアのギフトカードおよびインセンティブカード市場シェアの59.40%を維持しました。Eurocommercial Propertiesが保有するイタリアの24か所のショッピングセンターは、衝動買い用のギフトカードラックが活況を呈する場所の典型例です。
しかしデジタル版は、Satispayのアプリ内発行、Visaのプッシュ・トゥ・ウォレットのフロー、そしてプラスチックフリーなギフティングを支持するESGの観点に後押しされ、12.43%のCAGRで急速に伸びています。EpipoliのMyGiftCardPlusGreenはPVCをバーチャルコードに置き換え、エコ対応加盟店での支出と連携させています。小売業者は製造コストと物流コストを削減することで、ターゲットプロモーションに充てる資本を確保しています。データが豊富なデジタルカードはロイヤルティ分析に貢献しており、イタリアのギフトカードおよびインセンティブカード市場の将来的な成長の鍵を握っています。
消費者タイプ別:法人セグメントが戦略的成長を牽引
個人消費者は、定着した季節的・家族的なギフティング慣行を反映し、取引額の68.90%を依然として占めています。しかし法人需要は、企業が税制優遇を受けられるベネフィットや報酬制度にカードを活用するにつれ、9.45%のCAGRで拡大しています。EdenredによるIP Gruppo APIのエネルギーカード顧客基盤の買収は、5万社ものB2Bクライアントをもたらし、この勢いを示す好例となっています。
電子手数料への税額控除により使用者のコストが低下し、ウェルネス連動型カードは高まるESGとウェルビーイングへの要請に応えます。PluxeeのSME(中小企業)向けの取り組みは、特にイタリアの400万社に及ぶ中小企業に対する潜在的な成長余地を示しています。法人需要が加速するにつれ、イタリアのギフトカードおよびインセンティブカード産業はB2B収益ストリームへのシフトを強めていくと見込まれます。
流通チャネル別:オムニチャネル戦略がフィジカルとデジタルの境界を橋渡しする
オフラインの販売店は、即時満足を支える広範なスーパーマーケットチェーン、売店、モールを背景に、2025年においてイタリアのギフトカードおよびインセンティブカード市場シェアの57.95%を占めました。Carrefourのようなオムニチャネルリーダーは、店舗内とオンラインの両方で利用できるQRコードバウチャーを導入し、チャネル間の流動性を確保しています。
オンライン販売は、クロスボーダーEコマースへの参加率50%とモバイルウォレット普及率の上昇を背景に、11.55%のCAGRで拡大しています。Viva.comが加盟店サイト全体でBANCOMAT Payをサポートすることで、統一された決済フローが実現しています。在庫ニーズの削減、即時フルフィルメント、そしてデータ主導型のアップセルにより、デジタルモールは発行体にとってコスト効率が高く、イタリアのギフトカードおよびインセンティブカード市場の成長エンジンとしてオンラインチャネルを位置付けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
用途産業別:健康・ウェルネスがセクターの変容を牽引
その他の産業セグメントは、自動車、住宅改善、サービスなど幅広い分野の組み合わせを背景に、2025年においてイタリアのギフトカードおよびインセンティブカード市場シェアの33.10%を占めました。しかし健康・ウェルネス・美容はパンデミック後にセルフケアを優先する消費者の意識の高まりを受け、9.92%のCAGRで急速に拡大しています。Klépierre(クレピエール)の衣料品とカードの交換によるリサイクルは、衣装の整理整頓を促進することでウェルネスとサステナビリティの両方を取り込んでいます。
飲食カードはイタリアの食文化を活用しており、家電・エレクトロニクスは国家復興計画の補助金によるデジタルデバイス需要の恩恵を受けています。ESGへの取り組みは普遍的なテーマであり続けています。EpipoliのグリーンバウチャーやIKEAのサーキュラリティワークショップは環境意識がすべての業種に浸透していることを示しており、イタリアのギフトカードおよびインセンティブカード市場規模内での多様化した成長モメンタムを確固たるものとしています。
地理的分析
北部地域は高所得、密度の高い小売インフラ、および高度なブロードバンド環境を背景に、取引額で主導的な地位を占めています。ロンバルディア州、ヴェネト州、エミリア=ロマーニャ州にはフィンテッククラスターが集積しており、NexiのイノベーションプログラムおよびEIBの支援プロジェクトが盛んに展開されています。ミラノ、ローマ、トリノに本社を置く企業群はB2B需要の大きな源泉となっており、Edenredの堅調な地域売上がそれを裏付けています。
イタリア南部はデジタル普及では遅れをとっていますが、小規模加盟店の受け入れ手数料を補填する30%の税額控除によって最も大きな恩恵を受ける可能性があります。ここでは、フィジカルカードが現金中心の文化と橋渡し的な役割を果たす一方、利用者のオンライン移行を目指す啓発キャンペーンが展開されています。トスカーナ州、リグーリア州、ヴェネト州の観光地では、旅行者がAvoltaの小売拠点で空港免税店のギフトカードを利用することによる季節的な需要の急増が見られます。
クロスボーダー動向も重要です。イタリア人の買い物客の半数は海外サイトから購入しており、マルチカレンシーでオープンループなソリューションが求められています。EUのインスタント決済義務化により全国的に決済が標準化され、地域間の格差が縮小していくでしょう。インフラが均等化されるにつれ、イタリアのギフトカードおよびインセンティブカード市場は依然として北部の経済的優位性に支えられながらも、より均衡のとれた地理的分散を示すようになると予想されます。
規制環境
イタリアでは、多くのギフトカードやインセンティブカードは、償還が定義された加盟店ネットワークまたは限定された商品・サービス範囲に制限されている限り、PSD2の実施の下で限定利用型決済手段(strumenti a spendibilita limitata)として位置づけられるよう構成されている。限定ネットワーク型のプログラムとして運営される場合、年間取引高が100万ユーロを超える発行者は、イタリア銀行への届出および運用上の報告義務を負うことになり、これにより大規模なクローズドループ型および複数加盟店型プログラムは、より制度化されたコンプライアンスと管理へと向かう傾向がある。
税務上の取扱いは、EUのバウチャー枠組み(指令2016/1065)に従っており、これは単一目的バウチャー(発行時にVATが発生)と複数目的バウチャー(償還時にVATが発生)を区別している。この分類は、発行者や加盟店が償還条件や決済フローをどのように定めるかに影響を与える。2026年2月3日、イタリア銀行は決済機関および電子マネー機関に対する監督規定を更新し、監督上の期待をイタリア国内の規制対象事業者に適用されるDORA関連のICTリスクおよび業務レジリエンス要件と整合させた。
バリューチェーン分析
バリューチェーンは、プログラムのスポンサーおよび需要創出者から始まる。これには、クローズドループ型カードの小売業者、インセンティブカード向けの雇用主や企業福利厚生プラットフォーム、そして大手オンライン加盟店が含まれる。発行およびオーケストレーションは、大手小売業者が自社内で行うか、あるいはカード発行、コード生成、決済、不正防止、プログラム運営を担う専門のイネーブラーやプロセッサーを通じて行われる。EpipoliやAmilonのような企業はデジタル配布とインセンティブのワークフローを支援し、Nexiのような決済インフラプロバイダーはオープンループ型ユースケースの受入とルーティングを可能にしている。
流通には、スーパーマーケット、ショッピングモール、専門店でのオフラインのラック陳列やPOSでのアクティベーション、加えてフィンテックや決済アプリに組み込まれたオンラインおよびアプリ内チャネルが用いられている。受入は、アクワイアラー、POSプロバイダー、そしてデジタル形式向けのウォレットやトークン化のレールに依存し、償還と照合は、電子請求書発行のワークフローを含む加盟店のバックオフィスシステムに反映される。各段階にはコンプライアンスが重なり合う。100万ユーロの報告基準を超える限定ネットワーク型プログラムは、規制当局への届出と報告が必要であり、2025年1月以降のDORA整合の業務レジリエンス投資により、デジタル中心の発行者やプラットフォームにとって、安全なコードライフサイクル管理、監視、インシデント対応の必要性が高まっている。
競争環境
市場集中度は中程度で引き締まりつつあります。InvestcorpによるEpipoliの2025年の買収は、プライベートエクイティがニッチなプロセッサーを統合する中での再統合の動きを示しています。Nexiと SIAの以前の合併は、独占禁止の条件の下、毎年3億9,500万EURを技術アップグレードに投資する国内チャンピオンを生み出しました。Visa、Mastercard、American Expressは引き続き決済インフラを提供していますが、SatispayやViva.comなどの国内フィンテック企業は低コストの顧客獲得モデルでシェアを伸ばしています。
戦略的差別化は、カード発行単体ではなくエコシステムを軸に展開しています。Edenredはインターチェンジ上限による6,000万EURのEBITDA影響を相殺するため、分析機能とウェルネスコンテンツをバンドルしています。Pluxeeはカーライフ、食事、ウェルネスの各ベネフィットを単一プラットフォームに統合し、中小企業パートナーとしての地位を確立しています。Avoltaは空港の商業施設を活用して免税クーポンと旅行ギフトカードのクロスセルを展開し、ポステ・イタリアーネは3,500万人の顧客基盤を活かして通信・銀行・ギフティングの統合サービスを開始しています。
テクノロジーが軍拡競争を引き起こしています。VisaのAPIスイートは即時のウォレットトークン化を可能にし、Nexiのクラウド移行は不正検知のレイテンシを短縮しています。ESGは引き続きブランディングの競争領域です。Epipoliのグリーンギフトカードとクレピエールのサーキュラー型小売施策は若い消費者の共感を呼んでいます。インターチェンジ収益が圧縮される中、各企業が付加価値サービスへとシフトしてマージンを守ろうとすることで、イタリアのギフトカードおよびインセンティブカード市場内での競争激化が見込まれます。
イタリアのギフトカードおよびインセンティブカード産業リーダー
Epipoli Group
Nexi Payments
PostePay
Edenred
Amazon.com
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制が電子決済受入の実務上の適用範囲を広げるにつれ、ギフトカードやインセンティブカードをよりウォレット・ネイティブなものにする余地がある。2026年6月、イタリア議会は物品税令を承認し、電子マネー受入義務をスマートフォンやスマートウォッチ経由を含む決済アプリやデジタルウォレットにまで拡大した。これにより、発行者やプロセッサーにとって短期的な実装作業が拡大し、特にウォレットやアプリベースのチェックアウトフローにおいて、バウチャー償還とオープンループ型ギフティングを円滑に機能させることが重要となる。これは、トークン化されプッシュ・トゥ・ウォレット型の発行を標準化し、償還を加盟店のPOSやeコマース決済スタックと連携させることができる事業者にとって有利に働く。
もう一つの方向性は、規制対象の決済イニシアティブやパイロットを中心としたレールと決済モデルの近代化である。2026年7月、欧州中央銀行は、イタリアの参加者を含む36の決済サービスプロバイダーをデジタルユーロのパイロット試験段階に選定し、運用は2027年後半に開始される予定である。これは、新しい形態のデジタルマネーと相互運用可能な、プログラム可能でレジリエントな発行・受入能力への投資を後押しする。既存市場においては、B2B流通は依然として実践的な成長レバーであり、基本シナリオで言及されているエデンレッドのイタリアでの4億6,400万ユーロの収益に代表されるような企業需要の規模、そしてコンプライアンスと報告に関する発行者の対応力によって支えられている。この組み合わせは、イタリア銀行の基準およびVATバウチャー分類要件の範囲内に留まりながら、複数加盟店型プログラムの拡大を後押しし得る。
最近の業界動向
- 2026年6月:Nexiは、Younitedとの提携を発表し、Younited Payのインスタントクレジットをイタリア国内のNexiの受入チャネルに統合した。この協業は、加盟店アクワイアリングと後払い機能を結び付け、ギフトカードやインセンティブカードが他の支払い手段と組み合わされることが多い高額チェックアウトのユースケースを支援する。
- 2026年1月:Epipoliは、そのネットワークを通じて配布されるSamsungデジタルギフトカードの発売により、デジタルギフティングのポートフォリオを拡大した。この更新は、消費者向けギフティングおよび企業インセンティブプログラム向けのEpipoliのカタログを強化し、デジタル配布における専門イネーブラーの役割を再確認するものである。
- 2024年7月:Nexiは、Amazon.itと提携し、eコマース購入時の決済手段としてBANCOMAT Payを利用可能にした。大手オンライン加盟店のチェックアウトに国内決済レールを追加することで、イタリアの決済手段の普及がさらに進み、オープンループ型および複数加盟店型のギフティングがオンラインで利用される道筋が改善される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、イタリアで使用されるギフトカードおよびインセンティブカードの価値を対象とし、消費者向けギフティングおよび企業報奨のユースケース全体にわたり、これらのプリペイド型プログラムを通じて最終的に商品やサービスに費やされるチャージ済みまたは償還済み金額を計上する。
対象範囲の除外事項:ギフトまたはインセンティブ手段としてではなく、日常的な決済口座のように利用される汎用プリペイドおよびトラベルマネー商品は除外する。
セグメンテーション概要
- カードタイプ別
- オープンループカード
- クローズドループカード
- フォーマットタイプ別
- デジタルカード
- フィジカルカード
- 消費者タイプ別
- 個人(B2C)
- 法人(B2B)
- 流通チャネル別
- オンライン
- オフライン
- 用途産業別
- 飲食
- 健康・ウェルネス・美容
- アパレル・フットウェア・アクセサリー
- 家電・エレクトロニクス
- その他産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアにおける対象となる決済・プリペイド環境の規模、およびその中でギフトカードとインセンティブカードがどのように位置づけられるかについての事実的基盤を構築するために用いられた。イタリア銀行やECBの決済統計、Eurostatの家計消費および小売指標、電子決済の普及とインセンティブを扱うイタリア政府または税務当局の公開資料など、公的な情報源に依拠した。
それに加え、プリペイド型報奨に携わる発行者、プロセッサー、プログラムマネージャーの年次報告書や投資家向け説明資料を確認し、業界団体の最新情報や信頼できるビジネスメディアも参照して、プログラムの開始やチャネルの変化を追跡した。企業の方向性や基本的な財務状況を相互確認するため、企業財務およびニュースインテリジェンスに特化した有料サブスクリプションも利用し、ウォレット連携やデジタル配信といったテーマの妥当性を確認するために特許データベースも用いた。これらのデスクリサーチの情報源は網羅的なものではなく、データ収集、前提条件の検証、未解決の疑問点の明確化のために他の多くの公開文書も使用された。
一次インタビューおよび調査
一次調査は、イタリアにおけるプリペイド価値のうち、真にギフトおよびインセンティブに起因する部分がどれほどであるか、そしてそれがチャネルや購入者タイプによってどう異なるかを検証することに重点を置いた。発行者、プログラムマネージャー、流通業者、大手法人購入者などの関係者に話を聞き、その後、決済エコシステムの専門家とともに前提条件を検証することで、公開データの不足部分を実践的な形で補うことができた。
一次調査の実地調査対象者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):14% |
| ミドルティア:53% | 機能部門/事業部門リーダー:29% |
| 小規模プレイヤー:15% | マネージャー:57% |
市場規模算定と予測
当社の規模算定は、国全体の決済および消費支出のシグナルを用いてイタリアにおけるギフトカードおよびインセンティブカードの価値プールを再構築するトップダウン方式から始まり、その後、インタビューで確認された普及率や利用率を用いてそのプールを絞り込んでいく。この基盤を確固たるものにするため、合計値は発行者やプログラムマネージャーの収益上の手がかり、サンプリングされた平均チャージ額に推定発行量を乗じたもの、流通業者からのチャネルレベルの妥当性確認といった、選択的なボトムアップ方式の確認によって裏付けられている。
モデルで使用される主要な入力要素には、物理的配布からデジタル配布への構成比の変化、オープンループ対クローズドループ型プログラムの比率、企業インセンティブ予算の動向、小売およびeコマース支出の方向性、そして平均チャージ額と未使用残高(ブレイケージ)の挙動(同じ価値が二重計上されないよう慎重に扱われる)が含まれる。ボトムアップ情報が不完全な場合は、業界回答者と共に見直されるカバレッジ比率を用いて代表的なサンプルセットからスケーリングし、その後、マクロ需要が現実的に支え得る水準へと調整を行う。
予測に関しては、この市場が雇用主の報奨制度、小売業者のプロモーション、デジタルウォレットの普及に敏感であり、長期的な決済平均よりも速く変化し得るため、主にシナリオ分析を用いている。シナリオは、プログラムのデジタル化、企業需要のレジリエンス、規制主導の決済行動に関する専門家の合意された将来見通しに基づいており、その後、年次成長経路に変換され、過去のレンジと照らし合わせて検証される。
データ検証と更新サイクル
検証は、デスクリサーチのシグナルとインタビューでのフィードバックを三角測量することにより行われ、その後、モデルの各段階で分散チェックが行われることで、外れ値は単に受け入れるのではなく説明可能なものとなる。当社は、算出された一人当たりおよびカード当たりの指標を独立した決済・消費指標と比較し、また、チャネル別の成長が回答者が運用上実現可能と説明する内容と整合しているかも確認する。
最終承認の前に、計算、前提条件、通貨の取扱いが年をまたいで一貫していることを確認するため、モデルは別のアナリストによって複数の段階でレビューされる。本レポートは年次で更新され、大規模な規制変更や大規模なプログラム拡大といった重大な出来事が発生した場合には、臨時の更新も行われる。納品直前には最終確認が行われ、クライアントにはその時点で得られる最新の見解が提供される。
Mordor Intelligenceによるイタリアのギフトカードおよびインセンティブカード市場推定値と他の公表推定値との比較
イタリアのギフトカードおよびインセンティブカードに関する公表市場規模は、それぞれの発行元が何を市場価値として計上するか、また、リロード可能なプリペイド、ウォレット連動残高、未使用残高(ブレイケージ)をどのように扱うかについて異なる判断を下しているため、大きく乖離して見えることがある。表に示す差異は、主に対象範囲の選択、および価値が発行時、チャージ時、償還時のいずれで測定されるかによって生じている。
表が示す最大の差異は、汎用プリペイドおよび複数用途決済商品の周辺で何が含まれるかに起因しており、Mordor Intelligenceのモデルでは、市場はギフティングおよび報奨に使用されるギフトカードおよびインセンティブカードのプログラムに限定され、これらのプログラムに紐づかない日常的なプリペイド口座支出は計上対象から除外されている。差異はまた、一部の推定が平均チャージ額や償還挙動を再確認することなく積極的なデジタル加速の前提を適用している場合や、旧来の為替換算のタイミングや更新サイクルにより、企業インセンティブ需要の変化にもかかわらず前年ベースラインが据え置かれている場合にも見られる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.70 B (2025) | |
| 業界団体A | USD 8.10 B (2025) | 汎用プリペイドおよび複数用途ストアド・バリューの一部が合計に混在しうる、より広範なプリペイド・バウチャー解釈を反映していることが多く、これによりギフトカード・インセンティブカードのみのプールが過大評価される。 |
| 業界誌B | USD 5.90 B (2024) | 異なる基準年を使用しており、未償還残高や変動する平均チャージ額を十分に調整せずに報告された発行価値に依拠する傾向があり、これにより比較可能な支出連動型の市場価値が過小評価される可能性がある。 |
3つの数値を通じて実務上言えることは、算術上の差異よりも、対象範囲および価値測定のタイミングが差異の大部分を左右しているということである。支出の方向性、プログラム構成、チャージ挙動といった観察可能な需要シグナルに前提条件を結び付けることで、この推定値は状況が変化した際に再現・検証可能な手順に追跡可能な状態を保っている。


レポートで回答されている主な質問
イタリアのギフトカードおよびインセンティブカード市場の現在の規模はどのくらいですか?
市場は2026年に72億2,000万USDの規模にあり、7.76%のCAGRで2031年までに104億9,000万USDに達する見込みです。
最も急成長しているカードタイプはどれですか?
オープンループ製品は2031年にかけて8.94%のCAGRという強力な成長モメンタムを示しており、消費者が複数加盟店での柔軟な利用を求めていることが背景にあります。
法人向けギフトカードがなぜ普及しているのですか?
イタリア企業は電子手数料への30%の税額控除を活用しており、税制的に効率的で柔軟な従業員向け報酬としてギフトカードを評価していることが、法人セグメントにおける9.45%のCAGR成長を促進しています。
イタリアにおけるデジタルギフトカードの重要性はどの程度ですか?
デジタルフォーマットはウォレット連携、即時配信、サステナビリティへの嗜好に後押しされ12.43%のCAGRで成長していますが、全体の支出ではフィジカルカードが依然として主流を占めています。
発行体が直面する主なリスクは何ですか?
詐欺の増加、より厳格なAML(マネーロンダリング対策)/KYC(顧客確認)義務、そして飽和したクローズドループ在庫のブレイケージ(未使用残高)負債がマージンと業務の複雑さに影響を与えています。
最大の拡大機会を有する地域はどこですか?
北部イタリアは支出面でリードしていますが、税制優遇策と普及啓発活動が現金志向の加盟店をデジタルギフトカードの受け入れへと転換させていることから、南部地域に大きな成長余地があります。
最終更新日:



