
Marktgröße und Marktanteil für Geschenkkarten und Anreizkarten in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.70 Milliarden US-Dollar |
| Marktgröße (2026) | 7.22 Milliarden US-Dollar |
| Marktgröße (2031) | 10.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geschenkkarten und Anreizkarten in Italien von Mordor Intelligence
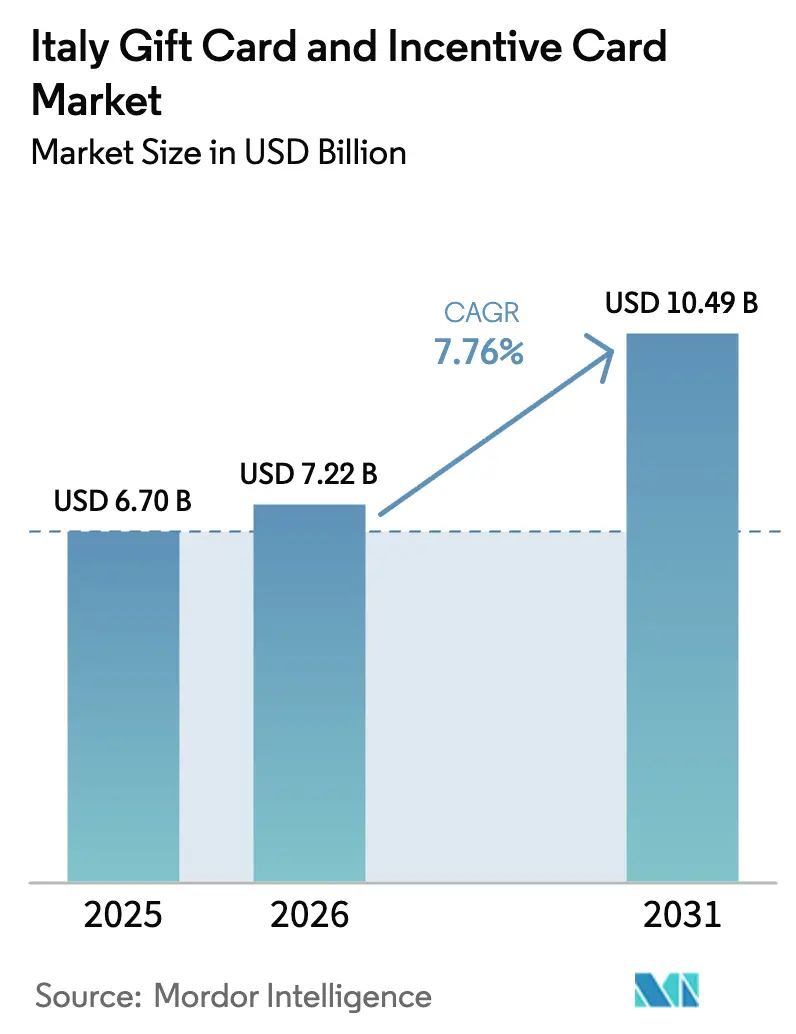
Die Marktgröße für Geschenkkarten und Anreizkarten in Italien wird im Jahr 2026 auf 7,22 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 6,70 Milliarden USD, mit Projektionen für 2031 von 10,49 Milliarden USD bei einer CAGR von 7,76 % im Zeitraum 2026–2031. Die weitverbreitete Einführung von kontaktlosem Bezahlen – 58 % der Kartentransaktionen am Point-of-Sale – signalisiert eine entscheidende Verlagerung der Verbraucher hin zu digitalen Zahlungen. Regulatorische Unterstützung, einschließlich einer 30-prozentigen Steuergutschrift auf elektronische Zahlungsgebühren für kleinere Unternehmen, senkt die Akzeptanzkosten und ermutigt Händler zur Ausgabe von Geschenkkarten. Open-Loop-Produkte wachsen am schnellsten, da Nexis Darlehen der Europäischen Investitionsbank in Höhe von 220 Millionen EUR die Akzeptanz bei mehreren Händlern beschleunigt. Edenreds Italienumsatz von 464 Millionen EUR unterstreicht die robuste B2B-Nachfrage nach Mitarbeiteranreizen. Physische Karten dominieren weiterhin aufgrund des historisch niedrigen Vertrauens in das Bankwesen, doch digitale Formate expandieren im zweistelligen Bereich, da Satispay, PostePay und andere Fintech-Plattformen virtuelle Karten in alltägliche Apps integrieren.
Wichtigste Erkenntnisse des Berichts
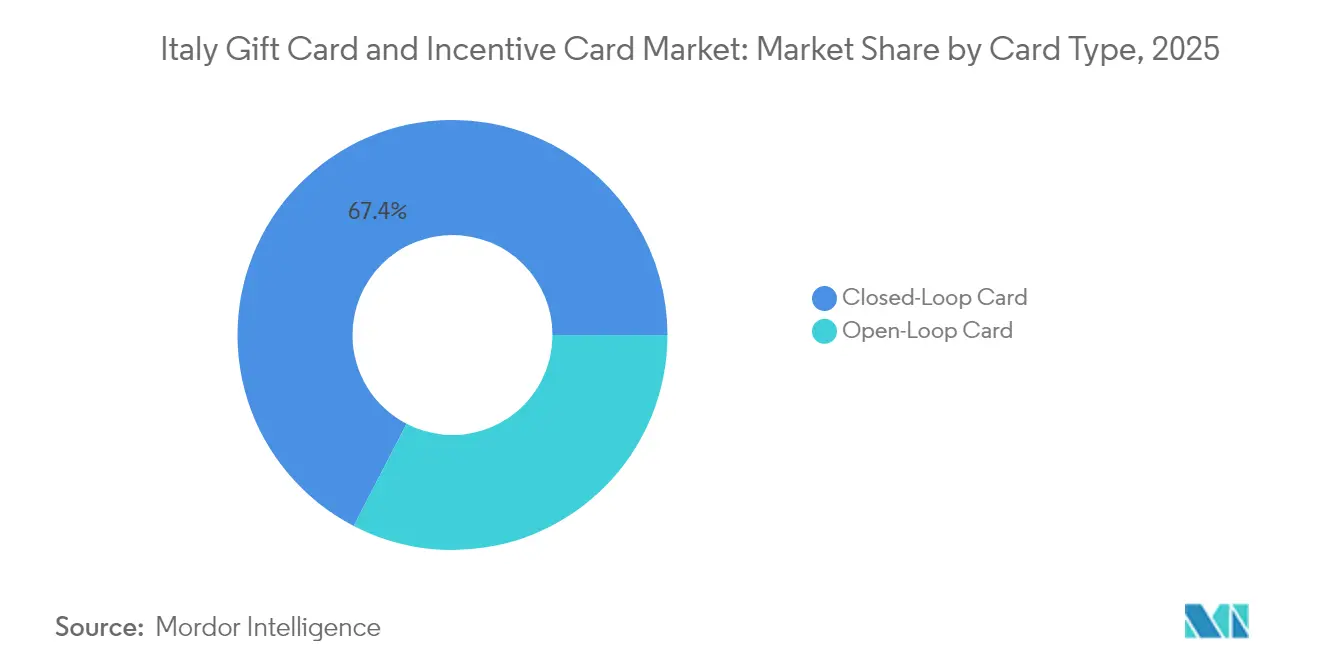
- Nach Kartentyp entfielen 67,40 % des Marktanteils für Geschenkkarten und Anreizkarten in Italien im Jahr 2025 auf Closed-Loop-Karten, während Open-Loop-Karten bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen werden.
- Nach Format hielten physische Karten im Jahr 2025 einen Anteil von 59,40 % an der Marktgröße für Geschenkkarten und Anreizkarten in Italien; digitale Karten verzeichnen bis 2031 eine CAGR von 12,43 %.
- Nach Verbrauchertyp hielten Einzelpersonen im Jahr 2025 einen Anteil von 68,90 % am Markt für Geschenkkarten und Anreizkarten in Italien, während für Unternehmensprogramme eine CAGR von 9,45 % prognostiziert wird.
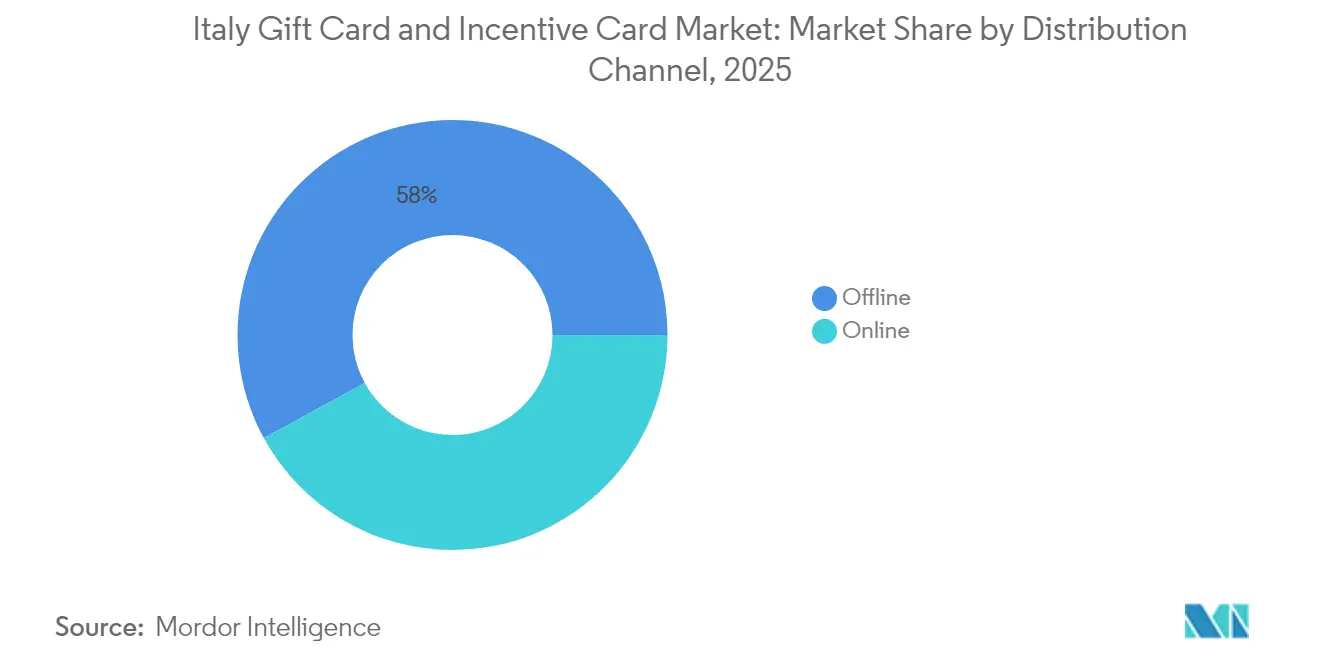
- Nach Vertriebskanal entfielen im Jahr 2025 57,95 % des Marktanteils für Geschenkkarten und Anreizkarten in Italien auf stationäre Vertriebsstellen; Online-Kanäle sollen voraussichtlich mit einer CAGR von 11,55 % wachsen.
- Nach Anwendungsbranche führte „Sonstige Branchen” mit einem Anteil von 33,10 % am Markt für Geschenkkarten und Anreizkarten in Italien, während Gesundheit, Wohlbefinden und Schönheit mit einer CAGR von 9,92 % am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Geschenkkarten und Anreizkarten in Italien
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Anstieg im E-Commerce und Einführung mobiler Zahlungen | +2.1% | National; am stärksten in nördlichen Städten | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach Mitarbeiteranreizen und Kundenbindungsinstrumenten | +1.8% | Zentren in Mailand, Rom und Turin | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für bargeldlose Transaktionen und Steueranreize | +1.4% | KMU-starke südliche Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beliebtheit digitaler/kontaktloser Geschenkkarten | +1.2% | Jugendsegment landesweit | Mittelfristig (2–4 Jahre) |
| ESG-verknüpfte Geschenkkarten für nachhaltigkeitsorientierte Verbraucher | +0.8% | Metropolen im Norden | Langfristig (≥ 4 Jahre) |
| Integration mit Kauf-jetzt-zahl-später-Modellen und Super-Apps zur Ermöglichung von Mikro-Schenkungen | +0.5% | E-Commerce-Plattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg im E-Commerce und Einführung mobiler Zahlungen
Der mobile Handel macht bereits einen erheblichen Anteil am gesamten Online-Umsatz aus, doch nur ein relativ kleiner Teil der Zahlungen im stationären Handel erfolgt mobil, was eine ungenutzte Brücke für Omnichannel-Geschenkkarten offenbart. Digitale Geldbörsen tragen heute rund 35 % des Online-Transaktionswertes und sollen bis 2027 46 % erreichen, was geldbörsenkompatible Geschenkkarten zu einer natürlichen Ergänzung macht. EU-Vorschriften, die Sofortzahlungen bis 2025 vorschreiben, versprechen eine Echtzeit-Massenausgabe für Unternehmen, während PostePays 7,2 Millionen Evolution-Karten den plattformgestützten Cross-Selling-Ansatz veranschaulichen. Grenzüberschreitendes Einkaufen durch rund 50 % der italienischen Verbraucher erhöht die Nachfrage nach Mehwährungs-Karten. Insgesamt wirkt der Omnichannel-Handel als Schwungrad für den Markt für Geschenkkarten und Anreizkarten in Italien.
Unternehmensnachfrage nach Mitarbeiteranreizen und Kundenbindungsinstrumenten
Edenreds Italienumsatz von 464 Millionen EUR und die Übernahme der Energiekarten-Sparte von IP Gruppo API verdeutlichen das Ausmaß der B2B-Expansion. Das organische Wachstum von Pluxee um 18,6 % nach der Abspaltung von Sodexo unterstreicht den Appetit kleiner und mittlerer Unternehmen auf digitale Anreize. Die Partnerschaft von Epipoli mit dem Lebensmittelhändler Esselunga verdeutlicht die Konvergenz von Geschenkkarten und Kundenbindungs-Datenplattformen. Die steuerliche Behandlung in Italien begünstigt elektronische Leistungen, und steigende Bindungskosten veranlassen Unternehmen, flexible Prämien anzubieten. Infolgedessen steigert die Unternehmensnutzung das langfristige Wachstum des Marktes für Geschenkkarten und Anreizkarten in Italien.
Regulatorischer Druck für bargeldlose Transaktionen und Steueranreize
Eine 30-prozentige Steuergutschrift auf elektronische Gebühren subventioniert effektiv kleine Händler, die Geschenkkarten akzeptieren, und senkt die Einstiegshürden. Die obligatorische elektronische Rechnungsstellung ergänzt die digitale Kartenausgabe für eine einfachere buchhalterische Abstimmung. Die Kontaktlos-Durchdringung erreichte nach den Sicherheitsrahmen PSD2 und DSGVO 58 % der Kartentransaktionen und stärkt das Verbrauchervertrauen. Die kartellrechtliche Aufsicht über die Fusion von Nexi und SIA erhält den Preiswettbewerb bei Verarbeitungsdienstleistungen aufrecht[1]OECD, „Wettbewerbsdurchsetzung im Zahlungsverkehr: Fallstudie Italien”, oecd.org. Niedrigere Interbankenentgeltdeckel als der EU-Durchschnitt senken die Kosten für Herausgeber, weiten die Produktmargen aus und beschleunigen die Akzeptanz.
Zunehmende Beliebtheit digitaler/kontaktloser Geschenkkarten
Visas Push-to-Wallet-Tokenisierung ermöglicht es virtuellen Karten, direkt in Apple Pay oder Google Pay integriert zu werden, und beseitigt so Aktivierungshürden[2]Visa Inc., „Virtuelle Karten: Push-to-Wallet-Erweiterung”, visa.com. Die Einführung von In-App-Geschenkkarten durch Satispay nutzt seine Nutzerbasis von acht Millionen während eines pandemiebedingten Anstiegs digitaler Zahlungen um 22 %. Der Europäische Zahlungsrat fordert eine stärkere Kundenauthentifizierung und ermutigt Herausgeber, biometrische Anmeldung und Echtzeit-Überwachung einzuführen. Lokale Zahlungsinfrastrukturen BANCOMAT Pay und PagoBANCOMAT sind nun mit Amazon Italia integriert, was belegt, dass globale Händler italienspezifische digitale Karten einsetzen können. Zusammen genommen ziehen diese Trends jüngere Bevölkerungsgruppen tiefer in den Markt für Geschenkkarten und Anreizkarten in Italien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Zunehmender Betrug und Bedenken hinsichtlich der Cybersicherheit | −1.1% | Digital-affine Segmente landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge Compliance-Kosten für Geldwäschebekämpfung und Kunden-Identifikationspflichten | −0.9% | B2B, Herausgeber mit hohem Transaktionsvolumen | Mittelfristig (2–4 Jahre) |
| Bruchverluste, da das Closed-Loop-Kartenvolumen gesättigt wird | −0.7% | Reife Einzelhandelsprogramme | Langfristig (≥ 4 Jahre) |
| Ältere Bevölkerungsgruppen adaptieren digitale Schenkung langsamer | −0.6% | Ländlicher Süden und Inseln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Betrug und Bedenken hinsichtlich der Cybersicherheit
Der Europäische Zahlungsrat verweist auf zunehmende Social-Engineering-Angriffe, die Herausgeber zu Investitionen in KI-gestützte Überwachung zwingen und die Betriebskosten in die Höhe treiben[3]Europäischer Zahlungsrat, „Bericht zu Zahlungsbedrohungen und Betrugstendenzen 2024”, europeanpaymentscouncil.eu. Autorisierte Push-Payment-Betrugsmaschen nutzen die Unwiderruflichkeit von Geschenkkarten aus und untergraben das Verbrauchervertrauen. Die laufende Debatte über die EU-Zahlungsdiensteverordnung zur Haftungszuweisung schafft strategische Unsicherheit. Kleinere Fintechs müssen auf externe Sicherheitslösungen zurückgreifen, was die Margen drückt, während größere Abwickler wie Nexi Hunderte von Millionen in die Cyberabwehr investieren. Anhaltende Medienberichte über Datenverstöße verlangsamen die Gewinnung neuer Nutzer in der Branche für Geschenkkarten und Anreizkarten in Italien.
Strenge Compliance-Kosten für Geldwäschebekämpfung und Kunden-Identifikationspflichten für Herausgeber
Sich überschneidende DSGVO- und Vorschriften des Gesetzes über digitale Dienste schreiben umfangreichere Datenschutzverfahren vor. Edenred rechnet mit einem EBITDA-Rückgang von 60 Millionen EUR durch Italiens Händlergebührenobergrenze und damit verbundene Compliance-Upgrades. Die kartellrechtliche Prüfung von Fusionen wie Nexi-SIA verlängert die Transaktionszeiträume und erfordert detaillierte Berichterstattung. Kleinere Herausgeber kämpfen mit fixen Kostenbelastungen, was Produkteinführungen hemmt. Grenzüberschreitende Angebote müssen unterschiedliche EU-Geldwäschebekämpfungsregime in Einklang bringen, was die internationale Skalierbarkeit des Marktes für Geschenkkarten und Anreizkarten in Italien verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp: Open-Loop-Innovationen fordern die Closed-Loop-Tradition heraus
Closed-Loop-Karten machten im Jahr 2025 67,40 % des Marktanteils für Geschenkkarten und Anreizkarten in Italien aus, da Einzelhändler sie nutzten, um Kunden an proprietäre Ökosysteme zu binden. Ihre Dominanz sichert die Datenerfassung, steigert die Margen bei Eigenmarken und finanziert maßgeschneiderte Aktionen. Carrefours Ziel, den Eigenmarkenanteil bis 2026 auf 40 % des Lebensmittelumsatzes zu steigern, zeigt, wie Geschenkkarten den Traffic zu Eigenmarken lenken. Die Kundenbindungspartnerschaft zwischen Epipoli und Esselunga schichtet personalisierte Angebote auf Closed-Loop-Geldbörsen und verbreitert so die Kundenbindung.
Open-Loop-Alternativen sollen bis 2031 mit einer CAGR von 8,94 % wachsen, unterstützt durch die Integration von BANCOMAT Pay auf Amazon Italia und Visas Token-Push-APIs. Nexis EIB-Darlehen über 220 Millionen EUR finanziert Upgrades für die Akzeptanz bei mehreren Händlern und reduziert die transaktionsbezogene Reibung. Niedrigere Interbankenentgeltdeckel ermöglichen wettbewerbsfähige Preisgestaltung durch Herausgeber, während eine 50-prozentige grenzüberschreitende Einkäuferpenetration universelle Karten attraktiv macht. Da die Nutzungsmöglichkeiten von Open-Loop-Karten wachsen, sind sie auf dem Weg, den Closed-Loop-Anteil an der Marktgröße für Geschenkkarten und Anreizkarten in Italien im Laufe der Zeit zu reduzieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Formattyp: Digitale Innovationen transformieren das traditionelle Schenken
Physische Karten hielten im Jahr 2025 einen Anteil von 59,40 % am Markt für Geschenkkarten und Anreizkarten in Italien, gestützt durch die kulturelle Affinität für materielle Geschenke und Italiens dichtes stationäres Handelsnetz. Die 24 italienischen Einkaufszentren von Eurocommercial Properties veranschaulichen Standorte, an denen Impuls-Geschenkkarten-Ständer florieren.
Doch digitale Versionen legen mit einer CAGR von 12,43 % deutlich zu, angetrieben durch Satispays In-App-Ausgabe, Visas Push-to-Wallet-Abläufe und ESG-Bewusstsein, das plastikfreies Schenken begünstigt. Epipolis MyGiftCardPlusGreen ersetzt PVC durch virtuelle Codes und verknüpft gleichzeitig die Ausgaben mit umweltbewussten Händlern. Einzelhändler senken Produktions- und Logistikkosten und gewinnen Kapital für zielgerichtete Aktionen. Datenreiche digitale Karten speisen Kundenbindungsanalysen und sind damit der Schlüssel für das zukünftige Wachstum des Marktes für Geschenkkarten und Anreizkarten in Italien.
Nach Verbrauchertyp: Das Unternehmenssegment treibt strategisches Wachstum voran
Einzelpersonen repräsentieren weiterhin 68,90 % des Transaktionswerts, was auf fest verwurzelte Feiertags- und Familienschenkungsgewohnheiten zurückzuführen ist. Die Unternehmensnachfrage steigt jedoch mit einer CAGR von 9,45 %, da Unternehmen Karten für steuerlich begünstigte Leistungen und Prämienprogramme einsetzen. Edenreds Übernahme der Energiekartenbasis von IP Gruppo API bringt 50.000 B2B-Kunden mit und unterstreicht den Schwung.
Steuergutschriften auf elektronische Gebühren senken die Arbeitgeberkosten, und wellnessbezogene Karten erfüllen wachsende ESG- und Wohlbefindensvorgaben. Pluxees KMU-Vorstoß verdeutlicht das Wachstumspotenzial, insbesondere für Italiens 4 Millionen Kleinunternehmen. Da die Unternehmensnutzung zunimmt, dürfte sich die Branche für Geschenkkarten und Anreizkarten in Italien stärker in Richtung B2B-Einnahmequellen ausrichten.
Nach Vertriebskanal: Omnichannel-Strategien überbrücken die physisch-digitale Kluft
Stationäre Vertriebsstellen machten im Jahr 2025 57,95 % des Marktanteils für Geschenkkarten und Anreizkarten in Italien aus, dank weit verbreiteter Supermarktketten, Zeitungskiosken und Einkaufszentren, die spontane Käufe ermöglichen. Omnichannel-Führende wie Carrefour integrieren QR-Code-Gutscheine, die sowohl im Geschäft als auch online einlösbar sind, und gewährleisten so die Kanalflexibilität.
Der Online-Umsatz wächst mit einer CAGR von 11,55 %, getragen von einer 50-prozentigen grenzüberschreitenden E-Commerce-Beteiligung und zunehmender mobiler Geldbörsen-Durchdringung. Die Unterstützung von BANCOMAT Pay durch Viva.com auf Händler-Websites ermöglicht einheitliche Abrechnungsabläufe. Reduzierter Lagerbedarf, sofortige Erfüllung und datengesteuerte Up-Sells machen digitale Einkaufszentren für Herausgeber kosteneffektiv und positionieren Online als Wachstumsmotor für den Markt für Geschenkkarten und Anreizkarten in Italien.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsbranche: Gesundheit und Wohlbefinden führt die Branchentransformation an
Das sonstige Branchensegment kontrollierte im Jahr 2025 33,10 % des Marktanteils für Geschenkkarten und Anreizkarten in Italien, aufgrund der breiten Mischung aus Automobilbranche, Heimverbesserung und Dienstleistungen. Doch Gesundheit, Wohlbefinden und Schönheit eilt mit einer CAGR von 9,92 % voran, da Verbraucher nach der Pandemie die Selbstfürsorge priorisieren. Klépierres Bekleidung-gegen-Karte-Recycling greift Wohlbefinden und Nachhaltigkeit auf, indem es die Entrümpelung von Kleiderschränken anregt.
Lebensmittel- und Getränkekarten nutzen Italiens kulinarische Kultur, während die Elektroniknachfrage von der digitalen Gerätennachfrage profitiert, die durch Förderungen des nationalen Aufbau- und Resilienzplans angetrieben wird. Die ESG-Ausrichtung bleibt ein universelles Thema: Epipolis grüne Gutscheine und IKEAs Kreislaufwirtschafts-Workshops stellen sicher, dass Umweltbewusstsein alle Bereiche durchdringt und so den diversifizierten Schwung innerhalb der Marktgröße für Geschenkkarten und Anreizkarten in Italien festigt.
Geografische Analyse
Die nördlichen Regionen dominieren den Transaktionswert dank höherer Einkommen, dichter Einzelhandelsinfrastruktur und fortgeschrittener Breitbandversorgung. Lombardei, Venetien und Emilia-Romagna beherbergen Fintech-Cluster, in denen Nexis Innovationsprogramme und durch die Europäische Investitionsbank geförderte Projekte gedeihen. Unternehmenshauptsitze in Mailand, Rom und Turin erzeugen eine überproportionale B2B-Nachfrage, wie die robusten regionalen Umsätze von Edenred belegen.
Süditalien hinkt bei der digitalen Akzeptanz hinterher, profitiert jedoch am meisten von der 30-prozentigen Steuergutschrift, die Akzeptanzgebühren für kleine Händler ausgleicht. Hier überbrücken physische Karten bargeldorientierte Kulturen, während Bildungskampagnen darauf abzielen, Nutzer in den Online-Bereich zu migrieren. Touristische Hotspots in der Toskana, Ligurien und Venetien sorgen für saisonale Spitzen, da Reisende Flughafen- und Duty-Free-Geschenkkarten einlösen, die mit dem Einzelhandelsnetz von Avolta verbunden sind.
Grenzüberschreitende Dynamiken sind von Bedeutung: Die Hälfte der italienischen Käufer kauft auf ausländischen Websites ein, was Mehwährungs-Open-Loop-Lösungen erfordert. EU-Sofortzahlungsvorschriften werden die Abwicklung landesweit harmonisieren und regionale Unterschiede verringern. Mit zunehmender Angleichung der Infrastruktur dürfte der Markt für Geschenkkarten und Anreizkarten in Italien eine ausgewogenere geografische Streuung aufweisen, während er weiterhin vom wirtschaftlichen Gewicht des Nordens geprägt bleibt.
Regulatorisches Umfeld
In Italien sind viele Geschenkkarten und Incentive-Karten so gestaltet, dass sie im Rahmen der PSD2-Umsetzung als Zahlungsinstrumente mit begrenzter Verwendungsmöglichkeit (strumenti a spendibilità limitata) gelten, sofern die Einlösung auf ein definiertes Händlernetz oder ein begrenztes Angebot an Waren und Dienstleistungen beschränkt ist. Bei Programmen, die als Angebote mit begrenztem Netzwerk betrieben werden, unterliegen Emittenten mit einem jährlichen Transaktionsvolumen über 1 Million EUR Melde- und Berichtspflichten gegenüber der Banca d'Italia, was größere Closed-Loop- und Multi-Merchant-Programme tendenziell zu formalisierteren Compliance- und Kontrollstrukturen bewegt.
Die steuerliche Behandlung folgt dem EU-Gutscheinrahmen (Richtlinie 2016/1065), der Einzweckgutscheine (Mehrwertsteuer bei Ausgabe fällig) von Mehrzweckgutscheinen (Mehrwertsteuer bei Einlösung fällig) unterscheidet. Diese Einordnung beeinflusst, wie Emittenten und Händler die Einlösebedingungen und Abwicklungsprozesse festlegen. Am 3. Februar 2026 aktualisierte die Banca d'Italia die Aufsichtsbestimmungen für Zahlungsinstitute und E-Geld-Institute und passte die aufsichtsrechtlichen Erwartungen an die DORA-bezogenen IKT-Risiko- und Betriebsresilienzanforderungen für regulierte Unternehmen in Italien an.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Programmsponsoren und Nachfragegeneratoren, darunter Einzelhändler für Closed-Loop-Karten, Arbeitgeber und Plattformen für betriebliches Gesundheits- und Sozialwesen für Incentive-Karten sowie große Online-Händler. Ausgabe und Orchestrierung erfolgen entweder intern durch große Einzelhändler oder über spezialisierte Enabler und Processoren, die Kartenerstellung, Codegenerierung, Abwicklung, Betrugskontrollen und Programmverwaltung übernehmen. Akteure wie Epipoli und Amilon unterstützen die digitale Distribution und Incentive-Workflows, während Zahlungsinfrastrukturanbieter wie Nexi die Akzeptanz und das Routing für Open-Loop-Anwendungsfälle ermöglichen.
Die Distribution nutzt offline Regale und Point-of-Sale-Aktivierung in Supermärkten, Einkaufszentren und Fachgeschäften sowie Online- und In-App-Kanäle, die in Fintech- und Zahlungs-Apps eingebettet sind. Die Akzeptanz hängt von Acquirern, POS-Anbietern und Wallet- oder Tokenisierungs-Rails für digitale Formate ab, während Einlösung und Abgleich in die Back-Office-Systeme der Händler einfließen, einschließlich E-Invoicing-Workflows. Compliance überlagert jeden Schritt: Programme mit begrenztem Netzwerk, die die Meldeschwelle von 1 Million EUR überschreiten, erfordern Meldungen und Berichte an die Aufsichtsbehörde, und die DORA-konformen Investitionen in Betriebsresilienz ab Januar 2025 erhöhen den Bedarf an sicherem Code-Lifecycle-Management, Überwachung und Incident Response für digital ausgerichtete Emittenten und Plattformen.
Wettbewerbslandschaft
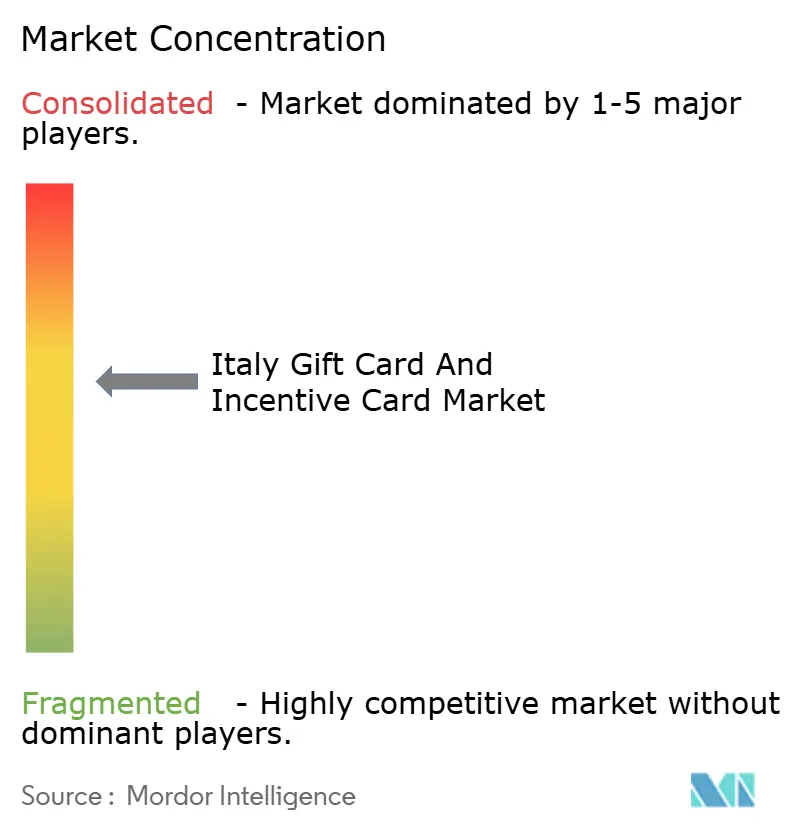
Die Marktkonzentration ist moderat und nimmt zu. Investcorps Kauf von Epipoli im Jahr 2025 markiert eine erneute Konsolidierung, da Private-Equity-Gesellschaften Nischenprozessoren bündeln. Die frühere Fusion von Nexi und SIA schuf unter kartellrechtlichen Auflagen einen nationalen Champion, der jährlich 395 Millionen EUR in Technologie-Upgrades investiert. Visa, Mastercard und American Express stellen weiterhin die Zahlungsinfrastruktur bereit, doch lokale Fintechs wie Satispay und Viva.com gewinnen durch kostengünstige Akquisitionsmodelle Marktanteile.
Die strategische Differenzierung dreht sich um Ökosysteme statt um die bloße Kartenausgabe. Edenred bündelt Analysen und Wellness-Inhalte, um den EBITDA-Rückgang von 60 Millionen EUR durch Interbankenentgeltobergrenzen abzufedern. Pluxee positioniert sich als KMU-Partner und schichtet Kraftstoff-, Mahlzeiten- und Wellness-Leistungen auf einer einzigen Plattform. Avolta nutzt Flughafen-Konzessionen für den Cross-Sell von Reise-Geschenkkarten mit Duty-Free-Coupons, während Poste Italiane seine Kundenbasis von 35 Millionen nutzt, um gebündelte Telekommunikations-Banking-Schenkungsdienstleistungen einzuführen.
Technologie treibt wettrüstungsähnliche Dynamiken an. Visas API-Suite ermöglicht sofortige Geldbörsen-Tokenisierung, während Nexis Cloud-Migration die Latenz bei der Betrugserkennung reduziert. ESG bleibt ein Markenwettbewerbsfeld: Epipolis grüne Geschenkkarten und Klépierres Kreislaufhandel-Initiativen resonieren mit jüngeren Verbrauchern. Die Wettbewerbsintensität wird zunehmen, da die Interbankenentgelteinnahmen schrumpfen und die Marktteilnehmer auf Mehrwertdienste setzen, um die Margen innerhalb des Marktes für Geschenkkarten und Anreizkarten in Italien zu schützen.
Branchenführer im Markt für Geschenkkarten und Anreizkarten in Italien
Epipoli Group
Nexi Payments
PostePay
Edenred
Amazon.com
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es besteht Spielraum, Geschenkkarten und Incentive-Karten wallet-nativer zu gestalten, da die Regulierung erweitert, wie die Akzeptanz elektronischer Zahlungen in der Praxis angewendet wird. Im Juni 2026 verabschiedete das italienische Parlament das Verbrauchsteuerdekret, das die Verpflichtung zur Akzeptanz von E-Geld auf Zahlungs-Apps und digitale Wallets ausweitet, einschließlich über Smartphones und Smartwatches. Das erweitert die kurzfristigen Umsetzungsarbeiten für Emittenten und Processoren, insbesondere um die Einlösung von Gutscheinen und Open-Loop-Gifting in Wallet- und App-basierten Checkout-Abläufen reibungslos zu halten, was Akteuren zugutekommt, die tokenisierte, Push-to-Wallet-Ausgabe standardisieren und die Einlösung mit Händler-POS- und E-Commerce-Zahlungssystemen abstimmen können.
Ein weiterer Ansatzpunkt ist die Modernisierung von Rails und Abwicklungsmodellen im Zusammenhang mit regulierten Zahlungsinitiativen und Pilotprojekten. Im Juli 2026 wählte die Europäische Zentralbank 36 Zahlungsdienstleister, darunter italienische Teilnehmer, für die Pilotphase des digitalen Euro aus, wobei der Betrieb in der zweiten Hälfte des Jahres 2027 beginnt. Dies unterstützt Investitionen in programmierbare, resiliente Ausgabe- und Akzeptanzfähigkeiten, die mit neuen Formen digitalen Geldes interoperabel sind. Im bestehenden Markt bleibt die B2B-Distribution ein praktischer Wachstumshebel, unterstützt durch den Umfang der im Grundnarrativ genannten Unternehmensnachfrage, einschließlich Edenreds Italien-Umsatz von 464 Millionen EUR, sowie durch die Bereitschaft der Emittenten in Bezug auf Compliance und Berichterstattung. Diese Kombination kann dazu beitragen, Multi-Merchant-Programme auszuweiten und dabei innerhalb der Schwellenwerte der Banca d'Italia und der Anforderungen an die Mehrwertsteuer-Gutscheinklassifizierung zu bleiben.
Aktuelle Branchenentwicklungen
- Juni 2026: Nexi gab eine Partnerschaft mit Younited bekannt, um Younited Pay Instant Credit in die Akzeptanzkanäle von Nexi in Italien zu integrieren. Die Zusammenarbeit verbindet Händler-Acquiring mit Ratenzahlungsfunktionen und unterstützt Checkout-Anwendungsfälle mit höherem Wert, bei denen Geschenkkarten und Incentive-Karten häufig mit anderen Zahlungsmitteln kombiniert werden.
- Januar 2026: Epipoli erweiterte sein digitales Gifting-Portfolio mit der Einführung einer digitalen Samsung-Geschenkkarte, die über sein Netzwerk vertrieben wird. Die Aktualisierung stärkt Epipolis Katalog für Verbraucher-Gifting und betriebliche Incentive-Programme und unterstreicht die Rolle spezialisierter Enabler bei der digitalen Distribution.
- Juli 2024: Nexi ging eine Partnerschaft mit Amazon.it ein, um BANCOMAT Pay als Zahlungsoption für E-Commerce-Käufe zu ermöglichen. Die Ergänzung eines nationalen Zahlungswegs im Checkout eines großen Online-Händlers unterstützt die breitere Einführung italienischer Zahlungsmethoden und verbessert den Weg für die Nutzung von Open-Loop- und Multi-Merchant-Gifting im Online-Handel.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Geschenkkarten und Incentive-Karten, die in Italien verwendet werden, gemessen am geladenen oder eingelösten Betrag, der letztlich über diese Prepaid-Programme für Waren und Dienstleistungen ausgegeben wird, sowohl im Bereich Verbraucher-Gifting als auch bei betrieblichen Belohnungsanwendungen.
Ausschlüsse vom Geltungsbereich: Wir schließen allgemeine Prepaid- und Reisegeldprodukte aus, die wie alltägliche Zahlungskonten und nicht als Geschenk- oder Incentive-Instrumente genutzt werden.
Übersicht der Segmentierung
- Nach Kartentyp
- Open-Loop-Karte
- Closed-Loop-Karte
- Nach Formattyp
- Digitale Karte
- Physische Karte
- Nach Verbrauchertyp
- Einzelperson (B2C)
- Unternehmen (B2B)
- Nach Vertriebskanal
- Online
- Offline
- Nach Anwendungsbranche
- Lebensmittel und Getränke
- Gesundheit, Wohlbefinden und Schönheit
- Bekleidung, Schuhwerk und Accessoires
- Unterhaltungselektronik
- Sonstige Branchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die faktische Grundlage dafür zu schaffen, wie groß das adressierbare Zahlungs- und Prepaid-Umfeld in Italien ist und wo Geschenk- und Incentive-Karten darin einzuordnen sind. Wir stützten uns auf öffentliche Quellen wie die Zahlungsstatistiken der Banca d'Italia und der EZB, Eurostat-Indikatoren zu Haushaltskonsum und Einzelhandel sowie Veröffentlichungen italienischer Regierungsbehörden oder Steuerbehörden, die die Einführung elektronischer Zahlungen und Anreize abdecken.
Daneben überprüften wir Geschäftsberichte und Investorenpräsentationen von Emittenten, Processoren und Programmanagern, die im Bereich Prepaid-Prämien aktiv sind, sowie Aktualisierungen von Branchenverbänden und seriöse Wirtschaftspresse, um Programmeinführungen und Kanalverschiebungen zu verfolgen. Zum Abgleich der Unternehmensrichtung und des grundlegenden finanziellen Kontexts nutzten wir zudem ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichtenanalyse sowie eine Patentdatenbank, um Themen wie Wallet-Verknüpfung und digitale Auslieferung plausibilitätszuprüfen. Diese Sekundärquellen sind nicht erschöpfend, und es wurden viele weitere öffentliche Dokumente verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, welcher Anteil des Prepaid-Wertes in Italien tatsächlich durch Geschenke und Incentives getrieben wird und wie sich dies nach Kanal und Käufertyp unterscheidet. Wir sprachen mit einer Mischung aus Emittenten, Programmanagern, Distributoren und großen Unternehmenskäufern und überprüften anschließend Annahmen mit Experten des Zahlungs-Ökosystems, damit Lücken in öffentlichen Daten praxisnah geschlossen werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 14% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 15% | Manager: 57% |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem nationale Zahlungs- und Verbraucherausgabensignale genutzt werden, um den Wertpool für Geschenk- und Incentive-Karten in Italien zu rekonstruieren, der dann anhand der in Interviews bestätigten Akzeptanz- und Nutzungsraten eingegrenzt wird. Um dies fundiert zu halten, werden die Gesamtsummen durch selektive Bottom-up-Prüfungen bestätigt, etwa Umsatzhinweise von Emittenten und Programmanagern, gemessene durchschnittliche Ladewerte multipliziert mit geschätzten Ausgabevolumina, und Plausibilitätsprüfungen auf Kanalebene durch Distributoren.
Zu den wichtigsten Modelleingaben zählen die Verschiebung von physischer zu digitaler Auslieferung, der Anteil von Open-Loop- gegenüber Closed-Loop-Programmen, Trends bei Unternehmens-Incentive-Budgets, die Richtung der Einzelhandels- und E-Commerce-Ausgaben sowie durchschnittliches Ladeverhalten und Breakage (sorgfältig behandelt, damit derselbe Wert nicht doppelt gezählt wird). Wo Bottom-up-Informationen unvollständig sind, skalieren wir von einer repräsentativen Gruppe ausgehend anhand von Abdeckungsquoten, die mit Branchenbefragten überprüft werden, und passen dann wieder an das an, was die makroökonomische Nachfrage realistisch stützen kann.
Für die Prognose verwenden wir vorwiegend Szenarioanalysen, da der Markt empfindlich auf Arbeitgeber-Belohnungsrichtlinien, Einzelhandelsaktionen und die Einführung digitaler Wallets reagiert, die sich schneller ändern können als langfristige Zahlungsdurchschnitte. Die Szenarien basieren auf abgestimmten Zukunftseinschätzungen von Experten zur Programm-Digitalisierung, zur Resilienz der Unternehmensnachfrage und zum regulierungsgetriebenen Zahlungsverhalten und werden dann in jährliche Wachstumspfade umgewandelt und mit historischen Bandbreiten abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation von Sekundärforschungssignalen und Interview-Feedback, gefolgt von Abweichungsprüfungen bei jedem Schritt des Modells, sodass Ausreißer erklärt statt einfach akzeptiert werden können. Wir vergleichen implizite Pro-Kopf- und Pro-Karten-Kennzahlen mit unabhängigen Zahlungs- und Konsumindikatoren und prüfen zudem, ob das Wachstum nach Kanal mit dem übereinstimmt, was die Befragten als operativ realistisch beschreiben.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten von einem weiteren Analysten überprüft, um sicherzustellen, dass Berechnungen, Annahmen und die Währungsbehandlung über die Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren regulatorischen Änderungen oder umfangreichen Programmerweiterungen. Kurz vor der Lieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Schätzung von Mordor Intelligence zum italienischen Markt für Geschenkkarten und Incentive-Karten im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geschenk- und Incentive-Karten in Italien können weit voneinander abweichen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Marktwert zählt und wie er wiederaufladbares Prepaid, wallet-verknüpfte Guthaben und Breakage behandelt. Die Tabelle zeigt eine Streuung, die hauptsächlich durch Umfangsentscheidungen bedingt ist und dadurch, ob der Wert bei Ausgabe, bei Aufladung oder bei Einlösung gemessen wird.
Die Tabelle zeigt, dass die größte Abweichung darauf zurückgeht, was im Bereich allgemeiner Prepaid- und Mehrzweck-Zahlungsprodukte einbezogen wird: Im Modell von Mordor Intelligence ist der Markt auf Geschenkkarten- und Incentive-Karten-Programme beschränkt, die für Gifting und Belohnungen genutzt werden, und alltägliche Prepaid-Kontoausgaben, die nicht mit diesen Programmen verbunden sind, werden nicht mitgezählt. Unterschiede zeigen sich auch, wenn einige Schätzungen aggressive Annahmen zur digitalen Beschleunigung anwenden, ohne die durchschnittliche Ladegröße und das Einlöseverhalten erneut zu überprüfen, oder wenn ältere FX-Zeitpunkte und Aktualisierungszyklen die Basiswerte des Vorjahres unverändert lassen, obwohl sich die betriebliche Incentive-Nachfrage verändert hat.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,70 Mrd. USD (2025) | |
| Branchenverband A | 8,10 Mrd. USD (2025) | Spiegelt häufig eine breitere Interpretation von Prepaid und Gutscheinen wider, bei der Teile allgemeiner Prepaid- und Mehrzweck-Guthaben in die Gesamtsumme einfließen können, was den reinen Geschenk- und Incentive-Karten-Pool aufbläht. |
| Fachzeitschrift B | 5,90 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann sich auf ausgewiesene Ausgabewerte stützen, ohne vollständig für nicht eingelöste Guthaben und sich verändernde durchschnittliche Ladegrößen zu bereinigen, was den vergleichbaren, ausgabenbezogenen Marktwert unterschätzen kann. |
Über alle drei Zahlen hinweg besteht die praktische Erkenntnis darin, dass Umfang und Zeitpunkt der Wertmessung den größten Teil der Abweichung erklären, mehr als rechnerische Unterschiede. Indem die Annahmen an beobachtbare Nachfragesignale wie Ausgabenrichtung, Programmmix und Ladeverhalten gebunden bleiben, bleibt die Schätzung nachvollziehbar und kann bei veränderten Rahmenbedingungen wiederholt und einem Stresstest unterzogen werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Geschenkkarten und Anreizkarten in Italien?
Der Markt steht im Jahr 2026 bei 7,22 Milliarden USD und soll bis 2031 mit einer CAGR von 7,76 % einen Wert von 10,49 Milliarden USD erreichen.
Welcher Kartentyp wächst am schnellsten?
Open-Loop-Produkte zeigen mit einer prognostizierten CAGR von 8,94 % bis 2031 den stärksten Schwung, da Verbraucher nach der Flexibilität bei mehreren Händlern suchen.
Warum gewinnen Unternehmens-Geschenkkarten an Bedeutung?
Italienische Unternehmen nutzen eine 30-prozentige Steuergutschrift auf elektronische Gebühren und schätzen Geschenkkarten als steuerlich effiziente, flexible Mitarbeitervergütung, was eine CAGR von 9,45 % im Unternehmenssegment antreibt.
Wie wichtig sind digitale Geschenkkarten in Italien?
Digitale Formate wachsen mit einer CAGR von 12,43 %, angetrieben durch Geldbörsenintegration, sofortige Lieferung und Nachhaltigkeitspräferenzen, obwohl physische Karten den Gesamtausgabenanteil weiterhin dominieren.
Was sind die Hauptrisiken für Herausgeber?
Zunehmender Betrug, strengere Anforderungen an Geldwäschebekämpfung und Kunden-Identifikationspflichten sowie Bruchverluste bei gesättigten Closed-Loop-Beständen belasten die Margen und die betriebliche Komplexität.
Welche Regionen bieten die größten Expansionsmöglichkeiten?
Norditalien führt bei den Ausgaben, aber die südlichen Regionen bieten erhebliches Aufwärtspotenzial, da Steueranreize und Bildungsmaßnahmen bargeldorientierte Händler zur Akzeptanz digitaler Geschenkkarten bewegen.
Seite zuletzt aktualisiert am:



