
ヘルスケアにおけるITSM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 3.32 十億米ドル |
| 成長率 (2026 - 2031) | 17.51 % |
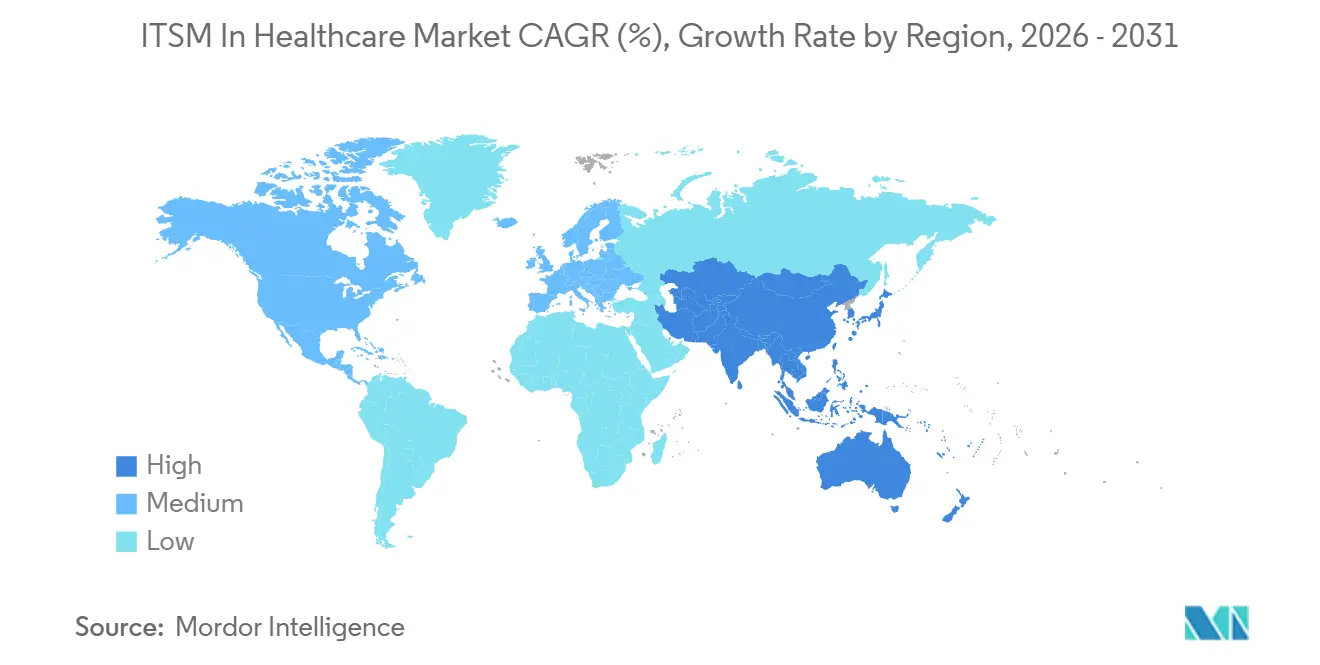
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
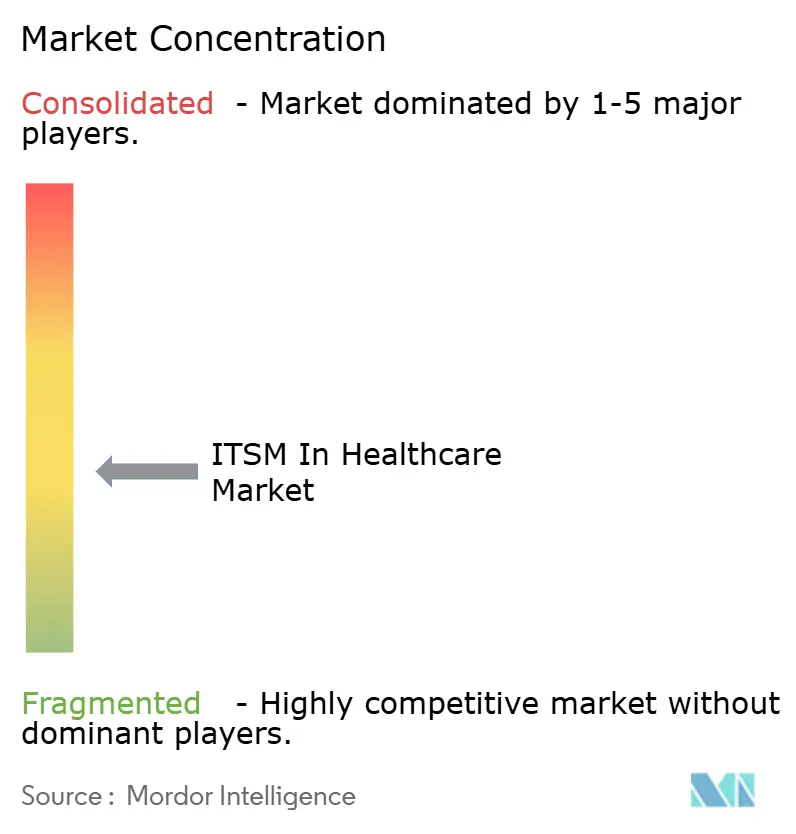
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヘルスケアにおけるITSM市場分析
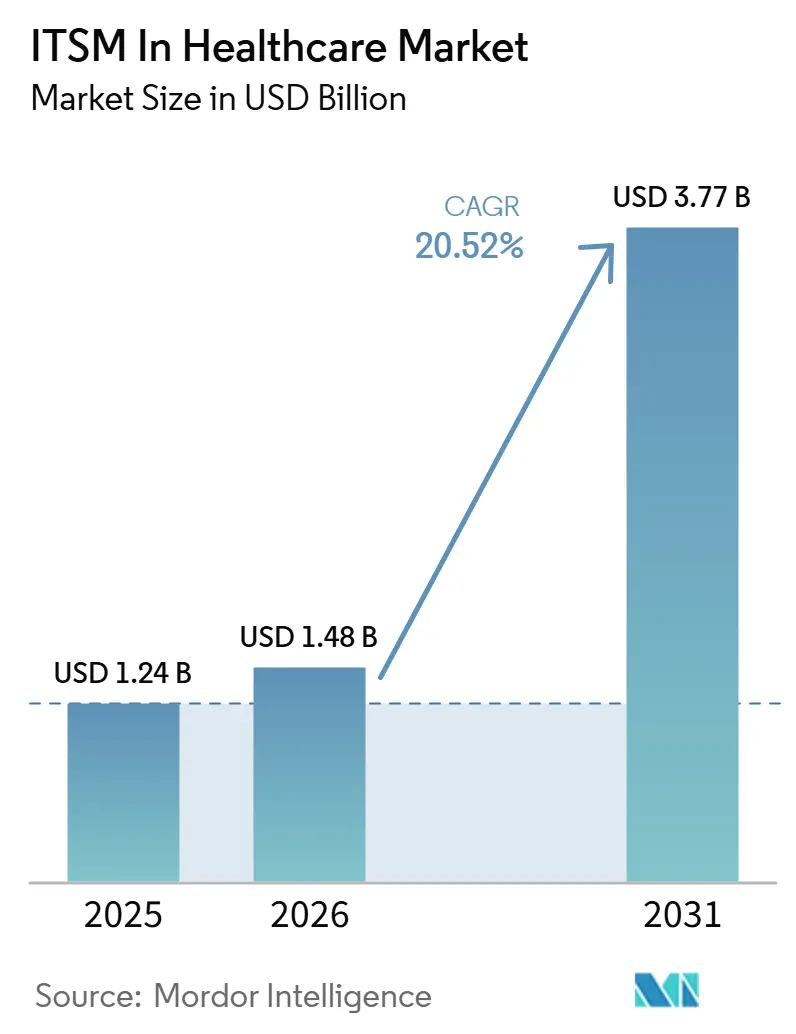
ヘルスケアにおけるITSM市場規模は、2025年の1.24 ビリオン 米ドルおよび2026年の1.48 ビリオン 米ドルから、2031年までに3.32 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 17.51%を記録すると予測されています。ヘルスケアITの環境が臨床ケアとより密接に連携するようになり、EHRプラットフォームが請求ツール、診断システム、医療機器、およびアイデンティティシステムを一つの運用環境内で接続するようになったことで、市場は拡大しています。このような広範なテクノロジーフットプリントにより、ダウンタイムの許容が困難になっています。レコードが利用不能になったり、インターフェースに障害が発生したりすると、ケアの提供が中断され、ワークフローが遅延し、規制上のリスクが高まる可能性があるためです。ヘルスケアにおけるITSM市場は、クラウド利用の拡大、AI支援サポートへの需要の高まり、および定型的な問題に対するガバナンスに基づくセルフサービスへのシフトからも恩恵を受けています。競は二つの方向で進んでおり、大規模なワークフロープラットフォームがヘルスケア固有の機能を追加する一方、AIに特化したベンダーが解決速度と自動化の深度で競い合っています。予算管理とレガシーシステムの統合が一部の導入を依然として遅らせていますが、インシデント管理、サービス継続性、および監査可能性が臨床業務の不可欠な要素となっているという事実により、ヘルスケアにおけるITSM市場は引き続き支持されています。
主要レポートのポイント
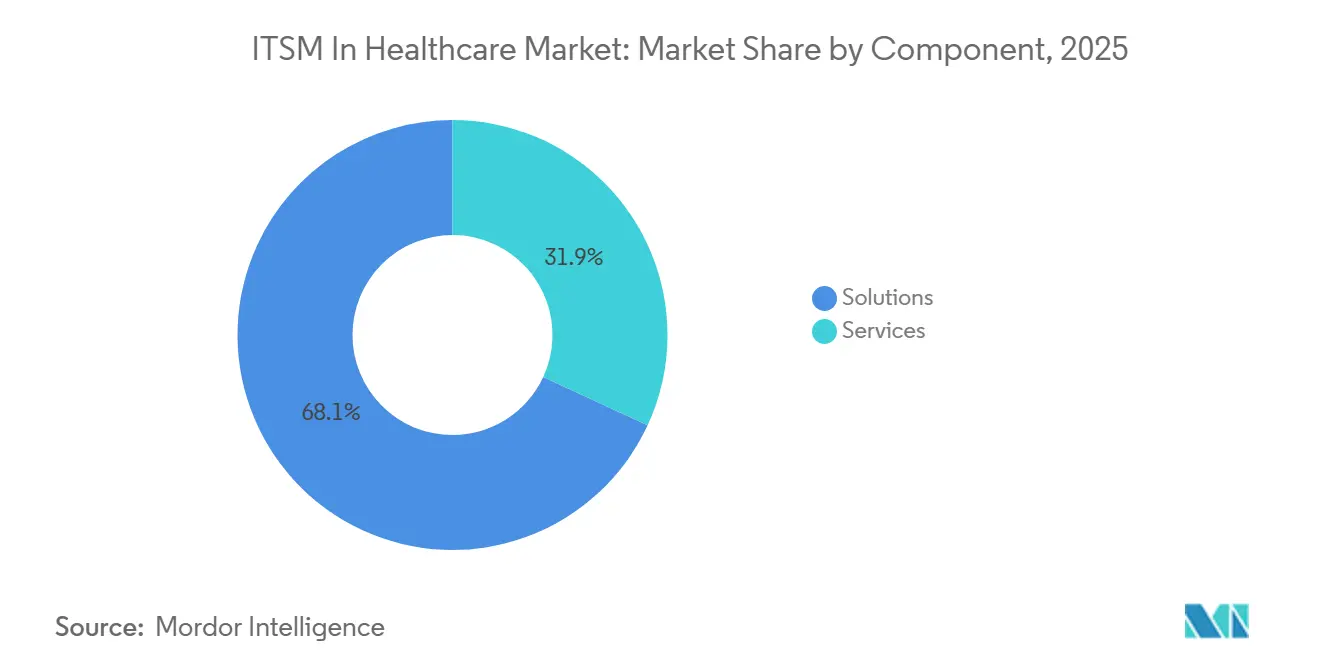
- コンポーネント別では、ソリューションが2025年のヘルスケアにおけるITSM市場シェアの68.10%を占め、サービスは2031年までに19.10%のCAGRで拡大する見込みです。
- デプロイメント別では、クラウドが2025年に78.35%のシェアを占め、クラウドは2031年までに18.78%のCAGRで最も速い成長を記録する見込みです。
- アプリケーション別では、サービスデスクおよびインシデント管理が2025年に32.70%のシェアを獲得し、ナレッジ管理は2031年までに18.10%のCAGRで成長する見込みです。
- 企業規模別では、大企業が2025年に65.50%のシェアを占め、中小企業は2031年までに19.35%の最高CAGRを記録する見込みです。
- 地域別では、北米が2025年に46.10%のシェアを占め、アジア太平洋地域は2031年までに19.45%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子カルテワークフローの複雑性の増大 | +3.5% | 北米、欧州、アジア太平洋地域のコア市場 | 中期(2〜4年) |
| テレヘルスおよびリモートケアの拡大 | +3.0% | 北米、アジア太平洋地域、欧州への波及 | 短期(2年以内) |
| 臨床業務に対するサイバーセキュリティおよびランサムウェアの圧力 | +2.5% | 北米、欧州、中東・アフリカでの早期成長 | 短期(2年以内) |
| 患者に重大な影響を与える環境におけるITインシデント解決の迅速化ニーズ | +2.0% | グローバル | 中期(2〜4年) |
| EHR、医療機器、アイデンティティシステム間の相互運用性の要求 | +1.5% | 北米およびEU、アジア太平洋地域への波及 | 長期(4年以上) |
| 臨床サポートチームのためのAIを活用したサービス自動化 | +1.2% | グローバル、北米およびアジア太平洋地域での早期成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子カルテワークフローの複雑性の増大
EHRプラットフォームは現在、スタンドアロンの記録システムではなく統合ハブとして機能しており、その変化によりヘルスケアにおけるITSM市場内に新たなサービス依存関係が生まれ続けています。医療機器、テレヘルスツール、アイデンティティシステム、請求プラットフォーム、およびイメージング環境への各接続は、サポートチームが監視・解決しなければならない新たな障害ポイントを生み出しています。これにより、サービス層自体がより重要になっています。ルーティングエラー、アクセス問題、またはインターフェースの障害は、オフィスの生産性だけでなく、臨床業務に影響を与える可能性があるためです。ONCは2025年7月にUSCDIバージョン6を通じてデータ交換フレームワークを再度拡張し、クロスシステム交換のための新たな標準化要素を追加し、ヘルスケアITチームのガバナンス業務を拡大しました[1]。その結果、ヘルスケアにおけるITSM市場は、より大規模で相互接続されたデジタルケア環境を管理する必要性から恩恵を受けています。
テレヘルスおよびリモートケアの拡大
テレヘルスはヘルスケアにおけるITSM市場のサポート負担を変化させました。ケアが通常のITスタッフの勤務時間外でも継続されるようになったためです。バーチャル診察、遠隔モニタリング、および分散したアクセスポイントにより、サービスチームが可用性を維持しなければならないデバイス、ポータル、およびユーザーアイデンティティの数が増加しています。CMSは2026年医師報酬スケジュールにおいて遠隔患者モニタリングの請求および文書化ルールを簡素化し、外来および慢性疾患ケアの現場での接続ケアツールの広範な展開を支援しています。HHSはまた、連邦認定医療センターの音声のみのサービスや広範な遠隔地資格を含む主要なテレヘルスの柔軟性を2027年12月31日まで延長しました。これは、ヘルスケアにおけるITSM市場が、一つのポータル障害やアクセスエラーが複数の場所の患者に同時に影響を与える可能性があるケアモデルにサービスを提供していることを意味します。
臨床業務に対するサイバーセキュリティおよびランサムウェアの圧力
サービス中断が患者および法令遵守上の影響をもたらすため、ヘルスケアプロバイダーはより迅速な検出、封じ込め、およびエスカレーションを必要としており、サイバーリスクがヘルスケアにおけるITSM市場の需要を強化しています。障害後のシステム復旧だけでなく、資産の可視性、エンドポイントの隔離、インシデントの分類、および通知手順のためのガバナンスされたワークフローも必要とされているため、圧力はもはやシステム復旧に限定されていません。HHS OCRは2025年1月にHIPAAセキュリティ規則の大幅な更新を提案し、多要素認証、暗号化、セグメンテーション、および年次侵入テストなどの項目をより厳格なコンプライアンス体制に移行させることを求めました。ServiceNowによる2026年4月のArmis買収完了も、ベンダー戦略の方向性を示しており、臨床業務に近い医療機器、IoTエンドポイント、およびOT資産全体のリアルタイム可視性への注目が高まっています。これらの変化が重なり、ヘルスケアにおけるITSM市場は基本的なチケット管理ではなく、セキュリティを意識したサービスワークフローへと向かっています。
患者に重大な影響を与える環境におけるITインシデント解決の迅速化ニーズ
臨床ダウンタイムは現在、直接的な運用上の影響をもたらすため、インシデント対応速度がヘルスケアにおけるITSM市場の中心であり続けています。病院は、リクエスト、承認、エスカレーション、およびサービスの引き継ぎを一つのシステムで部門横断的に追跡できるよう、構造化されたワークフローを通じてダウンタイム手順を正式化しています。ServiceNowの2026年第1四半期ヘルスケアオペレーションリリースでは、生体医療、施設、環境サービス、およびITチーム全体にわたるAIエージェントのトリアージ、ルーティング、およびリクエスト追跡が追加されました。このような共有された運用記録は、臨床環境でのサポート問題が機器へのアクセス、スタッフのワークフロー、または病室の準備状況に影響を与え始めると、一つの部門内に留まることがほとんどないため、重要です。したがって、ヘルスケアにおけるITSM市場は、より迅速な解決がケアの提供時点でのサービス継続性を支援するという考えを中心に拡大しています。
制要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プロバイダーおよびペイヤーのITモダナイゼーションにおける予算制約 | -2.5% | グローバル | 短期(2年以内) |
| レガシー病院システムとの統合の複雑性 | -2.0% | 北米、欧州 | 中期(2〜4年) |
| 規制およびデータプライバシーのコンプライアンス負担 | -1.5% | 北米およびEU、アジア太平洋地域での早期成長 | 長期(4年以上) |
| 臨床医および生体医療チームの変化への抵抗 | -1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロバイダーおよびペイヤーのITモダナイゼーションにおける予算制約
モダナイゼーションの必要性が明確であっても、予算規律はヘルスケアにおけるITSM市場の実質的な制約として残っています。多くのプロバイダーは、インシデントおよびリクエストモジュールから始め、資産、変更、ナレッジ管理などのより広範な機能を後回しにするなど、段階的に展開を進めています。このアプローチは短期的な支出を抑制するのに役立ちますが、プラットフォーム全体の採用を遅らせ、ベンダーの収益をより長いサイクルに分散させます。サイバーセキュリティ、インフラの刷新、および臨床ソフトウェアプロジェクトが同じ資金プールから資金を調達している場合、圧力はさらに強まります。その結果、ヘルスケアにおけるITSM市場は、フルスイートの置き換えではなく、段階的な採用を通じて成長することが多くなっています。
レガシー病院システムとの統合の複雑性
多くのプロバイダー環境が、最新のAPIファーストプラットフォームに容易に適合しない古いインターフェースや部門別ツールを中心に構築されているため、レガシー病院システムは依然としてヘルスケアにおけるITSM市場の成長を遅らせています。病院がレガシー臨床アプリケーション、生体医療機器、および過去のワークフローを統合されたサービス層に接続する必要がある場合、統合作業はそれ自体が独立したプログラムになることがあります。多くの場合、組織はそれらの古いシステムが廃止されるか、新しいアーキテクチャに移行されるまで、並行したサポートプロセスを維持しなければなりません。これにより、販売サイクルが延び、初期の契約範囲が縮小し、企業全体の変革よりも段階的な展開が優先されます。したがって、ヘルスケアにおけるITSM市場は、コアとなる臨床モダナイゼーションがまだ進行中の病院においては、より長い道のりに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが主導し、サービスが加速ソリューションは2025年のヘルスケアにおけるITSM市場シェアの68.10%を占め、ヘルスケアワークフロー、監査証跡、および統合コネクタをすでに含むソフトウェアプラットフォームへの強い選好を反映しました。大規模な医療システムは、臨床および管理環境が断片化されたポイントツールで管理するには広すぎるため、これらのプラットフォームを好んできました。リード位置はまた、購入者がインシデント、サービスリクエスト、デバイスの可視性、およびワークフローの説明責任のためのガバナンスされたフレームワークをますます求めていることを示しています。ヘルスケアにおけるITSM市場では、この選好が、顧客にコアプロセスをゼロから構築させることなく、事前設定された機能を提供できるベンダーを支持しています。
サービスは2031年までに19.10%のCAGRで拡大す見込みであり、同じ市場内の異なる成長層を示しています。内部チームが多くのデジタル優先事項にわたって手一杯になっているため、より多くのヘルスケア組織が設定、最適化、展開シーケンス、および展開後サポートについて外部の支援を求めるようになっています。これは、プラットフォームのライセンスを取得できても、ワークフローやナレッジコンテンツを自力で継続的に調整できないプロバイダーにとって特に重要です。時間の経過とともに、ヘルスケアにおけるITSM市場では、より多くの自動化とAIベースの機能によりプラットフォームの複雑性が増すにつれて、サービスの重要性が高まる可能性があります。
デプロイメント別:
クラウドがヘルスケアのITSMインフラを統合クラウドは2025年に78.35%のシェアを獲得し、ヘルスケアにおけるITSM市場のデプロイメント需要の明確な中心となりました。マルチサイトのプロバイダーグループは、各サイトでローカルリリース管理の負担を負うことなく、病院、クリニック、リモートケア施設、およびパートナーロケーションをカバーできる単一のサービス環境から恩恵を受けています。クラウド提供はまた、分散したケアネットワーク全体でのAIツール、ワークフローの更新、およびセルフサービスの変更の迅速な展開を支援します。これにより、クラウドは、一つの運用モデルでスケーラビリティとガバナンスを求める多くのヘルスケア顧客にとって実質的なデフォルトとなっています。
クラウドはまた、ヘルスケア組織がサービス運用をモダナイズするにつれて、2031年までに18.78%のCAGRで成長し、そのリードを強化する見込みです。同時に、データレジデンシー、主権管理、または隔離された臨床ネットワークがアーキテクチャの選択を形成する場合、オンプレミスおよびハイブリッドモデルは引き続き関連性を持ちます。Ivantiの2026年1月のNeurons向けSovereign Edition EUは、ベンダーが依然として、より強力な監査可能性と場所管理を必要とする規制された環境向けに設計された製品に価値を見出していることを示しています。そのため、クラウドがリードし続けているにもかかわらず、ヘルスケアにおけるITSM市場は完全に均一なデプロイメントモデルに向かっているわけではありません。
アプリケーション別:
インシデント管理が需要を支え、ナレッジツールが急増サービスデスクおよびインシデント管理は2025年に32.70%のシェアを占め、ヘルスケアにおけるITSM市場全体のアプリケーション需要の中心に位置し続けました。ダウンタイムの削減がITパフォーマンスと臨床継続性の間の最も明確なつながりを提供するため、プロバイダーはこの分野を優先し続けています。資産・構成管理、変更・リリース管理、およびサービスリクエスト管理はすべて価値を付加しますが、依然としてインシデントコアを中心に構築される傾向があります。実際には、市場はサービス中断を迅速に分類、ルーティング、解決する必要性によって支えられています。
ナレッジ管理は2031年までに18.10%のCAGRで拡大する見込みであり、サポートモデルが静的なドキュメントを超えて進化していることを示しています。ヘルスケア組織は、チケットが作成される前にスタッフが一的な問題を解決するのに役立つ、検索可能でガバナンスされたナレッジ層にますます価値を置いています。2026年4月にJMIR Medical Informaticsに掲載された研究では、シュレスヴィヒ=ホルシュタイン大学病院の統合ナレッジプラットフォームが、健康および研究情報へのアクセスを調和させることで、部門間の冗長なサポートエスカレーションを削減したことが明らかになりました。この方向性は、ナレッジが独立した参照ライブラリではなく、運用サポートの一部となっているため、ヘルスケアにおけるITSM市場を強化しています。
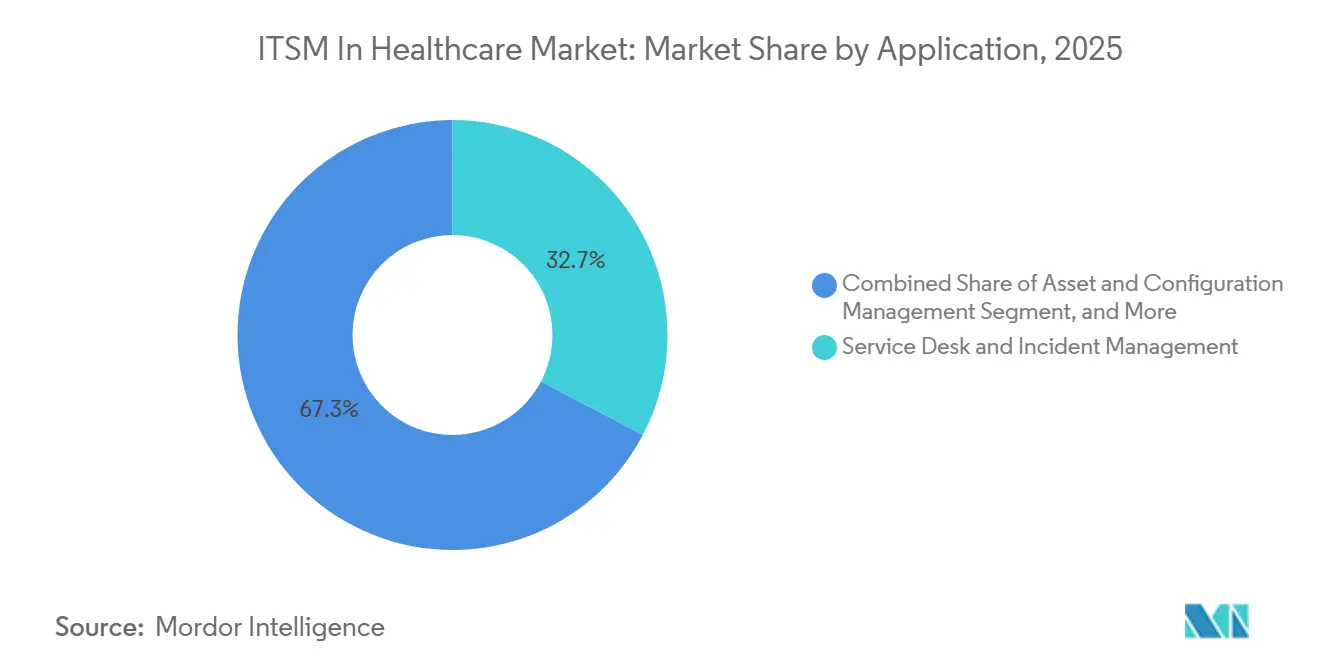
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業が支出を支え、中小企業がギャップを縮小大企業は2025年に65.50%のシェアを占め、ヘルスケアにおけるITSM市場内での高い支出能力と広範な運用範囲を反映しました。マルチ病院システム、学術医療センター、および統合されたペイヤー・プロバイダーグループは、大規模なアプリケーション資産、大規模なエンドポイント群、および広範な変更管理要件を管理しています。これらの条件は、小規模な組織が通常吸収できるよりも高い契約価値を持つマルチモジュール展開を支援します。また、大企業は、スケールとヘルスケアへの対応力を証明したいベンダーにとっての主要なリファレンス顧客となっています。
中小企業は2031年までに19.35%のCAGRで成長する見込みであり、市場が従来の大規模システムベースを超えて拡大していることを示しています。SaaS提供、より迅速な展開モデル、およびシンプルな価格設定が採用障壁を下げるにつれて、コミュニティ病院、外来グループ、および専門クリニックがアクセスを得るようになっています。FreshworksとUnisysは2025年2月に戦略的リセラー関係を発表し、Freshserviceをグローバルクライアント向けの迅速な展開オプションとして位置づけ、中堅市場の購入者にアピールする展開タイミングを提供しました[2]。この拡大する基盤は、以前はエンタープライズサービス管理をコストが高すぎるか複雑すぎると見なしていたプロバイダーの間で需要を開拓することにより、ヘルスケアにおけるITSM市場を支援しています。
地域分析
北米の医療におけるITSM市場
北米は2025年に医療におけるITSM市場シェアの46.10%を占め、最大の地域貢献者としての地位を維持した。同地域は、成熟したエンタープライズソフトウェア調達、大規模な統合デリバリーネットワーク、および構造化されたサービス管理に明確な運用目的を与えるコンプライアンス環境の恩恵を受けている。ONCの2025年7月のUSCDIバージョン6リリースにより標準化された交換要素が拡張され、ガバナンスニーズが内部ITのみに留まらず、接続されたアプリケーション環境全体へとさらに押し広げられた[3]。こうした背景は、米国およびカナダ全体にわたる医療におけるITSM市場を引き続き支えている。
アジア太平洋の医療におけるITSM市場
アジア太平洋地域は2031年までに19.45%のCAGRで成長すると予測されており、医療におけるITSM市場規模の構成において最も急速に拡大する地域セグメントとなっている。日本は基盤インフラの整備サイクルを進めており、2026年5月に富士通とIBM Japanが発表した医療向けソブリンクラウド連携は、地域の医療システムがより大規模なサービス管理展開に必要なクラウド基盤を構築していることを示した[4]。インドは異なる道筋をたどっており、政府主導のデジタルヘルスプログラムが、公的および民間の医療現場全体にわたる記録、ポータル、および接続されたワークフローの初回導入を推進している。中国は、サイバーセキュリティ要件と病院近代化基準を通じてさらなる需要層を加えており、ガバナンスの効いた運用サポートの必要性を高めている。これらの国別パターンを総合すると、アジア太平洋地域が医療サービス管理の将来的なアドレサブルベースを拡大し続けている理由が明らかになる。
EMEAおよび南米の医療におけるITSM市場
欧州は、病院の近代化がローカルコンプライアンス、ローカライゼーション、および移行需要と並行して進んでいるため、より慎重な立場を占めている。同地域では依然として意義ある導入が見られ、Matrix42やKIX Service Softwareなどの専門ベンダーは、実装適性が重要な医療分野において、地域密着型プラットフォームが持続的なポジションを構築できることを示している。南米は導入の初期段階にあり、民間病院グループが臨床IT管理ツールへの投資を進めるブラジルとアルゼンチンが主な成長拠点となっている。中東およびアフリカでは、湾岸地域のスマートホスピタルプログラムとテレヘルス主導のデリバリーモデルが、公的および官民連携の医療現場においてクラウドベースのサービス管理に対する初期需要を生み出している。
競合環境
ヘルスケアにおけるITSM市場はエンタープライズ層において中程度に断片化されており、ServiceNowはヘルスケアおよびライフサイエンスのサービス管理オファリング、広範な統合の深度、および確立されたコンプライアンス体制を通じて強力なポジションを維持しています。2026年4月のArmis買収完了により、そのポジションは医療機器、IoTエンドポイント、およびOTシステムのサイバー資産可視性にまで拡張れました。これらは多くの従来のサービス管理環境における重要なギャップです。Freshworksも2026年5月にFreshserviceにFreddy AIエージェントスタジオとMCPゲートウェイを導入し、シンプルなセットアップと迅速な展開を重視する購入者を対象としてこの分野への参入を強化しました。Ivantiは2026年4月にNeurons AIセルフサービスエージェントの管理下リリースを通じて圧力を加え、一般的なITSMタスクの自律的な処理に焦点を当てました。これらの動きは、ヘルスケアにおけるITSM市場がプラットフォームの幅と同様に自動化の品質でも競争していることを示しています。
2026年6月のBMC HelixのMontagu Private Equityの下での独立したServiceOpsエンティティへの分離は、市場が広範な既存プレイヤーとより特化した専門家に分かれつつあることを示しました。これはヘルスケア購入者にとって重要です。プラットフォームの拡張と目的に特化した拡張が、同じ決定ではなく、異なる購入経路になりつつあるためです。ガバナンスされたヘルスケアナレッジ管理にはホワイトスペースの機会が残っており、コンプライアンスが重い臨床ワークフロー向けに設計されたドメイン調整済みのAI検索可能なサポート層を提供するベンダーはまだほとんどいません。Aiseraの2025年のビジョナリーとしての位置づけと、調整されたAIエージェントアーキテクチャの拡張がその方向性を支持しています。
この分野は依然として広く、病院、クリニック、およびペイヤーと連携した環境全体のすべての購買パターンを単一のベンダーが決定するには至っていません。大規模プラットフォームプロバイダーは、スケール、統合、およびクロスファンクショナルなワークフローが最も重要な場所でリードし、小規模でAIネイティブなプレイヤーは、展開速度や解決ベースの価値が重要な場所で勝つことができます。これにより、ヘルスケアにおけるITSM市場はエンタープライズおよび中堅市場の顧客グループの両方で活発であり続けています。また、競争がコンプライアンスの準備、ヘルスケアワークフローの適合性、自動化の深度、およびサービスの摩擦を増やすことなく分散したケア業務をサポートする能力を中心に展開し続けている理由も説明しています。
ヘルスケアにおけるITSM産業リーダー
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Corporation Plc
-
Ivanti, Inc.
-
Freshworks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアにおけるITSM市場 このレポートでカバーされる企業
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Corporation Plc
- Ivanti, Inc.
- Freshworks Inc.
- 4me (Xurrent)
- IBM Corporation
- ManageEngine
- Nexthink
- SolarWinds Corporation
- EasyVista, Inc.
- TOPdesk Nederland B.V.
- Matrix42 AG
- SysAid Technologies Ltd.
- Aisera, Inc.
- Zendesk, Inc.
- IFS AB
- InvGate S.A.
- Halo Service Desk
- SymphonyAI
最近の産業開発事情 ヘルスケアにおけるITSM市場
- 2026年5月:Freshworksは年次カンファレンスRefresh 2026にいて、Freddy AIエージェントスタジオとFreshserviceへのMCPゲートウェイを発表し、ノーコードのエージェント型AIビルダーをFreshserviceに直接組み込みました。このリリースは、2026年初頭に買収したFireHydrantのインシデント管理機能も統合し、ITSM、IT資産管理、およびインシデント対応業務を単一のデータ層に統合することで、複数のポイントソリューションを管理する中堅市場のヘルスケア組織が直面する統合オーバーヘッドを削減します。
- 2026年4月:ServiceNowは、医療機器、IoT、およびOTエンドポイントに特化したカバレッジを持つサイバーエクスポージャー管理企業Armisの77.5 ビリオン 米ドルの買収を完了しました。この取引により、ServiceNowのヘルスケアにおけるセキュリティおよびリスク管理の対応可能市場が3倍以上に拡大し、FDAの包括的な医療機器サイバーセキュリティガバナンスへの推進に直接対応し、医療システムにITサービス管理と臨床資産のサイバーリスク優先順位付けのための単一プラットフォームを提供します。
- 2026年4月:Ivantiは、初の完全自律型ITSMソリューションであるNeurons AIセルフサービスエージェントを管理下でリリースしました。ペルソナベースのエージェントを備えたIvantiの会話型AIフレームワーク上に構築されたこのリリースは、EHRアクセスリクエストの解決や大規模な分散エンドポイント資産を管理する臨床ITチームにとって重要な課題であるマルチサイトデバイスプロビジョニングなど、ヘルスケアのユースケースを対象としています。
- 2025年12月:ServiceNowはMoveworksの28.5 ビリオン 米ドルの買収を完了し、フロントエンドのエージェント型AIとエンタープライズ検索をプラットフォームに追加しました。この買収により、ServiceNowの臨床スタッフのセルフサービス機能が強化され、従業員がMicrosoft Teamsや従業員ポータルでの自然言語インタラクションを通じてITリクエストを解決できるようになり、ITSMチケット量が削減され、臨床ITチームがより重篤なインシデント管理に集中できるようになります。
グローバルヘルスケアにおけるITSM市場レポートの範囲
ヘルスケアにおけるITサービス管理は、電子カルテ(EHR)、遠隔医療、臨床システム、イメージング、およびポイントオブケアデバイスを支えるITサービスのエンドツーエンドの管理、ガバナンス、および継続的改善に取り組み、可用性、データセキュリティ、および患者の安全を優先します。
ヘルスケアにおけるITSM市場レポートは、コンポーネント(ソリューションおよびサービス)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、アプリケーション(サービスデスクおよびインシデント管理、資産・構成管理、変更・リリース管理、サービスリクエスト管理、ナレッジ管理、その他のアプリケーション)、企業規模(大企業および中小企業(SME))、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| サービスデスクおよびインシデント管理 |
| 資産・構成管理 |
| 変更・リリース管理 |
| サービスリクエスト管理 |
| ナレッジ管理 |
| その他のアプリケーション |
| 大企業 |
| 中小企業(SME) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| アプリケーション別 | サービスデスクおよびインシデント管理 | ||
| 資産・構成管理 | |||
| 変更・リリース管理 | |||
| サービスリクエスト管理 | |||
| ナレッジ管理 | |||
| その他のアプリケーション | |||
| 企業規模別 | 大企業 | ||
| 中小企業(SME) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
ヘルスケアにおけるITSMの現在および予測される価値は?
ヘルスケアにおけるITSM市場規模は2026年に1.48 ビリオン 米ドルであり、CAGR 17.51%で2031年までに3.77 ビリオン 米ドルに達する見込みです。
ヘルスケアITサービス管理への支出をリードするコンポーネントはどれですか?
ソリューションは2025年に68.10%のシェアで市場をリードしました。プロバイダーがカスタム重視の展開よりも事前設定されたプラットフォームを好んだためです。
この分野でクラウドデプロイメントが採用をリードしている理由は何ですか?
クラウドは2025年に78.35%のシェアを占めました。医療システムが病院、クリニック、リモートケア施設、およびパートナー環境全体で一つのサービス層を求めているためです。
最も急速に成長しているアプリケーション分野はどれですか?
ナレッジ管理は最も急速に成長しているアプリケーションであり、AIを活用したセルフサービスとガバナンスされたサポートコンテンツに牽引され、2031年までに18.10%のCAGRを記録しています。
最も急速に拡大している顧客グループはどれですか?
中小企業は、SaaS提供、迅速な実装、および容易な価格設定が採用障壁を下げるにつれて、2031年までに19.35%のCAGRで成長する見込みです。
最も強い成長見通しを提供する地域はどこですか?
アジア太平洋地域は、デジタルヘルスプログラム、主権クラウド投資、および病院モダナイゼーションが新たな展開需要を生み出すにつれて、2031年までに19.45%のCAGRで拡大する見込みです。