
BFSIにおけるITSM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.16 十億米ドル |
| 市場規模 (2031) | 6.55 十億米ドル |
| 成長率 (2026 - 2031) | 15.71 % |
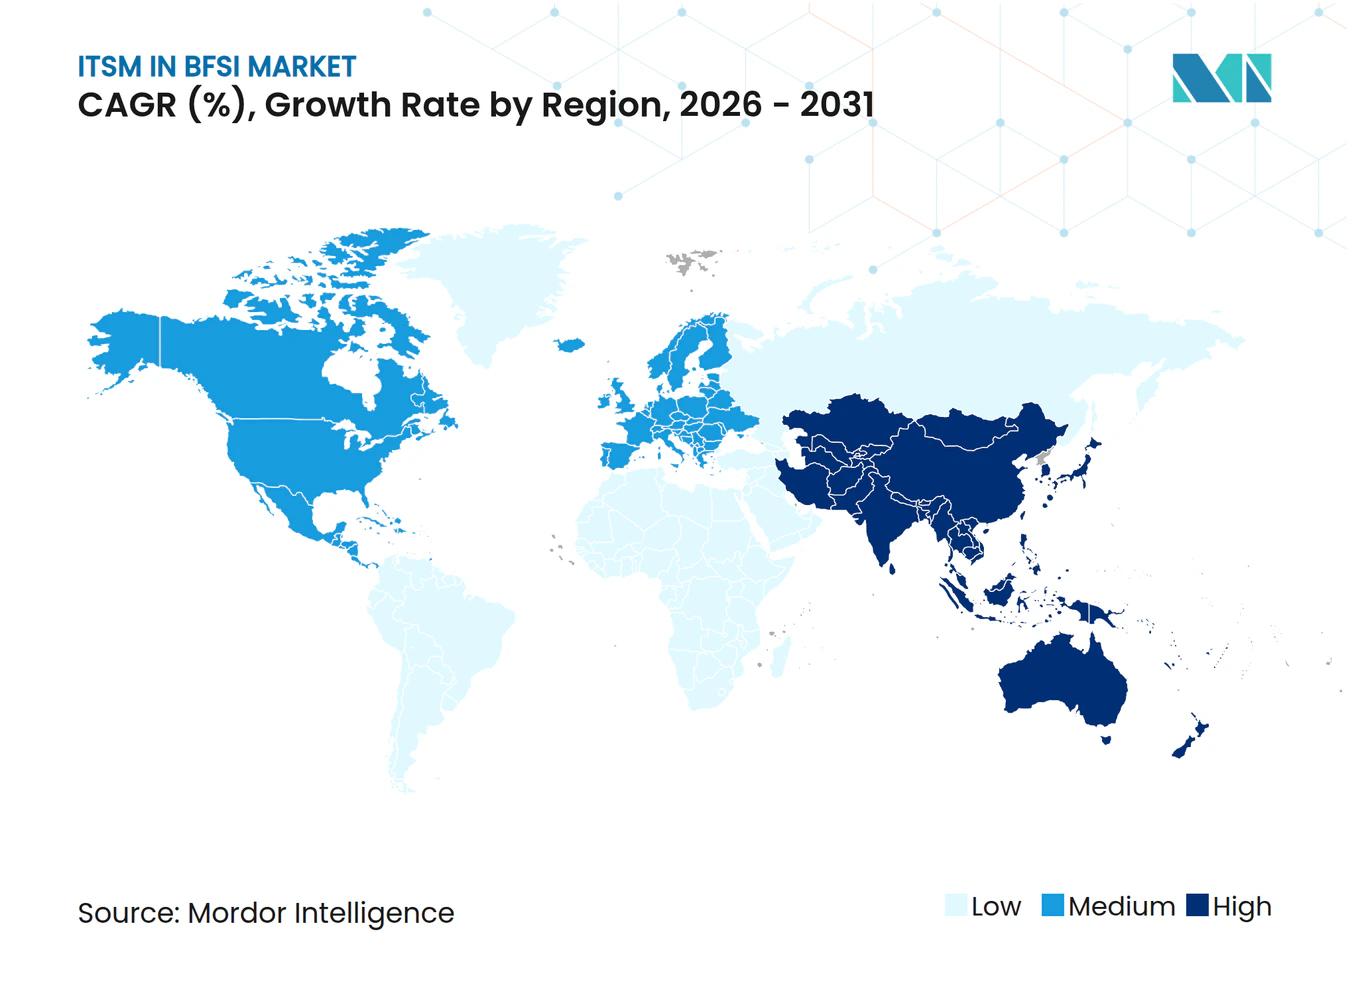
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるBFSIにおけるITSM市場分析
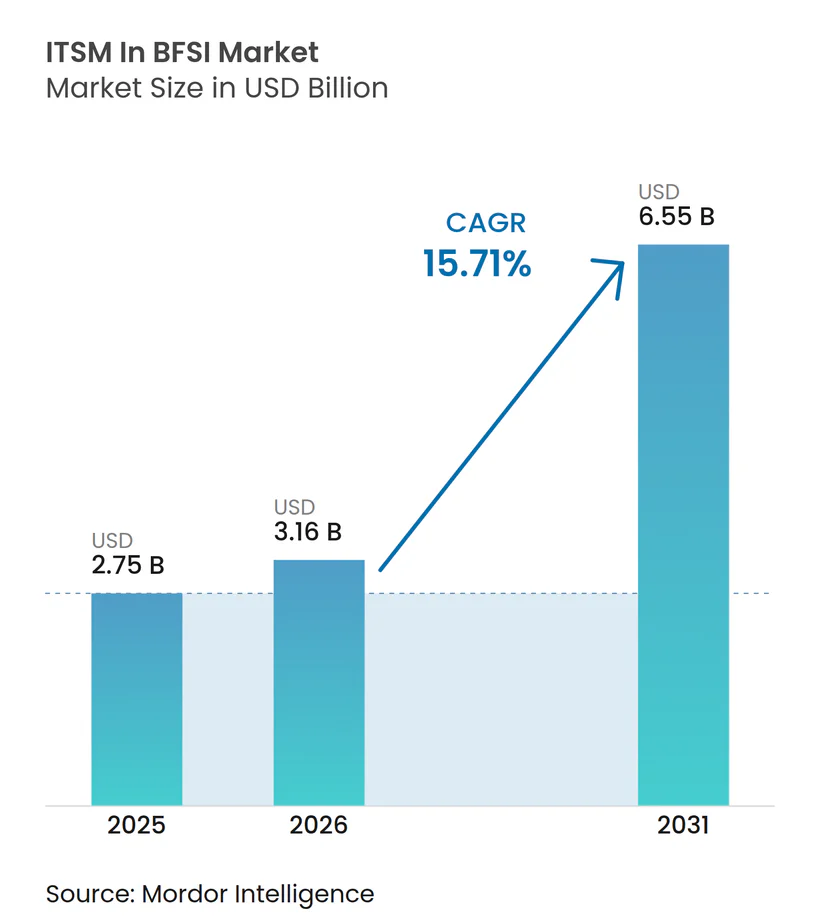
BFSI市場におけるITSMの市場規模は、2025年に27.5億米ドル、2026年に31.6億米ドルと予測され、2031年までに65.5億米ドルに達し、2026年から2031年にかけてCAGR 15.71%で成長する見込みです。BFSI市場におけるITSMは、銀行、保険会社、および金融インフラプロバイダーがサービス管理を運用レジリエンス、監査対応、およびテクノロジーリスクのより厳格な監視と整合させるにつれて前進しています。BFSI市場におけるITSMは、インシデント対応におけるAIの幅広い活用からも支持を得ており、これは機関が証拠の追跡可能性や内部統制を損なうことなく、より迅速な解決を期待するようになっているためです。クラウドデリバリーは、管理されたアップグレードが機関のワークフロー、レポートテンプレート、およびコンプライアンス記録を急速に変化する規制環境全体で最新の状態に保つのに役立つため、BFSI市場におけるITSMを強化しています。BFSI市場におけるITSMのベンダーは、モジュールの基本的な幅よりも、ワークフローの品質、AIガバナンス、およびサービス運用をリスク、コスト、サードパーティ監視と接続する能力において競争しています。BFSI市場におけるITSMの機会は、機関が断片化したツールを置き換え、AIを活用したサポートのために知識資産を形式化し、複な移行およびガバナンス業務を管理するためにサービスパートナーを活用している分野で最も強く残っています。
主要レポートのポイント
- コンポーネント別では、ソリューションが2025年に67.30%のシェアを占め、サービスは2031年にかけてCAGR 16.12%で拡大する見込みです。
- デプロイメント別では、クラウドが2025年のBFSI市場におけるITSMの市場規模の68.10%を占め、2031年にかけて最高のCAGR 16.23%を記録すると予想されています。
- アプリケーション別では、サービスデスクおよびインシデント管理が2025年に31.70%のシェアでリードし、ナレッジ管理は2031年にかけてCAGR 16.21%で成長する見込みです。
- 企業規模別では、大企業が2025年に66.25%のシェアを獲得し、中小企業は2031年にかけてCAGR 15.99%で前進すると予測されています。
- 地域別では、北米が2025年に40.15%のシェアでリードし、アジア太平洋地域はCAGR 15.88%で最速の成長を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生成AI対応インシデント解決とワークフロー自動化 | +3.8% | グローバル、北米およびアジア太平洋地域に集中した強度 | 短期(2年以内) |
| 規制されたBFSI環境におけるクラウドネイティブサービス管理の採用 | +3.2% | グローバル、主に北米とヨーロッパ | 中期(2〜4年) |
| 監査対応の変更・リスク・コンプライアンスワークフロー | +2.5% | ヨーロッパ、北米 | 短期(2年以内) |
| ITSM内のFinOpsおよびサービスコストガバナンス | +1.8% | グローバル、マルチクラウドが多い北米およびアジア太平洋地域最も強い | 中期(2〜4年) |
| 銀行・保険会社におけるハイブリッドワーク環境のサービスデリバリーへの期待 | +1.4% | グローバル、特に北米とヨーロッパ | 短期(2年以内) |
| IT以外への低コードエンタープライズサービス管理の拡大 | +0.9% | グローバル、アジア太平洋地域と北米での採用が最速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生成AI対応インシデント解決とワークフロー自動化
BFSI市場におけるITSMは、特に金融機関が初回接触解決の迅速化と社内サポートの可用性向上を求める中で、サービスワークフロー内で生成AIへの明確なシフトから恩恵を受けています。コモンウェルス銀行は2025年にMicrosoft Teamsを通じて1,000名以上のフロントライン従業員向けにChatITアシスタントを導入し、このツールはデバイスおよび接続性に関するインシデントを2分以内に解決しました。これは、AIが日常業務における低速な多段階ヘルプデスクルーティングを代替できることを示しました。BFSI市場におけるITSMは、AIが労働配分を変える方法によっても形成されており、定型的なチケット業務が自動化処理へと移行する一方で、人間のチームは例外レビュー、ポリシーの整合、および自動化されたアクションの検証により多くの焦点を当てています。ServiceNowとFiservは2026年1月に戦略的コミットメントを拡大し、Fiservは数千の金融機関クライアントをサポートするITおよびカスタマーサービス環境全体にNow Assist for Financial Services OperationsおよびITSMを展開しました[1]。2026年4月に発表された査読済み研究では、大規模言語モデルとワークフロー自動化を組み合わせたアーキテクチャが、自律型ITサービス環境におけるインシデント解決、変更管理、および問題管理に技術的に実行可能であることが確認されました。金融安定理事会も2026年6月に、金融機関における安全なAI導入はデータ品質、モデルリスク管理、およびサードパーティAIガバナンスに依存すると述べており、これによりガバナンス能力がBFSI市場におけるITSMの中心的要素として位置づけられ、任意選択ではなくなっています。
規制されたBFSI環境におけるクラウドネイティブサービス管理の採用
BFSIにおけるITSM市場では、コンプライアンスチームが最新のワークフロー、安定した監査証拠、ローカルパッチサイクルへの依存度の低減を必要としているため、クラウドネイティブデリバリーへの需要が高まっています。欧州銀行監督機構は、DORAが2025年1月17日から適用可能となったことを指摘しており、これによりICTリスク管理、インシデント報告、サードパーティ情報要件がヨーロッパ全域の金融機関の運営環境に直接組み込まれました。その状況において、BFSIにおけるITSM市場はクラウドプラットフォームを優先しています。管理されたアップグレードにより、規制変更とワークフロー変更の間のラグが短縮され、個別のローカルインストールを維持する運用負担が軽減されるためです。このドライバーはまた、BFSIにおけるITSM市場でのベンダーとの長期的な関係を支持しています。変更、インシデント、コンプライアンス記録がクラウドプラットフォーム内に置かれると、購入者はそれらの記録の継続性を中断させる可能性のある移行に慎重になるためです。同じドライバーが実行リスクを排除するわけではありません。移行は依然として、単一の切り替えイベントではなく、規律あるデータクリーンアップ、明確なロールバック計画、段階的な運用変更に依存しているためです。その結果、BFSIにおけるITSM市場でのクラウド採用は、単なるホスティング決定としてではなく、運用レジリエンスに結びついたガバナンスプログラムとして前進しています。
監査対応の変更・リスク・コンプライアンスワークフロー
BFSIにおけるITSM市場は、規制された購入者が通常業務の一部として防御可能な変更・リスク・インシデント記録を生成するサービスプラットフォームを期待するようになったという、シンプルな調達の現実によって推進されています。BMCは2025年1月に、BBVAが8つの地域にわたる16の断片化したITSMおよびITOMシステムを1つのBMC Helixフレームワークに統合し、変更関連インシデントを56%削減したと報告しており、プラットフォーム統合をコンプライアンス対応と直接結びつけました。BFSIにおけるITSM市場では、これによりサービス管理が、監督レビュー中に機関がレジリエンスとプロセス規律を証明するのを助けるコントロールレイヤーになります。この効果はインシデント対応よりも広く、同じシステムが変更ワークフロー、サービス依存関係、監査記録、内部承認にわたる追跡可能性をサポートするようになっています。このドライバーはまた、BFSIにおけるITSM市場での支出に持続性を加えます。規制テンプレート、レポートロジック、またはコントロールの期待が時間とともに変化する際に、機関はワークフローを最新の状態に保つ必要があるためです。その結果、コンプライアンス証拠を日常の運用プロセスに結びつけるプラットフォームとサービスへの安定した需要が生まれています。レビューサイクル中にのみ証拠を生成するのではなく、日常的に生成するためです。
ITSM内のFinOpsおよびサービスコストガバナンス
BFSIにおけるITSM市場はまた、サービスチームと財務チームがクラウド、ソフトウェア、AI環境全体で運用アクションと支出規律を結びつけるにつれて前進しています。FinOps財団は2025年に、FinOpsチームがITサービス管理、IT資産管理、IT財務管理機能とますます連携していると報告し、また実践者の98%がAI関連のテクノロジー支出を管理していることも明らかにしました。BFSIにおけるITSM市場では、コスト責任がクラウド請求書に限定されなくなり、サービスカタログ、チャージバックロジック、使用量コントロール、承認ワークフローにも影響するため、これが重要です。これにより、事後に別のチームにコストレビューを送るのではなく、通常の運用プロセス内でサービスレベルのコスト帰属を表できるプラットフォームへの購入者の関心が高まっています。BFSIにおけるITSM市場は、したがって、サービス決定を予算の可視性、ポリシーの施行、内部レビューと外部監視の両方のための証拠の追跡可能性と結びつけることができるベンダーを評価しています。実際の効果として、コストガバナンスがプラットフォーム評価の一部となっており、特に機関がマルチクラウドおよびAI集約型環境で運営している場合に顕著です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーITSM移行リスクとプロセス再設計の負担 | -2.1% | グローバル、オンプレミスITSMが広く残るドイツ、日本、南アジアで最も深刻 | 中期(2〜4年) |
| データレジデンシー、プライバシー、モデルガバナンスの制約 | -1.6% | グローバル、EU、インド、アジア太平洋新興市場で規制圧力が最も高い | 長期(4年以上) |
| コアバンキングおよびセキュリティスタック全体の高い統合複雑性 | -1.2% | グローバル、20以上のレガシーポイントソリューションを運用する複数地域の銀行で最も強い | 中期(2〜4年) |
| ツールの乱立と利用者採用抵抗によるチェンジファティーグ | -0.8% | グローバル、同時並行のプラットフォーム統合を進める中規模機関で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーITSM移行リスクとプロセス再設計の負担
BFSIにおけるITSM市場は依然として、パッチ、カスタムコネクタ、プロセスの回避策によって長年にわたって拡張されてきたレガシー資産という形の大きな障壁に直面しています。これにより、購入者が新しいプラットフォームから価値を得る前に、ワークフローを再設計し、サービス記録をクリーンアップし、運用モデルを整合させる必要があることが多いため、BFSIにおけるITSM市場の成長が遅れています。この課題は、銀行や保険会社が共通の運用標準ではなくローカルプロセスの例外を中心に構築された古いオンプレミスサービスデスクをまだ運用している場合に最も強くなります。機関がモダナイゼーションにコミットした場合でも、作業は複数のフェーズにわたって延び、大規模なプラットフォームプログラム後に取締役会や運用チームが期待する生産性向上が遅れることがよくあります。この制約は、BFSIにおけるITSM市場における製品機能の欠如ではなく、長年にわたって蓄積されたプロセスの差異を解きほぐす運用上の負担に関するものです。そのため、移行パートナー、段階的デリバリー、ガバナンス規律がBFSIにおけるITSM市場での採用成功に不可欠であり続けています。
データレジデンシー、プライバシー、モデルガバナンスの制約
BFSIにおけるITSM市場はまた、AI対応サービスワークフローが機密性の高い運用情報や顧客関連情報を処理する可能性があるため、データレジデンシー、プライバシー、モデルガバナンスのルールによっても制約されています。金融安定理事会は2026年6月に、金融機関における責任あるAI利用はデータ品質、モデルスク、サードパーティガバナンスに関する強力なコントロールに依存すると明確にしており、これらの要件はガバナンスフレームワークが不完全な場合に展開を自然に遅らせます。BFSIにおけるITSM市場は、したがって、AI豊富なクラウドワークフローを実行する準備ができている機関と、より高い機密性のユースケースのためにプライベートクラウドまたは管理された内部環境を依然として好む機関との間の分断を示しています。みずほフィナンシャルグループは2026年5月にこの圧力に対処し、部門レベルのアクセスコントロール、シングルサインオン、完全な監査ログ、および金融庁のAIガイダンスとの整合を備えたDify Enterpriseのエージェント開発環境を展開しました[2]。この例は、ガバナンスへの投資が展開を可能にすることを示していますが、同時にBFSIにおけるITSM市場が機関や地域を問わず均一なペースで進まない理由も示しています。ガバナンスアーキテクチャが不完全な場合、プライバシーとレジデンシーの懸念がプラットフォームの選択、AIロールアウト計画、クロスボーダー運用モデルを遅らせ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
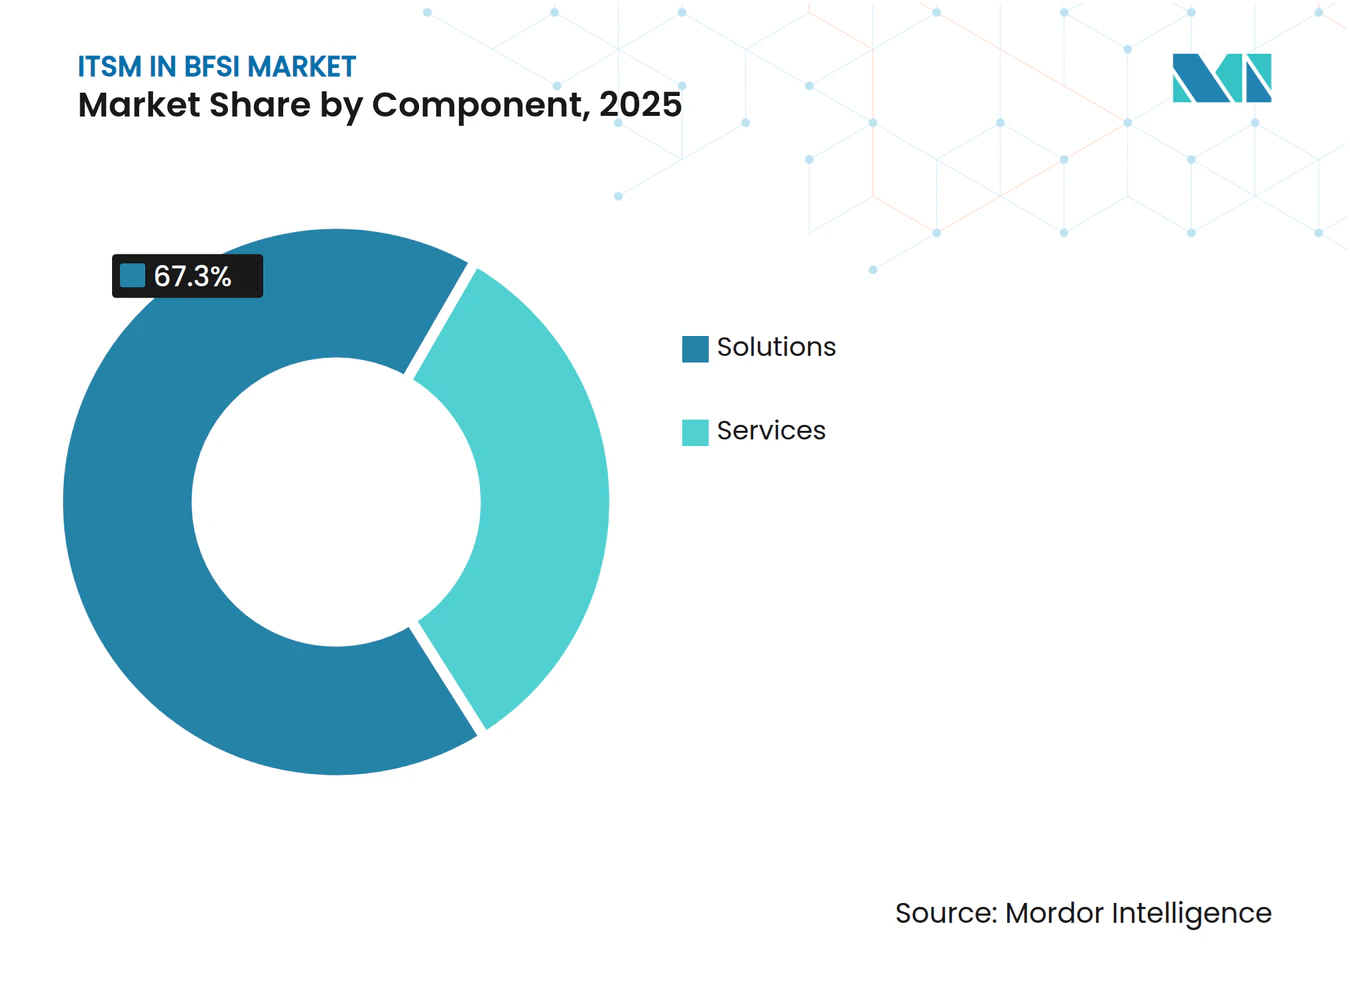
ソリューションがリードを維持し、サービスはガバナンス業務から恩恵を受けるソリューションは2025年のBFSI市場におけるITSMのシェアの67.30%を占めており、これは規制された環境において機関が断片化したツール購入よりもパッケージ化されたワークフローカバレッジを依然として強く好んでいることを示しています。BFSI市場におけるITSMの中で、この傾向は、機関がデプロメントリスクを低減したい場合に、変更管理、ディスカバリー、CMDBサポート、およびコンプライアンスレポートなどの事前設定済み機能の価値を反映しています。BFSI市場におけるITSMの購買担当者は、ソリューション主導の調達を活用して、チームが内部レビュー中にサポート、文書化、および防御しなければならない並行ツールの数を削減しています。これにより、監査対象機関がワークフロー、サービス記録、および統制証拠全体の一貫性を重視するため、ソリューション層は構造的に強固に保たれています。また、購買担当者が初期導入後にコアITSMから隣接するガバナンスおよび運用モジュールへと拡張することが多いため、より大規模なプラットフォーム契約を支援します。
サービスは2026年から2031年にかけてCAGR 16.12%で成長すると予測されており、ソフトウェアが依然として大きな収益基盤であるにもかかわらず、より速く動くコンポーネントとなっています。BFSI市場におけるITSMでは、このパターンは定型的な実装業務から、AIガバナンス、例外処理、オペレーティングモデル設計、および統制整合に関するより高付加価値のアドバイザリー活動へのシフトを反映しています。Freshworksとユニシスは2025年2月に、120カ国以上の中堅市場および大企業顧客をターゲットとした戦略的パートナーシップを発表し、チャネル能力がソフトウェア販売と同様にサービスデリバリーを中心に構築されていることを示しました。BFSI業界におけるITSMは、自動化がサービス需要を排除するという状況にはなっておらず、自動化は業務をより繊細でより専門的なタスクへとシフトさせています。実際には、BFSI市場におけるITSMは、機関が移行サポート、AIの監視、オペレーティング変更管理、および規制プロセスの証拠準備を必要とする場所でサービス収益を生み出し続けています。


デプロイメント別:
クラウドがベースをリードし、ハイブリッドが高機密性の役割を維持クラウドは2025年のBFSI市におけるITSMの市場規模の68.10%を占めており、管理されたデリバリーが新規および拡張実装の大部分においてデフォルトのアーキテクチャとなっていることを確認しています。BFSI市場におけるITSMにおいて、クラウドがこの地位を獲得したのは、機関が分散したチーム全体でより迅速なアップグレード、弾力的なキャパシティ、および更新されたコンプライアンスワークフローの容易な展開を重視しているためです。クラウドはまた、2031年にかけてCAGR 16.23%で拡大すると予測されており、主要なデプロイメントモデルが勢いを失いつつある成熟したセグメントではなく、依然として最も急速に成長しているモデルであることを示しています。ServiceNowは2026年に四半期リリースにコンプライアンスおよびPCI関連機能を含め、金融サービスプラットフォームの機能を引き続き拡大しており、これは低速なローカルパッチサイクルに対する継続的デリバリーの優位性を強調しています。この運用ロジックは、規制スケジュールとサービス継続性が現在のワークフローと現在の統制テンプレートに依存するクラウドデリバリーへの購買担当者の信頼を強化します。
ハイブリッドおよびオンプレミスモデルは、一部のワークロードが依然として高いデータ感度、ローカル統制の期待、または複数の管轄区域にわたる段階的な近代化計画を伴うため、BFSI市場におけるITSMにおいて引き続き関連性を持っています。これが、クラウドが最大かつ最も急速に成長するポジションを持っているにもかかわらず、BFSI市場におけるITSMがクラウドのみの構造に移行していない理由です。BMCのBBVAの事例は、大規模な多地域機関が断片化した地域システムを単一の運用モデルに統合する間も、段階的なアーキテクチャの選択に依存できることを示しました。多くの機関において、ハイブリッドデプロイメントはデータ、統合、および内部責任が再編成される間のサービス継続性を保護する移行パスとして機能します。BFSI業界におけるITSMは、ガバナンスの成熟度が地域、事業部門、およびユースケースによって異なるため、これらの混合アーキテクチャを引き続きサポートしています。その結果、クラウドは支出の戦略的中心であり続け、ハイブリッド境は機密プロセスを保護し、大規模な移行を管理可能な状態に保ちます。
アプリケーション別:
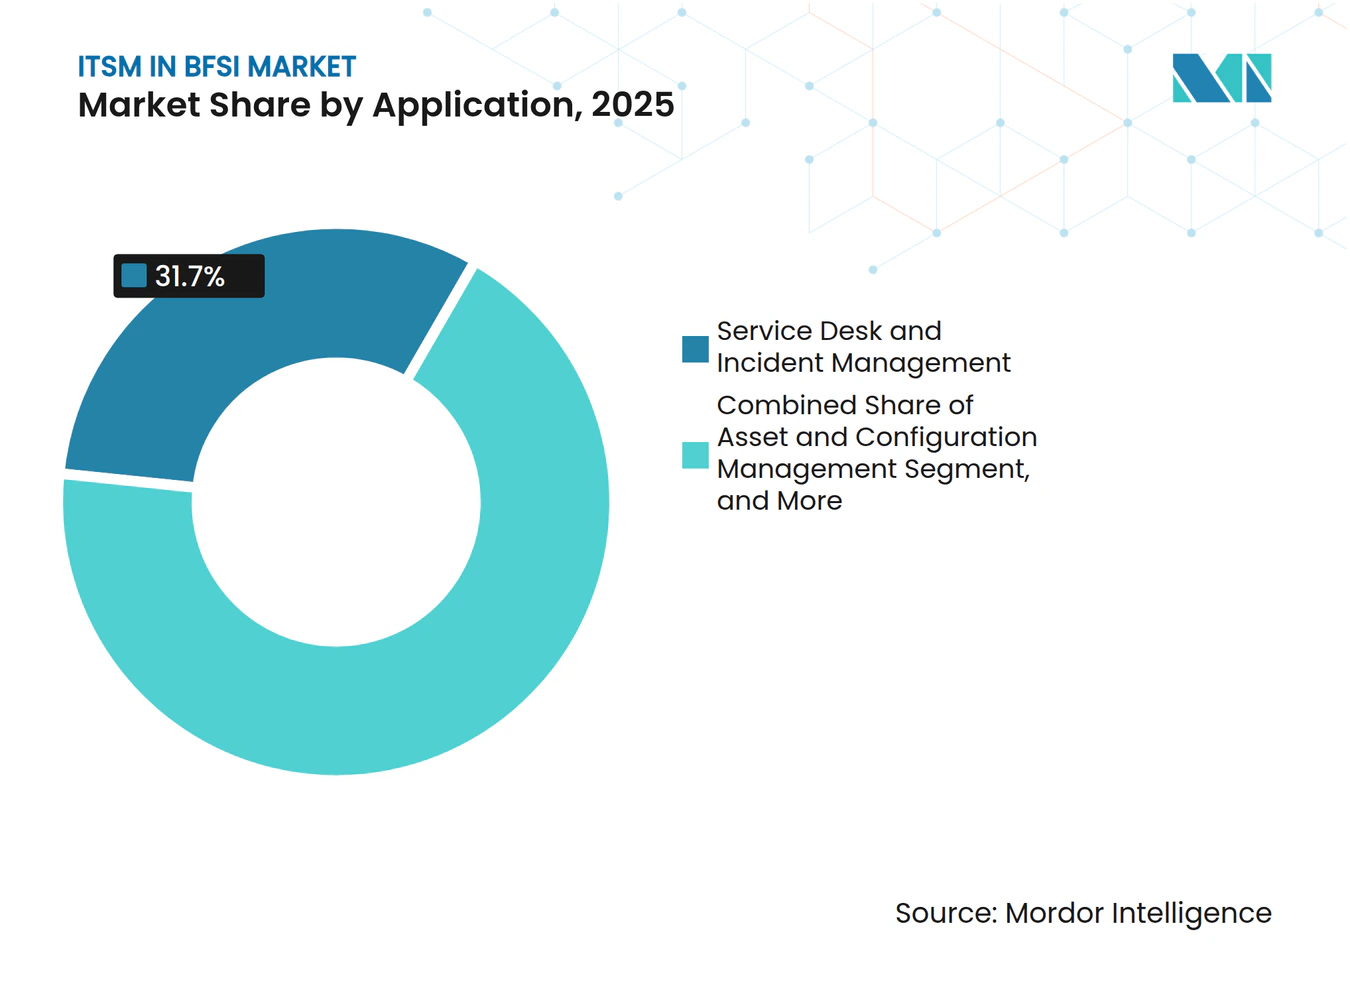
サービスデスクがコアを維持し、ナレジ管理がAIの関連性を高めるサービスデスクおよびインシデント管理は2025年に31.70%のシェアを占め、ダウンタイムが顧客アクセス、統制パフォーマンス、および監督上の精査に直接影響するセクターにおけるアンカーアプリケーションとしての地位を維持しています。BFSI市場におけるITSMはこのアプリケーション層に依存しており、より広範なプラットフォームの約束はすべて、インシデントを迅速かつ一貫して検出、ルーティング、文書化、および解決する能力から始まります。この役割は、追跡可能なインシデント対応、適時のエスカレーション、およびサポートチーム全体での行動の明確な証拠を要求するレジリエンス規則の下でより重要になります。BFSI市場におけるITSMの中で、資産および構成管理も重要であり、サービス品質と自動化品質は信頼できる構成データと正確な依存関係の可視性に依存しています。変更およびリリースワークフローは同じ統制ロジックと密接に結びついており、変更規律の弱さは運用上の問題をより広いコンプライアンスの影響を持つ報告可能なイベントに変える可能性があります。
ナレッジ管理は2026年から2031年にかけてCAGR 16.21%で成長すると予測されており、AI主導のサポートモデルが正確で最新かつ管理された知識資産に依存するため、最も急速に成長するアプリケーションとなっています。eGainは2026年3月にコンプライアンス、ガイド付きインタラクション、およびエンタープライズナレッジガバナンスの組み込みサポートを備えたリテールバンキング向けAIナレッジスイートを発売し、ベンダーが知識を静的なドキュメントとして扱うのではなく、統制層として製品化していることを示しました[3]。BFSI市場におけるITSMはこのセグメントにより多くの重みを与えており、ナレッジガバナンスの弱さはAIの応答を損ない、一貫性のないフロントインガイダンスを生み出し、機関を運用上および行動上のリスクにさらす可能性があります。Atlassianは第3四半期FY26の株主書簡で、Service Collectionの顧客の60%がIT以外の機能にプラットフォームを使用していると報告しており、サービスワークフローと知識資産がより広範なエンタープライズサービスモデルへと移行しているという見解を支持しています。この広範なユースケースは、管理された知識が同じプラットフォーム環境全体でIT、人事、財務、法務、およびサービスリクエストワークフローをサポートするようになったため、BFSI市場におけるITSMの対応可能な範囲を拡大します。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
企業規模別:
大規模機関が支出をリーし、中小企業が採用を加速大企業は2025年に66.25%のシェアを占めており、これはコンプライアンス負担の大きさ、ITエステートの広さ、およびサービス環境の複雑さを反映しています。これにより、大規模な銀行や保険会社はBFSI市場におけるITSMにおいて明確な支出リドを持ち、より多くのユーザー、より多くのアプリケーション、より多くの地域、およびより正式な統制要件を小規模な同業他社よりも管理しています。BFSI市場におけるITSMはまた、複数の事業部門にわたってエンタープライズ規模のレジリエンス、サービスの可視性、および監査サポートを証明できるベンダーを評価します。したがって、大口顧客の競争は、ワークフローカバレッジの幅、プラットフォームガバナンスの強さ、およびリスクとサービスデータを1つの運用モデルに統合する能力を中心に展開されます。これらの購買担当者は、BFSI市場におけるITSMの上位層全体でベンダー収益、リファレンスアカウント、およびロードマップの優先事項を依然として固定しています。
中小企業は2031年にかけてCAGR 15.99%で拡大すると予測されており、最も急速に成長する企業規模セグメントとなっています。BFSI市場におけるITSMにおいて、この成長はサブスクリプション価格設定、事前構築されたコンプライアンスパッケージング、および大規模な社内変革チームを持たない機関の参入障壁を下げる管理サービチャネルから来ています。Freshworksとユニシスは2025年に、ソフトウェアアクセスとデリバリーキャパシティの両方を必要とする購買担当者をサポートできる管理サービスプロバイダーモデルを通じてリーチを拡大することで、この道の一部を構築しました。BFSI市場におけるITSMは、地域銀行、ニッチな貸し手、および専門保険会社が大規模な同業他社のものとますます似てきた運用上の期待に直面するにつれて、最大の機関を超えて拡大しています。このパターンは大企業のリードを消し去るものではありませんが、セクターの中間層全体での初回および拡張購入のためのより長い滑走路を生み出します。時間の経過とともに、これはBFSI市場におけるITSMにより広い需要基盤と、よりシンプルなデプロイメントおよび価格設定モデルを持つベンダーのためのより多くの余地を与えます。
地域分析
北米のBFSI向けITSM市場
北米は2025年のBFSI向けITSM市場シェアの40.15%を占め、支出およびベンダー活動における最大の地域基盤としての地位を維持した。同地域がBFSI向けITSM市場をリードしているのは、金融機関が厳格な監査・サイバー・決済・業務監督要件のもとで運営されており、それらすべてが体系的なサービス管理を促進しているためである。また、大規模な銀行、保険会社、決済処理業者、テクノロジーパートナーが高度に集積しており、複雑なプラットフォームプログラムを大規模に支援できる環境が整っている。北米のBFSI向けITSM市場は、成熟したベンダーエコシステムによっても形成されており、購買者は高度なAI機能、専門サービス、移行およびガバナンス業務にわたる広いパートナーカバレッジにアクセスできる。この成熟度は製品開発の速度を高める一方で、購買者がモジュールの幅だけでなく、AIの制御性、プラットフォームの相互運用性、エビデンスの質も比較するため、ベンダー評価をより厳しいものにしている。
アジア太平洋地域のBFSI向けITSM市場
アジア太平洋地域は2031年にかけてCAGR 15.88%で成長すると予測されており、BFSI市場におけるITSMにおいて最も急速に成長する地域セグメントとなっています。アジア太平洋地域全体でのBFSI市場におけるITSMの成長は、発展した融センターにおける近代化プログラムと、急速にデジタル化する銀行システムにおける第一世代の構造化されたサービス管理購買によって支えられています。日本は、機関がワークフローの近代化を実際のデリバリーの向上と結びつけているため際立っており、SMBC日興証券は2026年4月にOutSystemsの使用によりアプリケーション構築時間が最大50%短縮され、社内開発者基盤が5名から20名に拡大したと報告しました。BFSI市場におけるITSMはまた、みずほフィナンシャルグループの2026年における制御されたアクセスと完全な監査ログを備えたDifyエンタープライズ環境の全社展開を含む、より強力なエンタープライズAIガバナンス活動を通じて地域的な深みを増しています[4]。これらの事例は、ワークフローのデジタル化、内部ガバナンス、およびスケーラブルなサービス設計が別々のフェーズではなく、一体となって進んでいる地域を示しています。
欧州・中東・アフリカおよび南米のBFSI向けITSM市場
欧州はBFSI向けITSM市場において2番目に大きな地域的地位を占めており、DORAはその需要パターンにおける最も明確な単一の触媒であり続けている。欧州銀行監督機構によるDORA対応および報告義務に関するガイダンスは、金融機関が運営主体全体にわたってICTリスク、インシデント、および第三者に関する記録を一貫して維持する必要性を強化した。欧州のBFSI向けITSM市場は、そのため監査対応可能なワークフロー、変更の追跡可能性、およびプラットフォームレベルのエビデンス生成を高く評価している。最大の地域以外では、南米、中東・アフリカ、およびアジア太平洋地域の小規模経済圏も、デジタルバンキングの拡大と正式なレジリエンスへの期待が高まり続けるなか、BFSI向けITSM市場においてシェアは低いながらも意義ある機会を示している。
競合環境
市場集中度
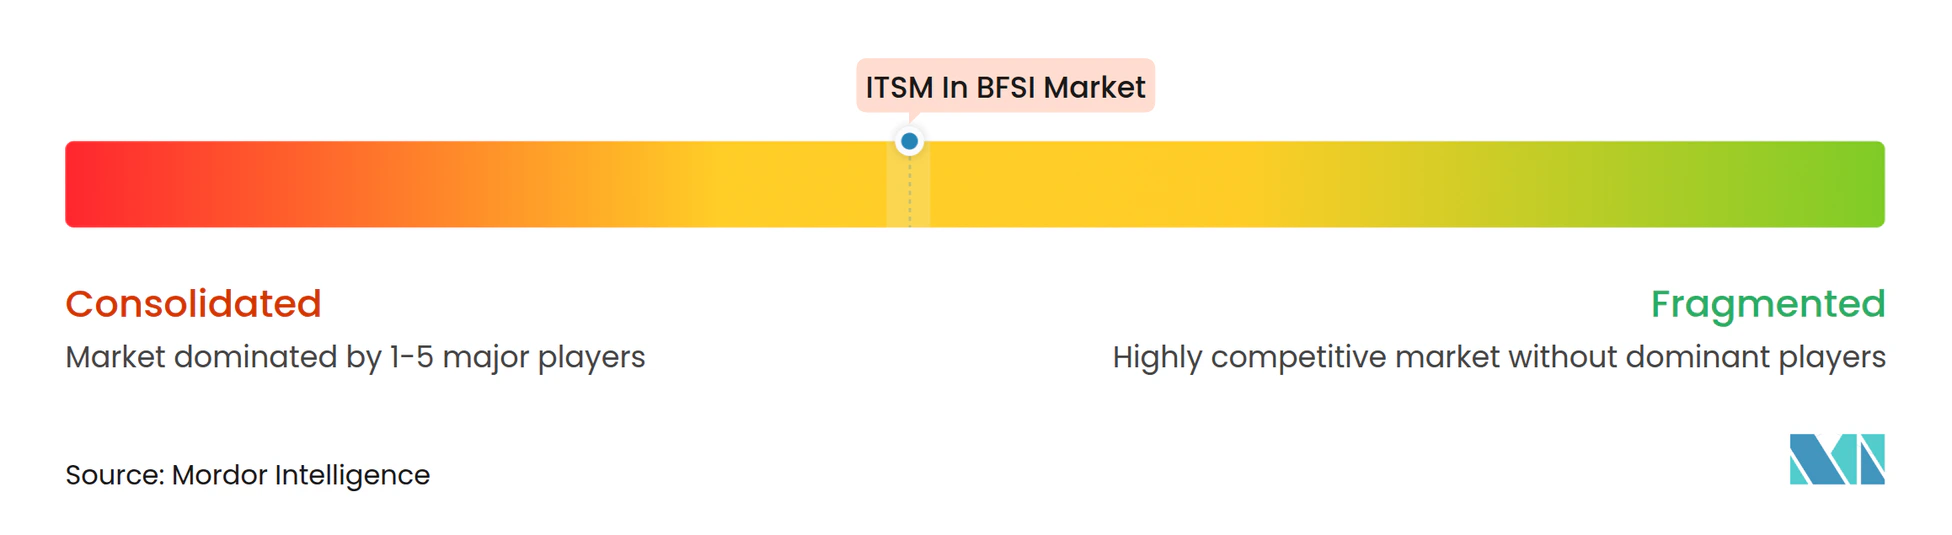
BFSIにおけるITSM市場は上位層で適度に統合されており、ServiceNow、BMC Software、Atlassian、IBM、Broadcomが大企業のウォレット獲得に最も関連する名前です。BFSIにおけるITSM市場の競争は、広範なエンタープライズアカウントを守る既存プラットフォームと、よりシンプルなデプロイメント、より低い摩擦、より強力なAIネイティブポジショニングを推進するチャレンジャーに分かれています。これは価格だけが決定を左右する市場ではありません。購入者はワークフローの深さ、監査サポート、サービスデータをリスクおよびコンプライアンスプロセスと接続する能力に依然として大きな重みを置いているためです。BFSIにおけるITSM市場はまた、AI品質に関してより選択的になっています。言語モデルの統合が見出し機能としてではなく、管理された運用能力としてより重要になっているためです。このシフトは、より速いインターフェース体験だけでなく、制御された自動化、信頼できるナレッジ処理、信頼性の高い証拠の追可能性を示すことができるベンダーを優遇します。
Atlassianは第3四半期FY26に、サービスコレクションが11 ビリオン 米ドルの年間収益を生み出し、30%以上成長し、主要な既存ITSMプロバイダーからの競合置き換えで過去最大の四半期を達成したと報告しました。この結果は、機関が大幅にカスタマイズされたレガシープラットフォームをよりシンプルな運用モデルに置き換えたい場合に、BFSIにおけるITSM市場がチャレンジャーのためにより多くの余地を開いていることを示唆しています。ServiceNowの2026年1月のFiservとの拡大されたコミットメントは、反対だが同様に重要な戦略を示しています。数千の機関にサービスを提供する金融インフラパートナーを通じてエンタープライズグレードのワークフローとAI能力を拡張するためです。BMCのBBVAモダナイゼーションの例もBFSIにおけるITSM市場で引き続き重要です。プラットフォームプロバイダーが複数地域の銀行環境内で大規模な統合、測定可能なインシデント削減、レジリエンスの整合をサポートできることを示しているためです。
BFSIにおけるITSM市場のホワイトスペース機会は、FinOps連携ガバナンス、AI管理ナレッジワークフロー、レジリエンスルールに結びついたコンプライアンス自動化の周辺で最も強くなっています。OpenTextは2025年と2026年に金融サービスのコンテンツとワークフローの動きを通じてポジションを拡大しました。FiservとのContent Nextや、インディアン銀行でのより広範なITおよびサービス管理モダナイゼーションの受注を含み、隣接する情報管理能力がプラットフォーム競争においてより関連性を持つようになっていることを示しています。BFSIにおけるITSM市場は、したがって、古典的なチケッティングおよびインシデント機能を超えて、サービス、コンプライアンス、ナレッジ、コスト責任を結びつけるより広い運用層に拡大しています。クラウドリリース速度を維持しながらコンプライアンスの深さをローカライズできるベンダーは、BFSIにおけるITSM市場で引き続き地位を獲得する可能性が高いです。
BFSIにおけるITSM業界リーダー
-
ServiceNow Inc.
-
BMC Software, Inc.
-
Atlassian Corporation Plc
-
Ivanti, Inc.
-
Freshworks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
BFSI市場におけるITSM このレポートでカバーされる企業
- ServiceNow Inc.
- BMC Software, Inc.
- Atlassian Corporation Plc
- Ivanti, Inc.
- Freshworks Inc.
- OpenText Corporation
- IBM Corporation
- Broadcom Inc.
- ManageEngine (Zoho Corporation Pvt. Ltd.)
- SolarWinds Corporation
- EasyVista, Inc.
- SysAid Technologies Ltd.
- TOPdesk BV
- 4me, Inc.
- Hornbill Service Management Ltd.
- Efecte Plc
- NinjaOne, LLC
- Aisera, Inc.
- Halo Service Solutions Ltd.
- InvGate S.R.L.
最近の産業開発事情 BFSI市場におけるITSM
- 2026年6月:TIS株式会社がServiceNowオファリングサービスを開始し、ServiceNow採用を検討する企業向けに構造化されたITSM展開パッケージを提供しました。このイニシアチブは2027年度までに20 ビリオン 日本円(1,306 ミリオン 米ドル)の総収益を目標とし、AIエージェントオーケストレーション能力の強化を計しています。
- 2026年5月:みずほフィナンシャルグループがDify Enterpriseのエージェント開発環境のエンタープライズ全体への展開を完了し、非エンジニアのビジネススタッフが金融庁のAIガイダンスに整合したガバナンスフレームワークの下でITSM隣接のAIワークフローを構築・展開できるようにしました。法人バンキングでのパイロットではプロセス時間が平均41.8%短縮され、若手スタッフは52.2%の削減を達成しました。
- 2026年3月:eGainがリテールバンキング向けAIナレッジスイートを発売し、コミュニティバンク、地域銀行、信用組合向けの目的別機能を備えたAIナレッジハブを組み合わせ、ニーズベースのガイド付き販売、AscentAI搭載の規制コンプライアンス、AI対応エンタープライズナレッジガバナンスをカバーしました。
- 2025年10月:OpenTextがGuidewire向けの新しいソリューションを発表し、OpenText Content CloudをPolicyCenter、ClaimCenter、BillingCenterのワークフローに直接組み込み、保険会社がクラウド移行を加速し、ポリシーおよびクレームコンテンツへのAI搭載アクセスを提供できるよう支援しました。
BFSIにおけるグローバルITSM市場レポートの範囲
BFSIにおけるITサービス管理(ITSM)は、可用性、セキュリティ、規制コンプライアンスに焦点を当て、アバンキング、決済、保険クレーム、トレーディング、顧客チャネルをサポートするITサービスのエンドツーエンドのガバナンス、デリバリー、継続的改善をカバーします。インシデント、問題、変更、資産/CMDB、サービスリクエスト、ナレッジ管理プロセス、および平均解決時間を短縮し定型チケットを偏向させるためのセルフサービスポータルと自動化が含まれます。
BFSIにおけるITSM市場レポートは、コンポーネント(ソリューションおよびサービス)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、アプリケーション(サービスデスクおよびインシデント管理、資産・構成管理、変更・リリース管理、サービスリクエスト管理、ナレッジ管理、その他のアプリケーション)、企業規模(大企業および中小企業(SME))、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| サービスデスクおよびインシデント管理 |
| 資産・構成管理 |
| 変更・リリース管理 |
| サービスリクエスト管理 |
| ナレッジ管理 |
| その他のアプリケーション |
| 大企業 |
| 中小企業(SME) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| デプロイメント別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| アプリケーション別 | サービスデスクおよびインシデント管理 | ||
| 資産・構成管理 | |||
| 変更・リリース管理 | |||
| サービスリクエスト管理 | |||
| ナレッジ管理 | |||
| その他のアプリケーション | |||
| 企業規模別 | 大企業 | ||
| 中小企業(SME) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
BFSIにおけるITSMの現在および予測される価値は?
BFSIにおけるITSM市場規模は2026年に31.6 ビリオン 米ドルで、2031年までに65.5 ビリオン 米ドルに達する予測であり、15.71%のCAGRで成長しています。
銀行・保険サービス管理における支出をリードするデプロイメントモデルはどれですか?
クラウドは2025年に68.10%のシェアでトップとなり、管理されたアップグレードとより迅速なコンプライアンスワークフロー更新によって支持される最速で成長するデプロイメントモデルでもあります。
銀行がAI対応サービス管理プラットフォームへの支出を増やしている理由は何ですか?
銀行はAIを使用してインシデント解決時間を短縮し、サービスの一貫性を向上させ、ワークフロー自動化を強化しながら、ガバナンスと監査の追跡可能性を維持しています。
この分野で最も速く拡大しているアプリケーション領域はどれですか?
ナレッジ管理は、AI主導のサポートが正確で管理された最新の知識資産に依存するため、2031年にかけてCAGR 16.21%で最も急速に成長しています。
最も強い近期成長ポテンシャルを提供する地域はどこですか?
アジア太平洋地域は、近代化プログラム、より強力なガバナンスフレームワーク、およびデジタルバンキング活動の増加に支えられ、2031年にかけてCAGR 15.88%で最も急速に成長すると予想されています。
より小規模な金融機関はどのようにこのソフトウェアカテゴリーに参入していますか?
中小企業は、サブスクリプション価格設定、事前構築されたコンプライアンスパッケージ、および管理サービスチャネルが導入障壁を下げるにつれて、CAGR 15.99%で成長しています。