
政府・公共部門におけるITSM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
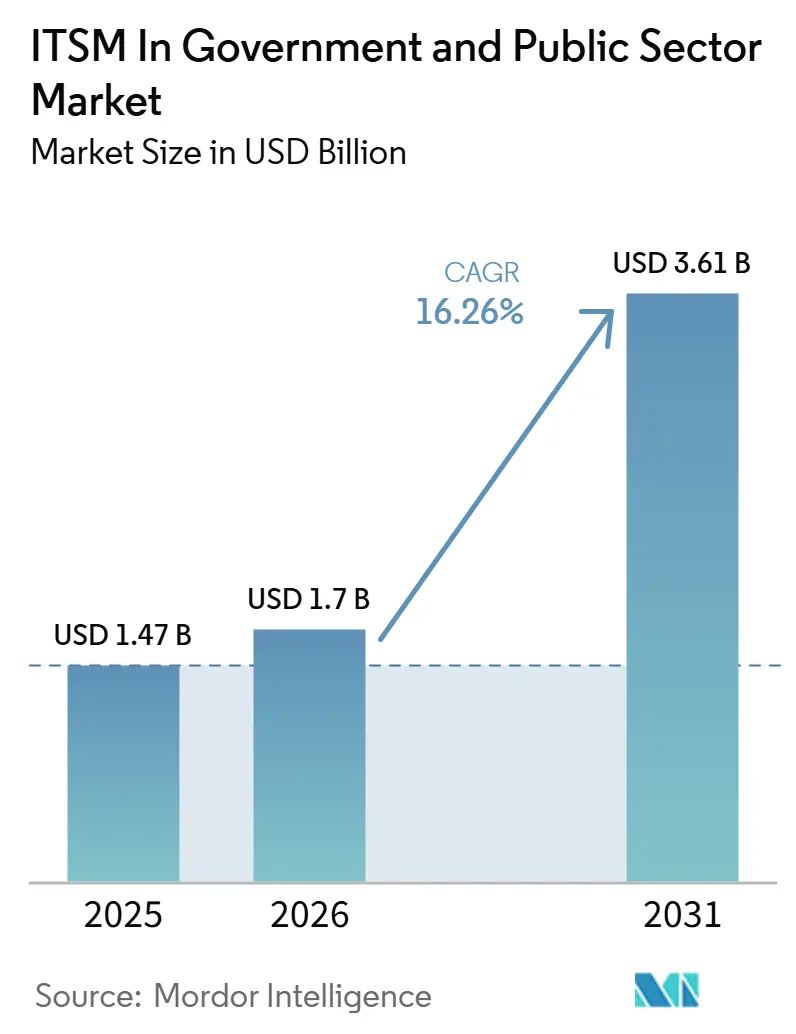
| 市場規模 (2026) | 1.71 十億米ドル |
| 市場規模 (2031) | 3.46 十億米ドル |
| 成長率 (2026 - 2031) | 15.13 % |
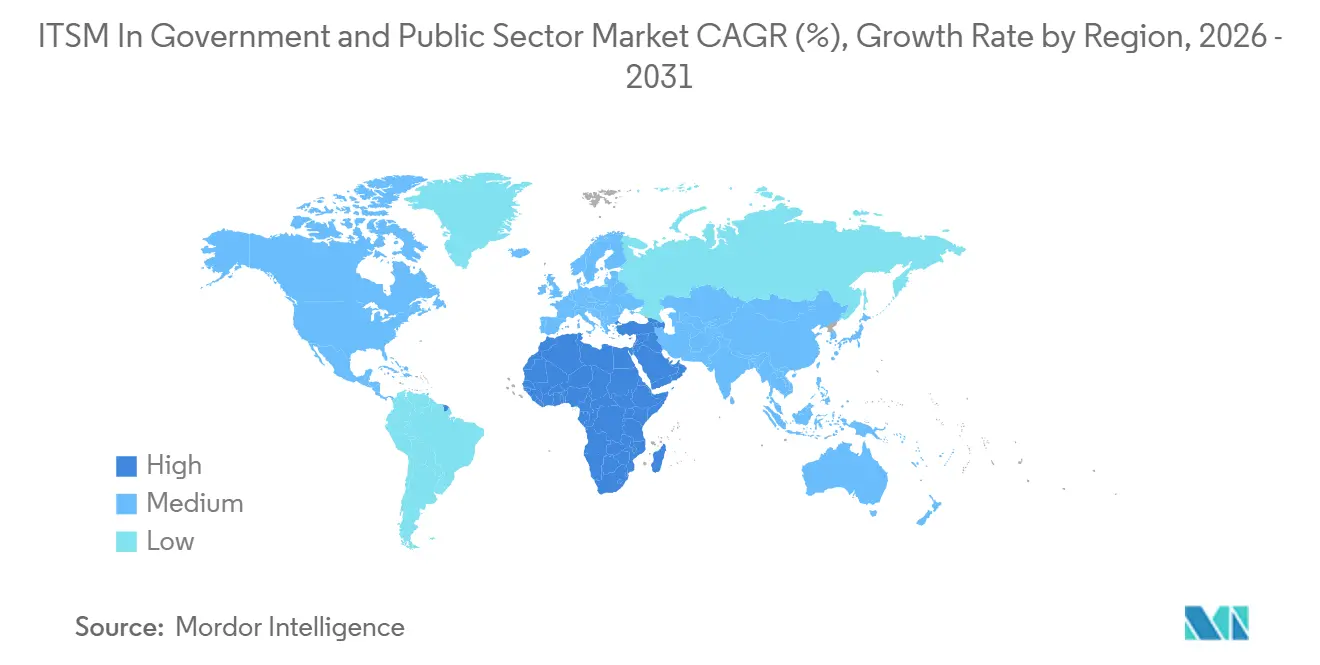
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
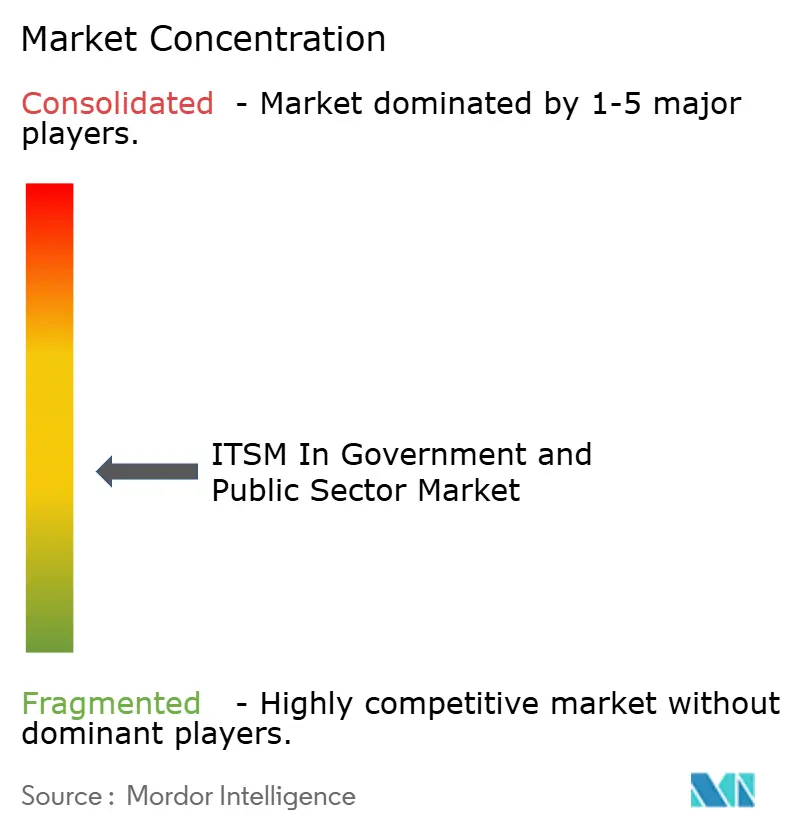
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる政府・公共部門におけるITSM市場分析
政府・公共部門におけるITSM市場規模は、2025年の14.7 ビリオン 米ドルから2026年には17.1 ビリオン 米ドルへと拡大し、2031年までに34.6 ビリオン 米ドルに達する見込みで、2026年〜2031年にかけてCAGR 15.13%で成長すると予測されています。政府・公共部門におけるITSM市場は、公共機関が定期的なインフラ更新から、ITIL 4プラクティスに基づく継続的なプラットフォーム型サービス運用へと移行していることを背景に拡大しています。クラウドファーストの義務化、シンプルなデジタル公共サービスへの期待の高まり、および運用効率の実証に対するより強い圧力が、サービスマネジメントをモダナイゼーションアジェンダの上位に位置づけ続けています。旧来プラットフォームのサポート終了期限も、多くの機関が長年先送りにしてきた調達判断を迫っており、特にサイバーセキュリティ、監査、データ管理の要件がより厳格化している領域でその傾向が顕著です。競争環境はコンプライアンス認証、ソブリンクラウドへの対応、および大規模省庁と小規模機関の双方にとって導入を現実的なものとするモジュール型展開モデルによって形成されつつあります。展開速度とデータレジデンシーが一部の環境では依然として実行上の制約となっているものの、政府・公共部門におけるITSM市場は、準拠したAIツールの拡充および政府主導のデジタルトランスフォーメーションプログラムから引き続き恩恵を受けています。
主要レポートのポイント
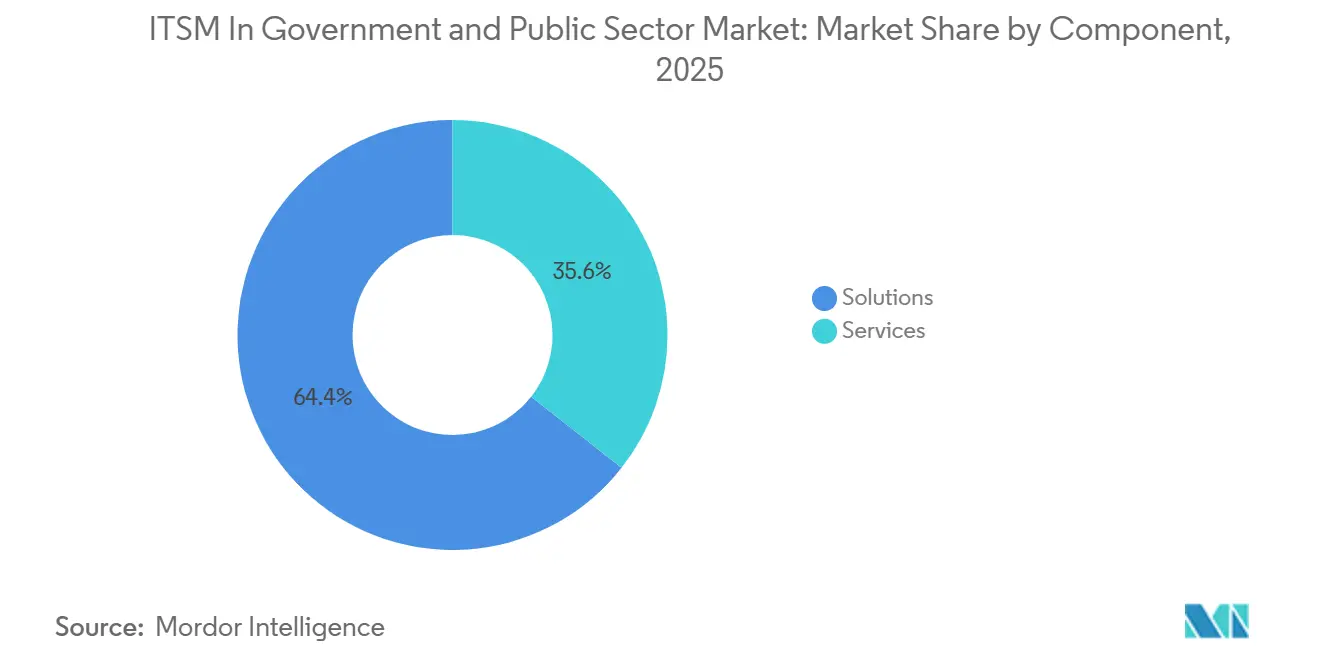
- コンポーネント別では、ソリューションが2025年に市場の64.40%を占め、サービスは2031年までに15.70%のCAGRで拡大する見込みです。
- 導入形態別では、クラウドが2025年に市場の63.10%を占め、2031年までに16.10%のCAGRで最も速い成長を記録する見込みです。
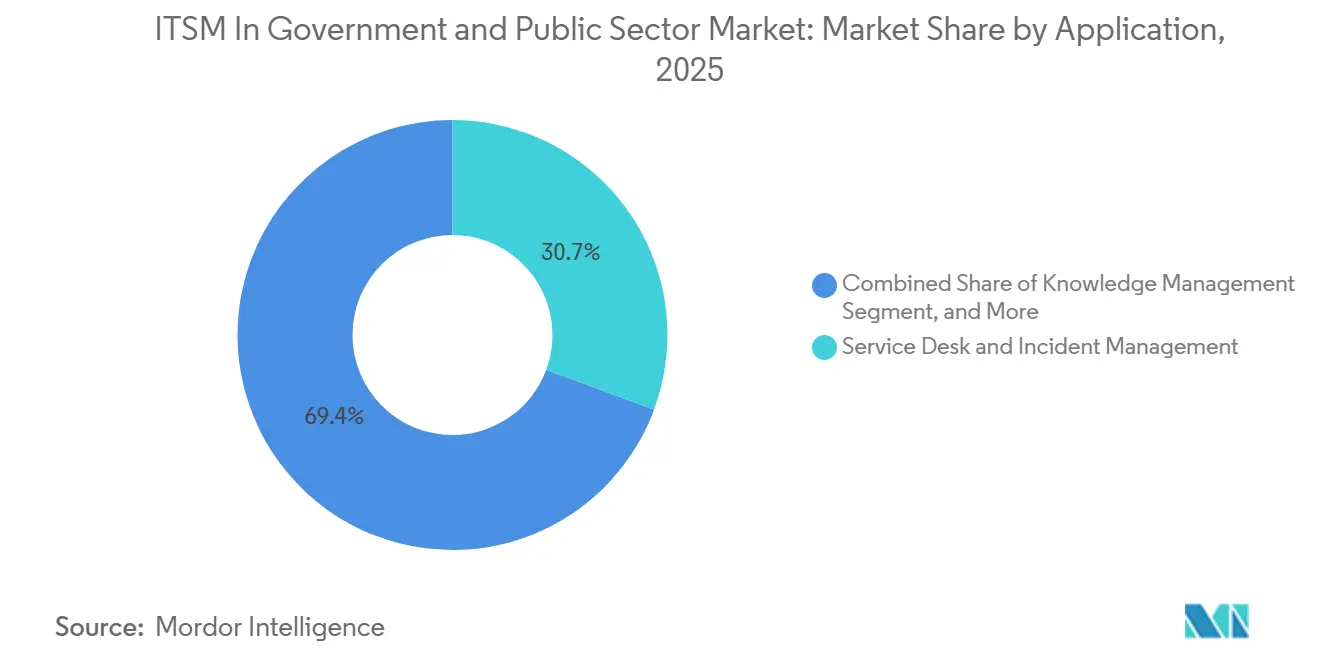
- アプリケーション別では、サービスデスクおよびインシデント管理が2025年に30.65%のシェアを占め、ナレッジ管理は2031年までに15.50%のCAGRで成長する見込みです。
- 企業規模別では、大企業が2025年に市場の66.05%を占め、SMEは2031年までに15.60%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に政府・公共部門におけるITSM市場規模の40.20%を占め、中東・アフリカは2031年までに16.05%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファーストによる公共部門の近代化 | +4.2% | グローバル、特に北米・欧州・湾岸諸国で強い牽引力 | 短期(2年以内) |
| AI搭載サービスデスクの問い合わせ削減とセルフサービス自動化 | +2.8% | グローバル、北米・西欧が主導 | 短期(2年以内) |
| サービス運用におけるサイバーセキュリティとコンプライアンスの圧力 | +2.5% | 北米・EUが中核、アジア太平洋・中東・アフリカへの波及 | 中期(2〜4年) |
| 共有サービスと省庁横断ワークフローの標準化 | +1.8% | 北米・EU・オーストラリア | 中期(2〜4年) |
| 市民向け・職員向けサービスにおけるゼロタッチリクエスト履行 | +1.2% | グローバル、湾岸・東南アジアでの早期採用 | 長期(4年以上) |
| 公共部門のハードウェアおよびソフトウェア資産のライフサイクル管理 | +0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドファーストによる公共部門の近代化
政府のクラウド導入は政策言語から実際の調達方針へと移行しており、サービス管理プラットフォームが日常のIT運用とワークフロー管理の中心に位置するため、政府・公共部門におけるITSM市場は早期に恩恵を受けています。カナダ共有サービス局は2025〜26年度の省庁計画において、残りのサービスパートナーを2026〜27年度までに同局のエンタープライズITSMツールへのオンボーディングを完了する計画を示し、チケットデータのリアルタイム自動同期を中核的な成果マイルストーンとして特定しました。この種のプログラムは、クラウドファーストの近代化がもはや狭義のインフラ決定ではないことを示しています。なぜなら、機関は部門横断でサービスリクエスト、インシデント、および運用レポートのための単一の運用レイヤーを求めているからです。ドイツは2026年5月に同じ方向性を強化し、BMDSがゼロトラスト、オープンソース、および鍵主権要件を連邦利用のアーキテクチャに組み込んだ、2億5,000万ユーロ(2億7,800万米ドル)相当のソブリンAIクラウド契約を授与しました[1]。実際の影響として、サポートが終了したオンプレミスツールの正当化がより困難になっています。なぜなら、機関はコンプライアンスリスクと近代化支出の間で直接的なトレードオフに直面しているからです。この強制的な更新サイクルは、全体的な予算承認が慎重な環境においても政府・公共部門におけるITSM市場が拡大し続ける主要な理由です。
AI搭載サービスデスクの問い合わせ削減とセルフサービス自動化
AIは政府のサービスデスクへの導入が急速に進んでいます。これは、公共部門のチケット量が反復的でルールベースであり、基本的なサービスモデルを変えることなく意味のある自動化の効果を支えるのに十分な規模があるためです。Atlassianは2025年に、93%の組織がAIによる効率向上を実感し、98%がすでに何らかの形でAIを活用していると報告しており、これはサービスワークフローとナレッジ管理に関する広範な採用パターンを裏付けています。ServiceNowの公共部門向けポートフォリオは、デジタルサービス、ケース管理、ワークフロー自動化、およびキュアなサービス提供を中心に構成されており、AI問い合わせ削減は既存の運用モデルの直接的な拡張であり、独立したプログラムではありません。2026年2月、ServiceNowのMoveworksがFedRAMP中程度の認証を取得し、管理されたクラウド環境における連邦・公共部門組織が利用可能なセキュアな会話型AIツールのプールが拡大しました。機関が解決済みインシデントを検索可能なナレッジ、ガイド付き回答、および再利用可能なワークフローに変換するにつれ、セルフサービスは政府・公共部門におけるITSM市場全体でスケールしやすくなります。これが、ナレッジベースの自動化が多くの公共環境において任意の実験から実用的な運用要件へと移行している理由です。
サービス運用におけるサイバーセキュリティとコンプライアンスの圧力
セキュリティとコンプライアンスの要件は、特に政府・公共部門におけるITSM市場の上位層において、製品の幅と同様に強くサービス管理の購買決定を形成するようになっています。ServiceNowの公共部門向けオファリングはFedRAMP高度認証およびDoD影響レベル4・5の認証を保有しており、これらの資格は多くの機密性の高い米国調達における最低基準を事実上設定しています。機関が認証された運用環境を必要とする場合、同等の承認を持たないベンダーは製品評価が始まる前に除外されることが多く、大規模契約における競争の選択肢が狭まります。GAOは2025年2月に、2019年に近代化対象として特定された10の重要な連邦レガシーシステムのうち、完了したのはわずか3件であると報告しており、運用リスクと監査圧力がリーダーシップレベルで可視化されています。同じGAOレポートでは、残り7件のうち2件には完了予定日がないことも指摘されており、近代化のタイムラインが遅れた場合にセキュリティリスクがいかに長期化するかを示しています。その結果、認証済みプラットフォームは信頼性だけでなく、調達適格性、更新の安定性、および隣接するワークフロー領域への拡張能力においても優位性を獲得する市場が形成されています。
共有サービスと省庁横断ワークフローの標準化
共有サービスモデルは、単一のプラットフォーム契約が複数の機関をサポートし、政府・公共部門におけるITSM市場においてより広い行政基盤にわたって標準化されたワークフローを構築できるため、持続的な成長経路として台頭しています。オープンソースのiTopプラットフォームを基盤とするフランスのSUMiTプログラムは、2024年半ばまでに8つのアカデミーに展開されており、2025年初頭には2つの追加学術地域が移行を準備していました。ドイツのIT計画評議会もドイツ行政クラウドの目標アーキテクチャ内にITSM機能を組み込んでおり、サービス管理がコアとなる公共クラウド運用フレームワークの一部として扱われていることを示しています。中国の2026〜2030年第15次五カ年計画は、省庁横断のデータ共有と統合デジタルサービスプラットフォームを求めており、行政レベル全体での調整されたワークフローに対する同様の要件を強化しています。機関が共通プラットフォームに参加すると、共有インシデントデータと再利用可能なワークフローロジックが一貫性を向上させ、類似のサービス問題の解決に要する時間を短縮できます。これにより、標準化は調達効率を超えた明確な運用価値を持ち、政府・公共部門におけるITSM市場の長期的な拡大を支えます。
抑制要因の影響分析*
| 抑制要 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー調達サイクルがプラットフォーム更新を遅らせる | -2.5% | グローバル、特に北米・欧州で顕著 | 短期(2年以内) |
| データ所在地と主権の制約がクラウド導入を制限する | -1.8% | EU・中東・アジア太平洋 | 中期(2〜4年) |
| 断片化した機関の運用モデルがプロセス標準化を阻害する | -1.2% | グローバル、機関自律性が高い連邦制システムで最も深刻 | 長期(4年以上) |
| ITSMオートメーションとCMDBガバナンスにおけるスキルギャップ | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシー調達サイクルがプラットフォーム更新を遅らせる
政府調達は依然として複数年の予算承認と入札プロセスで運営されており、そのタイミングは近代化政策がすでに整備されている場合でも実際の展開を遅らせることが多いです。GAOは2025年2月に、2019年に特定された10の重要な連邦レガシーシステムのうち近代化が完了したのはわずか3件であり、残り7件のうち2件にはまだ完了予定日がないと報告しました。このギャップは政府・公共部門におけるITSM市場にとって重要です。なぜなら、最も古いプラットフォームを持つ機関は、多くの場合、迅速な更新を実行する能力が最も低いからです。年次予算配分、義務的な競争入札、および慎重な変更管理は、多くの公共プログラムにおいてプロジェクト承認から運用開始までの期間を延長します。資金が承認された場合でも、更新サイクルはベンダーのリリーススケジュールやAI機能開発に遅れることが多く、需要水準ではなく実装ペースを弱めます。したがって、この抑制要因は機関が近代的なITSMを望むかどうかではなく、政策意図から実際の運用利用へとどれほど遅く移行できるかという問題です。
データ所在地と主権の制約がクラウド導入を制限する
データ所在地規制は、完全に共有されたSaaSモデルが政府・公共部門におけるITSM市場全体に広がる速度を引き続き制限しています。ドイツのBMDSはソブリンAIクラウド契約をゼロトラスト、オープンソース、および鍵主権要件を中心に設計しており、アーキテクチャの選択がデータとアクセスの公的管理にいかに密接に結びついているかを示しています。国内専用インフラが利用できない場合、クラウドの経済性が有利であっても、機関は移行を遅らせたり、機密ワークロードを隔離された環境に維持したりすることがあります。ServiceNowの政府コミュニティクラウドおよび国家安全保障クラウドは、より厳格な主権とミッション境界に適合した展開経路を提供するというベンダーの対応を示しています[2]。これらの条件は採用を止めるものではありませんが、近代化と厳格な管轄管理の両方を必要とする政府にとって、プラットフォームの選択肢を狭め、実装の複雑さを高めます。その結果、政府・公共部門におけるITSM市場における展開決定は、機能の優先度よりも所在地コンプライアンスが優先されることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが収益を支え、サービスが採用を深化させるソリューションは2025年に政府・公共部門におけるITSM市場シェアの64.40%を占め、インシデント管理、CMDB、変オーケストレーション、およびセルフサービスを単一のライセンスフレームワークの下に統合する1つのプラットフォームへの強い選好を反映しています。この選好はソフトウェア収益を集中させます。なぜなら、機関は通常コアワークフローから始め、部門全体でユーザー採用が進むにつれて隣接モジュールへと拡張するからです。多くの公共組織では、レポート、承認、監査証跡、およびサービス定義の一貫性を維持する必要がある場合、単一の統合プラットフォームは個別ツールの集合よりも管理が容易です。ソリューション層は、プロセスモデル、サービスカタログ、および資産レコードが実装完了後に日常業務に深く組み込まれるため、長い構成ライフサイクルからも恩恵を受けます。この組み込まれた役割は、予算が慎重に段階的に配分される場合でも、政府・公共部門におけるITSM市場がプラットフォーム主導の購買行動を好む理由を説明しています。
サービスは最も成長の速いコンポーネントであり、政府・公共部門におけるITSM市場のサービス規模は2026年から2031年にかけて15.70%のCAGRで拡大する見込みです。機関は、ソフトウェア単独では実装計画、人材育成、ガバナンス規律、および定期的な最適化によるサポートがなければ成果を生み出せないことをますます認識しています。AI機能が一般化するにつれ、自動化ルール、データ品質管理、統合ロジック、およびナレッジ設計が稼働後も積極的な管理を必要とするため、サービス業務はさらに重要になります。公共機関は部門間でプロセスのばらつきにも直面しており、一度限りの展開作業ではなく、継続的な助言と管理サポートの必要性を生み出しています。これが、特に機関がサービス運用を安定させながら近代化する必要がある場合に、システムインテグレーターと専門パートナーが政府・公共部門におけるITSM産業において引き続き重要である理由です。
導入形態別:
クラウドが既存基盤と将来の成長を主導クラウドは2025年に政府・公共部門におけるITSM市場の63.10%を占め、クラウド展開における政府・公共部門のITSM市場規模は2031年までに16.10%のCAGRで拡大する見込みです。この二重の位置づけは、オンプレミスからクラウドへの移行がすでに完了しているのではなく、多くの機関でまだ進行中であることを示しています。クラウドファーストの調達政策はこのセグメントを後押ししています。なぜなら、政府は大規模なローカルスタックを維持することなく、より迅速なアップグレード、シンプルなワークフロースケーリング、およびAI対応機能へのより広いアクセスを求めているからです。カナダ共有サービス局のエンタープライズオンボーディング計画も、共通のサービスツールがより広い行政調整とより統一されたチケットデータフローをサポートできるモデルを示しています。BMDSのソブリンクラウド契約の授与は、管理と主権の要件が直接対処された場合、公共行政におけるクラウド導入がミッションクリティカルなワークロードにまで及ぶことをさらに示しています。
オンプレミスおよびハイブリッド展開は、共有SaaSモデルがポリシー要件を満たさない機密、防衛関連、または主権に敏感な環境において依然として価値をちます。これは、機関が機密性、管理、および監査ニーズに応じて異なるワークロードを異なる環境に配置することが多いため、展開がもはや単純なクラウド対オンプレミスの決定ではないことを意味します。多くの入札において、認証ステータスはワークフローの深さやインターフェース設計を比較する前に機関が認証された運用条件を必要とするため、機能の違いよりも重要です。クラウドの柔軟性とセキュアな分離を提供できるベンダーは、より広範な公共ユースケースで勝利するためにより有利な位置にあります。政府・公共部門におけるITSM市場はクラウド成長を好み続ける可能性が高いですが、勝利するモデルは純粋に機能主導ではなく、コンプライアンス主導のままであり続けるでしょう。
アプリケーション別:
サービスデスクがコアを維持し、ナレッジ管理が速度を増すサービスデスクおよびインシデント管理は2025年にアプリケーション基盤の30.65%を占め、市民リクエスト、内部インシデント、変更承認、および省庁横断エスカレーションの主要な運用エントリーポイントとしての役割を反映しています。このセグメントは、他のすべてのサービスワークフローが信頼性の高い受付、ルーティング、優先順位付け、およびクローズプロセスに依存しているため、最も広い日常的な使用から恩恵を受けます。また、最大量の構造化された運用データを生成し、機関がサービス分類、エスカレーションロジック、およびレポート規律を時間をかけて改善するのに役立ちます。実際には、機関が後から高度なモジュールを追加する場合でも、サービスデスクは政府・公共部門におけるITSM市場のアンカーアプリケーションとなっています。政府は大規模な分散組織全体でサポートリクエストのための信頼できる単一の窓口を依然として必要としているため、その中心的な役割が弱まる可能性は低いです。
ナレッジ管理は最も成長の速いアプリケーションであり、このセグメントにおける政府・公共部門のITSM市場規模は2031年までに15.50%のCAGRで上昇する見込みです。機関は、解決済みインシデントを再利用可能な記事、ガイド付き回答、および繰り返しの需要を削減するセルフサービス資産に変換するAI対応リポジトリへの投資を進めています。Atlassianは2025年に、AIナレッジシステムが受動的なリポジトリから、運用コンテキストから学習し、ユーザーが遭遇する前にナレッジギャップを削減する自己更新型資産へと移行していると指摘しました[3]。この変化は重要です。なぜなら、政府のサポートチームは、回答が検索可能で構造化されており、ワークフローアクションに結びついている場合により効率的に処理できる繰り返しの量に直面することが多いからです。これは政府・公共部門におけるITSM産業内で最も明確な成長経路の1つです。なぜなら、より優れたナレッジ管理は、機関がサポートモデル全体を再設計することなく自動化を強化するからです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
企業規模別:
大規模機関がスケールを維持し、SMEがリーチを拡大大企業は2025年に政府・公共部門におけるITSM市場の66.05%を占め、エンタープライズ全体の契約、専任のガバナンスチーム、および複数年の実装プログラムへの資金調達能力に支えられています。連邦省庁、防衛機関、および国家保健当局は、複数の事業部門にわたって広範なユーザーベース、複雑なセキュリティ要件、および大規模なサービスカタログを管理するため、このプロファイルに適合しています。そのスケールにより、小規模組織が同様に容易に管理できないことが多い長期的な設計、移行、およびトレーニング作業を吸収できます。大規模契約はまた、ワークフロー拡張、資産ガバナンス、およびサービス運用管理における後続の機会をもたらす傾向があり、時間をかけてベンダーのプレゼンスを強化します。これが、政府・公共部門におけるITSM市場内の最大アカウントにトップティアプラットフォームが確固として根付いている理由です。
SMEは2026年から2031年にかけて15.60%のCAGRで最も成長の速い企業規模セグメントであり、小規模な公共機関が以前よりも近代的なサービス管理にアクセスしやすくなっていることを示しています。クラウドネイティブな価格設定、モジュール型展開、およびすぐに使えるワークフローが、市区町村政府、地域当局、独立機関、および小規模教育機関の参入障壁を下げています。英国政府のSMEデジタル採用タスクフォースは2025年6月に、セクター固有のインセンティブとクラウドコンピテンシー認定プログラムを勧告し、小規模組織の採用摩擦を軽減できる政策支援を示しました。これらの障壁が緩和されるにつれ、政府・公共部門におけるITSM産業のアドレス可能な基盤は、非常に大規模な公共機関への従来の集中を超えて拡大し続けます。このセグメントの成長はまた、かつてエンタープライズグレードのプラットフォームをコストが高すぎるか複雑すぎると見なしていた機関にとって、モジュール型サービス管理が実用的になりつつあることを示唆しています。
地域分析
北米の政・公共部門におけるITSM市場
北米は2025年における政府・公共部門のITSM市場シェアの40.20%を占め、大規模な連邦政府近代化予算、認定ベンダーの豊富なプール、および省庁間の需要を集約できる調達構造によって支えられている。米国がこのリードの中心にあるのは、認定クラウド環境とミッション固有のコンプライアンス基準により、エンタープライズ調達が他の多くの地域よりも体系化されているためである。米国一般調達局(GSA)は2025年9月にServiceNowとのOneGov契約を通じてその地位をさらに強化し、適格な連邦政府顧客に対してITSM ProおよびPro Plusバンドルを2028年9月まで最大70%割引で提供することとした[4]。カナダもまた、共有サービスカナダ(Shared Services Canada)が残のパートナー省庁のエンタープライズITSMツールへのオンボーディングを2026〜27年までに完了させるべく、調整されたサービスツールプログラムを推進している。これらの取り組みが相まって、北米は予算規模、調達上の優位性、およびコンプライアンス対応済みの展開オプションを組み合わせることで、政府・公共部門のITSM市場において引き続き先頭に立っている。
欧州の政府・公共部門におけるITSM市場
欧州は政府・公共部門のITSM市場において引き続き主要な地域ブロックであるが、その成長は一つの共通パターンではなく、国家主権規則、調達アーキテクチャ、およびパブリッククラウドの設計選択によって形成されている。ドイツはその最も明確な例の一つであり、主権クラウドの開発が連邦デジタル近代化およびキー・インフラ・プラットフォーム設計に対する公的管理と直接結びついている。IT計画評議会(IT-Planungsrat)のドイツ行政クラウド(Deutsche Verwaltungscloud)ターゲットアーキテクチャも、より広範な国家クラウドフレームワーク内にサービス管理機能を組み込んでおり、アーキテクャレベルでの標準化の形式化を促進している。これは、欧州の需要がポジティブである一方で、省庁が製品の幅やインターフェースの品質を評価する前に、プラットフォームの選択が多くの場合、データ所在地、コンプライアンス、および公的管理要件によってフィルタリングされることを意味する。したがって、この地域は政府・公共部門のITSM市場において引き続き重要であるが、速度だけでなく主権と近代化を整合させることができるベンダーが優位に立つ。
中東・アフリカおよびアジア太平洋の政府・公共部門におけるITSM市場
中東・アフリカは最も成長の速い地域であり、同地域の政府・公共部門におけるITSM市場規模は2026年から2031年にかけて16.05%のCAGRで拡大すると予測されている。欧州科学ジャーナルに掲載された研究によると、ITSMの成熟度が高いサウジアラビアの政府機関はシステム稼働率と市民満足度が顕著に高く、同地域における継続的な投資に対する明確な業務上の根拠を示している。エチオピアは2026年6月にMESOBをアフリカ初の統合デジタルサービスアプリケーションとして立ちげ、複数の政府機関のサービスを一つのプラットフォームに集約するという目に見える公的な参照事例を加えた。アジア太平洋は政府・公共部門のITSM市場における第二の成長地域であり、政府クラウドプログラムおよび中国の第15次五カ年計画における行政各層にわたる統合されたAI対応デジタルガバナンスの要件によって支えられている。部門横断的なデータ共有と統合デジタルプラットフォームに対する中国の重点は、他の地域における近代化を形成しているのと同じサービス管理の論理を支持している。両地域全体にわたって、各国政府は統合されたデジタルサービス層を構築しており、構造化されたサービス管理が日常の公共業務においてより重要性を増している。この共通の方向性は、調達の成熟度が依然として国によって大きく異なるにもかかわらず、政府・公共部門のITSM市場をポジティブな軌道に保つはずである。
競争環境
政府・公共部門におけるITSM市場は、大規模な連邦・国家アカウントでは中程度に断片化していますが、展開の複雑さと契約規模が低い地域、市区町、および教育環境ではより断片化しています。ServiceNowは上位層で最も強いポジションを持っています。なぜなら、FedRAMP高度認証およびDoD影響レベル4・5の認証が、最もセキュリティに敏感な米国公共調達の候補リストに同社を位置づけているからです。BMC Softwareは、ガバナンスの深さを重視する複雑な運用環境において、深いCMDB、資産、およびライフサイクル管理を求める機関に引き続き関連性を持っています。Ivanti、Atlassian、およびFreshworksは、完全なエンタープライズスイートの幅よりも展開速度、使いやすさ、および低い所有コストが重要な中間層の機関コンテキストでシェアを拡大し続けています。多くの公共組織が依然としてプラットフォームのシンプルさ、ローカルサポート、および構成の柔軟性を最大ベンダーのスケール優位性よりも重視しているため、残りのプレイヤーも活発に活動しています。
明確な勝利戦略の1つは、コアのチケット管理とワークフロー機能だけで競争するのではなく、AI機能を通じてプラットフォームを拡大することです。ServiceNowは2025年12月にMoveworksの買収を完了し、統合プラットフォームは2026年2月にFedRAMP中程度の認証を取得し、公共部門ユーザーのためのセキュアな会話型AIオプションを拡大しました。別の戦略は、GSA OneGov契約が示すように、集中調達を利用して標準化を固定することです。この契約は適格な連邦顧客にServiceNow ITSMバンドルへの割引アクセスを2028年9月まで提供します。3番目の経路は主権準拠の展開設計であり、ベンダーは所在地、ミッション、およびアクセス管理のニーズを満たす政府固有のクラウド環境を提供することで競争します。これらのアプローチは、AI機能、調達レレッジ、およびコンプライアンスアーキテクチャが今やベンダー選択を共同で形成するため、競争の基準を引き上げます。
最上位の認証を持たないベンダーも成長できますが、大規模な連邦認証よりもセクター専門化、低い複雑さ、または地域的な親しみが重要な場合に勝利する傾向があります。TeamDynamix、TOPdesk、Hornbill、EasyVista、およびMatrix42は、地域の運用ニーズが大規模スイートのスケール利益を上回ることができる、選択された高等教育、市区町村、および欧州公共部門の設定においてそのパターンに適合しています。これにより、政府・公共部門におけるITSM市場に二速構造が生まれ、上位には狭いエンタープライズリーダーグループが、そして特定の機関要件にサービスを提供するより広いロングテールが存在します。機密環境の自動化、1,000席未満の公共展開、および強力なサービス規律を依然として必要とする機器集約型機関向けのITハードウェア資産ライフサイクルサポートにはホワイトスペースが残っています。したがって、競争優位性はもはやワークフローの幅だけで構築されるものではありません。なぜなら、公共の購買者は認証済み展開オプション、AI対応性、および実装の実用性の組み合わせをますます期待しているからです。この組み合わせは、特定の機関のニーズと調達の現実に密接に一致する小規模ベンダーに余地を残しながら、エンタープライズ層を比較的集中した状態に維持するはずです。
政府・公共部門におけるITSM産業リーダー
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Corporation Plc
-
Ivanti, Inc.
-
Freshworks Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
政府・公共部門におけるITSM市場 このレポートでカバーされる企業
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Corporation Plc
- Ivanti, Inc.
- Freshworks Inc.
- Open Text Corporation
- ManageEngine
- IBM Corporation
- Broadcom Inc.
- SolarWinds Corporation
- TOPdesk Nederland B.V.
- SysAid Technologies Ltd.
- EasyVista, Inc.
- Matrix42 AG
- TeamDynamix
- Halo Service Solutions
- Hornbill
- SAP
- Unisys
最近の産業開発事情 政府・公共部門におけるITSM市場
- 2026年5月:ドイツ連邦デジタル・州近代化省が、T-Systems InternationalおよびSVA System Vertrieb Alexanderが主導する2つの欧州コンソーシアムに対し、2億5,000万ユーロ(2億7,800万米ドル)相当のソブリンAIクラウドのサービスとしてのプラットフォーム契約を授与し、EUにおけるAI対応公共部門ITSMの新たなアーキテクチャ基準を設定するゼロトラスト、オープンソース、および鍵主権要件を組み込みました。
- 2026年2月:ServiceNowのMoveworksがFedRAMP中程度の認証を取得し、連邦機関および公共部門組織が100以上の言語をサポートし政府エンタープライズ運用のAIフロントドアとして機能する専用AWS GovCloud環境にMoveworksのAIアシスタントを展開できるようになりました。
- 2025年9月:米国一般調達局がServiceNowとOneGov契約を締結し、適格な連邦顧客に対して2028年9月まで ITSM ProおよびPro Plusバンドルで最大70%の割引を提供し、ホワイトハウスの米国AIアクションプランに沿ったワークフロー効率の最大30%向上が見込まれます。
- 2025年3月:TJDEED Technologyが主要なサウジアラビア公共部門組織向けに包括的なITSM近代化プロジェクトを実施し、ビジョン2030デジタルトランスフォーメーション目標に沿ったカスタム構成の最新バージョンITSMプラットフォームでレガシーシステムを置き換えました。
政府・公共部門におけるグローバルITSM市場レポートの範囲
政府・公共部門におけるITサービス管理(ITSM)は、可用性、セキュリティ、監査可能性、および規制コンプライアンスに最大限の焦点を当てながら、公共行政、市民サービス、法執行、社会福祉システム、および重要インフラをサポートするITサービスのエンドツーエンドの設計、提供、ガバナンス、および継続的改善を包含します。インシデント、問題、変更、構成・資産、サービスリクエスト、ナレッジ、およびサービス継続性管理プロセスと、応答性を向上させ運用コストを削減するためのセルフサービスポータル、レポート・分析、および自動化が含まれます。
政府・公共部門におけるITSM市場レポートは、コンポーネント(ソリューションおよびサービス)、導入形態(クラウド、オンプレミス、ハイブリッド)、アプリケーション(サービスデスクおよびインシデント管理、資産・構成管理、変更・リリース管理、サービスリクエスト管理、ナレッジ管理、およびその他のアプリケーション)、企業規模(大企業および中小企業(SME))、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| サービスデスクおよびインシデント管理 |
| 資産・構成管理 |
| 変更・リリース管理 |
| サービスリクエスト管理 |
| ナレッジ管理 |
| その他のアプリケーション |
| 大企業 |
| 中小企業(SME) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| 導入形態別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| アプリケーション別 | サービスデスクおよびインシデント管理 | ||
| 資産・構成管理 | |||
| 変更・リリース管理 | |||
| サービスリクエスト管理 | |||
| ナレッジ管理 | |||
| その他のアプリケーション | |||
| 企業規模別 | 大企業 | ||
| 中小企業(SME) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2026年および2031年における政府・公共部門のITSM市場規模はどのくらいですか?
政府・公共部門におけるITSM市場は2026年に1.71 ミリオン 米ドル規模となり、2031年までに34.6 ビリオン 米ドルに達すると予測されており、2026年〜2031年にかけてCAGR 15.13%で成長します。
公共部門のITSM採用をリードする展開モデルはどれですか?
クラウドが2025年に63.10%のシェアで採用をリードしており、2031年までに16.10%のCAGRで最も成長の速い展開モデルでもあります。
政府ITSMプラットフォームへの需要を高めているのは何ですか?
主な促進要因は、クラウドファーストの近代化、AIベースのセルフサービスとチケット削減、より強力なサイバーセキュリティとコンプライアンスのニーズ、および省庁横断ワークフロー標準化への推進です。
公共部門のITSMで最も成長の速いアプリケーション領域はどれですか?
ナレッジ管理は最も成長の速いアプリケーションセグメントであり、機関が解決済みチケットをAI対応の再利用可能なナレッジ資産に変換するにつれ、2031年までに15.50%のCAGRで拡大する見込みです。
将来の成長にとって最も重要な地域はどこですか?
北米が2025年に40.20%のシェアでリードし、中東・アフリカは2031年までに16.05%のCAGRで最も速い成長を記録すると予想されています。
小規模な公共機関がベンダーにとってより関連性が高まっているのはなぜですか?
SMEはクラウドネイティブな価格設定、モジュール型展開、および政策支援により最大の機関以外でもサービス管理ツールの採用が容易になっているため、2031年までに15.60%のCAGRで成長する見込みです。