
Tamanho e Participação do Mercado de ITSM no Governo e Setor Público
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.13 % |
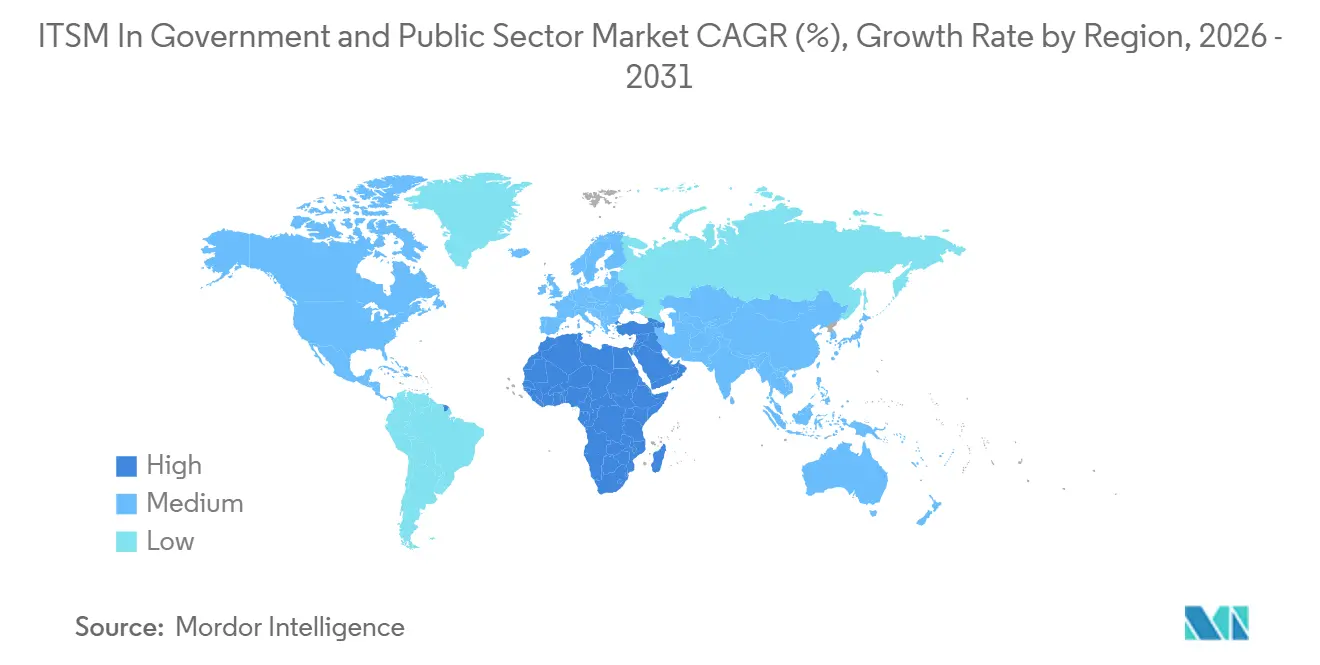
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ITSM no Governo e Setor Público por Mordor Intelligence
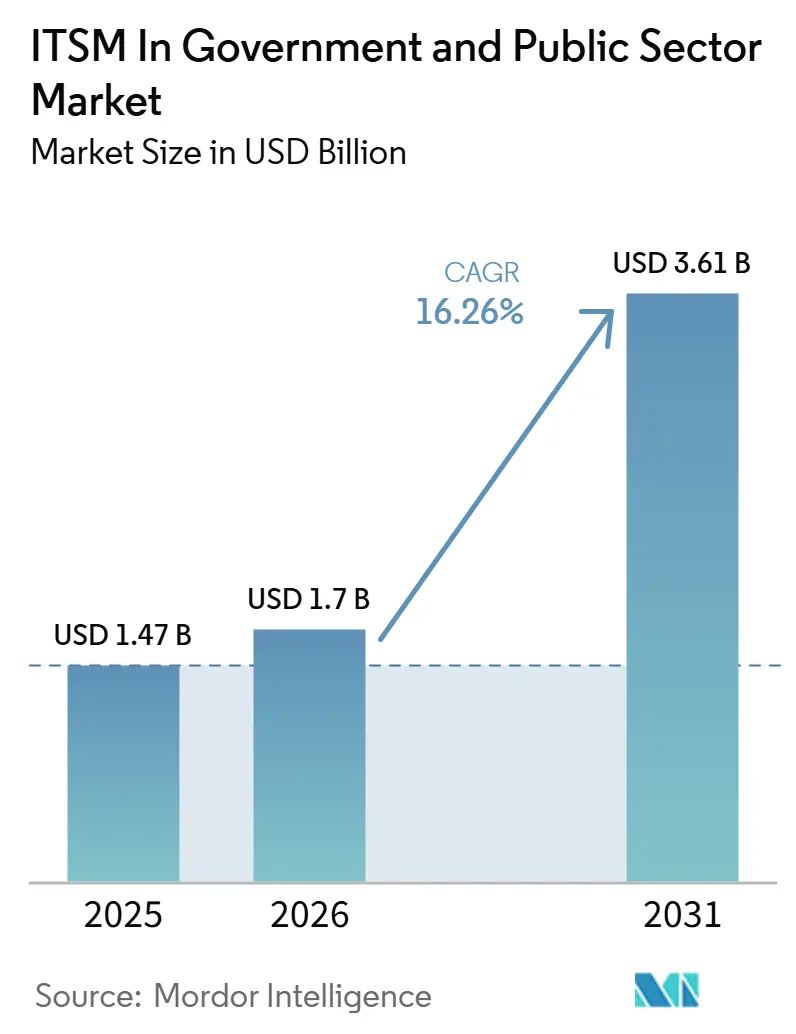
Espera-se que o tamanho do Mercado de ITSM em Governo e Setor Público aumente de 1,47 bilhões de USD em 2025 para 1,71 bilhões de USD em 2026 e atinja 3,46 bilhões de USD até 2031, crescendo a um CAGR de 15,13% no período de 2026 a 2031. O mercado de ITSM em governo e setor público está em expansão porque os órgãos públicos estão abandonando as atualizações periódicas de infraestrutura e adotando operações de serviço contínuas e baseadas em plataformas, moldadas pelas práticas do ITIL 4. Mandatos de prioridade à nuvem, expectativas crescentes por serviços públicos digitais simples e maior pressão para demonstrar eficiência operacional mantêm a gestão de serviços no topo das agendas de modernização. Os prazos de fim de suporte para plataformas mais antigas também estão forçando decisões de aquisição que muitos órgãos haviam adiado por anos, especialmente onde os requisitos de segurança cibernética, auditoria e controle de dados tornaram-se mais exigentes. A concorrência é cada vez mais moldada por autorizações de conformidade, prontidão para nuvem soberana e modelos de implantação modular que tornam a adoção viável tanto para grandes ministérios quanto para órgãos menores. A velocidade de implantação e a residência de dados ainda limitam a execução em alguns contextos; no entanto, o mercado de ITSM em governo e setor público continua a se beneficiar de um conjunto mais amplo de ferramentas de inteligência artificial em conformidade e de programas de transformação digital apoiados pelo governo.
Principais Conclusões do Relatório
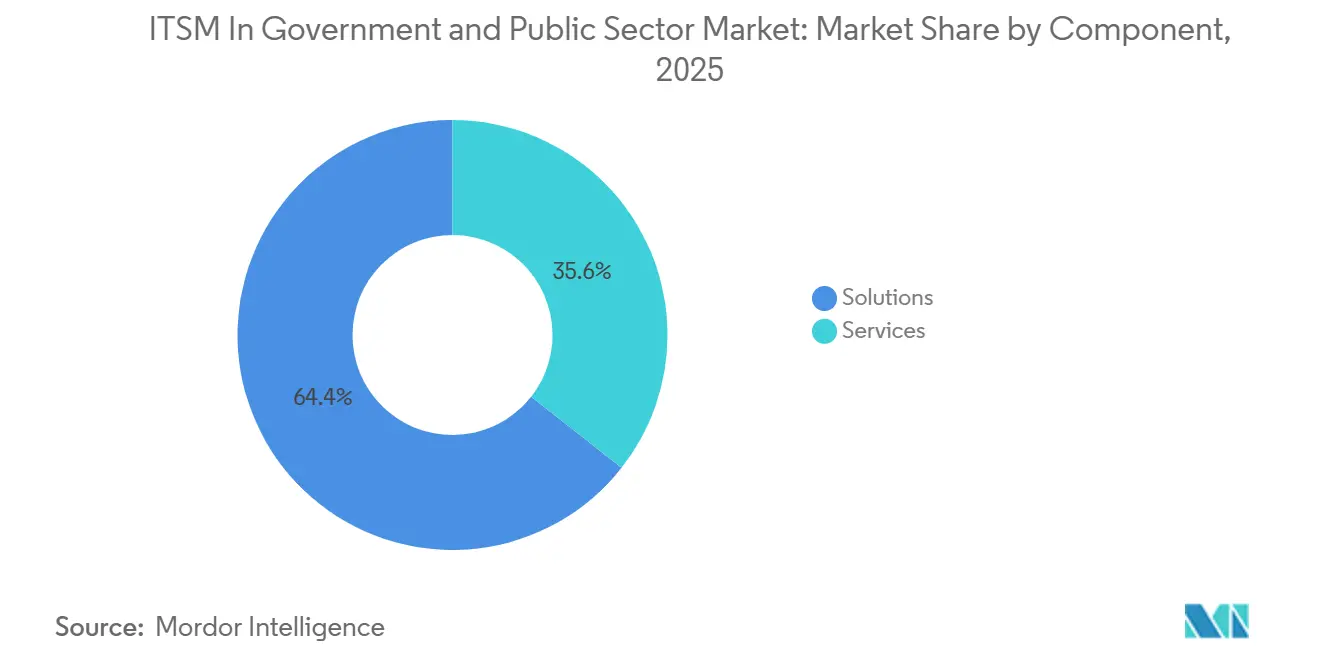
- Por componente, Soluções detinham 64,40% do mercado em 2025, enquanto Serviços deve expandir a um CAGR de 15,70% até 2031.
- Por implantação, Nuvem detinha 63,10% do mercado em 2025 e também deve registrar o crescimento mais rápido, a um CAGR de 16,10% até 2031.
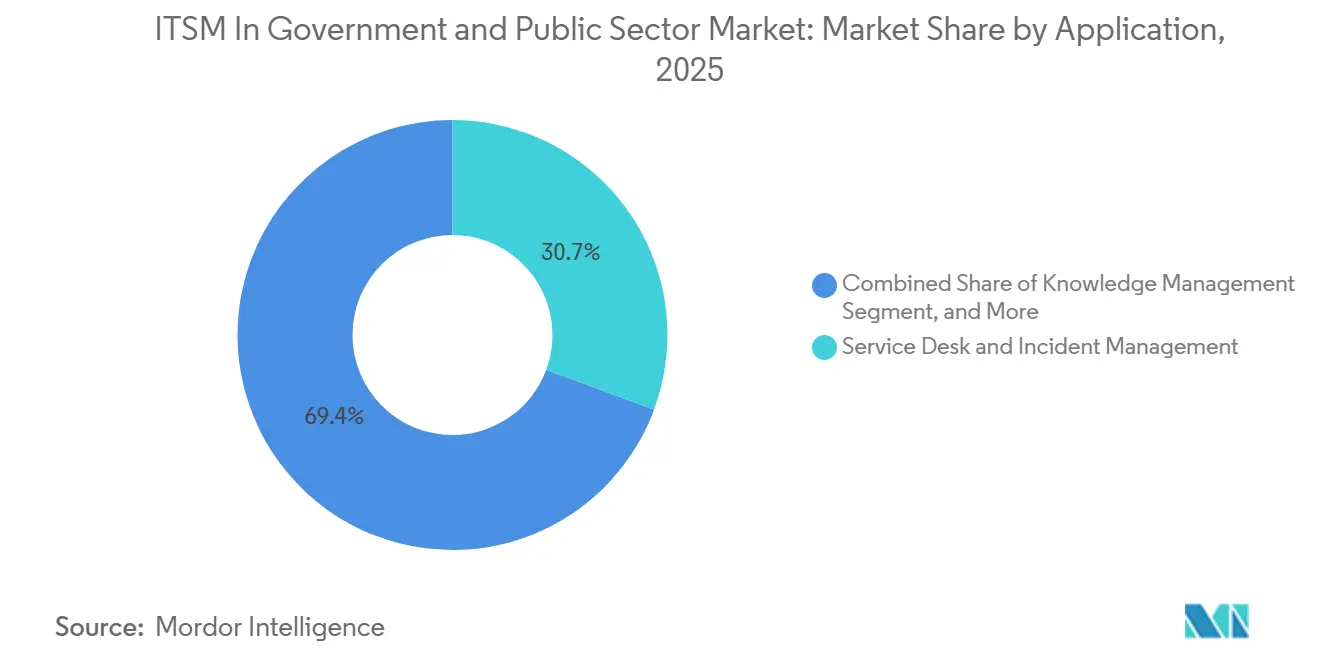
- Por aplicação, Central de Serviços e Gestão de Incidentes representou uma participação de 30,65% em 2025, enquanto Gestão do Conhecimento deve avançar a um CAGR de 15,50% até 2031.
- Por tamanho de empresa, Grandes Empresas detinham 66,05% do mercado em 2025, enquanto as PMEs devem expandir a um CAGR de 15,60% até 2031.
- Por geografia, a América do Norte representou 40,20% do tamanho do mercado de ITSM no governo e setor público em 2025, enquanto o Oriente Médio e a África devem crescer a um CAGR de 16,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização do Setor Público com Prioridade à Nuvem | +4.2% | Global, maior tração na América do Norte, Europa e estados do Golfo | Curto prazo (≤ 2 anos) |
| Deflexão de Central de Serviços e Automação de Autoatendimento com Inteligência Artificial | +2.8% | Global, liderado pela América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Pressão de Segurança Cibernética e Conformidade sobre as Operações de Serviço | +2.5% | América do Norte e núcleo da UE, com extensão para APAC e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Serviços Compartilhados e Padronização de Fluxos de Trabalho entre Órgãos | +1.8% | América do Norte, UE e Austrália | Médio prazo (2 a 4 anos) |
| Atendimento de Solicitações sem Intervenção Humana para Serviços Voltados ao Cidadão e ao Funcionário | +1.2% | Global, adoção antecipada no Golfo e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Gestão do Ciclo de Vida de Ativos de Hardware e Software do Setor Público | +0.9% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização do Setor Público com Prioridade à Nuvem
A adoção da nuvem pelo governo passou da linguagem política para uma direção prática de aquisição, e o mercado de ITSM no governo e setor público se beneficia precocemente porque as plataformas de gestão de serviços estão no centro das operações diárias de TI e do controle de fluxos de trabalho. O Shared Services Canada declarou em seu Plano Departamental 2025-26 que planeja concluir a integração dos parceiros de serviço restantes à sua ferramenta corporativa de ITSM até 2026-27, com a sincronização automatizada em tempo real dos dados de tickets identificada como um marco central de entrega. Esse tipo de programa mostra que a modernização com prioridade à nuvem não é mais uma decisão restrita de infraestrutura, pois os órgãos desejam uma camada operacional única para solicitações de serviço, incidentes e relatórios operacionais entre departamentos. A Alemanha reforçou a mesma direção em maio de 2026, quando o BMDS concedeu um contrato de nuvem de inteligência artificial soberana no valor de EUR 250 milhões (USD 278 milhões), com requisitos de confiança zero, código aberto e soberania de chaves incorporados à arquitetura para uso federal[1]. O efeito prático é que as ferramentas locais sem suporte estão se tornando cada vez mais difíceis de justificar, pois os órgãos enfrentam uma troca direta entre exposição à conformidade e gastos com modernização. Esse ciclo de substituição forçada é uma das principais razões pelas quais o mercado de ITSM no governo e setor público continua a se expandir mesmo em ambientes onde a aprovação geral do orçamento permanece cautelosa.
Deflexão de Central de Serviços e Automação de Autoatendimento com Inteligência Artificial
A inteligência artificial está avançando rapidamente nas centrais de serviços governamentais porque os volumes de tickets do setor público são repetitivos, baseados em regras e suficientemente grandes para suportar ganhos significativos de automação sem alterar o modelo básico de serviço. A Atlassian relatou em 2025 que 93% das organizações observaram maior eficiência com inteligência artificial, e 98% já utilizavam inteligência artificial de alguma forma, o que sustenta padrões mais amplos de adoção em torno de fluxos de trabalho de serviço e gestão do conhecimento. O portfólio de setor público da ServiceNow já está estruturado em torno de serviços digitais, gestão de casos, automação de fluxos de trabalho e entrega segura de serviços, o que torna a deflexão por inteligência artificial uma extensão direta do modelo operacional existente, e não um programa separado. Em fevereiro de 2026, o Moveworks da ServiceNow obteve a autorização FedRAMP Moderate, ampliando o conjunto de ferramentas seguras de inteligência artificial conversacional disponíveis para organizações federais e do setor público em ambientes de nuvem controlados. À medida que os órgãos transformam incidentes resolvidos em conhecimento pesquisável, respostas guiadas e fluxos de trabalho reutilizáveis, o autoatendimento torna-se mais fácil de escalar em todo o mercado de ITSM no governo e setor público. É por isso que a automação baseada em conhecimento está passando de experimentação opcional para um requisito operacional prático em muitos ambientes públicos.
Pressão de Segurança Cibernética e Conformidade sobre as Operações de Serviço
Os requisitos de segurança e conformidade agora moldam as decisões de compra de gestão de serviços com a mesma força que a amplitude do produto, especialmente no segmento superior do mercado de ITSM no governo e setor público. A oferta de setor público da ServiceNow possui as autorizações FedRAMP High e DoD Impact Level 4 e 5, e essas credenciais estabelecem efetivamente o padrão mínimo para muitas aquisições sensíveis nos EUA. Quando os órgãos precisam de ambientes operacionais certificados, os fornecedores sem aprovações equivalentes são frequentemente filtrados antes mesmo do início da avaliação do produto, o que restringe a escolha competitiva em grandes contratos. O GAO relatou em fevereiro de 2025 que apenas 3 dos 10 sistemas legados federais críticos identificados para modernização em 2019 haviam sido concluídos, o que mantém o risco operacional e a pressão de auditoria visíveis no nível de liderança. O mesmo relatório do GAO também observou que 2 dos 7 sistemas restantes não tinham data de conclusão planejada, mostrando como a exposição à segurança pode persistir quando os cronogramas de modernização atrasam. O resultado é um mercado onde as plataformas certificadas ganham vantagem não apenas em confiança, mas também em elegibilidade para aquisição, estabilidade de renovação e capacidade de expandir para áreas de fluxo de trabalho adjacentes.
Serviços Compartilhados e Padronização de Fluxos de Trabalho entre Órgãos
Os modelos de serviços compartilhados estão emergindo como um caminho de crescimento duradouro porque um único contrato de plataforma pode suportar múltiplos órgãos e criar fluxos de trabalho padronizados em uma base administrativa mais ampla no mercado de ITSM no governo e setor público. O programa SUMiT da França, construído sobre a plataforma de código aberto iTop, já havia sido implantado em 8 académies até meados de 2024, e 2 regiões acadêmicas adicionais estavam se preparando para a migração no início de 2025. O IT-Planungsrat da Alemanha também incorporou capacidades de ITSM na arquitetura-alvo da Deutsche Verwaltungscloud, o que mostra que a gestão de serviços está sendo tratada como parte do núcleo do framework operacional de nuvem pública. O 15º Plano Quinquenal da China para 2026-2030 prevê o compartilhamento de dados entre departamentos e plataformas unificadas de serviços digitais, reforçando o mesmo requisito de fluxos de trabalho coordenados entre os níveis administrativos. Uma vez que os órgãos ingressam em plataformas comuns, os dados compartilhados de incidentes e a lógica de fluxo de trabalho reutilizável melhoram a consistência e podem reduzir o tempo necessário para resolver problemas de serviço semelhantes. Isso confere à padronização um valor operacional claro além da eficiência de aquisição e ajuda a sustentar a expansão de longo prazo no mercado de ITSM no governo e setor público.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de Aquisição Legados Retardam a Substituição de Plataformas | -2.5% | Global, mais pronunciado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Residência e Soberania de Dados Limitam a Adoção da Nuvem | -1.8% | UE, Oriente Médio e APAC | Médio prazo (2 a 4 anos) |
| Modelos Operacionais Fragmentados dos Órgãos Reduzem a Padronização de Processos | -1.2% | Global, mais agudo em sistemas federais com alta autonomia dos órgãos | Longo prazo (≥ 4 anos) |
| Lacunas de Competências em Automação de ITSM e Governança de CMDB | -0.9% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de Aquisição Legados Retardam a Substituição de Plataformas
A aquisição governamental ainda opera com aprovações orçamentárias plurianuais e processos de licitação, e esse cronograma frequentemente retarda a implantação real mesmo quando a política de modernização já está em vigor. O GAO relatou em fevereiro de 2025 que apenas 3 dos 10 sistemas legados federais críticos identificados em 2019 haviam sido modernizados, enquanto 2 dos 7 restantes ainda não tinham data de conclusão planejada. Essa lacuna é relevante para o mercado de ITSM no governo e setor público porque os órgãos com as plataformas mais antigas são frequentemente os menos capazes de executar uma substituição rápida. As dotações anuais, a concorrência obrigatória e o controle cauteloso de mudanças prolongam o período entre a aprovação do projeto e a entrada em operação em muitos programas públicos. Mesmo quando o financiamento é aprovado, os ciclos de substituição frequentemente ficam atrás dos cronogramas de lançamento dos fornecedores e do desenvolvimento de recursos de inteligência artificial, o que enfraquece o ritmo de implementação em vez do nível de demanda. A restrição, portanto, é menos sobre se os órgãos desejam ITSM moderno e mais sobre a lentidão com que muitos deles conseguem avançar da intenção política para o uso em produção.
Restrições de Residência e Soberania de Dados Limitam a Adoção da Nuvem
As regras de residência de dados continuam a limitar a velocidade com que os modelos SaaS totalmente compartilhados podem se expandir pelo mercado de ITSM no governo e setor público. O BMDS da Alemanha projetou seu contrato de nuvem de inteligência artificial soberana com requisitos de confiança zero, código aberto e soberania de chaves, mostrando como as escolhas de arquitetura estão intimamente ligadas ao controle público de dados e acesso. Quando a infraestrutura dedicada no país não está disponível, os órgãos podem atrasar a migração ou manter cargas de trabalho sensíveis em ambientes isolados, mesmo quando a economia da nuvem é favorável. A Government Community Cloud e a National Security Cloud da ServiceNow ilustram a resposta dos fornecedores, que é oferecer caminhos de implantação que atendam a limites mais rígidos de soberania e missão[2]. Essas condições não impedem a adoção, mas restringem a escolha de plataforma e aumentam a complexidade de implementação para governos que precisam de modernização aliada a controle jurisdicional rigoroso. Como resultado, as decisões de implantação no mercado de ITSM no governo e setor público são frequentemente moldadas primeiro pela conformidade de residência e depois pela preferência de recursos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Ancoram a Receita Enquanto Serviços Aprofundam a AdoçãoSoluções detinham 64,40% da participação do mercado de ITSM no governo e setor público em 2025, refletindo a forte preferência por uma plataforma que combina gestão de incidentes, CMDB, orquestração de mudanças e autoatendimento sob um único framework de licenciamento. Essa preferência mantém a receita de software concentrada porque os órgãos geralmente começam com fluxos de trabalho principais e depois se expandem para módulos adjacentes à medida que a adoção pelos usuários cresce entre os departamentos. Em muitas organizações públicas, uma única plataforma integrada é mais fácil de governar do que um conjunto de ferramentas separadas, especialmente quando relatórios, aprovações, trilhas de auditoria e definições de serviço precisam permanecer consistentes. A camada de soluções também se beneficia de longos ciclos de configuração, uma vez que modelos de processo, catálogos de serviços e registros de ativos tornam-se profundamente incorporados nas operações diárias após a conclusão da implementação. Esse papel incorporado ajuda a explicar por que o mercado de ITSM no governo e setor público continua a favorecer o comportamento de compra liderado por plataformas, mesmo quando os orçamentos são cuidadosamente escalonados.
Serviços é o componente de crescimento mais rápido, com o tamanho do mercado de ITSM no governo e setor público para serviços projetado para expandir a um CAGR de 15,70% entre 2026 e 2031. Os órgãos reconhecem cada vez mais que o software por si só não gera resultados a menos que seja apoiado por planejamento de implementação, capacitação da força de trabalho, disciplina de governança e otimização regular. À medida que as funções de inteligência artificial se tornam mais comuns, o trabalho de serviços torna-se ainda mais importante porque as regras de automação, os controles de qualidade de dados, a lógica de integração e o design do conhecimento precisam de gestão ativa após a entrada em operação. Os órgãos públicos também enfrentam variação de processos entre departamentos, o que cria uma necessidade contínua de suporte consultivo e gerenciado, em vez de um exercício de implantação único. É por isso que os integradores de sistemas e parceiros especializados permanecem importantes para o setor de ITSM no governo e setor público, especialmente onde os órgãos precisam estabilizar as operações de serviço enquanto as modernizam.
Por Implantação:
Nuvem Lidera a Base Instalada e o Crescimento FuturoA Nuvem detinha 63,10% do mercado de ITSM no governo e setor público em 2025, e o tamanho do mercado de ITSM no governo e setor público para implantação em nuvem deve expandir a um CAGR de 16,10% até 2031. Essa posição dupla mostra que a migração do local para a nuvem ainda está ativa em muitos órgãos, em vez de já estar concluída. As políticas de aquisição com prioridade à nuvem estão ajudando o segmento porque os governos desejam atualizações mais rápidas, escalabilidade mais simples de fluxos de trabalho e acesso mais amplo a recursos habilitados por inteligência artificial sem manter grandes pilhas locais. O plano de integração corporativa do Shared Services Canada também aponta para um modelo em que as ferramentas de serviço comuns podem suportar uma coordenação administrativa mais ampla e fluxos de dados de tickets mais unificados. O contrato de nuvem soberana do BMDS mostra ainda que a adoção da nuvem na administração pública agora alcança cargas de trabalho de missão crítica quando os requisitos de controle e soberania são tratados diretamente.
As implantações locais e híbridas ainda têm valor em ambientes classificados, vinculados à defesa ou sensíveis à soberania, onde os modelos SaaS compartilhados não atendem aos requisitos de política. Isso significa que a implantação não é mais uma simples decisão entre nuvem e local, porque os órgãos frequentemente alocam diferentes cargas de trabalho em diferentes ambientes de acordo com a sensibilidade, o controle e as necessidades de auditoria. Em muitas licitações, o status de autorização importa mais do que as diferenças de recursos, uma vez que os órgãos precisam de condições operacionais certificadas antes de comparar a profundidade do fluxo de trabalho ou o design da interface. Os fornecedores que podem oferecer flexibilidade de nuvem juntamente com isolamento seguro estão, portanto, melhor posicionados para vencer em uma gama mais ampla de casos de uso público. O mercado de ITSM no governo e setor público provavelmente continuará favorecendo o crescimento da nuvem, mas o modelo vencedor permanecerá moldado pela conformidade em vez de ser puramente orientado por recursos.
Por Aplicação:
Central de Serviços Mantém o Núcleo Enquanto a Gestão do Conhecimento Ganha VelocidadeA Central de Serviços e Gestão de Incidentes detinha 30,65% da base de aplicações em 2025, o que reflete seu papel como principal ponto de entrada operacional para solicitações de cidadãos, incidentes internos, aprovações de mudanças e escalações entre órgãos. O segmento se beneficia do uso diário mais amplo porque todos os outros fluxos de trabalho de serviço dependem de processos confiáveis de recebimento, roteamento, priorização e encerramento. Ele também cria o maior volume de dados operacionais estruturados, o que ajuda os órgãos a melhorar a classificação de serviços, a lógica de escalação e a disciplina de relatórios ao longo do tempo. Em termos práticos, isso torna a central de serviços a aplicação âncora para o mercado de ITSM no governo e setor público, mesmo quando os órgãos posteriormente adicionam módulos avançados ao seu redor. Seu papel central dificilmente enfraquecerá porque os governos ainda precisam de uma porta de entrada confiável para solicitações de suporte em grandes organizações distribuídas.
A Gestão do Conhecimento é a aplicação de crescimento mais rápido, com o tamanho do mercado de ITSM no governo e setor público para este segmento projetado para crescer a um CAGR de 15,50% até 2031. Os órgãos estão investindo em repositórios prontos para inteligência artificial que convertem incidentes resolvidos em artigos reutilizáveis, respostas guiadas e ativos de autoatendimento que reduzem a demanda repetida. A Atlassian observou em 2025 que os sistemas de conhecimento com inteligência artificial estão evoluindo de repositórios passivos para ativos de atualização automática que aprendem com o contexto operacional e reduzem as lacunas de conhecimento antes que os usuários as encontrem[3]. Essa mudança é importante porque as equipes de suporte governamental frequentemente enfrentam volumes recorrentes que podem ser tratados com mais eficiência quando as respostas são pesquisáveis, estruturadas e vinculadas a ações de fluxo de trabalho. Este é um dos caminhos de crescimento mais claros dentro do setor de ITSM no governo e setor público, uma vez que uma melhor gestão do conhecimento fortalece a automação sem exigir que os órgãos redesenhem todo o modelo de suporte.

Por Tamanho de Empresa:
Grandes Órgãos Mantêm a Escala Enquanto as PMEs Ampliam o AlcanceAs grandes empresas detinham 66,05% do mercado de ITSM no governo e setor público em 2025, apoiadas por contratos de âmbito corporativo, equipes de governança dedicadas e capacidade de financiar programas de implementação plurianuais. Ministérios federais, órgãos de defesa e autoridades nacionais de saúde se enquadram nesse perfil porque gerenciam bases de usuários amplas, requisitos complexos de segurança e grandes catálogos de serviços em múltiplas unidades de negócio. Sua escala permite absorver longos esforços de design, migração e treinamento que organizações menores frequentemente não conseguem gerenciar com a mesma facilidade. Os grandes contratos também tendem a trazer oportunidades subsequentes em expansão de fluxos de trabalho, governança de ativos e gestão de operações de serviço, o que reforça a presença dos fornecedores ao longo do tempo. É por isso que as plataformas de nível superior permanecem firmemente enraizadas nas maiores contas dentro do mercado de ITSM no governo e setor público.
As PMEs são o segmento de tamanho de empresa de crescimento mais rápido, com um CAGR de 15,60% de 2026 a 2031, mostrando que os órgãos públicos menores estão encontrando a gestão moderna de serviços mais acessível do que antes. Preços nativos em nuvem, implantação modular e fluxos de trabalho prontos para uso estão reduzindo as barreiras de entrada para governos municipais, autoridades regionais, órgãos independentes e entidades educacionais menores. A Força-Tarefa de Adoção Digital para PMEs do Governo do Reino Unido recomendou incentivos específicos por setor e programas de certificação de competência em nuvem em junho de 2025, apontando para o apoio político que poderia reduzir o atrito de adoção para organizações menores. À medida que essas barreiras diminuem, a base endereçável do setor de ITSM no governo e setor público continua a se ampliar além da concentração tradicional em grandes instituições públicas. O crescimento do segmento também sugere que a gestão modular de serviços está se tornando prática para órgãos que antes consideravam as plataformas de nível corporativo muito caras ou muito complexas.
Análise Geográfica
Mercado de ITSM no Governo e Setor Público na América do Norte
A América do Norte deteve 40,20% da participação no mercado de ITSM no governo e setor público em 2025, impulsionada por grandes orçamentos federais de modernização, um amplo conjunto de fornecedores autorizados e estruturas de aquisição capazes de agregar demanda entre agências. Os Estados Unidos permanecem centrais nessa liderança, pois ambientes de nuvem certificados e padrões de conformidade específicos para missões tornam as aquisições corporativas mais estruturadas do que em muitas outras regiões. A GSA reforçou essa posição em setembro de 2025 por meio de seu acordo OneGov com a ServiceNow, oferecendo aos clientes federais elegíveis descontos de até 70% nos pacotes ITSM Pro e Pro Plus até setembro de 2028[4]. O Canadá também avança por meio de um programa coordenado de ferramentas de serviço, com o Shared Services Canada trabalhando para concluir a integração das agências parceiras restantes à sua ferramenta corporativa de ITSM até 2026-27. Em conjunto, essas iniciativas mantêm a América do Norte na vanguarda do mercado de ITSM no governo e setor público, combinando escala orçamentária, poder de aquisição e opções de implantação prontas para conformidade.
Mercado de ITSM no Governo e Setor Público na Europa
A Europa permanece um importante bloco regional no mercado de ITSM no governo e setor público, com o crescimento moldado menos por um padrão comum e mais por regras de soberania nacional, arquitetura de aquisição e escolhas de design de nuvem pública. A Alemanha é um dos exemplos mais claros, onde o desenvolvimento de nuvem soberana foi diretamente vinculado à modernização digital federal e ao controle público de chaves, infraestrutura e design de plataforma. A arquitetura-alvo da Deutsche Verwaltungscloud do IT-Planungsrat também incorpora funções de gestão de serviços dentro de um framework nacional de nuvem mais amplo, o que contribui para formalizar a padronização no nível arquitetural. Isso significa que a demanda europeia é positiva, mas a escolha de plataforma frequentemente é filtrada por requisitos de residência, conformidade e controle público antes que as agências avaliem a abrangência do produto ou a qualidade da interface. A região, portanto, permanece importante para o mercado de ITSM no governo e setor público, mas favorece fornecedores capazes de alinhar a modernização à soberania, e não apenas à velocidade.
Mercado de ITSM no Governo e Setor Público no Oriente Médio e África e na Ásia-Pacífico
O Oriente Médio e a África constituem a geografia de crescimento mais acelerado, com o tamanho do mercado de ITSM no governo e setor público para a região projetado para expandir a um CAGR de 16,05% de 2026 a 2031. Uma pesquisa publicada no European Scientific Journal constatou que agências governamentais sauditas com maior maturidade em ITSM apresentaram disponibilidade de sistemas e satisfação dos cidadãos materialmente superiores, conferindo à região um argumento operacional claro para a continuidade dos investimentos. A Etiópia adicionou um ponto de referência público visível em junho de 2026, quando o MESOB foi lançado como o primeiro aplicativo unificado de serviços digitais da África, reunindo serviços de múltiplas instituições governamentais em uma única plataforma. A Ásia-Pacífico é uma área de crescimento secundário no mercado de ITSM no governo e setor público, apoiada por programas governamentais de nuvem e pelo requisito do 15º Plano Quinquenal da China de governança digital integrada e habilitada por IA em todas as camadas administrativas. A ênfase da China no compartilhamento de dados entre departamentos e em plataformas digitais unificadas sustenta a mesma lógica de gestão de serviços que está moldando a modernização em outras regiões. Em ambas as regiões, os governos estão construindo camadas unificadas de serviços digitais que tornam a gestão estruturada de serviços mais relevante para as operações públicas cotidianas. Essa direção comum deve manter o mercado de ITSM no governo e setor público em trajetória positiva, mesmo que a maturidade de aquisição ainda varie amplamente por país.
Cenário Competitivo
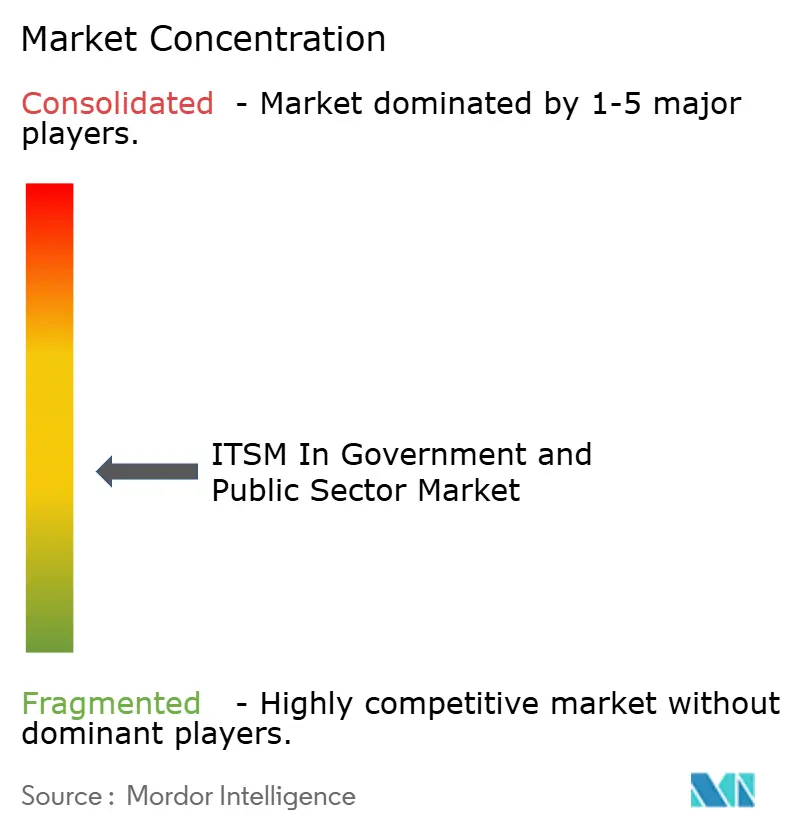
O mercado de ITSM no governo e setor público é moderadamente fragmentado em grandes contas federais e nacionais, mas torna-se mais fragmentado em ambientes regionais, municipais e educacionais, onde a complexidade de implantação e o tamanho dos contratos são menores. A ServiceNow detém a posição mais forte no segmento superior porque as autorizações FedRAMP High e DoD Impact Level 4 e 5 a colocam nas listas de pré-seleção para as aquisições públicas dos EUA mais sensíveis em termos de segurança. A BMC Software permanece relevante onde os órgãos desejam controle profundo de CMDB, ativos e ciclo de vida, especialmente em ambientes operacionais complexos que valorizam a profundidade de governança. Ivanti, Atlassian e Freshworks continuam a ganhar espaço em contextos de órgãos de nível médio, onde a velocidade de implantação, a usabilidade e o menor custo de propriedade importam mais do que a amplitude completa de uma suíte corporativa. O restante do campo permanece ativo porque muitas organizações públicas ainda valorizam a simplicidade da plataforma, o suporte local e a flexibilidade de configuração em detrimento das vantagens de escala dos maiores fornecedores.
Uma estratégia vencedora clara é ampliar a plataforma por meio de capacidades de inteligência artificial em vez de competir apenas em recursos básicos de tickets e fluxos de trabalho. A ServiceNow concluiu a aquisição do Moveworks em dezembro de 2025, e a plataforma combinada obteve a autorização FedRAMP Moderate em fevereiro de 2026, o que ampliou as opções seguras de inteligência artificial conversacional para usuários do setor público. Outra estratégia é usar a aquisição centralizada para consolidar a padronização, como demonstrado pelo acordo GSA OneGov que oferece a clientes federais elegíveis acesso com desconto aos pacotes ITSM da ServiceNow até setembro de 2028. Uma terceira via é o design de implantação em conformidade com a soberania, onde os fornecedores competem oferecendo ambientes de nuvem específicos para o governo que satisfazem as necessidades de residência, missão e controle de acesso. Essas abordagens elevam o patamar competitivo porque a capacidade de inteligência artificial, a alavancagem de aquisição e a arquitetura de conformidade agora moldam a escolha do fornecedor em conjunto.
Os fornecedores sem certificações de nível superior ainda podem crescer, mas tendem a vencer onde a especialização setorial, a menor complexidade ou a familiaridade regional importam mais do que as grandes autorizações federais. TeamDynamix, TOPdesk, Hornbill, EasyVista e Matrix42 se enquadram nesse padrão em determinados ambientes de ensino superior, municipais e do setor público europeu, onde as necessidades operacionais locais podem superar os benefícios de escala de suítes maiores. Isso cria uma estrutura de duas velocidades no mercado de ITSM no governo e setor público, com um grupo restrito de líderes corporativos no topo e uma cauda longa mais ampla atendendo a requisitos especializados dos órgãos. O espaço em branco permanece na automação de ambientes classificados, implantações públicas com menos de 1.000 assentos e suporte ao ciclo de vida de ativos de TI para órgãos com uso intensivo de hardware que ainda precisam de forte disciplina de serviço. A vantagem competitiva, portanto, não é mais construída apenas na amplitude do fluxo de trabalho, porque os compradores públicos esperam cada vez mais uma combinação de opções de implantação certificadas, prontidão para inteligência artificial e praticidade de implementação. Essa combinação deve manter o segmento corporativo relativamente concentrado, ao mesmo tempo que ainda permite espaço para fornecedores menores que se alinham estreitamente com as necessidades específicas dos órgãos e as realidades de aquisição.
Líderes do Setor de ITSM no Governo e Setor Público
-
ServiceNow, Inc.
-
BMC Software, Inc.
-
Atlassian Corporation Plc
-
Ivanti, Inc.
-
Freshworks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
ITSM no Mercado de Governo e Setor Público Empresas cobertas neste relatório
- ServiceNow, Inc.
- BMC Software, Inc.
- Atlassian Corporation Plc
- Ivanti, Inc.
- Freshworks Inc.
- Open Text Corporation
- ManageEngine
- IBM Corporation
- Broadcom Inc.
- SolarWinds Corporation
- TOPdesk Nederland B.V.
- SysAid Technologies Ltd.
- EasyVista, Inc.
- Matrix42 AG
- TeamDynamix
- Halo Service Solutions
- Hornbill
- SAP
- Unisys
Desenvolvimentos industriais recentes em ITSM no Mercado de Governo e Setor Público
- Maio de 2026: O Ministério Federal para Digitalização e Modernização do Estado da Alemanha concedeu um contrato de Plataforma como Serviço de nuvem de inteligência artificial soberana no valor de EUR 250 milhões (USD 278 milhões) a 2 consórcios europeus liderados pela T-Systems International e pela SVA System Vertrieb Alexander, incorporando requisitos de confiança zero, código aberto e soberania de chaves que estabelecem um novo referencial de arquitetura para ITSM do setor público habilitado por inteligência artificial na UE.
- Fevereiro de 2026: O Moveworks da ServiceNow obteve a Autorização FedRAMP Moderate, permitindo que órgãos federais e organizações do setor público implantem o Assistente de Inteligência Artificial do Moveworks em um ambiente dedicado AWS GovCloud com suporte a mais de 100 idiomas, servindo como porta de entrada de inteligência artificial para operações corporativas governamentais.
- Setembro de 2025: A Administraão Geral de Serviços dos EUA assinou um acordo OneGov com a ServiceNow, oferecendo a clientes federais elegíveis até 70% de desconto nos pacotes ITSM Pro e Pro Plus até setembro de 2028, com ganhos projetados de eficiência de fluxo de trabalho de até 30%, alinhados ao Plano de Ação de Inteligência Artificial da América da Casa Branca.
- Março de 2025: A TJDEED Technology entregou um projeto abrangente de modernização de ITSM para uma grande organização do setor público saudita, substituindo sistemas legados por uma plataforma ITSM de versão mais recente com configuração personalizada, alinhada aos objetivos de transformação digital da Visão 2030.
Escopo do Relatório Global do Mercado de ITSM no Governo e Setor Público
A Gestão de Serviços de TI (ITSM) no Governo e Setor Público abrange o design, a entrega, a governança e a melhoria contínua de ponta a ponta dos serviços de TI que suportam a administração pública, os serviços ao cidadão, a aplicação da lei, os sistemas de bem-estar social e a infraestrutura crítica, com foco primordial em disponibilidade, segurança, auditabilidade e conformidade regulatória. Inclui processos de gestão de incidentes, problemas, mudanças, configuração/ativos, solicitações de serviço, conhecimento e continuidade de serviço, juntamente com portais de autoatendimento, relatórios/análises e automação para melhorar a capacidade de resposta e reduzir o custo operacional.
O Relatório do Mercado de ITSM no Governo e Setor Público é Segmentado por Componente (Soluções e Serviços), Implantação (Nuvem, Local e Híbrido), Aplicação (Central de Serviços e Gestão de Incidentes, Gestão de Ativos e Configuração, Gestão de Mudanças e Lançamentos, Gestão de Solicitações de Serviço, Gestão do Conhecimento e Outras Aplicações), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas (PME)) e (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Nuvem |
| Local |
| Híbrido |
| Central de Serviços e Gestão de Incidentes |
| Gestão de Ativos e Configuração |
| Gestão de Mudanças e Lançamentos |
| Gestão de Solicitações de Serviço |
| Gestão do Conhecimento |
| Outras Aplicações |
| Grandes Empresas |
| Pequenas e Médias Empresas (PME) |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
| Por Componente | Soluções | ||
| Serviços | |||
| Por Implantação | Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Aplicação | Central de Serviços e Gestão de Incidentes | ||
| Gestão de Ativos e Configuração | |||
| Gestão de Mudanças e Lançamentos | |||
| Gestão de Solicitações de Serviço | |||
| Gestão do Conhecimento | |||
| Outras Aplicações | |||
| Por Tamanho de Empresa | Grandes Empresas | ||
| Pequenas e Médias Empresas (PME) | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Rússia | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Sudeste Asiático | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Egito | |||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ITSM no governo e setor público em 2026 e 2031?
O mercado de ITSM em governo e setor público está avaliado em 1,71 milhões de USD em 2026 e tem previsão de atingir 3,46 bilhões de USD até 2031, crescendo a um CAGR de 15,13% no período de 2026 a 2031.
Qual modelo de implantação lidera a adoção de ITSM no setor público?
A Nuvem lidera a adoção com uma participação de 63,10% em 2025 e também é o modelo de implantação de crescimento mais rápido, com um CAGR de 16,10% até 2031.
O que está impulsionando uma demanda mais forte por plataformas de ITSM governamental?
Os principais impulsionadores são a modernização com prioridade à nuvem, o autoatendimento baseado em inteligência artificial e a deflexão de tickets, as necessidades mais fortes de segurança cibernética e conformidade, e o impulso pela padronização de fluxos de trabalho entre órgãos.
Qual área de aplicação está crescendo mais rapidamente no ITSM do setor público?
A Gestão do Conhecimento é o segmento de aplicação de crescimento mais rápido, com previsão de expansão a um CAGR de 15,50% até 2031, à medida que os órgãos transformam tickets resolvidos em ativos de conhecimento reutilizáveis e prontos para inteligência artificial.
Quais regiões são mais importantes para o crescimento futuro?
A América do Norte liderou com uma participação de 40,20% em 2025, enquanto o Oriente Médio e a África devem registrar o crescimento mais rápido, a um CAGR de 16,05% até 2031.
Por que os órgãos públicos menores estão se tornando mais relevantes para os fornecedores?
As PMEs devem crescer a um CAGR de 15,60% até 2031 porque os preços nativos em nuvem, a implantação modular e o apoio político estão tornando as ferramentas de gestão de serviços mais fáceis de adotar fora dos maiores órgãos.