
超大型・重量物プロジェクトカーゴ輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
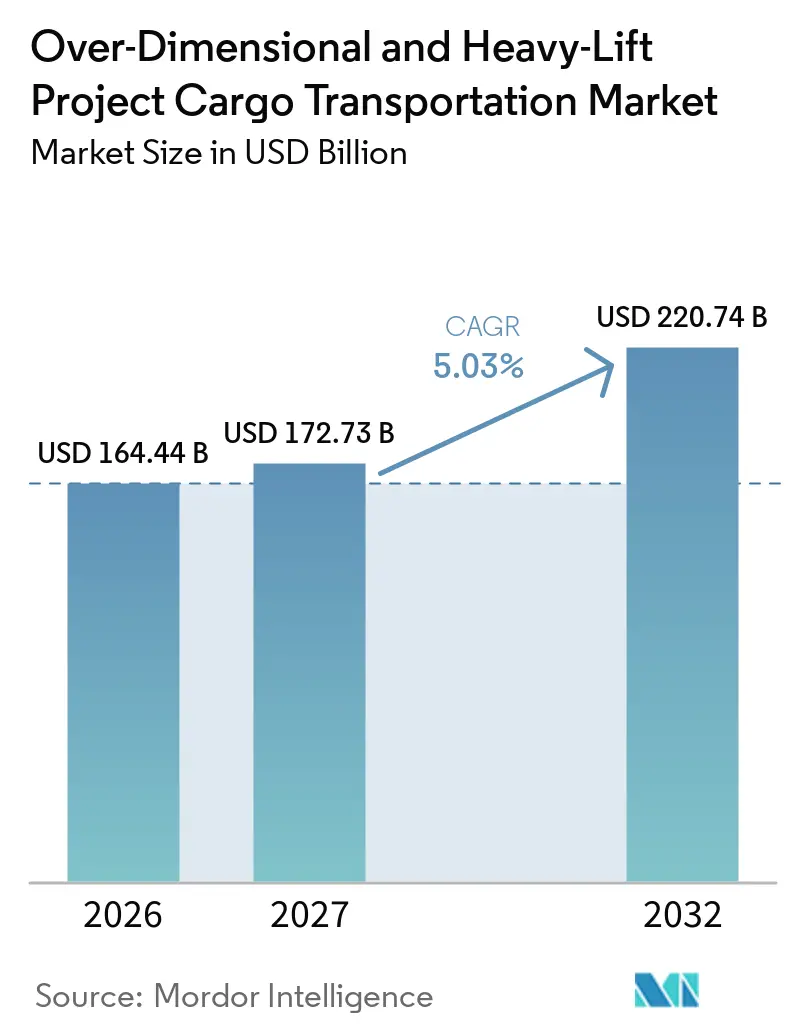
| 市場規模 (2027) | 172.73 十億米ドル |
| 市場規模 (2032) | 220.74 十億米ドル |
| 成長率 (2027 - 2032) | 5.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超大型・重量物プロジェクトカーゴ輸送市場分析
超大型・重量物プロジェクトカーゴ輸送市場規模は2026年に164.44 ビリオン 米ドルと評価されており、2027年の172.73 ビリオン 米ドルから2032年には220.74 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは5.03%となっています。
超大型・重量物プロジェクトカーゴ輸送市場は、従来のフレートネットワークの能力を超える機器を必要とするエネルギー、インフラ、先進製造プロジェクトによって支えられています。再生可能エネルギー設備の増設、産業モジュール化、複合施設の建設により、設計された道路・鉄道・水路・船舶による輸送の需要が高まっています。クレーン、自走式モジュラートランスポーター、半潜水型船舶、ルートエンジニアリング能力を持つオペレーターは、固定価格のプロジェクトスコープを管理するうえで有利な立場にあります。超大型・重量物プロジェクトカーゴ輸送市場は、許可証の調整、インフラ上の制約、燃料コスト、船舶の可用性、海上輸送の混乱によるスケジュールおよびコストの圧力にも直面しています。エネルギー、建設、技術製造にわたる設備投資の広がりにより、需要は単一産業のプロジェクトサイクルよりも強固な基盤を持っています。
レポートの主要ポイント
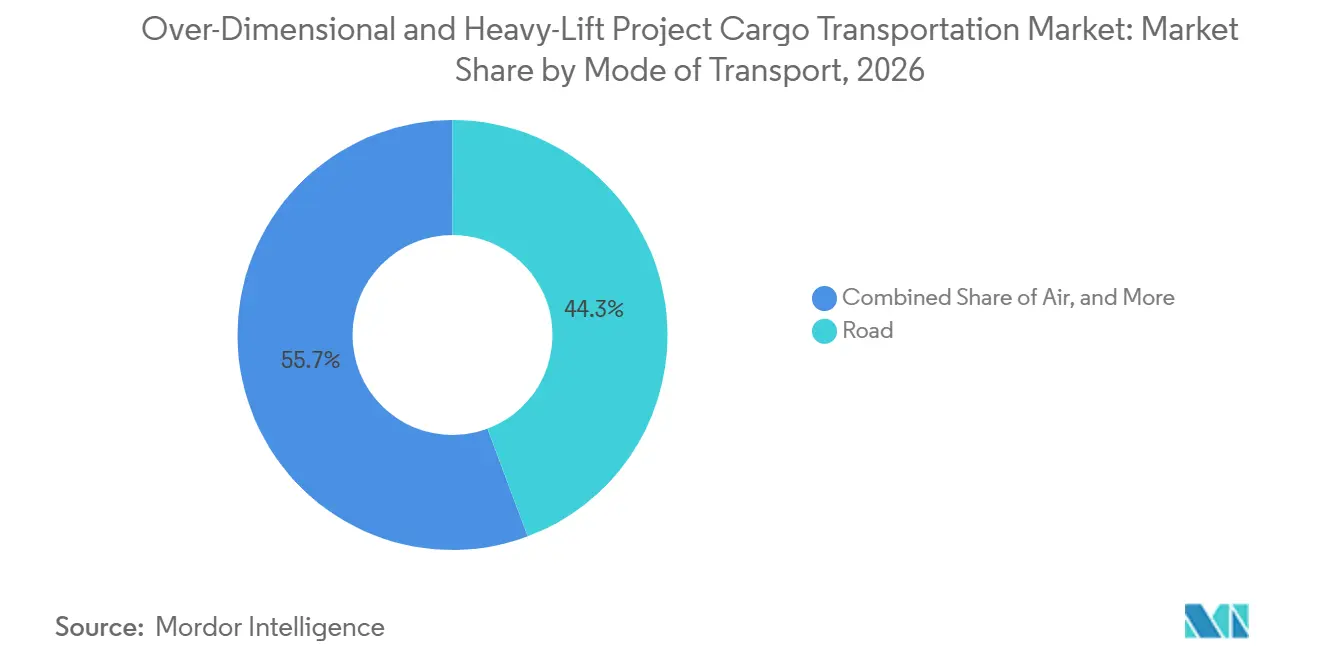
- 輸送モード別では、道路輸送が2029年の超大型・重量物プロジェクトカーゴ輸送市場シェアの44.30%を占め、航空輸送は2032年にかけてCAGR 6.59%で拡大する見込みです。
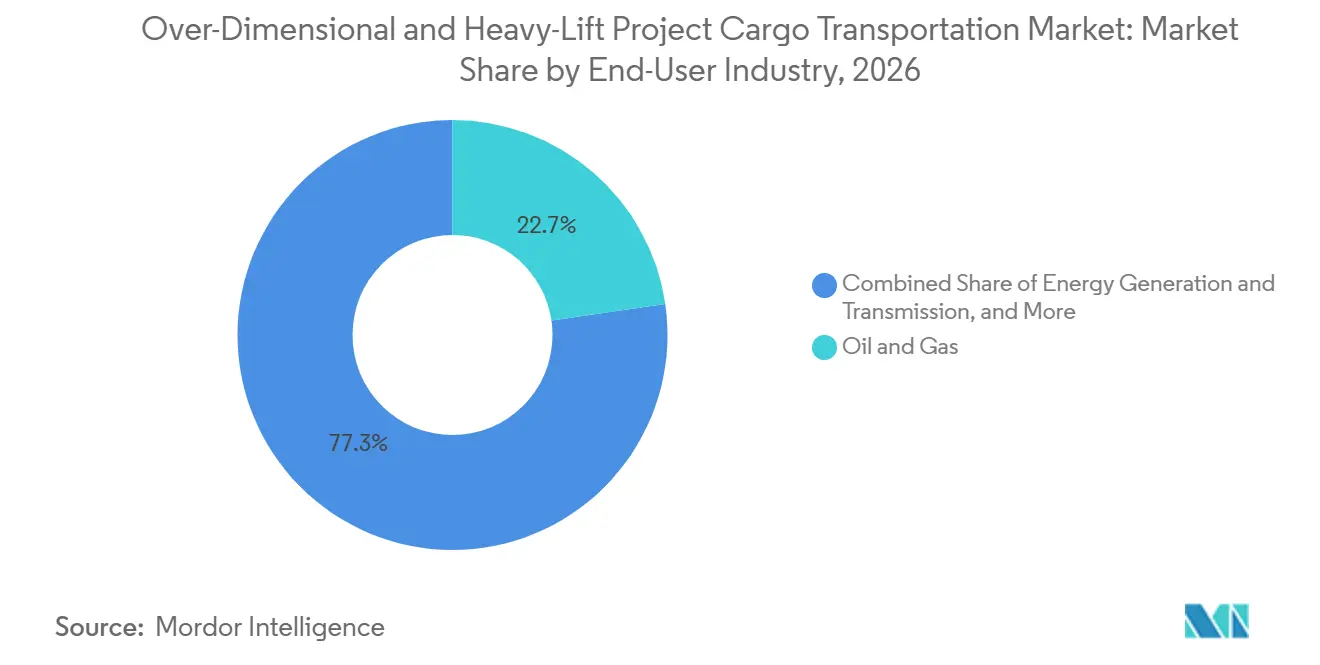
- エンドユーザー産業別では、石油・ガスが2026年の超大型・重量物プロジェクトカーゴ輸送市場規模の22.70%を占め、再生可能エネルギーを含む発電・送電は2032年にかけてCAGR 6.93%を記録する見込みです。
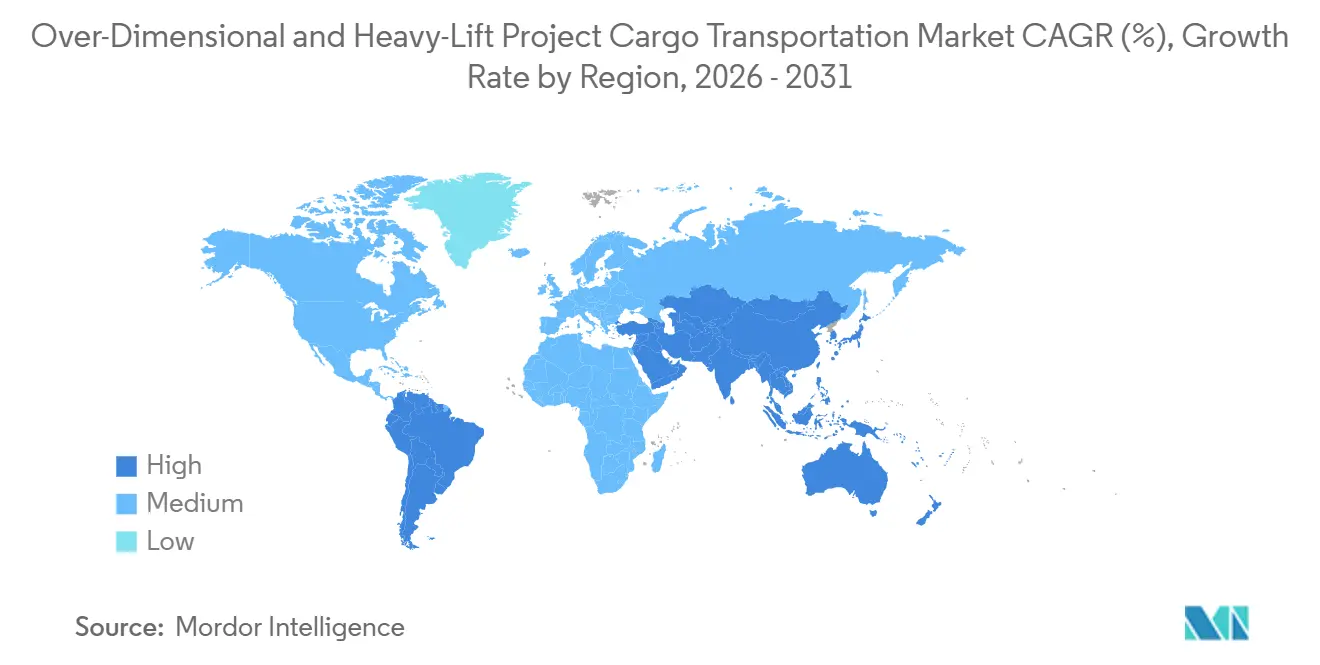
- 地域別では、アジア太平洋が2026年の超大型・重量物プロジェクトカーゴ輸送市場シェアの31.80%を占め、2032年にかけてCAGR 7.01%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーコンポーネントの拡大 | +2.1% | 世界全体、特にアジア太平洋、欧州、北米で最も高い強度 | 中期(2~4年) |
| 大規模インフラおよびモジュール建設プロジェクト | +1.5% | 世界全体、アジア太平洋、中東、北米、欧州が主要な設備投資センター | 長期(4年以上) |
| LNG、石油化学、オフショアエネルギー開発 | +1.3% | 北米、中東、東南アジア、西アフリカ | 中期(2~4年) |
| 半導体、電池工場、データセンターの建設 | +1.0% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| マルチモーダル回廊および港湾鉄道接続への投資 | +0.7% | アジア太平洋、南米、中東、中央アジア | 長期(4年以上) |
| 設計された重量物輸送とデジタルルート最適化の採用 | +0.5% | 世界全体、欧州、北米、先進アジア太平洋市場での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーコンポーネントの拡大
世界の再生可能エネルギー新規設備は2025年に記録を更新し、風力設備158.7 GWを含む692 GWの新規設備が追加されました。中国は2025年に119.4 GWの風力設備を追加し、インドは6.3 GWを追加し、主要なアジア回廊における輸送需要が集中しています。[1] 国際エネルギー機関は、2025年から2030年にかけての陸上風力設備の追加が732 GWに達すると予測しており、これは前の5年間に記録された追加量を45%上回ります。超大型・重量物プロジェクトカーゴ輸送市場では、標準的な輸送業者では対応できないブレード、ナセル、タワーセクションの特殊輸送が必要です。115メートルを超えるブレードや650メートルトンを超えるナセルには、専用トレーラー、半潜水型船舶、および対応する設置資産が必要です。予測期間中に15 MWタービンの展開が拡大するにつれ、船舶・機器の制約により適格なプロバイダーのプールが狭まる可能性があります。
大規模インフラおよびモジュール建設プロジェクト
モジュール建設は、完成したモジュールが海上・河川・道路・鉄道で輸送される前に、プロジェクト現場から管理された製作工場へ作業を移します。モジュールは1,000メートルトンを超え、長さ70メートルを超えることがあり、精密な揚重計画、ルート調査、マルチモーダル調整の必要性が高まります。超大型・重量物プロジェクトカーゴ輸送市場は、単一の輸送が大量の現場労働を代替し、高精度の揚重を必要とする場合に恩恵を受けます。ロイターは2025年9月、米国のLNG建設業者がモジュール製作を活用することで、同等のプロジェクトにおけるピーク時の現場労働者数を最大10,000人から2,000人未満に削減したと報じました。INEOS Project Oneは5年間にわたり20カ国以上からの納品を必要とし、2025年12月には85,500立方メートルのカーゴの中に1,040メートルトンの変電所が含まれていました。鉱山プラント、オフショア構造物、データセンターインフラ、電力施設もこの需要を産業建設プログラム全体に広げています。
LNG、石油化学、オフショアエネルギー開発
LNG輸出プロジェクト、石油化学施設、オフショアエネルギー資産は、複雑なプロジェクト輸送に対する複数年にわたる需要を生み出します。各プロジェクトは、モジュールの積み出し、専用船のチャーター、設計されたバージ、自走式モジュラートランスポーターの構成、および特注の保険手配を必要とする場合があります。超大型・重量物プロジェクトカーゴ輸送市場は、エンジニアリングと実行リスクが契約の中心となるため、スポットフレートとは異なるプロジェクトプロファイルにさらされています。2025年9月、deugro カナダはカナダのLNGプロジェクトのために、コーパスクリスティ港のデッキバージに1,334メートルトンのLNGモジュールを納品しました。この輸送にはdteq Transport Engineering Solutionsが提供するカスタム設計のグリレージエンジニアリングが使用され、単一モジュール納品に必要な調整の複雑さを示しています。Calcasieu Pass 2は2025年6月に現場作業を開始し、2027年後半の初回LNG生産を目標としており、中東のオフショアおよび西アフリカの深海プログラムが動的位置制御クレーン船と半潜水型船舶への需要を加えています。
半導体、電池工場、データセンターの建設
半導体製造工場、電池施設、ハイパースケールデータセンターは、道路の軸重制限を超えることが多い大型のプロセス・ユーティリティ機器を必要とします。成膜チャンバー、リソグラフィシステム、ユーティリティモジュール、変圧器ボールトには、特殊クレーン、設計された揚重調査、自走式モジュラートランスポーターの構成が必要な場合があります。マイクロンは2026年1月にニューヨーク州クレイの半導体キャンパスに着工し、20年以上にわたり最大1,000億 米ドルの投資を行い、ベクテルがエンジニアリング・調達・建設パートナーを務めています。超大型・重量物プロジェクトカーゴ輸送市場は、モジュール建設と大型機器を使用する製造プロジェクトから長期的なパイプラインを獲得します。この需要は現場建設と機器設置の複数フェーズにわたって継続する可能性があります。また、製造業者、プロジェクト請負業者、特殊輸送オペレーター間の調整も必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数管轄にわたる許可証および異常荷重の調整 | -0.8% | 世界全体、特に米国、欧州、発展途上国で深刻な問題 | 中期(2~4年) |
| 特殊船隊、熟練乗組員、機器の資本集約性 | -0.7% | 世界全体、オフショア風力とLNGで集中的な影響 | 長期(4年以上) |
| 港湾、橋梁、喫水、ファーストマイル・ラストマイルのインフラボトルネック | -0.6% | 世界全体、南アジア・東南アジア、サブサハラアフリカ、北米・欧州の内陸回廊で深刻な制約 | 長期(4年以上) |
| 燃料、チャーターレート、地政学的リスク、天候の変動性 | -0.5% | 世界全体、海上チョークポイントおよび脱炭素化コンプライアンスの枠組みのもとで増幅 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数管轄にわたる許可証および異常荷重の調整
異常荷重の道路輸送は、プロジェクトスケジュールに数週間を追加し、直接コストを増加させる可能性のある断片化した規制に依然として従っています。米国では、各州が超大型または過積載カーゴに対して個別の許可証を発行し、独立した構造評価を要求する場合があります。インディアナ州は2025年6月に過積載可分荷重許可証の規制を改正し、105 IAC 10-4-3.5に基づく正式な手数料スケジュールを導入しました。[2] 調整の負担は、異なるエスコート、橋梁評価、許可証要件を持つ複数の州または国をルートが横断する場合に増大します。オペレーターは許可証のタイミングを機器の可用性および計画された輸送ウィンドウに合わせる必要があります。これらの要件は、カーゴルートを開始する前にプロジェクト予算に影響を与える可能性があります。
港湾、橋梁、喫水、ファーストマイル・ラストマイルのインフラボトルネック
港湾バース、内陸水路、道路橋梁、ラストマイルルートはカーゴのスループットを制限し、プロジェクトコストを引き上げる可能性があります。これらの障壁は物理的なインフラ投資を必要とし、運用上の慣行だけでは完全に解決できません。重量物輸送船は厳しいチャーターレート構造のもとで運航されるため、港湾での遅延は輸送コストを増加させる可能性があります。米国連邦海事委員会は、2025年5月初旬のスエズ運河のトン数が紅海の迂回により2023年平均の70%下回ったままであることを確認しました。輸送量の減少により船舶の可用性が制約され、特殊資産のポジショニングコストが上昇しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
道路がシェアを主導、航空が最速成長を記録道路輸送は2026年の超大型・重量物プロジェクトカーゴ輸送市場規模の44.30%を占めました。これは、水路や鉄道へのアクセスがない現場へのファーストマイル・ラストマイル接続を提供するためです。このモードは自走式モジュラートランスポーター、ローベッドトレーラー、ローターブレードキャリア、多軸構成に依存しています。これらの資産は、事前の移動前インフラ準備が完了した場合、80メートルを超えるタワーセクションや1,000メートルトンを超えるモジュールを輸送できます。超大型・重量物プロジェクトカーゴ輸送産業は、鉄道ターミナルや港湾が最終現場に到達できない場合に道路輸送に依存しています。Googleマップ プラットフォームは2025年に大型車両ルーティングを一般提供し、商業車隊の制限対応ルーティングをサポートしました。このシステムは高さ、重量、長さ、軸重パラメータを考慮し、重量物輸送作業のコンプライアンス計画を改善します。
航空輸送は2032年にかけてCAGR 6.59%を記録する見込みであり、時間的制約のあるプロジェクトカーゴ輸送における役割の拡大を反映しています。航空は金額ベースでは最小の輸送モードにとどまりますが、試運転スケジュールを遅らせることができない半導体、航空宇宙、時間的制約のあるエネルギープロジェクトに対応しています。鉄道、海上、内陸水路輸送は長距離プロジェクト回廊を支え、鉄道はドイツ、インド、米国ガルフコーストの深喫水港と内陸工業地帯を結んでいます。内陸水路は、喫水とロック通過条件が十分な場合、超重量モジュールに対してコスト競争力を維持しています。これらのモードは超大型カーゴに必要な道路距離を削減しますが、起点または目的地での道路による配送は依然として必要です。超大型・重量物プロジェクトカーゴ輸送市場は、したがって、配送速度がプレミアムを要求するカーゴに対して航空を選択的に使用します。
エンドユーザー産業別:
石油・ガスがリード、発電・送電が最速成長石油・ガスは2026年の超大型・重量物プロジクトカーゴ輸送市場シェアの22.70%を占めました。LNG液化モジュール、浮体式生産貯蔵積出設備、オフショアプラットフォームのトップサイド、パイプライン機器がこのセクターで最も重い個別の揚重を生み出します。これらのプロジェクトは、数年にわたって実施される特殊船舶、バージ輸送、クレーン作業、ルート調査を使用します。個々のカーゴが大きいため、輸送能力と同様に実行能力が重要です。このセグメントは石油化学の拡張やオフショアインフラからも需要を引き出します。したがって、プロジェクトスケジュールは、従来のフレート量が不確実な場合でも需要を維持できます。
再生可能エネルギーを含む発電・送電は、2032年にかけてCAGR 6.93%を記録する見込みです。このセグメントは再生可能発電、従来型電力機器、高圧直流送電システムをカバーしています。風力機器は大型化しており、太陽光プロジェクトや送電プログラムはバランス・オブ・システム機器と長距離輸送計画を必要とします。国際再生可能エネルギー機関は、2025年の世界の風力設備追加が中国の119.4 GWを含む158.7 GWに達したことを確認しました。建設・インフラ、鉱業・金属、製造・産業プラント、航空宇宙・防衛も需要を支えています。超大型・重量物プロジェクトカーゴ輸送産業は、国家政策が半導体工場、化学施設、その他の先進生産設備への投資を誘導するにつれ、これらのセクターにサービスを提供します。
地域分析
アジア太平洋地域の超大型・重量物プロジェクトカーゴ輸送市場
アジア太平洋地域は、2026年の超大型・重量物プロジェクトカーゴ輸送市場規模の31.80%を占め、2032年までに7.01%のCAGRを記録すると予測されている。中国の風力・太陽光製造および導入活動は、同地域においてタービン輸送の最大の国別輸送量を生み出している。国際エネルギー機(IEA)は「再生可能エネルギー2025」の見通しにおいて、中国が世界の再生可能エネルギー設備容量の増加の約60%に貢献すると予測した。[3] インドネシア、ベトナム、フィリピンも工業施設、LNG輸入ターミナル、データセンターキャンパスを開発中である。これらのプロジェクトは風力設備輸送を超えた需要を生み出している。日本の専用洋上風力建設船は、シンガポールのSeatriumで建造中であり、2028年後半の引き渡しを目標としている。
北米の超大型・重量物プロジェクトカーゴ輸送市場
北米は2025年に相当な需要を有しており、米国におけるLNG輸出拡大、陸上風力開発、半導体建設がこれを牽引した。テキサス州およびルイジアナ州のガルフコースト回廊では、2025年を通じてバージを利用したモジュール輸送、セミサブマシブルのチャーター、および自走式モジュラートランスポーターによる輸送が必要とされた。カナダのLNGプロジェクトがカーゴ量を増加させる一方、メキシコの産業拡大により道路・鉄道回廊を通じた機器輸送が増加した。超大型・重量物プロジェクトカーゴ輸送市場では、半導体機器輸送に向けた米国の長期パイプラインが存在する。クレイ、テイラー、フェニックスの施設では、クリーンルームシステム、成膜装置、ユーティリティモジュールの継続的な輸送が必要とされている。これらの施設は、国内製造投資が単一プロジェクトの通常の納期を超えた需要を生み出し得ることを示している。
EMEAおよび南米の超大型・重量物プロジェクトカーゴ輸送市場
欧州・中東・アフリカ(EMEA)および南米は、超大型・重量物プロジェクトカーゴ輸送市場において異なる需要パターンを有している。欧州の北海、バルト海、大西洋沖合の洋上風力プログラムは、設置船およびデッキキャリアへの需要を支えている。DEMEは2025年にHavframを9億米ドルで買収しており、タービン要件の拡大に伴う洋上設置能力への資本コミットメントを反映している。中東はサウジアラビアおよびアラブ首長国連邦の産業プログラムに支えられており、ADポーツグループは2026年5月にUAE全土にわたる鉄道連結型内陸物流ネットワークの構築を発表した。南米のブラジル、チリ、ペルーにおける鉱業活動は、処理設備の輸送を支えている。世界銀行が2025年8月に発表した15の進行中プロジェクトにわたる45億米ドルの鉄道フレート投資ポートフォリオも、産業カーゴ回廊の改善を目的とした取り組みを示している。[4]
競合環境
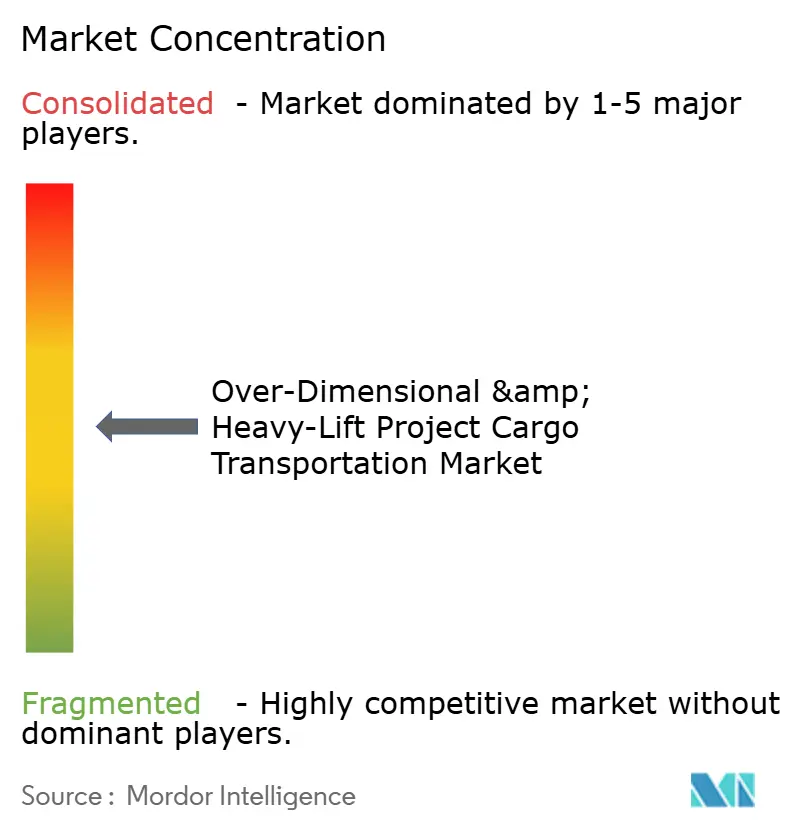
超大型・重量物プロジェクトカーゴ輸送市場は中程度の集中度を持ち、資産を保有する専門業者が多角化した物流グループと競合しています。Mammoet、Sarens Group、Fagioli S.p.A.、BigLift Shipping、SAL Heavy Lift、Deugroが市場の主要プレイヤーの一部です。これらのクレーン、自走式モジュラートランスポーター、半潜水型船舶により、カーゴエンジニアリングと輸送の両方を管理できます。この能力は、クライアントがスケジュールの確実性を必要とする固定価格のターンキープロジェクトスコープを支えます。一般的な貨物フォワーダーはスポットレートのエクスポージャーが大きく、積み出しやルートエンジニアリングに必要な資産を欠く場合があります。タービンナセルとブレードが標準機器の限界を超えるにつれ、この差異はより重要になっています。
COSCO SHIPPING Specialized Carriers Co., Ltd.は2025年6月に成西造船所で建造される6隻の新型多目的重量物輸送船に対して3億1,000万 米ドルのベアボートチャーター契約を締結しました。契約期間は189ヶ月から195ヶ月であり、長期的な設備容量の確保への選好を示しています。SAL Heavy Lift GmbH & Co. KGは2025年9月にPan OceanからMV Sun ShineとMV Sun Riseを取得することに合意しました。この取得により半潜水型デッキキャリアの容量が2倍にな、対応できるプロジェクトスコープの範囲が拡大しました。2025年の多目的重量物輸送船隊に関する科学的分析では、欧州連合の排出権取引、FuelEU Maritime、国際海事機関のコンプライアンスコストのもとで評価された移行燃料の中でメタノールが最も適合性が高いことが判明しました。これらの船隊決定は超大型・重量物プロジェクトカーゴ輸送市場を支え、オフショア風力、LNG、半導体、産業建設プロジェクトからの需要と一致しています。
超大型・重量物プロジェクトカーゴ輸送市場の未開拓領域には、低排出船舶の運航、デジタルファーストのラストマイルルートエンジニアリング、南アジア・東南アジアにおける統合ターンキーサービスが含まれます。これらの地域の地域重量物輸送インフラは、プロジェクトパイプラインが必要とするレベルよりも発展が遅れている場合があります。ルート調査、リアルタイム荷重モニタリング、デジタル許可証管理を組み合わせるオペレーターは、エンジニアリング・調達・建設クライアントの調整負担を軽減できます。世界銀行は5年間で鉄道フレート投資ポートフォリオを45億 米ドルから60億 米ドル以上に拡大する予定です。鉄道接続の改善により、設計容量を超えた道路回廊の使用を削減できます。超大型・重量物プロジェクトカーゴ輸送市場は、特殊資産の可用性と複雑なマルチモーダル輸送を調整する能力によって引き続き形成されています。
超大型・重量物プロジェクトカーゴ輸送産業のリーダー企業
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
GEODIS
- 注:主要企業の掲載順は順位を示すものではありません。
超大型・重量物プロジェクトカーゴ輸送市場 このレポートでカバーされる企業
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller - Maersk
- CEVA Logistics AG
- GEODIS
- Rhenus Group
- Nippon Express Holdings, Inc.
- C.H. Robinson Worldwide, Inc.
- Trans Global Projects
- Mammoet
- Sarens Group
- Sinotrans Limited
- deugro group
- COSCO SHIPPING Specialized Carriers Co., Ltd.
- BigLift Shipping B.V.
- SAL Heavy Lift GmbH & Co. KG
- UNITED HEAVY LIFT GmbH
- Roll Group
- AAL Shipping
- Express Global Logistics
- Bahri Logistics
- Bertling Group
- Blue Water Shipping A/S
- Kerry Logistics Network Limited
最近の産業開発事情 超大型・重量物プロジェクトカーゴ輸送市場
- 2026年5月:ADポーツグループは、UAE全土にわたる鉄道連結型ドライポートとカーゴデポの統合マルチモーダル内陸物流ネットワークの設立を発表し、Emirates Global Aluminum、EMSTEELグループ、Al Ghurair Iron and Steel、Tenarisとハリファ港およびフジャイラターミナルをUAE工業地帯に接続するアンカー産業カーゴクライアントとしてMoUを締結しました。
- 2026年1月:DPワールド、パキスタン鉄道、国家物流公社がピプリの専用フレート回廊およびマルチモーダル物流パークの起工式を行い、カラチ港からピプリ操車場までの52キロメートルの鉄道回廊と倉庫、カーゴ統合、産業流通に対応するマルチモーダル物流ハブを統合しました。
- 2025年9月:deugro カナダとDTEQ Transport Engineering Solutionsは、主要なカナダLNGプロジェクトの一環として、コーパスクリスティ港のデッキバージに1,334メートルトンのLNGモジュールを納品し、カスタム設計のグリレージエンジニアリングとポートイングルサイドでの調整されたバージ準備を必要とし、単一のLNGモジュール輸送に必要な複数企業によるエンジニアリングの複雑さを示しました。
- 2025年6月:ENERCONは、E-175 EP5 E2タービン設置のために1,000メートルトン容量と最大フック高さ200メートルを持つリープヘルLR 11000クローラークレーンに投資し、22台の重量物輸送トレーラーと内陸水路でのローターブレード輸送専用プッシュバージを含む既存の船隊に追加しました。
世界の超大型・重量物プロジェクトカーゴ輸送市場レポートの調査範囲
セグメンテーション概要
| 道路 |
| 鉄道 |
| 航空 |
| 海上・内陸水路輸送 |
| 石油・ガス |
| 鉱業・金属 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 輸送モード別 | 道路 | |
| 鉄道 | ||
| 航空 | ||
| 海上・内陸水路輸送 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 鉱業・金属 | ||
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
超大型・重量物プロジェクトカーゴ輸送の需要を牽引しているものは何ですか?
再生可能エネルギーの設備追加、モジュール式LNGおよび産業建設、半導体プロジェクトが、設計されたフレート輸送への需要を高めています。
超大型・重量物プロジェクトカーゴ輸送市場の規模はどのくらいですか?
市場は2026年の164.44 ビリオン 米ドル、2027年の172.73 ビリオン 米ドルから2032年には220.74 ビリオン 米ドルに成長する見込みであり、2027年から2032年のCAGRは5.03%です。
プロジェクトカーゴ輸送においてどの輸送モードがリードしていますか?
道路輸送は2026年に44.30%のシェアでリードしました。これは港湾や鉄道ターミナルとプロジェクト現場の間の最終接続を提供するためです。特殊トレーラー、ブレードキャリア、自走式モジュラートランスポーターによって支えられています。
最も速く成長しているエンドユーザーセグメントはどれですか?
再生可能エネルギーを含む発電・送電は、2032年にかけてCAGR 6.93%を記録すると予測されています。大型化する風力機器、太陽光のバランス・オブ・システム機器、送電プロジェクトがその物流要件を支えています。これらのプロジェクトはまた、遠隔地や系統連系サイトへのコンポーネントの適時納品にも依存しています。
重量物カーゴサービスにおいて最も速く成長している地域はどこですか?
アジア太平洋は2026年に31.80%のシェアでリードし、2032年にかけてCAGR 7.01%を記録すると予測されています。中国の再生可能エネルギー展開と東南アジアの広範な産業建設が地域のカーゴ需要を支えています。
重量物輸送オペレーターにとっての主な運用上の障壁は何ですか?
許可証の断片化、インフラのボトルネック、特殊資産のコスト、燃料・チャーターレート・地政学的リスク・天候の変動性が輸送を遅延させたりコストを引き上げたりする可能性があります。港湾の混雑や海上輸送の迂回が船舶容量をさらに逼迫させる一方、個別の承認プロセスが州境や国境をまたぐ輸送を複雑にする可能性があります。