
ベトナムプロジェクトカーゴロジスティクス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.53 十億米ドル |
| 市場規模 (2027) | 3.77 十億米ドル |
| 市場規模 (2032) | 5.15 十億米ドル |
| 成長率 (2027 - 2032) | 6.46 % |
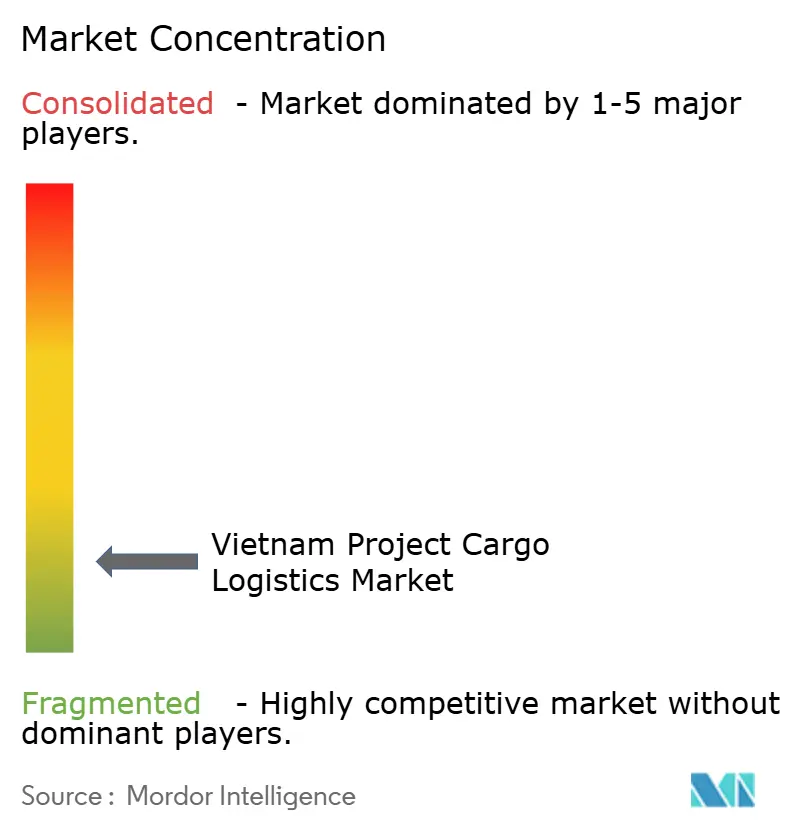
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムプロジェクトカーゴロジスティクス市場分析
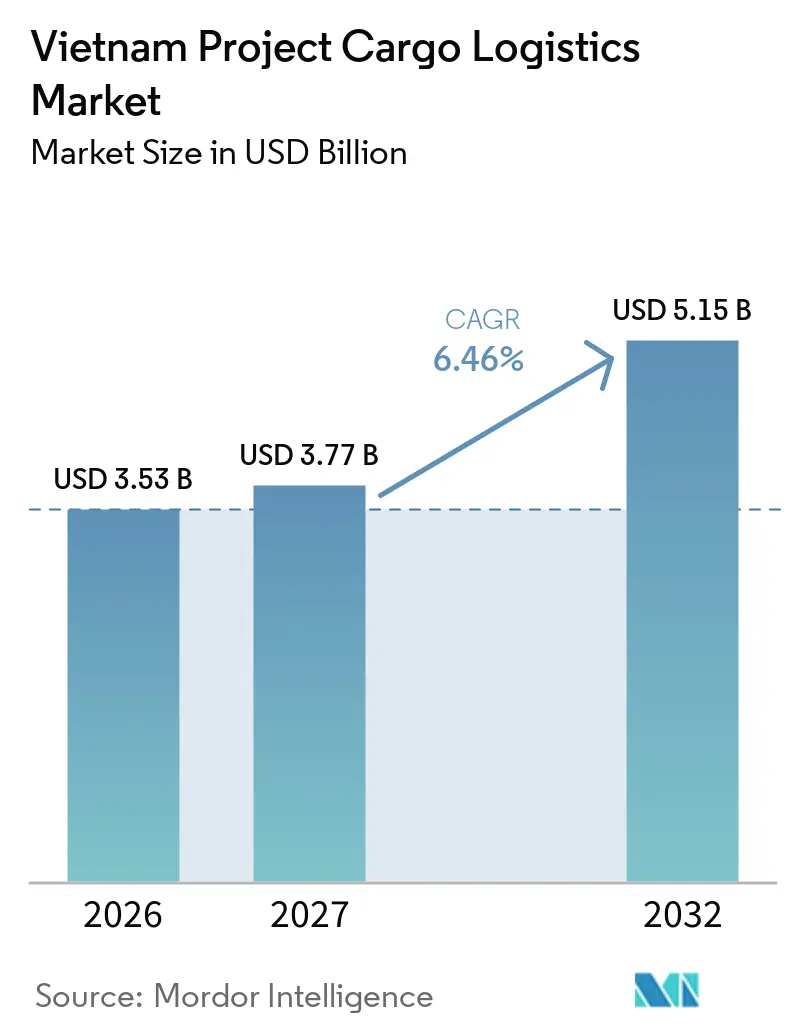
ベトナムプロジェクトカーゴロジスティクス市場規模は2026年に3.53 ビリオン 米ドルと評価されており、2027年の3.77 ビリオン 米ドルから2032年には5.15 ビリオン 米ドルに達すると推定され、予測期間2027年~2032年においてCAGR 6.46%で成長する見込みです。
需要は、製造業への投資、再生可能エネルギー開発、港湾拡張、および特殊機器・ルート計画・許可取得・協調的なカーゴ取り扱いを必要とする輸送インフラプロジェクトによって支えられています。ベトナムの総登録外国直接投資額は2026年上半期に346.5 ビリオン 米ドルに達し、新規登録投資、増資、外国株式取得が含まれます。再生可能エネルギープロジェクトおよびインフラ開発も、超大型・重量物カーゴサービスへの需要を生み出しています。2025年6月、PPLはブンタウのPVシップヤード港において、156本のSPMTアクスルラインを使用し、重量約4,000トンの洋上変電所トップサイドの輸送および積み出しを実施しました。この作業は、ベトナムにおける複雑なカーゴ輸送に必要な技術的能力を示すものです。
レポートの主要ポイント
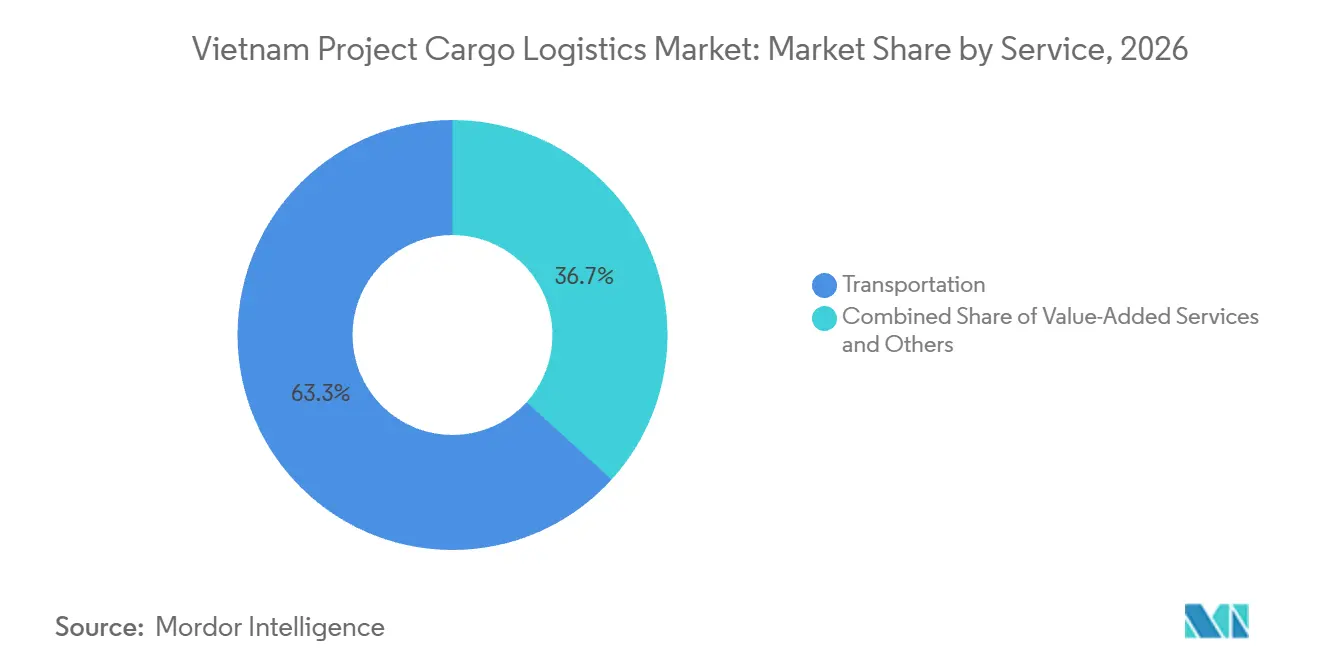
- サービス別では、輸送が2026年のベトナムプロジェクトカーゴロジスティクス市場規模の63.27%を占め、付加価値サービス・その他は2032年までにCAGR 8.23%を記録する見込みです。
- カーゴタイプ別では、超大型/アウトオブゲージカーゴが2026年のベトナムプロジェクトカーゴロジスティクス市場シェアの43.87%を占め、重量物カーゴは2032年までにCAGR 7.54%を記録する見込みです。
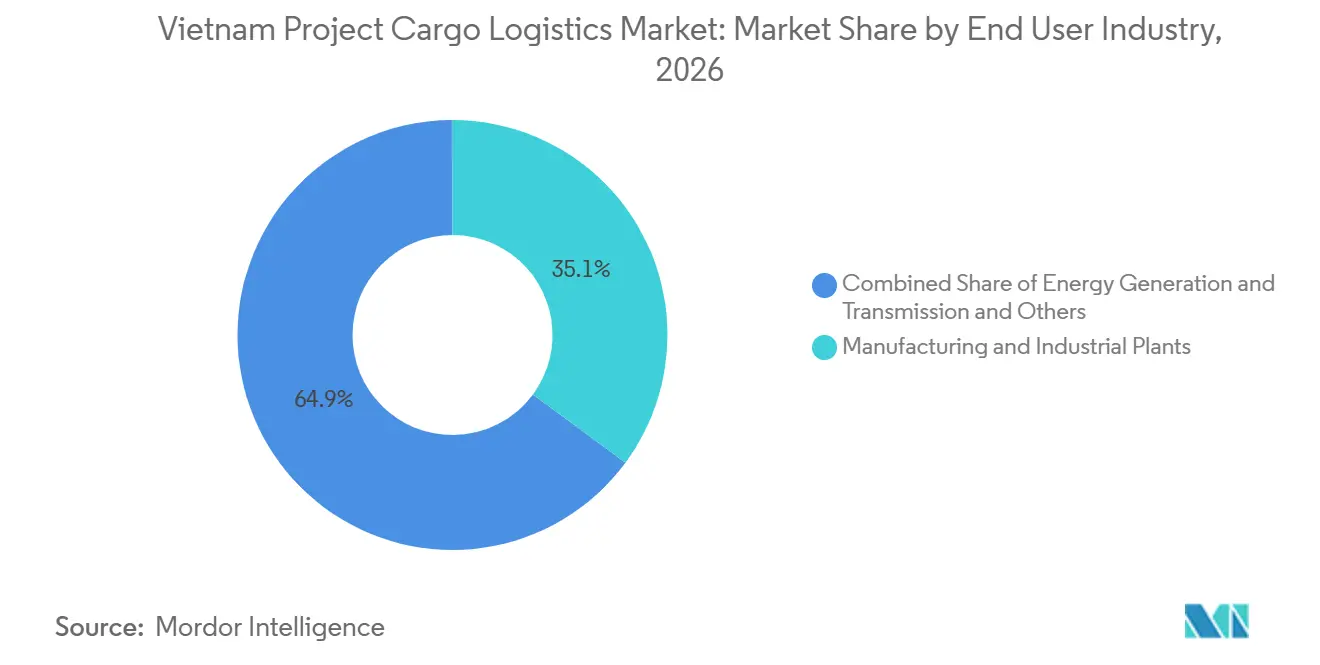
- エンドユーザー産業別では、製造業・産業プラントセグメントが2026年のベトナムプロジェクトカーゴロジスティクス市場規模の35.13%を占め、再生可能エネルギーを含む発電・送電は2032年までにCAGR 8.57%を記録する見込みです。
- 地域別では、ベトナム南部が2026年のベトナムプロジェクトカーゴロジスティクス市場シェアの42.49%を占め、ベトナム中部は2032年までにCAGR 8.46%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナムプロジェクトカーゴロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業FDIによる特殊カーゴ需要の増加 | +1.8% | ベトナム北部、南部への波及効果あり | 中期(2~4年) |
| インフラ投資による重量輸送需要の増加 | +0.9% | 全国、特に南北回廊および南部ロジスティクスベルト沿いに集中 | 長期(4年以上) |
| 再生可能エネルギープロジェクトによる超大型カーゴ輸送の増加 | +1.4% | ベトナム中部および南部(南部沿岸地域を含む) | 短期(2年以内) |
| 複合一貫輸送統合による複雑なプロジェクトロジスティクスの支援 | +0.6% | 全国、特に主要港湾・産業回廊 | 中期(2~4年) |
| 洋上風力開発による重量物港湾需要の増加 | +1.1% | ベトナム南部および中部沿岸 | 短期(2年以内) |
| デジタルルートエンジニアリングによるカーゴ可視性の向上 | +0.4% | 全国、主要港湾・産業回廊が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造業FDIによる特殊カーゴ需要の増加
製造業への投資は、生産機械、産業機器、精密部品、および完成した生産ラインモジュールの輸送需要を生み出すことで、プロジェクトロジスティクスへの需要を支えています。2026年上半期、ベトナムは報告されたすべての投資カテゴリーにわたり、総登録FDIとして34.65 ビリオン 米ドルを記録しました。電子機器やその他の資本集約型産業への投資は、特殊な取り扱い、保護梱包、ルート調査、許可取得、および産業施設への協調的な納品に対する需要を生み出す可能性があります。ベトナム北部は電子機器製造の重要な地域であり、南部は幅広い産業・製造基盤を支えています。これらの要件は、国際フレート、港湾取り扱い、内陸輸送、および現場納品を調整できるプロバイダーに有利に働きます。
再生可能エネルギープロジェクトによる超大型カーゴ輸送の増加
陸上風力、洋上風力、およびユーティリティスケールの太陽光発電プロジェクトは、標準的なコンテナ寸法または通常の道路輸送限界を超える可能性のある機器の輸送を必要とします。タービンブレード、タワーセクション、変圧器、および電気インフラには、特殊トレーラー、揚重機器、エスコート、ルートエンジニアリング、および慎重に計画されたステージングエリアが必要となる場合があります。ベトナムのエネルギー政策の枠組みは2026年も引き続き発展しました。2026年7月4日に施行された政令272/2026/ND-CPは、2026年~2030年の国家エネルギー開発に関する決議253/2025/QH15に基づくメカニズムの実施詳細を規定しています[1]。2025年6月、PPLはブンタウにおいて重量約4,000トンの洋上変電所トップサイドの現場移動および積み出しを完了しました。このプロジェクトは、洋上エネルギーインフラの支援における特殊エンジニアリングおよび重量物揚重能力の重要性を示しています。
洋上風力開発による重量物港湾需要の増加
洋上風力建設には、大型構造部品、洋上変電所モジュール、およびその他の重機器を取り扱える港湾とステージングエリアが必要です。適切な施設には、十分な岸壁荷重容量、保管・マーシャリングエリア、特殊輸送機器のアクセス、ならびに製造ヤードと海上輸送事業者間の調整が必要です。PPLによる2025年6月のブンタウにおける重量約4,000トンの洋上変電所トップサイドの積み出しは、この能力の実証例を提供しています。洋上エネルギープロジェクトが進展するにつれ、エンジニアリング専門知識と適切な港湾インフラへのアクセスを持つロジスティクスプロバイダーは、複雑なカーゴの取り扱いにおいてより有利な立場に置かれる可能性があります。
インフラ投資による重量輸送需要の増加
ベトナムの輸送インフラ開発は、港湾、産業センター、およびプロジェクトサイト間の接続を改善しています。建設省は2026年1月、同国が2025年末までに3,000キロメートルの高速道路目標を超過したと報告しました[2]。道路開発は産業・インフラプロジェクトへのアクセスを改善できますが、超大型輸送にはルート評価、橋梁・路面チェック、頭上クリアランス確認、および地方当局との調整が依然として必要です。プロバイダーは、道路形状、交通規制、建設活動、ならびに個々の積荷の物理的寸法と重量分布を考慮した計画を立てる必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊能力の分散による複雑な実行の制限 | -1.5% | 全国、特に特殊請負業者へのアクセスが限られた地域 | 中期(2~4年) |
| インフラ制約による超大型カーゴ効率の制限 | -1.2% | 全国、ベトナム中部および内陸部を含む | 長期(4年以上) |
| 許可取得の複雑さによるプロジェクト調整の遅延増加 | -0.8% | 全国、複数省にまたがるルートを含む | 中期(2~4年) |
| 熟練労働力不足による重量物揚重作業の制約 | -0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
特殊能力の分散による複雑なプロジェクト実行の制限
プロジェクトカーゴ作業には、エンジニアリング、特殊輸送機器、揚重専門知識、ルート計画、および現場調整の組み合わせが必要です。これらの能力は、通常の貨物フォワーディングや一般道路輸送とは互換性がありません。複数のエネルギー、産業、またはインフラプロジェクトが同時に同じ特殊機器または技術要員を必要とする場合、能力制約がスケジュール管理を複雑にし、外注要件を増加させる可能性があります。プロバイダーはまた、国際プロジェクトオーナー、エンジニアリング請負業者、および機器サプライヤーとのローカル実行を調整する必要がある場合があります。しがって、市場がますます複雑な輸送を処理する能力は、資格のある人員、適切な機器、および信頼できるローカルパートナーへのアクセスに依存しています。
インフラ制約による超大型カーゴ輸送効率の制限
継続的な道路・港湾開発にもかかわらず、個々のルートは超大型または過重量カーゴには依然として不適切な場合があります。橋梁、狭い道路、旋回半径、頭上の電線、脆弱な路面、および限られたステージングスペースは、追加調査または代替輸送計画を必要とする場合があります。省をまたぐ輸送は、輸送物とルートによっては複数の当局間の調整が必要になる場合もあります。これらの要因は、特に風力タービン部品や大型産業モジュールについて、準備時間を増加させ、納品スケジュールを複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送がリードし、付加価値サービスが拡大
輸送は2026年のベトナムプロジェクトカーゴロジスティクス市場シェアの63.27%を占めています。このセグメントは、製造拠点、港湾、保管ヤード、およびプロジェクトサイト間における超大型、重量物、またはその他の特殊カーゴの物理的な移動を対象としています。海上フレートおよび内陸水路は大型構造物や機器の輸送に重要であり、特殊道路輸送は最終納品区間に必要とされることが多いです。実行にはカーゴ固定、機器選定、ルート評価、許可取得、ならびに積み込み・荷降ろしチームとの調整が含まれます。このセグメントの主導的なシェアは、プロジェクトロジスティクスにおける物理的なカーゴ移動の中心的な役割を反映しています。
付加価値サービス・その他は2032年までにCAGR 8.23%を記録する見込みです。このカテゴリーには、カーゴエンジニアリング、ルート調査、揚重計画、プロジェクト調整、一時保管、および特殊取り扱いなどのサービスが含まれます。エンジニアリング・調達・建設請負業者は、これらの活動を単一のロジスティクスプロバイダーを通じて調整することで恩恵を受ける可能性があります。2026年7月、Portcoastはカイメップ・ティバイ港湾システムにデジタルツインを導入したと報告し、デジタルツールが港湾計画と運営調整を支援できる事例を示しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
カーゴタイプ別:超大型/アウトオブゲージカーゴがリードし、重量物カーゴが成長
超大型/アウトオブゲージカーゴは2026年のベトナムプロジェクトカーゴロジスティクス市場規模の43.87%を占めています。このカテゴリーには、風力タービンブレード、変圧器、産業機械、大型プレハブモジュールなど、標準コンテナ限界を超える寸法の機器・構造物が含まれます。輸送物によっては、特殊トレーラー、カーゴ固定、エスコート、ルート調査、および一時保管が必要となる場合があります。正確な寸法と荷重分布情報は、適切な輸送機器の選定とルート実現可能性の確認に不可欠です。これら運用要件により、超大型カーゴはプロジェクトロジスティクス需要の主要な構成要素となっています。
重量物カーゴは2032年までにCAGR 7.54%を記録する見込みです。このセグメントには、特殊な揚重、積み出し、またはモジュール輸送システムを必要とする特別に重い構造物や機器が含まれます。2025年6月、PPLは156本のSPMTアクスルラインを使用し、ブンタウにおいて重量約4,000トンの洋上変電所トップサイドの移動および積み出しを実施しました。この作業は、大型エネルギーセクターモジュールに関連するエンジニアリング要件を示しています[3]。
エンドユーザー産業別:製造業が需要を支え、エネルギーが勢いを増す
製造業・産業プラントは2026年のベトナムプロジェクトカーゴロジスティクス市場シェアの35.13%を占めています。製造プロジェクトは、生産機械、加工機器、工場モジュール、および支援インフラの納品を必要とします。電子機器やその他の産業投資は、保護的な取り扱いと生産施設への慎重に計画された最終納品を必要とする輸送を生み出す可能性があります。プロジェクトスケジュールは多くの場合、国際輸送とサイトの準備状況、設置請負業者、および試運転活動の調整に依存しています。これらの要件は、港湾またはサプライヤーから最終産業拠点までの移動を管理できるロジスティクスプロバイダーへの需要を支えています。
再生可能エネルギーを含む発電・送電は2032年までにCAGR 8.57%を記録する見込みです。このセグメントには、風力・太陽光プロジェクト向け機器、変電所、送電インフラ、およびその他の発電施設が含まれます。このようなプロジェクトは、超大型部品、重量物揚重作業、特殊トレーラー、および港湾ベースのステージングを必要とする場合があります。PPLによる2025年6月の洋上変電所トップサイド作業は、取り扱いが必要となる機器の規模の実証例を提供しています。建設やその他のインフラプロジェクトも、橋梁部品、産業モジュール、および大型機械の輸送需要を生み出しています。
地域分析
ベトナム南部は2026年の市場の42.49%を占めました。同地域は、カイメップ・ティバイ深水港クラスター、ホーチミン市および近隣省の産業施設、ならびに製造・エネルギープロジェクトに対応した確立されたロジスティクスリンクの恩恵を受けています。ブンタウも特殊な洋上エネルギー作業の重要な拠点となっています。2026年4月、GemadeptとCMA CGMはGemalink深海港フェーズ2の建設を開始しました。この拡張は、完成後に港総容量を年間300万TEU超に引き上げることを目的としています。
ベトナム北部は、ハイフォン周辺の港湾インフラと主要な製造・電子機器クラスターへの近接性から恩恵を受けています。2026年6月、ベトナム政府ポータルは、Hateco Hai Phong International Container Terminalが操業初年度に80万TEU超を取り扱い、2026年の目標を140万TEUとしていると報告しました。産業投資は特殊機器納品への需要を生み出す可能性がありますが、プロジェクトカーゴ輸送の規模とタイミングは個々の製造プロジェクトとその調達スケジュールに依存しています。
ベトナム中部は、2032年までにCAGR 8.46%で最も速い地域成長を記録する見込みです。同地域の潜在性は、港湾開発、産業投資、輸送インフラ、および沿岸部の見込みエネルギープロジェクトと結びついています。これらの発展により、同地域の製造・貿易ハブとしての役割が強化され、フレート輸送、倉庫保管、および流通サービスへの需要が高まる可能性があります。産業ゾーン、港湾、および内陸市場間の接続性の向上は、ロジスティクス投資を呼び込み、より統合されたサプライチェーンを支援する可能性もあります。
競争環境
ベトナムプロジェクトカーゴロジスティクス市場は分散しており、国内専門業者、統合ロジスティクスプロバイダー、港湾オペレーター、および国際フレート管理会社が含まれます。VietranstimexやPPLなどの国内プロバイダーは重量輸送および特殊カーゴ作業に関連しており、港湾・ロジスティクスグループは海上インフラと内陸流通への補完的なアクセスを提供してます。CEVA Logistics、DHL、DSV、Kuehne+Nagel、Maersk、Nippon Express、Rhenus等の国際プロバイダーは、国際ネットワークとより広範なフレート管理能力を提供しています。
2025年12月、CEVA Logisticsはプロジェクトロジスティクス、重量物揚重、および特殊輸送の専門企業であるFagioli Groupの100%取得に関する合意を発表しました。CEVAは必要な承認を経て2026年3月に買収を完了しました。Fagioliのエンジニアリング専門知識と重量物揚重資産は、CEVAのプロジェクトロジスティクス事業を補完し、複雑な輸送の調整能力を拡大します。2026年7月、Vietnam Post LogisticsとDSV Contract Logistics Vietnamは、国際ロジスティクスネットワークと国内オペレーターの協力のさらなる事例として、B2Bサプライチェーンパートナーシップを更新しました。
港湾インフラ、エンジニアリング能力、およびデジタル調整は競争の重要な領域です。2026年7月、Portcoastはカイメップ・ティバイ港湾システムにデジタルツインを導入したと報告しました[4]。2026年4月、GemadeptとCMA CGMはGemalink深海港フェーズ2を開始しました。差別化を図るプロバイダーは、エンジニアリング能力、適切な取り扱い施設へのアクセス、プロジェクト管理、特殊機器、および輸送チェーン全体の調整に注力することができます。
ベトナムプロジェクトカーゴロジスティクス産業リーダー
-
Vietranstimex Multimodal Transport Joint Stock Company
-
CJ Logistics
-
Transimex Corporation
-
deugro Vietnam
-
DSV
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:DSV Contract Logistics VietnamとVietnam Post Logisticsは、DSVの80カ国以上のグローバルネットワークとVietnam Post Logisticsのローカル実行能力を組み合わせた3年間のB2Bサプライチェーンパートナーシップ更新に署名し、ハイテク製造FDIの加速に伴うメガプロジェクトおよび新たな機会を対象としています。
- 2026年7月:DHL Supply Chainはフンイェン省にDHL北部ロジスティクスキャンパスの起工式を行いました。総投資額1.9 トリリオン ベトナムドン(7,600万 米ドル)のグレードA施設で、敷地面積は82,500㎡です。フェーズ1は2027年上半期の完成を目標とし、フェーズ2は2028年下半期を予定しています。このキャンパスは屋上太陽光発電と電動マテリアルハンドリング機器向けインフラを統合しています。
- 2026年6月:CEVA Logisticsは、ハノイ・シカゴ間のボーイング777フレーターサービスを週3便で開始し、時間的制約のあるプロジェクト・産業カーゴ向けにハノイ、ダナン、ホーチミン市でのピックアップに対応しています。
- 2026年4月:GemadeptとCMA CGMは6 トリリオン ベトナムドン(2億4,000万 米ドル)の投資によりGemalink深海港フェーズ2の建設を開始しました。このプロジクトは2027年第4四半期の完成と年間300万TEU超の容量を目標としています。
ベトナムプロジェクトカーゴロジスティクス市場レポートの調査範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上/はしけ | |
| 倉庫保管、流通・在庫管理 | |
| 付加価値サービスおよびその他 |
| 超大型/アウトオブゲージカーゴ |
| 重量物カーゴ |
| ブレークバルクプロジェクトカーゴ |
| その他の特殊プロジェクトカーゴ |
| 石油・ガス、鉱業・採石業 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造業・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信等) |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上/はしけ | ||
| 倉庫保管、流通・在庫管理 | ||
| 付加価値サービスおよびその他 | ||
| カーゴタイプ別 | 超大型/アウトオブゲージカーゴ | |
| 重量物カーゴ | ||
| ブレークバルクプロジェクトカーゴ | ||
| その他の特殊プロジェクトカーゴ | ||
| エンドユーザー産業別 | 石油・ガス、鉱業・採石業 | |
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造業・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信等) | ||
| 地域別 | ベトナム北部 | |
| ベトナム中部 | ||
| ベトナム南部 |
レポートで回答される主要な質問
ベトナムプロジェクトカーゴロジスティクス市場規模はどのくらいですか?
市場は2026年に35.3 ビリオン 米ドルと評価されており、2032年までに51.5 ビリオン 米ドルに達する見込みです。
ベトナムプロジェクトカーゴロジスティクスにおける最大のサービスは何ですか?
輸送が最大のサービスセグメントであり、2026年の市場の63.27%を占めています。
ベトナムにおけるプロジェクトカーゴサービスへの需要を促進しているものは何ですか?
製造業への投資、再生可能エネルギープロジェクト、港湾開発、および輸送インフラが、特殊カーゴ輸送、ルートエンジニアリング、重量物揚重取り扱い、および協調的な納品への需要を生み出しています。
最も速く成長すると予測されるカーゴカテゴリーはどれですか?
重量物カーゴは2032年までにCAGR 7.54%を記録する見込みです。
最も強い成長見通しを持つ地域はどこですか?
ベトナム中部は、CAGR 8.46%で最も速い地域成長を記録する見込みです。
ベトナムにおけるプロジェクトカーゴ実行に影響を与える制約は何ですか?
主要な制約には、特殊輸送機器と技術要員へのアクセス、ルートの制限、許可取得の調整、および適切な港湾・ステージングインフラの利用可能性が含まれます。