
インドオンライン個別指導サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
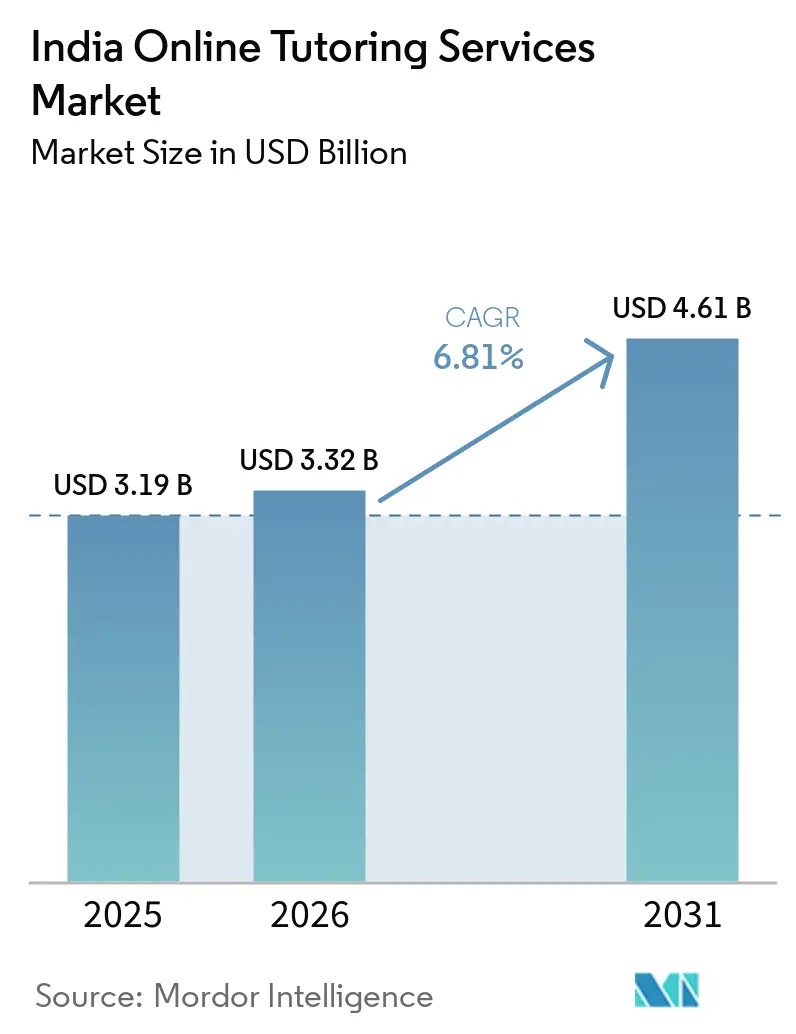
| 基準年の市場規模 (2025) | 3.19 十億米ドル |
| 市場規模 (2026) | 3.32 十億米ドル |
| 市場規模 (2031) | 4.61 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
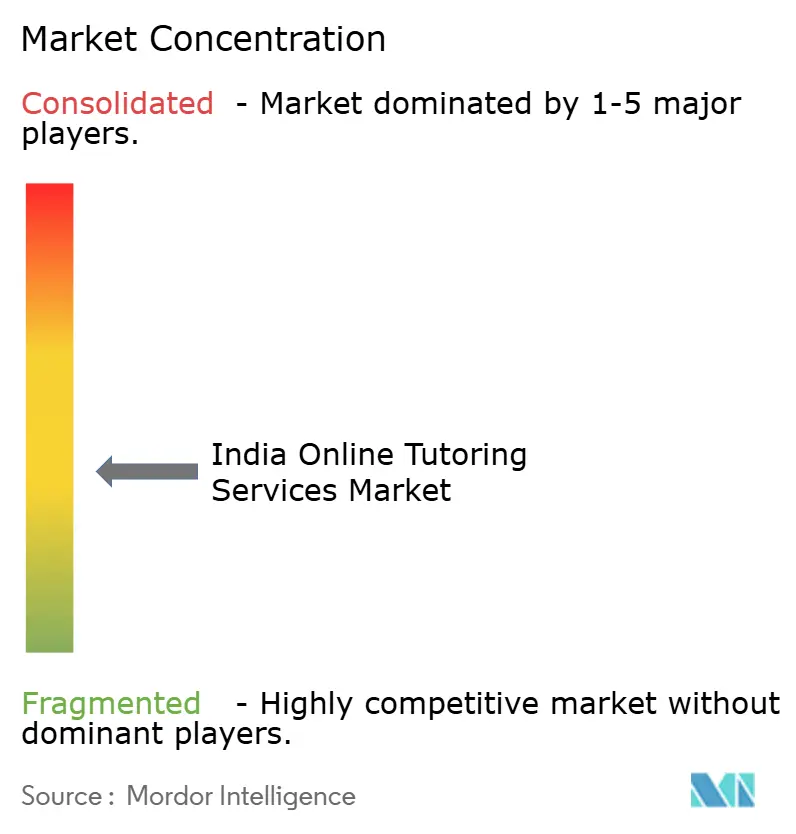
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドオンライン個別指導サービス市場分析
インドオンライン個別指導サービス市場は2025年に3.19 ビリオン 米ドルと評価され、2026年の3.32 ビリオン 米ドルから2031年には4.61 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.81%です。市場はマーケティング主導の成長から、学習者の成果、リピート利用、規律ある支出を重視するモデルへと移行しています。競争試験は引き続き主要な成長ドライバーであり、医学、工学、公務員試験カテゴリーにおける有料対策への需要が高まっています。政府支援のデジタル学習イニシアチブにより、オンライン個別指導への親しみが高まり、有料プラットフォームの幅広い普及が促進されています。商業モデルも進化しおり、ハイブリッド提供、サブスクリプション価格設定、AI主導の学習者サポートが定着率とコスト管理を向上させています。これにより市場は選択的な成長軌道に乗り、規模、収益性、信頼性、実行品質が以前の拡大重視戦略よりも優先されるようになっています[1]。
レポートの主要ポイント
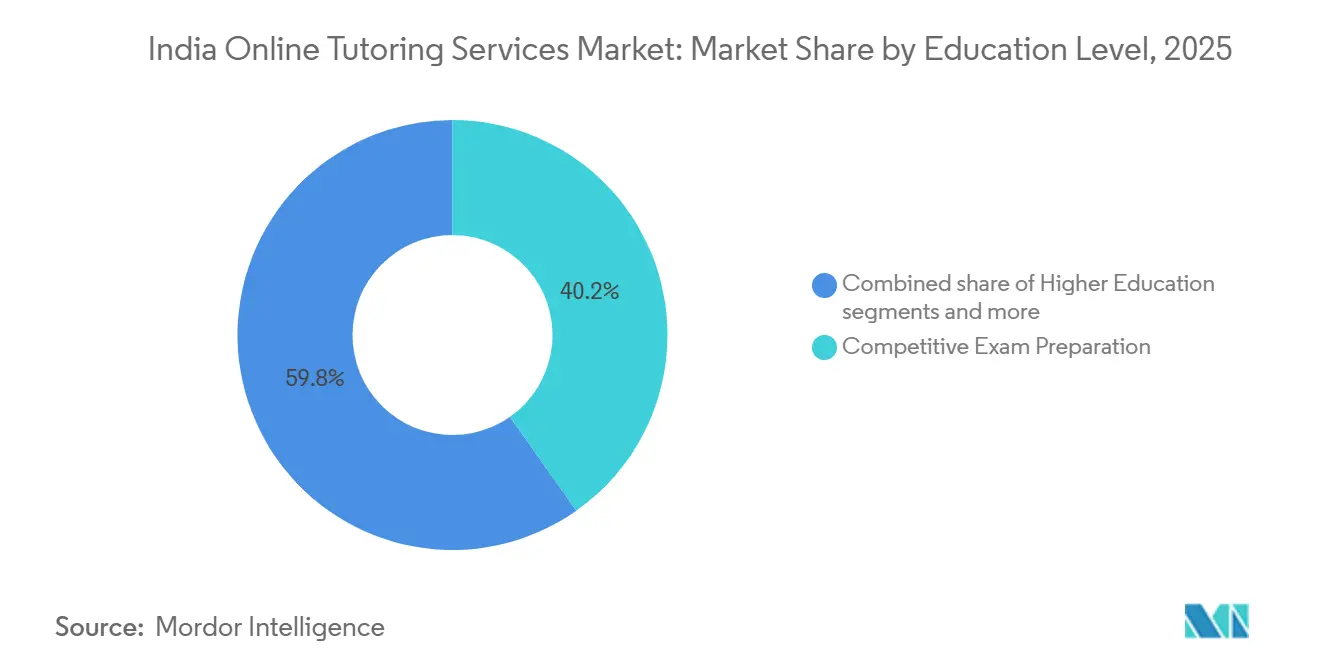
- 教育レベル別では、競争試験対策が2025年のインドオンライン個別指導サービス市場において40.24%のシェアを占め、専門職・スキル開発は2031年までに最高のCAGR7.45%で成長すると予測されています。
- エンドユーザー別では、個人学習者が2025年のインドオンライン個別指導サービス市場収益の88.12%を占め、学校・教育機関は2031年までに最高のCAGR7.98%で成長すると予測されています。
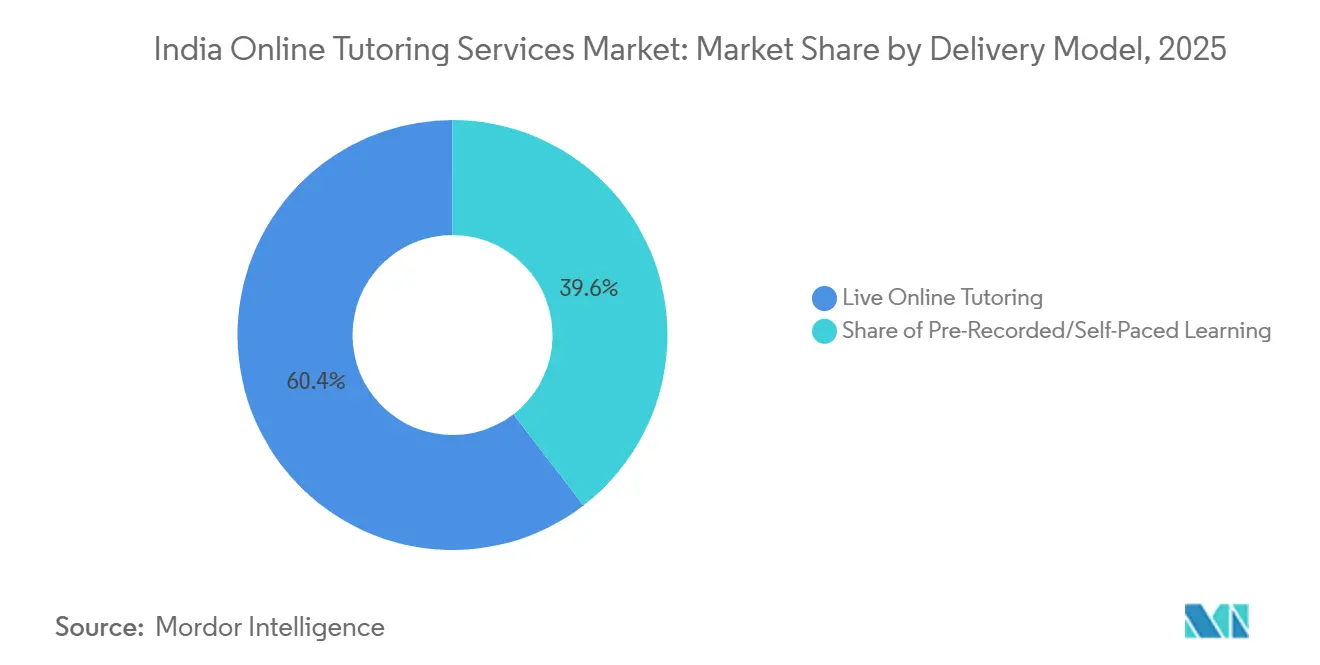
- 提モデル別では、ライブオンライン個別指導が2025年のインドオンライン個別指導サービス市場収益の60.43%のシェアを獲得し、録画済み・自己ペース学習は2031年までに最高のCAGR8.12%で成長すると予測されています。
- 価格モデル別では、コースパッケージが2025年のインドオンライン個別指導サービス市場収益の45.92%のシェアを保持し、サブスクリプション型価格設定は2031年までに最高のCAGR8.35%で成長すると予測されています。
- 地域別では、北インドが2025年のインドオンライン個別指導サービス市場において32.81%のシェアでトップとなり、南インドは2031年までに最高のCAGR7.96%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドオンライン個別指導サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| JEE、NEET、UPSC関連試験対策への需要増加 | +1.2% | 北インド、南インド、全インド主要都市圏 | 短期(2年以内) |
| ハイブリッドオンライン・オフラインコーチングモデル | +0.7% | 北インド、南インド、第2層都市への拡大域 | 中期(2~4年) |
| 教師の質と成果の一貫性による差別化 | +0.5% | 全インド、主要都市市場でのプレミアム集中 | 中期(2~4年) |
| 第2層・第3層都市への地方語コンテンツ拡大 | +0.6% | 東インド、中央インド、南インドの地方語市場 | 中期(2~4年) |
| モバイルファースト提供と低コストデータ普及 | +0.5% | 第2層、第3層、準都市、農村隣接市場 | 短期(2年以内) |
| AIベースのパーソナライゼーションと適応型学習 | +0.7% | 全インド、主要都市および第1層学習者コホートでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
JEE、NEET、UPSC関連試験対策への需要増加
インドの試験対策システムは、オンライン個別指導サービスへの需要の主要ドライバーです。競争試験の受験者数が多いことから、体系的なデジタル対策ソリューションへの大規模な学習者基盤が明らかです。SATHEEのような政府支援イニシアチブにより、各地域のJEEおよびNEET受験者の間でオンライン学習形式への親しみが高まっています。この受容の拡大により、デジタルコーチングへの抵抗感が低下し、より多くの学生がガイド付きオンライン学習を採用するようになています。このセグメントの需要は、試験結果が大学入学、キャリア機会、社会的流動性に直接影響するため、一般的な個別指導よりも裁量的ではありません。
ハイブリッドオンライン・オフラインコーチングモデル
ハイブリッド提供は、デジタルのスケーラビリティと地域の物理的プレゼンスを組み合わせることで、インドのオンライン個別指導サービス市場において信頼を構築しコンバージョンを促進する実用的なモデルとなっています。PhysicsWallahは、テクノロジー対応のオフラインセンターの数が増加していると報告しており、過去数年間で大幅な成長を遂げています。同社はまた、オフラインネットワークをさらに拡大するためにIPO資金を充当しています。このトレンドは、オンライン個別指導における地域的な安心感の継続的な重要性を示しており、特に保護者が目に見えるサポート体制を求める高額な試験対策セグメントにおいて顕著です。ハイブリッドモデルは、家族が教員、カウンセラー、またはサポートスタッフと対面で関わった後に入学する傾向が強い第2層都市でのコンバージンにも貢献しています。インドのオンライン個別指導サービス市場において、ハイブリッドの成長は教育関連支出における信頼の重要な役割を反映しています。
教師の質と成果の一貫性による差別化
教師の質はインドオンライン個別指導サービス市場における重要な要素であり、試験重視カテゴリーの学習者はブランド認知よりも順位向上、疑問解決、指導の明確さを優先します。リアルタイムのインタラクションは依然として重要であり、ライブオンライン個別指導が市場を支配すると予想されており、静的コンテンツよりも教師主導の形式への継続的な選好を反映しています。AIツールは教師を置き換えるのではなく、教師の効果を高めており、Microsoft ResearchとPhysicsWallahのAI主導の個別指導サポートおよび疑問解決システムに関するコラボレーションにそれが見られます。主要プラットフォームは、教師の質を学習者体験の中心に置きながら、ルーティンサポートと高付加価値指導を分離することに注力しています。一貫した成果と信頼できる教員サポートは、定着率、紹介、市場価格優位性を促するために不可欠です。
第2層・第3層都市への地方語コンテンツ拡大
地方語への拡大は、多くの新規インターネットユーザーが英語よりもインドの言語を好むため、インドオンライン個別指導サービス市場の成長にとって重要です。PhysicsWallahはコンテンツを11言語に拡大し、多数の言語別YouTubeチャンネルを通じて数百万人の学生にリーチし、大規模な地方語学習者基盤を構築しています。地域言語コンテンツは、特に州の教育委員会や試験対策において不可欠となっており、学習者の好む言語での指導が理解と信頼を向上させます。このアプローチにより、プラットフォームはすべての都市に広範な物理的インフラを必要とせず、分散した学生にサービスを提供できます。その結果、コンテンツの関連性が手頃な価格と同様に重要な第2層・第3層の地域で市場がより効果的に拡大しています[2]。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部のデバイスアクセスとデジタルリテラシーの格差 | -0.7% | 東インド、北東部、農村の第3層・第4層市場 | 中期(2~4年) |
| 高い顧客獲得コスト | -0.6% | 全インド、特にK-12および主要都市の試験対策セグメントで最も強い圧力 | 短期(2年以内) |
| 規制されていない資格への低い信頼 | -0.3% | 全インド、特に専門職・スキル開発セグメント | 長期(4年以上) |
| 断片化した収益化といユニットエコノミクス | -0.4% | 全インド、特に中堅・初期段階のプラットフォーム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農村部のデバイスアクセスとデジタルリテラシーの格差
インドオンライン個別指導サービス市場は、デバイス所有の改善にもかかわらず農村部でのアクセス課題に直面しています。農村世帯のスマートフォン普及率は都市部よりも低く、全国的な不均等な分布を反映しています。農村部の通信密度データは、多くのユーザーが依然として信頼できるデジタルアクセスを欠いており、オンライン個別指導プラットフォームの普及を制限していることを示しています。この格差により、主要都市向けの製品設計を小規模な町や農村地域に複製することが困難になっています。これらの課題に対処するため、市場は農村ユーザーを効果的に取り込むために低帯域幅のレッスン形式、使いやすいインターフェース、改善されたオンボーディングプロセスを必要としています[3]。
高い顧客獲得コスト
高い顧客獲得コストは、競争の激しいカテゴリーでの有料ユーザー成長が急速にコスト高になり得るため、インドオンライン個別指導サービス市場において重大な課題をもたらしています。K-12学生の獲得コストは一部のセグメントで高く、マーケティング費用はピーク拡大期に収益のかなりの部分を消費しています。この問題は、強力なオーガニックユーザー獲得チャンネルを持つ一部の確立されたブランドでは緩和されていますが、短期的な試験重視の学習者を引き付けるためにデジタル広告に大きく依存するプラットフォームには引き続き影響しています。PhysicsWallahのインサイトは、競合他社と比較して広告への依存を低減するコンテンツ主導の発見モデルの利点を示しています。この市場でのスケールメリットは、確立された教育者ブランド、広範なコンテンツライブラリ、またはハイブリッド流通ネットワークを持つプレイヤーに集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
教育レベル別:競争試験の優位性がスキル主導の再均衡を覆い隠す
競争試験対策は2025年に収益の40.24%を占め、インドオンライン個別指導サービス市場において最大の教育レベルセグメントとなっています。これは、成果が高等教育や雇用機会に直接影響する試験カテゴリーにおける強い支払い意欲を反映しています。需要は工学、医学、公務員試験対策で最も高く、学生は体系的なコンテンツ、規律ある試験、継続的な疑問解決を必要としています。SATHEEのような政府イニシアチブはデジタル対策習慣を促進し、多くの学生が後に高度なコーチングのために有料プラットフォームを選択しています。試験連動型対策は、業界の学習者グループ全体で主要な収益ドライバーであり続けています。
専門職・スキル開発は2031年までに7.45%のCAGRで成長すると予想されており、インドオンライン個別指導サービス市場において最も成長の速い教育レベルセグメントとなっています。この成長は、従来の学校教育を超えたコーディング、コミュニケーション、ファイナンス、キャリア志向のスキルのアップスキルを求める就労専門家や年長の学習者によって推進されています。試験対策よりも規模は小さいものの、このセグメントは学習者が学術カレンダーに縛られないため収益を多様化します。隣接するスキル志向の形式は収益性を示しており、雇用可能性やコミュニケーション向上に沿った成果重視のスキリングモデルの実行可能性を支持しています。市場が成熟するにつれ、このセグメントはプラットフォームに試験サイクルを超えて収益源を拡大する機会を提供しながら、教育重視のコアを維持します。


エンドユーザー別:教育機関の採用は遅れているが加速している
個人学習者は2025年に収益の88.12%を占め、インドオンライン個別指導サービス市場が家族負担・学生主導の購買に依存していることを反映しています。個別指導は主に正規教育の外で補完的なサービスとして購入されており、入学決定は試験スケジュール、保護者の信頼、教師の質によって影響されます。この構造により、消費者向けブランドの急速な成長が可能になりましたが、周期的な解約や高い獲得コストなどの課題も生じています。市場は依然として消費者重視ですが、エンドユーザー基盤を多様化することで収益の安定性が向上する可能性があります。
学校・教育機関は2031年までに7.98%のCAGRで成長すると予測されており、インドオンライン個別指導サービス市場において最も成長の速いエンドユーザーグループとして台頭しています。この成長は、デジタル学習ツールへの政策支援と、従来の指導を補完する個別指導モデルへの教育機関の関心によって推進されています。教育機関チャンネルは個人消費者獲得への依存を低減し、教室や学校システム全体での安定した利用を促進します。また、プラットフォームを学術的枠組みの代替ではなく、テクノロジーと個別指導の推進者として位置づけます。直接消費者需要よりも規模は小さいものの、このセグメントは長期的な運営安定性のために重要性を増しています[4]。
提供モデル別:ライブ個別指導のリードは構造的に健全だが周辺で課題に直面
ライブオンライン個別指導は2025年に60.43%の市場シェアを保持し、インドオンライン個別指導サービス市場において最大の提供モデルとしての地位を維持しています。このセグメントは、特に試験対策、進捗追跡、疑問解決においてリアルタイム指導の信頼性により引き続き強固です。学生と保護者は目に見える教員インタラクションを重視しており、ライブ形式は静的コンテンツに置き換えられる可能性が低くなっています。AIベースの疑問サポートがこのモデルに統合され、教師の関与を排除することなくライブ指導の経済性を向上させています。他の形式が成長する中でも、ライブ提供は市場の中心であり続けています。
録画済み・自己ペース学習は2031年までに年平均成長率(CAGR)8.12%で成長すると予想されており、インドオンライン個別指導サービス市場において最も成長の速い提供モデルとなっています。この成長はその柔軟性を反映しており、多くの学習者が練習や疑問解決のために録画モジュールとライブセッションを組み合わせています。モバイルファーストの利用もこの成長を支援しており、軽量コンテンツ形式は接続が不安定な地域に適しています。例えば、録画講義、ライブセッション、AIサポートの疑問解決ツールを統合したPhysicsWallahのコース構造は、形式の融合を示しています。自己ペース学習の成長は、ライブ個別指導に関連する信頼を損なうことなく全体的な製品ミックスを強化します。
価格モデル別:コースバンドルが収益を支え、サブスクリプションが勢いを増す
コースパッケージは2025年に45.92%の市場シェアを保持し、インドオンライン個別指導サービス市場において最大の価格形式となっています。これは、通常、開始日、学習パス、目標試験の成果を持つ定義されたコースに従う試験対策の体系的な性質を反映しています。この形式により、プロバイダーは教員を計画し、コホートを管理し、コンテンツを効率的にスケジュールできます。固定された試験カレンダーにより、学習者はしばしば柔軟なアクセスモデルよりも対策期間に合わせた単一のパッケージ購入を好みます。コースパッケージは高リスク試験カテゴリーにおける主要な収益ドライバーであり続けています。
サブスクリプション型価格設定は2031年までに年平均成長率(CAGR)8.35%で成長すると予想されており、インドオンライン個別指導サービス市場において最も成長の速い価格形式となっています。Testbookが複数のパスプランを統一された「Pass One」メンバーシップに統合したことは、サブスクリプションモデルを簡素化し、明確性を向上させ、更新率を高める取り組みを示しています。この形式は繰り返し購入の摩擦を低減し、学習者が試験カテゴリー全体で同じエコシステム内に留まることを促進します。また、製品カタログが継続的なアクセスをサポートする場合、一回限りのコース購入と比較してより安定した定期収益を提供します。サブスクリプションの成長は、値引きではなく定着重視の収益化戦略によって推進されています。
地域分析
北インドは2025年に収益の32.81%を占め、ウッタル・プラデーシュ州、ビハール州、ラジャスタン州、デリー、ハリヤーナー州などの州でUPSC、SSC、銀行、工学、医学試験の受験者が高度に集中していることが要因です。この地域は強力な個別指導エコシステムの恩恵を受けており、多くの企業、教員ネットワーク、運営チームがNCR回廊に集中しています。PhysicsWallahによるムザッファルプールやダンバードなどの都市への拡大は、準都市部の機会を示しています。試験需要、プラットフォームの存在感、学習者の親しみが北インドの最大の地域基盤としての地位を強化しています。
南インドは2031年までに7.96%のCAGRで成長すると予測されており、タミル・ナードゥ州、テランガーナ州、カルナータカ州、アーンドラ・プラデーシュ州などの州での高い試験強度、デジタル普及、教育への保護者投資によって支えられています。テルグ語、タミル語、カンナダ語での指導を提供するプラットフォームは、州の教育委員会の要件によりよく対応しています。拡大戦略と地方語サポートは、地域の規模とローカライズされたサービスの可能性を示しており、地域収益化の主要エリアとなっています。
東インドと西インドは市場シェアが小さいものの、独自の需要プロファイルを提供しています。東インドは医学・公務員試験および地域言語個別指導に可能性を示していますが、デジタルアクセスは依然として不均等です。西インド、特にマハーラーシュトラ州とグジャラート州は、K-12個別指導、試験対策、専門職スキリングを支援しています。デジタルインクルージョンの取り組みと通信の拡大により、アクセシビリティが徐々に向上し、異なる言語、試験、学習ニーズを持つ要基盤が多様化しています。
競争環境
インドオンライン個別指導サービス市場は断片化しており、試験対策、学校サポート、スキル開発にわたって複数のブランドが事業を展開しています。言語、試験の種類、学習者の人口統計、価格モデルによって推進される多様な需要を反映し、単一のプレイヤーが支配していません。PhysicsWallahは、コンテンツ主導の獲得、ハイブリッドセンターの拡大、AI対応の個別指導投資を通じて注目を集めています。資金調達と運営の開示は、オフラインの成長と損失の縮小を示しています。競争的ではありますが、実行の深さはプレイヤー間で異なります。
市場は規模から運営規律と製品の深さへと焦点を移しています。PhysicsWallahのオフラインセンターの拡大、Aryabhata 2.0の立ち上げ、AIツールに関するMicrosoft Researchとのコラボレーションはこのトレンドを例示しています。TestbookのPass Oneへの価格統合は商業構造を簡素化しています。これらの戦略は、生のユーザー獲得よりも定着、収益化の明確性、学習者の成果を重視しています。
統合と専門化の圧力が高まっています。提案されているupGrad-Unacademyの取引は、試験対策と生涯学習を単一のプラットフォームに統合します。中小規模のプレイヤーは、オーガニック流通や差別化されたコンテンツなしに、マーケティング効率、教員ブランディング、テクノロジー投資において課題に直面しています。教育機関サポート、地域言語個別指導、第一世代ユーザー向けAI支援学習に機会が存在します。市場はユーザー獲得から効率的な定着とスケーラブルな提供品質へと進化しています。
インドオンライン個別指導サービス業界リーダー
-
Vedantu Innovations Pvt. Ltd.
-
PhysicsWallah Limited
-
Testbook Edu Solutions Pvt. Ltd.
-
Extramarks Education India Pvt. Ltd.
-
CueLearn Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Testbookは2026年6月4日、政府試験受験者向けにTestbook Premier League(TPL)のフェーズ2を開始しました。このイニシアチブは毎日のチャレンジとモックテストを含み、ユーザーがポイントを獲得して5万インドルピー(556.49 米ドル)のノートパソコンを含む報酬を競うことができます。
- 2026年5月:PhysicsWallahは、36億のアクティブパラメータを持つSTEM推論モデルAryabhata 2.0を立ち上げ、競争試験ベンチマークでPass@1精度88.95%を達成しました。HuggingFaceで公開されたこのオープンソースイニシアチブは、計画されている商業AIチューターの立ち上げとともにエコシステムの信頼性を構築することを目指しています。
- 2026年5月:upGradはUnacademyを全株式取引で買収するためにインド競争委員会に承認申請を提出しました。取引額はRs 2,055クローレで、Unacademyの2021年の評価額3.4 ビリオン 米ドルから90%下落しています。この合併は、K-12、試験対策、アップスキリングにわたって年換算収益が240億インドルピー(271.1 ミリオン 米ドル)を超える統合エンティティの創出を目指しています。
- 2026年3月:UnacademyとupGradは、開示された解約手数料を伴う100%全株式買収のタームシートに署名しました。Unacademyはオフラインセンターをフランチャイズパートナーシップに再編し、コアのオンライン試験対策製品に力した後、1億 米ドル以上の現金準備を保有していました。


インドオンライン個別指導サービス市場レポートの範囲
| K-12教育 |
| 高等教育 |
| 競争試験対策 |
| 専門職・スキル開発 |
| 個人学習者 |
| 学校・教育機関 |
| ライブオンライン個別指導 |
| 録画済み・自己ペース学習 |
| サブスクリプション型 |
| セッション単位課金 |
| コースパッケージ |
| 北インド |
| 南インド |
| 東インド |
| 西インド |
| 教育レベル別 | K-12教育 |
| 高等教育 | |
| 競争試験対策 | |
| 専門職・スキル開発 | |
| エンドユーザー別 | 個人学習者 |
| 学校・教育機関 | |
| 提供モデル別 | ライブオンライン個別指導 |
| 録画済み・自己ペース学習 | |
| 価格モデル別 | サブスクリプション型 |
| セッション単位課金 | |
| コースパッケージ | |
| 地域別 | 北インド |
| 南インド | |
| 東インド | |
| 西インド |


レポートで回答される主要な質問
2031年までのインドのオンライン個別指導サービスの予測値は?
インドオンライン個別指導サービス市場は、2026年の3.32 ビリオン 米ドルからCAGR6.81%で成長し、2031年までに4.61 ビリオン 米ドルに達すると予測されています。
現在最も多くの収益を生み出しているセグメントはどれですか?
競争試験対策は2025年に40.24%のシェアで教育レベル別でトップであり、JEE、NEET、UPSC、および同様の高リスク試験に関連した強い需要を反映しています。
最も急速に拡大している提供形式はどれですか?
録画済み・自己ペース学習は2031年までにCAGR8.12%で最も成長の速い提供モデルですが、ライブ個別指導は依然として2025年の最大シェアを60.43%で保持しています。
北インドがリードし、南インドがより速く成長しているのはなぜですか?
北インドは試験対策需要の高密度とプラットフォームの集中により32.81%のシェアでリードしており、南インドは強いデジタル普及、地域言語への対応、高い教育支出により7.96%のCAGRでより速く成長しています。
インドの個別指導プラットフォームにとって最大の課題は何ですか?
多くのプラットフォームが依然として高額なマーケティングに依存しているため、顧客獲得コストが主要な課題であり続けており、収益性はますます定着、サブスクリプション、より強力なオーガニック発見に依存しています。
AIツールはインドの個別指導プラットフォームをどのように変えていますか?
AIはプラットフォームが疑問解決、パーソナライゼーション、教員の生産性を向上させるのに役立っており、PhysicsWallahのAIスタックとAryabhata 2.0は、カリキュラム特化型ツールが主流の提供の一部となりつつあることを示しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
