
Marktgröße und Marktanteil für Online-Nachhilfedienste in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
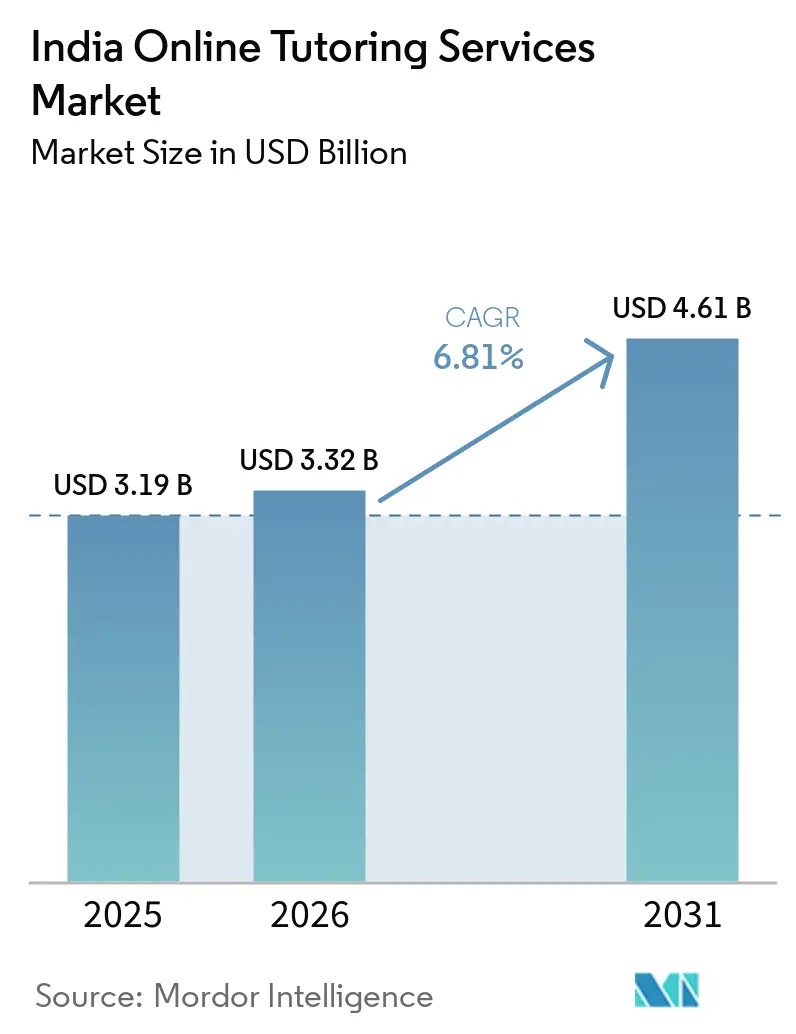
| Marktgröße im Basisjahr (2025) | 3.19 Milliarden US-Dollar |
| Marktgröße (2026) | 3.32 Milliarden US-Dollar |
| Marktgröße (2031) | 4.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.81 % |
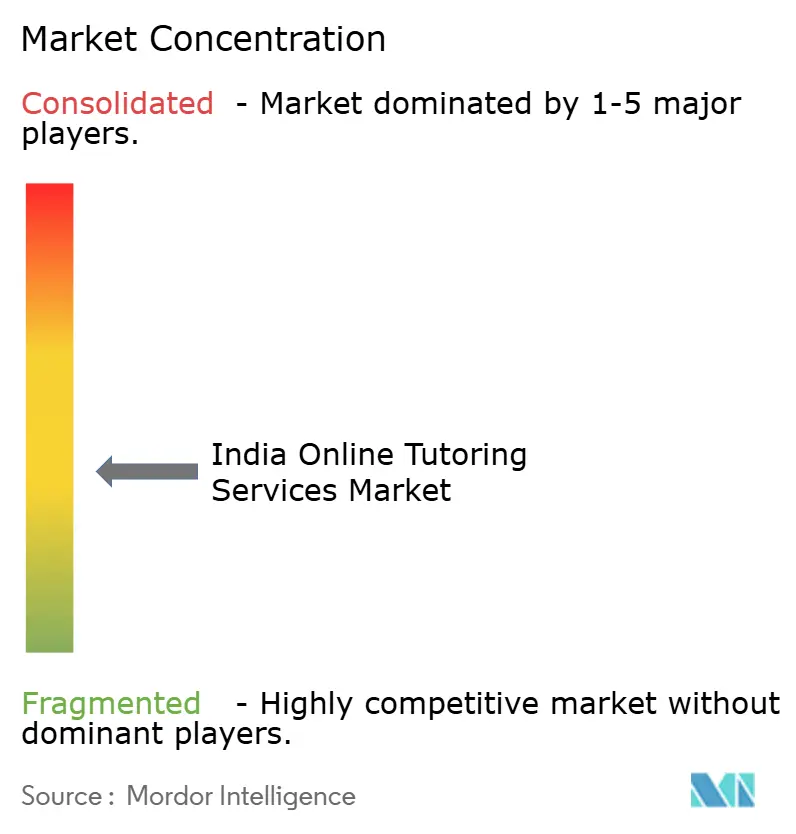
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Nachhilfedienste in Indien von Mordor Intelligence
Der Markt für Online-Nachhilfedienste in Indien wurde im Jahr 2025 auf 3,19 Milliarden USD geschätzt und soll von 3,32 Milliarden USD im Jahr 2026 auf 4,61 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,81 % während des Prognosezeitraums (2026–2031). Der Markt verlagert sich von marketinggetriebenem Wachstum hin zu Modellen, die Lernergebnisse, wiederholte Nutzung und diszipliniertes Ausgabenverhalten betonen. Aufnahmeprüfungen bleiben ein wichtiger Treiber, mit erheblicher Nachfrage nach kostenpflichtiger Vorbereitung in den Kategorien Medizin, Ingenieurwesen und öffentlicher Dienst. Staatlich geförderte digitale Lernprogramme haben die Vertrautheit mit Online-Nachhilfe erhöht und eine breitere Akzeptanz kostenpflichtiger Plattformen gefördert. Das kommerzielle Modell entwickelt sich weiter, wobei hybride Bereitstellung, Abonnementpreise und KI-gestützte Lernunterstützung die Bindungsrate und das Kostenmanagement verbessern. Dies positioniert den Markt auf einem selektiven Wachstumspfad, bei dem Skalierung, Rentabilität, Vertrauen und Ausführungsqualität zunehmend gegenüber früheren expansionsorientierten Strategien priorisiert werden[1].
Wichtigste Erkenntnisse des Berichts
- Nach Bildungsniveau entfiel im Jahr 2025 ein Anteil von 40,24 % des Marktes für Online-Nachhilfedienste in Indien auf die Vorbereitung auf Aufnahmeprüfungen, während Berufs- und Kompetenzentwicklung bis 2031 voraussichtlich mit der höchsten CAGR von 7,45 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 88,12 % des Umsatzes des Marktes für Online-Nachhilfedienste in Indien auf Einzellernende, während Schulen und Bildungseinrichtungen bis 2031 voraussichtlich mit der höchsten CAGR von 7,98 % wachsen werden.
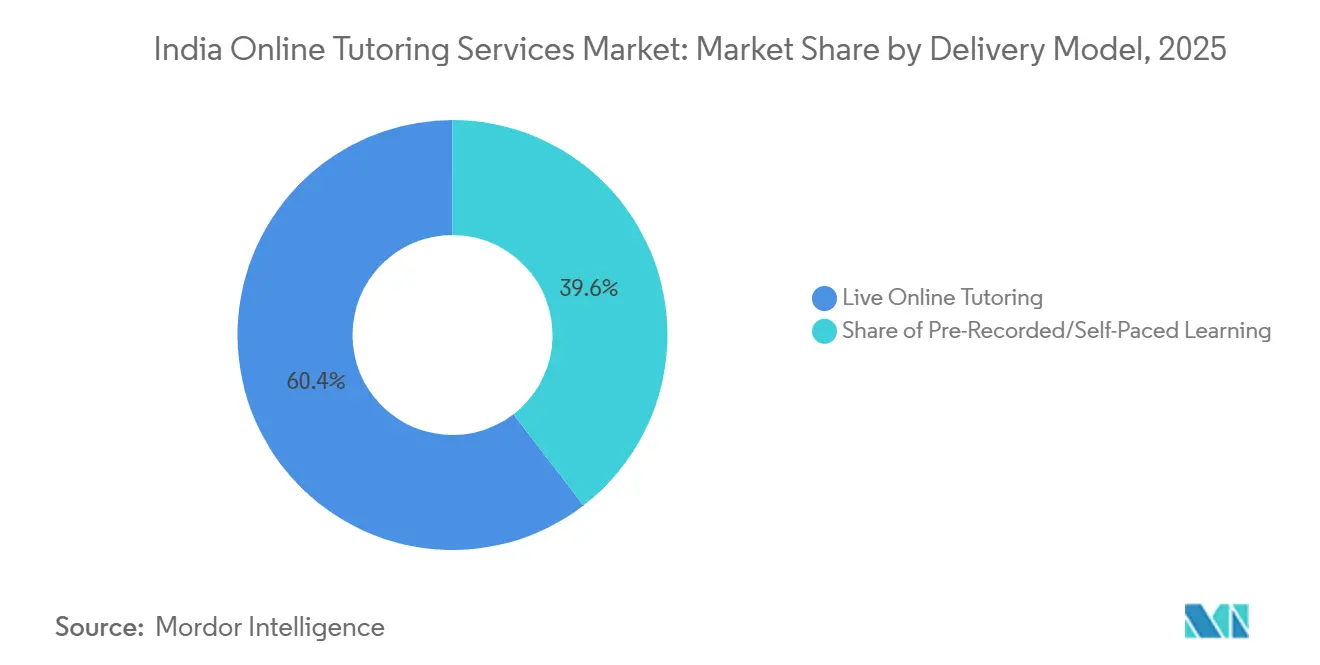
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 60,43 % des Umsatzes des Marktes für Online-Nachhilfedienste in Indien auf Live-Online-Nachhilfe, während voraufgezeichnetes und selbstbestimmtes Lernen bis 2031 voraussichtlich mit der höchsten CAGR von 8,12 % wachsen wird.
- Nach Preismodell entfiel im Jahr 2025 ein Anteil von 45,92 % des Umsatzes des Marktes für Online-Nachhilfedienste in Indien auf kursbasierte Pakete, während abonnementbasierte Preisgestaltung bis 2031 voraussichtlich mit der höchsten CAGR von 8,35 % wachsen wird.
- Nach Geografie führte Nordindien im Jahr 2025 mit einem Anteil von 32,81 % am Markt für Online-Nachhilfedienste in Indien, während Südindien bis 2031 voraussichtlich mit der höchsten CAGR von 7,96 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Online-Nachhilfedienste in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach JEE-, NEET- und UPSC-bezogener Prüfungsvorbereitung | +1.2% | Nordindien, Südindien, gesamtindische Metropolregionen | Kurzfristig (≤ 2 Jahre) |
| Hybride Online-Offline-Nachhilfemodelle | +0.7% | Nordindien, Südindien, Expansionszonen in Städten der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Lehrerqualität und Ergebniskonsistenz als Differenzierungsmerkmale | +0.5% | Gesamtindien, mit Premiumkonzentration in Metropolmärkten | Mittelfristig (2–4 Jahre) |
| Expansion von Inhalten in Regionalsprachen in Städte der zweiten und dritten Kategorie | +0.6% | Ostindien, Zentralindien, regionalsprachliche Märkte in Südindien | Mittelfristig (2–4 Jahre) |
| Mobile-First-Bereitstellung und Akzeptanz kostengünstiger Datentarife | +0.5% | Städte der zweiten und dritten Kategorie, halbstädtische und ländliche Randgebiete | Kurzfristig (≤ 2 Jahre) |
| KI-basierte Personalisierung und adaptives Lernen | +0.7% | Gesamtindien, mit frühen Gewinnen in Metropol- und Tier-1-Lerngruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach JEE-, NEET- und UPSC-bezogener Prüfungsvorbereitung
Indiens System zur Prüfungsvorbereitung ist ein wichtiger Nachfragetreiber für Online-Nachhilfedienste. Die große Lernerbasis für strukturierte digitale Vorbereitungslösungen zeigt sich an der erheblichen Anzahl von Kandidaten für Aufnahmeprüfungen. Staatlich unterstützte Initiativen wie SATHEE haben die Vertrautheit mit Online-Lernformaten unter JEE- und NEET-Aspiranten in verschiedenen Regionen erhöht. Diese wachsende Akzeptanz verringert den Widerstand gegenüber digitalem Coaching und ermutigt mehr Schüler, geführtes Online-Lernen zu nutzen. Die Nachfrage in diesem Segment ist weniger diskretionär als bei allgemeiner Nachhilfe, da Prüfungsergebnisse direkt die Hochschulzulassung, Karrierechancen und soziale Mobilität beeinflussen.
Hybride Online-Offline-Nachhilfemodelle
Die hybride Bereitstellung hat sich im indischen Markt für Online-Nachhilfedienste als praktisches Modell zur Vertrauensbildung und Konversionssteigerung etabliert, indem digitale Skalierbarkeit mit einer lokalen physischen Präsenz kombiniert wird. PhysicsWallah berichtete über den Betrieb einer wachsenden Anzahl technologiegestützter Offline-Zentren mit erheblichem Wachstum in den vergangenen Jahren. Das Unternehmen hat außerdem IPO-Erlöse für die weitere Expansion seines Offline-Netzwerks eingeplant. Dieser Trend unterstreicht die anhaltende Bedeutung lokaler Vertrauensbildung bei Online-Nachhilfe, insbesondere in hochwertigen Prüfungsvorbereitungssegmenten, in denen Eltern sichtbare Unterstützungsstrukturen suchen. Das hybride Modell fördert auch Konversionen in Städten der zweiten Kategorie, wo Familien eher zur Anmeldung neigen, nachdem sie persönlich mit Lehrkräften, Beratern oder Supportmitarbeitern in Kontakt getreten sind. Im indischen Markt für Online-Nachhilfedienste spiegelt das hybride Wachstum die entscheidende Rolle von Vertrauen bei bildungsbezogenen Ausgaben wider.
Lehrerqualität und Ergebniskonsistenz als Differenzierungsmerkmale
Die Qualität der Lehrkräfte ist ein entscheidender Faktor im indischen Markt für Online-Nachhilfedienste, da Lernende in prüfungsorientierten Kategorien Rangverbesserung, Zweifelklärung und Lehrklarheit gegenüber Markenerkennung priorisieren. Echtzeit-Interaktion bleibt bedeutsam, wobei Live-Online-Nachhilfe voraussichtlich den Markt dominieren wird, was die anhaltende Präferenz für lehrergeführte Formate gegenüber statischen Inhalten widerspiegelt. KI-Tools verbessern die Effektivität von Lehrkräften, anstatt sie zu ersetzen, wie die Zusammenarbeit von Microsoft Research mit PhysicsWallah bei KI-gestützter Nachhilfeunterstützung und Zweifelklärungssystemen zeigt. Führende Plattformen konzentrieren sich darauf, routinemäßige Unterstützung von hochwertiger Instruktion zu trennen, während die Qualität der Lehrkräfte im Mittelpunkt der Lernerfahrung bleibt. Konsistente Ergebnisse und glaubwürdige Unterstützung durch Lehrkräfte sind wesentlich für die Förderung von Bindung, Empfehlungen und Marktpreisvorteilen.
Expansion von Inhalten in Regionalsprachen in Städte der zweiten und dritten Kategorie
Die Expansion in Regionalsprachen ist entscheidend für das Wachstum im indischen Markt für Online-Nachhilfedienste, da viele neue Internetnutzer indische Sprachen gegenüber Englisch bevorzugen. PhysicsWallah hat seine Inhalte auf 11 Sprachen ausgeweitet und durch zahlreiche sprachspezifische YouTube-Kanäle eine bedeutende Lernerbasis in Regionalsprachen aufgebaut, die Millionen von Schülern erreicht. Inhalte in Regionalsprachen sind unverzichtbar geworden, insbesondere für staatliche Lehrpläne und Prüfungsvorbereitungen, bei denen Unterricht in der bevorzugten Sprache des Lernenden das Verständnis und das Vertrauen verbessert. Dieser Ansatz ermöglicht es Plattformen auch, verstreute Schüler zu bedienen, ohne in jeder Stadt umfangreiche physische Infrastruktur aufbauen zu müssen. Infolgedessen expandiert der Markt in Städten der zweiten und dritten Kategorie effektiver, wo Inhaltsrelevanz ebenso wichtig ist wie Erschwinglichkeit[2].
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelnder Gerätezugang und digitale Kompetenzlücken im ländlichen Raum | -0.7% | Ostindien, Nordostindien, ländliche Märkte der dritten und vierten Kategorie | Mittelfristig (2–4 Jahre) |
| Hohe Kundenakquisitionskosten | -0.6% | Gesamtindien, mit dem stärksten Druck in K-12- und Metropol-Prüfungsvorbereitungssegmenten | Kurzfristig (≤ 2 Jahre) |
| Geringes Vertrauen in unregulierte Zertifizierungen | -0.3% | Gesamtindien, insbesondere in Berufs- und Kompetenzentwicklungssegmenten | Langfristig (≥ 4 Jahre) |
| Fragmentierte Monetarisierung und schwache Stückökonomie | -0.4% | Gesamtindien, insbesondere bei mittelständischen und frühen Plattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelnder Gerätezugang und digitale Kompetenzlücken im ländlichen Raum
Der indische Markt für Online-Nachhilfedienste steht trotz Verbesserungen beim Gerätebesitz vor Zugangsproblemen in ländlichen Gebieten. Die Verfügbarkeit von Smartphones in ländlichen Haushalten ist nach wie vor geringer als in städtischen Gebieten, was eine ungleiche Verteilung im ganzen Land widerspiegelt. Daten zur ländlichen Teledichte zeigen, dass vielen Nutzern noch immer ein zuverlässiger digitaler Zugang fehlt, was die Akzeptanz von Online-Nachhilfeplattformen einschränkt. Diese Ungleichheit erschwert es, auf Metropolen ausgerichtete Produktdesigns in kleineren Städten und ländlichen Regionen zu replizieren. Um diesen Herausforderungen zu begegnen, benötigt der Markt Unterrichtsformate mit geringer Bandbreite, benutzerfreundliche Oberflächen und verbesserte Onboarding-Prozesse, um ländliche Nutzer effektiv einzubinden[3].
Hohe Kundenakquisitionskosten
Hohe Kundenakquisitionskosten stellen eine erhebliche Herausforderung im indischen Markt für Online-Nachhilfedienste dar, da das Wachstum zahlender Nutzer in wettbewerbsintensiven Kategorien schnell kostspielig werden kann. Die Akquisitionskosten für K-12-Schüler waren in einigen Segmenten hoch, und Marketingausgaben haben während der Hochphasen der Expansion einen erheblichen Teil des Umsatzes verbraucht. Dieses Problem hat sich für einige etablierte Marken mit starken organischen Nutzerakquisitionskanälen abgemildert, betrifft jedoch weiterhin Plattformen, die stark auf digitale Werbung angewiesen sind, um kurzfristig prüfungsorientierte Lernende zu gewinnen. Erkenntnisse von PhysicsWallah zeigen die Vorteile eines inhaltsgetriebenen Entdeckungsmodells, das die Abhängigkeit von Werbung im Vergleich zu Wettbewerbern reduziert. Skalenvorteile in diesem Markt konzentrieren sich auf Akteure mit etablierten Lehrermarken, umfangreichen Inhaltsbibliotheken oder hybriden Vertriebsnetzwerken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildungsniveau: Dominanz der Aufnahmeprüfungsvorbereitung verdeckt eine kompetenzorientierte Neuausrichtung
Die Vorbereitung auf Aufnahmeprüfungen trug im Jahr 2025 40,24 % des Umsatzes bei und ist damit das größte Bildungsniveausegment im indischen Markt für Online-Nachhilfedienste. Dies spiegelt eine starke Zahlungsbereitschaft in Prüfungskategorien wider, in denen Ergebnisse direkt die Hochschulbildung und Beschäftigungsmöglichkeiten beeinflussen. Die Nachfrage ist am höchsten in der Vorbereitung auf Ingenieur-, Medizin- und Beamtenprüfungen, wo Schüler strukturierte Inhalte, diszipliniertes Testen und kontinuierliche Zweifelklärung benötigen. Staatliche Initiativen wie SATHEE haben digitale Vorbereitungsgewohnheiten gefördert, wobei viele Schüler später kostenpflichtige Plattformen für fortgeschrittenes Coaching wählen. Die prüfungsgebundene Vorbereitung bleibt der primäre Umsatztreiber für alle Lernergruppen in der Branche.
Berufs- und Kompetenzentwicklung wird voraussichtlich bis 2031 mit einer CAGR von 7,45 % wachsen und ist damit das am schnellsten wachsende Bildungsniveausegment im indischen Markt für Online-Nachhilfedienste. Dieses Wachstum wird von Berufstätigen und älteren Lernenden angetrieben, die Weiterbildung in den Bereichen Programmierung, Kommunikation, Finanzen und karriereorientierte Fähigkeiten jenseits der traditionellen Schulbildung suchen. Obwohl kleiner als die Prüfungsvorbereitung, diversifiziert dieses Segment den Umsatz, da Lernende nicht an akademische Kalender gebunden sind. Angrenzende kompetenzorientierte Formate haben Rentabilität gezeigt und unterstützen die Tragfähigkeit ergebnisorientierter Qualifizierungsmodelle, die auf Beschäftigungsfähigkeit oder Kommunikationsverbesserung ausgerichtet sind. Mit zunehmender Reife des Marktes bietet dieses Segment Plattformen die Möglichkeit, Umsatzströme über den Prüfungszyklus hinaus zu erweitern und dabei einen bildungsorientierten Kern beizubehalten.
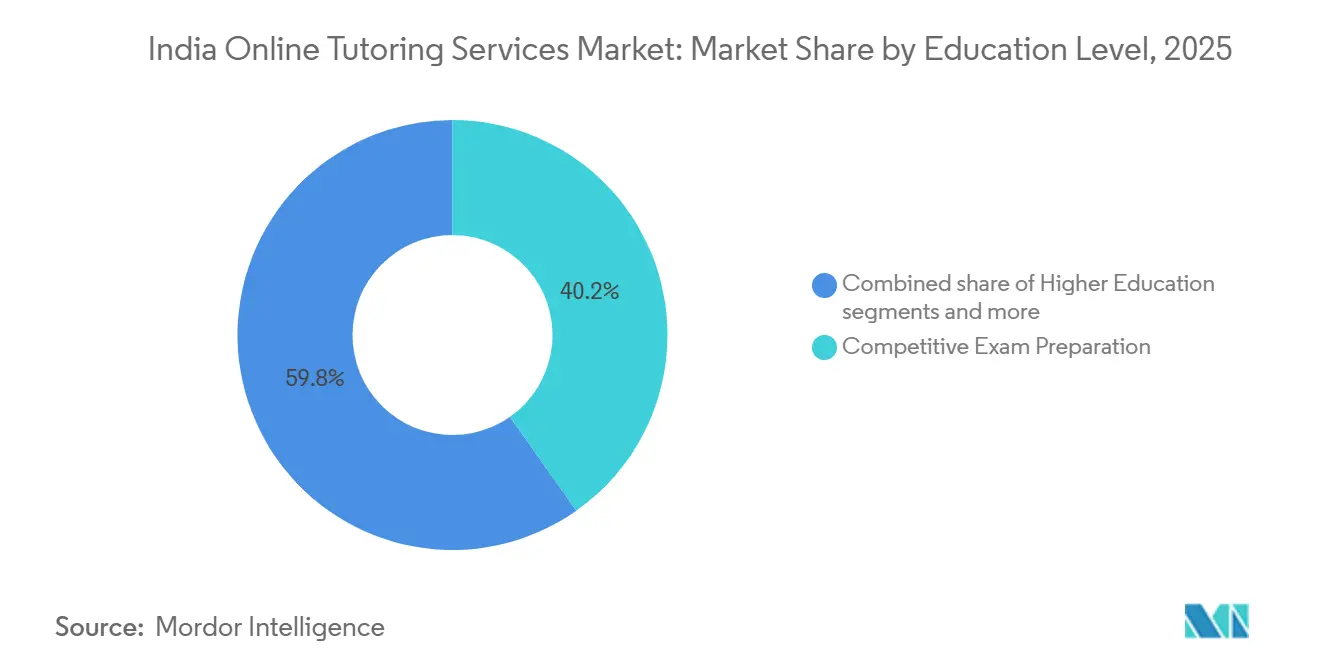
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Institutionelle Akzeptanz hinkt hinterher, nimmt aber zu
Einzellernende trugen im Jahr 2025 88,12 % des Umsatzes bei, was die Abhängigkeit des indischen Marktes für Online-Nachhilfedienste von familien- und schülerfinanzierten Käufen widerspiegelt. Nachhilfe wird in erster Linie als ergänzende Dienstleistung außerhalb der formalen Bildung erworben, wobei Anmeldeentscheidungen von Prüfungsplänen, elterlichem Vertrauen und Lehrerqualität beeinflusst werden. Diese Struktur hat ein schnelles Wachstum für verbraucherorientierte Marken ermöglicht, hat aber auch zu Herausforderungen wie zyklischer Abwanderung und hohen Akquisitionskosten geführt. Während der Markt verbraucherorientiert bleibt, könnte eine Diversifizierung der Endnutzerbasis die Umsatzstabilität verbessern.
Schulen und Bildungseinrichtungen werden voraussichtlich bis 2031 mit einer CAGR von 7,98 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe im indischen Markt für Online-Nachhilfedienste. Dieses Wachstum wird durch politische Unterstützung für digitale Lernwerkzeuge und institutionelles Interesse an Nachhilfemodellen angetrieben, die den traditionellen Unterricht ergänzen. Der institutionelle Kanal verringert die Abhängigkeit von der Akquisition einzelner Verbraucher und fördert eine stabile Nutzung in Klassenzimmern oder Schulsystemen. Er positioniert Plattformen auch als Ermöglicher von Technologie und Nachhilfe anstatt als Ersatz für akademische Rahmenbedingungen. Obwohl kleiner als die direkte Verbrauchernachfrage, gewinnt dieses Segment für die langfristige operative Stabilität an Bedeutung[4].
Nach Bereitstellungsmodell: Die Führungsposition der Live-Nachhilfe ist strukturell solide, wird aber an den Rändern herausgefordert
Live-Online-Nachhilfe hielt im Jahr 2025 einen Marktanteil von 60,43 % und behauptete damit ihre Position als größtes Bereitstellungsmodell im indischen Markt für Online-Nachhilfedienste. Dieses Segment bleibt stark aufgrund der Glaubwürdigkeit des Echtzeit-Unterrichts, insbesondere für Prüfungsvorbereitung, Fortschrittsverfolgung und Zweifelklärung. Schüler und Eltern schätzen die sichtbare Interaktion mit Lehrkräften, was Live-Formate weniger wahrscheinlich durch statische Inhalte ersetzbar macht. KI-basierte Zweifelunterstützung wurde in dieses Modell integriert und verbessert die Wirtschaftlichkeit des Live-Unterrichts, ohne die Beteiligung von Lehrkräften zu entfernen. Die Live-Bereitstellung bleibt zentral für den Markt, auch wenn andere Formate wachsen.
Voraufgezeichnetes und selbstbestimmtes Lernen wird voraussichtlich bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,12 % wachsen und ist damit das am schnellsten wachsende Bereitstellungsmodell im indischen Markt für Online-Nachhilfedienste. Dieses Wachstum spiegelt seine Flexibilität wider, da viele Lernende aufgezeichnete Module mit Live-Sitzungen zum Üben oder zur Klärung von Zweifeln kombinieren. Die Mobile-First-Nutzung unterstützt dieses Wachstum ebenfalls, da leichtere Inhaltsformate für Gebiete mit unbeständiger Konnektivität geeignet sind. Beispielsweise verdeutlicht PhysicsWallahs Kursstruktur, die aufgezeichnete Vorlesungen, Live-Sitzungen und KI-gestützte Zweifelwerkzeuge integriert, die Vermischung von Formaten. Das Wachstum des selbstbestimmten Lernens stärkt den gesamten Produktmix, ohne das mit Live-Nachhilfe verbundene Vertrauen zu mindern.
Nach Preismodell: Kurspakete verankern den Umsatz, während Abonnements an Bedeutung gewinnen
Kursbasierte Pakete hielten im Jahr 2025 einen Marktanteil von 45,92 % und sind damit das größte Preisformat im indischen Markt für Online-Nachhilfedienste. Dies spiegelt den strukturierten Charakter der Prüfungsvorbereitung wider, die typischerweise einem definierten Kurs mit einem Startdatum, einem Lernpfad und einem Zielprüfungsergebnis folgt. Das Format ermöglicht es Anbietern, Lehrkräfte zu planen, Kohorten zu verwalten und Inhalte effizient zu terminieren. Mit festen Prüfungskalendern bevorzugen Lernende oft einen einzigen Pauschalankauf, der auf den Vorbereitungszeitraum abgestimmt ist, gegenüber flexiblen Zugangsmodellen. Kursbasierte Pakete bleiben ein wichtiger Umsatztreiber in hochriskanten Prüfungskategorien.
Abonnementbasierte Preisgestaltung wird voraussichtlich bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,35 % wachsen und ist damit das am schnellsten wachsende Preisformat im indischen Markt für Online-Nachhilfedienste. Testbooks Konsolidierung mehrerer Pass-Pläne in eine einheitliche „Pass One”-Mitgliedschaft zeigt Bemühungen, Abonnementmodelle zu vereinfachen, die Transparenz zu verbessern und die Verlängerungsraten zu steigern. Dieses Format reduziert die Reibung bei wiederholten Käufen und ermutigt Lernende, innerhalb desselben Ökosystems über Prüfungskategorien hinweg zu bleiben. Es bietet auch stabilere wiederkehrende Einnahmen im Vergleich zu einmaligen Kurskäufen, insbesondere wenn der Produktkatalog einen kontinuierlichen Zugang unterstützt. Das Abonnementwachstum wird durch bindungsorientierte Monetarisierungsstrategien und nicht durch Rabattierung angetrieben.
Geografische Analyse
Nordindien machte im Jahr 2025 32,81 % des Umsatzes aus, angetrieben durch eine hohe Konzentration von Aspiranten für UPSC-, SSC-, Bank-, Ingenieur- und Medizinprüfungen in Bundesstaaten wie Uttar Pradesh, Bihar, Rajasthan, Delhi und Haryana. Die Region profitiert von einem starken Nachhilfe-Ökosystem, wobei viele Unternehmen, Lehrkräftenetzwerke und operative Teams im NCR-Korridor konzentriert sind. Die Expansion von Plattformen wie PhysicsWallah in Städte wie Muzaffarpur und Dhanbad unterstreicht die Chancen in halbstädtischen Gebieten. Prüfungsnachfrage, Plattformpräsenz und Lernervertrautheit stärken Nordindiens Position als größte regionale Basis.
Südindien wird voraussichtlich bis 2031 mit einer CAGR von 7,96 % wachsen, unterstützt durch hohe Prüfungsintensität, digitale Akzeptanz und elterliche Investitionen in Bildung in Bundesstaaten wie Tamil Nadu, Telangana, Karnataka und Andhra Pradesh. Plattformen, die Unterricht in Telugu, Tamil und Kannada anbieten, sind besser auf die Anforderungen der staatlichen Lehrpläne abgestimmt. Expansionsstrategien und Unterstützung für Regionalsprachen unterstreichen das Potenzial der Region für Skalierung und lokalisierte Angebote und machen sie zu einem Schlüsselbereich für regionale Monetarisierung.
Ost- und Westindien halten kleinere Marktanteile, bieten aber einzigartige Nachfrageprofile. Ostindien zeigt Potenzial in der Medizin und im öffentlichen Dienst sowie bei Nachhilfe in Regionalsprachen, obwohl der digitale Zugang ungleichmäßig bleibt. Westindien, insbesondere Maharashtra und Gujarat, unterstützt K-12-Nachhilfe, Prüfungsvorbereitung und berufliche Qualifizierung. Bemühungen zur digitalen Inklusion und die Expansion der Telekommunikation erhöhen schrittweise die Zugänglichkeit und diversifizieren die Nachfragebasis mit unterschiedlichen Sprach-, Prüfungs- und Lernbedürfnissen.
Wettbewerbslandschaft
Der indische Markt für Online-Nachhilfedienste ist fragmentiert, mit mehreren Marken, die in den Bereichen Prüfungsvorbereitung, Schulunterstützung und Kompetenzentwicklung tätig sind. Kein einzelner Akteur dominiert, was die vielfältige Nachfrage widerspiegelt, die durch Sprache, Prüfungsarten, Lernerdemografie und Preismodelle angetrieben wird. PhysicsWallah hat durch inhaltsgetriebene Akquisition, Expansion hybrider Zentren und Investitionen in KI-gestützte Nachhilfe an Bedeutung gewonnen. Fundraising- und operative Offenlegungen unterstreichen sein Offline-Wachstum und reduzierte Verluste. Obwohl wettbewerbsintensiv, variiert die Ausführungstiefe unter den Akteuren.
Der Markt verlagert seinen Fokus von Skalierung auf operative Disziplin und Produkttiefe. PhysicsWallahs Expansion seiner Offline-Zentren, der Start von Aryabhata 2.0 und seine Zusammenarbeit mit Microsoft Research an KI-Tools veranschaulichen diesen Trend. Testbooks Preiskonsolidierung in Pass One vereinfacht seine kommerzielle Struktur. Diese Strategien betonen Bindung, Klarheit bei der Monetarisierung und Lernergebnisse gegenüber reiner Nutzerakquisition.
Konsolidierungs- und Spezialisierungsdruck nehmen zu. Die geplante upGrad-Unacademy-Transaktion kombiniert Prüfungsvorbereitung und lebenslanges Lernen in einer einzigen Plattform. Kleinere und mittelständische Akteure stehen vor Herausforderungen bei der Marketingeffizienz, dem Aufbau von Lehrermarken und Technologieinvestitionen ohne organische Distribution oder differenzierte Inhalte. Chancen bestehen bei institutioneller Unterstützung, Nachhilfe in Regionalsprachen und KI-gestütztem Lernen für Erstnutzer. Der Markt entwickelt sich von der Nutzerakquisition hin zu effizienter Bindung und skalierbarer Bereitstellungsqualität.
Marktführer der Branche für Online-Nachhilfedienste in Indien
-
Vedantu Innovations Pvt. Ltd.
-
PhysicsWallah Limited
-
Testbook Edu Solutions Pvt. Ltd.
-
Extramarks Education India Pvt. Ltd.
-
CueLearn Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Testbook startete am 4. Juni 2026 Phase 2 der Testbook Premier League (TPL) für Aspiranten auf Regierungsprüfungen. Die Initiative umfasst tägliche Herausforderungen und Probetests, bei denen Nutzer Punkte sammeln und um Preise konkurrieren können, darunter ein Laptop im Wert von INR 50.000 (556,49 USD).
- Mai 2026: PhysicsWallah startete Aryabhata 2.0, ein STEM-Schlussfolgerungsmodell mit 3,6 Milliarden aktiven Parametern, das eine Pass@1-Genauigkeit von 88,95 % bei Benchmarks für Aufnahmeprüfungen erreicht. Auf HuggingFace veröffentlicht, zielt diese Open-Source-Initiative darauf ab, die Glaubwürdigkeit des Ökosystems neben dem geplanten kommerziellen KI-Tutor-Start aufzubauen.
- Mai 2026: UpGrad hat bei der Wettbewerbskommission Indiens einen Antrag auf Genehmigung zur Übernahme von Unacademy in einem reinen Aktientausch im Wert von Rs 2.055 Crore eingereicht, ein Rückgang von 90 % gegenüber Unacademys Bewertung von 3,4 Milliarden USD im Jahr 2021. Die Fusion zielt darauf ab, eine kombinierte Einheit mit annualisierten Umsätzen von über INR 24.000 Millionen (271,1 Millionen USD) in den Bereichen K-12, Prüfungsvorbereitung und Weiterbildung zu schaffen.
- März 2026: Unacademy und upGrad unterzeichneten ein Term Sheet für eine 100%ige Aktienübernahme mit einer offengelegten Ausstiegsgebühr. Unacademy verfügte nach der Umstrukturierung seiner Offline-Zentren in Franchise-Partnerschaften und der Fokussierung auf Kernprodukte für Online-Prüfungsvorbereitung über mehr als 100 Millionen USD an Barreserven.


Berichtsumfang für den Markt für Online-Nachhilfedienste in Indien
| K-12-Bildung |
| Hochschulbildung |
| Vorbereitung auf Aufnahmeprüfungen |
| Berufs- und Kompetenzentwicklung |
| Einzellernende |
| Schulen und Bildungseinrichtungen |
| Live-Online-Nachhilfe |
| Voraufgezeichnetes und selbstbestimmtes Lernen |
| Abonnementbasiert |
| Bezahlung pro Sitzung |
| Kursbasierte Pakete |
| Nordindien |
| Südindien |
| Ostindien |
| Westindien |
| Nach Bildungsniveau | K-12-Bildung |
| Hochschulbildung | |
| Vorbereitung auf Aufnahmeprüfungen | |
| Berufs- und Kompetenzentwicklung | |
| Nach Endnutzer | Einzellernende |
| Schulen und Bildungseinrichtungen | |
| Nach Bereitstellungsmodell | Live-Online-Nachhilfe |
| Voraufgezeichnetes und selbstbestimmtes Lernen | |
| Nach Preismodell | Abonnementbasiert |
| Bezahlung pro Sitzung | |
| Kursbasierte Pakete | |
| Nach Geografie | Nordindien |
| Südindien | |
| Ostindien | |
| Westindien |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Online-Nachhilfedienste in Indien bis 2031 erreichen?
Der indische Markt für Online-Nachhilfedienste wird voraussichtlich bis 2031 einen Wert von 4,61 Milliarden USD erreichen, ausgehend von 3,32 Milliarden USD im Jahr 2026 mit einer CAGR von 6,81 %.
Welches Segment trägt derzeit den größten Umsatzanteil bei?
Die Vorbereitung auf Aufnahmeprüfungen führt nach Bildungsniveau mit einem Anteil von 40,24 % im Jahr 2025, was die starke Nachfrage im Zusammenhang mit JEE, NEET, UPSC und ähnlichen hochriskanten Prüfungen widerspiegelt.
Welches Bereitstellungsformat wächst am schnellsten?
Voraufgezeichnetes und selbstbestimmtes Lernen ist das am schnellsten wachsende Bereitstellungsmodell mit einer CAGR von 8,12 % bis 2031, obwohl Live-Nachhilfe im Jahr 2025 mit 60,43 % noch den größten Anteil hält.
Warum führt Nordindien, während Südindien schneller wächst?
Nordindien führt mit einem Anteil von 32,81 %, da eine dichte Nachfrage nach Prüfungsvorbereitung und eine hohe Plattformkonzentration vorliegen, während Südindien mit einer CAGR von 7,96 % schneller wächst, aufgrund starker digitaler Akzeptanz, Ausrichtung auf Regionalsprachen und hoher Bildungsausgaben.
Was ist die größte Herausforderung für Nachhilfeplattformen in Indien?
Kundenakquisitionskosten bleiben eine große Herausforderung, da viele Plattformen noch immer auf kostspielige Marketingmaßnahmen angewiesen sind, während die Rentabilität zunehmend von Bindung, Abonnements und stärkerer organischer Entdeckung abhängt.
Wie verändern KI-Tools Nachhilfeplattformen in Indien?
KI hilft Plattformen, Zweifelklärung, Personalisierung und Lehrerproduktivität zu verbessern, wobei PhysicsWallahs KI-Stack und Aryabhata 2.0 zeigen, wie lehrplanspezifische Tools Teil der Mainstream-Bereitstellung werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
