
Taille et part du marché des services de tutorat en ligne en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
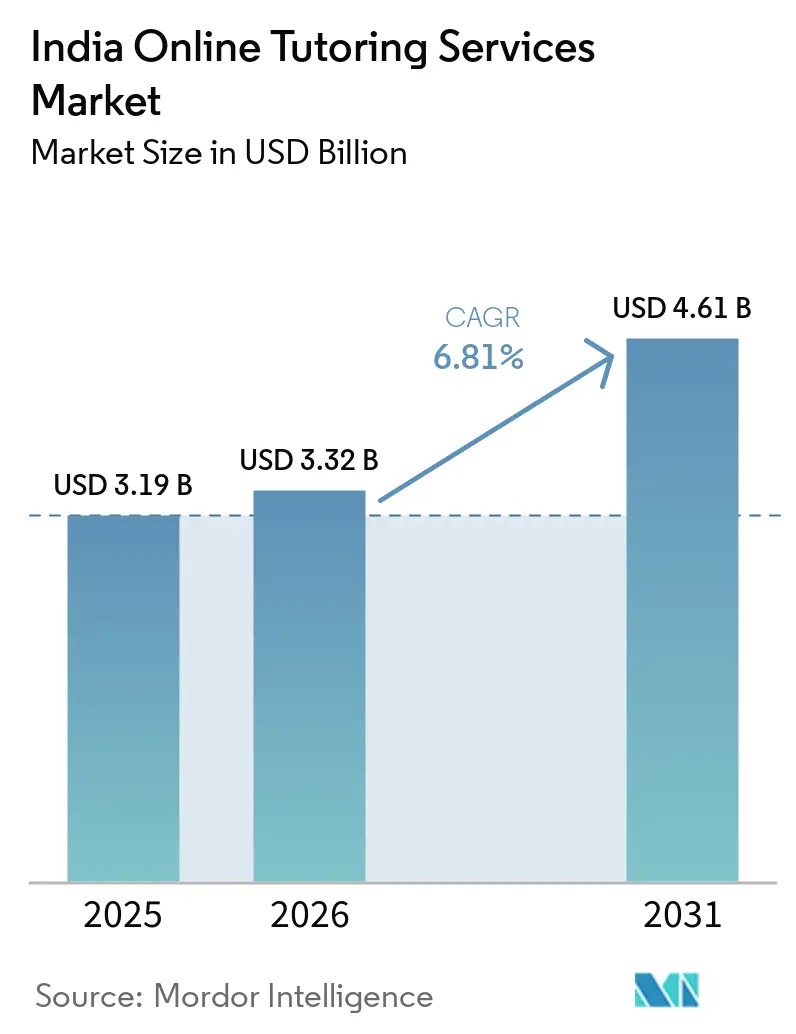
| Taille du marché de l'année de base (2025) | 3.19 Milliards de dollars |
| Taille du Marché (2026) | 3.32 Milliards de dollars |
| Taille du Marché (2031) | 4.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.81 % |
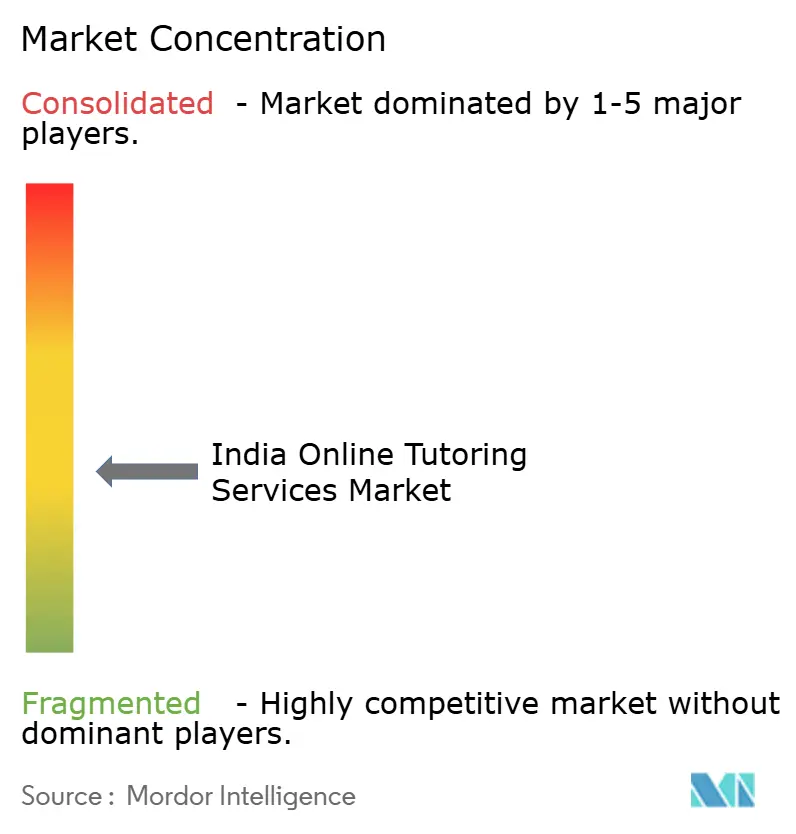
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de tutorat en ligne en Inde par Mordor Intelligence
Le marché des services de tutorat en ligne en Inde était évalué à 3,19 milliards USD en 2025 et devrait croître de 3,32 milliards USD en 2026 pour atteindre 4,61 milliards USD d'ici 2031, à un CAGR de 6,81 % durant la période de prévision (2026-2031). Le marché évolue d'une croissance axée sur le marketing vers des modèles mettant l'accent sur les résultats des apprenants, l'utilisation répétée et une gestion rigoureuse des dépenses. Les examens concurrentiels restent un moteur clé, avec une demande significative de préparation payante dans les catégories médecine, ingénierie et fonction publique. Les initiatives d'apprentissage numérique soutenues par le gouvernement ont accru la familiarité avec le tutorat en ligne, encourageant une adoption plus large des plateformes payantes. Le modèle commercial évolue, avec une prestation hybride, une tarification par abonnement et un soutien à l'apprentissage piloté par l'IA améliorant la rétention et la gestion des coûts. Cela positionne le marché sur une trajectoire de croissance sélective, où l'échelle, la rentabilité, la confiance et la qualité d'exécution sont de plus en plus prioritaires par rapport aux stratégies d'expansion antérieures[1].
Principaux enseignements du rapport
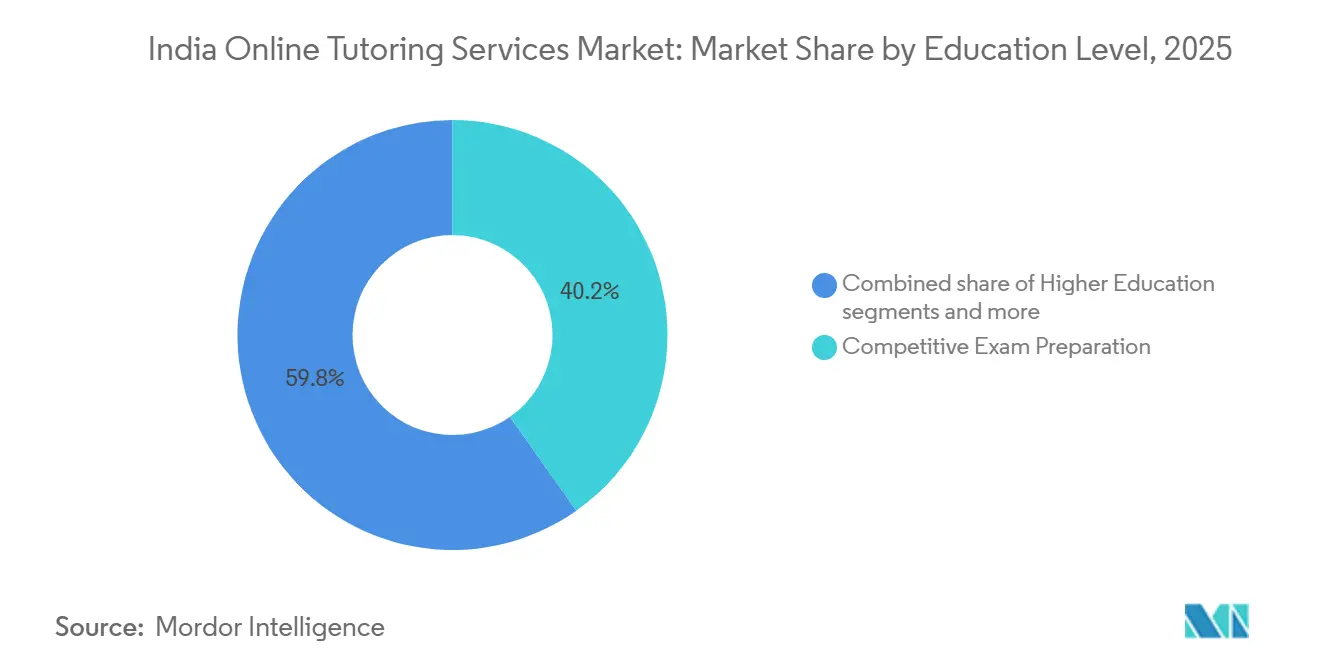
- Par niveau d'enseignement, la préparation aux examens concurrentiels représentait 40,24 % de la part du marché des services de tutorat en ligne en Inde en 2025, tandis que le développement professionnel et des compétences devrait croître au CAGR le plus élevé de 7,45 % d'ici 2031.
- Par utilisateur final, les apprenants individuels représentaient 88,12 % du chiffre d'affaires du marché des services de tutorat en ligne en Inde en 2025, tandis que les écoles et établissements d'enseignement devraient croître au CAGR le plus élevé de 7,98 % d'ici 2031.
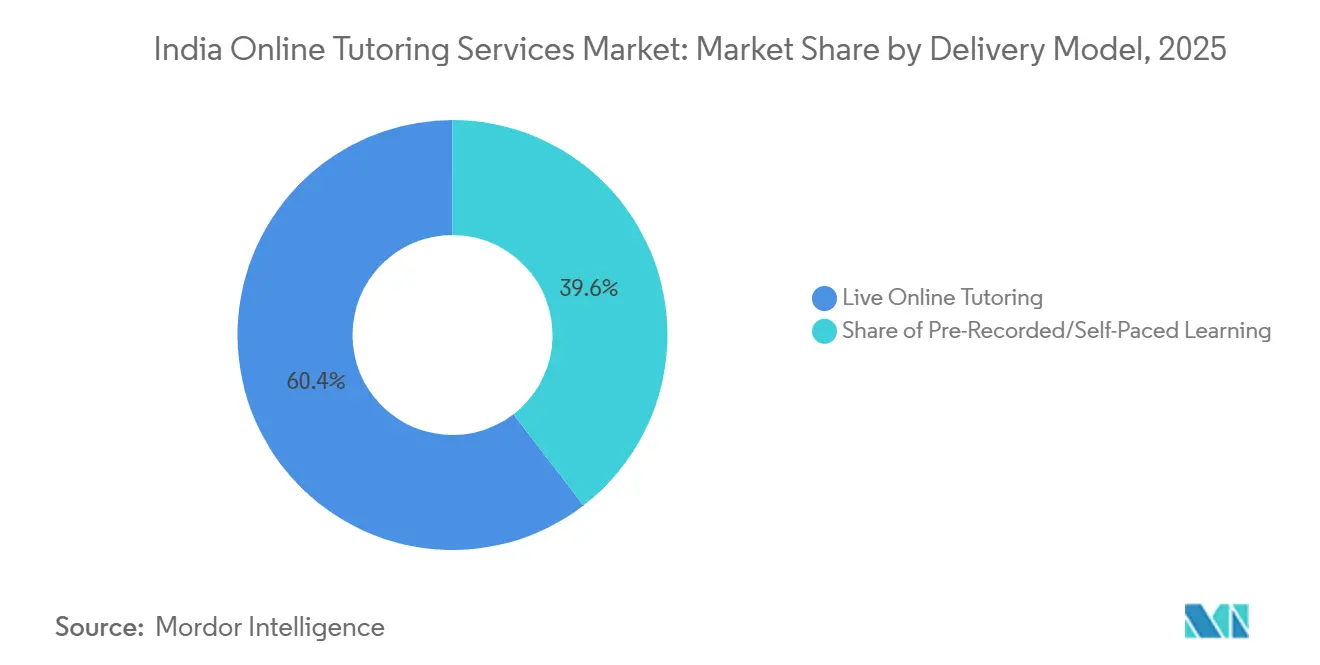
- Par modèle de prestation, le tutorat en ligne en direct représentait 60,43 % du chiffre d'affaires du marché des services de tutorat en ligne en Inde en 2025, tandis que l'apprentissage pré-enregistré et à son propre rythme devrait croître au CAGR le plus élevé de 8,12 % d'ici 2031.
- Par modèle de tarification, les forfaits par cours représentaient 45,92 % du chiffre d'affaires du marché des services de tutorat en ligne en Inde en 2025, tandis que la tarification par abonnement devrait croître au CAGR le plus élevé de 8,35 % d'ici 2031.
- Par géographie, le nord de l'Inde était en tête avec une part de 32,81 % du marché des services de tutorat en ligne en Inde en 2025, tandis que le sud de l'Inde devrait croître au CAGR le plus élevé de 7,96 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de tutorat en ligne en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de préparation aux examens liés au JEE, au NEET et à l'UPSC | +1.2% | Nord de l'Inde, sud de l'Inde, zones métropolitaines pan-indiennes | Court terme (≤ 2 ans) |
| Modèles de coaching hybrides en ligne et hors ligne | +0.7% | Nord de l'Inde, sud de l'Inde, zones d'expansion de niveau 2 | Moyen terme (2-4 ans) |
| Qualité des enseignants et cohérence des résultats comme facteurs de différenciation | +0.5% | Pan-Inde, avec une concentration premium dans les marchés métropolitains | Moyen terme (2-4 ans) |
| Expansion du contenu en langues vernaculaires vers les villes de niveau 2 et de niveau 3 | +0.6% | Est de l'Inde, centre de l'Inde, marchés vernaculaires du sud de l'Inde | Moyen terme (2-4 ans) |
| Prestation axée sur le mobile et adoption de données à faible coût | +0.5% | Marchés de niveau 2, de niveau 3, semi-urbains et périruraux | Court terme (≤ 2 ans) |
| Personnalisation basée sur l'IA et apprentissage adaptatif | +0.7% | Pan-Inde, avec des gains précoces dans les cohortes d'apprenants métropolitains et de niveau 1 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de préparation aux examens liés au JEE, au NEET et à l'UPSC
Le système de préparation aux examens en Inde est un moteur clé de la demande de services de tutorat en ligne. La large base d'apprenants pour des solutions de préparation numérique structurée est évidente au vu du nombre significatif de candidats aux examens concurrentiels. Les initiatives soutenues par le gouvernement, comme SATHEE, ont accru la familiarité avec les formats d'étude en ligne parmi les candidats au JEE et au NEET dans toutes les régions. Cette acceptation croissante réduit la résistance au coaching numérique et encourage davantage d'étudiants à adopter l'apprentissage en ligne guidé. La demande dans ce segment est moins discrétionnaire que le tutorat général, car les résultats aux examens influencent directement les admissions dans l'enseignement supérieur, les opportunités de carrière et la mobilité sociale.
Modèles de coaching hybrides en ligne et hors ligne
La prestation hybride est devenue un modèle pratique pour instaurer la confiance et stimuler les conversions sur le marché indien des services de tutorat en ligne, en combinant l'évolutivité numérique avec une présence physique locale. PhysicsWallah a déclaré exploiter un nombre croissant de centres hors ligne dotés de technologies, avec une croissance significative au cours des dernières années. La société a également alloué les produits de son introduction en bourse pour développer davantage son réseau hors ligne. Cette tendance souligne l'importance continue de la réassurance locale dans le tutorat en ligne, en particulier dans les segments de préparation aux examens à forte valeur ajoutée où les parents recherchent des structures de soutien visibles. Le modèle hybride facilite également les conversions dans les villes de niveau 2, où les familles sont plus enclines à s'inscrire après avoir interagi avec des enseignants, des conseillers ou du personnel de soutien en personne. Sur le marché indien des services de tutorat en ligne, la croissance hybride reflète le rôle crucial de la confiance dans les dépenses liées à l'éducation.
Qualité des enseignants et cohérence des résultats comme facteurs de différenciation
La qualité des enseignants est un facteur déterminant sur le marché des services de tutorat en ligne en Inde, car les apprenants dans les catégories axées sur les examens privilégient l'amélioration du classement, la résolution des doutes et la clarté pédagogique plutôt que la notoriété de la marque. L'interaction en temps réel reste significative, le tutorat en ligne en direct devant dominer le marché, reflétant la préférence continue pour les formats dirigés par des enseignants plutôt que pour le contenu statique. Les outils d'IA améliorent l'efficacité des enseignants plutôt que de les remplacer, comme en témoigne la collaboration de Microsoft Research avec PhysicsWallah sur le soutien au tutorat piloté par l'IA et les systèmes de résolution des doutes. Les principales plateformes se concentrent sur la séparation du soutien de routine de l'enseignement à haute valeur ajoutée tout en maintenant la qualité des enseignants au cœur de l'expérience d'apprentissage. Des résultats cohérents et un soutien crédible du corps enseignant sont essentiels pour stimuler la rétention, les recommandations et les avantages de tarification sur le marché.
Expansion du contenu en langues vernaculaires vers les villes de niveau 2 et de niveau 3
L'expansion vernaculaire est essentielle pour la croissance sur le marché des services de tutorat en ligne en Inde, car de nombreux nouveaux utilisateurs d'internet préfèrent les langues indiennes à l'anglais. PhysicsWallah a étendu son contenu à 11 langues et a constitué une base significative d'apprenants vernaculaires grâce à de nombreuses chaînes YouTube spécifiques à chaque langue, atteignant des millions d'étudiants. Le contenu en langue régionale est devenu essentiel, notamment pour les programmes des conseils d'État et la préparation aux examens, où l'enseignement dans la langue préférée de l'apprenant améliore la compréhension et la confiance. Cette approche permet également aux plateformes de servir des étudiants dispersés sans nécessiter d'infrastructure physique étendue dans chaque ville. En conséquence, le marché se développe plus efficacement dans les localités de niveau 2 et de niveau 3, où la pertinence du contenu est aussi importante que l'accessibilité financière[2].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accès aux appareils en milieu rural et lacunes en matière de culture numérique | -0.7% | Est de l'Inde, nord-est, marchés ruraux de niveau 3 et de niveau 4 | Moyen terme (2-4 ans) |
| Coûts élevés d'acquisition de clients | -0.6% | Pan-Inde, avec la pression la plus forte dans les segments K-12 et de préparation aux examens en zone métropolitaine | Court terme (≤ 2 ans) |
| Faible confiance dans les certifications non réglementées | -0.3% | Pan-Inde, en particulier dans les segments de développement professionnel et des compétences | Long terme (≥ 4 ans) |
| Monétisation fragmentée et faible économie unitaire | -0.4% | Pan-Inde, en particulier parmi les plateformes de niveau intermédiaire et en phase de démarrage | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accès aux appareils en milieu rural et lacunes en matière de culture numérique
Le marché des services de tutorat en ligne en Inde est confronté à des défis d'accès dans les zones rurales malgré les améliorations de la possession d'appareils. La disponibilité des smartphones dans les ménages ruraux reste inférieure à celle des zones urbaines, reflétant une distribution inégale à travers le pays. Les données de télédensité rurale indiquent que de nombreux utilisateurs manquent encore d'un accès numérique fiable, limitant l'adoption des plateformes de tutorat en ligne. Cette disparité rend difficile la reproduction des conceptions de produits axées sur les métropoles dans les petites villes et les régions rurales. Pour relever ces défis, le marché a besoin de formats de cours à faible bande passante, d'interfaces conviviales et de processus d'intégration améliorés pour engager efficacement les utilisateurs ruraux[3].
Coûts élevés d'acquisition de clients
Les coûts élevés d'acquisition de clients constituent un défi majeur sur le marché des services de tutorat en ligne en Inde, car la croissance des utilisateurs payants peut rapidement devenir coûteuse dans les catégories concurrentielles. Les coûts d'acquisition pour les étudiants K-12 ont été élevés dans certains segments, et les dépenses marketing ont absorbé une part substantielle des revenus durant les périodes d'expansion maximale. Ce problème s'est atténué pour certaines marques établies disposant de solides canaux d'acquisition organique d'utilisateurs, mais continue d'affecter les plateformes fortement dépendantes de la publicité numérique pour attirer des apprenants axés sur les examens à court terme. Les enseignements tirés de PhysicsWallah démontrent les avantages d'un modèle de découverte axé sur le contenu, qui réduit la dépendance à la publicité par rapport aux concurrents. Les avantages d'échelle sur ce marché sont concentrés parmi les acteurs disposant de marques d'enseignants établies, de vastes bibliothèques de contenu ou de réseaux de distribution hybrides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau d'enseignement : la domination des examens concurrentiels masque un rééquilibrage axé sur les compétences
La préparation aux examens concurrentiels a contribué à hauteur de 40,24 % du chiffre d'affaires en 2025, ce qui en fait le plus grand segment par niveau d'enseignement sur le marché des services de tutorat en ligne en Inde. Cela reflète une forte volonté de payer dans les catégories d'examens où les résultats influencent directement l'enseignement supérieur et les opportunités d'emploi. La demande est la plus forte dans la préparation aux concours d'ingénierie, de médecine et de la fonction publique, où les étudiants ont besoin d'un contenu structuré, de tests disciplinés et d'une résolution continue des doutes. Des initiatives gouvernementales comme SATHEE ont encouragé les habitudes de préparation numérique, de nombreux étudiants optant ensuite pour des plateformes payantes pour un coaching avancé. La préparation liée aux examens reste le principal moteur de revenus pour tous les groupes d'apprenants dans le secteur.
Le développement professionnel et des compétences devrait croître à un CAGR de 7,45 % jusqu'en 2031, ce qui en fait le segment par niveau d'enseignement à la croissance la plus rapide sur le marché des services de tutorat en ligne en Inde. Cette croissance est portée par les professionnels en activité et les apprenants plus âgés cherchant à se perfectionner en codage, communication, finance et compétences orientées carrière au-delà de la scolarité traditionnelle. Bien que plus petit que la préparation aux examens, ce segment diversifie les revenus car les apprenants ne sont pas liés aux calendriers académiques. Les formats orientés compétences adjacents ont montré leur rentabilité, soutenant la viabilité des modèles de formation axés sur les résultats alignés sur l'employabilité ou l'amélioration de la communication. À mesure que le marché mûrit, ce segment offre aux plateformes une opportunité d'élargir les sources de revenus au-delà du cycle des examens tout en conservant un cœur axé sur l'éducation.


Par utilisateur final : l'adoption institutionnelle est en retard mais s'accélère
Les apprenants individuels ont contribué à hauteur de 88,12 % du chiffre d'affaires en 2025, reflétant la dépendance du marché des services de tutorat en ligne en Inde aux achats financés par les familles et initiés par les étudiants. Le tutorat est principalement acheté comme service complémentaire en dehors de l'éducation formelle, les décisions d'inscription étant influencées par les calendriers d'examens, la confiance des parents et la qualité des enseignants. Cette structure a permis une croissance rapide pour les marques axées sur les consommateurs, mais a également entraîné des défis tels que le désabonnement cyclique et les coûts d'acquisition élevés. Bien que le marché reste dominé par les consommateurs, la diversification de la base d'utilisateurs finaux pourrait améliorer la stabilité des revenus.
Les écoles et établissements d'enseignement devraient croître à un CAGR de 7,98 % jusqu'en 2031, émergeant comme le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché des services de tutorat en ligne en Inde. Cette croissance est portée par le soutien des politiques en faveur des outils d'apprentissage numérique et l'intérêt institutionnel pour les modèles de tutorat qui complètent l'enseignement traditionnel. Le canal institutionnel réduit la dépendance à l'acquisition de consommateurs individuels et favorise une utilisation stable dans les salles de classe ou les systèmes scolaires. Il positionne également les plateformes comme des facilitateurs de technologie et de tutorat plutôt que comme des substituts aux cadres académiques. Bien que plus petit que la demande directe des consommateurs, ce segment gagne en importance pour la stabilité opérationnelle à long terme[4].
Par modèle de prestation : la position dominante du tutorat en direct est structurellement solide mais contestée en marge
Le tutorat en ligne en direct détenait une part de marché de 60,43 % en 2025, maintenant sa position de plus grand modèle de prestation sur le marché des services de tutorat en ligne en Inde. Ce segment reste solide en raison de la crédibilité de l'enseignement en temps réel, notamment pour la préparation aux examens, le suivi des progrès et la résolution des doutes. Les étudiants et les parents valorisent l'interaction visible avec le corps enseignant, rendant les formats en direct moins susceptibles d'être remplacés par du contenu statique. Le soutien aux doutes basé sur l'IA a été intégré à ce modèle, améliorant l'économie de l'enseignement en direct sans supprimer l'implication des enseignants. La prestation en direct reste centrale sur le marché, même si d'autres formats se développent.
L'apprentissage pré-enregistré et à son propre rythme devrait croître à un taux de croissance annuel composé (CAGR) de 8,12 % jusqu'en 2031, ce qui en fait le modèle de prestation à la croissance la plus rapide sur le marché des services de tutorat en ligne en Inde. Cette croissance reflète sa flexibilité, car de nombreux apprenants combinent des modules enregistrés avec des séances en direct pour s'entraîner ou résoudre des doutes. L'utilisation axée sur le mobile soutient également cette croissance, car les formats de contenu allégé conviennent aux zones à connectivité instable. Par exemple, la structure de cours de PhysicsWallah, qui intègre des cours enregistrés, des séances en direct et des outils de résolution des doutes assistés par l'IA, illustre le mélange des formats. La croissance de l'apprentissage à son propre rythme renforce la gamme de produits globale sans diminuer la confiance associée au tutorat en direct.
Par modèle de tarification : les forfaits par cours ancrent les revenus tandis que les abonnements gagnent du terrain
Les forfaits par cours détenaient une part de marché de 45,92 % en 2025, ce qui en fait le plus grand format de tarification sur le marché des services de tutorat en ligne en Inde. Cela reflète la nature structurée de la préparation aux examens, qui suit généralement un cours défini avec une date de début, un parcours d'étude et un objectif d'examen cible. Le format permet aux prestataires de planifier le corps enseignant, de gérer les cohortes et de programmer le contenu efficacement. Avec des calendriers d'examens fixes, les apprenants préfèrent souvent un achat forfaitaire unique aligné sur la période de préparation plutôt que des modèles d'accès flexibles. Les forfaits par cours restent un moteur de revenus clé dans les catégories d'examens à enjeux élevés.
La tarification par abonnement devrait croître à un taux de croissance annuel composé (CAGR) de 8,35 % jusqu'en 2031, ce qui en fait le format de tarification à la croissance la plus rapide sur le marché des services de tutorat en ligne en Inde. La consolidation par Testbook de plusieurs formules d'abonnement en un seul abonnement unifié « Pass One » illustre les efforts pour simplifier les modèles d'abonnement, améliorer la clarté et augmenter les taux de renouvellement. Ce format réduit la friction des achats répétés et encourage les apprenants à rester dans le même écosystème pour toutes les catégories d'examens. Il fournit également des revenus récurrents plus stables par rapport aux achats de cours uniques, surtout lorsque le catalogue de produits prend en charge un accès continu. La croissance des abonnements est portée par des stratégies de monétisation axées sur la rétention plutôt que sur les remises.
Analyse géographique
Le nord de l'Inde représentait 32,81 % du chiffre d'affaires en 2025, porté par une forte concentration de candidats aux examens UPSC, SSC, bancaires, d'ingénierie et de médecine dans des États comme l'Uttar Pradesh, le Bihar, le Rajasthan, Delhi et l'Haryana. La région bénéficie d'un solide écosystème de tutorat, avec de nombreuses entreprises, réseaux d'enseignants et équipes opérationnelles concentrés dans le couloir de la RCN. L'expansion de plateformes telles que PhysicsWallah dans des villes comme Muzaffarpur et Dhanbad met en évidence les opportunités dans les zones semi-urbaines. La demande d'examens, la présence des plateformes et la familiarité des apprenants renforcent la position du nord de l'Inde comme la plus grande base régionale.
Le sud de l'Inde devrait croître à un CAGR de 7,96 % jusqu'en 2031, soutenu par une forte intensité des examens, l'adoption numérique et l'investissement parental dans l'éducation dans des États comme le Tamil Nadu, le Telangana, le Karnataka et l'Andhra Pradesh. Les plateformes proposant des cours en télougou, tamoul et kannada s'alignent mieux sur les exigences des conseils d'État. Les stratégies d'expansion et le soutien vernaculaire mettent en évidence le potentiel de la région en matière d'échelle et d'offres localisées, ce qui en fait un domaine clé pour la monétisation régionale.
L'est et l'ouest de l'Inde détiennent des parts de marché plus petites mais offrent des profils de demande uniques. L'est de l'Inde montre un potentiel dans les domaines médical et de la fonction publique, ainsi que dans le tutorat en langue régionale, bien que l'accès numérique reste inégal. L'ouest de l'Inde, notamment le Maharashtra et le Gujarat, soutient le tutorat K-12, la préparation aux examens et la formation professionnelle. Les efforts d'inclusion numérique et l'expansion des télécommunications augmentent progressivement l'accessibilité, diversifiant la base de demande avec des besoins distincts en matière de langue, d'examens et d'apprentissage.
Paysage concurrentiel
Le marché des services de tutorat en ligne en Inde est fragmenté, avec plusieurs marques opérant dans la préparation aux examens, le soutien scolaire et le développement des compétences. Aucun acteur unique ne domine, reflétant une demande diversifiée portée par la langue, les types d'examens, les données démographiques des apprenants et les modèles de tarification. PhysicsWallah a gagné en prominence grâce à l'acquisition axée sur le contenu, l'expansion des centres hybrides et les investissements dans le tutorat assisté par l'IA. Les levées de fonds et les divulgations opérationnelles mettent en évidence sa croissance hors ligne et la réduction de ses pertes. Bien que concurrentiel, la profondeur d'exécution varie selon les acteurs.
Le marché déplace son attention de l'échelle vers la discipline opérationnelle et la profondeur des produits. L'expansion des centres hors ligne de PhysicsWallah, le lancement d'Aryabhata 2.0 et sa collaboration avec Microsoft Research sur les outils d'IA illustrent cette tendance. La consolidation tarifaire de Testbook en Pass One simplifie sa structure commerciale. Ces stratégies mettent l'accent sur la rétention, la clarté de la monétisation et les résultats des apprenants plutôt que sur l'acquisition brute d'utilisateurs.
Les pressions de consolidation et de spécialisation s'intensifient. La transaction proposée entre upGrad et Unacademy combine la préparation aux examens et l'apprentissage tout au long de la vie en une seule plateforme. Les acteurs de taille petite et intermédiaire font face à des défis en matière d'efficacité marketing, de marque des enseignants et d'investissement technologique sans distribution organique ni contenu différencié. Des opportunités existent dans le soutien institutionnel, le tutorat en langue régionale et l'apprentissage assisté par l'IA pour les utilisateurs de première génération. Le marché évolue de l'acquisition d'utilisateurs vers une rétention efficace et une qualité de prestation évolutive.
Leaders du secteur des services de tutorat en ligne en Inde
-
Vedantu Innovations Pvt. Ltd.
-
PhysicsWallah Limited
-
Testbook Edu Solutions Pvt. Ltd.
-
Extramarks Education India Pvt. Ltd.
-
CueLearn Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Testbook a lancé la Phase 2 de la Testbook Premier League (TPL) le 4 juin 2026, destinée aux candidats aux examens de la fonction publique. L'initiative comprend des défis quotidiens et des examens blancs, permettant aux utilisateurs de gagner des points et de concourir pour des récompenses, dont un ordinateur portable d'une valeur de 50 000 INR (556,49 USD).
- Mai 2026 : PhysicsWallah a lancé Aryabhata 2.0, un modèle de raisonnement STEM avec 3,6 milliards de paramètres actifs, atteignant une précision Pass@1 de 88,95 % sur les benchmarks d'examens concurrentiels. Publié sur HuggingFace, cette initiative open source vise à renforcer la crédibilité de l'écosystème parallèlement au lancement commercial prévu d'un tuteur IA.
- Mai 2026 : UpGrad a déposé une demande auprès de la Commission de la concurrence de l'Inde pour obtenir l'approbation d'acquérir Unacademy dans le cadre d'une transaction entièrement en actions d'une valeur de 2 055 crores de roupies, soit une baisse de 90 % par rapport à la valorisation d'Unacademy en 2021 de 3,4 milliards USD. La fusion vise à créer une entité combinée avec des revenus annualisés dépassant 24 000 millions INR (271,1 millions USD) dans les domaines K-12, préparation aux examens et perfectionnement professionnel.
- Mars 2026 : Unacademy et upGrad ont signé une lettre d'intention pour une acquisition à 100 % entièrement en actions avec une indemnité de rupture divulguée. Unacademy disposait de plus de 100 millions USD de réserves de trésorerie après avoir restructuré ses centres hors ligne en partenariats de franchise et s'être concentrée sur ses produits principaux de préparation aux examens en ligne.


Périmètre du rapport sur le marché des services de tutorat en ligne en Inde
| Éducation K-12 |
| Enseignement supérieur |
| Préparation aux examens concurrentiels |
| Développement professionnel et des compétences |
| Apprenants individuels |
| Écoles et établissements d'enseignement |
| Tutorat en ligne en direct |
| Apprentissage pré-enregistré/à son propre rythme |
| Abonnement |
| Paiement par séance |
| Forfaits par cours |
| Nord de l'Inde |
| Sud de l'Inde |
| Est de l'Inde |
| Ouest de l'Inde |
| Par niveau d'enseignement | Éducation K-12 |
| Enseignement supérieur | |
| Préparation aux examens concurrentiels | |
| Développement professionnel et des compétences | |
| Par utilisateur final | Apprenants individuels |
| Écoles et établissements d'enseignement | |
| Par modèle de prestation | Tutorat en ligne en direct |
| Apprentissage pré-enregistré/à son propre rythme | |
| Par modèle de tarification | Abonnement |
| Paiement par séance | |
| Forfaits par cours | |
| Par géographie | Nord de l'Inde |
| Sud de l'Inde | |
| Est de l'Inde | |
| Ouest de l'Inde |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de tutorat en ligne en Inde d'ici 2031 ?
Le marché des services de tutorat en ligne en Inde devrait atteindre 4,61 milliards USD d'ici 2031, en hausse par rapport à 3,32 milliards USD en 2026, à un CAGR de 6,81 %.
Quel segment contribue actuellement le plus aux revenus ?
La préparation aux examens concurrentiels est en tête par niveau d'enseignement avec une part de 40,24 % en 2025, reflétant une forte demande liée au JEE, au NEET, à l'UPSC et à des examens similaires à enjeux élevés.
Quel format de prestation se développe le plus rapidement ?
L'apprentissage pré-enregistré et à son propre rythme est le modèle de prestation à la croissance la plus rapide avec un CAGR de 8,12 % jusqu'en 2031, bien que le tutorat en direct détienne toujours la plus grande part en 2025 à 60,43 %.
Pourquoi le nord de l'Inde est-il en tête tandis que le sud de l'Inde croît plus vite ?
Le nord de l'Inde est en tête avec une part de 32,81 % en raison d'une forte demande de préparation aux examens et d'une concentration des plateformes, tandis que le sud de l'Inde croît plus rapidement à un CAGR de 7,96 % grâce à une forte adoption numérique, un alignement sur les langues régionales et des dépenses élevées en éducation.
Quel est le plus grand défi pour les plateformes de tutorat en Inde ?
Les coûts d'acquisition de clients restent un défi majeur car de nombreuses plateformes dépendent encore d'un marketing coûteux, tandis que la rentabilité dépend de plus en plus de la rétention, des abonnements et d'une découverte organique plus solide.
Comment les outils d'IA transforment-ils les plateformes de tutorat en Inde ?
L'IA aide les plateformes à améliorer la résolution des doutes, la personnalisation et la productivité du corps enseignant, avec la pile IA de PhysicsWallah et Aryabhata 2.0 montrant comment les outils spécifiques aux programmes deviennent une partie intégrante de la prestation courante.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
