
米国オンライン個別指導サービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
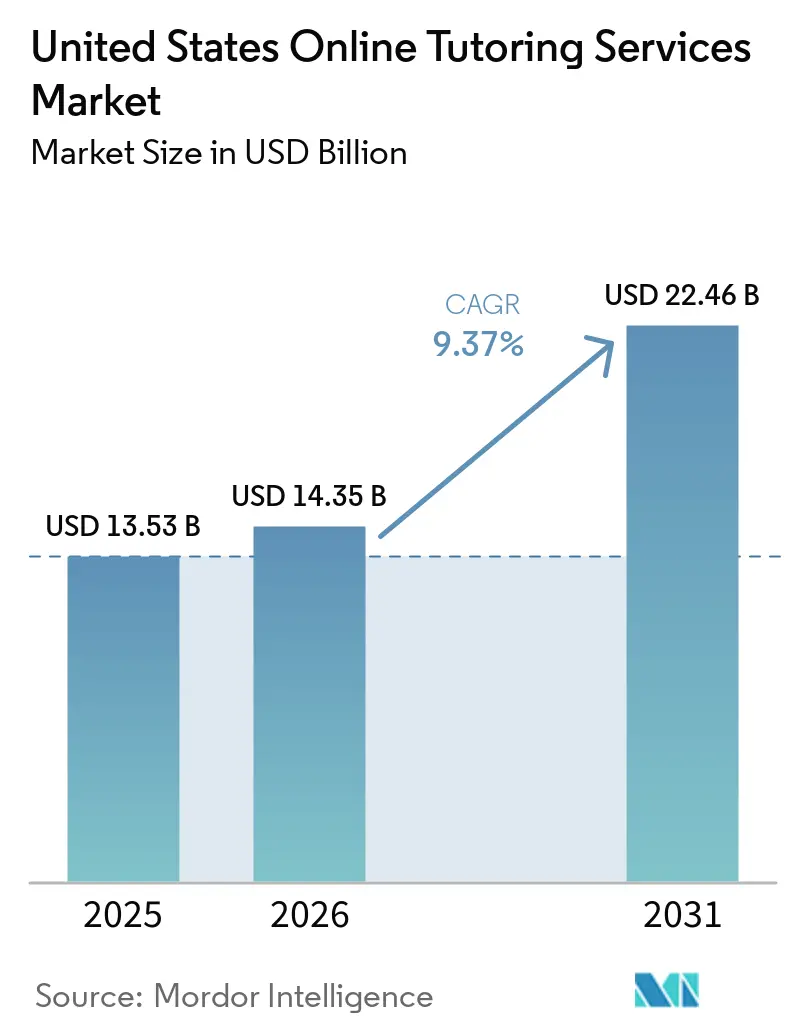
| 基準年の市場規模 (2025) | 13.53 十億米ドル |
| 市場規模 (2026) | 14.35 十億米ドル |
| 市場規模 (2031) | 22.46 十億米ドル |
| 成長率 (2026 - 2031) | 9.37 % |
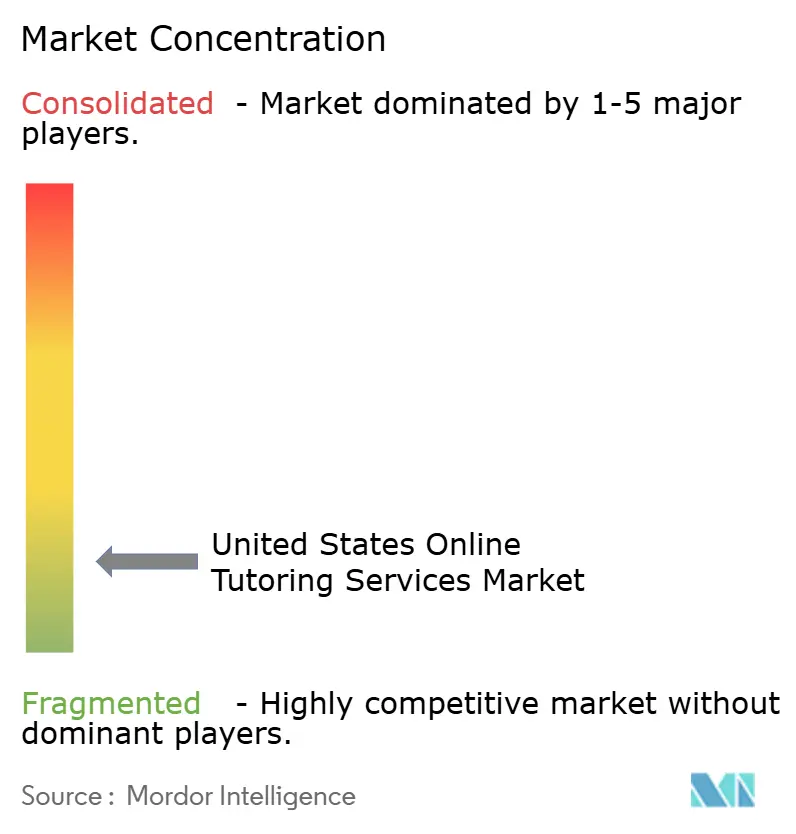
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国オンライン個別指導サービス市場分析
米国オンライン個別指導サービス市場規模は、2025年に135.3 ビリオン 米ドル、2026年に143.5 ビリオン 米ドルと予測され、2031年までに224.6 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 9.37%で成長する見込みです。
米国のオンライン個別指導市場は、従来の教室外での補完的学習を引き続き利用する家庭、学校システム、および雇用主からの安定した需要に支えられています。また、遠隔学習習慣の定着や、K-12、高等教育、成人学習の各分野におけるデジタル学習ツールの活用拡大からも恩恵を受けています。フロリダ州、ルイジアナ州、ニューヨーク州などでは、失効する連邦支援に代わって州の予算配分が始まるという重要な政策転換が進行中であり、これにより米国オンライン個別指導市場は、景気刺激策の時期よりも強固な制度的基盤を得ています。AI主導の個別指導ワークフロー、デジタル試験対策、および労働力の再スキル化需要も対象顧客層を拡大しており、一部の学区における予算削減や非公式な個別指導者からの価格圧力が競争環境を形成し続けている中でも、市場は成長を続けています。[1]
レポートの主要ポイント
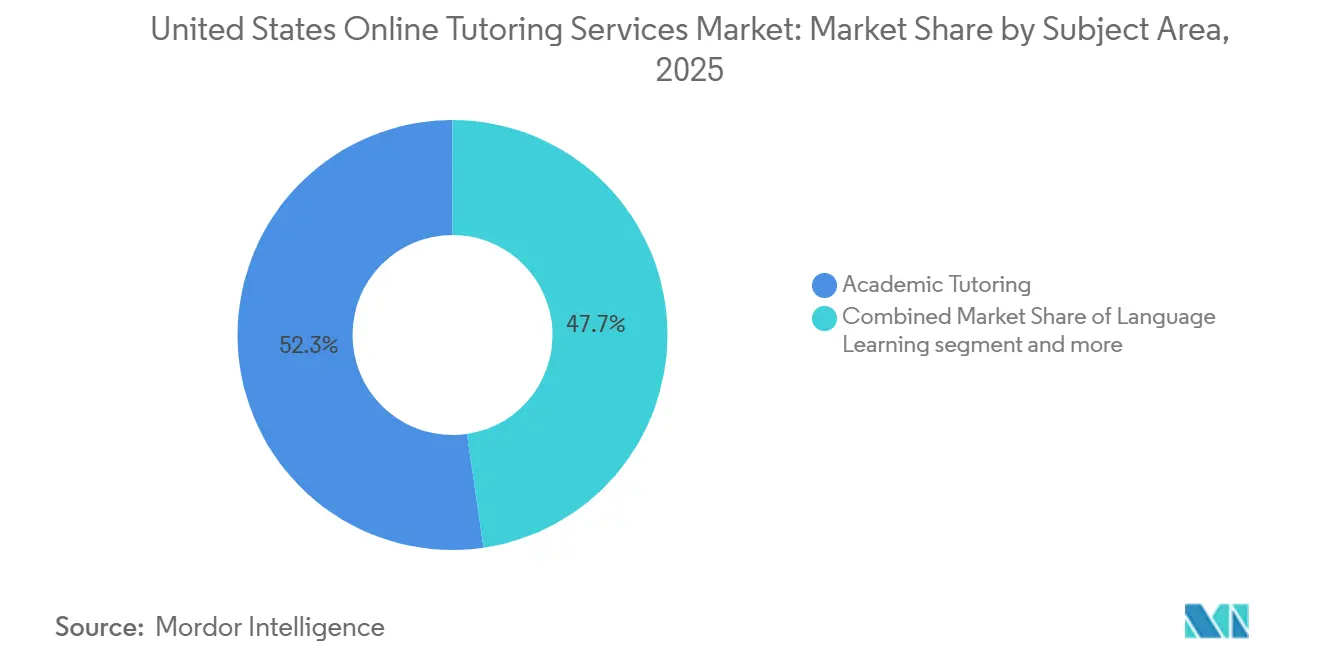
- 科目分野別では、学業個別指導が2025年の収益の52.3%を占め、専門職・スキルベース個別指導は2031年にかけてCAGR 11.4%で成長する見込みです。
- 指導タイプ別では、構造化・スケジュール型個別指導が2025年の収益の61.7%を占め、オンデマンド個別指導は2031年にかけてCAGR 12.3%で成長する見込みです。
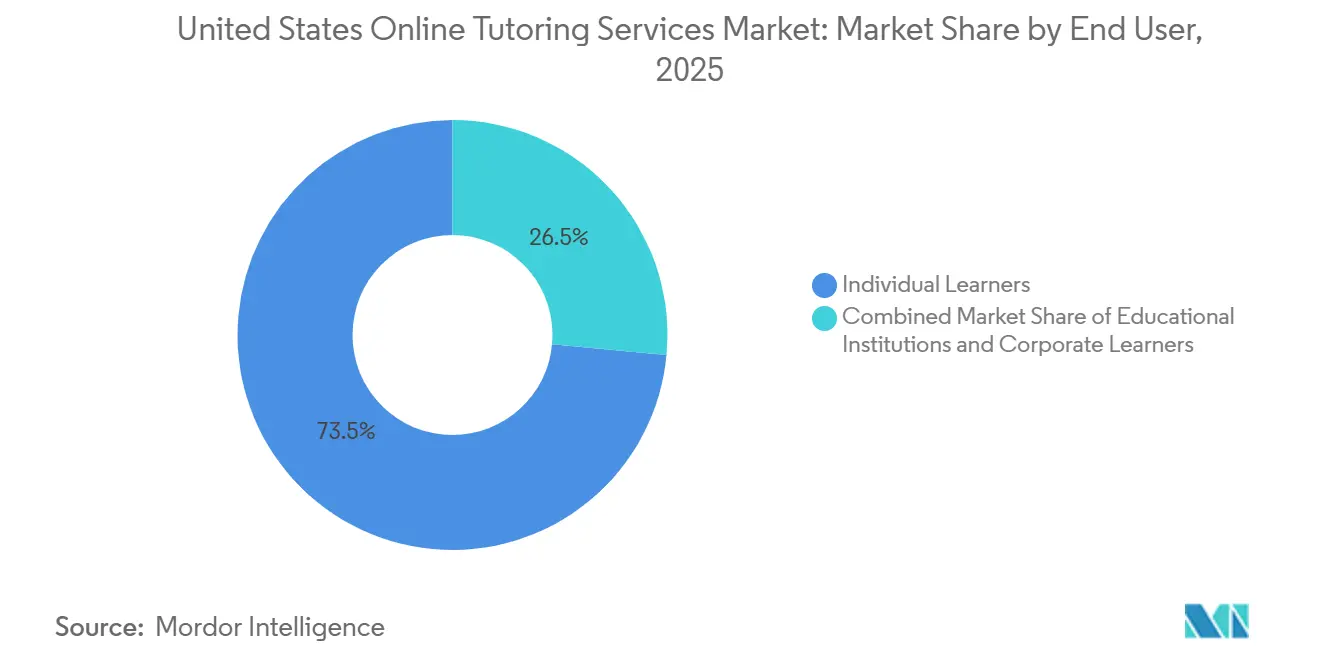
- エンドユーザー別では、個人学習者が2025年の収益の73.5%を占め、法人学習者は2031年にかけてCAGR 12.5%で成長する見込みです。
- 教育レベル別では、K-12教育が2025年の収益の58.6%を占め、成人・継続教育は2031年にかけてCAGR 11.9%で成長する見込みです。
- 地域別では、南部が2025年の収益の36.3%を占め、西部は2031年にかけてCAGR 10.6%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国オンライン個別指導サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン個別指導の柔軟性 | +2.0% | 南部と西部に集中した全国規模 | 短期(2年以内) |
| AI活用のパーソナライゼーションと分析 | +2.1% | 西部と北東部で先行利益を得た全国規模 | 中期(2〜4年) |
| 試験対策支援への需要増加 | +1.5% | 北東部、南部、西部 | 短期(2年以内) |
| 労働力のスキルアップと専門資格需要 | +1.6% | 特に西部と北東部を中心とした全国規模 | 中期(2〜4年) |
| 学区・教育機関による補完的学習への支出 | +0.9% | 南部、北東部、中西部 | 中期(2〜4年) |
| 学習管理システム統合と教育機関ワークフローの標準化 | +0.8% | 特に高等教育と法人学習を中心とした全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オンライン個別指導の柔軟性:学習者層を横断する構造的需要
柔軟性は米国のオンライン個別指導市場における最も明確な需要促進要因の一つであり続けています。学習者は今や、学校のスケジュール、勤務時間、家族の日課に合わせたサポートを期待しています。非同期型およびオンデマンド型モデルがK-12の家庭、大学生、および働く成人からの支出を引き付けており、年齢層や用途を超えた需要の広がりが生まれています。2025年にupGrad Enterpriseが実施した労働力調査では、米国の専門職の58%が自己ペース型モジュールを好み、55%が役割に合わせたプログラムを好むと回答しており、柔軟なデジタル形式へのシフトを裏付けています。公立学校での採用も同じ方向に動いており、オンデマンオンライン個別指導を利用する学校の割合は2024年の8%から2025年6月には11%に上昇し、大規模校で最も高い採用率を示しています。このパターンが重要なのは、柔軟性が家庭の好みにとどまらず、米国オンライン個別指導市場において教育機関が積極的に購入しようとする機能でもあることを示しているためです。
AI活用のパーソナライゼーションと分析:個別指導者の生産性フロンティアの変革
AIは米国のオンライン個別指導市場において、付加的な機能から中核的な運営基盤へと移行しており、特に学校や構造化された高頻度プログラムを対象とするプロバイダーにとってその傾向が顕著です。Varsity Tutorsは2025年4月にLive+AIプラットフォームを全国展開し、同プラットフォームが対象スキル分野において最大2倍の向上を支援する一方、教師の管理業務を週7〜10時間削減したと発表しました。同プラットフォームの中核設計には、AI生成のセッションインサイト、リアルタイム分析、動画再生、および自動進捗レポートが含まれており、分析機能がバックオフィスツールではなく価値提案の一部となっていることを示しています。これにより、学習成果を文書化できるプラットフォームとそうでないプラットフォームとの間のパフォーマンス格差が拡大しており、米国オンライン個別指導市場における重要な変化となっています。学生データプライバシーに関する規制上の期待も、学校向け契約におけるAI導入のハードルを引き上げており、コンプライアンス能力の高いプロバイダーが有利な立場に立っています。
試験対策支援への需要増加:持続的な構造的促進要因
一部の高等教育機関が試験任意提出方針を採用しているにもかかわらず、試験対策は米国のオンライン個別指導市場を引き続き支えています。カレッジボードは、2025年卒業クラスの200万人以上の学生がSATを受験したと報告しており、これは2020年以来初めて参加者数がその水準を超えたことを意味します。また、同コホートの97%が完全デジタル版を利用したとも述べており、これにより試験対策はプラットフォーム主導かつデバイスネイティブな個別指導形式へとシフトしています。このトレンドはPMP、CPA、MCAT、LSATなどの専門資格試験とも関連しており、同じ個別指導インフラが学業目的と職業目的の学習者の双方に対応できることを示しています。BrainfuseとGED試験サービスの2025年5月のパートナーシップは、プロバイダーが試験対策を成人資格取得や労働力再参入の経路にまで拡大していることを示しており、さらなる安定した需要層を加えています。[2]
労働力のスキルアップと専門資格需要:総対応可能市場の再定義
労働力学習は米国オンライン個別指導市場における最も強力な拡大チャネルの一つとなっており、特に雇用主がAI関連の雇用変化とスキルの陳腐化の加速に対応する中でその傾向が顕著です。edXの調査では、米国の成人の65%が経済状況を理由にスキルアップまたは再スキル化を検討しており、53%が雇用を維持するために6ヶ月以内に開始する必要があると回答しいます。人材開発協会は、組織の学習支出の11%が授業料補助に充てられていると報告しており、雇用主が資金提供する外部教育が安定した予算支援を維持していることを示しています。Cheggの企業スキリングへの再定位と、Woolf University、DHL、Gi Groupとのパートナーシップは、プロバイダーが学生向けサブスクリプションモデルを超えて雇用主が資金提供する学習関係へと移行していることを示しています。これが米国オンライン個別指導市場にとって重要なのは、法人契約が一般的に消費者向け個別指導販売よりも大きな取引規模、長期の契約期間、および低い解約率をもたらすためです。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バーチャル学習における人間的つながりの限界 | -0.5% | 農村部とK-12でより顕著な全国規模 | 短期(2年以内) |
| 非組織的な個人指導者からの価格圧力 | -0.4% | 郊外・都市部で最も高い全国規模 | 中期(2〜4年) |
| 品質のばらつきと個別指導者の資格に対する信頼格差 | -0.3% | K-12と試験対策でより深刻な全国規模 | 中期(2〜4年) |
| 試験任意提出方針による一部の試験対策需要の減少 | -0.2% | 中西部と西部への波及を伴う北東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バーチャル学習における人間的つながりの限界:定着率への構造的な足かせ
人間的つながりは米国オンライン個別指導市場における重要な制約要因であり続けています。多くの学習者が、進歩と自信の向上に対面でのやり取りが不可欠だと考えているためです。Preplyの2026年1月の資金調達発表で引用された2025年の効率性研究では、学習者の96%が人間の個別指導者とリアルな会話を不可欠と見なし、97%が人間との交流が自信を高めると回答しています。この問題は特にK-12個別指導において重要であり、保護者はテストの点数や課題の完成度と同様に、関与の質によって価値を判断することが多いためです。プレミアムプロバイダーは、AIがトラッキングとコンテンツ生成を担い、個別指導者が指導とモチベーション向上に集中する「人間主導・AI活用」モデルを採用しています。このアプローチは定着率の向上に役立ちますが、低コストでのスケールアップが難しく、米国オンライン個別指導市場全体でマージンへの圧力が続いています。
非組織的な個人指導者からの価格圧力:消費者向けマージンの圧縮
独立した個別指導者からの価格圧力は米国のオンライン個別指導市場における現実的な制約であり続けており、多くの家庭が正式なプラットフォーム外での紹介を通じてアクセスできる状況が続いています。非公式な個別指導者は多くの場合、1時間あたり30〜60米ドルを請求し、諸経費が最小限であるため、プラットフォームが標準的な学業科目でより高い価格を正当化することが難しくなっています。SHRMは2025年に、米国の労働者の50%が正式な学習への最大の障壁として時間の制約を挙げたと報告しており、柔軟で馴染みのある個人指導者がプラットフォームインフラなしでも需要を満たせる理由を説明しています。プラットフォームはサブスクリプション、より優れたマッチングシステム、品質保証の仕組みで対応していますが、購入者がすでに地域ネットワークからの紹介を信頼している場合、これらの優位性を証明するには時間がかかります。そのため、口コミによる個別指導者の発見が活発で乗り換えコストが低い郊外・都市部において、価格競争が最も激しくな可能性が高いと考えられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
科目分野別:学業個別指導が主導し、専門職スキルが加速
学業個別指導は2025年に米国オンライン個別指導市場シェアの52.3%を占め、学校サポート、大学進学準備、および中核カリキュラム強化にわたる最大の科目分野セグメントとなっています。このセグメントが大きい理由は、数学、理科、作文、その他の基礎科目が学年を通じて試験サイクルの前後に繰り返し需要を生み出すためです。この安定したパターンにより、プロバイダーは登録期間が限られたニッチな学習カテゴリーよりも予測可能な収益基盤を得ることができます。音楽や専門的な試験対策などの他の科目分野は、より小さいながらも高付加価値のニッチを占めており、学習者がより高い費用を支払う意欲を持つことが多いとも指摘されています。これらの特徴が、米国オンライン個別指導市場において新たな成長テーマがより多くの注目を集める中でも、学業個別指導が中核セグメントであり続ける理由を説明しています。
専門職・スキルベース個別指導は2031年にかけてCAGR 11.4%で成長すると予測されており、米国オンライン個別指導市場において最も成長の速い科目分野セグメントとなっています。この加速は、雇用主が後援するスキルアップ、資格取得ニーズ、および学業目標と職業連動型資格を組み合わせる成人学習者によって牽引されています。語学学習も魅力的なプレミアムカテゴリーであり続けており、Preplyの2026年1月のシリーズDラウンドにおける12 ビリオン 米ドルの評価額は、AIサポートツールと組み合わせた場合に、ライブの個別指導者主導の語学指導が依然として強い投資家の信頼を集めていることを示しています。デジタルSATへの移行も学業試験対策プラットフォームの技術的なハードルを引き上げており、科目の専門知識とデバイスネイティブな提供を組み合わせられるプロバイダーを有利にしています。これらの変化は総じて、米国のオンライン個別指導業界が学校中心の基盤から、より広範なスキルと資格のモデルへと拡大していることを示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


指導タイプ別:構造化形式が規模を維持し、オンデマンドが成長を牽引
構造化・スケジュール型個別指導は2025年の収益の61.7%を占めており、正式な提供形式が米国オンライン個別指導市場の最大シェアを占めていることを示しています。この地位は、出席記録、進捗追跡、および説明責任要件に紐付いたスケジュール型セッションを一般的に好む学校、大学、および法人学習チームのニーズを反映しています。コンプライアンス主導の調達は、各セッションで何が行われ、学習者が時間をかけてどのように進歩したかを文書化できる形式を好む傾向があるとも指摘されています。これにより、家庭の需要が柔軟なアクセスへとシフトする中でも、構造化された提供形式は教育機関チャネルにおいてり強固な地位を維持しています。実際には、構造化型個別指導は学区やその他の契約購入者にサービスを提供するプロバイダーの基盤であり続けています。
オンデマンド個別指導は2031年にかけてCAGR 12.3%で成長すると予測されており、米国オンライン個別指導市場のこのセグメントにおいて最も強力な成長ストーリーを持っています。この形式は、働く成人の柔軟な学習パターンと、2024年から2025年にかけての公立学校によるオンデマンドオンライン個別指導の採用増加から恩恵を受けています。AIが要約、ダッシュボード、および構造化されたフォローアップをオンデマンドのやり取りとして始まるセッションに追加することで、2つの形式を融合させ始めているとも論じられています。Varsity Tutorsの2025年10月の製品アップデートは、利便性と教育機関向けレポートを融合させたハイブリッド提供へのこの動きを反映しています。このハイブリッドアプローチは、同一プラットフォームで消費者チャネルと教育機関チャネルの双方にサービスを提供できるため、米国のオンライン個別指導業界の主要な運営モデルとなる可能性があります。
エンドユーザー別:個人学習者が収益を支え、法人学習者が増分成長を牽引
個人学習者は2025年の収益の73.5%を占め、米国オンライン個別指導市場の主要な需要基盤となっています。このセグメントにはK-12の学生、大学生、および自主学習する成人が含まれており、プラットフォームのブランドよりも個別指導者と学生の相性によって形成されることが多いです。これにより、多くのユーザーがセッションが行われるソフトウェア環境ではなく、信頼する個別指導者に忠実であり続けるため、プラットフォームレベルのネットワーク効果が弱まると論じられています。学区や大学との契約が季節性を平準化し、可視性を高め、複数年にわたるエンゲージメントを支援できるため、教育機関は依然として重要です。Education Weekの長期的な学区個別指導プログラムに関する報告はその点を裏付けており、契約による教育機関需要が戦略的に価値あるものであり続ける理由を示しています。
法人学習者は2031年にかけてCAGR 12.5%で成長すると予測されており、米国オンライン個別指導市場において最も成長の速いエンドユーザーグループとなっています。Cheggの企業スキリングへの再定位と、CourseraとUdemyの統合完了はいずれも、構造化されたデジタル学習サポートに対する雇用主の支払い意欲の高まりを示しています。このシフトが重要なのは、雇用主側の購入者が家庭側の購入者とは異なる証明ポイントを期待しているためであり、より明確なROI、より強固なコンテンツガバナンス、および労働力システムとのより容易な統合が求められます。したがって、K-12や試験対策から始まったプロバイダーは、このチャネルで効果的に競争するために新たな営業、資格認定、およびサービス層が必要です。この移行コストが、米国オンライン個別指導市場において教育と雇用連動型のユースケースの双方にサービスを提供できるプラットフォームに成長が集中している理由の一つです。
教育レベル別:K-12が安定した基盤を提供し、成人教育が成長の天井を引き上げる
K-12教育は2025年の収益の58.6%を占め、教育レベル別で米国オンライン個別指導市場の最大シェアを持っています。このセグメントの規模は、学生数の多さと、学習回復および成績向上のための介入ツールとしての個別指導の継続的な利用と密接に関連しています。中規模校における高頻度個別指導の採用率は2022年から2025年にかけて37%から47%に上昇しており、一時的な緊急対応ではなく、より強固な教育機関としてのコミットメントを示しているとも指摘されています。これにより、最も速い成長が年長の学習者から生まれている中でも、K-12が最も信頼できる量的セグメントであり続ける理由が説明されます。また、州の予算と学校の調達が家庭の支出サイクルを超えて需要を維持できるため、米国オンライン個別指導市場を支えています。
成人・継続教育は2031年にかけてCAGR 11.9%で成長すると予測されており、米国オンライン個別指導市場において最も成長の速い教育レベルセグメントとなっています。このセグメントは、従来の学術カレンダーに縛られない成人の労働力再参入、技術的な再スキル化、および専門資格取得サポートへの幅広いニーズによって支えられています。ATDは、調査対象組織のほぼ3分の2が今後6ヶ月以内にAI実践スキルトレーニングを増加させる予定であると報告しており、深い技術コンテンツを持つ成人向け個別指導プラットフォームへの明確な需要シグナルを提供しています。Studiosityの2025年10月の米国市場参入も、高等教育と隣接する成人学習サポートが国際的なプロバイダーにとって未開拓の機会であり続けていることを示しています。個別指導を許容される家庭教育支出として指定する連邦税額控除条項は、以前はプレミアムサービスの価格帯に届かなかった成人の参加をさらに拡大する可能性があります。
地域分析
南部は2025年に米国オンライン個別指導市場の36.3%のシェアを占め、現在の収益への最大の地域貢献者となっています。この地域は、多くの学齢人口、いくつかの州における強い家庭教育支出、および目に見える州レベルの個別指導予算配分から恩恵を受けています。フロリダ州の2,000万米ドルの個別指導コミットメントとルイジアナ州のK-5向け3,000万米ドルの配分は、南部の需要が民間家庭支出だけでなく公的予算によっても強化されていることを示しています。このシフトが重要なのは、すでに幅広い学習者需要を持つ地域において、米国オンライン個別指導市場がより耐久性のある公共部門の基盤を得るためです。また、州との関係、測定可能な成果、および学校連携プログラムに必要なレポート規律を持つプロバイダーを有利にします。
西部は2031年にかけてCAGR 10.6%で成長すると予測されており、米国オンライン個別指導市場において最も速い地域見通しを持っています。これは、テクノロジー集積地域における雇用主のスキルアップ予算、AIおよびデータ関連の個別指導への需要増加、およびデジタルファーストの提供形式に慣れた学習者層と関連しています。この地域プロファイルは、法人学習の成長、柔軟な形式、およびAI活用の個別指導ツールとよく一致しており、これらはすべて将来の収益拡大においてより中心的な役割を担うようになっています。したがって、西部はK-12を超えて拡大し、成人および企業学習の需要に応えたいプロバイダーにとって重要な地域として位置付けられています。
北東部は、高い家庭収入と大学進学準備サービスへの強い需要を組み合わせており、試験対策、入学コーチング、および科目個別指導のプレミアム価格設定を支えているため、依然として魅力的な地域です。中西部はシェアが小さいですが、複数年にわたる学区調達機会を生み出す可能性のある州レベルの個別指導イニシアチブからの支援を得ています。すべての地域において、学生データプライバシーへの期待へのコンプライアンスが市場フィルターとして機能しており、非公式な事業者よりも確立された教育機関向けベンダーを有利にすることが多いです。南部の米国オンライン個別指導市場における36.3%のシェアは現在の広がりを示し、西部のより速い拡大は新しいデジタルおよび労働力ユースケースが集中している場所を示しています。これら2つの地域パターンは合わせて、米国オンライン個別指導市場の現在の規模と将来の勢いを捉えています。[3]
競争環境
米国のオンライン個別指導市場は依然として断片化しており、2026年の140億米ドル規模の市場において、単一のプラットフォームが中一桁台のシェアを超えることはなかったと述べられています。この構造は、消費者直販マーケットプレイス、学校向け個別指導プラットフォーム、試験対策専門業者、語学学習プロバイダー、および企業スキリング事業者の混在を反映しています。また、個別指導者主導の忠誠心がプラットフォームではなく指導者に向かうことが多く、他のデジタルサービスカテゴリーで見られる勝者総取り効果が弱まっていることも反映しています。その結果、企業はスケールだけでなく、サービスの深さ、成果の証明、および日常業務へのAI統合能力で競争しています。米国では、オンライン個別指導市場において、少数の大手ブランドが地位を強化する中でも、専門プロバイダーに対してフィールドが開かれた状態が続いています。
製品戦略はAIを中心に据えることが増えていますが、最も強力な動きは、AIツールを検証済みコンテンツ、ライブ指導、または教育機関向けレポートと組み合わせる企業から生まれています。Varsity Tutorsは2025年4月に学校向けLive+AIの全国展開でこのアプローチを採用し、2025年10月には教師と管理者向けの分析、レポート、および再生ツールを追加して同プラットフォームを拡張しました。Cheggは2026年5月に異なる動きをし、従来の学生向けサブスクリプションに頼るのではなく、AIモデルトレーニングへの参入と独自の質問・回答ベースを収益化可能な資産として扱うことを発表しました。Preplyの2026年1月の資金調達ラウンドも、AIが指導者を置き換えるのではなく効率を向上させるために使用される場合、投資家が人間主導の個別指導モデルに依然として価値を見出していることを示しました。これらの動きは、米国オンライン個別指導市場におけるリーダーシップが、AIへの汎用的なアクセスよりも、企業がAIを成果、信頼、および流通にどれだけうま結びつけられるかにかかっていることを示唆しています。
合併、買収、およびプラットフォームの統合も、特にスキル重視および教育機関向けセグメントにおいて競争の方向性を再形成しています。Courseraは2026年5月にUdemyとの統合を完了し、2億9,000万人の学習者と18,000の企業顧客を持つプラットフォームを構築することで、雇用主連動型学習と資格取得経路における競争を強化しました。IntraxはStudyPointを2026年4月に買収し、米国23の大都市圏における一対一のK-12個別指導とSATまたはACT対策でのプレゼンスを拡大しました。Studiosityの2025年10月の米国参入は、高等教育向けの作文フィードバックと学習サポートに特化した別の教育機関向けプレイヤーを加えました。これらの動きを総合すると、米国オンライン個別指導市場は依然として断片化しているものの、最も強力な企業は価格競争だけでなく、AI能力、企業へのリーチ、および隣接サービスの深さを通じて拡大していることが分かります。
米国オンライン個別指導サービス業界リーダー
-
Chegg, Inc.
-
Varsity Tutors, LLC
-
Tutor.com, Inc.
-
Khan Academy, Inc.
-
Wyzant, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:Cheggは、世界的に認定された大学高等教育機関であるWoolfとの戦略的パートナーシップを発表し、スキルファースト学位を開始しました。このコラボレーションは、Chegg Skillsの業界に沿った労働力トレーニングプログラムをWoolfの厳格な学術フレームワークに統合するものです。このイニシアチブを通じて、学生はキャリア構築に役立つ職業関連のコースワークを、欧州高等教育圏(EHEA)基準に準拠し60カ国以上で認定された完全認定の学部・大学院学位に直接適用することができます。
- 2025年10月:Studiosityは米国市場に正式参入し、著名な高等教育リーダーで構成される米国学術諮問委員会を設立し、オンデマンドの作文フィードバックと学習サポート契約を対象としました。カナダ、英国、オーストラリア、ニュージーランドの200以上の大学から信頼されている同社は、米国の高等教育を主要な成長機会として特定しました。
- 2025年7月:InstructureとOpenAIは、Canvas学習管理システム内にAI学習体験を組み込むグローバルパートナーシップを発表し、大規模言語モデル対応課題を開始しました。これにより、教育者は数百万人の学生が利用するコース環境内に直接カスタムAI個別指導体験を作成できるようになります。この統合は、学区のAI調達基準が正式化されているまさにその時期に、教育機関の購入者の間で学習管理システム組み込み型個別指導の採用を加速させます。
- 2025年6月:Studyverseは、個別指導企業向けのAI個別指導インフラプラットフォームを開始しました。これは、再受験者の間で平均11.2ポイントのスコア向上と1日2.9時間の学生エンゲージメントというMCAT成果が記録された後のことです。B2Bモデルは、独自システムを構築せずに24時間365日のAI支援指導を求める個別指導組織を対象としています。


米国オンライン個別指導サービス市場レポートの調査範囲
| 学業個別指導 |
| 語学学習 |
| 専門職・スキルベース個別指導 |
| その他の科目分野 |
| オンデマンド個別指導 |
| 構造化・スケジュール型個別指導 |
| 個人学習者 |
| 教育機関 |
| 法人学習者 |
| K-12教育 |
| 高等教育 |
| 成人・継続教育 |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 科目分野別 | 学業個別指導 |
| 語学学習 | |
| 専門職・スキルベース個別指導 | |
| その他の科目分野 | |
| 指導タイプ別 | オンデマンド個別指導 |
| 構造化・スケジュール型個別指導 | |
| エンドユーザー別 | 個人学習者 |
| 教育機関 | |
| 法人学習者 | |
| 教育レベル別 | K-12教育 |
| 高等教育 | |
| 成人・継続教育 | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |


レポートで回答される主要な質問
米国のオンライン個別指導市場の2026年における規模はどのくらいですか?
米国のオンライン個別指導市場は2026年に144 ビリオン 米ドル規模となり、CAGR 9.4%で2031年までに225 ビリオン 米ドルに達すると予測されています。
米国のオンライン個別指導分野において、科目分野別でリードしているセグメントはどれですか?
学業個別指導は、中核的な学校科目、大学進学準備、および繰り返し行われるカリキュラムサポートに対応しているため、2025年の収益の52.3%を占めてリードしています。
米国において最も速く成長している個別指導形式はどれですか?
オンデマンド個別指導は、スケジュールの柔軟性に対する学習者の需要と学校での採用増加に支えられ、2031年にかけてCAGR 12.3%で成長すると予測されています。
法人学習者が個別指導プラットフォームにとって重要になっている理由は何ですか?
法人学習者は、雇用主が再スキル化、資格取得、および構造化されたデジタル学習サポートへの支出を増やすにつれて、2031年にかけてCAGR 12.5%で成長すると予測されています。
現在最も多くの収益を生み出している地域はどこで、最も速く成長している地域はどこですか?
南部は2025年の収益の36.3%を占め、西部は2031年にかけてCAGR 10.6%で最も速く成長すると予測されています。
オンライン個別指導における成人・継続教育の需要を牽引しているものは何ですか?
成人・継続教育は、再スキル化ニーズ、資格得準備、および労働力再参入需要により、2031年にかけてCAGR 11.9%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
