
Tamaño y Participación del Mercado de Servicios de Tutoría en Línea de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.19 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.81 % |
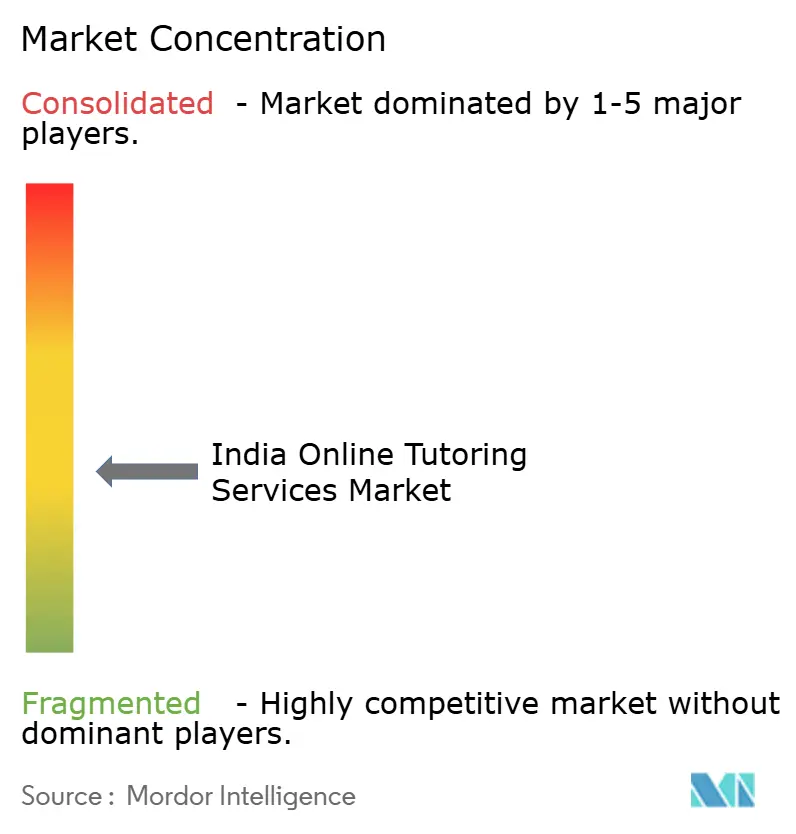
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Tutoría en Línea de India por Mordor Intelligence
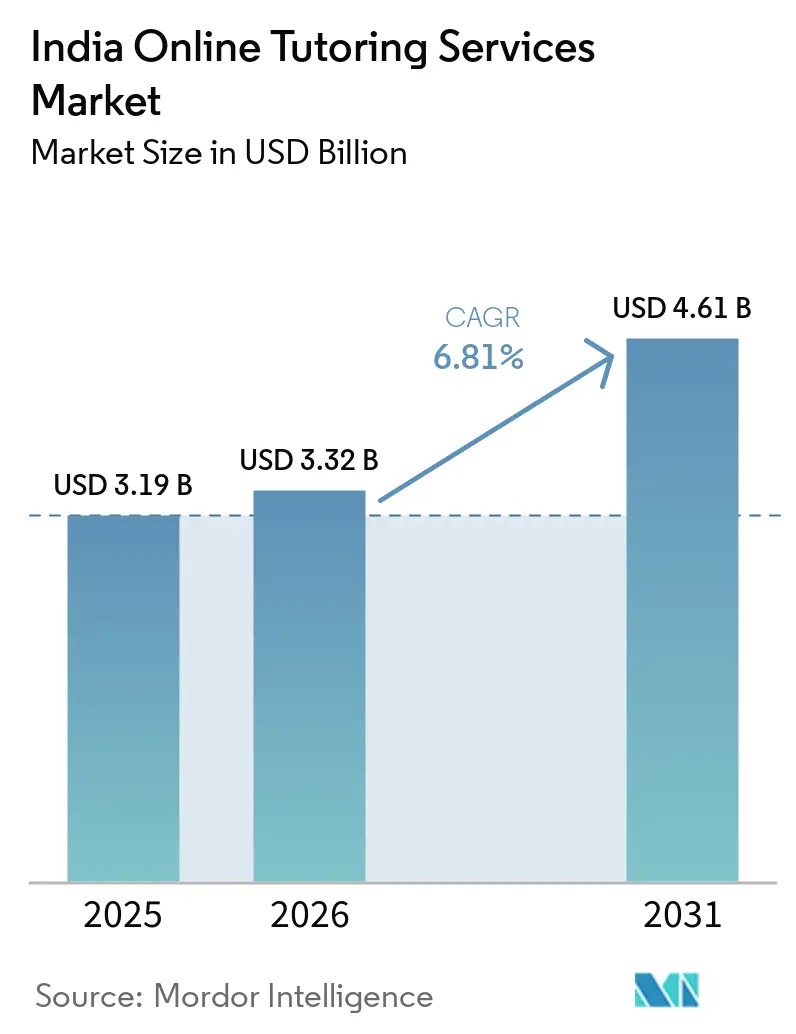
El Mercado de Servicios de Tutoría en Línea de India fue valorado en 3,19 mil millones de USD en 2025 y se estima que crecerá desde 3,32 mil millones de USD en 2026 hasta alcanzar los 4,61 mil millones de USD en 2031, a una CAGR del 6,81% durante el período de pronóstico (2026-2031). El mercado está transitando de un crecimiento impulsado por el marketing hacia modelos que enfatizan los resultados del estudiante, el uso recurrente y el gasto disciplinado. Los exámenes competitivos siguen siendo un factor clave de demanda, con una demanda significativa de preparación remunerada en las categorías de medicina, ingeniería y servicios civiles. Las iniciativas de aprendizaje digital respaldadas por el gobierno han aumentado la familiaridad con la tutoría en línea, fomentando una adopción más amplia de plataformas de pago. El modelo comercial está evolucionando, con la entrega híbrida, los precios por suscripción y el soporte al estudiante impulsado por inteligencia artificial mejorando la retención y la gestión de costos. Esto posiciona al mercado en una trayectoria de crecimiento selectivo, donde la escala, la rentabilidad, la confianza y la calidad de ejecución se priorizan cada vez más sobre las estrategias de expansión anteriores[1].
Conclusiones Clave del Informe
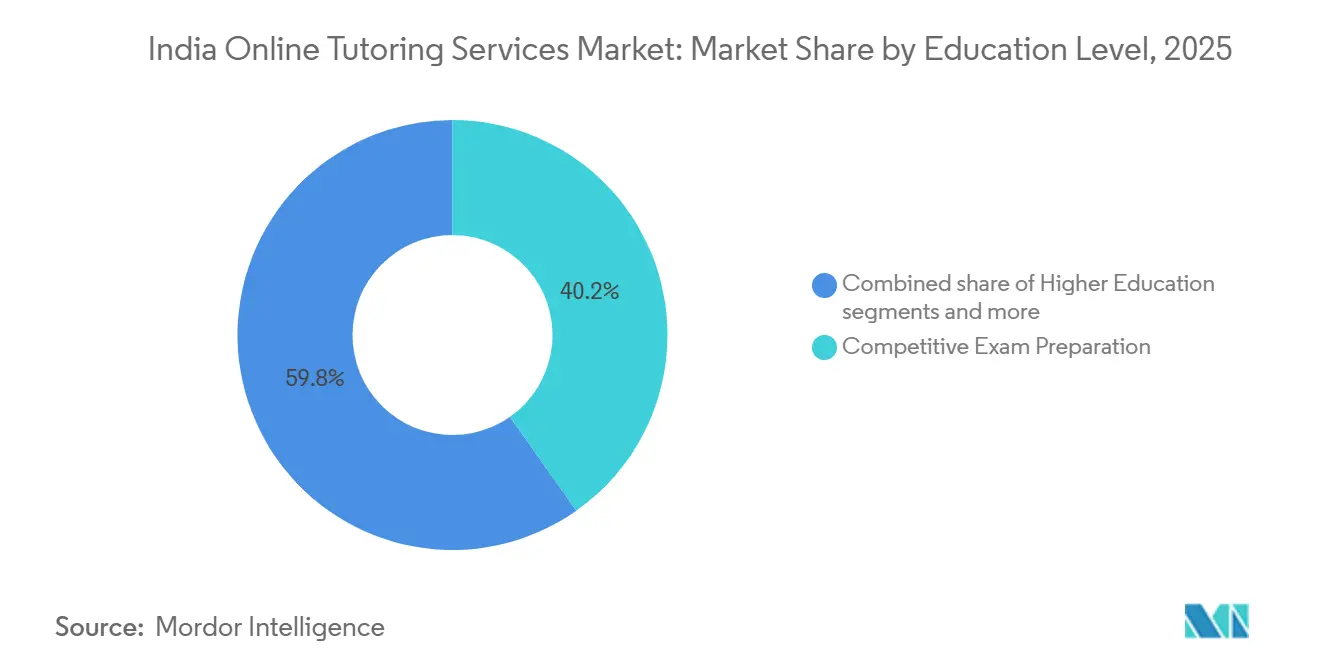
- Por nivel educativo, la Preparación para Exámenes Competitivos representó el 40,24% de la participación del Mercado de Servicios de Tutoría en Línea de India en 2025, mientras que se proyecta que el Desarrollo Profesional y de Habilidades crecerá a la CAGR más alta del 7,45% para 2031.
- Por usuario final, los Estudiantes Individuales representaron el 88,12% de los ingresos del Mercado de Servicios de Tutoría en Línea de India en 2025, mientras que se proyecta que las Escuelas e Instituciones Educativas crecerán a la CAGR más alta del 7,98% para 2031.
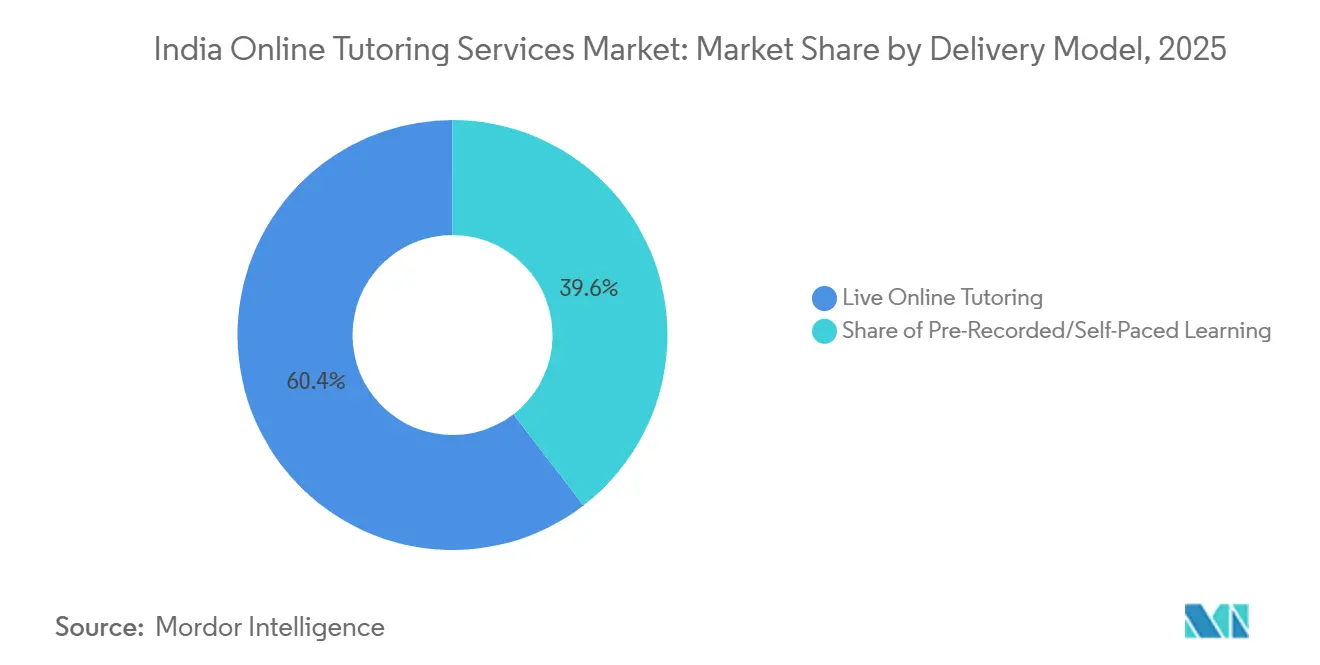
- Por modelo de entrega, la Tutoría en Vivo en Línea capturó el 60,43% de la participación de los ingresos del Mercado de Servicios de Tutoría en Línea de India en 2025, mientras que se proyecta que el Aprendizaje Pregrabado y A Ritmo Propio crecerá a la CAGR más alta del 8,12% para 2031.
- Por modelo de precios, los Paquetes por Curso mantuvieron el 45,92% de la participación de los ingresos del Mercado de Servicios de Tutoría en Línea de India en 2025, mientras que se proyecta que los Precios Basados en Suscripción crecerán a la CAGR más alta del 8,35% para 2031.
- Por geografía, el Norte de India lideró con el 32,81% de la participación del Mercado de Servicios de Tutoría en Línea de India en 2025, mientras que se proyecta que el Sur de India crecerá a la CAGR más alta del 7,96% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Tutoría en Línea de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Preparación para Exámenes Vinculados a JEE, NEET y UPSC | +1.2% | Norte de India, Sur de India, cinturones metropolitanos de toda India | Corto plazo (≤ 2 años) |
| Modelos de Coaching Híbrido en Línea y Presencial | +0.7% | Norte de India, Sur de India, zonas de expansión de ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Calidad Docente y Consistencia de Resultados como Factores Diferenciadores | +0.5% | Toda India, con concentración premium en mercados metropolitanos | Mediano plazo (2-4 años) |
| Expansión de Contenido en Lenguas Vernáculas hacia Ciudades de Segundo y Tercer Nivel | +0.6% | Este de India, India central, mercados vernáculos del Sur de India | Mediano plazo (2-4 años) |
| Entrega con Enfoque Móvil y Adopción de Datos de Bajo Costo | +0.5% | Ciudades de segundo nivel, tercer nivel, semiurbanas y mercados adyacentes rurales | Corto plazo (≤ 2 años) |
| Personalización Basada en Inteligencia Artificial y Aprendizaje Adaptativo | +0.7% | Toda India, con ganancias tempranas en cohortes de estudiantes metropolitanos y de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Preparación para Exámenes Vinculados a JEE, NEET y UPSC
El sistema de preparación para exámenes de India es un factor clave de demanda de servicios de tutoría en línea. La amplia base de estudiantes para soluciones de preparación digital estructurada es evidente dado el significativo número de candidatos a exámenes competitivos. Las iniciativas respaldadas por el gobierno, como SATHEE, han aumentado la familiaridad con los formatos de estudio en línea entre los aspirantes a JEE y NEET en todas las regiones. Esta creciente aceptación reduce la resistencia al coaching digital y anima a más estudiantes a adoptar el aprendizaje en línea guiado. La demanda en este segmento es menos discrecional que la tutoría general, ya que los resultados de los exámenes influyen directamente en las admisiones universitarias, las oportunidades laborales y la movilidad social.
Modelos de Coaching Híbrido en Línea y Presencial
La entrega híbrida se ha convertido en un modelo práctico para generar confianza e impulsar conversiones en el mercado de servicios de tutoría en línea de India, combinando la escalabilidad digital con una presencia física local. PhysicsWallah reportó la operación de un número creciente de centros presenciales habilitados tecnológicamente, con un crecimiento significativo en los últimos años. La empresa también ha destinado los fondos de su oferta pública inicial para expandir aún más su red presencial. Esta tendencia subraya la continua importancia de la confianza local en la tutoría en línea, particularmente en los segmentos de preparación para exámenes de alto valor, donde los padres buscan estructuras de apoyo visibles. El modelo híbrido también facilita las conversiones en ciudades de segundo nivel, donde las familias están más inclinadas a inscribirse después de interactuar con docentes, asesores o personal de apoyo de forma presencial. En el mercado de servicios de tutoría en línea de India, el crecimiento híbrido refleja el papel fundamental de la confianza en el gasto relacionado con la educación.
Calidad Docente y Consistencia de Resultados como Factores Diferenciadores
La calidad docente es un factor crítico en el mercado de servicios de tutoría en línea de India, ya que los estudiantes en categorías orientadas a exámenes priorizan la mejora de calificaciones, la resolución de dudas y la claridad pedagógica por encima del reconocimiento de marca. La interacción en tiempo real sigue siendo significativa, con la tutoría en vivo en línea esperada para dominar el mercado, lo que refleja la preferencia continua por los formatos dirigidos por docentes sobre el contenido estático. Las herramientas de inteligencia artificial están mejorando la efectividad docente en lugar de reemplazarlos, como se observa en la colaboración de Microsoft Research con PhysicsWallah en sistemas de soporte de tutoría y resolución de dudas impulsados por inteligencia artificial. Las plataformas líderes se están enfocando en separar el soporte rutinario de la instrucción de alto valor, manteniendo la calidad docente como elemento central de la experiencia del estudiante. Los resultados consistentes y el apoyo de docentes creíbles son esenciales para impulsar la retención, las referencias y las ventajas de precios en el mercado.
Expansión de Contenido en Lenguas Vernáculas hacia Ciudades de Segundo y Tercer Nivel
La expansión vernácula es fundamental para el crecimiento en el mercado de servicios de tutoría en línea de India, ya que muchos nuevos usuarios de internet prefieren los idiomas indios al inglés. PhysicsWallah ha expandido su contenido a 11 idiomas y ha construido una base significativa de estudiantes en lenguas vernáculas a través de numerosos canales de YouTube específicos por idioma, llegando a millones de estudiantes. El contenido en idiomas regionales se ha vuelto esencial, particularmente para la preparación de exámenes estatales, donde la instrucción en el idioma preferido del estudiante mejora la comprensión y la confianza. Este enfoque también permite a las plataformas atender a estudiantes dispersos sin requerir una infraestructura física extensa en cada ciudad. Como resultado, el mercado se está expandiendo de manera más efectiva en localidades de segundo y tercer nivel, donde la relevancia del contenido es tan importante como la asequibilidad[2].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en el Acceso a Dispositivos y Alfabetización Digital en Zonas Rurales | -0.7% | Este de India, Noreste, mercados rurales de tercer y cuarto nivel | Mediano plazo (2-4 años) |
| Altos Costos de Adquisición de Clientes | -0.6% | Toda India, con mayor presión en los segmentos K-12 y de preparación para exámenes en zonas metropolitanas | Corto plazo (≤ 2 años) |
| Baja Confianza en Certificaciones No Reguladas | -0.3% | Toda India, especialmente en los segmentos de desarrollo profesional y de habilidades | Largo plazo (≥ 4 años) |
| Monetización Fragmentada y Débil Economía Unitaria | -0.4% | Toda India, especialmente entre plataformas de nivel medio y en etapa inicial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas en el Acceso a Dispositivos y Alfabetización Digital en Zonas Rurales
El mercado de servicios de tutoría en línea de India enfrenta desafíos de acceso en las zonas rurales a pesar de las mejoras en la disponibilidad de dispositivos. La disponibilidad de teléfonos inteligentes en los hogares rurales sigue siendo inferior a la de las zonas urbanas, lo que refleja una distribución desigual en todo el país. Los datos de teledensidad rural indican que muchos usuarios aún carecen de acceso digital confiable, lo que limita la adopción de plataformas de tutoría en línea. Esta disparidad dificulta replicar los diseños de productos orientados a las metrópolis en ciudades más pequeñas y regiones rurales. Para abordar estos desafíos, el mercado necesita formatos de lecciones de bajo ancho de banda, interfaces fáciles de usar y procesos de incorporación mejorados para involucrar eficazmente a los usuarios rurales[3].
Altos Costos de Adquisición de Clientes
Los altos costos de adquisición de clientes representan un desafío significativo en el mercado de servicios de tutoría en línea de India, ya que el crecimiento de usuarios de pago puede volverse rápidamente costoso en categorías competitivas. Los costos de adquisición de estudiantes K-12 han sido elevados en algunos segmentos, y los gastos de marketing han consumido una parte sustancial de los ingresos durante los períodos de expansión máxima. Este problema ha disminuido para algunas marcas establecidas con sólidos canales de adquisición orgánica de usuarios, pero continúa afectando a las plataformas que dependen en gran medida de la publicidad digital para atraer a estudiantes enfocados en exámenes a corto plazo. Los conocimientos de PhysicsWallah demuestran los beneficios de un modelo de descubrimiento impulsado por contenido, que reduce la dependencia de la publicidad en comparación con los competidores. Las ventajas de escala en este mercado se concentran entre los actores con marcas de educadores establecidas, amplias bibliotecas de contenido o redes de distribución híbridas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel Educativo: El Dominio de los Exámenes Competitivos Enmascara un Reequilibrio Liderado por las Habilidades
La preparación para exámenes competitivos contribuyó con el 40,24% de los ingresos en 2025, convirtiéndose en el segmento de nivel educativo más grande del mercado de servicios de tutoría en línea de India. Esto refleja una fuerte disposición a pagar en las categorías de exámenes donde los resultados influyen directamente en la educación superior y las oportunidades de empleo. La demanda es más alta en la preparación para ingeniería, medicina y servicio civil, donde los estudiantes necesitan contenido estructurado, pruebas disciplinadas y resolución continua de dudas. Las iniciativas gubernamentales como SATHEE han fomentado hábitos de preparación digital, con muchos estudiantes optando posteriormente por plataformas de pago para coaching avanzado. La preparación vinculada a exámenes sigue siendo el principal impulsor de ingresos en todos los grupos de estudiantes de la industria.
Se espera que el desarrollo profesional y de habilidades crezca a una CAGR del 7,45% hasta 2031, convirtiéndolo en el segmento de nivel educativo de más rápido crecimiento en el mercado de servicios de tutoría en línea de India. Este crecimiento está impulsado por profesionales en activo y estudiantes mayores que buscan mejorar sus habilidades en programación, comunicación, finanzas y competencias orientadas a la carrera más allá de la educación tradicional. Aunque más pequeño que la preparación para exámenes, este segmento diversifica los ingresos ya que los estudiantes no están vinculados a calendarios académicos. Los formatos adyacentes orientados a habilidades han demostrado rentabilidad, respaldando la viabilidad de los modelos de formación orientados a resultados alineados con la empleabilidad o la mejora de la comunicación. A medida que el mercado madura, este segmento ofrece a las plataformas la oportunidad de ampliar las fuentes de ingresos más allá del ciclo de exámenes, manteniendo un núcleo centrado en la educación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: La Adopción Institucional se Rezaga pero se Está Acelerando
Los estudiantes individuales contribuyeron con el 88,12% de los ingresos en 2025, lo que refleja la dependencia del mercado de servicios de tutoría en línea de India en las compras financiadas por familias y dirigidas por estudiantes. La tutoría se adquiere principalmente como un servicio complementario fuera de la educación formal, con decisiones de inscripción influenciadas por los calendarios de exámenes, la confianza de los padres y la calidad docente. Esta estructura ha permitido un rápido crecimiento para las marcas orientadas al consumidor, pero también ha generado desafíos como la rotación cíclica y los altos costos de adquisición. Si bien el mercado sigue siendo predominantemente orientado al consumidor, diversificar la base de usuarios finales podría mejorar la estabilidad de los ingresos.
Se proyecta que las escuelas e instituciones educativas crecerán a una CAGR del 7,98% hasta 2031, emergiendo como el grupo de usuarios finales de más rápido crecimiento en el mercado de servicios de tutoría en línea de India. Este crecimiento está impulsado por el apoyo de políticas a las herramientas de aprendizaje digital y el interés institucional en modelos de tutoría que complementan la enseñanza tradicional. El canal institucional reduce la dependencia de la adquisición individual de consumidores y fomenta un uso estable en aulas o sistemas escolares. También posiciona a las plataformas como facilitadoras de tecnología y tutoría en lugar de sustitutos de los marcos académicos. Aunque más pequeño que la demanda directa del consumidor, este segmento está ganando importancia para la estabilidad operativa a largo plazo[4].
Por Modelo de Entrega: El Liderazgo de la Tutoría en Vivo es Estructuralmente Sólido pero Desafiado en los Márgenes
La tutoría en vivo en línea mantuvo una participación de mercado del 60,43% en 2025, conservando su posición como el modelo de entrega más grande en el mercado de servicios de tutoría en línea de India. Este segmento sigue siendo sólido debido a la credibilidad de la enseñanza en tiempo real, especialmente para la preparación de exámenes, el seguimiento del progreso y la resolución de dudas. Los estudiantes y los padres valoran la interacción visible con los docentes, lo que hace que los formatos en vivo sean menos propensos a ser reemplazados por contenido estático. El soporte de dudas basado en inteligencia artificial se ha integrado en este modelo, mejorando la economía de la enseñanza en vivo sin eliminar la participación del docente. La entrega en vivo sigue siendo central en el mercado, incluso a medida que otros formatos crecen.
Se espera que el aprendizaje pregrabado y a ritmo propio crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,12% hasta 2031, convirtiéndolo en el modelo de entrega de más rápido crecimiento en el mercado de servicios de tutoría en línea de India. Este crecimiento refleja su flexibilidad, ya que muchos estudiantes combinan módulos grabados con sesiones en vivo para practicar o resolver dudas. El uso con enfoque móvil también apoya este crecimiento, ya que los formatos de contenido más ligero se adaptan a zonas con conectividad inconsistente. Por ejemplo, la estructura de cursos de PhysicsWallah, que integra clases grabadas, sesiones en vivo y herramientas de resolución de dudas con soporte de inteligencia artificial, destaca la combinación de formatos. El crecimiento del aprendizaje a ritmo propio fortalece la combinación general de productos sin disminuir la confianza asociada con la tutoría en vivo.
Por Modelo de Precios: Los Paquetes por Curso Anclan los Ingresos mientras las Suscripciones Ganan Terreno
Los paquetes por curso mantuvieron una participación de mercado del 45,92% en 2025, convirtiéndolos en el formato de precios más grande del mercado de servicios de tutoría en línea de India. Esto refleja la naturaleza estructurada de la preparación para exámenes, que típicamente sigue un curso definido con una fecha de inicio, una ruta de estudio y un resultado de examen objetivo. El formato permite a los proveedores planificar el cuerpo docente, gestionar cohortes y programar el contenido de manera eficiente. Con calendarios de exámenes fijos, los estudiantes a menudo prefieren una compra única empaquetada alineada con el período de preparación sobre los modelos de acceso flexible. Los paquetes por curso siguen siendo un impulsor clave de ingresos en las categorías de exámenes de alto riesgo.
Se espera que los precios basados en suscripción crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,35% hasta 2031, convirtiéndolos en el formato de precios de más rápido crecimiento en el mercado de servicios de tutoría en línea de India. La consolidación de Testbook de múltiples planes de acceso en una membresía unificada "Pass One" demuestra los esfuerzos por simplificar los modelos de suscripción, mejorar la claridad y aumentar las tasas de renovación. Este formato reduce la fricción de las compras repetidas y anima a los estudiantes a permanecer dentro del mismo ecosistema en todas las categorías de exámenes. También proporciona ingresos recurrentes más estables en comparación con las compras únicas de cursos, especialmente cuando el catálogo de productos admite acceso continuo. El crecimiento de las suscripciones está impulsado por estrategias de monetización centradas en la retención en lugar de los descuentos.
Análisis Geográfico
El Norte de India representó el 32,81% de los ingresos en 2025, impulsado por una alta concentración de aspirantes a UPSC, SSC, banca, ingeniería y exámenes médicos en estados como Uttar Pradesh, Bihar, Rajastán, Delhi y Haryana. La región se beneficia de un sólido ecosistema de tutoría, con muchas empresas, redes de docentes y equipos operativos concentrados en el corredor de la Región de la Capital Nacional. La expansión de plataformas como PhysicsWallah hacia ciudades como Muzaffarpur y Dhanbad destaca las oportunidades en zonas semiurbanas. La demanda de exámenes, la presencia de plataformas y la familiaridad de los estudiantes refuerzan la posición del Norte de India como la mayor base regional.
Se proyecta que el Sur de India crecerá a una CAGR del 7,96% hasta 2031, respaldado por la alta intensidad de exámenes, la adopción digital y la inversión de los padres en educación en estados como Tamil Nadu, Telangana, Karnataka y Andhra Pradesh. Las plataformas que ofrecen instrucción en telugu, tamil y kannada se alinean mejor con los requisitos de los consejos estatales. Las estrategias de expansión y el soporte vernáculo destacan el potencial de la región para la escala y las ofertas localizadas, convirtiéndola en un área clave para la monetización regional.
El Este y el Oeste de India tienen participaciones de mercado más pequeñas pero ofrecen perfiles de demanda únicos. El Este de India muestra potencial en medicina y servicios civiles, así como en tutoría en idiomas regionales, aunque el acceso digital sigue siendo desigual. El Oeste de India, particularmente Maharashtra y Gujarat, apoya la tutoría K-12, la preparación para exámenes y la formación profesional. Los esfuerzos de inclusión digital y la expansión de las telecomunicaciones están aumentando gradualmente la accesibilidad, diversificando la base de demanda con necesidades distintas de idioma, examen y aprendizaje.
Panorama Competitivo
El mercado de servicios de tutoría en línea de India está fragmentado, con múltiples marcas que operan en preparación para exámenes, apoyo escolar y desarrollo de habilidades. Ningún actor único domina, lo que refleja una demanda diversa impulsada por el idioma, los tipos de exámenes, la demografía de los estudiantes y los modelos de precios. PhysicsWallah ha ganado prominencia a través de la adquisición impulsada por contenido, la expansión de centros híbridos y las inversiones en tutoría habilitada por inteligencia artificial. Las divulgaciones de recaudación de fondos y operaciones destacan su crecimiento presencial y la reducción de pérdidas. Si bien es competitivo, la profundidad de ejecución varía entre los actores.
El mercado está cambiando su enfoque de la escala a la disciplina operativa y la profundidad del producto. La expansión de los centros presenciales de PhysicsWallah, el lanzamiento de Aryabhata 2.0 y su colaboración con Microsoft Research en herramientas de inteligencia artificial ejemplifican esta tendencia. La consolidación de precios de Testbook en Pass One simplifica su estructura comercial. Estas estrategias enfatizan la retención, la claridad en la monetización y los resultados del estudiante por encima de la adquisición bruta de usuarios.
Las presiones de consolidación y especialización están aumentando. La propuesta de transacción upGrad-Unacademy combina la preparación para exámenes y el aprendizaje continuo en una sola plataforma. Los actores más pequeños y de nivel medio enfrentan desafíos en eficiencia de marketing, marca de docentes e inversión tecnológica sin distribución orgánica o contenido diferenciado. Existen oportunidades en el apoyo institucional, la tutoría en idiomas regionales y el aprendizaje asistido por inteligencia artificial para usuarios de primera generación. El mercado está evolucionando desde la adquisición de usuarios hacia la retención eficiente y la calidad de entrega escalable.
Líderes de la Industria de Servicios de Tutoría en Línea de India
-
Vedantu Innovations Pvt. Ltd.
-
PhysicsWallah Limited
-
Testbook Edu Solutions Pvt. Ltd.
-
Extramarks Education India Pvt. Ltd.
-
CueLearn Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Testbook lanzó la Fase 2 de la Testbook Premier League (TPL) el 4 de junio de 2026, para aspirantes a exámenes gubernamentales. La iniciativa involucra desafíos diarios y simulacros de exámenes, permitiendo a los usuarios ganar puntos y competir por recompensas, incluida una computadora portátil de INR 50.000 (USD 556,49).
- Mayo de 2026: PhysicsWallah lanzó Aryabhata 2.0, un modelo de razonamiento STEM con 3.600 millones de parámetros activos, logrando una precisión Pass@1 del 88,95% en pruebas de referencia de exámenes competitivos. Publicado en HuggingFace, esta iniciativa de código abierto tiene como objetivo construir credibilidad en el ecosistema junto con el lanzamiento comercial planificado del tutor de inteligencia artificial.
- Mayo de 2026: UpGrad ha presentado ante la Comisión de Competencia de India para obtener aprobación para adquirir Unacademy en una operación totalmente en acciones valorada en Rs 2.055 crore, una caída del 90% respecto a la valoración de Unacademy en 2021 de 3,4 mil millones de USD. La fusión tiene como objetivo crear una entidad combinada con ingresos anualizados que superen los INR 24.000 millones (USD 271,1 millones) en K-12, preparación para exámenes y mejora de habilidades.
- Marzo de 2026: Unacademy y upGrad firmaron una hoja de términos para una adquisición del 100% totalmente en acciones con una comisión de ruptura divulgada. Unacademy contaba con más de 100 millones de USD en reservas de efectivo tras reestructurar sus centros presenciales en asociaciones de franquicia y centrarse en los productos principales de preparación para exámenes en línea.


Alcance del Informe del Mercado de Servicios de Tutoría en Línea de India
| Educación K-12 |
| Educación Superior |
| Preparación para Exámenes Competitivos |
| Desarrollo Profesional y de Habilidades |
| Estudiantes Individuales |
| Escuelas e Instituciones Educativas |
| Tutoría en Vivo en Línea |
| Aprendizaje Pregrabado/A Ritmo Propio |
| Basado en Suscripción |
| Pago por Sesión |
| Paquetes por Curso |
| Norte de India |
| Sur de India |
| Este de India |
| Oeste de India |
| Por Nivel Educativo | Educación K-12 |
| Educación Superior | |
| Preparación para Exámenes Competitivos | |
| Desarrollo Profesional y de Habilidades | |
| Por Usuario Final | Estudiantes Individuales |
| Escuelas e Instituciones Educativas | |
| Por Modelo de Entrega | Tutoría en Vivo en Línea |
| Aprendizaje Pregrabado/A Ritmo Propio | |
| Por Modelo de Precios | Basado en Suscripción |
| Pago por Sesión | |
| Paquetes por Curso | |
| Por Geografía | Norte de India |
| Sur de India | |
| Este de India | |
| Oeste de India |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de tutoría en línea en India para 2031?
Se proyecta que el mercado de servicios de tutoría en línea de India alcance los 4,61 mil millones de USD en 2031, aumentando desde los 3,32 mil millones de USD en 2026 a una CAGR del 6,81%.
¿Qué segmento contribuye actualmente con más ingresos?
La preparación para exámenes competitivos lidera por nivel educativo con el 40,24% de participación en 2025, lo que refleja una fuerte demanda vinculada a JEE, NEET, UPSC y exámenes similares de alto riesgo.
¿Qué formato de entrega se está expandiendo más rápido?
El aprendizaje pregrabado y a ritmo propio es el modelo de entrega de más rápido crecimiento con una CAGR del 8,12% hasta 2031, aunque la tutoría en vivo aún mantiene la mayor participación en 2025 con el 60,43%.
¿Por qué el Norte de India lidera mientras el Sur de India crece más rápido?
El Norte de India lidera con el 32,81% de participación debido a la alta demanda de preparación para exámenes y la concentración de plataformas, mientras que el Sur de India está creciendo más rápido a una CAGR del 7,96% debido a la fuerte adopción digital, la alineación con idiomas regionales y el alto gasto en educación.
¿Cuál es el mayor desafío para las plataformas de tutoría en India?
Los costos de adquisición de clientes siguen siendo un desafío importante porque muchas plataformas aún dependen de marketing costoso, mientras que la rentabilidad depende cada vez más de la retención, las suscripciones y un descubrimiento orgánico más sólido.
¿Cómo están cambiando las herramientas de inteligencia artificial las plataformas de tutoría en India?
La inteligencia artificial ayuda a las plataformas a mejorar la resolución de dudas, la personalización y la productividad docente, con la pila de inteligencia artificial de PhysicsWallah y Aryabhata 2.0 mostrando cómo las herramientas específicas del currículo se están convirtiendo en parte de la entrega convencional.


 Sus datos están seguros y nunca se venden ni se comparten.
