
プライベートチュータリング市規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 153.59 十億米ドル |
| 市場規模 (2032) | 216.53 十億米ドル |
| 成長率 (2027 - 2032) | 7.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
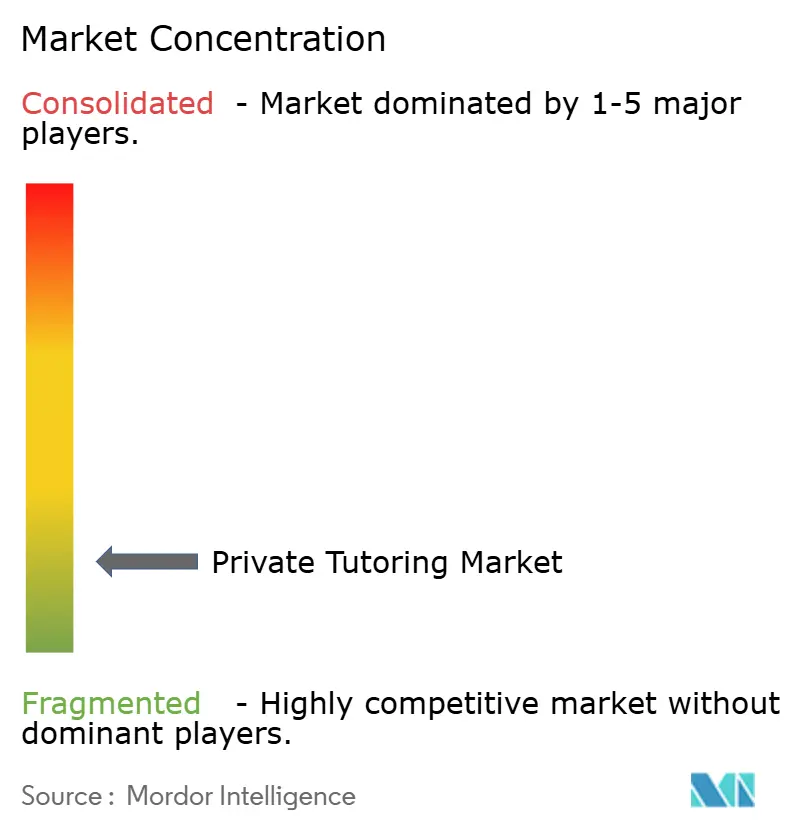
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプライベートチュータリング市場分析
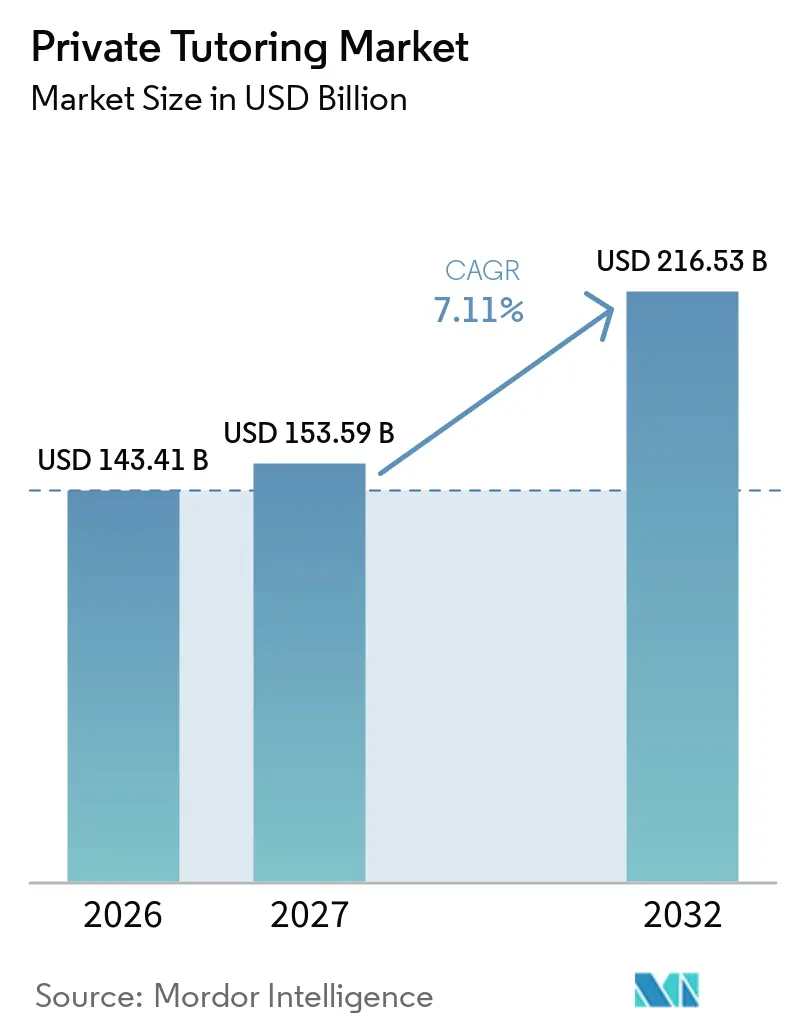
グローバルプライベートチュータリング市場は2026年に1,434.1億米ドルと評価され、予測期間(2027年~2032年)において2027年の1,535.9億米ドルから2032年には2,165.3億米ドルに達すると推定され、CAGRは7.11%となっています。グローバルプライベートチュータリング市場は、激しい学業競争、学校の収容能力における持続的な格差、および測定可能な学習成果に対する家庭の需要によって牽引されています。その断片化した構造により、地域のチューター、チュータリングセンター、デジタルマーケットプレイス、テクノロジー主導のプロバイダーが多様な予算と学習ニーズに対応できます。デジタル提供は地域を超えた学習者へのサービスコストを削減する一方、人間主導の指導は説明責任、フィードバック、複雑な説明において引き続き重要です。新興市場における学校の接続性の向上は、主要都市を超えたデジタル教育ツールの普及を拡大し、一方でいくつかの国における学習塾規制はプロバイダーに学習者の福祉と運営慣行への一層の注力を求めています。市場は、手頃な価格の制約、サービス品質の不均一性、データ保護に関する懸念、およびプロバイダーのビジネスモデルを再形成しうる国別規制という課題に直面しています。
主要レポートのポイント
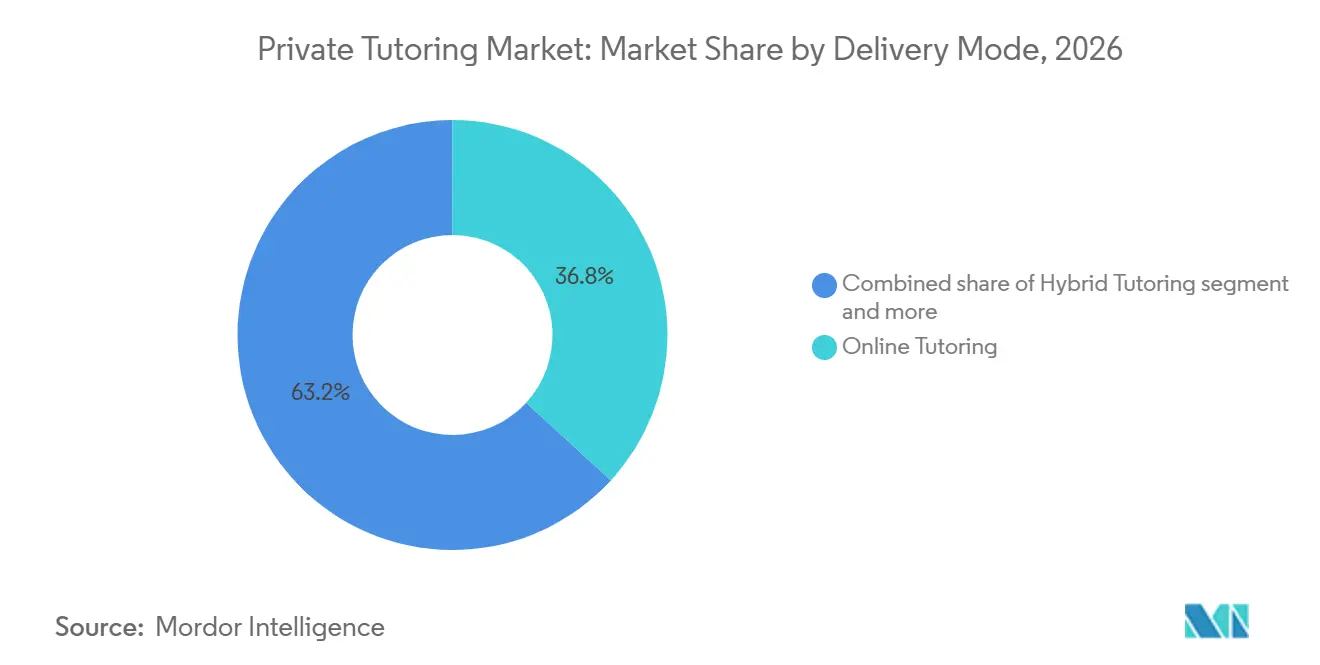
- 提供モード別では、オンラインチュータリングが2026年のグローバルプライベートチュータリング市場シェアの36.82%を占め、ハイブリッドチュータリングは2032年までに8.72%のCAGRで成長すると予測されています。
- エンドユーザー別では、K-12の学生が2026年のグローバルプライベートチュータリング市場シェアの51.73%を占め、社会人は2032年までに8.73%のCAGRで成長すると予測されています。
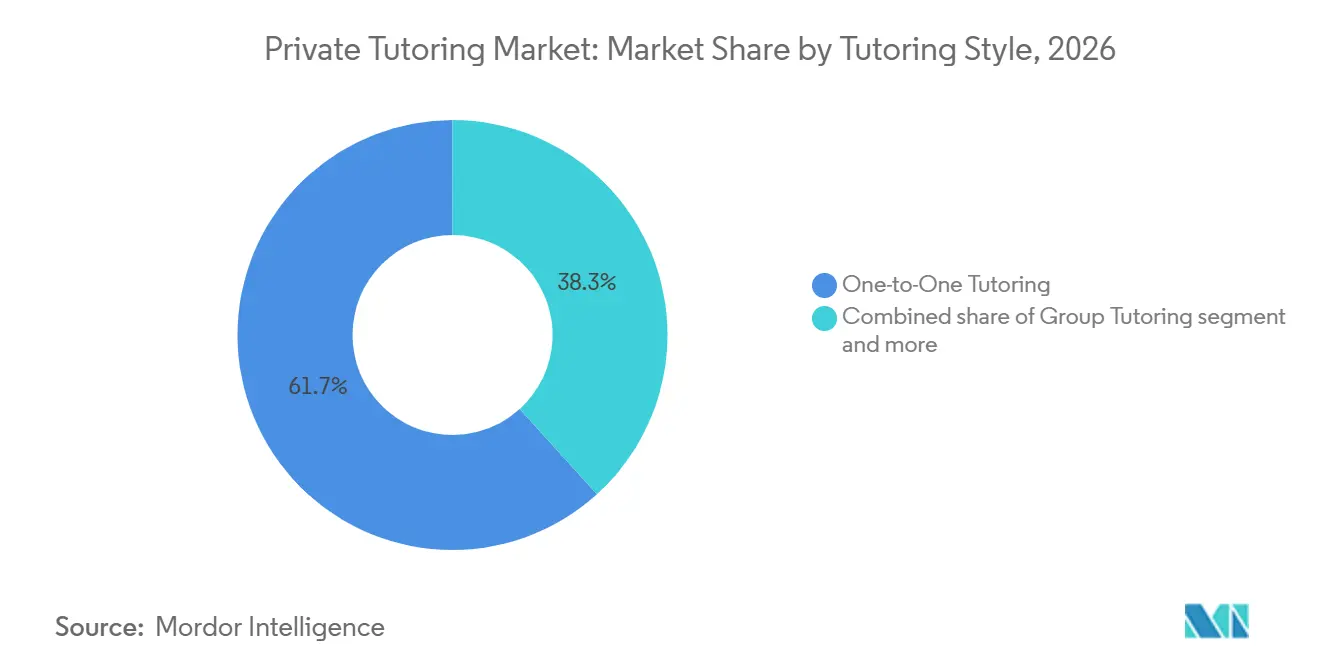
- チュータリングスタイル別では、一対一チュータリングが2026年のグローバルプライベートチュータリング市場シェアの61.73%を占め、グループチュータリングは2032年まで8.94%のCAGRで成長すると予測されています。
- コースタイプ別では、カリキュラムベース学習が2026年のグローバルプライベートチュータリング市場シェアの54.92%を占め、試験対策は2032年までに9.13%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のグローバルプライベートチュータリング市場シェアの35.61%を占め、2032年までに8.62%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 学業競争の激化と ハイステークス入試 | +1.8% | グローバル、 アジア太平洋(中国、インド、韓国、日本)、北米に集中 | 中期 (2~4年) |
| パーソナライズされた学習と 学習格差是正への需要の高まり | +1.4% | グローバル、 北米、西欧、アジア太平洋都市部での早期成長 | 中期 (2~4年) |
| オンライン、ハイブリッド、 オンデマンドチュータリングの拡大 | +1.2% | グローバル; 北米、アジア太平洋、中・北アフリカでモバイルファースト採用による最高普及率 | 短期(≤ 2年) |
| AI支援評価と チューターマッチングの採用増加 | +0.8% | 北米、 アジア太平洋;欧州・南米への波及 | 短期から 中期 |
| 学校・公共プログラムとの 成果ベースチュータリングパートナーシップ | +0.5% | 北米、 西欧、オーストラリア | 中期 (2~4年) |
| 言語、国際カリキュラム、 専門資格支援に対するクロスボーダー需要 | +0.4% | グローバル、 南米、中東・アフリカ、東南アジア、東欧に中核需要 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
学業競争の激化とハイステークス入試
競争的な入試制度は、家庭が学業準備と試験成績を強化するための指導を求めることで、グローバルプライベートチュータリング市場の需要を支えています。2025年の米国の研究では、州全体の大学入試必須化政策が、特に高所得・高学歴コミュニティにおいてプライベートチュータリングの普及率を16%増加させることと関連していることが示されました。2025年のSATクラスは200万人を超える受験者を記録し、97%がデジタル形式で受験しており、デジタル試験対策形式の重要性が浮き彫りになっています[1]。韓国では、2025年の私教育支出総額が27.5兆ウォン(190.8億米ドル)に達し、参加学生の月平均支出は60万4,000ウォン(419.13米ドル)でした。アジア太平洋の新興市場では、競争試験対策とカリキュラム支援への需要は、政府が学習塾規制を強化する中でも依然として強い状況です。
パーソナライズされた学習と学習格差是正への需要の高まり
グローバルプライベートチュータリング市場は、家庭が一般的な学業強化を超えた的を絞ったサポートを求めることで恩恵を受けています。2025年のPreplyとLeanLab Educationの研究では、調査対象学習者の96%が人間によるチュータリングとリアルな会話が進歩に不可欠と考えており、少なくとも24レッスンを受けた学習者の3人に1人が12週間以内にCEFRレベルを1段階向上させたことが明らかになりました[2]。学習上のニーズが特定された子どもを持つ保護者は重要な需要基盤を形成しています。学校が一貫して個別サポートを提供できない場合があるためです。この研究では、特別支援教育を必要とする家庭でのチュータリングへの関心が高く、診断的評価とチュータリングの重要性が増していることも明らかになりました。人間のチューターはペース配分を調整し、誤りを説明し、標準化されたコンテンツだけでは達成できない関与を維持することができます。大規模で多様な教育システムにおいて、パーソナライズされたチュータリングは、地域や都市を超えた言語、カリキュラム、教師へのアクセス、競争試験への準備における差異に対応します。
オンライン、ハイブリッド、オンデマンドチュータリングの拡大
オンラインおよびハイブリッドの提供モデルは、移動時間を削減し、学習者を地元以外のチューターと結びつけることで、グローバルプライベートチュータリング市場へのアクセスを拡大します。インドでは、学校コンピューター利用可能率が2019年度の38.5%から2023年度には57.2%に上昇し、インターネット利用可能率も22.3%から53.9%に増加し、第2・第3層都市のチュータリングプラットフォームを支援しています。中国のスマート教育プラットフォームは、2025年4月時点で1億6,400万人以上の登録ユーザーを有し、8つの主要カテゴリにわたる51のサービスを統合しており、デジタル学習インフラの規模を示しています。AIはチューターマッチング、セッション計画、練習提供を改善しますが、複雑な推論や解釈的作業における人間のサポートを代替するものではありません。ハイブリッドモデルはライブ指導とデジタル練習および学習記録を組み合わせます。プロバイダーは、物理的なセンターネットワークのみに依存することなく、科目、言語、タイムゾーンを超えたチューターの可用性を確保することで応答性を向上させることができます。
言語、国際カリキュラム、専門資格支援に対するクロスボーダー需要
公共プログラム、学校パートナーシップ、語学学習、専門資格要件が、グローバルプライベートチュータリング市場に追加的な需要経路を生み出しています。Preplyは2026年の資金調達発表において、個人学習と企業向け語学研修を投資領域として特定しました。同プラットフォームは180カ国の学習者にサービスを提供し、90以上の言語を提供しています。クロスボーダー学習は、国際カリキュラム、英語サポート、または認定資格を求める学生に関連しています。大規模な新興市場の学習者は、国際カリキュラム、専門資格、英語要件が強い国内試験需要と共存する機会を提供します。ただし、カリキュラム固有のコンテンツ、チューターの能力、コンプライアンスプロセスが国をまたいだ複製を制限する場合があります。学校に沿った指導、国際カリキュラムサポート、成人専門学習を区別するプロバイダーは、この複雑さを管理するうえでより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| プレミアム人間主導チュータリングの 高コスト | −0.8% | グローバル、先進市場(北米、西欧、シンガポール、 オーストラリア)で最も深刻 | 短期から 中期 |
| チューター品質と 成果一貫性の不均一性 | −0.6% | グローバル、新興市場と 非公式提供セグメントで最も深刻 | 中期 (2~4年) |
| 非公式・デジタル提供における 子どもの安全、データプライバシー、信頼リスク | −0.4% | グローバル;欧州連合(GDPR)、アラブ首長国連邦、 韓国、インドで規制の影響が最も活発 | 中期 (2~4年) |
| 各国教育システムにおける 政策ショックとカリキュラムの不一致 | −0.5% | アジア太平洋(中国、インド、韓国); 双減政策(中国)、NEP 2020(インド)の規制的影響 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
プレミアム人間主導チュータリングの高コスト
人間主導のチュータリングは、定期的なセッションを継続できない家庭にとって手頃な価格の障壁を生み出す可能性があります。韓国の2025年私教育支出調査では、私教育に参加している高校生の月平均支出が79万3,000ウォン(550.28米ドル)に達しており、補習教育に伴う経済的負担が浮き彫りになっています[3]。インドでは、複数科目または長期試験対策のサポートを必要とする家庭にとってもチュータリング費用が課題となる可能性がありますが、この比較には直接的な手頃な価格の証拠が必要です。チューターの資格、指導品質、学習成果に関する不確実性は、プロバイダー選択をさらに複雑にする可能性があります。チュータリングプラットフォームやセンターは、透明なチュータープロフィール、学習者フィードバック、診断的評価、保護者とのコミュニケーションを通じてこれらの懸念に対処できますが、これらの措置は運営コストを増加させる可能性があります。
各国教育システムにおける政策ショックとカリキュラムの不一致
プライベートチュータリングプロバイダーは、特にオンラインまたは国境を越えてサービスを提供する場合、子どもの安全、データプライバシー、規制、カリキュラム関連のリスクに直面します。2025年の学術研究では、UNESCOの2021年調査において205カ国・自地域のうち49カ国のみが学習塾企業に関する規制を報告しており、セクター固有の監督における格差が浮き彫りになっています。インドの2024年学習塾ガイドラインは、登録、料金の透明性、チューターの資格、学生の福祉、苦情処理を対象としていますが、実施は州および連邦直轄領の枠組みに依存しています。2025年のドイツ連邦裁判所の判決では、一部のオンラインコーチングの取り決めがその構造によっては通信教育法に基づく承認を必要とする場合があることが確認されました。CBSE、IB、GCSEカリキュラム間の違いも、コンテンツ開発と品質管理の要件を増加させます。これらの要因は、文書化された安全手順、透明なデータ慣行、チューター監督、カリキュラム整合性を持つプロバイダーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者行動分析
Preplyの2026年進捗レポートは、9カ国の5,050人の社会人を対象としており、88%が学習にAIを使用し、63%が意味のある進歩なしに学習していると感じ、75%が長期的な進歩のためにAIと人間の専門知識の組み合わせを信頼していることが明らかになりました。学習者は利便性を重視しながらも、フィードバックと実践的な応用を必要としています。プロバイダーはチューター主導のセッション、適応型練習、成果追跡を通じてこれらのニーズに対応できます。
経済協力開発機構(OECD)のPISA 2025の調査結果は学齢期の視点を提供しています。OECD加盟国全体で、77%の学生が困ったときに助けを求めると回答し、49%が自問自答によって頻繁に理解度を確認していました。また、60%が録画授業、オンラインプラットフォーム、チュータリングを含む少なくとも1つの形態の補習理科指導を受けていました。これらのトレンドは的を絞った学業サポートの機会を生み出しますが、不利な立場にある学習者への不平等なアクセスは依然として課題です。
教育パフォーマンスインテリジェンス
グローバルな学生の学力は依然として圧力下にあり、的を絞った学業サポートの機会を生み出しています。OECDは2026年9月にPISA 2025の結果を発表し、91カ国・経済圏の76万人以上の学生を対象としています。2015年から2025年にかけて、OECDの平均読解スコアは28ポイント、数学スコアは22ポイント低しており、それぞれ約1.5年分とわずかに1年以上の学習量に相当します。TIMSS 2023では、4年生の91%が少なくとも国際数学ベンチマークの低水準を達成しており、基礎的な能力と高度な習熟度の間のギャップが浮き彫りになっています。
これらの学習格差は、診断主導の是正、試験対策、パーソナライズされた指導に対するグローバルプライベートチュータリング市場の需要を強化します。プロバイダーは、追加の授業時間ではなく、測定可能な学習向上と批判的読解・数学問題解決スキルの改善によって差別化できます。ただし、手頃な価格と不平等なアクセスは依然として障壁であり、柔軟な価格設定と的を絞ったサポートの機会を生み出しています。
セグメント分析
提供モード別:
ハイブリッドモデルがオンラインと対面の境界を再定義オンラインチュータリングは2026年のグローバルプライベートチュータリング市場シェアの36.82%を占め、最大の提供形式となっています。これはリモートセッションの利便性、移動の削減、学習者の地元エリア外のチューターへのアクセスを反映しています。ハイブリッドチュータリングは2032年までに8.72%のCAGRで成長すると予測されており、デジタルの柔軟性と定期的な対面インタラクションを組み合わせています。対面チュータリングは、一対一指導、確立されたチュータリングセンターを持つ国、および構造化された監督を必要とする年少の学習者や学生にとって引き続き重要です。
ハイブリッド提供は対面とオンラインセッションにわたる共有学習記録をサポートします。チューターは対面で学習格差を特定し、学習者の進捗に合わせたデジタル練習を割り当てることができます。新興市場における学校接続性の向上はこのアプローチを支援し、専門センターへのアクセスが困難な小規模都市でも同様です。オンラインプロバイダーは安全対策、迅速なサポート、一貫したチューター品質を維持する必要があります。ドイツの学習者にサービスを提供するプロバイダーは、非同期コーチング形式を設計する際に2025年の通信教育に関する判決を考慮する必要があります。効果的なモデルは各チャネルを最も適した学習活動に活用します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
K-12の優位性と新興の専門家需要の共存K-12の学生は2026年のグローバルプライベートチュータリング市場規模の51.73%を占め、補習学業サポート、カリキュラム強化、入試対策への需要によって牽引されています。社会人セグメントは2032年までに8.73%のCAGRで成長すると予測されており、資格取得、キャリアモビリティ、専門ライセンス取得準備、語学学習への需要によって支えられています。高等教育の学生は科目サポート、入試、学術論文作成のためにチュータリングを利用します。その他のカテゴリには幼教育、成人識字、生涯学習が含まれます。
Preplyは2026年1月に、そのプラットフォームが180カ国の10万人以上のチューターを通じて個人学習者と組織をサポートしていると発表しました。このモデルは、学習者と雇用主が語学スキル、専門試験対策、国際教育経路を求める新興市場に関連しています。K-12プロバイダーは学習塾運営と学習者福祉に関する国内要件を遵守する必要があります。学校の学習者と社会人の両方にサービスを提供するプロバイダーは、年齢層別に製品設計、チューターの能力、安全基準を差別化する必要があります。成人学習需要は学校の入学サイクル、試験シーズン、個々の学生コホートへの依存を軽減できます。
チュータリングスタイル別:
一対一が優位を維持しグループ形式が急速に拡大一対一チュータリングは2026年の収益の61.73%を占め、個別ペース配分、直接フィードバック、学習者固有のコンテンツへの需要によって牽引されています。グループチュータリングは学習者あたりのコストを削減しながらライブ指導を維持するため、2032年までに8.94%のCAGRで成長すと予測されています。一対一セッションは特定の格差を持つ学習者、より高い説明責任ニーズ、またはハイステークス試験対策にとって引き続き重要です。グループ形式は仲間との交流をサポートし、定期セッションのコストを下げます。南アジアと東アジアでは、セッションあたりのコストが重要な意思決定要因であるため、大規模なコホートが引き続き重要です。
6つの東アジア管轄区域にわたるPISA 2022データの2025年研究では、インターネットおよびコンピューターベースのチュータリングが従来の一対一チュータリングよりも社会経済的グループ全体でアクセスしやすいことが明らかになりました。また、従来の一対一チュータリングが社会経済的地位に大きく依存しており、グローバルプライベートチュータリング市場における手頃な価格の課題を強化していることも明らかになりました。価格に敏感な市場では、適切に設計されたグループモデルが高所得セグメントを超えた専門指導へのアクセスを拡大できます。品質はレベル別の学習者マッチング、積極的な参加の促進、個別の格差に対応すチューターの育成にかかっています。プロバイダーは低コストと信頼できる学業サポートを提供するための明確なコホート設計が必要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コースタイプ別:
試験対策が拡大する試験エコシステムで加速カリキュラムベース学習は2026年のグローバルプライベートチュータリング市場の54.92%を占め、日常的な学校成績と科目強化における役割によって支えられています。試験対策は2032年までに9.13%のCAGRで成長すると予測されており、最も成長の速いコースタイプとっています。スコアが入学、ライセンス取得、またはキャリア昇進に影響する場合、ハイステークス試験が支出を促進します。2025年のSATクラスでは200万人以上の学生が受験し、97%がデジタル提供を利用しており、試験形式への習熟に対する需要が維持されています。カリキュラムベースのチュータリングは学習者が学校の授業についていくのを助けます。
Princeton Reviewは2026年に9つの新しいデジタルAP試験形式と強化されたACT形式のリソースを発表し、試験の変更が対策ニーズを生み出す方法を示しました。プロバイダーは進化する試験パターンにコンテンツを合わせ、成果について責任ある主張をする必要があります。また、試験対策を充実教育、語学習得、プロジェクトベースのSTEM学習と区別する必要があります。学業チュータリングが制限に直面する場合、充実教育と職業プログラムが重要性を増す可能性があります。専門資格は学校の学生を超えた対象者を拡大します。定期的なカリキュラムニーズと期間限定の試験対策がグローバルプライベートチュータリング市場を支えています。
地域分析
アジア太平洋地域の個人指導市場
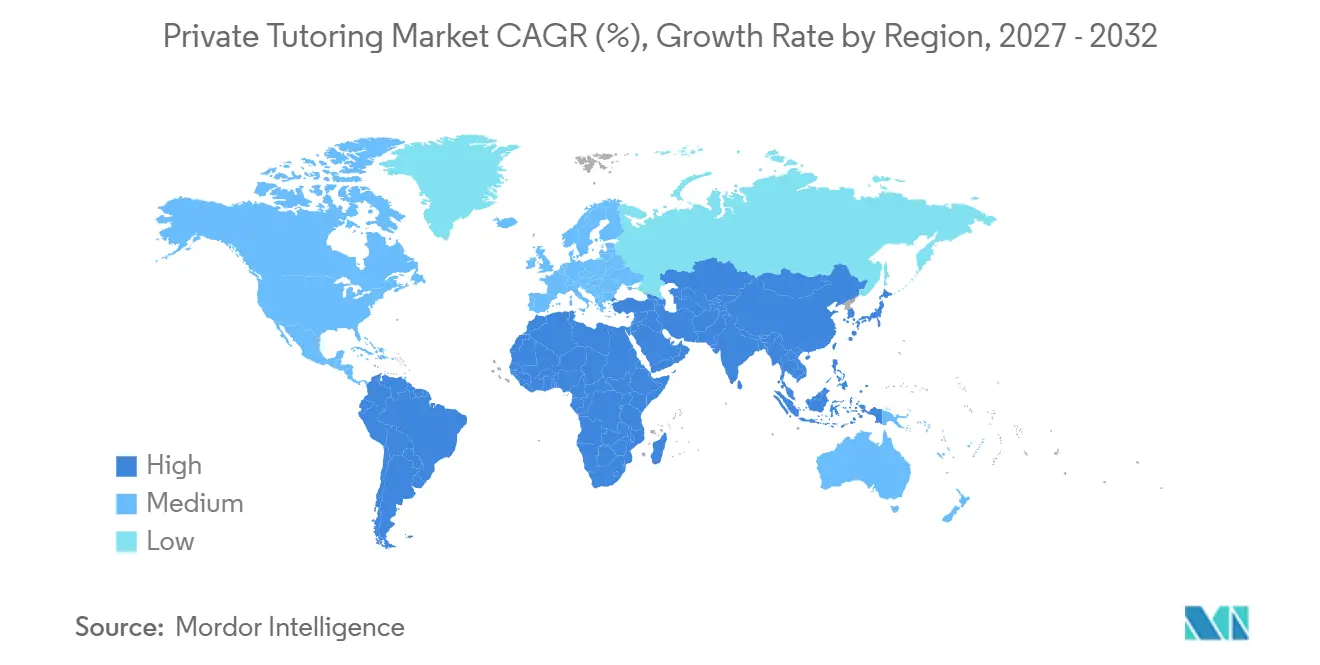
アジア太平洋地域は2026年の世界の個人指導市場において35.61%を占め、2032年にかけて8.62%のCAGRで成長すると予測されている。同地域は、学業競争の激しさ、大規模な学習者人口、およびデジタルアクセスの拡大を兼ね備えている。韓国の2025年公式調査では、個人指導支出が27.5兆ウォン(19.08 ビリオン 米ドル)に達し、参加学生の月間支出は604,000ウォン(419.13 米ドル)であった。インドでは、学校へのコンピューターおよびインターネット設備の普及拡大が、主要都市を超えたプラットフームのリーチを支えている。需要には、英語指導、カリキュラムサポート、入試対策、および専門的学習が含まれる。2025年4月時点で、中国のスマート教育プラットフォームは登録ユーザー数が1億6,400万人を超え、累計ページビューは613億回に達し、220か国以上の国・地域からアクセスされている[4]。
アジア太平洋地域、北米およびEMEAの個人指導市場
民間プロバイダーは、このコンテンツの充実に加え、質の高い個人指導とパーソナライズされたサポートを提供する必要がある。51Talkは2025年度の総請求額が127.6 ミリオン 米ドル、アクティブ学生数は170,300人であったと報告した。アジア太平洋地域の新興市場全体において、組織されたプラットフォームは現地言語、透明性のある価格設定、および信頼性の高い講師基準を通じて拡大できる。北米ではテスト対策および学校サポートへの需要が維持されており、デジタルSATテストが対策の形を変えつつある。欧州では国境を越えたデジタルサービスのコンプライアンスが重視されており、ドイツの2025年の裁判所判決によりオンライン個人指導に対する要件が強化された。中東およびアフリカでは、カリキュラムに沿った指導および英語指導の機会が発展しつつある。プロバイダーはデジタルスケールと現地の規制、カリキュラム、および年少学習者への安全対策のバランスを取る必要がある。
教育インフラ・開発インテリジェンス
デジタル学習インフラは国によって不均一に拡大しており、オンライン、ハイブリッド、センターベースのチュータリングプロバイダーに機会を生み出しています。ユネスコ統計研究所のデータによると、米国、オーストラリア、韓国、シンガポールでは100%の小学校が教育目的のインターネットアクセスを有しているのに対し、ブラジルでは38.3%、ケニアでは31.9%にとどまっています。高い接続性はこれらの市場でのオンラインおよびハイブリッドチュータリングを支援し、接続性の低い国ではモバイルファーストプラットフォーム、コミュニティ学習センター、オフライン対応コンテンツが必要です。
国家プログラムも学校の接続性を改善しています。インドでは、経済調査2024年度~2025年度によると、インターネットアクセスを持つ学校の割合が2019年度~2020年度の22.3%から2023年度~2024年度には53.9%に上昇し、コンピューター利用可能率も38.5%から57.2%に増加しました。OECDデジタル教育アウトルック2023は、各国が国家デジタル教育インフラをどのように構築しているかを検討しています。プロバイダーは、ライブオンラインレッスンのみに依存するのではなく、現地インフラに適応した学校パートナーシップとブレンド学習ネットワークを構築できます。
競争環境
グローバルプライベートチュータリング市場は依然として断片化しています。主要プレイヤーにはKaplan, Inc.、Sylvan Learning、Wyzant, Inc.、Kumon Institute of Education Co., Ltd.、Nerdy, Inc.(Varsity Tutors)が含まれます。地域のチューター関係、国内カリキュラム、試験形式、独立した事業者が集中を制限しています。デジタルマーケットプレイスは国をまたいで運営されていますが、多くのチューターやセンターは地域ネットワークに依存しています。市場には語学プラットフォーム、試験対策プロバイダー、学校サポート企業、学習塾、ハイブリッド教育サービスが含まれます。競争はチューター品質、利便性、成果、価格設定、コンテンツの関連性、信頼、規制遵守を中心に展開されます。Preplyは2026年1月のシリーズDラウンドで1億5,000万米ドルを調達し、評価額は12億米ドルとなりました。同社は180カ国の学習者にサービスを提供する10万人以上のチューターを擁し、AI、データ能力、グローバル成長への投資を計画しています。Vedantuは2025年9月の転換型株式ラウンドで1,100万米ドルを調達し、AIパーソナライゼーション、適応型コンテンツ、カテゴリ拡大に充当しました。これらの投資は録画コンテンツだけでなくパーソナライズされた学習を重視しています。新興市場では、現地カリキュラムの専門知識、チューター監督、信頼できるサポートが引き続き不可欠です。Inspirit CapitalはKaplanからKaplan Languages Groupを2026年4月に買収し、企業・機関向け語学教育の専門プロバイダーを設立しました。Unleashed BrandsはFranchise GroupからSylvan Learningを2024年2月に買収しました。これらの取引はチュータリングブランド、学習者コミュニティ、コンテンツ、流通チャネルへのアクセスを提供しますが、地域の需要とチューターネットワークが急速な統合を引き続き制限しています。
プライベートチュータリング業界リーダー
-
Kaplan, Inc.
-
Sylvan Learning
-
Wyzant, Inc.
-
Kumon Institute of Education Co., Ltd.
-
Nerdy, Inc.(Varsity Tutors)
- 注:主要企業の掲載順は順位を示すものではありません。
個人指導市場 このレポートでカバーされる企業
- Kaplan, Inc.
- Sylvan Learning
- Wyzant, Inc.
- Kumon Institute of Education Co., Ltd.
- Nerdy, Inc.
- Huntington Learning Center
- Daekyo Co., Ltd.
- Mathnasium
- Tutor Doctor
- Preply, Inc.
- Superprof
- GoStudent
- New Oriental Education & Technology Group Inc.
- Vedantu Innovations Pvt. Ltd.
- VIPKid
- Revolution Prep
- Tutorful
- Cambly, Inc.
- italki
- Aakash Educational Services Limited
最近の産業開発事情 個人指導市場
- 2026年9月:Kumon Institute of Education Co., Ltd.は5年間のライセンス契約を通じてモンゴルで学習プログラムを開始し、5校の約700人の学生にタブレットベースのKUMON CONNECTを導入しました。
- 2026年4月:Inspirit CapitalがKaplanからKaplan Languages Groupを買収しました。この売却により、Kaplanはコア試験対策・学術製品に集中できるようになり、企業・機関向け語学教育の独立したプロバイダーが設立さました。
- 2026年1月:Preplyはシリーズ D資金調達ラウンドで1億5,000万米ドルを調達し、同社の評価額は12億米ドルとなりました。同社はAIとデータ能力の強化およびグローバル成長の支援に資金を活用する予定です。
- 2025年9月:VedantuはABC World Asia、Accel India、Omidyar Networkを含む既存投資家からの転換型株式ラウンドを通じて1,100万米ドルを調達しました。同社はテクノロジーとAI投資、パーソナライズされた学習のための適応型コンテンツ、有機的・無機的成長機会によるカテゴリ拡大に資金を充当しました。
グローバルプライベートチュータリング市場レポートの範囲
グローバルプライベートチュータリング市場レポートは、提供モード、学習者グループ、チュータリングスタイル、コースタイプにわたる補習教育サービスを分析します。本研究は、学業競争、パーソナライズされた学習ニーズ、デジタル提供、AI支援評価、機関パートナーシップを含む主要な成長促進要因と、手頃な価格、チューター品質、子どもの安全、データプライバシー、カリキュラム整合性に関連する抑制要因を検討します。教育インフラ、民間セクター投資、生徒教師比率、機関密度、学生入学者数、教育支出を評価し、市場発展と学習者需要を評します。レポートは市場規模と成長予測、地域・国別評価、競争ポジショニング、市場集中度、市場シェア分析、戦略的展開、主要チュータリングプロバイダーのプロフィールを提供します。また、人間のチューター監督を伴うAI対応チュータリングと、十分なサービスを受けていない学習者向けの手頃なオンラインサービスの機会も特定します。市場推定と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提示されます。
セグメンテーション概要
レポートで回答される主要な質問
グローバルプライベートチュータリング市場の規模はどのくらいですか?
グローバルプライベートチュータリング市場は2026年に1,434.1億米ドルと評価され、2032年までに2,165.3億米ドルに達すると予測されており、2027年から2032年にかけて7.11%のCAGRで成長します。
グローバルプライベートチュータリング市場で最も成長が速い提供モデルはどれですか?
ハイブリッドチュータリングは、オンラインの柔軟性とライブの人間サポートを組み合わせているため、2032年までに8.72%のCAGRで成長すると予測されています。
グローバルプライベートチュータリング需要の最大シェアを占める学習者はどのグループですか?
K-12の学生2026年の需要の51.73%を占め、カリキュラム強化、補習学習、入試対策によって支えられています。
グローバルプライベートチュータリング市場で試験対策が拡大している理由は何ですか?
試験対策は、学業・専門試験が集中的かつ最新の対策を必要とするため、2032年までに9.13%のCAGRで成長すると予測されています。
グローバルプライベートチュータリングプロバイダーにとってインドが重要な理由は何ですか?
インドでは学校のデジタルアクセスが向上しており、2023年度~2024年度には57.2%の学校がコンピューターを、53.9%がインターネット設備を有しており、オンラインおよびハイブリッドサービスの潜在的なリーチが拡大しています。
グローバルプライベートチュータリング市場で最も成長が速いエンドユーザーセグメントはどれですか?
社会人は2032年までに8.73%のCAGRで成長すると予測されており、全エンドユーザーセグメントの中で最も速く、専門資格、語学スキル、キャリアトランジションサポートへの需要がプライベートチュータリング市場を従来の学齢期の基盤をはるかに超えて拡大しています。