
学術指導およびカスタマイズされた学習プログラム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
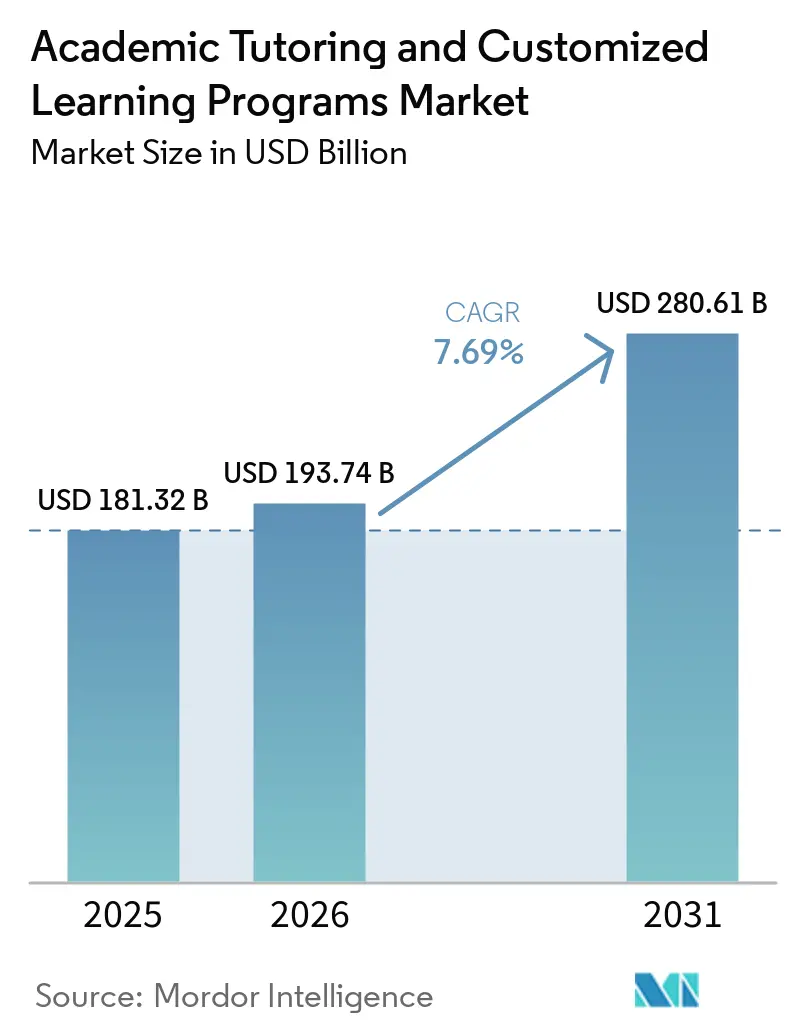
| 市場規模 (2026) | 193.74 十億米ドル |
| 市場規模 (2031) | 280.61 十億米ドル |
| 成長率 (2026 - 2031) | 7.69 % |
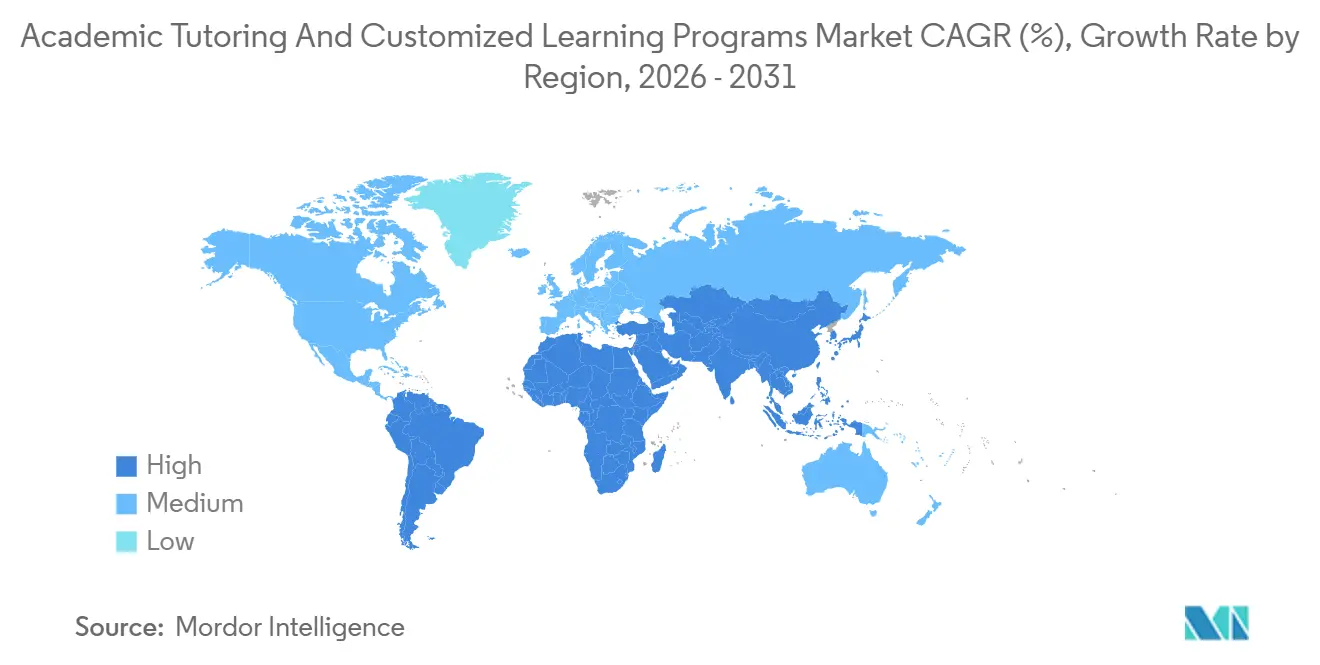
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
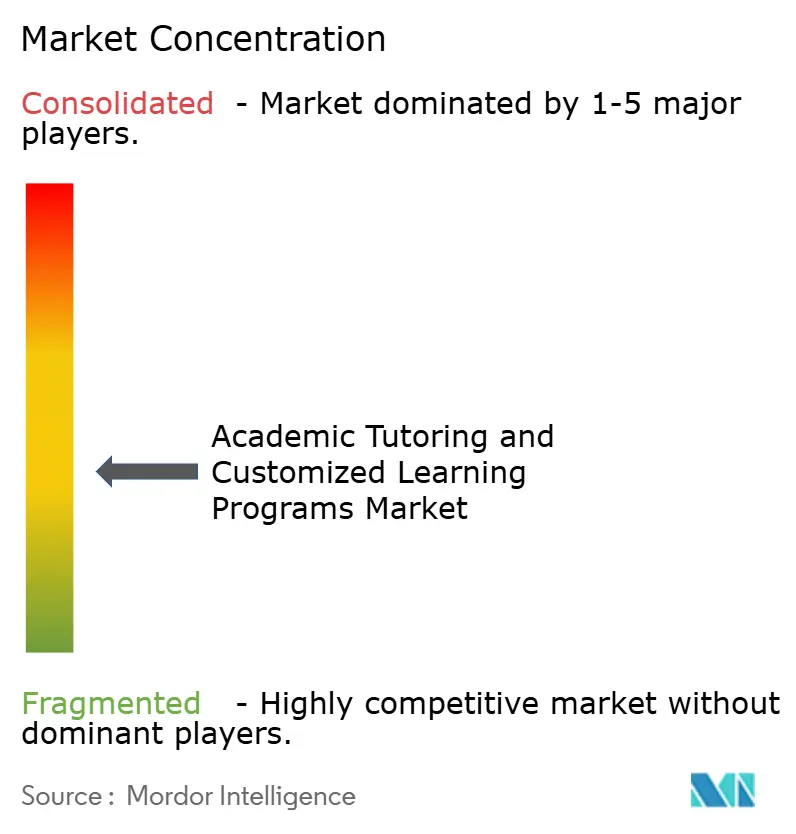
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる学術指導およびカスタマイズされた学習プログラム市場分析
学術指導およびカスタマイズされた学習プログラム市場は2025年に181.32 ビリオン 米ドルと評価され、2026年の193.74 ビリオン 米ドルから2031年には280.61 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.69%です。成長は、ハイブリッド提供モデル、オンデマンドアクセス、AIベースの評価ツールによって牽引されており、年齢層を超えたアクセシビリティとスケーラビリティを向上させています。政府の学習回復支援策が学校連携需要を後押ししていますが、緊急資金の削減により地域的な変動が生じています[1]。教育機関は柔軟な提供、測定可能な学習成果の達成、報告の改善のために外部指導パートナーへの依存を高めています。試験対策は測定可能な結果を重視するようになり、成人向けカスタマイズ学習は構造化学習への参加が低い地域において新たな収益機会を提供しています。中国、インド、日本、韓国が牽引するアジア太平洋地域は、北米および欧州における価格設定、プラットフォームモデル、競争ベンチマークに影響をえています。ニッチな教科、成人学習者、成果重視のサービスに特化したプロバイダーは、引き続き市場内で機会を見出しています。
レポートの主要ポイント
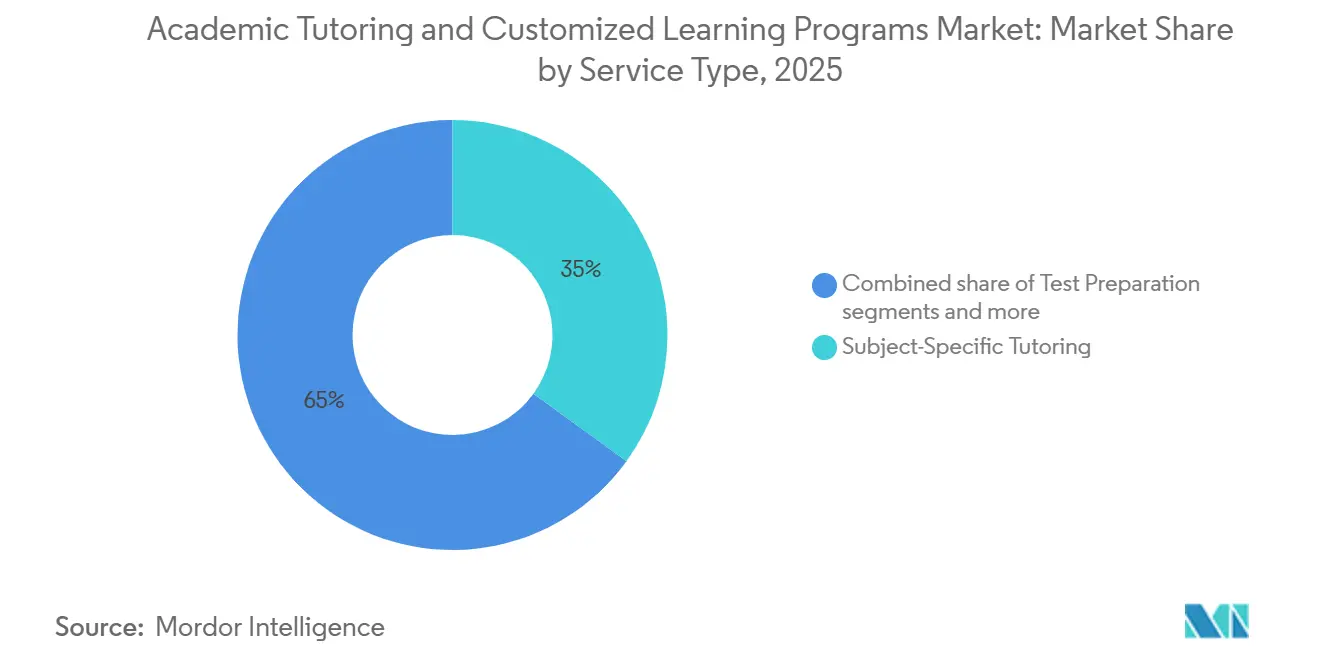
- サービスタイプ別では、教科別指導が2025年の学術指導およびカスタマイズされた学習プログラム市場において収益の35.0%を占め、スキル開発・充実プログラムは2031年までに11.62%のCAGRで拡大する見込みです。
- 提供モード別では、対面指導が2025年の学術指導およびカスタマイズされた学習プログラム市場において収益の41.1%を占め、オンデマンド指導は2031年までに13.85%のCAGRで拡大する見込みです。
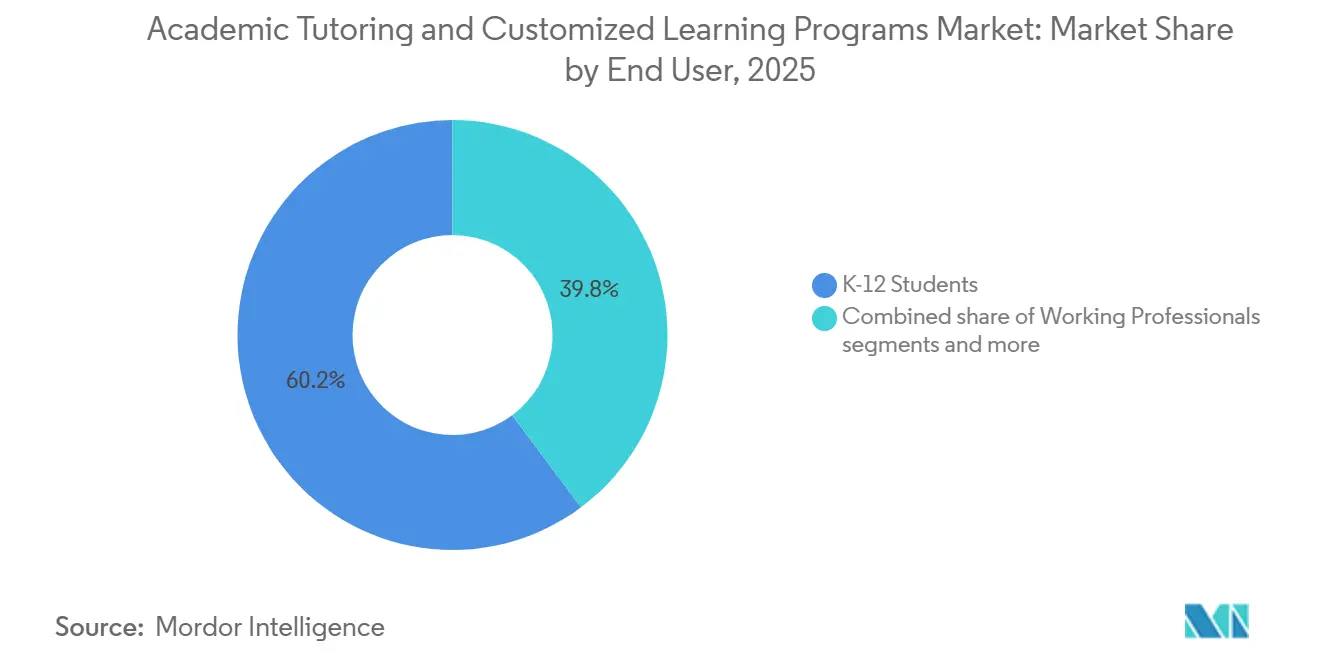
- エンドユーザー別では、K-12学生が2025年の学術指導およびカスタマイズされた学習プログラム市場において収益の60.2%を占め、就労専門家は2031年までに11.50%のCAGRで拡大する見込みです。
- ビジネスモデル別では、セッション毎課金指導が2025年の学術指導およびカスタマイズされた学習プログラム市場において収益の33.7%を占め、サブスクリプションベースのプログラムは2031年までに12.90%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年の学術指導およびカスタマイズされた学習プログラム市場において収益の42.0%を占め、中東・アフリカは2031年までに10.80%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル学術指導およびカスタマイズされた学習プログラム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 個別化された学習成果への需要増加 | +2.0% | グローバル | 中期(2~4年) |
| ハイブリッドおよびオンデマンド指導モデルの成長 | +1.5% | アジア太平洋中心、北米および欧州連合への波及 | 短期(2年以内) |
| 学習回復と学習格差の是正 | +1.0% | 北米および欧州連合 | 短期(2年以内) |
| AIベースの評価および講師マッチング技術の統合 | +1.4% | グローバル | 中期(2~4年) |
| 試験対策および試験連動型指導の拡大 | +0.8% | アジア太平洋および中東・アフリカ | 中期(2~4年) |
| 補完的学習支援の機関アウトソーシング | +0.6% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
個別化された学習成果への需要増加
提供方法の改善に伴い個別化指導への期待が高まり、家庭は個人の学習ニーズに合わせた指導を求めるようになっています。公式データによると、2024年には多くの前期中等教育教員がAIツールを職務実践に取り入れており、技術支援による個別化が通常の教育ワークフローの一部となっていることが示されています。また、米国においてAI支援の数学指導が学生の成功率を向上させたことが示されており、特に指導力の低い教員に教わる学生に対して効果が見られ、指導者間の質の格差に対処する技術の可能性が実証されています。このトレンドは学術指導およびカスタマイズされた学習プログラム市場を再形成しており、家庭の選好が講師の評判のみへの依存から、プラットフォームの信頼性、学習者分析、測定可能な進捗追跡の優先へとシフトしています。公式データは、特定の市場において私的指導への参加が広く普及していることを示しており、都市部での飽和が示唆されています。将来の成長機会は、依然として十分なサービスが提供されておらず、拡大の未開拓ポテンシャルを持つ準都市部および農村部に集中する可能性が高いです[2]。
ハイブリッドおよびオンデマンド指導モデルの成長
ハイブリッド提供は、ライブ授業とアプリベースのアクセスおよびデジタルスケジューリングを統合することで、学術指導およびカスタマイズされた学習プログラム市場を変革しています。Varsity TutorsはLive + AIプラットフォームを全国展開し、高頻度プログラムの学生において顕著なスキル向上と教員の管理業務負担軽減を報告しました。オンデマンド指導は、試験前、課題締め切り、集中学習期間における即時サポートの需要に牽引され、急速な成長が見込まれています。New Orientalのインテリジェント学習システムは複数都市でのアクティブユーザーによる強い採用を示し、プロバイダーがオンラインとオフラインのチャネルを分離するのではなく、デジタルソリューションでサービスネットワークを強化している様子を示しています。ハイブリッド提供は、この競争的な市場においてリテンション、コスト効率、信頼構築に不可欠となっています。
学習回復と学習格差の是正
指導は学習格差に対処するための重要なツールであり続けており、学術指導およびカスタマイズされた学習プログラム市場の成長を牽引しています。米国の多くの学校が指導を提供していますが、一貫した講師、少人数グループ、頻繁なセッションを必要とする高頻度基準を満たしているのはごく一部です。このギャップは、公的説明責任のニーズを満たすために、訓練された講師、構造化されたスケジュール、信頼性の高い報告システムを提供するプロバイダーの機会を浮き彫りにしています。連邦の優先事項は現在、高インパクト指導を重視しており、裁量的補助金の基準にもこの重点が反映されています。州レベルの取り組みもこのトレンドを支持しており、カリフォルニア州のリテラシーおよび数学コーチングへのコミットメントや、高インパクト指導を含む拡大学習機会などが挙げられます[3]。2019年から2025年にかけての全国成績表におけるルイジアナ州の改善は、高頻度指導の有効性をさらに実証し、政策モデルとしての役割を強化しています。これらの動向は、学術指導およびカスタマイズされた学習プログラム市場における成果ベースの調達の重要性の高まりを強調しています。
AIベースの評価および講師マッチング技術の統合
AIは学術指導および個別化学習市場を変革し、製品設計と価格戦略を形成しています。公式データは、ガイド付きとガイドなしのAI使用の間に大きな違いがあることを強調しています。数学練習に汎用AIを使用した学生は練習結果の改善を経験しましたが、AIアクセスが取り除かれると試験成績の低下を示しました。このトレンドは、短期的なタスク完了ではなく長期的な学習に焦点を当て、AIを教育的ツールとして位置づけるプラットフォームに利益をもたらします。Pearsonは最近、Microsoft 365内に「コミュニケーショコーチ」を導入し、教育者向けに「AIの基礎」を立ち上げました。これらの取り組みは、確立された教育企業がAIを統合して信頼性を高め、ワークフローを合理化している様子を示しています。AI搭載の読書指導ツールに関する州契約は、AI指導ソリューションの公共部門採用の拡大を反映しています。ただし、プライバシーコンプライアンスと学生データ管理は、市場において規模が大きく準備の整った事業者を優遇すると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアム指導の高いサービス提供コスト | -1.4% | グローバル、特に北米および欧州連合で顕著 | 短期(2年以内) |
| 講師の質と成果の一貫性のばらつき | -0.9% | 新興市場、南アジア、中東・アフリカ | 中期(2~4年) |
| 長期プログラムにおける学生エンゲージメントの疲弊 | -0.7% | グローバル | 中期(2~4年) |
| データプライバシーおよび子どもの安全コンプライアンス負担 | -0.5% | 欧州連合および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム指導の高いサービス提供コスト
個別化指導は、人間主導の授業の高コストと、価格を上げるか講師報酬を下げることなくスケールアップする難しさから、アクセシビリティの課題に直面しています。公式データは、私的補完指導が不平等を悪化させる可能性があると指摘しており、参加は学習ニーズだけでなく、家庭の経済力と時間的余裕にも依存しています。結果が現れるまでに繰り返しのセッションを必要とする長期プログラムは経済的負担を増大させ、更新を制限し、潜在的な市場を縮小させます。Preplyは最近、講師基盤の拡大、追加言語の提供、人間主導・AI支援学習の強化のための資金調達を含む大幅な成長を報告しました。これは、モデル内に講師を維持しながらコストを下げるためのマーケットプレイスの取り組みを反映しています。しかし、学術指導およびカスタマイズされた学習プログラム市場は引き続きマージン圧力に直面しています。家庭はしばしば専門指導のコストを、より手頃なサブスクリプションベースおよびAI支援の代替手段と比較しており、これが高コストオプションの採用に影響しています[4]。
講師の質と成果の一貫性のばらつき
学術指導およびカスタマイズされた学習プログラム市場は、講師の質のばらつきという持続的な課題に直面しています。学習成果は依然として講師のスキル、訓練、カリキュラムとの整合性に大きく依存しています。公式データは、訓練を受けていない講師がしばしば学校のカリキュラムに沿った指導や個別の学習ニーズへの対応に失敗し、指導時間を信頼性の低い学習効果指標にしていると指摘しています。この問題は、オンボーディングが最小限で、教室との整合性が弱く、成果追跡がほとんど行われていない断片化されたギグスタイルの指導エコシステムでより顕著です。Varsity Tutorsはパートナーシップを通じて多数の学区にサービスを提供していると報告しており、大規模な講師プールよりも文書化された結果と構造化された提供を提供するベンダーへの機関購入者の選好の高まりを示しています。このトレンドは二層市場構造を生みしています。検証済みの成果を持つプラットフォームは信頼と安定性を獲得し、未検証のアグリゲーターは激しい価格競争に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:充実需要がコア補修を超えて多様化
教科別指導は2025年の学術指導およびカスタマイズされた学習プログラム市場において35.0%を占め、最大の収益創出サービスカテゴリーとなっています。その需要は、学校カリキュラムとの整合性、試験対策、測定可能な学業向上に対する保護者の期待により引き続き強固です。試験対策と宿題サポートは重要な構成要素であり、特に家庭が即時の学業成績を優先する学習格差が顕著なシステムにおいて重要です。語学学習は学齢期の学習者と成人の両方をサポートしています。2026年1月、Preplyは180カ国で10万人以上の予約可能な講師を擁し、前回の資金調達ラウンド以降40以上の言語を追加したと報告しました。特別支援教育および学習障害サポートは、家庭と教育機関が個別化学習計画に合わせた指導をますます求めるようになるにつれて重要性を維持しています。
スキル開発・充実プログラムは2031年までに11.62%のCAGRで成長すると予測されており、学術指導およびカスタマイズされた学習プログラム市場において最も成長の速いセグメントとなっています。これは指導利用のシフトを反映しており、補修や試験回復を超えて、コーディング、STEM、競技数学、リーダーシップトレーニングを含むように拡大しています。公式データの調査は、将来の労働需要を高次スキルと生涯学習に結びつけており、学習上の弱点のみに焦点を当てるのではなく、充実への早期投資を促進しています。確立された指導プロバイダーは、従来の教科補修と試験コーチングを超えてサービスを拡大する圧力に直面しています。カリキュラムの質、評価基準、学習者の進捗を明確に定義するプロバイダーは、充実が市場のより大きな部分を占めるようになるにつれて、価格を維持するためにより有利な立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


提供モード別:オフラインの回復力とデジタル加速の共存
対面指導は2025年の学術指導およびカスタマイズされた学習プログラム市場シェアの41.1%を占め、デジタル採用にもかかわらずオフライン提供の優位性を維持しています。保護者は高度な学習において対面授業を好み、利便性よりも信頼を優先し、学習サポートを規律とルーティンに結びつけています。New Orientalの財務報告は、中国の数十都市にわたる広大な物理的学校と学習センターのネットワークを一貫して強調しており、大規模な指導エコシステムにおける物理的インフラの重要性を示しています。オンライン指導がアクセスとスケジューリングの柔軟性を拡大した一方で、家庭は地域の存在感、監督、指導の真剣さを重視しました。ハイブッド提供は、物理的な信頼性とデジタルのスケーラビリティを組み合わせた実用的なソリューションとして台頭しました。
オンデマンド指導は2031年までに13.85%のCAGRで成長すると予測されており、提供ミックスにおいて最も成長の速いセグメントとなっています。試験前の復習、緊急の課題サポート、就労成人向けの柔軟なサポートなどのエピソード的なユースケースがその魅力を牽引しています。2025年10月、Varsity Tutorsは学校向けに「Live + AI」を導入し、人間の講師、リアルタイムAIインサイト、24時間365日サポートを統合して学習成果を改善し、教員の業務負担を軽減しました。New Orientalのインテリジェント学習システムは、2026年度第3四半期に60都市で約367,000人のアクティブ有料ユーザーを報告し、より広いサービスエコシステム内でのデジタル提供のスケーラビリティを示しました。講師マッチングのスピードとプラットフォームの応答性は、学術指導およびカスタマイズされた学習プログラム市場のこのセグメントにおいて、講師の評判と同様に重要になっています。
エンドユーザー別:K-12の優位性が成人学習者への戦略的シフトを隠す
K-12学生は2025年の学術指導およびカスタマイズされた学習プログラム市場シェアの60.2%を占め、支配的なエンドユーザーグループとしての地位を維持しています。これは義務教育、強い保護者の関与、多くのアジアの教育システムにおける根付いた指導文化を反映しています。宿題サポート、教科指導、試験対策はこのグループの主要な牽引力であり、成績、試験、学校進学に直接結びついています。高等教育学生は次の重要な需要セグメントを代表しており、大学院入学試験、英語試験、インターンシップ準備、専門資格取得の準備によって牽引されています。保護者とホームスクーリング世帯は成長するニッチを形成しており、指導プロバイダーを臨時サポートではなく構造化されたカリキュラムパートナーとして活用しています。
就労専門家は2031年までに11.50%のCAGRで成長すると予測されており、市場において最も成長の速いエンドユーザーグループとなっています。公式データ2025年版は、北欧経済圏での58%から一部のOECD諸国での13%まで成人学習参加率の幅を報告しており、構造化された成人学習とスキルアップの重要な機会を示しています。2025年10月、Cheggはビジネス向けスキリングへの注力を発表し、2026年5月にはChegg Skillsの企業向け配信を拡大するためにCornerstone OnDemandとパートナーシップを締結しました。Pearsonは2026年第1四半期に企業向け学習・スキルで8%の成長、2025年から2026年度の学年度にバーチャル学習で21%の増加を報告しました。これらの動向は、市場が子ども向けサービスから生涯学習モデルへとシフトし、企業と家庭の両方の顧客を引き付けていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:サブスクリプション経済がプラットフォーム投資サイクルを牽引
セッション毎課金指導は2025年の収益の33.7%を占め、学術指導およびカスタマイズされた学習プログラム市場において最大のビジネスモデルとしての地位を維持しています。家庭は予算が厳しい時期、季節的な指導ニーズ、またはさらにコミットする前に講師の質を評価する際にこのモデルを好みます。パッケージベースのプランは、単一セッションと比較してコスト効率の高い価格設定を提供しながら、完全なサブスクリプションよりも柔軟性を維持しています。機関向け契約は、学区、学校、雇用主がスケーラブルな補完的サポートのために外部ベンダーへの依存を高めるにつれて重要性を増しています。このビジネスモデルの組み合わせは、定期収益モデルがより多くのプロバイダー投資を引き付けている中でも、取引的支出の継続的な関連性を示しています。
サブスクリプションベースのプログラムは2031年までに12.90%のCAGRで成長すると予測されており、学術指導およびカスタマイズされた学習プログラム市場において最も成長の速いビジネスモデルとなっています。プロバイダーはサブスクリプションを好みます。これは定期的な請求により収益の可視性が向上し、進捗が明確でユーザーが継続的に関与している場合に学習者のライフタイムバリューが向上するためです。Cheggの2026年第1四半期レポートは、スキリングビジネスがCornerstoneを通じて配信されており、年間二桁成長を見込んでいることを示し、一回限りの指導セッションではなく長期的な学習関係へのシフトを反映しています。ただし、サブスクリプションモデルは学習者が進捗をほとんど感じない場合に解約に直面します。プロバイダーは進捗ダッシュボード、マイルストーン設計、AIによるギャップ診断に注力することでこれに対処しています。自動更新とキャンセルへの監視の強化は、強い成果と透明な条件を組み合わせるプラットフォームが学術指導およびカスタマイズされた学習プログラム市場での成長においてより有利な立場にあることを意味しています。
地域分析
アジア太平洋は2025年の学術指導およびカスタマイズされた学習プログラム市場の42.0%を占め、最大の地域ブロックとなっています。中国とインドがこの成長を牽引しており、中国は2024年末までに11億人のインターネットユーザーを報告し、インドは2025年3月までに9億6,910万人のインターネット加入者を記録しました。TALの2026年度純収益は2025年度の2,250.2 ミリオン 米ドルから3,008.9 ミリオン 米ドルに増加し、営業利益は3.2 ミリオン 米ドルの損失から276.0 ミリオン 米ドルに転換し、中国の指導セクターの回復を反映しています。日本と韓国は高い指導集中度を維持し、東南アジアはインドネシア、ベトナム、フィリピンにおけるモバイルアクセス、若い人口、手頃なオンライン形式により成長しています。
北米と欧州はそれぞれ第2位と第3位の地域ブロックとして位置づけられており、政策主導の需要、デジタル学習の採用、機関調達によって支えられています。米国の連邦優先事項には高インパクト指導が含まれており、マサチューセッツ州は272校にわたる早期リテラシー指導に2,500万 米ドルを配分しています。PearsonのバーチャルラーニングセグメントはCAGRが2025年から2026年度の学年度に21%成長し、スケーラブルなデジタルモデルへの強い需要を示しています。欧州は商業的に実行可能であり続けていますが、より高いデータガバナンスコストに直面しており、強力なコンプライアンスシステムと地域の信頼性を持つプロバイダーが有利です。
中東・アフリカは2031年までに10.8%のCAGRで成長すると予測されており、サウジアラビアのビジョン2030とUAEの英国、米国、IBカリキュラムの指導需要によって牽引されています。ナイジェリア、南アフリカ、ケニアなどの新興市場はモバイルファーストのアクセスから恩恵を受け、南米は規模は小さいものの戦略的に重要です。Preplyは2026年1月に1億5,000万 米ドルの資金調達ラウンドに続いて南米展開計画を発表しました。課題には、インターネットアクセスの拡大と並行した講師の質の向上とローカルコンテンツ開発が含まれます。

競争環境
学術指導およびカスタマイズされた学習プログラム市場は中程度に集中しており、複数の地域および世界規模の事業者が存在しています。Pearson、Chegg、New Oriental、TAL Education、Preply、Varsity Tutorsなどの企業は、企業向け学習プラットフォーム、講師マーケットプレイス、センター主導のネットワークを含む様々なモデルを採用しています。PearsonはMicrosoft 365のコミュニケーションコーチと拡張されたAIポートフォリオを通じてB2Bサービスを強化し、教育機関と雇用主にアピールしています。TALは収益回復により営業利益を改善し、中国での地位を強化してさらなる投資を可能にしています。技術、コンプライアンス、資本需要が増大するにつれて市場は競争が激化しています。
競争優位性は現在、講師の可用性よりも測定可能な成果に依存しています。購入者は指導が学習改善につながる証拠を求めています。Varsity Tutorsは人間の指導とAIサポートを統合し、学区を巻き込んだホワイトハウスのAI教育誓約を通じてこのアプローチを強化しました。CheggはCornerstoneとのパートナーシップと広範なB2B戦略を通じて企業チャネルに注力しています。New Orientalは中国の学校と学習センターのネットワークを活用しながらインテリジェント学習システムを開発しています。製品開発、データ管理、品質管理のためのリソースが不足しているプロバイダーは、市場の需要を満たすのに苦労する可能性があります。
機会は、企業向け学術サポート、AI主導のSTEM指導、成人の再スキリング、対面モデルのスケーリングが困難でローカライズされたソリューションが不可欠な農村市場に存在しています。Preplyの最近の資金調達は、講師ネットワークと個別化ツールおよび地域成長を組み合わせたマーケットプレイスモデルへの投資家の信頼を示しています。Inspirit CapitalによるKaplan Languages Groupの買収は、成長ポテンシャルを持つ専門語学資産の魅力を反映しています。将来の競争は広告よりも信頼、測定可能な成果、地域の関連性に焦点を当てる可能性が高いです。特定の教科、年齢層、地域カリキュラムを規律ある提供アプローチでターゲットにするニッチ参入者は、この進化する市場で機会を見出す可能性があります。
学術指導およびカスタマイズされた学習プログラム産業リーダー
-
BYJU'S
-
Pearson Plc
-
Chegg, Inc.
-
New Oriental Education and Technology Group Inc.
-
Tal Education Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Inspirit CapitalがKaplan Languages Group(KLG)をKaplanから買収。Kaplan International Languages、Alpadia Language Schools、ESL Educationを含む。同グループは8カ国で20校以上を運営し、200以上のパートナー目的地を管理しています。Kaplanはオンライン大学および試験対策に注力を移し、Inspirit CapitalはKLGの新ブランドアイデンティティを計画しています。
- 2026年5月:CheggはGAAP純利益0.2 ミリオン 米ドルの2026年第1四半期を報告し、Chegg Skillingの収益は前年比9%増の17.6 ミリオン 米ドルとなりました。同社はCornerstone OnDemandと企業チャネルを確立するためのパートナーシップを締結し、2026年のスキリング収益の二桁成長ガイダンスを再確認しました。
- 2026年4月:TAL Education Groupは2026年度純収益3,008.9 ミリオン 米ドル(前年比33.7%増)、営業利益276.0 ミリオン 米ドルを報告し、前年の3.2 ミリオン 米ドルの損失から転換しました。非GAAPの純利益は学習センターと非学術指導の回復に牽引され、283.8%増の573.8 ミリオン 米ドルとなりました。
- 2026年4月:Pearsonは3億5,000万 英ポンド(4億7,220万 米ドル)の10年債を発行し、2026年3月31日までに3億5,000万 英ポンド(4億7,220万 米ドル)の自社株買いプログラムのうち2億1,900万 英ポンド(2億9,546万 米ドル)を買い戻しました。2026年第1四半期の結果はバーチャルラーニングで21%成長、企業向け学習・スキルで8%成長を示しました。


グローバル学術指導およびカスタマイズされた学習プログラム市場レポートの範囲
| 試験対策 |
| 教科別指導 |
| 語学学習サポート |
| 特別支援教育および学習障害サポート |
| 宿題・課題サポート |
| スキル開発・充実プログラム |
| オンライン指導 |
| 対面指導 |
| ハイブリッド指導 |
| オンデマンド指導 |
| K-12学生 |
| 高等教育学生 |
| 就労専門家 |
| 保護者およびホームスクーリングユーザー |
| サブスクリプションベースのプログラム |
| セッション毎課金指導 |
| パッケージベースの学習プラン |
| 機関向け契約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | 試験対策 | |
| 教科別指導 | ||
| 語学学習サポート | ||
| 特別支援教育および学習障害サポート | ||
| 宿題・課題サポート | ||
| スキル開発・充実プログラム | ||
| 提供モード別 | オンライン指導 | |
| 対面指導 | ||
| ハイブリッド指導 | ||
| オンデマンド指導 | ||
| エンドユーザー別 | K-12学生 | |
| 高等教育学生 | ||
| 就労専門家 | ||
| 保護者およびホームスクーリングユーザー | ||
| ビジネスモデル別 | サブスクリプションベースのプログラム | |
| セッション毎課金指導 | ||
| パッケージベースの学習プラン | ||
| 機関向け契約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年の学術指導およびカスタマイズされた学習プログラム市場の規模はどのくらいですか?
学術指導およびカスタマイズされた学習プログラム市場は2026年に193.74 ビリオン 米ドルであり、7.69%のCAGRで2031年までに280.61 ビリオン 米ドルに達すると予測されています。
どのサービスカテゴリーが収益創出をリードしていますか?
教科別指導は2025年に35.0%のシェアで収益ミックスをリードしており、カリキュラムとの整合性と試験連動型需要によって支えられています。
どの提供形式が最も速く成長していますか?
オンデマンド指導は最も速く成長している提供形式であり、2031年までに13.85%のCAGRが予測されており、緊急の試験・課題ユースケースによって支えられています。
K-12学習者が依然として支出を支配しているのはなぜですか?
K-12学生は2025年の収益の60.2%を占めており、指導が成績、試験、保護者の関与、学校進学と密接に結びついているためです。
どの地域が最も速く拡大していますか?
中東・アフリカは2031年までに10.80%のCAGRで最も速く成長すると予測されており、若い人口、教育投資、デジタルアクセスの成長によって支えられています。
プロバイダー間の競争は何が変化していますか?
競争は成果追跡、AI主導の提供、コンプライアンス対、スケーラブルなモデルを通じて学校と雇用主にサービスを提供する能力によってますます形成されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
