
インドの近代的建設工法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 16.32 十億米ドル |
| 市場規模 (2027) | 17.76 十億米ドル |
| 市場規模 (2032) | 27.45 十億米ドル |
| 成長率 (2027 - 2032) | 9.10 % |
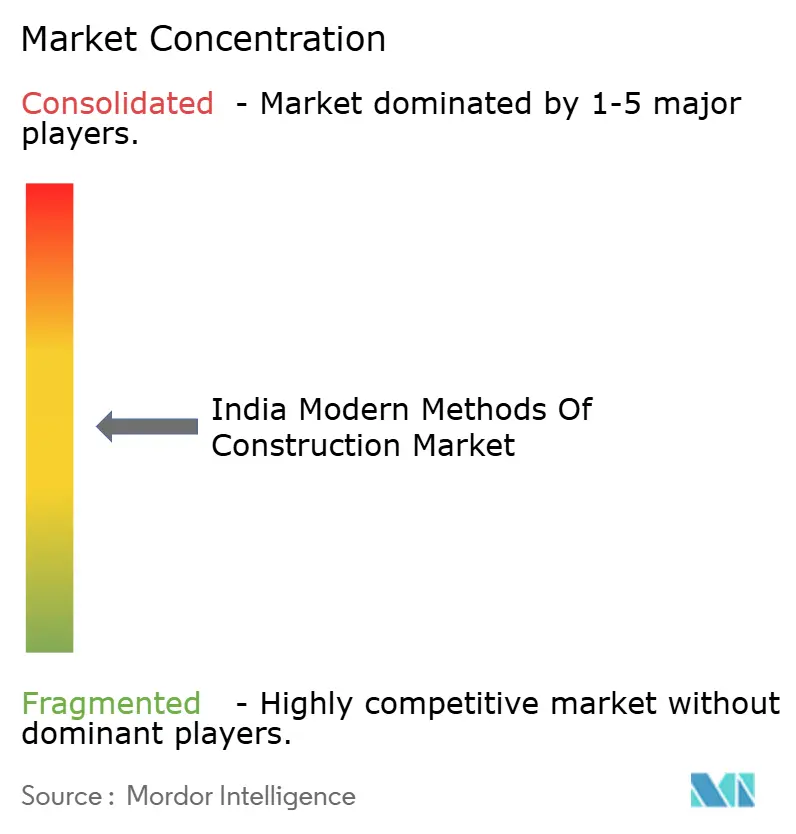
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの近代的建設工法市場分析
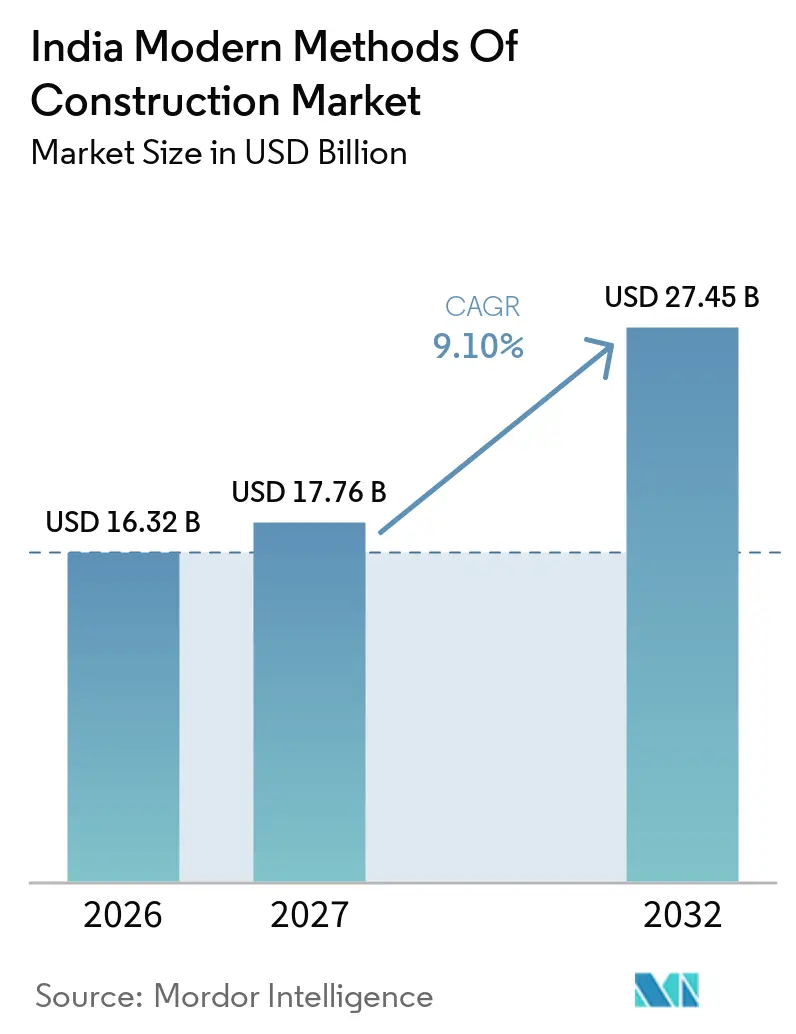
インドの近代的建設工法市場規模は、2026年に163.2 ビリオン 米ドル、2027年に177.6 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 9.10%で成長し、2032年までに274.5 ビリオン 米ドルに達する見込みです。
インドの近代的建設工法市場の需要は、都市住宅の迅速な供給、熟練現場作業員の不足への対応、および産業施設の工期内完工という必要性に支えられています。政府の住宅プログラムはサプライヤーに明確なプロジェクトパイプラインを提供し、データセンター、倉庫、オフィスは現場作業を削減するシステムへの需要を生み出しています。これにより、工場生産と信頼性の高い施工・輸送計画を組み合わせられるメーカーが優位に立ちます。承認プロセス、地域規制、および大型重量物輸送ロジスティクスは、主要回廊以外での大型モジュールの使用を依然として制限しています。したがって、インドの近代的建設工法市場は、工期の確実性と反復可能な設計が従来の現場工法よりも重視される分野において最大の機会を提供しています。
主要レポートのポイント
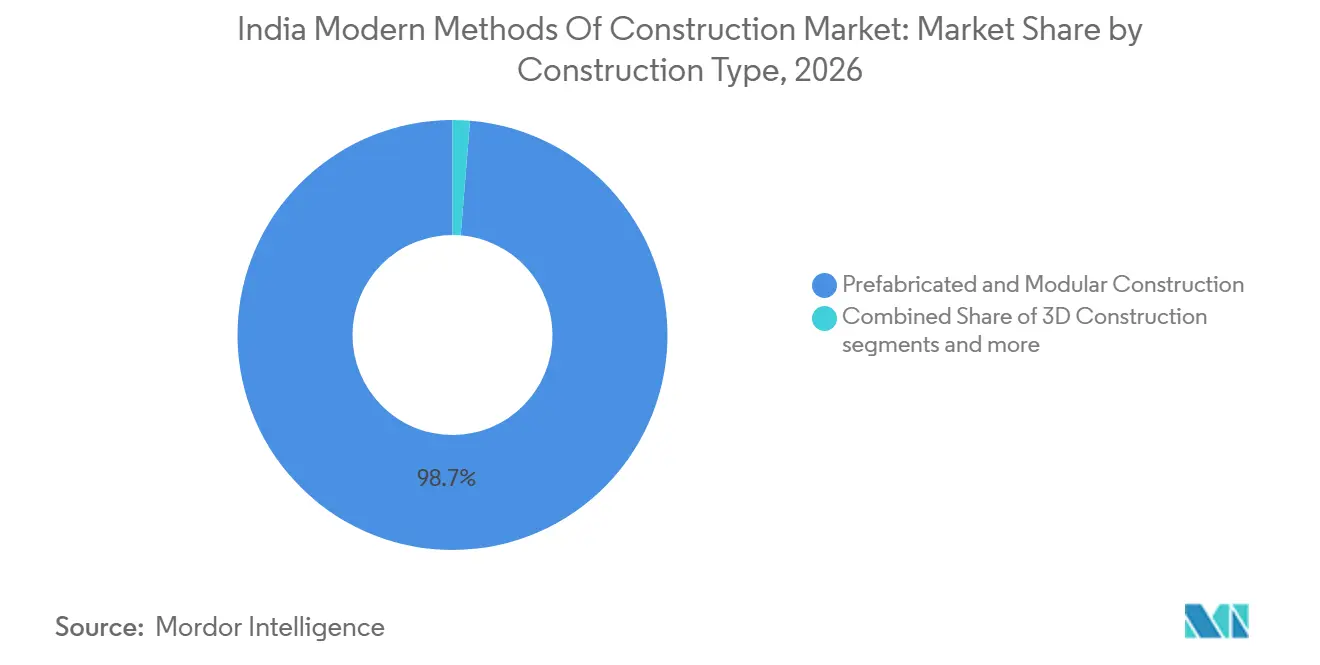
- 建設タイプ別では、プレハブ・モジュラー建設が2026年のインドの近代的建設工法市場シェアの98.70%を占め、3D建設は2032年までに31.80%のCAGRで成長すると予測されています。
- 材料タイプ別では、コンクリートが2026年のインドの近代的建設工法市場規模の41%を占め、木材は2032年までに9.70%のCAGRで拡大すると予測されています。
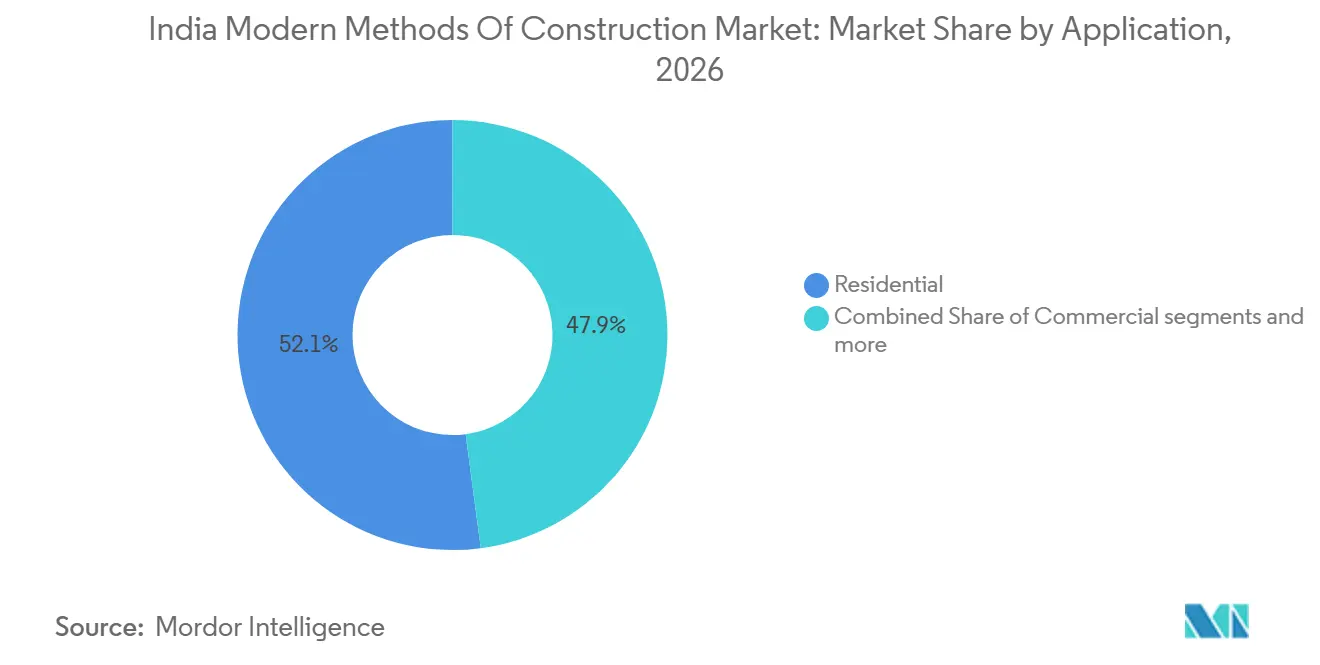
- 用途別では、住宅が2026年に52.10%の収益シェアを占め、商業は2032年までに9.26%のCAGRで成長すると予測されています。
- 地域別では、インドのその他地域が2026年に36.10%の収益シェアを占め、ベンガルールは2032年までに9.88%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドの近代的建設工法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市住宅および賃貸住宅の不足 | +5.8% | 全国規模、ムンバイ、デリーNCR、ベンガルール、ハイデラバード、チェンナイに集中 | 短期(2年以内) |
| 政府の手頃な価格の住宅・インフラプログラム | +4.2% | 全国規模、ウッタル・プラデーシュ州、マハーラーシュトラ州、タミル・ナードゥ州での早期成果 | 短期(2年以内) |
| 産業施設・データセンター・物流資産の急速な拡大 | +3.1% | ムンバイ、ベンガルール、ハイデラバード、チェンナイ、デリーNCR、プネー、ヴィシャーカパトナム | 中期(2〜4年) |
| 熟練労働者不足と工期短縮 | +2.4% | 全国規模、南インドおよび西インドの建設回廊で深刻 | 中期(2〜4年) |
| BIM、DfMA、プレキャストシステムの採用拡大 | +1.6% | 全国規模、主要都市圏プロジェクト回廊に集中 | 長期(4年以上) |
| 第2・第3層都市におけるコスト管理型建設への需要 | +1.0% | 全国規模、ラクナウ、スーラト、インドール、ライプル、コインバトールでの早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市住宅および賃貸住宅の不足
インドの手頃な価格の都市住宅の不足は、インドの近代的建設市場に大きな需要量をもたらしています。主要8都市における供給対需要比率は2019年の1.05から2025年には0.36に低下しており、利用可能な住宅と需要の間に持続的なギャップがあることを示しています。UN-ハビタットは既存の手頃な価格の都市住宅不足を960万戸と試算し、2030年までの累積需要が3,000万戸に達すると予測しています[1]。ムンバイの価格対所得比率14.3は、多くの中間所得世帯が正式な住宅取得にアクセスできない理由を示しています。工場生産は建設サイクルを30%〜50%短縮できるため、公共の供給目標のもとで運営されるプロジェクトに適しています。インドの近代的建設工法市場は、住宅供給者が反復的な住戸設計にわたって一貫した供給を必要とする場合に恩恵を受けます。
政府の手頃な価格の住宅・インフラプログラム
政府調達は、インドの近代的建設工法市場における需要の中心的な源泉です。PMAY-UおよびPMAY-U 2.0プログラムを合わせて、2026年8月時点で1.25クロール超の住宅が承認され、1クロール超の住宅が完成・引き渡されています[2]。2024年9月に開始されたPMAY-U 2.0は、2029年までに1クロールの追加受益者を支援することを目指しています。その技術革新助成金および住宅技術チャレンジ・インドは、プレキャストおよび3Dプリンティングシステムを正式な住宅供給プログラムに組み込んでいます。政府はまた、費用対効果の高い建設技術を示すため、チャッティースガル州、プドゥチェリー、ラジャスタン州でのデモンストレーション住宅プロジェクトを承認しています。これらのプログラムは、プロジェクトスケジュールと品質チェックが厳密に監視される場合に、請負業者が反復可能なシステムを使用することを促進しています。
産業施設・データセンター・物流資産の急速な拡大
データセンター、倉庫、産業施設は、プレエンジニアードおよびモジュラーサプライヤーに繰り返しのビジネスをもたらしています。TCS HyperVaultはハイデラバードに264エーカーを確保し、最大1GWの容量を持つデータセンターキャンパスを建設しており、デジタルインフラに現在必要とされるシェル建設の規模を示しています。CtrlS DatacentersもCPP Investmentsとのジョイントベンチャーを発表し、インド全土にハイパースケールキャンパスを開発する計画です。スチールフレームのプレエンジニアードビルは、大きなスパンと短い建設期間が必要な場所で使用されています。工場でカットされた鋼材、プレキャスト部材、ボルト組立により、天候による現場遅延を削減できます。インドの近代的建設工法市場は、データセンターおよび物流プロジェクトが予測可能な引き渡し日を必要とする場合に恩恵を受けることができます。
熟練労働者不足と工期短縮
熟練労働者の不足は、インドの近代的建設工法市場における管理された工場作業の価値を高めています。インドの建設セクターは、大工、電気工、配管工、左官工、型枠専門家を含む200万人の熟練労働者不足に直面しています。プロジェクト・マネジメント協会は、インドが2035年までに395,000人の追加建設プロジェクト専門家を必要とすると予測しています[3]。訓練された技能者へのアクセスが限られると、経験の少ない労働者が専門家の代わりを務める場合にプロジェクトスケジュールが延長し、手直しの可能性が高まります。オフサイトシステムは、より多くの作業を管理された生産環境に移し、プロジェクト現場で必要な熟練作業の数を削減します。L&Tは、労働コストと技能不足を、5年間で1,000 ビリオン 米ドルから1,500 ビリオン 米ドルのグローバルなモジュール化機会に結び付けています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 州レベの承認・建築基準システムの断片化 | -2.8% | 全国規模、マハーラーシュトラ州、ウッタル・プラデーシュ州、および小規模な地方自治体で最も深刻 | 中期(2〜4年) |
| 大型モジュール輸送およびクレーンインフラの不足 | -1.9% | 全国規模、国道ネットワーク外の第2・第3層回廊で最も深刻 | 長期(4年以上) |
| 主要回廊外での工場稼働率低下リスク | -1.2% | 全国規模、第3層および半都市部のプロジェクトパイプラインに特に影響 | 長期(4年以上) |
| 従来の現場建設に対するバイヤーの選好 | -0.8% | 全国規模、小売住宅プロジェクトおよび第2層市場で最も根強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
州レベルの承認・建築基準システムの断片化
異なる承認システムは、インドの近代的建設工法市場にコストと不確実性をもたらしています。2026年4月に通知された国家建築基準は、いくつかの防火・構造規定の適用を州および地方自治体当局に委ねています。インド産業連盟は、断片化した承認と手続き上の遅延を建設スケジュールの重要な障壁として特定しています。一部の管轄区域はデジタル許可システムを提供していますが、他の管轄区域では数ヶ月にわたって複数の当局との協議が必要です。建築条例や防火解釈が異なる場合、標準的なモジュール設計はしばしば地域的な修正を必要とします。建築材料・技術振興評議会の性能評価プロセスは新技術を検証できますが、国全体にわたる単一の承認ルートを作り出すものではありません。
大型モジュール輸送およびクレーンインフラの不足
道路および揚重の制限により、主要都市回廊を超えた大型体積モジュールの使用が制限されています。2026年の72メートルトンの超大型貨物輸送に関するフィールドスタディでは、トラス橋、山岳区間、鉄道交差点、および狭い都市部アプローチが重要な制約として特定されました。許可の遅延、不完全なルート調査、および脆弱な最終区間道路は、州境を越えた超大型荷物の輸送コストを増加させる可能性があります。高容量クローラーおよびモバイルクレーンの利用可能性も、第1層都市以外では低くなっています。メーカーは多くの場合、軸重制限に収まり標準トラックで輸送できる小型ユニットを設計することで対応しています。このアプローチはより広い展開を支援しますが、より大型のモジュールを使用した方が良いプロジェクトの設計柔軟性を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建設タイプ別:プレハブ・モジュラー建設が最大のポジションを占める
プレハブ・モジュラー建設は2026年に98.70%のシェアを占めました。この確立されたセグメントには、住宅、軽商業ビル、および施設に使用されるパネル化システム、体積モジュール、およびハイブリッド構成が含まれます。軽量鉄骨パネル、構造断熱パネル、および木材フレームパネルは、迅速な外皮形成と一貫した詳細設計を必要とするプロジェクトを支援します。プレキャストコンクリート、スチールフレーム、および木材フレームの体積ユニットは、スタッフ住宅、学生寮、ホテルなどの反復的な建物に使用されます。ハイブリッドシステムは従来の構造フレームを維持しながら、パネルと内装工事を工場に移します。
住宅・都市問題省は、PMAY-U 2.0のもとでチャッティースガル州、プドゥチェリー、ラジャスタン州でのデモンストレーション住宅プロジェクトを承認しており、公共住宅における検証済み建設工法を支援しています。EPACK Prefab Technologiesは2026年度のプレハブ事業で45%の収益成長を報告し、供給材料ベースで152,530 ミリオン インドルピー(1.82 ビリオン 米ドル相当)に達しました。3D建設は最も成長の速い建設タイプであり、2032年までに31.80%のCAGRが予測されています。ゴア、ナグプール、ティルヴァナンタプラムで計画されているデモンストレーションプロジェクトは、3Dコンクリートプリンティングをパイロット段階を超えて進めることを目的としています。アーンドラ・プラデーシュ州もまた、CSIR-CBRIの支援と139 ミリオン インドルピー(供給材料ベースで170 ミリオン 米ドル相当)の支出のもと、グントゥール地区でPMAY-Gのパイロットとして177戸の3Dプリント住宅を開始しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
材料タイプ別:コンクリートがリードし、木材がより速く成長
コンクリートは2026年に41%のシェアを占めました。プレキャストスラブ、柱、梁、壁パネルは、地下鉄、高架橋、大規模住宅プロジェクトで広く使用されています。トンネル型枠は、繰り返しのフロアプレートと標準化されたレイアウトを持つ大規模住宅プログラムで引き続き一般的です。コンクリートは確立されたサプライチェーンと、複数のインドの気候帯に適した熱特性から恩恵を受けています。金属は、構造用鋼と軽量鉄骨フレームシステムが確立されたプレエンジニアードビルセグメントに対応しているため、第2位にランクされています。
ガラスおよびその他の材料は、カーテンウォール、ファサード、軽量気泡コンクリートパネル、および特殊用途に使用されています。Kirby Building Systemsは2026年9月に年間生産能力100,000メートルトンの第4タミル・ナードゥ州施設の建設を開始し、計画国内総生産能力を400,000メートルトンに引き上げました。木材は最も成長の速い材料であり、2032年までに9.71%のCAGRが予測されています。ゴアにあるインド初の大型木材住宅は、ニューデリーでプレハブされた11本の集成材ポータルフレームを使用しました。PRAMAANの認証プログラムおよびエンジニアードバンブーパネルに関する研究は、時間をかけて調達・供給の制約を軽減する可能性があります。
用途別:住宅工事が最大の需要量を支える
住宅用途は2026年に52.10%のシェアを占めました。政府の住宅プログラムは、プレキャスト、型枠、およびその他のオフサイト工法に対して実質的なパイプラインを提供しています。PMAY-Uプログラムを合わせると、2026年7月時点で1.27クロールの住宅が承認され、99.07ラクの住宅が完成しています。プレキャスト部材は、従来の打設の12〜20日と比較して、フロアサイクル時間を3〜12日に短縮できます。この時間節約は、不動産規制当局フレームワークのもとで開発業者が引き渡しコミットメントを果たすのに役立ちます。
L&Tは2026年7月に、専用施設からの大型壁パネルプレキャスト技術を使用して、それぞれ120メートルの高さに達するムンバイの住宅タワー26棟を建設する受注を確保しました。商業は最も成長の速い用途であり、2032年までに9.26%のCAGRが予測されています。オフィス需要、データセンター建設、および工場投資がこの見通しを支えています。商業プロジェクトはまた、モジュラーの機械・電気・配管アセンブリ、内装ポッド、およびプレエンジニアードシェルを使用しています。これらの部材は、プロジェクトチームが技術的に複雑な施設での施工シーケンスを調整し、現場作業を削減するのに役立ちます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ベンガルールは最も成長の速い地域セグメントであり、2032年までに9.88%のCAGRが予測されています。オフィス、データセンター、電子機器製造活動が、迅速なシェル供給への需要を支えています。これらの回廊のプロジェクトチームは、厳しいスケジュールと定義された技術仕様に適合する反復可能な部材を必要としています。ムンバイ首都圏は、高層再開発、バワンディ周辺の物流パーク、ナビムンバイのデータセンターから恩恵を受けています。デリーNCRもまた、ウッタル・プラデーシュ州における製造、倉庫、手頃な価格の住宅活動を通じて工場建設を支援しています。
ハイデラバードとプネーは重要な二次成長センターです。TCS HyperVaultはハイデラバードに264エーカーを確保し、最大1GWの人工知能データセンターキャンパスと最大700,000 ミリオン インドルピー(供給材料ベースで83 ビリオン 米ドル相当)の投資を計画しています。プネーは自動車・エンジニアリング製造に支えられており、プレエンジニアードビルが産業用シェッドおよび関連施設に対応しています。チェンナイは自動車生産とデータセンター活動に依存しています。コルカタとアーメダバードは、それぞれ公共住宅と製薬製造を通じて貢献しています。
インドのその他地域は2026年に36.10%のシェアを占めました。ラクナウ、ナグプール、ライプル、インドールなどの都市は、体系的な手頃な価格の住宅投資を受けています。都市経済圏に関する連邦予算案は、第2・第3層都市の開発を支援するために1地域あたり50,000 ミリオン インドルピー(5.93 ビリオン 米ドル)を提供しています。軽量パネル化システムは、輸送・揚重能力が依然として限られているこれらの市場に適しています。
競合環境
インドの近代的建設工法市場は、上位層が適度に集中しており、地域専門業者のグループは断片化しています。大規模な統合サプライヤーは、エンジニアリング、工場能力、現場施工を組み合わせて公共・機関向け契約を競います。地域のプレハブ専門業者は、地域の対応時間とプロジェクト条件への精通度で競争しています。Kirby Building SystemsとInterarch Building Solutionsはプレエンジニアードビルセグメントの一部をリードしています。Kirbyは2026年9月に第4タミル・ナードゥ州工場の開発を開始し、年間100,000メートルトンの能力を追加して計画能力を400,000メートルトンに引き上げました。
EPACK Prefabはサンドイッチパネル能力と地理的開を通じて拡大しています。2026年4月にマンバットゥのブラウンフィールド拡張での商業生産を開始し、プレエンジニアードビル能力を年間147,122メートルトンに増加させました。L&Tはチェンナイ近郊のカットゥパッリ施設を使用して複雑なモジュラー工事に対応しています。同社は2026年9月にプロジェクトCERESのために64,000メートルトンの重量を持つ110モジュールの製作・納品を完了しました。この実績は、国内プロジェクトに対して統合的な製作・建設サービスを提供できることを示しています。
国内の3Dコンクリートプリンティングは初期段階にあり、MiCoB、Simpliforge Creations、Tvasta Manufacturing Solutionsなどの企業がフィールドプロジェクトを完了しています。公共デモンストレーションプロジェクトは、この工法の実績記録の確立に役立てることができます。ホスピタリティ、学生住宅、医療向けの体積モジュラー建設は、従来のプレハブシステムよりも発展が遅れています。Pennar Industriesは2027年度第1四半期にインドのプレエンジニアードビル受注残が10,080 ミリオン インドルピー(1,195 ミリオン 米ドル)であると報告しました。同社は北インドに対応するためラエバレリ工場を開設しました。
インドの近代的建設工法産業リーダー
-
Larsen & Toubro Limited
-
Tata Projects Limited
-
B. G. Shirke Construction Technology Pvt. Ltd.
-
Kirby Building Systems and Structures India Private Limited
-
KEF Infra
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Kirby Building Systems & Structures India Pvt. Ltd.は、タミル・ナードゥ州マナッパライに年間生産能力100,000 MTPA(メートルトン/年)の第4製造施設を着工し、2027年半ばの稼働開始時にインド国内の総生産能力を400,000 MTPAに引き上げます。この投資により、Kirbyは国内産業リース活動の半数以上を占める南インドでの地位を強化します。新施設は産業用シェッド、倉庫ビル、および関連鉄骨構造物の地域生産能力を追加します。
- 2026年9月:TCS HyperVaultはハイデラバードに264エーカーを確保し、HyperVaultとそのパートナーによる最大700,000 ミリオン インドルピー(83 ビリオン 米ドル)の投資のもと、最大1GWの人工知能データセンターキャンパスを建設します。このプロジェクトはテランガーナ州で数千件の建設関連雇用と大規模なモジュラー鉄骨・プレキャストシェル需要を生み出すと期待されています。キャンパスの規模は、インドの近代的建設工法市場におけるデジタルインフラの役割を浮き彫りにしています。
- 2026年9月:アーンドラ・プラデーシュ州政府は、CSIR-CBRIおよび農村開発省と連携し、PMAY-Gのもとでグントゥール地区において3Dコンクリートプリンティングを使用した177戸の住宅建設パイロットを開始しました。このプロジェクトの支出は139.3 ミリオン インドルピー(供給材料ベースで17 ミリオン 米ドル相当)です。これはインドにおける3Dコンクリートプリンティングを使用した政府資金による農村住宅パイロットとして初めてのものです。
インドの近代的建設工法市場レポートの範囲
| プレハブ・モジュラー建設 | パネル化システム | 構造断熱パネル(SIPs) |
| 木材・木質フレームパネル | ||
| 軽量鉄骨(LGS)パネル | ||
| その他 | ||
| 体積モジュール | スチールフレーム体積モジュール | |
| 木材フレーム体積モジュール | ||
| コンクリート(プレキャスト・モノリシック)体積モジュール | ||
| その他 | ||
| ハイブリッドモジュラー建設 | ||
| 3D建設 | 押出工法 | |
| パワーボンディング工法 | ||
| その他 | ||
| その他の建設工法 | ||
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| その他の用途(産業、施設、エネルギー・公益事業、インフラ) |
| ムンバイ首都圏 |
| デリーNCR |
| プネー |
| ベンガルール |
| ハイデラバード |
| チェンナイ |
| コルカタ |
| アーメダバード |
| インドのその他地域 |
| 建設タイプ別 | プレハブ・モジュラー建設 | パネル化システム | 構造断熱パネル(SIPs) |
| 木材・木質フレームパネル | |||
| 軽量鉄骨(LGS)パネル | |||
| その他 | |||
| 体積モジュール | スチールフレーム体積モジュール | ||
| 木材フレーム体積モジュール | |||
| コンクリート(プレキャスト・モノリシック)体積モジュール | |||
| その他 | |||
| ハイブリッドモジュラー建設 | |||
| 3D建設 | 押出工法 | ||
| パワーボンディング工法 | |||
| その他 | |||
| その他の建設工法 | |||
| 材料タイプ別 | コンクリート | ||
| ガラス | |||
| 金属 | |||
| 木材 | |||
| その他の材料タイプ | |||
| 用途別 | 住宅 | ||
| 商業 | |||
| その他の用途(産業、施設、エネルギー・公益事業、インフラ) | |||
| 都市別 | ムンバイ首都圏 | ||
| デリーNCR | |||
| プネー | |||
| ベンガルール | |||
| ハイデラバード | |||
| チェンナイ | |||
| コルカタ | |||
| アーメダバード | |||
| インドのその他地域 | |||
レポートで回答される主要な質問
2032年までのインドの近代的建設工法セクターの予測値は?
インドの近代的建設工法市場規模は、2026年に163.2 ビリオン 米ドル、2027年に177.6 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 9.10%で成長し、2032年までに274.5 ビリオン 米ドルに達する見込みです。
インドで最大のポジションを占める建設工法は何ですか?
プレハブ・モジュラー建設は、確立されたパネル化、体積、およびハイブリッドシステムを含むため、2026年に98.70%のシェアを占めました。反復的な設計、より迅速な組、およびより管理された工場生産が必要なプロジェクトで使用されています。これらの形式により、サプライヤーはすべてのプロジェクトが完全な体積システムを使用することを必要とせずに工場製造の部材を供給できます。
インドで工場建設システムの採用を促進しているものは何ですか?
手頃な価格の住宅供給、熟練労働者不足、および物流・データセンター・産業施設を工期内に完工する必要性が主要な要因です。政府支援の住宅プログラムもまた、より広いサプライヤー投資と技術採用を支援する大規模なパイプラインを提供しています。この供給モデルは、開発業者が多くの住戸、フロア、または標準化された建築部材にわたって一貫性を必要とする場合に特に関連性があります。
オフサイト建設工法で最も速く成長している材料はどれですか?
コンクリートが2026年に41%の最大シェアを維持しているものの、木材は2032年までに9.71%のCAGRで成長すると予測されています。木材のポジションは、プレミアムおよび施設向け工事におけるエンジニアードウッドへの関心を反映しており、コンクリートは大規模住宅とインフラでより確立されています。この違いは、材料の選択がプロジェクト規模、供給の可用性、建設工法、および必要な建物性能に依存することを示しています。
近代的建設工法の需要をリードしている用途はどれですか?
住宅建設が2026年に52.10%のシェアでリードし、商業用途は9.26%のCAGRで成長すると予測されています。公共住宅プログラム、高層再開発、オフィス、データセンター、およびモジュラービルサービスがこれらの用途全体の需要を支えています。住宅の需要量は公共供給プログラムと密接に結びついており、商業の成長はより迅速な資産完工を必要とする企業に支えられています。
近代的建設工法で最も速く成長すると予測されている都市はどこですか?
ベンガルールは、オフィス、データセンター、電子機器製造プロジェクトに支えられ、2032年までに9.88%のCAGRで成長すると予測されています。同市のインドの近代的建設工法市場は、予測可能なプロジェクト供給と工場製造の構造部材への需要から恩恵を受けています。この活動は、商業開発、テクノロジー施設、および支援産業建設がすべて拡大している回廊に集中しています。