
Marktgröße und Marktanteil für moderne Baumethoden in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 16.32 Milliarden US-Dollar |
| Marktgröße (2027) | 17.76 Milliarden US-Dollar |
| Marktgröße (2032) | 27.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.10 % |
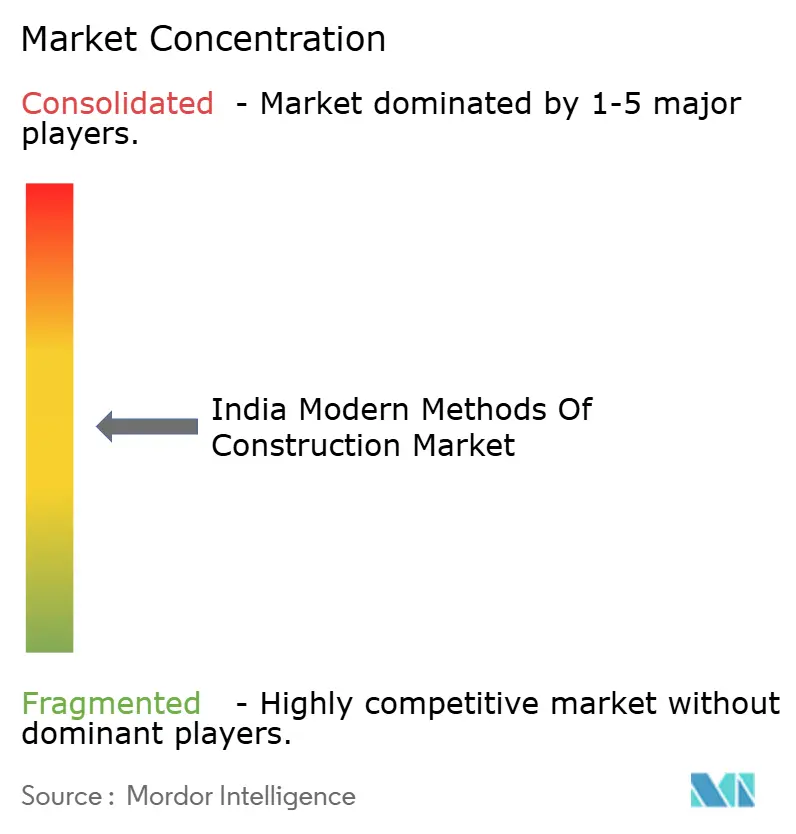
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für moderne Baumethoden in Indien von Mordor Intelligence
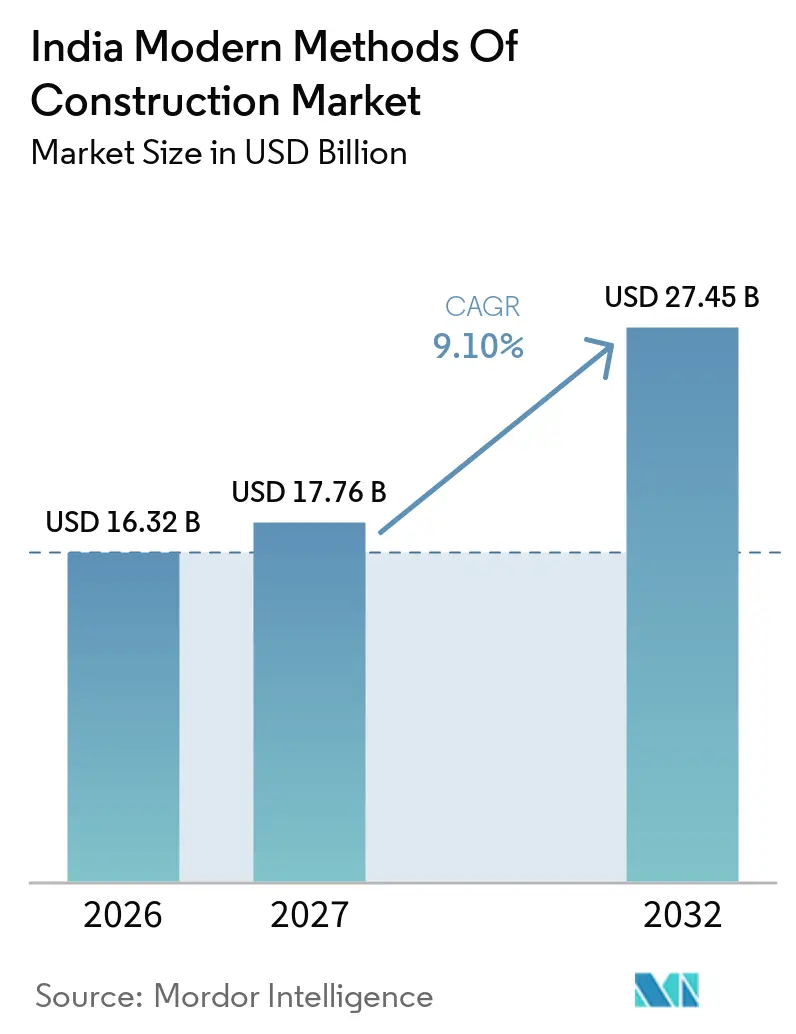
Die Marktgröße für moderne Baumethoden in Indien wird auf 16,32 Milliarden USD im Jahr 2026 und 17,76 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 27,45 Milliarden USD erreichen, mit einem CAGR von 9,10 % von 2027 bis 2032.
Die Nachfrage auf dem indischen Markt für moderne Baumethoden wird durch den Bedarf gestützt, städtischen Wohnraum schneller bereitzustellen, einen Mangel an qualifizierten Baustellenarbeitern zu bewältigen und Industrieanlagen termingerecht fertigzustellen. Staatliche Wohnungsbauprogramme verschaffen Lieferanten eine planbare Projektpipeline, während Rechenzentren, Lagerhäuser und Büros die Nachfrage nach Systemen erzeugen, die den Baustellenaufwand reduzieren. Dies begünstigt Hersteller, die Fabrikproduktion mit zuverlässiger Montage und Transportplanung verbinden können. Genehmigungsverfahren, lokale Vorschriften und Schwerlastlogistik schränken den Einsatz größerer Module außerhalb der wichtigsten Korridore nach wie vor ein. Der indische Markt für moderne Baumethoden bietet daher die stärksten Chancen dort, wo Terminsicherheit und wiederholbare Entwürfe wichtiger sind als konventionelle Baustellenmethoden.
Wichtigste Erkenntnisse des Berichts
- Nach Bauart hielt vorgefertigte und modulare Konstruktion im Jahr 2026 einen Marktanteil von 98,70 % am indischen Markt für moderne Baumethoden, während 3D-Konstruktion bis 2032 voraussichtlich mit einem CAGR von 31,80 % wachsen wird.
- Nach Materialart entfiel auf Beton im Jahr 2026 ein Anteil von 41 % an der Marktgröße für moderne Baumethoden in Indien, während Holz bis 2032 voraussichtlich mit einem CAGR von 9,70 % wachsen wird.
- Nach Anwendung hielt der Wohnungsbau im Jahr 2026 einen Umsatzanteil von 52,10 %, während der Gewerbebau bis 2032 voraussichtlich mit einem CAGR von 9,26 % wachsen wird.
- Nach Geografie hielt das übrige Indien im Jahr 2026 einen Umsatzanteil von 36,10 %, während Bengaluru bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für moderne Baumethoden in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an städtischem Wohnraum und Mietwohnungen | +5.8% | National, konzentriert in Mumbai, Delhi NCR, Bengaluru, Hyderabad und Chennai. | Kurzfristig (≤ 2 Jahre) |
| Staatliche Programme für erschwinglichen Wohnungsbau und Infrastruktur | +4.2% | National, mit frühen Gewinnen in Uttar Pradesh, Maharashtra und Tamil Nadu | Kurzfristig (≤ 2 Jahre) |
| Rasante Expansion von Industrie-, Rechenzentrum- und Logistikanlagen | +3.1% | Mumbai, Bengaluru, Hyderabad, Chennai, Delhi NCR, Pune und Visakhapatnam | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften und Termindruck | +2.4% | National, besonders ausgeprägt in den Baukorridoren Süd- und Westindiens | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von BIM, DfMA und Fertigteilsystemen | +1.6% | National, konzentriert in den Projektkorrridoren der Metropolen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kostengesteuertem Bauen in Städten der zweiten und dritten Kategorie | +1.0% | National, mit frühen Gewinnen in Lucknow, Surat, Indore, Raipur und Coimbatore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an städtischem Wohnraum und Mietwohnungen
Indiens Mangel an erschwinglichem städtischem Wohnraum verschafft dem indischen Markt für moderne Baumethoden ein großes Nachfragepotenzial. Das Verhältnis von Angebot zu Nachfrage in 8 großen Städten sank von 1,05 im Jahr 2019 auf 0,36 im Jahr 2025, was auf eine anhaltende Lücke zwischen verfügbarem Wohnraum und der Nachfrage hinweist. UN-Habitat beziffert den bestehenden Mangel an erschwinglichem städtischem Wohnraum auf 9,6 Millionen Einheiten und erwartet eine kumulierte Nachfrage von 30 Millionen Einheiten bis 2030[1]; Mumbais Preis-Einkommens-Verhältnis von 14,3 zeigt, warum viele Haushalte mit mittlerem Einkommen keinen Zugang zu formalem Wohneigentum haben. Die Fabrikproduktion kann Bauzyklen um 30 % bis 50 % verkürzen, was sie für Projekte relevant macht, die unter öffentlichen Lieferzielen arbeiten. Der indische Markt für moderne Baumethoden profitiert, wenn Wohnungsanbieter eine konsistente Lieferung über wiederholbare Einheitsentwürfe benötigen.
Staatliche Programme für erschwinglichen Wohnungsbau und Infrastruktur
Die staatliche Beschaffung ist eine zentrale Nachfragequelle für den indischen Markt für moderne Baumethoden. Im Rahmen der kombinierten Programme PMAY-U und PMAY-U 2.0 wurden mehr als 1,25 Crore Wohnungen genehmigt, und mehr als 1 Crore Wohnungen wurden bis August 2026 fertiggestellt und übergeben[2]. PMAY-U 2.0, gestartet im September 2024, zielt darauf ab, bis 2029 1 Crore zusätzliche Begünstigte zu unterstützen. Der Technologieinnovationszuschuss und die Housing Technology Challenge India haben Fertigteil- und 3D-Drucksysteme in formale Wohnungsbauprogramme integriert. Die Regierung hat auch Demonstrationswohnungsbauprojekte in Chhattisgarh, Puducherry und Rajasthan genehmigt, um kosteneffiziente Bautechnologien zu demonstrieren. Diese Programme ermutigen Auftragnehmer, wiederholbare Systeme einzusetzen, wenn Projektzeitpläne und Qualitätsprüfungen engmaschig überwacht werden.
Rasante Expansion von Industrie-, Rechenzentrum- und Logistikanlagen
Rechenzentren, Lagerhäuser und Industrieanlagen schaffen Wiederholungsgeschäfte für vorgefertigte und modulare Lieferanten. TCS HyperVault sicherte sich 264 Acres in Hyderabad für einen Rechenzentrum-Campus mit einer Kapazität von bis zu 1 GW, was den Umfang der nun für digitale Infrastruktur erforderlichen Rohbaukonstruktion verdeutlicht. CtrlS Datacenters kündigte außerdem ein Gemeinschaftsunternehmen mit CPP Investments zur Entwicklung von Hyperscale-Campussen in ganz Indien an. Vorgefertigte Stahlrahmengebäude werden dort eingesetzt, wo große Spannweiten und kurze Bauzeitfenster erforderlich sind. Werksgeschnittene Stahlbauteile, Fertigteilkomponenten und Schraubmontage können witterungsbedingte Bauverzögerungen reduzieren. Der indische Markt für moderne Baumethoden kann profitieren, wenn Rechenzentrum- und Logistikprojekte planbare Übergabetermine erfordern.
Mangel an Fachkräften und Termindruck
Ein Mangel an Fachkräften erhöht den Wert kontrollierter Fabrikarbeit im indischen Markt für moderne Baumethoden. Indiens Bausektor steht vor einem Mangel von 2 Millionen Fachkräften, darunter Zimmerleute, Elektriker, Klempner, Maurer und Schalungsspezialisten. Das Project Management Institute prognostiziert, dass Indien bis 2035 zusätzlich 395.000 Fachleute für das Bauprojektmanagement benötigen wird[3]. Eingeschränkter Zugang zu ausgebildeten Fachkräften kann Projektzeitpläne verlängern und die Wahrscheinlichkeit von Nacharbeiten erhöhen, wenn weniger erfahrene Arbeitskräfte Spezialisten ersetzen. Vorgefertigte Systeme verlagern mehr Arbeit in eine kontrollierte Produktionsumgebung und reduzieren die Anzahl der an einem Projektstandort erforderlichen Facharbeiten. L&T hat Arbeitskosten und Fachkräftemangel mit einer globalen Modularisierungschance von 100 Milliarden USD bis 150 Milliarden USD über 5 Jahre verknüpft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Genehmigungs- und Bauordnungssysteme auf Staatsebene | -2.8% | National, am stärksten ausgeprägt in Maharashtra, Uttar Pradesh und kleineren kommunalen Zuständigkeitsbereichen | Mittelfristig (2–4 Jahre) |
| Begrenzte Transport- und Kraninfrastruktur für schwere Module | -1.9% | National, am stärksten in Korridoren der zweiten und dritten Kategorie außerhalb der Nationalstraßennetze | Langfristig (≥ 4 Jahre) |
| Risiko geringer Fabrikauslastung außerhalb der wichtigsten Korridore | -1.2% | National, besonders betroffen sind Projektpipelines der dritten Kategorie und halbstädtische Gebiete | Langfristig (≥ 4 Jahre) |
| Käuferpräferenz für konventionellen Ortbetonbau | -0.8% | National, am stärksten verankert in privaten Wohnbauprojekten und Märkten der zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Genehmigungs- und Bauordnungssysteme auf Staatsebene
Unterschiedliche Genehmigungssysteme erhöhen Kosten und Unsicherheit im indischen Markt für moderne Baumethoden. Der Nationale Baustandard, der im April 2026 bekannt gemacht wurde, überlässt die Anwendung mehrerer Brandschutz- und Tragwerksbestimmungen den Landes- und Kommunalbehörden. Der Confederation of Indian Industry hat fragmentierte Genehmigungen und Verfahrensverzögerungen als wichtige Hindernisse für Bauzeitpläne identifiziert. Einige Zuständigkeitsbereiche verfügen über digitale Genehmigungssysteme, während andere die Einbindung mehrerer Behörden über Monate erfordern. Standardmoduldesigns müssen häufig lokal angepasst werden, wenn Bauordnungen oder Brandschutzinterpretationen abweichen. Das Leistungsbewertungsverfahren des Building Materials and Technology Promotion Council kann neue Technologien validieren, schafft jedoch keinen einheitlichen Genehmigungsweg im ganzen Land.
Begrenzte Transport- und Kraninfrastruktur für schwere Module
Straßen- und Hebekapazitätsbeschränkungen schränken den Einsatz großer volumetrischer Module außerhalb der wichtigsten städtischen Korridore ein. Eine Feldstudie aus dem Jahr 2026 über eine Schwertransportbewegung von 72 Tonnen identifizierte Fachwerkbrücken, Gebirgspassagen, Bahnübergänge und enge städtische Zufahrten als wichtige Einschränkungen. Verzögerungen bei Genehmigungen, unvollständige Streckenerhebungen und schlechte Zubringerstraßen können die Kosten für den Transport von Übermaßladungen über Staatsgrenzen hinweg erhöhen. Die Verfügbarkeit von Hochleistungsraupen- und Mobilkranen ist außerhalb der Städte der ersten Kategorie ebenfalls geringer. Hersteller reagieren häufig mit der Entwicklung kleinerer Einheiten, die in die Achslastgrenzen passen und mit Standardlastkraftwagen transportiert werden können. Dieser Ansatz unterstützt eine breitere Verbreitung, reduziert jedoch die Entwurfsflexibilität für Projekte, die andernfalls größere Module verwenden würden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart: Vorgefertigte und modulare Konstruktion hält die größte Position
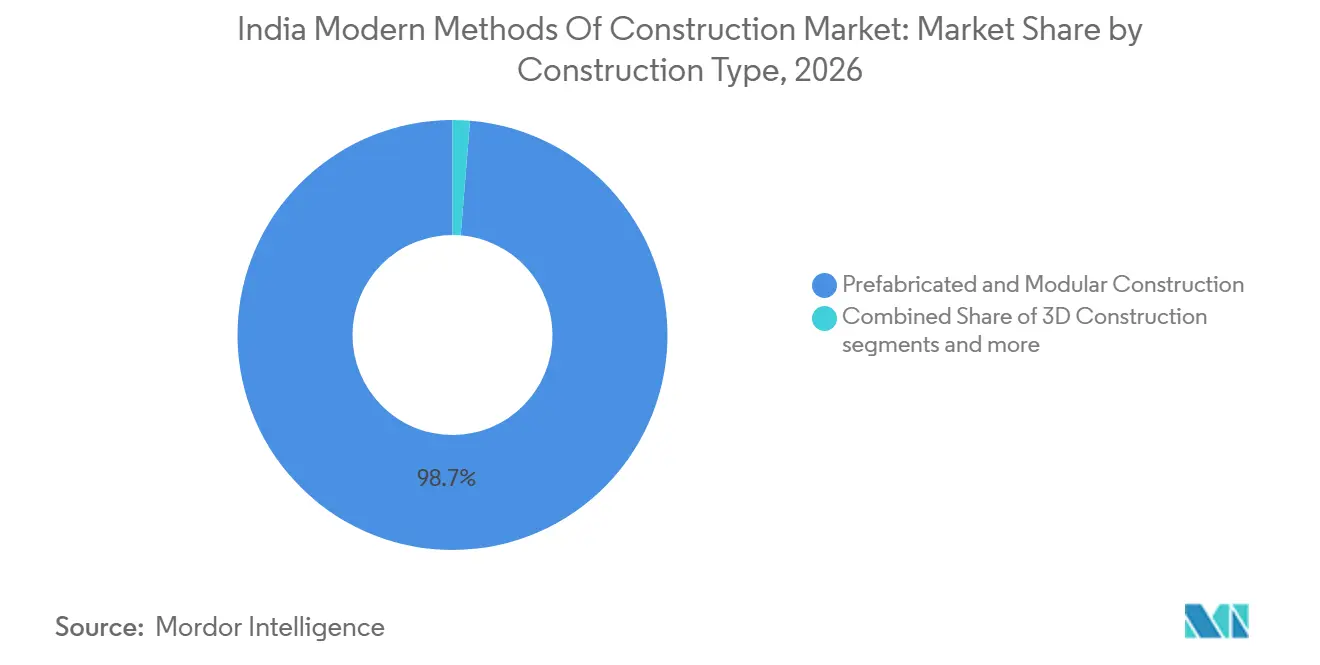
Vorgefertigte und modulare Konstruktion hielt im Jahr 2026 einen Anteil von 98,70 %. Dieses etablierte Segment umfasst Tafelsysteme, volumetrische Module und Hybridkonfigurationen, die im Wohnungsbau, im leichten Gewerbebau und in institutionellen Einrichtungen eingesetzt werden. Leichtstahlprofile, Strukturisolationspaneele und Holzrahmenpaneele unterstützen Projekte, die eine schnelle Gebäudehülle und konsistente Detaillierung benötigen. Volumetrische Einheiten aus Stahlbeton, Stahlrahmen und Holzrahmen werden für Wiederholungsgebäude wie Personalunterkünfte, Studentenwohnheime und Hotels verwendet. Hybridsysteme behalten einen konventionellen Tragrahmen bei, während Paneele und Ausbauarbeiten in Fabriken verlagert werden.
Das Ministerium für Wohnungsbau und Stadtentwicklung hat Demonstrationswohnungsbauprojekte in Chhattisgarh, Puducherry und Rajasthan im Rahmen von PMAY-U 2.0 genehmigt, was verifizierte Baumethoden im öffentlichen Wohnungsbau unterstützt. EPACK Prefab Technologies meldete im Geschäftsjahr 2026 ein Umsatzwachstum von 45 % im Fertigbaubereich und erreichte INR 15.253 Millionen, entsprechend 182 Millionen USD an geliefertem Material. 3D-Konstruktion ist die am schnellsten wachsende Bauart mit einem prognostizierten CAGR von 31,80 % bis 2032. Für Goa, Nagpur und Thiruvananthapuram geplante Demonstrationsprojekte sollen den 3D-Betondruckbereich über Pilotprojekte hinausführen. Andhra Pradesh hat außerdem ein PMAY-G-Pilotprojekt für 177 3D-gedruckte Häuser im Distrikt Guntur gestartet, mit Unterstützung von CSIR-CBRI und einem Mittelansatz von INR 13,9 Crore, entsprechend 1,7 Millionen USD an geliefertem Material.

Nach Materialart: Beton führt, während Holz schneller wächst
Beton hielt im Jahr 2026 einen Anteil von 41 %. Fertigteilplatten, -stützen, -träger und -wandpaneele werden häufig in U-Bahn-, Überführungs- und Massenwohnungsbauprojekten eingesetzt. Tunnelschalung bleibt in großen Wohnbauprogrammen mit wiederholten Geschossplatten und standardisierten Grundrissen verbreitet. Beton profitiert von etablierten Lieferketten und thermischen Eigenschaften, die mehreren indischen Klimazonen gerecht werden. Metall belegt den zweiten Platz, da Stahlbau- und Leichtstahlrahmensysteme das etablierte Segment der vorgefertigten Gebäude bedienen.
Glas und andere Materialien werden in Vorhangfassaden, Fassaden, Porenbetonelementen und Spezialanwendungen eingesetzt. Kirby Building Systems begann im September 2026 mit dem Bau eines vierten Werks in Tamil Nadu mit einer Kapazität von 100.000 Tonnen pro Jahr, wodurch die geplante nationale Kapazität auf 400.000 Tonnen steigt. Holz ist das am schnellsten wachsende Material mit einem prognostizierten CAGR von 9,71 % bis 2032. Indiens erstes Massivholzwohngebäude in Goa verwendete 11 Brettschichtholz-Portalrahmen, die in Neu-Delhi vorgefertigt wurden. Das PRAMAAN-Zertifizierungsprogramm und die Forschung zu technisch bearbeiteten Bambuspaneelen könnten Beschaffungs- und Versorgungsengpässe im Laufe der Zeit reduzieren.
Nach Anwendung: Wohnungsbau unterstützt das größte Volumen
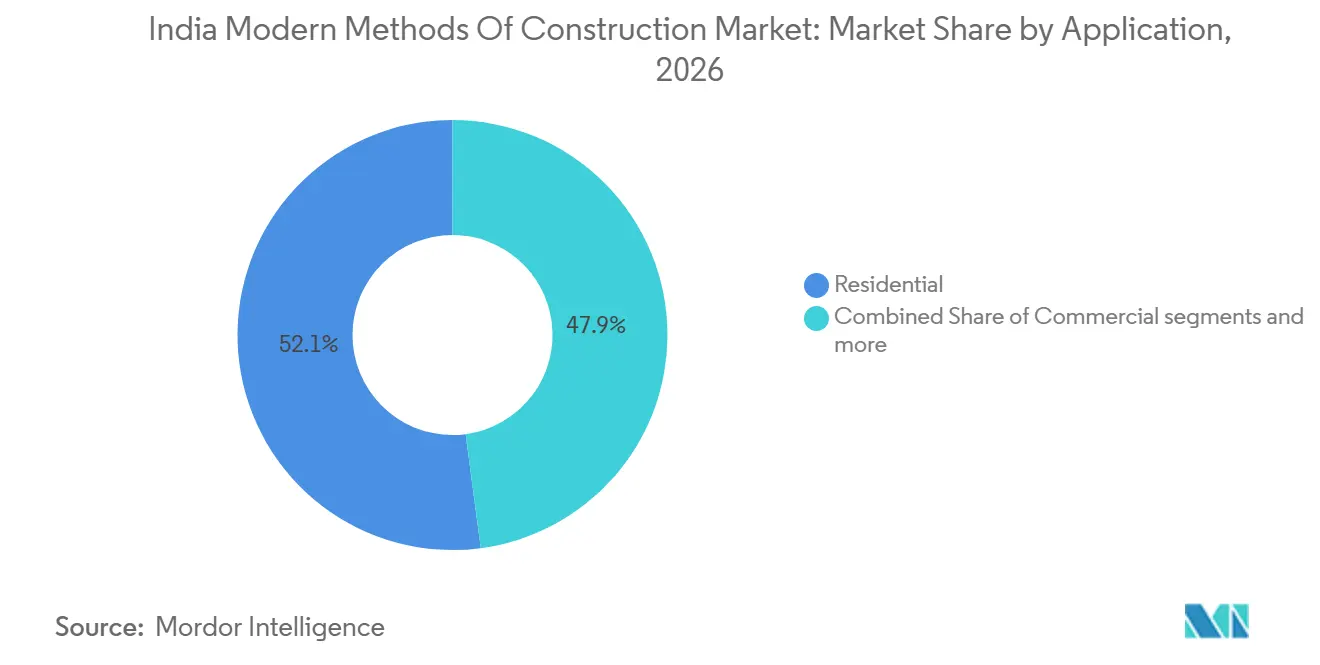
Wohnbauanwendungen machten im Jahr 2026 einen Anteil von 52,10 % aus. Staatliche Wohnungsbauprogramme bieten eine erhebliche Pipeline für Fertigteil-, Schalungs- und andere vorgefertigte Methoden. Die kombinierten PMAY-U-Programme hatten bis Juli 2026 1,27 Crore Wohnungen genehmigt und 99,07 Lakh Wohnungen fertiggestellt. Fertigteilkomponenten können die Geschosszykluszeiten auf 3 bis 12 Tage reduzieren, verglichen mit 12 bis 20 Tagen bei konventioneller Ortbetonbauweise. Diese Zeitersparnis hilft Projektentwicklern, Lieferverpflichtungen im Rahmen des Regulierungsrahmens der Immobilienaufsichtsbehörde einzuhalten.
L&T erhielt im Juli 2026 einen Auftrag zum Bau von 26 Wohntürmen in Mumbai, die jeweils 120 Meter hoch sind, unter Verwendung von Großwandpaneel-Fertigteilbautechnik aus einem eigenen Werk. Gewerbebau ist die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 9,26 % bis 2032. Büronachfrage, Rechenzentrumsbau und Fabrikinvestitionen stützen diesen Ausblick. Gewerbeprojekte nutzen auch modulare Heizungs-, Lüftungs-, Klima- und Sanitärbaugruppen, Ausstattungsmodule und vorgefertigte Gebäudehüllen. Diese Komponenten helfen Projektteams, Montageabläufe zu koordinieren und den Baustellenaufwand in technisch komplexen Einrichtungen zu reduzieren.
Geografische Analyse
Bengaluru ist das am schnellsten wachsende geografische Segment mit einem prognostizierten CAGR von 9,88 % bis 2032. Die Büro-, Rechenzentrum- und Elektronikmontageaktivitäten der Stadt stützen die Nachfrage nach schneller Gebäudehüllenlieferung. Projektteams in diesen Korridoren benötigen wiederholbare Komponenten, die anspruchsvolle Zeitpläne und definierte technische Spezifikationen erfüllen. Die Mumbai Metropolitan Region profitiert von Hochhaussanierungen, Logistikparks rund um Bhiwandi und Rechenzentren in Navi Mumbai. Delhi NCR unterstützt ebenfalls den Fabrikbau durch Fertigungs-, Lager- und Sozialwohnungsaktivitäten in Uttar Pradesh.
Hyderabad und Pune sind wichtige sekundäre Wachstumszentren. TCS HyperVault sicherte sich 264 Acres in Hyderabad für einen Campus für künstliche Intelligenz-Rechenzentren mit bis zu 1 GW und einer Investition von bis zu INR 70.000 Crore, entsprechend 8,3 Milliarden USD an geliefertem Material. Pune wird durch Automobil- und Maschinenbaufertigung gestützt, wo vorgefertigte Gebäude Industriehallen und zugehörige Einrichtungen bedienen. Chennai profitiert von der Automobilproduktion und Rechenzentrumstätigkeit. Kalkutta und Ahmedabad tragen durch öffentlichen Wohnungsbau bzw. pharmazeutische Fertigung bei.
Das übrige Indien hielt im Jahr 2026 einen Anteil von 36,10 %. Städte wie Lucknow, Nagpur, Raipur und Indore erhalten strukturierte Investitionen in erschwinglichen Wohnungsbau. Der Vorschlag des Unionshaushalts für Stadtregionen sieht INR 5.000 Crore (593 Millionen USD) pro Region vor, um die Entwicklung von Städten der zweiten und dritten Kategorie zu unterstützen. Leichte Tafelsysteme eignen sich für diese Märkte, in denen Transport- und Hebekapazitäten begrenzt bleiben.
Wettbewerbslandschaft
Der indische Markt für moderne Baumethoden weist eine mäßig konzentrierte Spitzengruppe und eine fragmentierte Gruppe regionaler Spezialisten auf. Große integrierte Lieferanten kombinieren Ingenieurwesen, Fabrikkapazität und Baustellenausführung, um bei öffentlichen und institutionellen Aufträgen zu konkurrieren. Regionale Fertigbauspezialisten konkurrieren durch lokale Reaktionszeiten und Vertrautheit mit Projektbedingungen. Kirby Building Systems und Interarch Building Solutions führen Teile des Segments der vorgefertigten Gebäude an. Kirby begann im September 2026 mit der Entwicklung eines vierten Werks in Tamil Nadu, das 100.000 Tonnen Jahreskapazität hinzufügt und die geplante Kapazität auf 400.000 Tonnen erhöht.
EPACK Prefab expandiert durch Sandwichpanelkapazität und geografische Reichweite. Im April 2026 begann das Unternehmen die kommerzielle Produktion in seiner Brownfield-Erweiterung in Mambattu und erhöhte die Kapazität für vorgefertigte Gebäude auf 147.122 Tonnen pro Jahr. L&T nutzt sein Kattupalli-Werk bei Chennai für komplexe Modularbeiten. Das Unternehmen schloss im September 2026 die Fertigung und Lieferung von 110 Modulen mit einem Gewicht von 64.000 Tonnen für Projekt CERES ab. Diese Erfahrung zeigt, dass integrierte Fertigungs- und Bauleistungen für inländische Projekte angeboten werden können.
Der inländische 3D-Betondruckbereich befindet sich noch in einem frühen Stadium, wobei MiCoB, Simpliforge Creations und Tvasta Manufacturing Solutions zu den Unternehmen gehören, die Feldprojekte abschließen. Öffentliche Demonstrationsprojekte können dazu beitragen, Leistungsnachweise für diese Methode zu etablieren. Volumetrischer Modulbau für Gastgewerbe, Studentenwohnheime und Gesundheitswesen ist weniger entwickelt als konventionelle Fertigbausysteme. Pennar Industries meldete im ersten Quartal des Geschäftsjahres 2027 einen Auftragsbestand für vorgefertigte Gebäude in Indien von INR 1.008 Crore (119,5 Millionen USD). Das Unternehmen eröffnete ein Werk in Raebareli zur Versorgung Nordindiens.
Marktführer der Branche für moderne Baumethoden in Indien
-
Larsen & Toubro Limited
-
Tata Projects Limited
-
B. G. Shirke Construction Technology Pvt. Ltd.
-
Kirby Building Systems and Structures India Private Limited
-
KEF Infra
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Kirby Building Systems & Structures India Pvt. Ltd. legte den Grundstein für sein viertes Fertigungswerk in Manapparai, Tamil Nadu, mit einer jährlichen Produktionskapazität von 100.000 MTPA, wodurch die gesamte indische Kapazität des Unternehmens bei Inbetriebnahme Mitte 2027 auf 400.000 MTPA steigt. Die Investition stärkt Kirbys Position in Südindien, einer Region, die mehr als die Hälfte der industriellen Leasingaktivitäten des Landes auf sich vereint. Das neue Werk fügt lokale Kapazitäten für Industriehallen, Lagerhäuser und verwandte Stahlkonstruktionen hinzu.
- September 2026: TCS HyperVault sicherte sich 264 Acres in Hyderabad für einen Campus für künstliche Intelligenz-Rechenzentren mit bis zu 1 GW Kapazität und einer Investition von bis zu INR 70.000 Crore (8,3 Milliarden USD) durch HyperVault und seine Partner. Das Projekt soll mehrere tausend baubezogene Arbeitsplätze und eine erhebliche Nachfrage nach modularem Stahl und vorgefertigten Gebäudehüllen in Telangana schaffen. Der Umfang des Campus unterstreicht die Rolle digitaler Infrastruktur im indischen Markt für moderne Baumethoden.
- September 2026: Die Regierung von Andhra Pradesh startete in Partnerschaft mit CSIR-CBRI und dem Ministerium für ländliche Entwicklung ein Pilotprojekt zum Bau von 177 Häusern mittels 3D-Betondruckverfahren im Distrikt Guntur im Rahmen von PMAY-G. Das Projekt hat einen Mittelansatz von INR 13,93 Crore, entsprechend 1,7 Millionen USD an geliefertem Material. Es ist das erste staatlich finanzierte ländliche Wohnungsbaupilotprojekt mit 3D-Betondruckverfahren in Indien.
Berichtsumfang für den Markt für moderne Baumethoden in Indien
| Vorgefertigte und modulare Konstruktion | Tafelsysteme | Strukturisolationspaneele (SIPs) |
| Holz-/Holzrahmenpaneele | ||
| Leichtstahlprofilpaneele (LGS) | ||
| Sonstige | ||
| Volumetrische Module | Volumetrische Module mit Stahlrahmen | |
| Volumetrische Module mit Holzrahmen | ||
| Volumetrische Module aus Beton (Fertigteil/Monolith) | ||
| Sonstige | ||
| Hybrider Modulbau | ||
| 3D-Konstruktion | Extrusionsverfahren | |
| Kraftbindungsverfahren | ||
| Sonstige | ||
| Andere Baumethoden | ||
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialart |
| Wohnungsbau |
| Gewerbebau |
| Andere Anwendungen (Industrie, institutionelle Einrichtungen, Energie und Versorgung, Infrastruktur) |
| Mumbai Metropolitan Region |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kalkutta |
| Ahmedabad |
| Übriges Indien |
| Nach Bauart | Vorgefertigte und modulare Konstruktion | Tafelsysteme | Strukturisolationspaneele (SIPs) |
| Holz-/Holzrahmenpaneele | |||
| Leichtstahlprofilpaneele (LGS) | |||
| Sonstige | |||
| Volumetrische Module | Volumetrische Module mit Stahlrahmen | ||
| Volumetrische Module mit Holzrahmen | |||
| Volumetrische Module aus Beton (Fertigteil/Monolith) | |||
| Sonstige | |||
| Hybrider Modulbau | |||
| 3D-Konstruktion | Extrusionsverfahren | ||
| Kraftbindungsverfahren | |||
| Sonstige | |||
| Andere Baumethoden | |||
| Nach Materialart | Beton | ||
| Glas | |||
| Metall | |||
| Holz | |||
| Andere Materialart | |||
| Nach Anwendung | Wohnungsbau | ||
| Gewerbebau | |||
| Andere Anwendungen (Industrie, institutionelle Einrichtungen, Energie und Versorgung, Infrastruktur) | |||
| Nach Städten | Mumbai Metropolitan Region | ||
| Delhi NCR | |||
| Pune | |||
| Bengaluru | |||
| Hyderabad | |||
| Chennai | |||
| Kalkutta | |||
| Ahmedabad | |||
| Übriges Indien | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Markt für moderne Baumethoden bis 2032 erreichen?
Die Marktgröße für moderne Baumethoden in Indien wird auf 16,32 Milliarden USD im Jahr 2026 und 17,76 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 27,45 Milliarden USD erreichen, mit einem CAGR von 9,10 % von 2027 bis 2032.
Welche Baumethode hat in Indien die größte Position?
Vorgefertigte und modulare Konstruktion hielt im Jahr 2026 einen Anteil von 98,70 %, da sie etablierte Tafel-, volumetrische und Hybridsysteme umfasst. Sie wird dort eingesetzt, wo wiederholbare Entwürfe, schnellere Montage und eine stärker kontrollierte Fabrikproduktion erforderlich sind. Diese Formate ermöglichen es Lieferanten, werkseitig gefertigte Elemente zu liefern, ohne dass jedes Projekt ein vollständig volumetrisches System verwenden muss.
Was treibt die Einführung von Fabrikbausystemen in Indien an?
Die Lieferung von erschwinglichem Wohnraum, der Mangel an Fachkräften und die Notwendigkeit, Logistik-, Rechenzentrum- und Industrieanlagen termingerecht fertigzustellen, sind Schlüsselfaktoren. Staatlich geförderte Wohnungsbauprogramme bieten zudem eine große Pipeline, die breitere Lieferanteninvestitionen und die Technologieeinführung unterstützt. Das Liefermodell ist besonders relevant, wenn ein Projektentwickler Konsistenz über viele Einheiten, Geschosse oder standardisierte Gebäudekomponenten hinweg benötigt.
Welches Material wächst am schnellsten bei vorgefertigten Baumethoden?
Holz wird bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen, obwohl Beton im Jahr 2026 mit einem Anteil von 41 % den größten Anteil behielt. Die Position von Holz spiegelt das Interesse an Ingenieurholz für hochwertige und institutionelle Bauten wider, während Beton im Massenwohnungsbau und in der Infrastruktur besser etabliert bleibt. Der Unterschied zeigt, dass die Materialauswahl von Projektumfang, Versorgungsverfügbarkeit, Baumethoden und erforderlicher Gebäudeleistung abhängt.
Welche Anwendung führt die Nachfrage nach modernen Baumethoden an?
Der Wohnungsbau führte im Jahr 2026 mit einem Anteil von 52,10 %, während Gewerbebauanwendungen voraussichtlich mit einem CAGR von 9,26 % wachsen werden. Öffentliche Wohnungsbauprogramme, Hochhaussanierungen, Büros, Rechenzentren und modulare Gebäudedienstleistungen stützen die Nachfrage in diesen Bereichen. Das Wohnbauvolumen ist eng mit öffentlichen Lieferprogrammen verknüpft, während das Gewerbewachstum von Unternehmen gestützt wird, die eine schnellere Fertigstellung von Anlagen benötigen.
Welche Stadt wird voraussichtlich am schnellsten bei modernen Baumethoden wachsen?
Bengaluru wird bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen, gestützt durch Büro-, Rechenzentrum- und Elektronikmontageprodukte. Der indische Markt für moderne Baumethoden in der Stadt profitiert von der Nachfrage nach planbarer Projektlieferung und werkseitig gefertigten Tragwerkskomponenten. Diese Aktivität konzentriert sich in Korridoren, in denen gewerbliche Entwicklung, Technologieanlagen und unterstützender Industriebau alle expandieren.