
中国の現代建設工法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
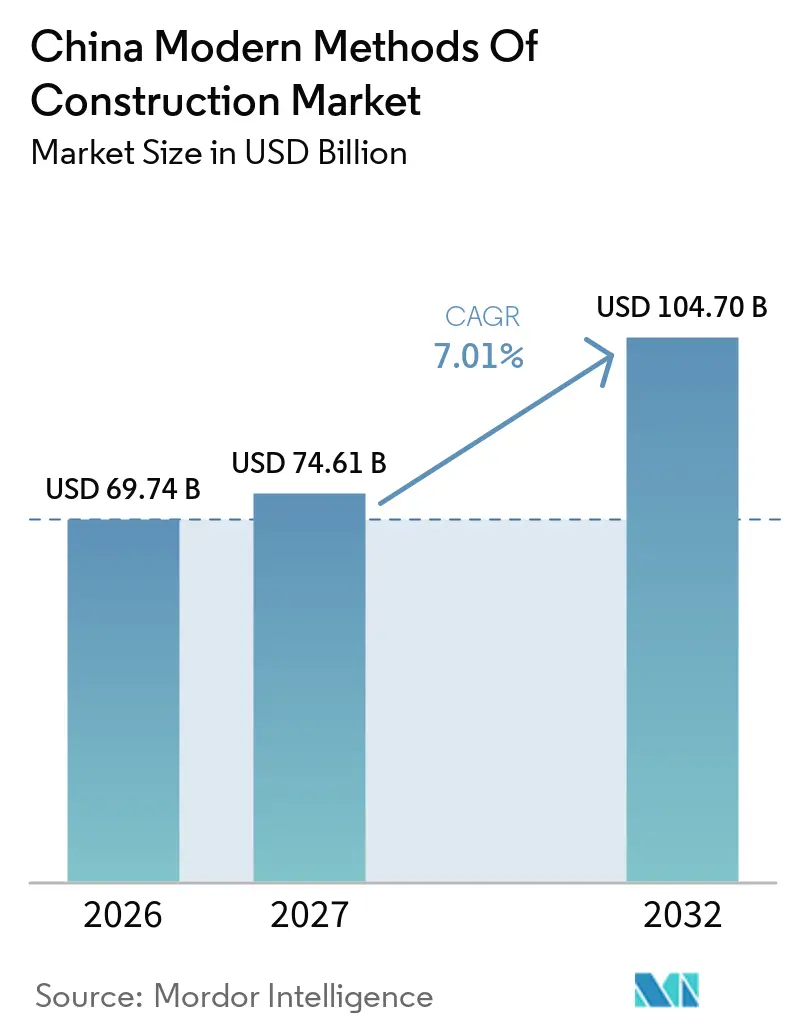
| 基準年の市場規模 (2026) | 69.74 十億米ドル |
| 市場規模 (2027) | 74.61 十億米ドル |
| 市場規模 (2032) | 104.70 十億米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
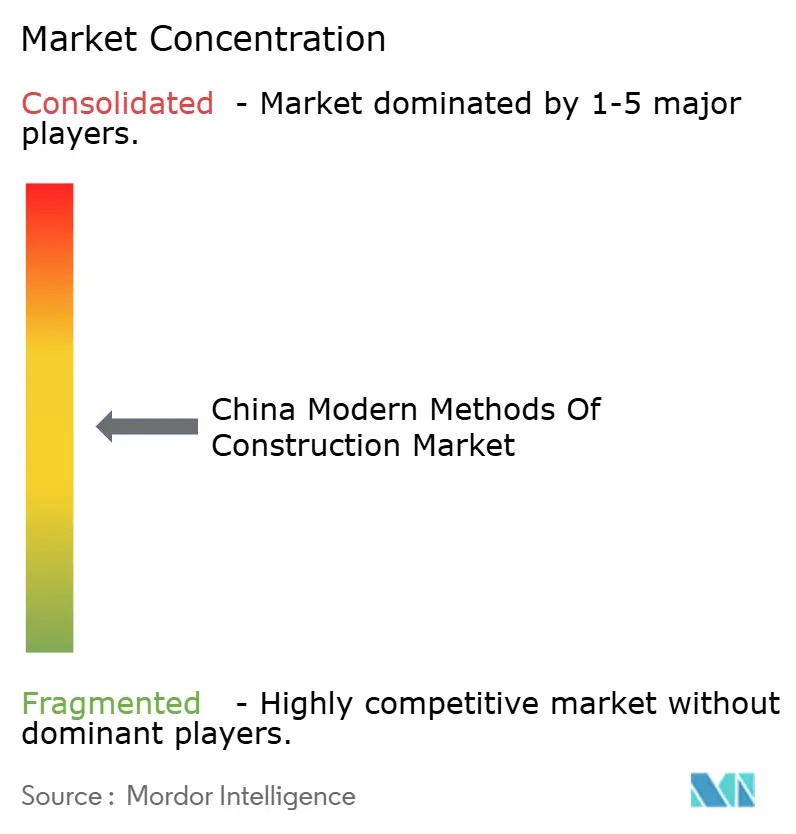
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国の現代建設工法市場分析
中国の現代建設工法市場規模は、2026年の69.74 ビリオン 米ドルおよび2027年の74.61 ビリオン 米ドルから、2032年までに104.70 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.01%を記録する見込みです。
中国の現代建設工法市場は、現場施工型の建設から工場製造コンポーネント、モジュラー組立、デジタル管理による納品へと移行しています。国家政策、都市再開発、プロジェクト完工期間の短縮に対する需要がこの移行を後押ししています。完成住宅販売方式は、販売承認前により高度な段階まで開発を進める必要があるため、工期短縮の価値を高めています。民間住宅投資が圧力を受ける中、公共建設、低廉住宅、インフラ、産業施設がより安定した需要源となっています。設計、生産、物流、施工を組み合わせたメーカーは、これらの要件に対応するうえで有利な立場にあります。
主要レポートのポイント
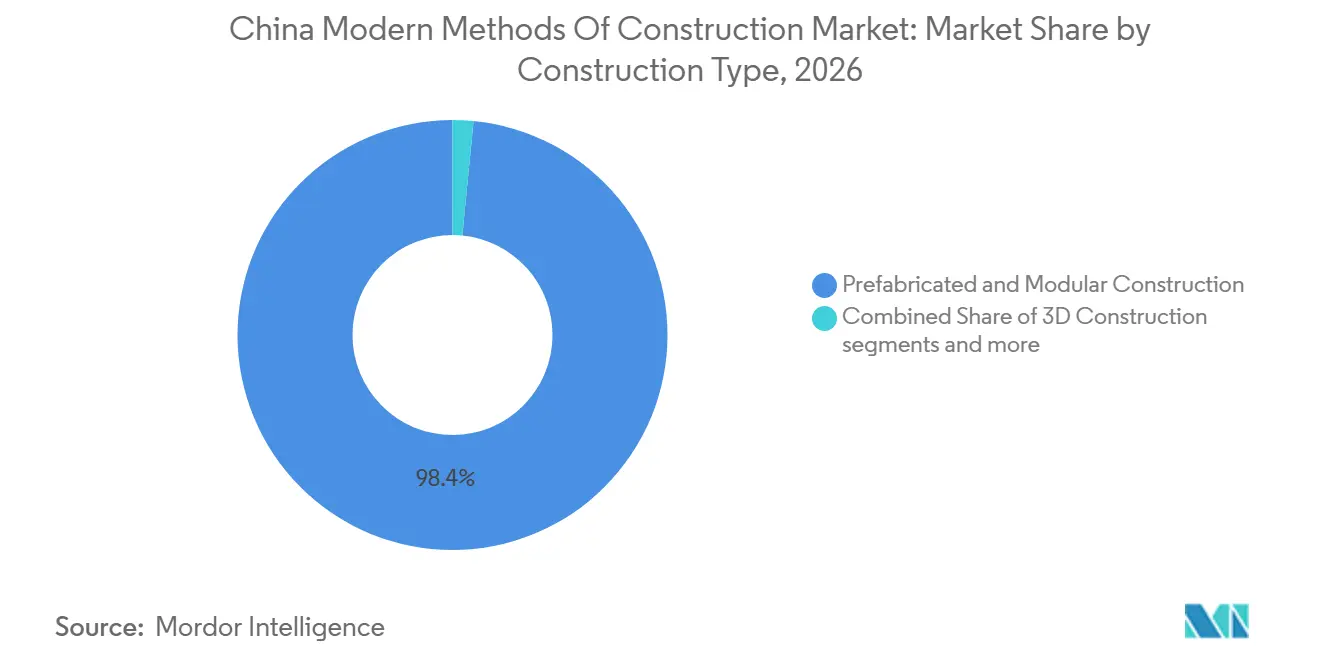
- 建設タイプ別では、プレハブ・モジュラー建設が2026年の中国の現代建設工法市場シェアの98.4%を占め、3D建設は2032年にかけてCAGR 42.4%で成長すると予測されています。
- 材料タイプ別では、コンクリートが2026年の中国の現代建設工法市場規模の58.4%を占め、木材は2032年にかけてCAGR 7.5%で拡大すると予測されています。
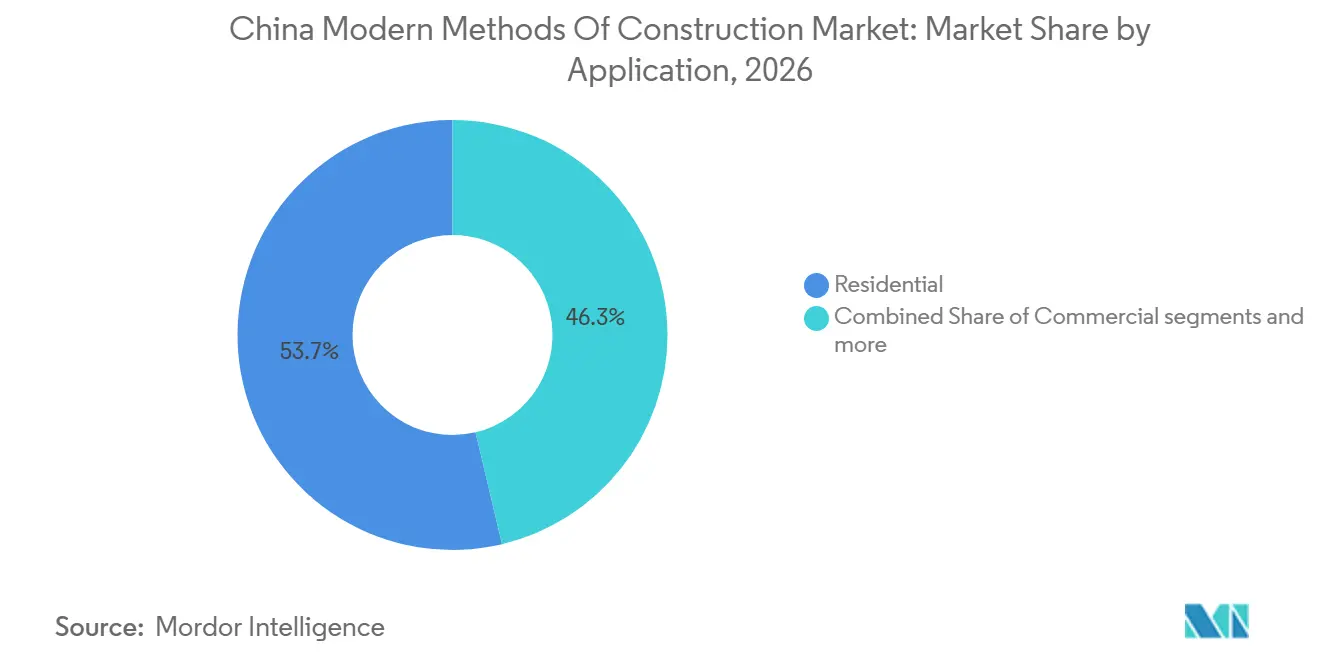
- 用途別では、住宅建設が2026年の中国の現代建設工法市場シェアの53.7%を占め、その他の用途は2032年にかけてCAGR 7.2%で成長すると予測されています。
- 地域別では、上海が2026年の中国の現代建設工法市場規模の18.6%を占め、深圳は2032年にかけてCAGR 7.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国の現代建設工法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレハブ建築の政府主導による推進 | +1.8% | 全国規模、特に北京、上海、深圳、海南、四川に集中 | 短期(2年以内) |
| 都市再開発と高密度住宅開発 | +1.5% | 上海、北京、広州、および1990年以前の住宅ストックを持つ都市 | 中期(2〜4年) |
| 大規模インフラおよび新型都市化プロジェクト | +1.2% | 全国規模、中部・西部中国への波及効果あり | 長期(4年以上) |
| 工期・品質管理のための工業化建設 | +1.0% | 全国規模、長江デルタおよび珠江デルタが主導 | 中期(2〜4年) |
| 鉄鋼、コンクリート、建築部材における国内製造規模 | +0.7% | 全国規模、広東、浙江、江蘇、河北に強み | 中期(2〜4年) |
| グリーン建築と建設廃棄物削減への需要 | +0.5% | 全国規模、グリーン調達政策対象101都市での早期効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレハブ建築の政府主導による推進
中国の現代建設工法市場は、公共プロジェクトが工業化建設工法を採用するための予測可能な経路を提供する政策的枠組みから恩恵を受けています。住宅・都市農村建設部は2025年3月に「インテリジェント建設技術ガイドライン」を発行し、設計から運用に至るデジタル建設の国家的枠組みを策定しました。四川省も2025年9月に共同指針を発表し、省内の新規建設着工に占めるプレハブ建築の割合を50%超とすることを求めています。これらの措置は、鉄骨構造、プレキャスト部材、デジタル建設システムの生産者にとって、より明確な受注基盤を生み出しています。また、この政策環境により、公共住宅、学校、病院、その他の公共施設において、認証済みソリューションを比較することが容易になっています。その結果、確立された生産能力とコンプライアンス対応力を持つ企業は、政府支援の需要をより長期的なプロジェクトパイプラインに転換することができます。
都市再開発と高密度住宅開発
都市再開発は、密集した市街地では従来の現場施工の余地が少ないため、モジュラーシステムに適した条件を生み出しています。国務院の2025年6月の通知は、新たな建設工法の幅広い活用を求め、2027年までに地級市以上の都市における建設廃棄物の資源化利用率50%を目標としています[1]。工場製造コンポーネントは、現場での資材取り扱いを削減し、既存の都市部周辺への影響を抑えることができます。海の天林路プロジェクトはこのアプローチ実証しており、9棟1,114戸にコンクリートモジュラー統合建設を採用しています。中国の現代建設工法市場は、コンパクトな作業現場、厳しいスケジュール、強化された廃棄物管理を必要とする再開発プロジェクトにおいて機会を有しています。完成したプロジェクトは、他の都市が独自の再開発プログラムに応用できるテンプレートを提供することもできます。
大規模インフラおよび新型都市化プロジェクト
インフラプロジェクトは、民間住宅開発業者が支出を削減する際に、中国の現代建設工法市場を支えます。プレキャスト橋桁、トンネルセグメント、モジュラー駅構造物は、施工業者に工程管理と品質管理の向上をもたらします。これは、労働力の確保や天候が現場作業を妨げる可能性がある内陸部・西部の回廊において特に重要です。鉄骨構造システムは、企業開示において主要構造サイクルタイムを30%〜40%短縮したことが示されています。この効果は、契約上の納期遅延が多大なコストを生じさせる場合に最も顕著です。その結果、マンション建設のペースへの依存度が低い、より広範な需要基盤が形成されます。
工期・品質管理のための工業化建設
完成住宅販売への移行は、迅速かつ確実な建設の財務的重要性を高めています。China State Construction Internationalは、モジュラー統合建設により建設作業の70%以上を工場に移行でき、従来工法と比較して総建設期間を60%短縮できると述べています。このアプローチにより、複数のモジュールを同時に製造しながら、現場作業はモジュールの吊り上げと接続に集中することができます。工場生産は、寸法精度のばらつきを低減し、品質管理をより一貫したものにすることもできます。中国の現代建設工法産業は、建築品質を損なうことなく建設マイルストーンをより早期に達成する必要がある開発業者にとって、ますます重要性を増しています。住宅・都市農村建設部のパイロットプログラムも、インテリジェント建設工法を評価するための実践的な事例を都市に提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレハブ化基準と普及における地域差 | -1.0% | 内陸省、中国東北部、第3・第4層都市 | 中期(2〜4年) |
| 不動産市場の低迷と開発業者の流動性圧力 | -0.9% | 全国規模、特に第1・第2層都市の民間開発業者への影響が大きい | 短期(2年以内) |
| 標準化部材における低マージン競争 | -0.5% | 全国規模、特にプレキャストコンクリートパネル生産者の間で顕著 | 中期(2〜4年) |
| 製造拠点と建設現場間の長距離物流の複雑さ | -0.4% | 西部・東北部中国、特に製造拠点から遠い現場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレハブ化基準と普及における地域差
地域差は、中国の現代建設工法市場が確立された沿岸部の中心地を超えて急速に拡大する速度を制限しています。北京と上海は、多くの内陸省よりも強固な実施規則、プロジェクト登録プロセス、生産エコシステムを有しています。2025年に「Buildings」誌に掲載された研究は、分断されたサプライチェーン、限られた基準、熟練労働者の不足をモジュラー建設の規模拡大における主要な障壁として特定しています[2]。国家組立率評価基準は共通の定義を提供していますが、地方の技術規則と認証プロセスは依然として異なる場合があります。複数の省にサービスを提供する生産者は、各地域に合わせてコンポーネント設計と承認書類を適応させる必要がある場合があります。地方規則と製造能力の間のより大きな整合性が、時間をかけてこの摩擦を低減するでしょう。
不動産市場の低迷と開発業者の流動性圧力
民間住宅需要の低迷は、中国の現代建設工法市場にとって近期的な抑制要因であり続けています。日経アジアは、2026年1月から7月にかけて住宅新規着工が前年同期比24.6%減少したと報じています。販売遅延と流動性逼迫に直面している開発業者は、資本集約的な建設投資を先送りする可能性が高くなっています。この低迷は、高量コンポーネントの民間住宅受注に依存するサプライヤーに影響を与えています。低廉住宅、国有系開発業者、都市再開発、インフラプロジェクトがこの低迷を部分的に相殺しています。その結果、需要の構成は、公的資金、長期所有、または運営上の要件がより強力な支援を提供するプロジェクトへとシフトしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建設タイプ別:プレハブ化が既存基盤を維持しながら3D建設が進展
プレハブ・モジュラー建設は、2026年の中国の現代建設工法市場シェアの98.4%を占めました。このセグメントには、住宅・非住宅建設全体にわたるプレキャストコンクリート床スラブ、壁パネル、ファサード、鉄骨フレームモジュール、ハイブリッド構造組立が含まれます。その地位は、プレキャスト工場の広範な利用可能性、施工業者の経験、高密度都市開発に適した建設慣行を反映しています。China State Construction Internationalは12のプレハブ製造拠点と85のインテリジェント生産ラインを運営し、年間13万モジュールの生産能力を有しています。パネル化システムは大量施工に適しており、ハイブリッド設計は高層構造と輸送要件に対応しています。
3D建設は、建設タイプの中で最も速い成長率となる2032年にかけてCAGR 42.4%で成長すると予測されています。この技術は、パイロット段階から内壁、小規模建築物、特殊な公共プロジェクトへと移行しています。2026年の科学論文は、人工知能が3Dプリントコンクリートの配合設計とプロセス制御を改善できることを説明しています。武漢は、インテリジェント建設プログラムを通じて3Dプリント壁システムを実証しています。より広範な普及は、建築基準、構造検証、設備の信頼性、材料コスト、および再現可能なプロジェクト設計に依存するでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
材料タイプ別:コンクリートがリードを維持しながら木材が政策主導のニッチを構築
コンクリートは2026年の中国の現代建設工法市場規模の58.4%を占めました。プレキャストパネル、床スラブ、耐力フーム、ファサードシステムは、住宅、商業、公共施設、インフラプロジェクトに対応しています。この材料は、中高層構造の確立された慣行に適合しており、広範な国内製造基盤を有しています。セメントサプライヤー、部材工場、建設施工業者も確立された協力関係を持っています。ガラス、金属、その他の材料は、ファサード、産業構造物、特定のインフラ用途において重要な役割を維持しています。
木材は、低炭素材料への幅広い注目と低・中層建築の機会に支えられ、2032年にかけてCAGR 7.5%で成長すると予測されています。直交集成材と単板積層材は、構造要件が木質系システムを許容する場合に使用できます。米国農務省は、中国の2025年の木材生産量を成熟した植林地に支えられた1億4,400万立方メートルと報告しています。技術仕様は、地方の承認枠組みの下で木材・竹材システムを評価する開発業者を支援することができます。木材は、大規模な構造プロジェクトにおいてコンクリートを代替するよりも補完する可能性が高いです。
用途別:住宅が需要をリードしながらその他の用途が加速
住宅建設は2026年の中国の現代建設工法市場シェアの53.7%を占めました。低廉住宅と都市再開発プロジェクトは、一部の民間開発業者に影響を与えている財務的圧力にさらされにくいため、需要を支えています。工場製造建設は、完成住宅販売政策の下で必要とされる構造マイルストーンへの到達経路を短縮することができます。住宅プロジェクト規範GB 55038-2025は2025年5月に施行され、住宅プロジェクトに対する国家的な強制要件を定めています[3]。民間住宅の状況は都市によって大きく異なるため、住宅需要は引き続き不均一となるでしょう。
その他の用途は、2032年にかけてCAGR 7.2%で成長すると予測されています。このグループには、産業施設、公共施設建築物、エネルギー・公益事業資産、インフラが含まれます。モジュラーデータセンターは、プロジェクトが迅速な展開と再現可能な技術設計を必要とするため、重要な機会となっています。CIMCグループは、2026年上半期にクラウドおよび人工知能コンピューティングデータセンタープロジェクトの200メガワット分の契約を報告しました。工場管理による組立は、産業現場での速度向上と調整負担の軽減にも貢献できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
上海は2026年の対象都市における中国の現代建設工法市場シェアの18.6%を占めました。そのリードは、都市再開発におけるモジュラー統合建設の早期採用、統合型エンジニアリング・調達・建設施工業者の集積、大規模な再開発パイプラインを反映しています。徐匯区の天路プロジェクトは、78,900平方メートルにわたってコンクリートモジュラー統合建設を採用し、1,114戸を供給しました。このプロジェクトは、仮設工事と現場スペースが限られた再開発の参考事例を提供しています。上海の鉄骨構造組立改修の経験は、施工業者が他の都市での提案に活用できる根拠を提供しています。
深圳は、対象都市の中で最も速いペースとなる2032年にかけてCAGR 7.6%で成長すると予測されています。高密度の建設現場、低廉住宅プログラム、生産基盤がモジュラー建設に有利な条件を提供しています。China State Construction Internationalは、6,028のコンクリートモジュールと2,740の賃貸住宅を含む華章低廉住宅プロジェクトを事例として挙げています。深圳のサプライチェーンは、他の市場向けの生産も支援することができます。中国のモジュラーシステムの海外での認知は、地元の生産能力への投資を強化することができます。
北京は、公共施設建築物、教育施設、インテリジェント建設試験を通じて貢献しています。China State Construction Internationalは、2026年上半期に豊台区での迅速な教室建設プロジェクトを受注しました。杭州は鉄骨構造製造を通じて長江デルタを支援し、広州の産業・物流・低廉住宅工事は珠江デルタを支援しています。地理的な拡大は、地方の調達規則、輸送距離、工場密度、熟練した施工チームに依存するでしょう。
競合環境
中国の現代建設工法市場は、統合プラットフォーム間では適度に集中しており、標準化部材サプライヤー間では分散しています。国有建設グループは、設計、製造、物流、資金調達、現場組立を単一の納品モデル内に組み合わせることができます。この構造は、公共契約と大規模都市再開発プログラムにおいて優位性をもたらします。民間生産者は部材コストでより直接的に競争し、大量生産カテゴリーでのマージンに圧力をかけています。競争力は、設計能力、工場自動化、工程の信頼性、プロジェクト固有の実行力にますます依存しています。
China State Construction Internationalは、北京、上海、広州、深圳、蘇州における生産拠点、インテリジェントライン、プロジェクト納品を通じてモジュラーの足跡を拡大しています。CIMC Modular Building Systemsは、2026年8月に江門から中東初のホスピタリティプロジェクト向けモジュールを出荷しました。Hangxiao Steel Structureは、2025年にアンゴラで海外公共建築物契約を獲得しました。これらの動きは、国内の生産能力を輸出、ホスピタリティ、産業、公共プロジェクトの機会と組み合わせています。新たな地域での承認は、不慣れな規制システムに参入する際の商業リスクを低減することもできます。
テクノロジーは、中国の現代建設工法産業における差別化の明確なポイントになりつつあります。デジタル設計、ロボティクス対応生産、製造・組立のための設計は、手戻りを削減し再現性を向上させることができます。China State Construction Internationalは、低炭素建設とモジュラーシステムへの注力を報告しています。戦略的機会は、モジュラーデータセンター、建物一体型太陽光発電と連携した鉄骨システム、輸出市場にあります。
中国の現代建設工法産業リーダー
-
China State Construction Engineering Corporation Limited
-
China National Building Material Group Corporation
-
CIMC Modular Building Systems
-
Broad Sustainable Building Co., Ltd.
-
China Railway Construction Corporation Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:China State Construction International Holdings Limitedは、2026年上半期における中国本土でのモジュラー統合建設の新規契約が70%以上増加し、通州九棵樹プロジェクトが中国初のモジュラー統合建設商業住宅開発として特定されたと発表しました。同社は12のプレハブ製造拠点、85のインテリジェント生産ライン、年間13万モジュールの生産能力を有し、北京、上海、広州、深圳、蘇州でプロジェクトを展開しています。
- 2026年8月:CIMC Modular Building Systemsは、広東省江門の施設からアース・ホテルズ・リヤドへのモジュールユニットを正式に出荷し、中東初のホスピタリティプロジェクトとなりました。
- 2026年7月:CIMCグループは、イングランド中部のシニアアパートプロジェクト向けに63の統合モジュールを、カメルーンのヤウンデのオフィスプロジェクト向けに78のモジュールを出荷しました。
- 2026年6月:China State Construction Internationalは、徐匯区の上海天林路プロジェクトを完成させました。このプロジェクトは78,900平方メートルをカバーし、9棟にわたって1,114戸を含んでいます。
中国の現代建設工法市場レポートの調査範囲
| プレハブ・モジュラー建設 | パネル化システム | 構造用断熱パネル(SIPs) |
| 木材・木質フレームパネル | ||
| 軽量形鋼(LGS)パネル | ||
| その他 | ||
| 体積モジュール | 鉄骨フレーム体積モジュール | |
| 木質フレーム体積モジュール | ||
| コンクリート(プレキャスト・モノリシック)体積モジュール | ||
| その他 | ||
| ハイブリッドモジュラー建設 | ||
| 3D建設 | 押出工法 | |
| パワーボンディング工法 | ||
| その他 | ||
| その他の建設工法 | ||
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| その他の用途(産業、公共施設、エネルギー・公益事業、インフラ) |
| 深圳 |
| 北京 |
| 上海 |
| 杭州 |
| 広州 |
| その他の主要都市 |
| 建設タイプ別 | プレハブ・モジュラー建設 | パネル化システム | 構造用断熱パネル(SIPs) |
| 木材・木質フレームパネル | |||
| 軽量形鋼(LGS)パネル | |||
| その他 | |||
| 体積モジュール | 鉄骨フレーム体積モジュール | ||
| 木質フレーム体積モジュール | |||
| コンクリート(プレキャスト・モノリシック)体積モジュール | |||
| その他 | |||
| ハイブリッドモジュラー建設 | |||
| 3D建設 | 押出工法 | ||
| パワーボンディング工法 | |||
| その他 | |||
| その他の建設工法 | |||
| 材料タイプ別 | コンクリート | ||
| ガラス | |||
| 金属 | |||
| 木材 | |||
| その他の材料タイプ | |||
| 用途別 | 住宅 | ||
| 商業 | |||
| その他の用途(産業、公共施設、エネルギー・公益事業、インフラ) | |||
| 都市別 | 深圳 | ||
| 北京 | |||
| 上海 | |||
| 杭州 | |||
| 広州 | |||
| その他の主要都市 | |||
レポートで回答される主要な質問
中国における現代建設工法の予測成長率はどのくらいですか?
中国の現代建設工法市場は、2027年から2032年にかけてCAGR 7.01%で成長し、2032年までに104.7 ビリオン 米ドルに達すると予測されています。
中国で最大のシェアを持つ建設タイプはどれですか?
プレハブ・モジュラー建設が2026年に98.4%のシェアでリードしており、確立されたプレキャストおよびモジュラー生産に支えられています。
中国の住宅プロジェクトでモジュラー工法への関心が高まっているのはなぜですか?
より多くの作業を工場に移行し、品質管理を改善し、開発業者が完成住宅販売のマイルストーンを達成する必要がある際にプロジェクト期間を短縮できるためです。
中国の現代建設工法で最も広く使用されている材料はどれですか?
コンクリートは、既存の高層建築基準、生産インフラ、サプライチェーンに適合しているため、2026年に58.4%のシェアでリードしています。
現代建設工法で最も速く成長している都市はどこですか?
深圳は、高密度開発と低廉住宅プログラムに支えられ、2032年にかけてCAGR 7.6%で成長すると予測されています。
住宅以外でどのような用途が新たな需要を生み出していますか?
中国の現代建設工法市場は、より迅速で再現可能な納品を必要とする産業施設、インフラ、公益事業、モジュラーデータセンターを通じて拡大しています。