
Taille et part du marché des méthodes modernes de construction en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 16.32 Milliards de dollars |
| Taille du Marché (2027) | 17.76 Milliards de dollars |
| Taille du Marché (2032) | 27.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.10 % |
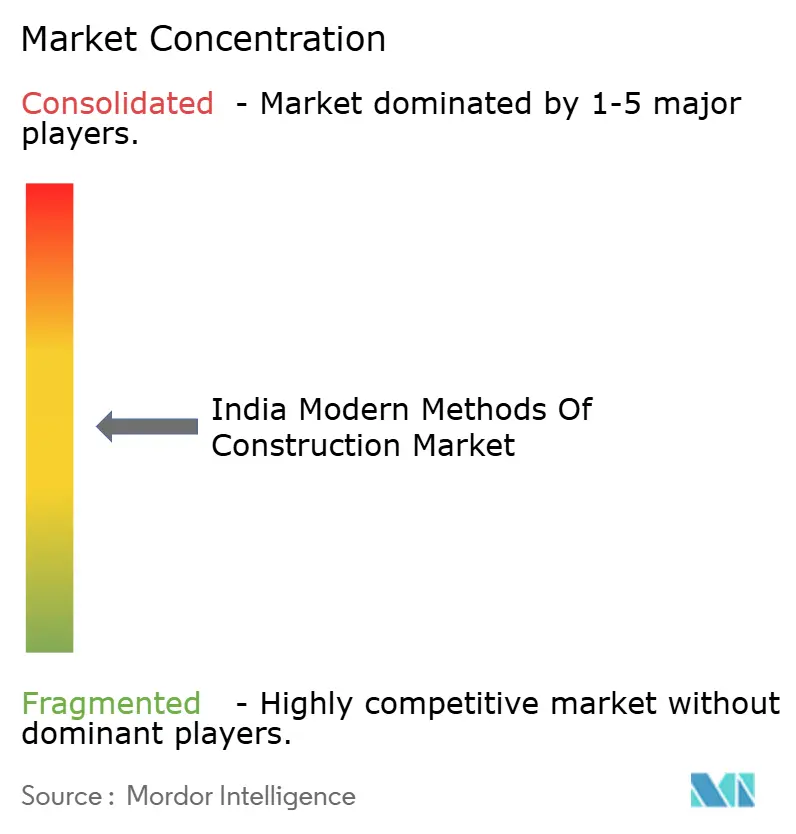
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des méthodes modernes de construction en Inde par Mordor Intelligence
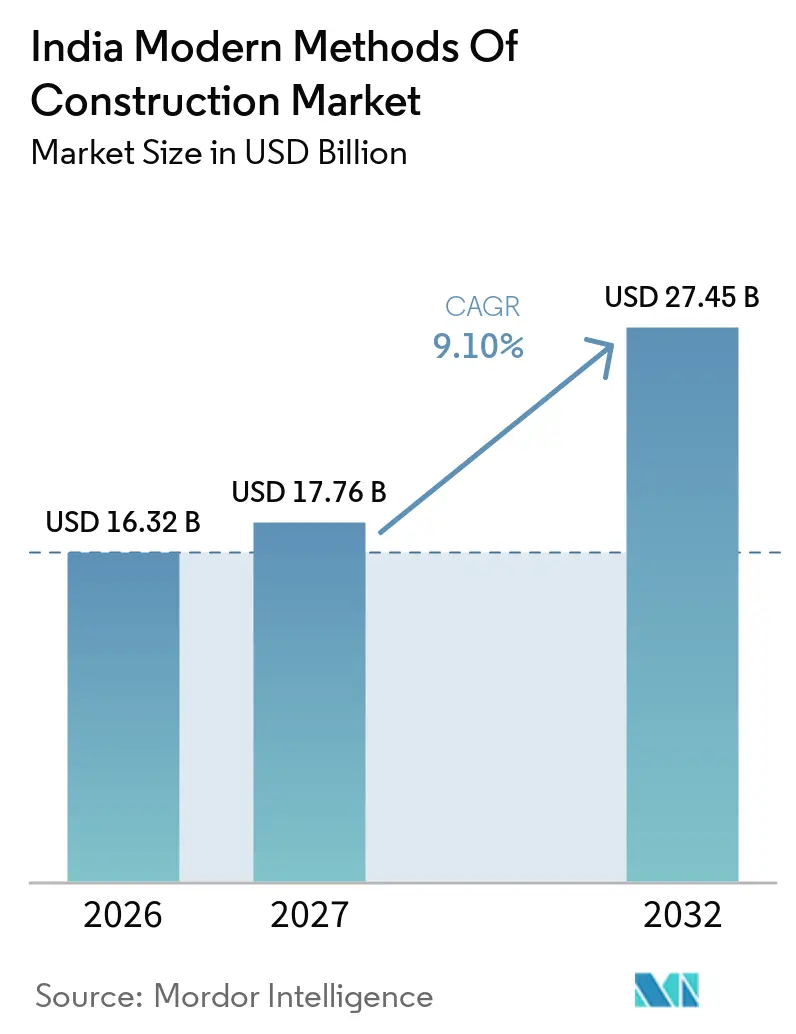
La taille du marché des méthodes modernes de construction en Inde est projetée à 16,32 milliards USD en 2026, 17,76 milliards USD en 2027, et devrait atteindre 27,45 milliards USD d'ici 2032, avec un CAGR de 9,10 % de 2027 à 2032.
La demande du marché des méthodes modernes de construction en Inde est soutenue par la nécessité de livrer des logements urbains plus rapidement, de gérer la pénurie de travailleurs qualifiés sur les chantiers et d'achever les installations industrielles dans les délais impartis. Les programmes de logement gouvernementaux offrent aux fournisseurs un pipeline de projets visible, tandis que les centres de données, les entrepôts et les bureaux créent une demande pour des systèmes réduisant les travaux sur site. Cela favorise les fabricants capables de combiner la production en usine avec une planification fiable de l'installation et du transport. Les processus d'approbation, les réglementations locales et la logistique de levage lourd limitent encore l'utilisation de modules de grande taille en dehors des principaux corridors. Le marché des méthodes modernes de construction en Inde offre donc les meilleures opportunités là où la certitude des délais et les conceptions répétables importent davantage que les méthodes conventionnelles de construction sur site.
Points clés du rapport
- Par type de construction, la construction préfabriquée et modulaire détenait 98,70 % de la part du marché des méthodes modernes de construction en Inde en 2026, tandis que la construction 3D devrait croître à un CAGR de 31,80 % jusqu'en 2032.
- Par type de matériau, le béton représentait 41 % de la taille du marché des méthodes modernes de construction en Inde en 2026, tandis que le bois devrait se développer à un CAGR de 9,70 % jusqu'en 2032.
- Par application, le résidentiel détenait une part de revenus de 52,10 % en 2026, tandis que le commercial devrait progresser à un CAGR de 9,26 % jusqu'en 2032.
- Par géographie, le reste de l'Inde détenait une part de revenus de 36,10 % en 2026, tandis que Bengaluru devrait croître à un CAGR de 9,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des méthodes modernes de construction en Inde
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de logements urbains et locatifs | +5.8% | National, concentré à Mumbai, Delhi NCR, Bengaluru, Hyderabad et Chennai. | Court terme (≤ 2 ans) |
| Programmes gouvernementaux de logements abordables et d'infrastructures | +4.2% | National, avec des gains précoces dans l'Uttar Pradesh, le Maharashtra et le Tamil Nadu | Court terme (≤ 2 ans) |
| Expansion rapide des actifs industriels, des centres de données et des actifs logistiques | +3.1% | Mumbai, Bengaluru, Hyderabad, Chennai, Delhi NCR, Pune et Visakhapatnam | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée et compression des délais | +2.4% | National, aigu dans les corridors de construction du sud et de l'ouest de l'Inde | Moyen terme (2-4 ans) |
| Adoption croissante des systèmes BIM, DfMA et préfabriqués | +1.6% | National, concentré dans les corridors de projets métropolitains | Long terme (≥ 4 ans) |
| Demande de construction à coût maîtrisé dans les villes de rang 2 et rang 3 | +1.0% | National, avec des gains précoces à Lucknow, Surat, Indore, Raipur et Coimbatore | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de logements urbains et locatifs
La pénurie de logements urbains abordables en Inde offre au marché des méthodes modernes de construction en Inde un argument de volume important. Le ratio offre/demande dans 8 grandes villes est passé de 1,05 en 2019 à 0,36 en 2025, ce qui indique un écart persistant entre les logements disponibles et la demande. ONU-Habitat évalue la pénurie actuelle de logements urbains abordables à 9,6 millions d'unités et prévoit que la demande cumulée atteindra 30 millions d'unités d'ici 2030[1] ; le ratio prix/revenu de 14,3 à Mumbai montre pourquoi de nombreux ménages à revenu médian ne peuvent pas accéder à la propriété formelle. La production en usine peut raccourcir les cycles de construction de 30 % à 50 %, ce qui la rend pertinente pour les projets soumis à des objectifs de livraison publics. Le marché des méthodes modernes de construction en Inde bénéficie lorsque les prestataires de logements ont besoin d'une livraison cohérente sur des conceptions d'unités répétitives.
Programmes gouvernementaux de logements abordables et d'infrastructures
La commande publique est une source centrale de demande pour le marché des méthodes modernes de construction en Inde. Dans le cadre des programmes combinés PMAY-U et PMAY-U 2.0, plus de 1,25 crore de logements ont été sanctionnés, et plus de 1 crore de logements ont été achevés et livrés en août 2026[2]. PMAY-U 2.0, lancé en septembre 2024, vise à soutenir 1 crore de bénéficiaires supplémentaires d'ici 2029. Sa subvention pour l'innovation technologique et le Défi technologique du logement en Inde ont intégré les systèmes préfabriqués et d'impression 3D dans les programmes formels de livraison de logements. Le gouvernement a également approuvé des projets de logements de démonstration au Chhattisgarh, à Puducherry et au Rajasthan pour présenter des technologies de construction rentables. Ces programmes encouragent les entrepreneurs à utiliser des systèmes répétables lorsque les calendriers de projet et les contrôles de qualité sont étroitement surveillés.
Expansion rapide des actifs industriels, des centres de données et des actifs logistiques
Les centres de données, les entrepôts et les installations industrielles créent des activités récurrentes pour les fournisseurs de bâtiments préfabriqués et modulaires. TCS HyperVault a sécurisé 264 acres à Hyderabad pour un campus de centres de données d'une capacité allant jusqu'à 1 GW, illustrant l'ampleur de la construction de coques désormais requise pour les infrastructures numériques. CtrlS Datacenters a également annoncé une coentreprise avec CPP Investments pour développer des campus hyperscale à travers l'Inde. Les bâtiments préfabriqués à ossature métallique sont utilisés là où des portées libres et des fenêtres de construction courtes sont nécessaires. Les éléments en acier découpés en usine, les composants préfabriqués et l'assemblage boulonné peuvent réduire les retards de chantier liés aux intempéries. Le marché des méthodes modernes de construction en Inde peut bénéficier lorsque les projets de centres de données et de logistique nécessitent des dates de livraison prévisibles.
Pénuries de main-d'œuvre qualifiée et compression des délais
La pénurie de travailleurs qualifiés accroît la valeur du travail en usine contrôlé sur le marché des méthodes modernes de construction en Inde. Le secteur de la construction en Inde fait face à une pénurie de 2 millions de travailleurs qualifiés, notamment des charpentiers, des électriciens, des plombiers, des maçons et des spécialistes du coffrage. Le Project Management Institute prévoit que l'Inde aura besoin de 395 000 professionnels supplémentaires en gestion de projets de construction d'ici 2035[3]. L'accès limité à des corps de métier formés peut prolonger les calendriers de projet et augmenter le risque de reprises lorsque des travailleurs moins expérimentés remplacent des spécialistes. Les systèmes hors site déplacent davantage de travail dans un environnement de production géré et réduisent le nombre d'activités qualifiées requises sur un chantier. L&T a lié le coût de la main-d'œuvre et la rareté des compétences à une opportunité mondiale de modularisation de 100 à 150 milliards USD sur 5 ans.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Systèmes d'approbation et de codes de construction fragmentés au niveau des États | -2.8% | National, plus aigu au Maharashtra, en Uttar Pradesh et dans les petites juridictions municipales | Moyen terme (2-4 ans) |
| Infrastructure limitée de transport de modules lourds et de grues | -1.9% | National, plus sévère dans les corridors de rang 2 et rang 3 en dehors des réseaux de routes nationales | Long terme (≥ 4 ans) |
| Risque de faible utilisation des usines en dehors des principaux corridors | -1.2% | National, affectant particulièrement les pipelines de projets de rang 3 et semi-urbains | Long terme (≥ 4 ans) |
| Préférence des acheteurs pour la construction conventionnelle sur site | -0.8% | National, plus enraciné dans les projets résidentiels de détail et les marchés de rang 2 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Systèmes d'approbation fragmentés au niveau des États et codes de construction
Des systèmes d'approbation différents ajoutent des coûts et de l'incertitude au marché des méthodes modernes de construction en Inde. La norme nationale de construction, notifiée en avril 2026, laisse l'application de plusieurs dispositions relatives à la sécurité incendie et aux structures aux autorités étatiques et municipales. La Confédération de l'industrie indienne a identifié les approbations fragmentées et les retards de procédure comme des obstacles importants aux calendriers de construction. Certaines juridictions disposent de systèmes de délivrance numérique, tandis que d'autres nécessitent un engagement auprès de plusieurs autorités pendant des mois. Les conceptions de modules standard nécessitent souvent des révisions locales lorsque les règlements de construction ou les interprétations en matière d'incendie diffèrent. Le processus d'évaluation des performances du Conseil de promotion des matériaux de construction et des technologies peut valider de nouvelles technologies, mais il ne crée pas de voie d'approbation unique à l'échelle nationale.
Infrastructure limitée de transport de modules lourds et de grues
Les limitations routières et de levage restreignent l'utilisation de grands modules volumétriques au-delà des principaux corridors urbains. Une étude de terrain de 2026 portant sur un mouvement de fret hors gabarit de 72 tonnes métriques a identifié les ponts en treillis, les sections de ghat, les passages à niveau ferroviaires et les approches urbaines étroites comme des contraintes importantes. Les retards dans les permis, les relevés d'itinéraires incomplets et les routes de dernier kilomètre défaillantes peuvent augmenter le coût du déplacement de charges surdimensionnées à travers les frontières des États. La disponibilité de chenillards à haute capacité et de grues mobiles est également plus faible en dehors des villes de rang 1. Les fabricants répondent souvent en concevant des unités plus petites qui respectent les limites de charge à l'essieu et peuvent être transportées par des camions standard. Cette approche favorise un déploiement plus large, mais elle réduit la flexibilité de conception pour les projets qui utiliseraient autrement des modules plus grands.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de construction : la construction préfabriquée et modulaire occupe la position la plus importante
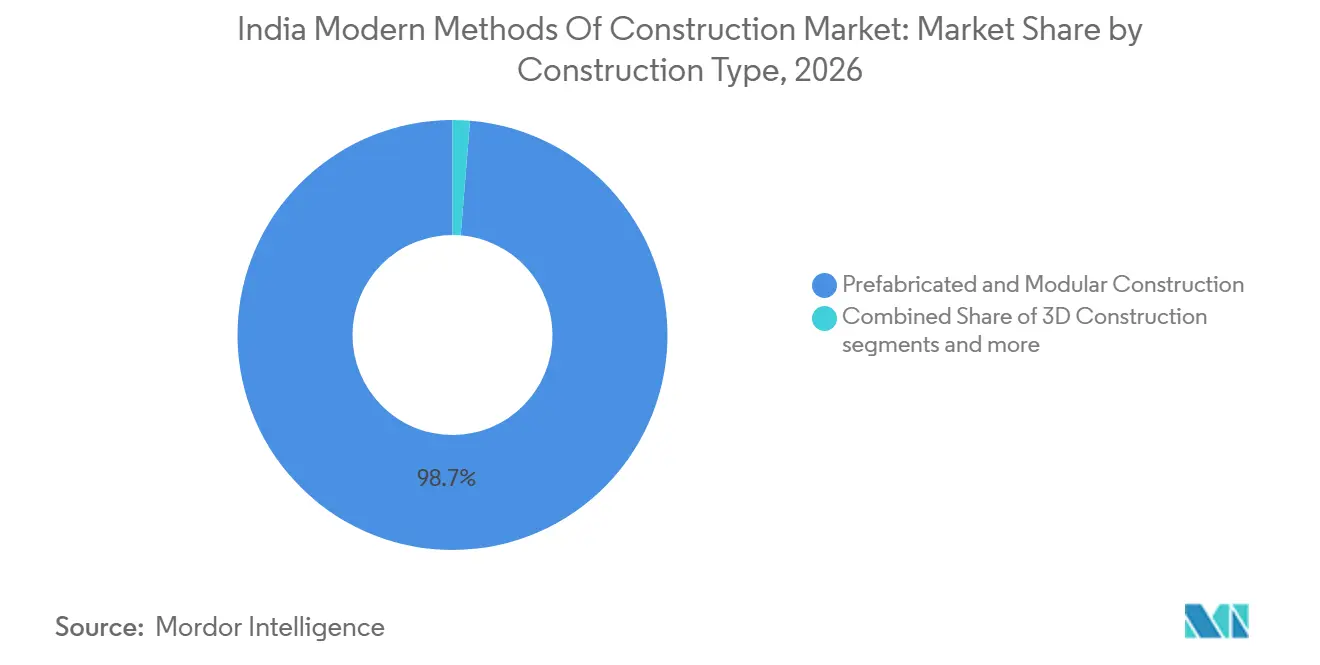
La construction préfabriquée et modulaire détenait une part de 98,70 % en 2026. Ce segment établi comprend des systèmes à panneaux, des modules volumétriques et des configurations hybrides utilisés dans le logement, les bâtiments commerciaux légers et les installations institutionnelles. Les panneaux en acier léger, les panneaux structurels isolants et les panneaux à ossature bois soutiennent les projets nécessitant une enveloppe rapide et des détails cohérents. Les unités volumétriques en béton préfabriqué, à ossature métallique et à ossature bois sont utilisées pour les bâtiments répétitifs tels que les logements du personnel, les résidences étudiantes et les hôtels. Les systèmes hybrides conservent une ossature structurelle conventionnelle tout en déplaçant les panneaux et les travaux d'aménagement intérieur vers les usines.
Le ministère du Logement et des Affaires urbaines a approuvé des projets de logements de démonstration au Chhattisgarh, à Puducherry et au Rajasthan dans le cadre de PMAY-U 2.0, ce qui soutient les méthodes de construction vérifiées dans le logement public. EPACK Prefab Technologies a enregistré une croissance de revenus de 45 % dans son activité préfabriquée au cours de l'exercice 2026, atteignant 15 253 millions INR, soit l'équivalent de 182 millions USD en matériaux fournis. La construction 3D est le type de construction à la croissance la plus rapide, avec un CAGR de 31,80 % projeté jusqu'en 2032. Des projets de démonstration prévus à Goa, Nagpur et Thiruvananthapuram visent à faire passer l'impression 3D en béton au-delà des projets pilotes. L'Andhra Pradesh a également lancé un projet pilote PMAY-G pour 177 maisons imprimées en 3D dans le district de Guntur, avec le soutien du CSIR-CBRI et une dotation de 13,9 crore INR, soit l'équivalent de 1,7 million USD en matériaux fournis.

Par type de matériau : le béton est en tête tandis que le bois croît plus rapidement
Le béton détenait une part de 41 % en 2026. Les dalles, colonnes, poutres et panneaux muraux préfabriqués sont largement utilisés dans les projets de métro, de viaducs et de logements de masse. Le coffrage tunnel reste courant dans les grands programmes résidentiels avec des planchers répétés et des agencements standardisés. Le béton bénéficie de chaînes d'approvisionnement établies et de propriétés thermiques adaptées à plusieurs zones climatiques indiennes. Le métal se classe en deuxième position car les systèmes à ossature en acier structurel et en acier léger servent le segment établi des bâtiments préfabriqués.
Le verre et les autres matériaux sont utilisés dans les murs-rideaux, les façades, les panneaux en béton cellulaire autoclavé et les applications spécialisées. Kirby Building Systems a commencé les travaux d'une quatrième installation au Tamil Nadu en septembre 2026 avec une capacité de 100 000 tonnes métriques par an, portant la capacité nationale planifiée à 400 000 tonnes métriques. Le bois est le matériau à la croissance la plus rapide, avec un CAGR prévu de 9,71 % jusqu'en 2032. La première résidence en bois massif de l'Inde à Goa a utilisé 11 portiques en bois lamellé-collé préfabriqués à New Delhi. Le programme de certification PRAMAAN et la recherche sur les panneaux en bambou ingéniérisé pourraient réduire les contraintes d'approvisionnement et d'offre au fil du temps.
Par application : le résidentiel soutient le plus grand volume
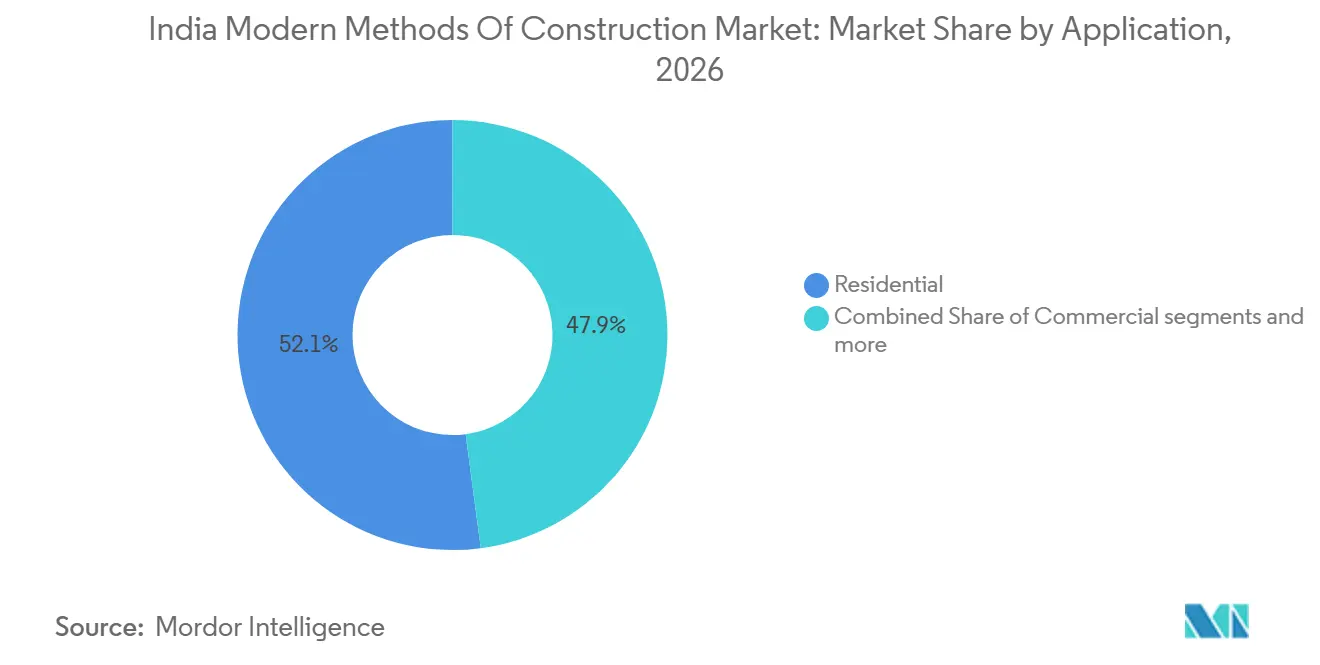
Les applications résidentielles représentaient une part de 52,10 % en 2026. Les programmes de logements gouvernementaux fournissent un pipeline substantiel pour les méthodes préfabriquées, de coffrage et autres méthodes hors site. Les programmes PMAY-U combinés avaient sanctionné 1,27 crore de logements et achevé 99,07 lakh de logements jusqu'en juillet 2026. Les composants préfabriqués peuvent réduire les temps de cycle par étage à 3 à 12 jours, contre 12 à 20 jours pour le coulage conventionnel. Cette économie de temps aide les promoteurs à respecter leurs engagements de livraison dans le cadre du dispositif de l'Autorité de régulation de l'immobilier.
L&T a obtenu en juillet 2026 une commande pour construire 26 tours résidentielles à Mumbai, chacune s'élevant à 120 mètres, en utilisant la technologie de grands panneaux muraux préfabriqués d'une installation captive. Le commercial est l'application à la croissance la plus rapide, avec un CAGR projeté de 9,26 % jusqu'en 2032. La demande de bureaux, la construction de centres de données et l'investissement dans les usines soutiennent ces perspectives. Les projets commerciaux utilisent également des assemblages modulaires de génie mécanique, électrique et de plomberie, des modules d'aménagement intérieur et des coques préfabriquées. Ces composants aident les équipes de projet à coordonner les séquences d'installation et à réduire les travaux sur site dans les installations techniquement complexes.
Analyse géographique
Bengaluru est le segment géographique à la croissance la plus rapide, avec un CAGR de 9,88 % projeté jusqu'en 2032. Son activité dans les bureaux, les centres de données et la fabrication d'électronique soutient la demande de livraison rapide de coques. Les équipes de projet dans ces corridors ont besoin de composants répétables qui s'adaptent à des calendriers exigeants et à des spécifications techniques définies. La région métropolitaine de Mumbai bénéficie de la réhabilitation des immeubles de grande hauteur, des parcs logistiques autour de Bhiwandi et des centres de données à Navi Mumbai. Delhi NCR soutient également la construction préfabriquée grâce à l'activité manufacturière, d'entreposage et de logements abordables en Uttar Pradesh.
Hyderabad et Pune sont d'importants centres de croissance secondaires. TCS HyperVault a sécurisé 264 acres à Hyderabad pour un campus de centres de données dédié à l'intelligence artificielle d'une capacité allant jusqu'à 1 GW et un investissement allant jusqu'à 70 000 crore INR, soit l'équivalent de 8,3 milliards USD en matériaux fournis. Pune est soutenu par la fabrication automobile et d'ingénierie, où les bâtiments préfabriqués servent les hangars industriels et les installations connexes. Chennai s'appuie sur la production automobile et l'activité des centres de données. Kolkata et Ahmedabad contribuent respectivement par le logement public et la fabrication pharmaceutique.
Le reste de l'Inde détenait une part de 36,10 % en 2026. Des villes comme Lucknow, Nagpur, Raipur et Indore reçoivent des investissements structurés dans le logement abordable. La proposition du budget de l'Union pour les régions économiques urbaines prévoit 5 000 crore INR (593 millions USD) par région pour soutenir le développement des villes de rang 2 et rang 3. Les systèmes à panneaux légers conviennent à ces marchés où la capacité de transport et de levage reste limitée.
Paysage concurrentiel
Le marché des méthodes modernes de construction en Inde présente un premier niveau modérément concentré et un groupe fragmenté de spécialistes régionaux. Les grands fournisseurs intégrés combinent ingénierie, capacité d'usine et exécution sur site pour concourir aux contrats publics et institutionnels. Les spécialistes régionaux du préfabriqué se distinguent par leurs délais de réponse locaux et leur connaissance des conditions de projet. Kirby Building Systems et Interarch Building Solutions sont en tête dans certaines parties du segment des bâtiments préfabriqués. Kirby a commencé le développement d'une quatrième usine au Tamil Nadu en septembre 2026, ajoutant 100 000 tonnes métriques de capacité annuelle et portant la capacité planifiée à 400 000 tonnes métriques.
EPACK Prefab se développe grâce à sa capacité en panneaux sandwich et à son expansion géographique. Elle a commencé la production commerciale à son expansion brownfield de Mambattu en avril 2026, portant la capacité de bâtiments préfabriqués à 147 122 tonnes métriques par an. L&T utilise son installation de Kattupalli près de Chennai pour les travaux modulaires complexes. L'entreprise a achevé la fabrication et la livraison de 110 modules pesant 64 000 tonnes métriques pour le Projet CERES en septembre 2026. Cette expérience démontre notre capacité à offrir des services intégrés de fabrication et de construction pour des projets nationaux.
L'impression 3D en béton nationale en est encore à un stade précoce, avec MiCoB, Simpliforge Creations et Tvasta Manufacturing Solutions parmi les entreprises réalisant des projets sur le terrain. Les projets de démonstration publics peuvent aider à établir des références de performance pour cette méthode. La construction modulaire volumétrique pour l'hôtellerie, le logement étudiant et la santé reste moins développée que les systèmes préfabriqués conventionnels. Pennar Industries a déclaré un carnet de commandes de bâtiments préfabriqués en Inde de 1 008 crore INR (119,5 millions USD) au premier trimestre de l'exercice 2027. Ils ont ouvert une usine à Raebareli pour servir le nord de l'Inde.
Leaders du secteur des méthodes modernes de construction en Inde
-
Larsen & Toubro Limited
-
Tata Projects Limited
-
B. G. Shirke Construction Technology Pvt. Ltd.
-
Kirby Building Systems and Structures India Private Limited
-
KEF Infra
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Kirby Building Systems & Structures India Pvt. Ltd. a posé la première pierre de sa quatrième installation de fabrication à Manapparai, Tamil Nadu, avec une capacité de production annuelle de 100 000 MTPA, portant la capacité totale indienne de l'entreprise à 400 000 MTPA lors de la mise en service à mi-2027. L'investissement renforce la position de Kirby dans le sud de l'Inde, une région qui capte plus de la moitié de l'activité de location industrielle du pays. La nouvelle installation ajoute une capacité locale pour les hangars industriels, les entrepôts et les structures en acier connexes.
- Septembre 2026 : TCS HyperVault a sécurisé 264 acres à Hyderabad pour un campus de centres de données dédié à l'intelligence artificielle d'une capacité allant jusqu'à 1 GW, avec un investissement allant jusqu'à 70 000 crore INR (8,3 milliards USD) par HyperVault et ses partenaires. Le projet devrait générer plusieurs milliers d'emplois liés à la construction et une demande substantielle de coques en acier modulaire et préfabriqué au Telangana. L'ampleur du campus souligne le rôle des infrastructures numériques sur le marché des méthodes modernes de construction en Inde.
- Septembre 2026 : Le gouvernement de l'Andhra Pradesh, en partenariat avec le CSIR-CBRI et le ministère du Développement rural, a lancé un projet pilote pour construire 177 maisons en utilisant l'impression 3D en béton dans le district de Guntur dans le cadre de PMAY-G. Le projet dispose d'une dotation de 13,93 crore INR, soit l'équivalent de 1,7 million USD en matériaux fournis. Il s'agit du premier projet pilote de logement rural financé par le gouvernement utilisant l'impression 3D en béton en Inde.
Périmètre du rapport sur le marché des méthodes modernes de construction en Inde
| Construction préfabriquée et modulaire | Systèmes à panneaux | Panneaux structurels isolants (SIPs) |
| Panneaux à ossature bois | ||
| Panneaux en acier léger (LGS) | ||
| Autres | ||
| Modules volumétriques | Modules volumétriques à ossature métallique | |
| Modules volumétriques à ossature bois | ||
| Modules volumétriques en béton (préfabriqué/monolithique) | ||
| Autres | ||
| Construction modulaire hybride | ||
| Construction 3D | Méthode d'extrusion | |
| Méthode de liaison par puissance | ||
| Autres | ||
| Autres méthodes de construction | ||
| Béton |
| Verre |
| Métal |
| Bois |
| Autre type de matériau |
| Résidentiel |
| Commercial |
| Autre application (industriel, institutionnel, énergie et services publics, infrastructure) |
| Région métropolitaine de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Ahmedabad |
| Reste de l'Inde |
| Par type de construction | Construction préfabriquée et modulaire | Systèmes à panneaux | Panneaux structurels isolants (SIPs) |
| Panneaux à ossature bois | |||
| Panneaux en acier léger (LGS) | |||
| Autres | |||
| Modules volumétriques | Modules volumétriques à ossature métallique | ||
| Modules volumétriques à ossature bois | |||
| Modules volumétriques en béton (préfabriqué/monolithique) | |||
| Autres | |||
| Construction modulaire hybride | |||
| Construction 3D | Méthode d'extrusion | ||
| Méthode de liaison par puissance | |||
| Autres | |||
| Autres méthodes de construction | |||
| Par type de matériau | Béton | ||
| Verre | |||
| Métal | |||
| Bois | |||
| Autre type de matériau | |||
| Par application | Résidentiel | ||
| Commercial | |||
| Autre application (industriel, institutionnel, énergie et services publics, infrastructure) | |||
| Par ville | Région métropolitaine de Mumbai | ||
| Delhi NCR | |||
| Pune | |||
| Bengaluru | |||
| Hyderabad | |||
| Chennai | |||
| Kolkata | |||
| Ahmedabad | |||
| Reste de l'Inde | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des méthodes modernes de construction en Inde d'ici 2032 ?
La taille du marché des méthodes modernes de construction en Inde est projetée à 16,32 milliards USD en 2026, 17,76 milliards USD en 2027, et devrait atteindre 27,45 milliards USD d'ici 2032, avec un CAGR de 9,10 % de 2027 à 2032.
Quelle méthode de construction occupe la position la plus importante en Inde ?
La construction préfabriquée et modulaire détenait une part de 98,70 % en 2026 car elle comprend des systèmes à panneaux, volumétriques et hybrides établis. Elle est utilisée là où des conceptions répétées, un assemblage plus rapide et une production en usine plus contrôlée sont nécessaires. Ces formats permettent aux fournisseurs de livrer des éléments fabriqués en usine sans exiger que chaque projet utilise un système entièrement volumétrique.
Qu'est-ce qui stimule l'adoption des systèmes préfabriqués en Inde ?
La livraison de logements abordables, les pénuries de main-d'œuvre qualifiée et la nécessité d'achever les installations logistiques, les centres de données et les installations industrielles dans les délais sont des facteurs clés. Les programmes de logements soutenus par le gouvernement fournissent également un large pipeline qui soutient l'investissement des fournisseurs et l'adoption des technologies. Le modèle de livraison est particulièrement pertinent lorsqu'un promoteur a besoin de cohérence sur de nombreuses unités, étages ou composants de bâtiments standardisés.
Quel matériau connaît la croissance la plus rapide pour les méthodes de construction hors site ?
Le bois devrait croître à un CAGR de 9,71 % jusqu'en 2032, bien que le béton ait conservé la plus grande part en 2026 à 41 %. La position du bois reflète l'intérêt pour le bois ingéniérisé dans les travaux haut de gamme et institutionnels, tandis que le béton reste mieux établi dans le logement de masse et les infrastructures. La différence montre que le choix des matériaux dépend de l'échelle du projet, de la disponibilité de l'approvisionnement, des méthodes de construction et des performances requises du bâtiment.
Quelle application est en tête de la demande pour les méthodes de construction modernes ?
La construction résidentielle était en tête avec une part de 52,10 % en 2026, tandis que les applications commerciales devraient croître à un CAGR de 9,26 %. Les programmes de logements publics, la réhabilitation des immeubles de grande hauteur, les bureaux, les centres de données et les services de construction modulaire soutiennent tous la demande dans ces usages. Le volume résidentiel reste étroitement lié aux programmes de livraison publics, tandis que la croissance commerciale est soutenue par les entreprises qui nécessitent une réalisation d'actifs plus rapide.
Quelle ville devrait connaître la croissance la plus rapide pour les méthodes de construction modernes ?
Bengaluru devrait croître à un CAGR de 9,88 % jusqu'en 2032, soutenu par des projets de bureaux, de centres de données et de fabrication d'électronique. Le marché des méthodes modernes de construction en Inde dans la ville bénéficie de la demande de livraison de projets prévisible et de composants structurels fabriqués en usine. Cette activité est concentrée dans des corridors où le développement commercial, les installations technologiques et la construction industrielle de soutien sont tous en expansion.