
インドネシア近代的建設工法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
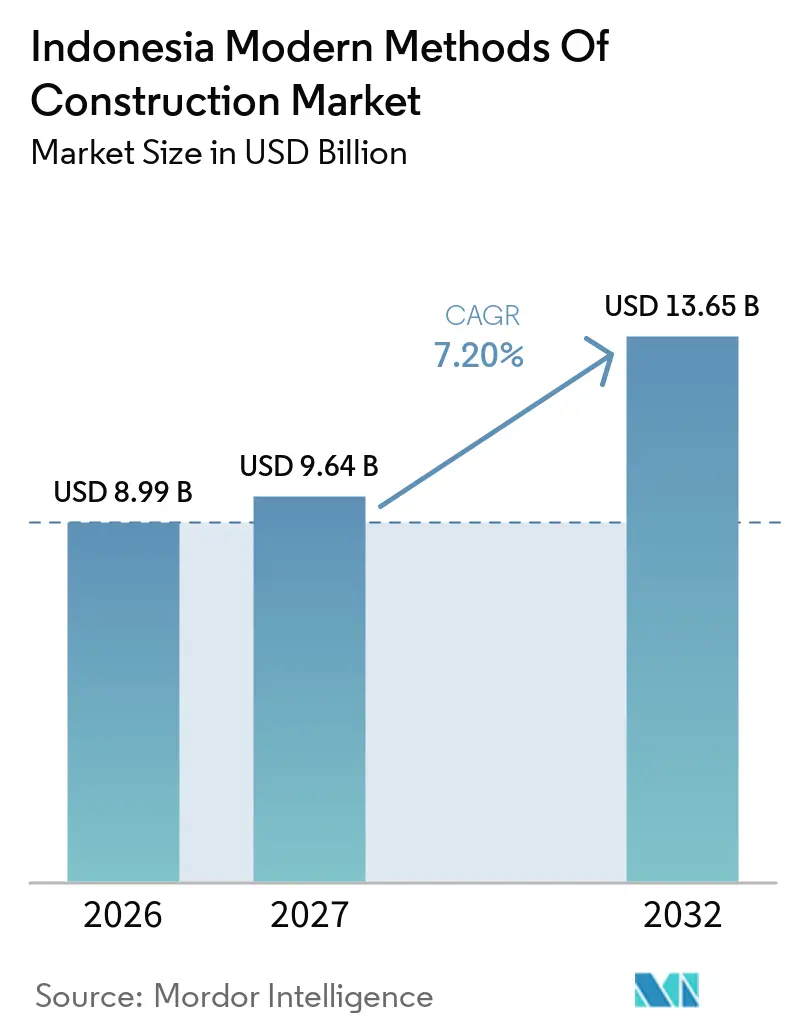
| 基準年の市場規模 (2026) | 8.99 十億米ドル |
| 市場規模 (2027) | 9.64 十億米ドル |
| 市場規模 (2032) | 13.65 十億米ドル |
| 成長率 (2027 - 2032) | 7.20 % |
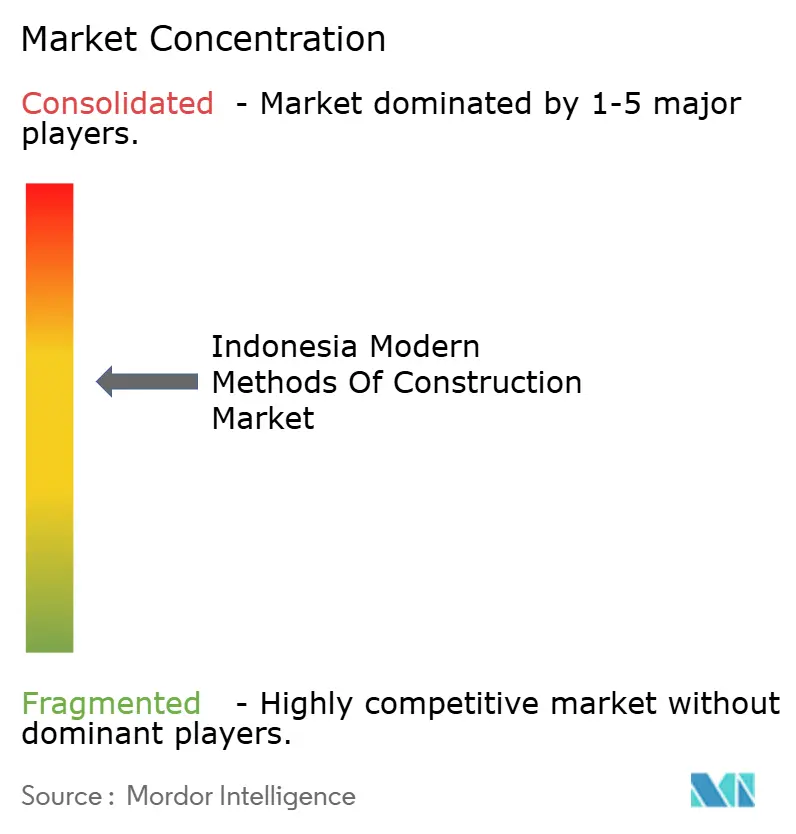
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア近代的建設工法市場分析
インドネシア近代的建設工法市場規模は2026年に89.9 ビリオン 米ドルと評価され、2027年の96.4 ビリオン 米ドルから2032年までに136.5 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.20%で成長する見込みです。
インドネシアの近代的建設工法市場は、労働集約的な現場作業から、現場でより迅速に組み立て可能な工場管理型コンポーネントへと移行しています。インドネシアは現在、年間100万戸の住宅を建設できますが、政府目標の300万戸と比較すると、標準化された建設システムが住宅供給において重要な役割果たします[1]。住宅需要、首都建設、分散型産業プロジェクト、および災害復興が需要を支えています。製造業者と請負業者は、輸送・技術・許認可の制約を管理しながら、ジャワ島を超えてプレキャスト、モジュラー、パネル化の提供を拡大しています。競争は公共プロジェクトにおける国有請負業者を中心に展開されており、専門サプライヤーは3D建設および高度建設システムにおけるポジションを構築しています。
レポートの主要ポイント
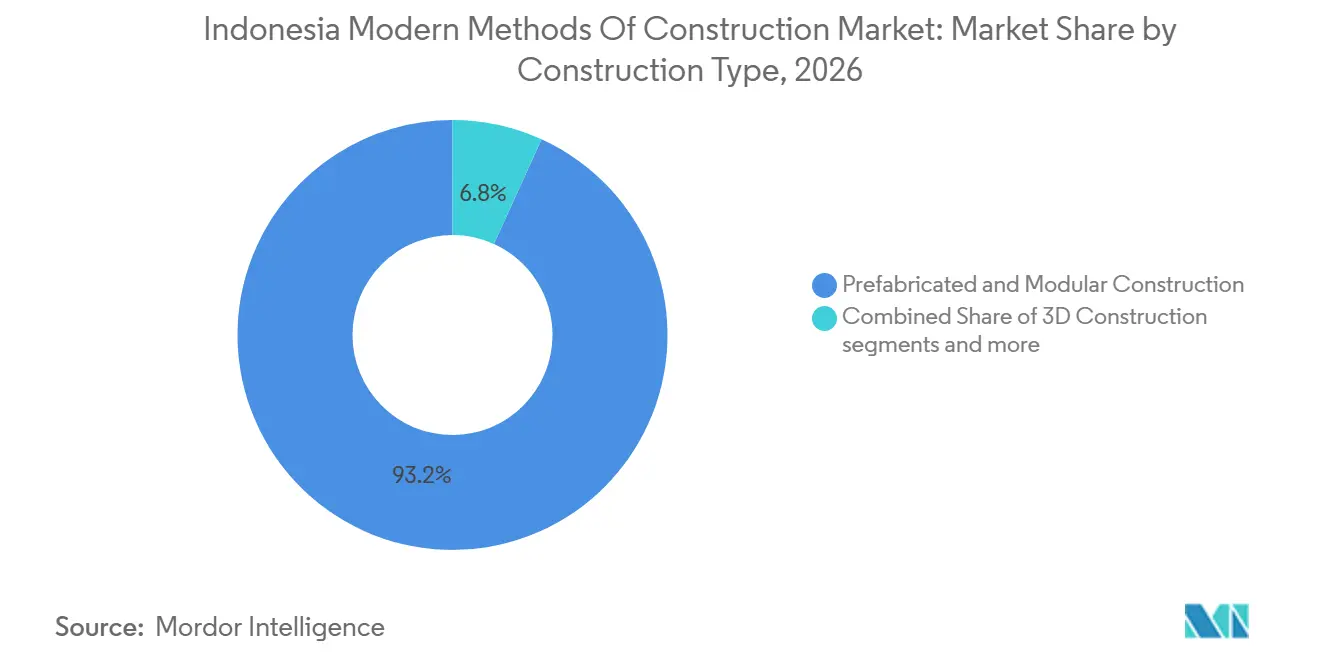
- 建設タイプ別では、プレハブ・モジュラー建設が2026年のインドネシア近代的建設工法市場シェアの93.2%を占め、3D建設は2032年までに28.40%のCAGRで成長する見込みです。
- 材料タイプ別では、コンクリートが2026年のインドネシア近代的建設工法市場規模の47.55%を占め、木材は2032年までに7.78%のCAGRで成長する見込みです。
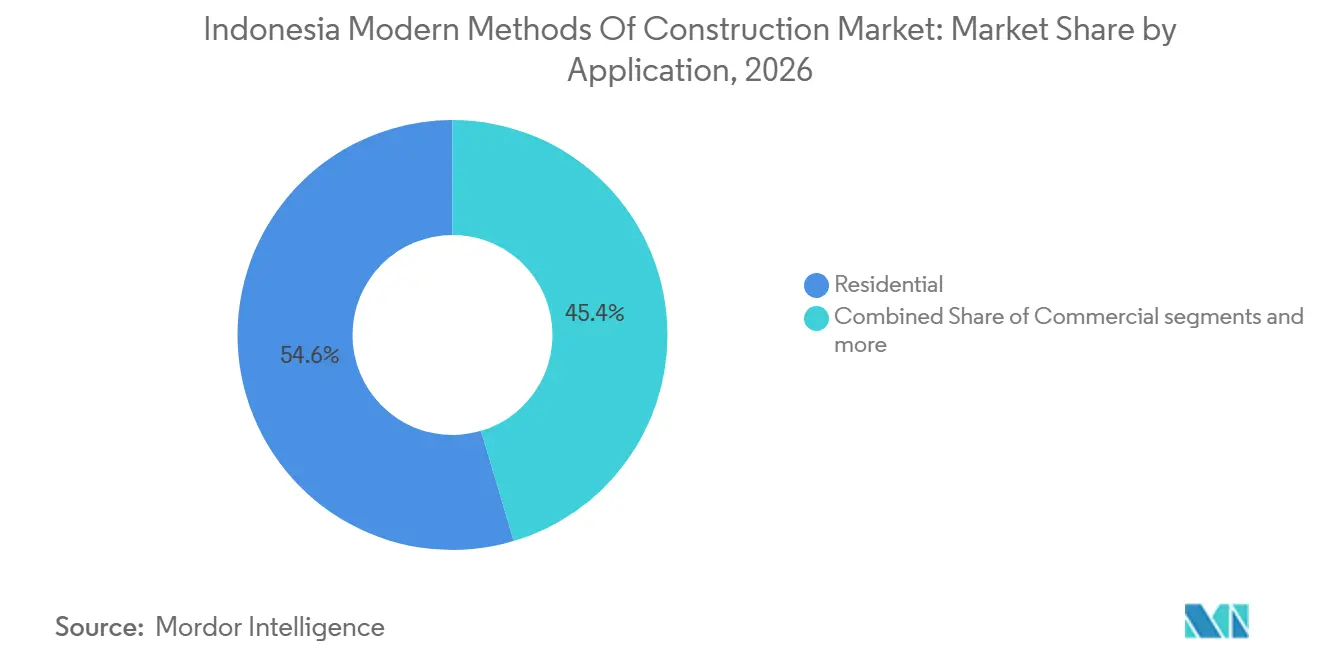
- 用途別では、住宅が2026年に54.65%を占め、商業は2032年までに7.46%のCAGRで成長する見込みです。
- 地域別では、ジャカルタが2026年に21.85%を占め、インドネシアのその他地域は2032年までに7.95%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドネシア近代的建設工法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジャワおよび地方都市における都市住宅需要 | +2.2% | 全国規模、大ジャカルタ・スラバヤ・バンドンに集中 | 短期(2年以内) |
| 国家インフラおよび新首都開発 | +1.5% | カリマンタン(IKN)、ジャワ(有料道路、MRT)、スマトラ | 中期(2~4年) |
| 反復的な住宅・インフラプロジェクトへのプレキャスト採用 | +1.0% | ジャワ中心、スマトラおよびカリマンタンへ拡大中 | 中期(2~4年) |
| 耐災害性・気候適応型建築への需要 | +0.7% | アチェ、スラウェシ、東ヌサトゥンガラ(NTT)、マルク | 短期(2年以内) |
| 島嶼地理における建設生産性ニーズ | +0.5% | 東インドネシアおよび離島 | 長期(4年以上) |
| 急速施工型労働者住宅および産業施設 | +0.4% | カリマンタン、スラウェシ、スマトラ(鉱業・産業ゾーン) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジャワおよび地方都市における都市住宅需要
インドネシアの住宅不足は990万戸に上り、2,690万世帯が劣悪な住宅に居住しており、主要都市および中小都市の双方において手頃な価格の住宅需要が引き続き顕在化しています。300万戸住宅プログラムは2026年予算として79万戸分を割り当て、6月中旬までに324,213戸が完成しました。この規模は、各プロジェクトチームが建設プロセス全体を再構築することなく、実績ある設計を多数の現場で繰り返せるシステムを優遇します。ジャワ・バリ回廊の高密度化も、コンパクトな集合住宅においてパネル化・ボリュートリック工法を優遇しており、工期の確実性と管理された生産プロセスが完全な現場施工よりも価値を持つ場合があります。2026年の専門家調査では、建設自動化の大量住宅への主要前提条件として建物の標準化が挙げられました。住宅プログラムが標準化された設計を繰り返しのコンポーネント発注に転換する際に、インドネシア近代的建設工法市場は恩恵を受けることができます。
国家インフラおよび新首都開発
ヌサンタラ開発は、インドネシア近代的建設工法市場にとって主要な非ジャワプロジェクトパイプラインを提供します。これは、主要なジャワ製造クラスターから遠く離れた場所に大規模プログラムを配置します。議会は2025年~2028年の計画資金の一環として、2027年のヌサンタラ開発に3億3,350万 米ドルを承認しました。立法・司法複合施設は2026年10月時点で建設進捗率16%に達し、2028年の完成目標を掲げています。PT PP、PT Adhi Karya、PT Jaya Konstruksiが新首都の政府庁舎工事を受注しており、大手請負業者が公共プロジェクトに近代的建設管理手法を取り入れていることを示しています。カリマンタン、スラウェシ、スマトラの資源・産業拠点でも、現地の現場能力が限られた状況での労働者住宅が必要とされており、特に請負業者が広範な現場インフラ整備前に従業員を収容しなければならない場合に顕著です。PT Adhi Karyaがモジュラー工法を用いて7省にわたる74か所の栄養供給・加工センターを建設する契約は、反復可能な分散型デリバリーの必要性を示しています[2]。
反復的な住宅・インフラプロジェクトへのプレキャスト採用
WIKA Betonは2025年に2億4,020万 米ドルの新規契約を記録し、2026年第1四半期には5,520万 米ドルを記録しました。インフラが2026年の契約構成の58.7%を占めています[3]。反復的なインフラおよび住宅プログラムは、専門型枠・品質管理・配送車両への投資を支援できますが、これらは発注が不規則または孤立したプロジェクトに限定される場合には実現が難しくなります。これらの投資は、発注が定期化するにつれて生産上の摩擦を低減し、工場出荷・輸送・設置間の連携の一貫性を向上させることができます。インドネシア近代的建設工法産業は、多くの島々にわたる建設の困難さによっても形成されており、管理された生産によって現場の労働力ニーズを削減できます。WIKA Betonのメトロ・マニラ地下鉄向け供給業務は、国内プレキャスト事業に国際プロジェクトの実績をもたらします。このパターンは、ジャワから他の建設回廊へのプレキャスト利用の段階的な拡大を支援します。
耐災害性・気候適応型建築への需要
災害復興は、モジュラー建築の実用的なユースケースを生み出します。被災コミュニティは迅速に居住可能なユニットを必要とし、従来の建設は損傷したインフラ、アクス制限、または適切な労働力の不足によって遅延する可能性があるためです。PT Hutama Karyaが主導するコンソーシアムは、2026年1月にアチェ・タミアンで600戸のモジュラー仮設住宅ユニットを引き渡しました。PT Wijaya Karyaも2026年2月にテガルでMOLIモジュラー鉄鋼住宅を展開し、重機なしで12家族を収容するブロックを使用しました。これらの展開は、アクセスが困難または建設資源が限られた場所における輸送可能なシステムの価値を示しており、特に恒久的な再建が始まる前に住宅対応を組織しなければならない場合に有効です。また、公共の購入者にモジュラー設置と運用性能に関する直接的な経験を提供します。緊急住宅プログラムが一時的な対応ではなく繰り返しの需要源となる場合、インドネシア近代的建設工法市場には機会があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 島間輸送とラストマイル配送コスト | -1.3% | 東インドネシア、離島(マルク、パプア、NTT) | 長期(4年以上) |
| 州・市区町村間の許認可の差異 | -0.9% | 全国規模、ジャワ以外の新興成長市場に集中 | 中期(2~4年) |
| 通貨・材料価格・資金調達の変動リスク | -0.7% | 全国規模、輸入依存プロジェクトで不均衡に影響 | 短期(2年以内) |
| 地域工場および熟練設置業者の限られたカバレッジ | -0.5% | ジャワ以外、カリマンタン・スラウェシ・東インドネシアで深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
島間輸送とラストマイル配送コスト
大型モジュラーコンポーネントは、輸送ルートが主に消費財や食料品向けに設計されている群島では移動が困難です。シー・トール(海上有料道路)プログラムは2025年に104港で32,732 TEU(20フィート換算ユニット)を輸送しましたが、その補助金は一般的に大型建設フレートをカバーしていませんでした。2026年のEvergreen Journal研究では、東インドネシア航路の船舶利用率が55~65%と報告されており、商業的採算性の閾値である80%を下回っています。高い輸送コストは、工場建設システムが提供する時間的優位性の一部を損なう可能性があります。大型コンポーネントは通常の輸送手配ではなく、調整された輸送・荷役・最終配送を必要とするためです。技術も別の制約であり、インドネシアの建設労働者820万人のうち、認定された能力証明書を保有するのは10%未満です。公共事業省は資格を持つ技術適用者の登録制度を整備中ですが、登録自体が現地の設置能力を生み出すわけではありません。
州・市区町村間の許認可の差異
2025年政府規則第28号はリスクベースのライセンスを導入し、オンライン・シングル・サブミッション(OSS)システムを通じた建築承認を義務付けています。この枠組みはより一貫した経路を提供できます。しかし、プロジェクトチームはインドネシアの市・県にわたって異なる地方実施に直面しており、迅速かつ標準化された納品を意図したプロジェクトが遅延する可能性があります。2026年住宅大臣規則第4号も住宅支援プロジェクトに地域コンテンツ要件を追加しており、コンポーネント調達の決定に影響を与えます。建設材料価格は2026年9月に前年比9.6%上昇し、鉄筋価格は1月から8月にかけて20.7%上昇しました。通貨安は輸入機器や材料投入に依存するプロジェクトに圧力を加えます。これらの状況は、インドネシア近代的建設工法市場において予測可能な調達と柔軟な調達の確保を重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建設タイプ別:確立されたプレハブ・モジュラー建設セグメントがリードし、3D建設が拡大
プレハブ・モジュラー建設は2026年のインドネシア近代的建設工法市場シェアの93.2%を占めました。この結果は、住宅・インフラ・労働者宿泊施設における確立されたオフサイト工法の使用を反映しています。パネル化システムには、低層住宅プロジェクト向けの軽量形鋼パネル、構造断熱パネル、木材フレームパネルが含まれます。ボリューメトリックモジュールは、反復可能な部屋や遠隔地住宅が必要なプロジェクトでより多く使用されます。ハイブリッドモジュラーシステムも、異なるフロアプランにわたる施設プロジェクトに柔軟性を提供します。インドネシア近代的建設工法市場は、請負業者がすでに理解し大規模に調達できる工法を中心に展開し続けています。プレキャスト生産の既存基盤と請負業者の経験がこのポジションを支えています。新しい工法がより注目を集める中でも、このカテゴリーはリードを維持できます。
3D建設は2032年までに28.40%のCAGRで最も急成長している工法です。PT Modula Tiga Dimensiは2025年に公共事業省から3D建設プリンティングに関する技術クリアランスレターを受領し、そのモデルハウスはSds値1.2g以下の地震ゾーン向けに認定されました。IndocementとModula3Dは2025年8月にCiteureupに協働ハブを設立し、商業的な3D建設プリンティングを実証しました。Indocementは、このアプローチにより壁の建設時間を最大70%削減し、シンプルな住宅を6日で完成できると述べています。Autoconz 3DCPは3Dプリンティングモルタルで68.3%の国内コンポーネント認証を取得し、政府調達の適格性を支援します。これらのステップは3D建設をデモンストレーション活動から規制されたプロジェクト利用へと移行させます。インドネシア近代的建設工法市場は、より広範な採用のために設置能力と反復的なプロジェクト量を必要とします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
材料タイプ別:コンクリートがリードし、木材が特定プロジェクトで役割を構築
コンクリートは2026年のインドネシア近代的建設工法市場規模の47.55%を占めました。そのポジションは、全国に確立されたバッチングプラント、型枠慣行、および構造エンジニアリング経験によって支えられています。WIKA Betonは2026年のDanantara住宅エキスポでWHOMEモジュラープレキャスト住宅システムを発表しました。同社は、このシステムにより2日で構造躯体を建て、10日で完成ユニットを仕上げられると述べています。ガラスと金属はファサードおよび構造用途に引き続き関連性があり、軽量形鋼は災害復興および鉱山キャンプ住宅に使用されています。Waskita Beton Precastはプレキャストおよびレディーミックス事業にわたる2026年の新規契約目標を設定しており、従来のオフサイトコンクリート供給への継続的な需要をしています。コンクリートは、購入者が確立された供給関係と構造的な親しみやすさを重視する場合に中心的な役割を維持します。インドネシア近代的建設工法市場は、大規模な反復プロジェクトにおいてこの材料基盤に引き続き依存しています。
木材は2032年までに7.78%のCAGRで最も急成長している材料です。ホスピタリティ、ブティック住宅、および独特の仕上げと現場組立時間の短縮を必要とする施設建築向けのエンジニアードウッドへの関心が高まっています。2025年の技術論文では、3~5階建て木造建築に対するインドネシアの規制準備指数が0.50と評価されており、日本の0.90以上と比較して低い水準にあります。このギャップは、認定された2時間耐火アセンブリの欠如と木材接合部の標準化の限界を反映しています。2025年林業省規則第24号は輸入林産物の合法性保証要件を強化しており、クロスラミネーテッドティンバーの調達に追加のコンプライアンス手順を加えています。これらの制約は、近い将来におけるコンクリートの広範な代替を制限します。また、対象を絞った都市・ホスピタリティプロジェクト向けに準拠したシステムを実証できる木材サプライヤーに余地を残しています。この材料の拡大は、基準・防火性能の文書化・信頼できる調達に依存します。
用途別:住宅需要がリードし、商業プロジェクトがより速く成長
住宅は2026年のインドネシア近代的建設工法市場の54.65%を占めました。住宅不足と公共の手頃な価格の住宅プログラムが、迅速施工・反復可能なユニットの安定した基盤を提供しています。住宅省の2026年予算は自助住宅支援と垂直型手頃な価格の住宅建設を支援しています。2026年1月のアチェ・タミアン展開は、政府支援プロジェクトが災害後にモジュラーユニットを活用できることを示しました。インドネシア近代的建設工法市場はこれらのプロジェクトを活用して、購入者のモジュラー住宅への親しみを高めることができます。PT Wijaya Karyaの2026年2月のテガルでの展開も、重機が適さない場所でのモジュラーブロックの価値を示しました。住宅需要は、設計を多くの場所で繰り返せるため量を支援します。調達の質と現地設置能力が、その量が定期的なサプライヤー発注に転換されるかどうかを決定します。
商業は2032年までに7.46%のCAGRで最も急成長している用途です。データセンター、物流倉庫、医療施設、ホスピタリティ資産は、より迅速な納品と一貫した設計を重視します。大型データセンターの運営者は、機器の露出と長いリードタイムを管理するためにモジュールを使用します。これにより、モジュラー建設は納品方法であると同時にプロジェクトリスク管理ツールにもなります。産業・施設・エネルギー・公益事業・インフラプロジェクトがその他の用途カテゴリーを形成しています。PT Brantas Abipraya は2026年上半期にカリマンタン、スラウェシ、ジャワにわたる国民学校プロジェクトにガラス繊維強化コンクリートスーパーパネルと鉄鋼プロファイルを使用しました。これらの用途は標準化されたコンポーネントを公共・産業建築プログラムに広げることができます。インドネシア近代的建設工法産業は、分散したプロジェクトネットワーク全体で工期管理を重視する購入者から恩恵を受けることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ジャカルタは2026年のインドネシア近代的建設工法市場の21.85%を占めました。同市は、垂直型住宅・商業建設における最大のプレキャスト工場・認定労働力・民間デベロッパー活動の集積地です。ジャワの製造基盤内に位置することで、多くの離島拠点よりも短い配送サイクルと低い物流コストを実現しています。ジャカルタ大量高速輸送フェーズ2Aプロジェクトは2025年12月時点で累積進捗率55.9%に達し、計画されている2029年完成に向けて継続的なプレキャスト調達要件を生み出しています。ジャワはインドネシア近代的建設工法市場の多くにとって引き続き運営の中心地です。
カリマンタンはヌサンタラ首都建設のため、予測期間において戦略的な役割を担っています。政府は2025年大統領令第12号に基づき、2025年~2029年の第2ヌサンタラフェーズに29.3 ビリオン 米ドルを拠出しました。政府庁舎、道路、住宅タワーは、管理された条件下で生産され遠隔建設ゾーンに配送できるコンポーネントへの需要を生み出します。政府複合施設の契約は、大手国有請負業者がこのパイプラインにポジションを構築していることを示しています。カリマンタンの確立されたジャワプレキャストネットワークからの距離は、地域供給基盤の必要性を強化します。
インドネシアのその他地域は2032年までに7.95%のCAGRで成長する見込みです。スラウェシはニッケル加工・鉱業・産業団地活動から恩恵を受けており、モジュラー配送に適した労働者住宅が必要です。バリおよびヌサトゥンガラは、ハイブリッドモジュラーおよび木材システムがより迅速な建設と柔軟な設計を支援できるホスピタリティおよびブティックリゾート開発の機会を提供します。シー・トールプログラムは2025年に104港への756航海を計画し、2026年の補助金によって支援されましたが、建設フレートは補助対象ルートの外に大部分が残っています。これにより、遠隔地の島々に配送されるコンポーネントにとって物流が制限要因となっています。
競合環境
インドネシア近代的建設工法市場は、国有企業グループが多くの政府建設契約をリードしているため、適度に集約されています。WIKA BetonはWHOMEモジュラーシステムとインフラプロジェクトへの取り組みを通じてプレキャストセグメントをリードしています。PT PPは2026年8月までに5億5,840万 米ドルの新規契約を記録し、そのうち66%が政府プロジェクトに関連しています。ヌサンタラプロジェクトにおけるPT Adhi Karyaとの共同作業は、公共調達におけるコンソーシアムの役割を示しています。これらの企業は資金調達・契約アクセス・納品経験において優位性を持っています。
国有請負業者の統合は、予測期間中の入札ダイナミクスを変える可能性があります。Danantaraは2026年10月にPT PPとPT Adhi Karyaを合併し、PT Hutama KaryaとPT Waskita KaryaおよびPT Wijaya Karyaを統合する計画を発表しました。統合された請負業者基盤は、公共建設入札の規模を拡大し、サプライヤーとの購買力を深める可能性があります。WIKA Betonは、メトロ・マニラ地下鉄での国際実績を維持しながら国内プログラムでモジュラー住宅システムを活用するという関連戦略を追求しています。競争構造は、大手公共請負業者とより専門化された材料・技術プロバイダーを組み合わせています。
専門企業は3D建設および高度建設システムにおけるポジションを確立しています。Modula3Dの規制クリアランスとIndocementとの協働は、商業的な3D建設プリンティングプロジェクトのプラットフォームを同社に提供します。工場建設型軽量形鋼パネル、クロスラミネーテッドティンバー、ジャワ以外のプロジェクト向けボリューメトリックモジュールにはホワイトスペースが残っています。インドネシア近代的建設工法市場は、大手請負業者が公共調達において優位性を維持しているにもかかわらず、一つの技術に支配されているわけではありません。
インドネシア近代的建設工法産業リーダー
-
PT Wijaya Karya Beton Tbk
-
PT Waskita Beton Precast Tbk
-
PT Beton Elemenindo Perkasa
-
PT Adhi Persada Beton
-
PT PP Urban
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:PT HSG Material Indonesiaがクンダル経済特区の新しい建設材料工場での操業を開始しました。同施設はプレハブコンクリートパイルとプレキャストコンクリートを製造しています。
- 2026年4月:IndocementがPT Modula Tiga Dimensiとの協働による3D建設プリンティング(3DCP)技術を使用して建設されたCiteureup(ボゴール、インドネシア)のGemilang創立50周年記念講堂を落成し、より迅速な建設・精度の向上・より効率的な材料使用を強調しました。
- 2026年2月:PT Wijaya Karya Beton(WIKA Beton)がアチェ・タミアンでWHOMEモデルハウス2棟を完成させ、モジュラープレキャストコンクリート住宅を実証しました。同社は2日間の構造生産期間と13日間の設置期間を報告しました。
インドネシア近代的建設工法市場レポートの調査範囲
| プレハブ・モジュラー建設 | パネル化システム | 構造断熱パネル(SIPs) |
| 木材・木質フレームパネル | ||
| 軽量形鋼(LGS)パネル | ||
| その他 | ||
| ボリューメトリックモジュール | 鉄鋼フレームボリューメトリックモジュール | |
| 木材フレームボリューメトリックモジュール | ||
| コンクリート(プレキャスト・モノリシック)ボリューメトリックモジュール | ||
| その他 | ||
| ハイブリッドモジュラー建設 | ||
| 3D建設 | 押出工法 | |
| パワーボンディング工法 | ||
| その他 | ||
| その他の建設工法 | ||
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| その他の用途(産業、施設、エネルギー・公益事業、インフラ) |
| ジャワ |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| インドネシアのその他地域 |
| 建設タイプ別 | プレハブ・モジュラー建設 | パネル化システム | 構造断熱パネル(SIPs) |
| 木材・木質フレームパネル | |||
| 軽量形鋼(LGS)パネル | |||
| その他 | |||
| ボリューメトリックモジュール | 鉄鋼フレームボリューメトリックモジュール | ||
| 木材フレームボリューメトリックモジュール | |||
| コンクリート(プレキャスト・モノリシック)ボリューメトリックモジュール | |||
| その他 | |||
| ハイブリッドモジュラー建設 | |||
| 3D建設 | 押出工法 | ||
| パワーボンディング工法 | |||
| その他 | |||
| その他の建設工法 | |||
| 材料タイプ別 | コンクリート | ||
| ガラス | |||
| 金属 | |||
| 木材 | |||
| その他の材料タイプ | |||
| 用途別 | 住宅 | ||
| 商業 | |||
| その他の用途(産業、施設、エネルギー・公益事業、インフラ) | |||
| 地域別 | ジャワ | ||
| スマトラ | |||
| カリマンタン | |||
| スラウェシ | |||
| バリおよびヌサトゥンガラ | |||
| インドネシアのその他地域 | |||
レポートで回答される主要な質問
2032年までのインドネシアにおける近代的建設工法の予測値は?
このセクターは2032年までに136.5 ビリオン 米ドルに達すると予測されており、2027年からCAGR 7.20%で成長します。住宅需要、公共プログラム、および迅速施工プロジェクト要件がこの見通しを支えています。
インドネシアで最も大きな役割を持つ建設工法は何ですか?
プレハブ・モジュラー建設は2026年に99%を占め、オフサイトシステムの確立された使用を反映しています。住宅・インフラプロジェクト全体で使用される確立されたパネル化・ボリューメトリック・ハイブリッドアプローチをカバーしています。
インドネシアで最も急速に成長している建設工法は何ですか?
3D建設は2032年までに28.40%のCAGRで成長すると予測されており、初期の規制および企業主導の商業的発展によって支えられています。その拡大は、準拠した材料・運用経験・繰り返しの商業発注に依存します。
インドネシアにおけるモジュラー住宅の需要を促進しているものは何ですか?
住宅不足、公共住宅プログラム、遠隔地の労働力ニーズ、および災害復興が、反復可能な迅速施工システムへの需要を支えています。これらの用途は、管理された条件下で生産され複数の場所に配送できる標準化されたユニットを優遇します。
インドネアのオフサイト建設プロジェクトをリードしている材料は何ですか?
コンクリートは2026年に47.55%を占め、確立されたプレキャストサプライチェーンと請負業者の親しみやすさによって支えられています。ガラス・金属・木材は、より特定の構造・ファサード・デザイン主導の用途に引き続き対応しています。
最も強い拡大可能性を持つ地域はどこですか?
ジャカルタが21.85%で最大のシェアを占め、インドネシアのその他地域は2032年までに7.95%のCAGRで成長する見込みです。カリマンタンはヌサンタラ開発が地域の生産・物流・設置能力を支援できるため、戦略的に重要です。