
インドの切断機械・設備市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.46 十億米ドル |
| 市場規模 (2026) | 1.56 十億米ドル |
| 市場規模 (2031) | 2.24 十億米ドル |
| 成長率 (2026 - 2031) | 7.48 % |
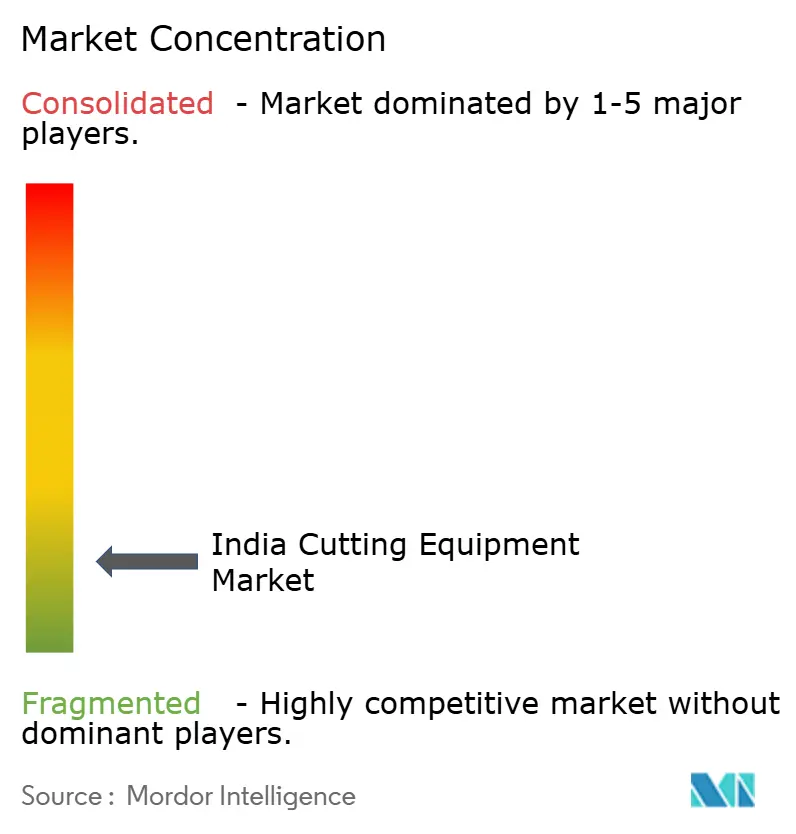
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの切断機械・設備市場分析
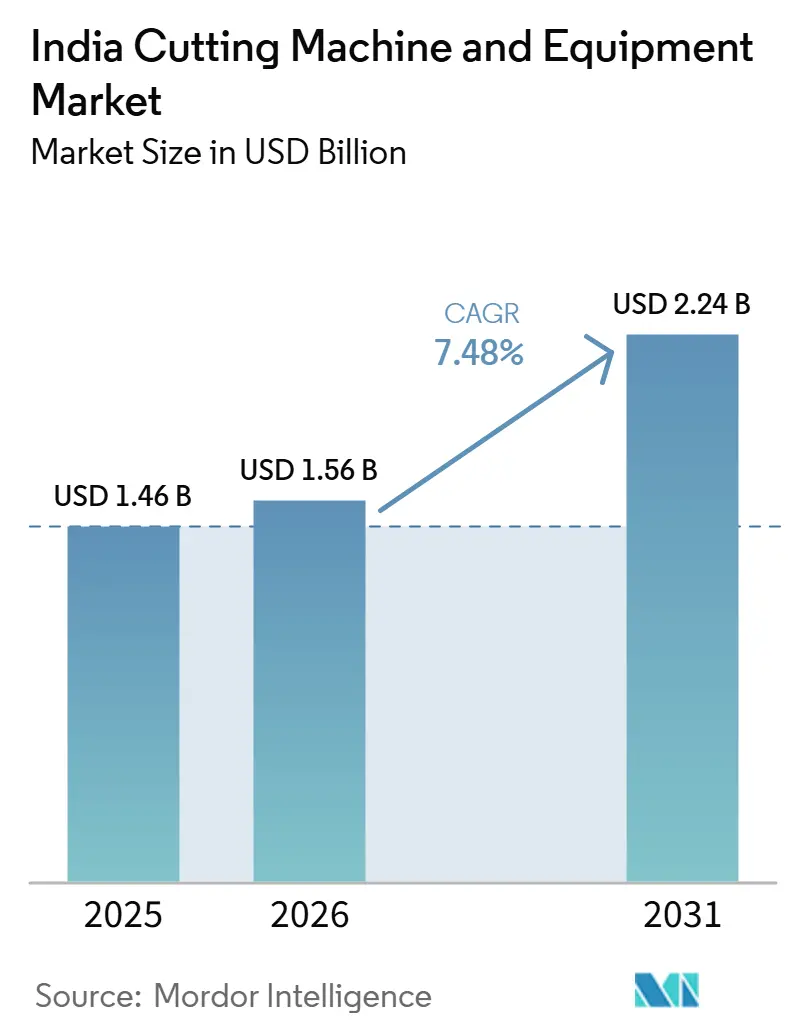
インドの切断機械・設備市場規模は、2025年の14.6億米ドルおよび2026年の15.6億米ドルから2031年には22.4億米ドルへと拡大し、2026年から2031年の間にCAGR 7.48%を記録する見込みです。
インドの切断機械・設備市場は、新工場の創設、サプライヤーの現地化、資本財および加工チェーン全体での設備投資増加に連動した幅広い製造業投資サイクルの恩恵を受けています。インド工作機械製造業者協会(IMTMA)によると、国内の工作機械消費額は2024年度~2025年度に37億米ドルに達しており、インドの切断機械・設備市場における設備の安定的な更新および初回購入を支えるほど、産業基盤の拡大が急速に進んでいることを示しています。生産連動型インセンティブ(PLI)プログラムは、IMTMAによると2026年3月までに累計282億米ドルの投資を呼び込み、2,670億米ドルの生産・販売を生み出し、インドの切断機械・設備市場における精密加工システムへの持続的な需要を支えています。インフラ支出も引き続き強力な支援要因となっており、2026年度~2027年度の資本的支出は1,328億米ドルに増加し、多くの産業回廊において構造用鋼材および重加工の需要を活発に維持しています。同時に、インドの切断機械・設備市場における競争は、購入者が初期購入価格と同様に稼働率および運用効率を重視するようになっているため、現地製造、アプリケーションサポート、信頼性の高いサービスを組み合わせることができるサプライヤーへとシフトしています。
レポートの主要ポイント
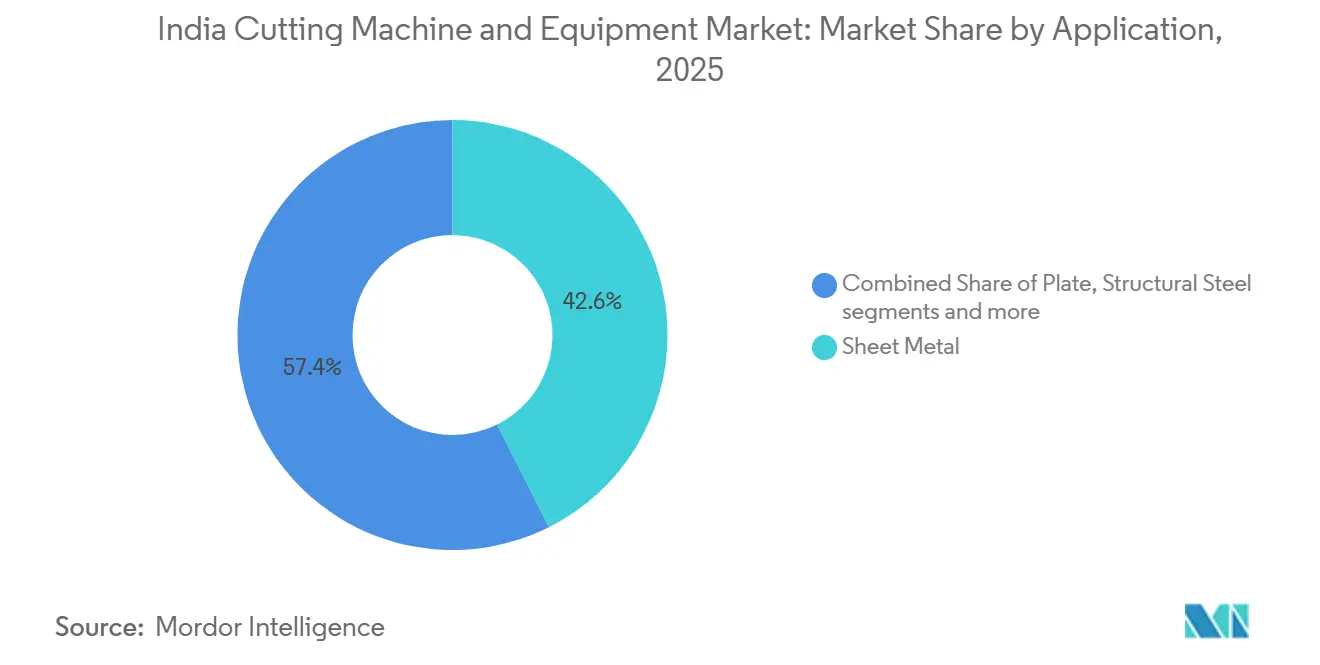
- 用途別では、薄板金属が2025年のインドの切断機械・設備市場シェアの42.6%を占め、構造用鋼材は2031年にかけてCAGR 9.1%で拡大する見込みです。
- 技術別では、レーザーが2025年に38.4%のシェアを保有し、2031年にかけて最高のCAGR 10.4%を記録する見込みです。
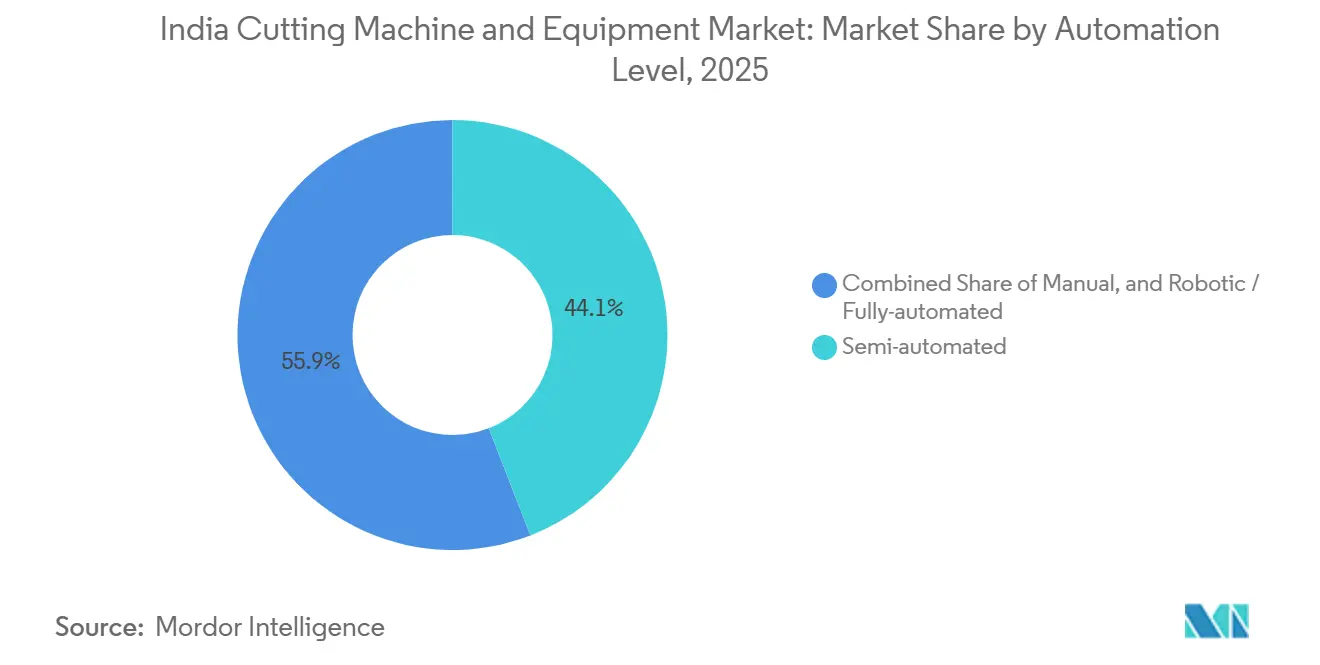
- 自動化レベル別では、半自動セグメントが2025年のインドの切断機械・設備市場規模の44.1%を占め、ロボット・完全自動セグメントは2031年にかけてCAGR 11.2%で成長する見込みです。
- エンドユーザー産業別では、建設・インフラが2025年の市場の21.8%を占め、自動車は2031年にかけてCAGR 9.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの切断機械・設備市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内製造業の成長と 産業拡大 | +2.0% | 全国規模、特にマハラシュトラ州、グジャラート州、タミル・ナードゥ州での集中的な成長 | 短期(2年以内) |
| 製造業の現地化を支援する 政府の取り組み | +1.5% | 全国規模 | 中期(2〜4年) |
| CNCおよび 自動切断システムの採用拡大 | +1.3% | 全国規模、プネー、 ラージコート、ベンガルールでの早期普及 | 中期(2〜4年) |
| 自動車、 インフラ、重工業セクターの拡大 | +0.9% | 全国規模、首都圏、プネー、 チェンナイ、スーラト回廊に集中 | 短期(≤ 2年) |
| レーザーベースの 精密切断技術に対する需要の高まり | +0.8% | 全国規模、 グジャラート、マハラーシュトラ、タミル・ナードゥに集中 | 中期(2〜4年) |
| 金属加工および 受託製造産業の成長 | +0.5% | 全国規模、ラージコート、ルディアーナー、 コインバトールにクラスター活動あり | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
国内製造業の成長と産業拡大
インドの製造基盤は急速に拡大しており、産業用切断システムへの新たな需要を生み出している。インド工作機械製造業者協会(IMTMA)によると、工作機械の生産額はFY2024-25年に17億米ドルに達し、同年の工作機械消費額は37億米ドルに達し、いずれも過去最高を記録した。この需要パターンは、インド切断機械・設備市場にとって重要である。なぜなら、加工能力は通常、エンドユーザーの工場で本格的な生産が立ち上がる前に増強されるからである。PLIプログラムは2026年3月までに14セクターにわたって2,670億米ドル相当の生産・販売を生み出し、切断能力を必要とするアンカー工場およびサプライヤーユニットの基盤を拡大した。[1] インド切断機械・設備市場は、直接的な工場投資と、それらの施設を中心に形成されるより広範なサプライヤーエコシステムの両方から支援を受けている。
製造業のローカライゼーションを支援する政府施策
製造業のローカライゼーション政策は、インド切断機械・設備市場においていくつかの連動したチャネルを通じて設備需要を支援している。IMTMAによると、PLIプログラムは2026年3月までに累計282億米ドルの投資を呼び込んでおり、加工・金属処理設備を必要とするセクターにおける資本形成が依然として活発であることを示している。これにより、ローカライズされた生産ニーズ、すなわちより多くの国内加工ライン、より高精度の処理、部品リードタイムのより厳格な管理が支援されている。Invest Indiaも、国内資本財基盤の強化における工作機械、ツールルーム、先進製造支援システムの役割を強調しており、これは国内供給の切断システムの必要性を裏付けるものである。[2] その結果、インド切断機械・設備市場は、設備購入だけでなく、より深い国内生産能力を促進する政策環境によっても支援されている。
CNCおよび自動切断システムの採用拡大
インド切断機械・設備市場は、買い手が繰り返し精度、材料節約、サイクルタイム短縮に注目するにつれ、よりCNC主導かつ自動化対応のシステムへと移行している。この転換はもはや大規模な自動車工場に限定されておらず、電子機器、一般機械、精密部品サプライヤーも加工ラインをアップグレードしている。Jyoti CNCは2026年9月までに年間生産能力を6,000台から16,000台に拡大しており、インド産業全体で先進的な機械プラットフォームの導入基盤が拡大していることを示している。同社はFY2026年第4四半期に5億6,200万米ドルの受注残を報告しており、買い手が自動車、防衛、一般機械用途にわたって大規模な先行注文を継続して行っていることを示している。インド切断機械・設備市場は、基本的な機械化を超え、より高い精度、優れた稼働率、より広範なプロセス統合を支援できるシステムへと移行している。
自動車、インフラ、重工業セクターの拡大
エンドユーザー用途の拡大は、インド切断機械・設備市場にとって最も明確な成長支援要因の一つであり続けている。インドの自動車セクターはFY2025-26年に2,827万台の卸売台数を記録し、前年比10.4%増となった一方、乗用車の卸売台数は464万台に増加した。2026年4月には乗用車販売台数が437,000台に達し、力強い生産トレンドが現年度にも継続した。インフラも依然として活発であり、FY2026-27年の資本支出は1,328億米ドルに達しており、輸送、エネルギー、土木工事における構造用鋼の加工需要を高水準に保っている。[3] 車両生産量の増加と大規模プロジェクト活動のこの組み合わせは、精密用途と重作業用途の両方にわたってインド切断機械・設備市場のアドレス可能な基盤を拡大している。
抑制要因の影響分析*
| 抑制要因 | (~) % CAGRへの影響(予測) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度な切断機械・設備の 高コスト | -1.2% | 全国 | 短期(≤ 2年) |
| 高性能輸入部品への 依存 | -1.0% | 全国 | 中期(2〜4年) |
| 中小企業における 普及の遅れ | -0.8% | 全国、特にティア2および ティア3都市に集中 | 中期(2〜4年) |
| CNCおよび自動化オペレーターの 技能人材不足 | -0.7% | 全国、特にコインバトール、NCR、 ラージコットのクラスターで深刻 | 短期(≤ 2年) |
| 情報源: Mordor Intelligence | |||
高度な切断機械・設備の高コスト
高い導入コストは、インドの切断機械・設備市場において依然として明確な障壁となっており、特に中小規模の加工業者にとって顕著である。高度なレーザーシステム、自動化プラズマセル、多軸CNCプラットフォームは、多くのMSME(中小零細企業)が一度のサイクルで吸収できる範囲をはるかに超える大きな資本投資を必要とする。このコスト問題は設備そのものに限らず、設置要件、ガスシステム、保守契約、オペレーター研修なども総所有コストをさらに押し上げる。そのため、インドの切断機械・設備市場の大部分は、手動または基本的な半自動システムからより高度なプラットフォームへの段階的なアップグレードパスに依然として依存している。需要環境が堅調な場合でも、多くの購入者は稼働率、資金調達、サービスの見通しがより明確になるまで購入を先送りし続けている。
高性能輸入部品への依存
インドの切断機械・設備市場は、輸入高精度部品への依存に起因する課題に直面している。国内の組立能力は徐々に向上しているものの、レーザー光源、モーションコントロールシステム、高度なスキャニングモジュールなどの重要な高付加価値投入品は、依然として国産化が部分的にとどまっている。この依存関係は、為替レートの変動、リードタイムの長期化、外部サプライチェーンの潜在的な混乱など、市場をいくつかのリスクにさらしている。さらに、この依存はサプライヤーがインドの切断機械・設備市場の価格感応度の高いセグメントに対応してマージンを調整する能力を制限している。その結果、これらの部品の国内生産および供給が大幅に改善されるまで、市場はコスト競争力とサプライチェーンの安全性に関連する構造的課題に直面し続けることになる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:薄板金属が最大シェアを占める
薄板金属は2025年のインドの切断機械・設備市場シェアの42.6%を占め、自動車、電気エンクロージャー、白物家電、太陽光構造物の製造にわたる中心的な役割を反映している。このセグメントは単一の需要源への依存ではなく幅広い産業用途から恩恵を受けており、インドの切断機械・設備市場において安定した基盤を有している。自動車生産は引き続き重要な支柱となっており、ボディ構造、ブラケット、パネル、エンクロージャーは複数のサプライヤー層にわたる一貫した薄板加工に依存している。よりクリーンなエッジ品質と二次仕上げ工程の削減に向けたシフトも、この用途においてより精密な切断システムの採用を促進している。
このリード的地位は、複数の製造カテゴリーにわたる産業投資の同時拡大によって強化されている。PLI(生産連動型インセンティブ)に支援された工場増設は、生産部品およびサプライヤー側の製造に向けた反復可能な薄板加工を必要とする工場数を拡大している。薄板金属はまた、自動ネスティング、ブランキング、ライン・バランシングのワークフローへの統合が容易であり、機械稼働率の向上を支援している。一方、構造用鋼は2031年までに9.1%のCAGRで成長すると予測されており、輸送および建設における強固なインフラおよびプロジェクト製造ニーズに支えられている。したがって、インドの切断機械・設備市場では薄板金属が数量面のアンカーとして留まる一方、構造用鋼は公共および産業プロジェクト活動を背景により速いペースで拡大している。

技術別:ファイバーレーザーがレガシーシステムの置き換えを主導
レーザーは2025年のインド切断機械・装置市場において38.4%のシェアを占め、2031年までに最高のCAGR10.4%を記録すると予測されています。この地位は、より高い効率性、高速切断、および幅広い材料適合性を提供するファイバーレーザープラットフォームへの継続的な移行を反映しています。インド切断機械・装置市場において、この移行は混合材料を加工し、より厳密な寸法管理を必要とするバイヤーにとって特に重要です。レーザーシステムはまた、よりクリーンな生産フローをサポートし、多くのシート加工において二次仕上げの必要性を低減できるため、普及が進んでいます。
サプライヤーが機械能力とパワーレンジを向上させるにつれ、技術的優位性はより明確になっています。Amadaは2026年4月に、最大26kWのモデルを含む新しいREGIUS-AJe、ENSIS-AJe、VENTIS-AJeファイバーレーザーシリーズの正式受注を開始し、より高性能なレーザープラットフォームへの幅広い推進を示しています。プラズマは、低い取得コストが依然として重要な厚板加工において引き続き有効であり、ウォータージェットは熱に敏感な材料や特殊作業に対応しています。フレームおよびオキシ燃料は、速度とコストの優先順位が精密加工とは異なる重厚板切断において引き続きその地位を保っています。それでも、インド切断機械・装置市場は、スループット、精度、エネルギー効率がより重視されるアプリケーションにおいて、レーザー技術を優先技術として明確に移行しています。
自動化レベル別:半自動システムが主導、ロボティクスが急成長へ
半自動切断システムは2025年のインド切断機械・装置市場において44.1%を占め、バイヤーが依然として手頃な価格とプロセス制御のバランスを強く重視していることを示しています。これらのシステムは、ロボットセルの全コストをかけずに繰り返し精度を向上させるため、多くの中堅インド製造業者の運用プロファイルに適合しています。また、オペレーターの関与が日常生産の一部として残り、バッチサイズが作業ごとに異なる施設でも効果的に機能します。インド切断機械・装置市場において、これにより半自動装置は現在のユーザーの大部分にとって最も実用的なアップグレードパスとなっています。
より高い成長の見通しは、2031年までに11.2%のCAGRで進展すると予測されるロボット・完全自動化システムにあります。生産目標の上昇、労働力の制約、および品質要求の厳格化により、大規模な製造環境での自動化がより魅力的になっています。自動車生産サイクルは引き続き重要なサポートとなっており、車両台数の増加が無人または低介入切断プロセスの価値を高めています。サプライヤー戦略も変化しており、企業はスタンドアロン機械ではなく、デジタルモニタリングとともに統合された切断・曲げ・溶接システムを提供するようになっています。このアプローチは、バイヤーが個別の機械アップグレードではなくライン全体の効率を求めるにつれ、インド切断機械・装置市場全体での自動化採用をさらに加速させる可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:建設が主導、自動車が将来の成長を牽引
建設・インフラは2025年のインド切断機械・装置市場シェアの21.8%を占め、現在の需要において最大のエンドユーザーカテゴリーとなっています。このセグメントは、高速道路、橋梁、鉄道プロジェクト、パイプライン、工業用シェッド、その他の重厚プロジェクト構造物にわたる鉄鋼製造要件に依存しています。公共支出は引き続きこの基盤を支えており、インフラ資本支出はFY2026-27において1,328億米ドルに達しています。この規模の活動により、大規模プロジェクト実行に関連するプレート切断、構造切断、ビーム加工、その他の製造作業への需要が高水準に保たれています。
自動車は2031年までに9.8%のCAGRでより速く成長すると予測されており、記録的な生産台数と変化するコンポーネント要件によって支えられています。車両卸売台数はFY2025-26に2,827万台に達し、乗用車台数は464万台に増加し、ボディ、シャシー、コンポーネントアプリケーションにおけるより精密な切断の必要性を強化しています。EV移行もまた、より厳密な製造公差を必要とするバッテリーエンクロージャー、モーターハウジング、および軽量金属構造物への需要を追加しています。航空宇宙・防衛、電子機器、造船、エネルギー、および受託製造ジョブショップは、インド切断機械・装置市場にさらなる多様性をもたらし、特定の顧客産業への依存を低減しています。したがって、インド切断機械・装置市場は現在プロジェクト製造に軸足を置いており、自動車が将来の装置アップグレードにおいてより速いペースを設定する可能性があります。
地域分析
インド西部は、マハラシュトラ州とグジャラート州を中心に、インド切断機械・装置市場において最も強い需要の中心地であり続けています。この地域は、自動車生産、金属加工クラスター、サプライヤーネットワーク、および一般エンジニアリング活動の密な組み合わせから恩恵を受けています。これにより、大量シート加工と重厚製造作業の両方にとって自然な拠点となっています。インド切断機械・装置市場は、プネー回廊とグジャラートの製造クラスターで特に活発であり、これらの場所は高い産業密度と幅広い顧客基盤を兼ね備えています。
インド西部はまた、生産連携が大規模工場からサプライヤーエコシステムへと広がる方法からも恩恵を受けています。PLI連動投資と生産成長により、確立された製造ハブ近くでの製造能力拡大の根拠が強化されています。グジャラート州とマハラシュトラ州はその点で有利な位置にあり、すでに自動車部品、電気機器、および工業製造の大規模クラスターを擁しています。これらのクラスターは、機械が同じ設置基盤から多様なエンドマーケットにサービスを提供できるため、より速い装置稼働率をサポートしています。この地域はまた、バイヤーが高性能レーザーおよびCNCシステムの早期採用者であることが多いため、インド切断機械・装置市場において引き続き重要であり続ける可能性があります。このパターンにより、インド西部は現在の消費と技術移行の両方において重要な役割を担っています。
インド南部は、タミル・ナードゥ州、カルナータカ州、コインバトールおよびチェンナイの製造ベルトに牽引され、次の主要集中ゾーンを形成しています。タミル・ナードゥ州の大規模な製造基盤と自動車の強みは、OEMおよびベンダーネットワーク全体で安定した切断需要を支え続けています。ベンガルールは、航空宇宙、精密エンジニアリング、および防衛関連製造に焦点を当てた独自の組み合わせを提供しています。これらの要因は、インド切断機械・装置市場が大量工業処理とより専門的な精密作業の間でバランスの取れた需要プロファイルを維持するのに役立っています。インド北部は、デリーNCRベルトと隣接する工業州を通じて引き続き重要な地位を保っており、インド東部は重厚エンジニアリングとプロジェクト活動が新たな回廊で深まるにつれ、徐々に重要性を増しています。
競合状況
インド切断機械・装置市場は依然として高度に分散しており、グローバルブランド、国内CNCメーカー、および地域アセンブラーとリセラーの長いテールにわたって競争が広がっています。インド切断機械・装置市場において、すべての主要技術、顧客グループ、または価格帯を単一のサプライヤーが支配しているわけではありません。グローバル企業は通常、先進技術、アプリケーションエンジニアリング、およびサービスの一貫性で競争しています。国内企業は、より速い納品、カスタマイズ、価格設定、および地域サービスリーチで競争する傾向があります。これにより、バイヤーがパフォーマンス、稼働時間、融資条件、およびサポートの応答性を比較するインド切断機械・装置市場の中間部分での競争が活発に保たれています。
2025年以降の戦略的動向は、サプライヤーが装置販売だけを超えてポジショニングを拡大していることを示しています。Jyoti CNCは、FY2026年第4四半期に5億6,200万米ドルの受注残を背景に、2026年9月までに年間生産能力を6,000台から16,000台に拡大しており、持続的な装置需要への信頼を示しています。SLTLはIMTEX Forming 2026を活用して統合されたカット・ベンド・ウェルド生産エコシステムを発表し、単一機械販売からライン全体ソリューションへの明確な転換を示しました。Amadaも2026年4月に、より高出力のモデルを含む新しいファイバーレーザーラインナップの正式受注を開始し、プレミアム生産性提供への推進を強化しました。これらの動向は、技術の幅と生産準備態勢がインド切断機械・装置市場全体でより重要になっていることを示唆しています。
したがって、競争優位性は、機械性能とプロセスサポートおよび長期的なサービス可視性を組み合わせることができるサプライヤーへと移行しています。インド切断機械・装置市場はまた、設置後の機械生産性を向上させるモジュール式自動化、デジタルモニタリング、および統合ワークフローへの関心が高まっています。これは、機械仕様だけでなくアプリケーション選択においてバイヤーを導くことができる企業に有利です。また、主に価格競争に依存する小規模地域サプライヤーへの圧力も高まっています。長期的には、インド切断機械・装置市場は分散したままである可能性が高いです。それでも、より強力なプレーヤーは、製品スタックを拡大し、ローカル実行能力を強化し、サービス経済性を改善することで、その地位を深めるべきです。
インド切断機械・装置業界リーダー
-
Bharat Fritz Werner Limited
-
Jyoti CNC Automation Limited
-
Ace Micromatic Group
-
SLTL Group
-
Hindustan Machine Tools Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Jyoti CNC Automationは、完全子会社であるHuron Graffenstaden SASに対し、欧州連合法に違反するデュアルユース技術を搭載した機械の輸出疑惑をめぐり、フランス当局による正式な司法調査が開始されたことを公表した。この調査により銀行口座が凍結され、法的手続きが開始され、同社の株価に重大な影響を与えた。同社は、インド国内の事業は影響を受けておらず、ラジコットにおける年間1万台の追加機械の生産能力拡張は、2026年9月の稼働開始に向けて予定通り進行中であると述べた。
- 2026年1月:SLTL Groupは、ベンガルールで開催されたIMTEX Forming 2026において、カット・ベンド・ウェルドを統合したライブ生産エコシステムのデモンストレーションを実施し、個別機械の供給から完全なインテリジェント製造システムの提供へという戦略的進化を示した。このショーケースは世界中からの来場者を集め、インドのスマートファクトリー構成への移行における主要パートナーとしてSLTLの地位を確立した。
インド切断機械・装置市場レポートの調査範囲
インド切断機械・装置市場レポートは、用途別(シートメタル、プレート、チューブ&パイプ、その他)、技術別(レーザー、プラズマ、ウォータージェット、その他)、自動化レベル別(手動、半自動、ロボット/完全自動化)、エンドユーザー産業別(自動車、航空宇宙・防衛、電気・電子機器、その他)に区分されています。市場予測は金額(米ドル)および数量(台数)で提供されています。
| 板金 |
| プレート |
| チューブ・パイプ |
| 構造用鋼 |
| その他 |
| レーザー | ファイバー |
| CO₂ | |
| その他 | |
| プラズマ | 高精細 |
| 従来型 | |
| ウォータージェット | アブレイシブ |
| ピュア | |
| フレーム・酸素燃料 | |
| 超音波・新興技術 |
| 手動 |
| 半自動 |
| ロボット・完全自動 |
| 自動車 |
| 航空宇宙・防衛 |
| 電気・電子 |
| 建設・インフラ |
| 金属加工ジョブショップ |
| 造船 |
| エネルギー・電力 |
| その他(医療機器など) |
| 用途別 | 板金 | |
| プレート | ||
| チューブ・パイプ | ||
| 構造用鋼 | ||
| その他 | ||
| 技術別 | レーザー | ファイバー |
| CO₂ | ||
| その他 | ||
| プラズマ | 高精細 | |
| 従来型 | ||
| ウォータージェット | アブレイシブ | |
| ピュア | ||
| フレーム・酸素燃料 | ||
| 超音波・新興技術 | ||
| 自動化レベル別 | 手動 | |
| 半自動 | ||
| ロボット・完全自動 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 電気・電子 | ||
| 建設・インフラ | ||
| 金属加工ジョブショップ | ||
| 造船 | ||
| エネルギー・電力 | ||
| その他(医療機器など) | ||
レポートで回答されている主要な質問
インドの切断機械・装置セクターの現在の市場規模はいくらですか?
インド切断機械・装置市場の規模は2026年に15.6億米ドルであり、2031年までに22.4億米ドルに達すると予測されており、CAGR 7.48%で成長します。
インドにおいて切断機械・装置の最も高い需要を生み出しているアプリケーションはどれですか?
薄板金属が需要をリードしており、2025年に42.6%のシェアを占めています。これは自動車、電気エンクロージャー、白物家電、および太陽光構造物の製造市場に対応しているためです。
インドの製造装置分野において最も急速に成長している技術はどれですか?
レーザーはリーディング技術かつ最も急速に成長している技術であり、2025年に38.4%のシェアを持ち、2031年までに10.4%のCAGRが予測されています。
インドでは半自動化システムがいまだに主流である理由は何ですか?
半自動化システムは2025年に44.1%のシェアを占めており、これは手頃な価格、生産の一貫性、および管理可能なオペレーター依存度の間で実用的なバランスを提供しているためです。
装置需要において最も急速な成長が見込まれる顧客産業はどれですか?
自動車産業は2031年までに9.8%のCAGRで最も急速に成長すると予測されており、記録的な車両生産量および精密部品とEV関連部品への需要増加に支えられています。
この分野のサプライヤーおよびバイヤーにとっての主な課題は何ですか?
主な制約は、高い装置所有コストおよび輸入高級部品への継続的な依存であり、これらはバイヤーの予算とサプライヤーの価格設定の柔軟性の両方に影響を与えます。