
インド自動車用油圧アクチュエーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
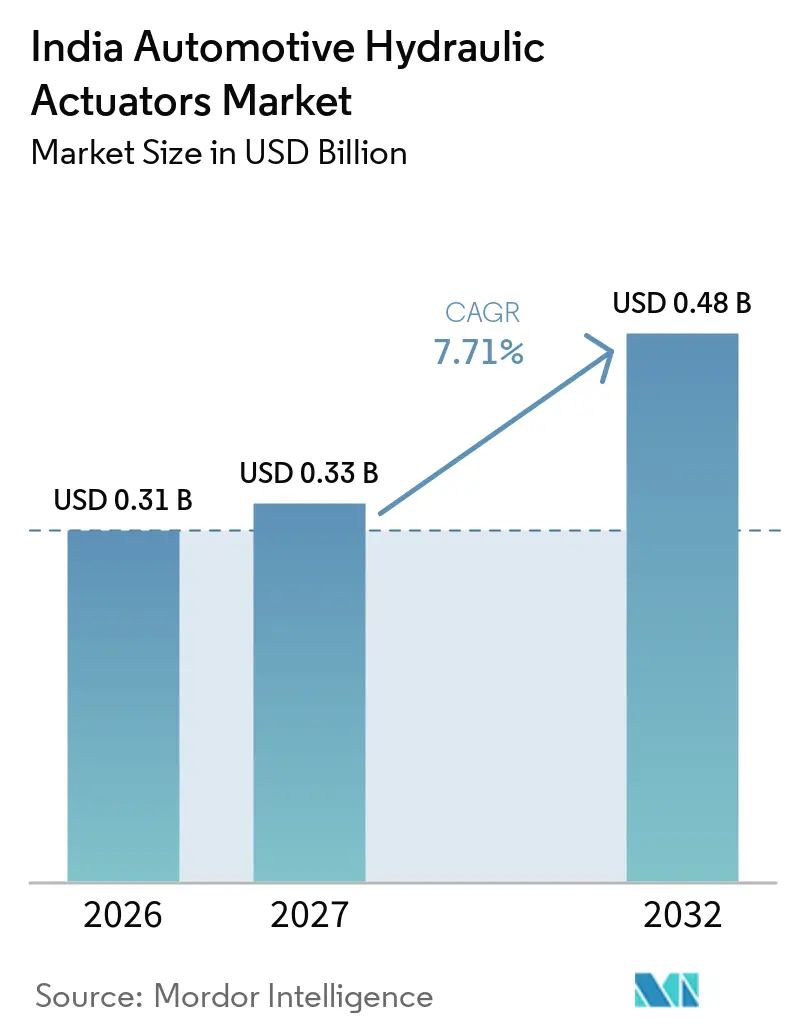
| 基準年の市場規模 (2026) | 0.31 十億米ドル |
| 市場規模 (2027) | 0.33 十億米ドル |
| 市場規模 (2032) | 0.48 十億米ドル |
| 成長率 (2027 - 2032) | 7.71 % |
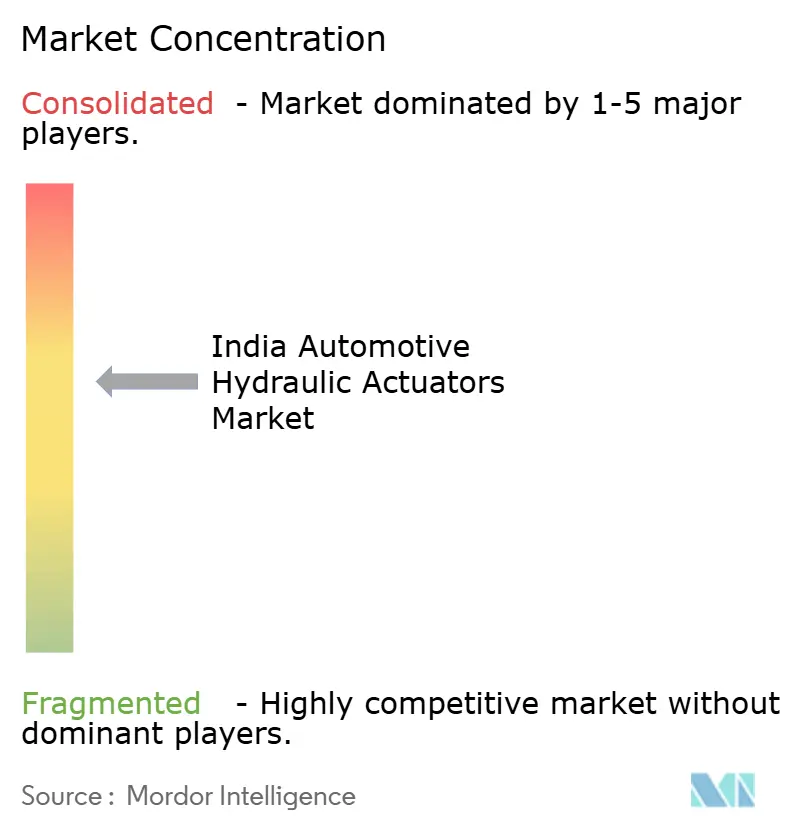
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド自動車用油圧アクチュエーター市場分析
インド自動車用油圧アクチュエーター市場規模は2026年に3.31 ビリオン 米ドルと評価され、2027年には3.33 ビリオン 米ドルに達し、2027年から2032年にかけて7.71%のCAGRで2032年までに4.48 ビリオン 米ドルに達すると予測されています。需要は、乗用車、商用車、農業用、建設用、その他の車両プラットフォームにわたって、制動、操舵、クラッチ操作、サスペンション機能、および装置制御に油圧力を依然として使用する車両システムと結びついています。安全規制により、ブレーキ制御ハードウェアの使用が増加しています。同時に、商用車、トラクター、および旧型車両は、異なるコンポーネント設計、サービス間隔、および顧客ニーズを持つOEMおよび補修部品チャネルにわたって需要を生み出しています。インド自動車用油圧アクチュエーター市場はまた、現地化された安全コンポーネント生産、輸出志向の製造、および機械加工、シーリング、組立、制御システム能力を車両生産センターに近づけるサプライヤー投資を通じて成長する余地があります。電気自動車は需要の構成を変えるものの、需要を排除するわけではありません。なぜなら、回生制動と摩擦制動が連携して機能しなければならない場合には電気油圧式制動が依然として重要であり、商用車およびオフハイウェイプラットフォームは迅速に代替することが困難な堅牢な油圧機能を維持しているからです。競争は、OEMプログラムにおけるグローバルおよびインド拠点のTier-1サプライヤーを中心に展開されており、バリデーション、生産能力、エンジニアリングサポート、およびサプライ信頼性が重要であり、一方で補修部品需要はより分散しており、全予測期間にわたるすべての主要車両および機器カテゴリーにおいて、適合品質、トレーサビリティ、サービスアクセス、および車両パークの稼働年数に依存しています。
レポートの主要ポイント
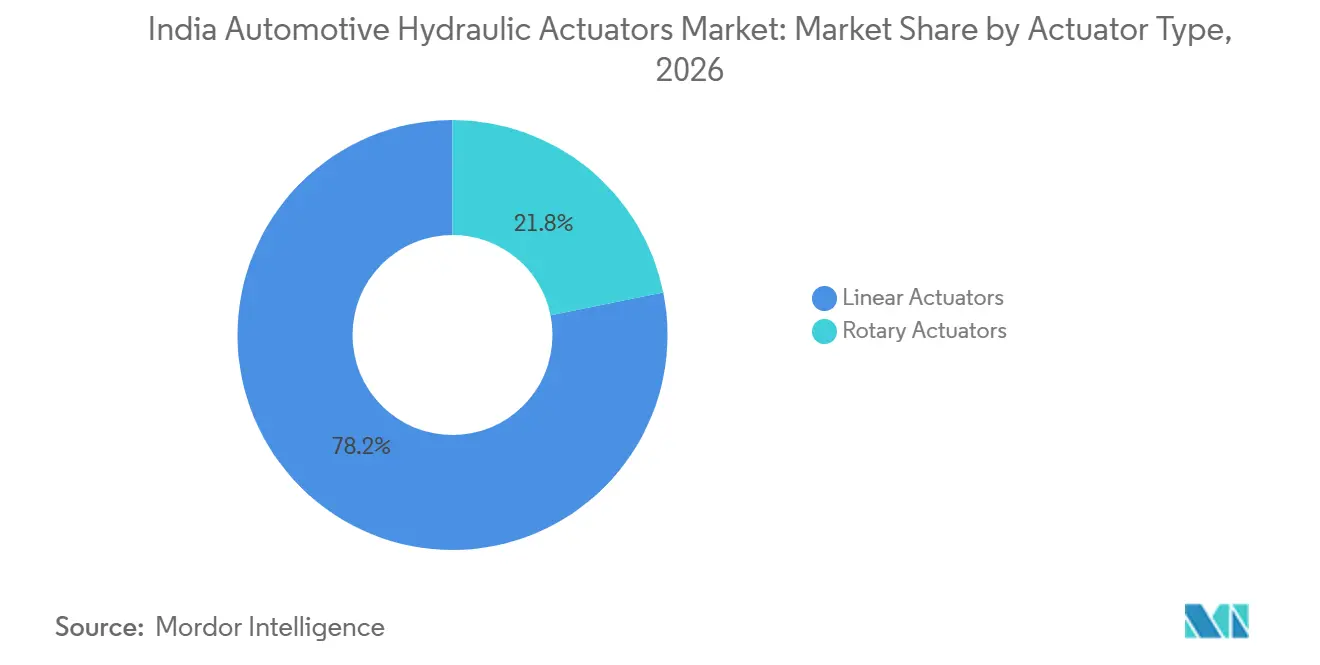
- アクチュエータータイプ別では、リニアアクチュエーターが2026年のインド自動車用油圧アクチュエーター市場シェアの78.17%を占め、ロータリーアクチュエーターは2032年までに8.36%のCAGRで成長すると予測されています。
- 用途別では、ブレーキアチュエーターが2026年のインド自動車用油圧アクチュエーター市場規模の54.57%を占め、ステアリングアクチュエーターは2032年までに8.75%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗用車が2026年のインド自動車用油圧アクチュエーター市場シェアの67.17%を占め、小型商用車は2032年までに9.45%のCAGRで拡大すると予測されています。
- 推進方式別では、内燃機関車両が2026年のインド自動車用油圧アクチュエーター市場シェアの71.24%を占め、バッテリー電気自動車は2032年までに9.11%のCAGRで成長すると予測されています。
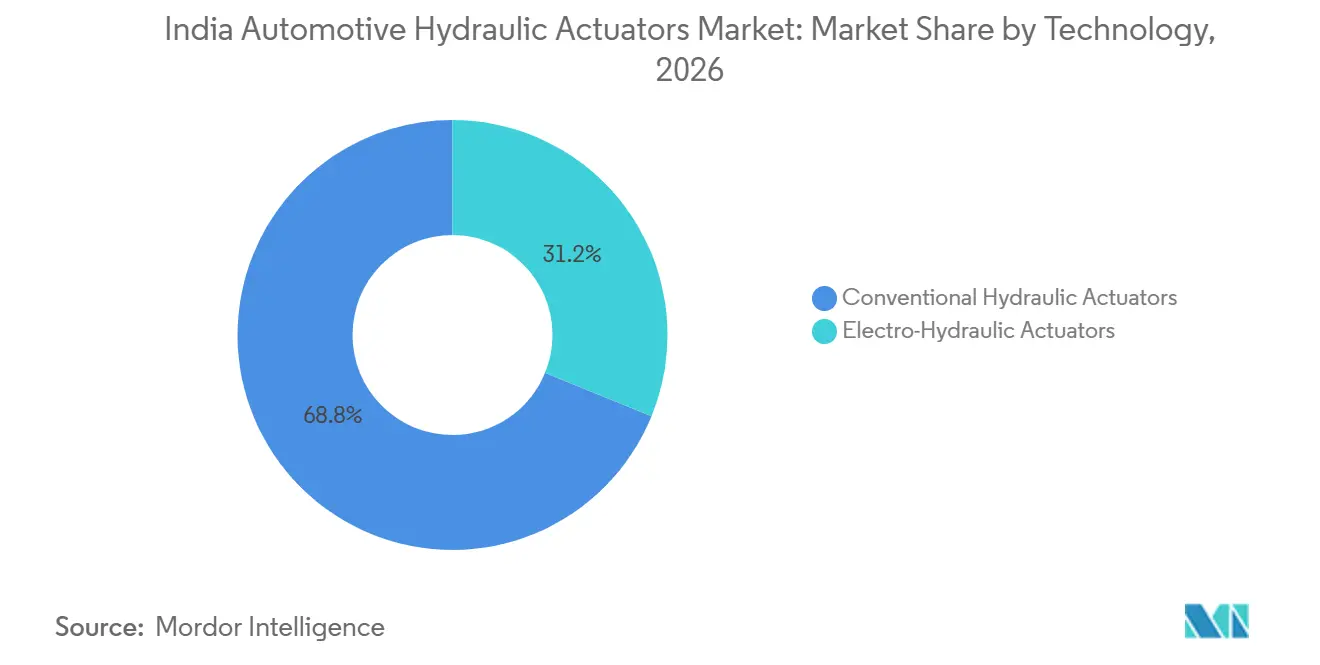
- 技術別では、従来型油圧アクチュエーターが2026年のインド自動車用油圧アクチュエーター市場シェアの68.83%をリードし、電気油圧式アクチュエーターは2032年までに9.04%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEM販売が2026年のインド自動車用油圧アクチュエーター市場シェアの78.85%を占め、アフターマーケットは2032年までに8.96%のCAGRで成長すると予測されています。
- 地域別では、北インドが2026年のインド自動車用油圧アクチュエーター市場シェアの63.28%を占め、西インドは2032年までに9.07%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インド自動車用油圧アクチュエーター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブレーキ安全基準の義務化と油圧アクチュエーション | +2.1% | 全国;北インドおよび南インドのOEMクラスターにおける初期の成果 | 短期(2年以内) |
| 商用車およびトラクターの生産成長 | +1.3% | 北インド(ハリヤーナー州、ウッタル・プラデーシュ州)および西インド(マハーラーシュトラ州、グジャラート州)がリード | 短期から中期(1〜3年) |
| インドの老朽化した車両パークからの補修部品需要 | +1.0% | 全国;密集した都市部フリートにより北インドおよび西インドでより強い | 中期(2〜4年) |
| 現地化および輸出志向のコンポーネント製造 | +0.8% | タミル・ナードゥ州、マハーラーシュトラ州、ハリヤーナー州;グジャラート州およびテランガーナー州への波及 | 中期から長期(3〜5年) |
| レガシー商用車プラットフォーにおける油圧から電気油圧式への移行 | +0.6% | 北インドおよび南インド;プレミアムバスおよびトラックセグメントへの早期展開 | 中期(2〜4年) |
| フリート稼働率経済学と予防的アクチュエーター交換 | +0.5% | 全国;北インドおよび西インドの物流回廊がリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブレーキ安全基準の義務化と油圧アクチュエーション
インド自動車用油圧アクチュエーター市場は、制動システムに対するより広範な安全要件から直接的な恩恵を受けています。なぜなら、これらの規則は独立した電子制御ユニットではなく、油圧圧力を調整するハードウェアを必要とするからです。2025年6月、道路交通・高速道路省は、2026年1月1日以降に製造されるすべての二輪車にABSを義務付ける規則草案を発行しました。この要件は125ccを超えるエンジン排気量を持つ車両を超えて拡大され、二輪車需要の相当なシェアに影響を与え、大量生産車両カテゴリーにおけるブレーキ制御ハードウェアの搭載内容を増加させます。中央自動車規則第6次改正規則2025年は、2027年1月以降の新型M2、M3、N2、N3車両モデルに対して、IS 11852:2019に準拠したABSおよびAIS-162に準拠した先進緊急制動システムを義務付けています [1]。これらの要件は、電気油圧式圧力変調、ホイール速度センサーの統合、および制動制御スタックを形成する関連コンポーネントを支援します。規則の変更はまた、フリートが集中的な商業利用を継続する車両を含め、その稼働期間を通じて適合した制動コンポーネントを必要とするため、将来の補修部品需要を支援します。
商用車およびトラクターの生産成長
商用車およびトラクターは、乗用車よりも1台あたりより多くの油圧アクチュエーターを使用し、制動、クラッチ、および作業機制御が定期的な負荷にさらされる用途で稼働するため、安定した需要基盤を生み出しています。自動車ディーラー協会連盟によると、商用車の小売販売台数は2025〜26年度に初めて100台を超え、11.7%増加しました [2]。これらのプラットフォームは、基本的な車両機能だけでなく、制動、クラッチ操作、作業機、動力取り出し機能、およびトレーラー関連制御に油圧システムを必要とします。したがって、インド自動車用油圧アクチュエーター市場は、アクチュエーターの1台あたりの要件が高いため、乗用車生産の同等の増加よりも大型および農業用プラットフォームの成長からより多くの恩恵を受けます。
インドの老朽化した車両パークからの補修部品需要
補修部品需要は、新車生産を超えてインド自動車用油圧アクチュエーター市場の販売を促進し、通常の車両交換サイクル全体にわたって需要を持続させます。ブレーキおよびクラッチアクチュエーターは、繰り返しの使用、さまざまな道路状況、高負荷の貨物輸送ルート、および商業フリートに典型的な高い稼働強度により摩耗します。旧型車両は従来型油圧システムを引き続き使用しており、互換性のある補修部品の関連性を元の車両販売をはるかに超えて延長しています。組織化された修理ネットワークおよびブランド化された補修部品プログラムは、一貫した適合性とコンポーネント品質を提供することでこの需要に応えることができ、フリートオペレーターに未検証の補修部品よりも高い信頼性を提供します。
現地化、電気油圧式移行、およびフリート稼働率
現地化は、安全上重要なサブアセンブリ、精密機械加工、シーリング能力、およびコンポーネント組立をOEM生産拠点に近づけることで、インド自動車用油圧アクチュエーター市場を支援します。PLI-Autoスキームの下での政策方向性は、制動、サスペンション、トランスミッション、およびステアリングコンポーネントの国内生産を支援しており、これらは総じてOEMコンポーネント需要の相当なシェアを占めています。サプライヤーはまた、確立された車両設計で使用される油圧回路を排除することなく追加の制御機能を可能にする電気油圧式ハードウェアに向けてレガシー商用車を移行させています。センサー統合アクチュエーターは、故障が計画外のダウンタイムをもたらす前に位置および圧力フィードバックをフリートオペレーターに提供することで予防保全を支援できます。この組み合わせにより、組織化されたメーカーは稼働率サポートを改善し、輸出志向プログラムに対応し、非組織化された補修部品サプライヤーとの品質格差を縮小することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化と電動アクチュエーションへの移行 | -1.2% | 全国;南インドおよび西インドのEV生産ハブでより強い影響 | 長期(4年以上) |
| 原材料の価格変動とOEMの価格圧力 | -0.8% | 全国;調達への影響はマハーラーシュトラ州およびタミル・ナードゥ州に集中 | 短期から中期(1〜3年) |
| 分散したアフターマーケットのトレーサビリティと不一致な適合品質 | -0.4% | 全国;北インドおよび西インドの都市部クラスターが最も影響を受けやすい | 中期(2〜4年) |
| 流体漏れリスクと環境上の懸念 | -0.3% | 全国;主要自動車州からのコンプライアンス影響が予想される | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化と電動アクチュエーションへの移行
電動化は、特に乗用車のステアリングシステムにおいて、特定の従来型油圧コンポーネントの使用を減少させます。電動パワーステアリングはエネルギー損失を低減し、追加の電子車両機能をサポートします。特にメーカーが効率性と電子制御されたステアリング挙動を優先する新型乗用車プログラムにおいて、採用が増加しています。ステアリングが完全電動構成への移行における最初の主要機能となるにつれ、油圧ステアリングは制動またはオフハイウェイアクチュエーションよりも高い置き換えリスクに直面します。しかし、インド自動車用油圧アクチュエーター市場は、ペダル応答を損なうことなく回生制動と摩擦制動を統合する電気油圧式制動システムを使用するバッテリー電気自動車から引き続き恩恵を受けています。商用車における油圧制動システム、および農業用、建設用、鉱業用機器で使用される油圧システムは、こらの用途が堅牢な力制御能力を必要とするため、予測期間中も引き続き重要であり続けます。
原材料の価格変動、トレーサビリティ、および流体リスク
鋼材、アルミニウム、シール、および油圧流体はアクチュエーター製造における主要なコスト投入物であり、それらの価格変動はサプライヤーのマージンと調達決定に影響を与える可能性があります。投入コストの上昇は、OEM契約がサプライヤーに材料コストの上昇を完全に転嫁することを許可しない場合、特に以前に合意されたプログラム価格で供給されるコンポーネントに対して、サプライヤーに圧力をかける可能性があります。分散した補修部品チャネルはまた、不一致な適合性、限られたトレーサビリティ、および可変的なコンポーネント品質をもたらし、ブランド化されていない補修部品への信頼を低下させる可能性があります。流体漏れおよび関連する環境上の懸念は、OEMおよびサプライヤーがバリューチェーン全体でシーリング性能、耐久性、バリデーションプロセス、および品質管理を強化することをさらに促します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクチュエータータイプ別:リニアアクチュエーターが優位を維持しながらロータリーアクチュエーターが勢いを増す
リニアアクチュエーターは2026年のインド自動車用油圧アクチュエーター市場シェアの78.17%を占め、主要なアクチュエータータイプとなっています。そのリードは、乗用車、商用車、トラクター、およびその他の機器にわたるブレーキキャリパー、マスターシリンダー、クラッチマスターシリンダー、およびスレーブシリンダーでの使用を反映しています。リニア力伝達は、これらのシステムが必要とする制御された動きを提供するための費用対効果の高い確立された手段であり続けます。商用車フリートは、各プラットフォームが高使用稼働サイクル全体にわたって複数の制動およびクラッチアクチュエーターを採用しているため、特に重要です。農業機械は、負荷下での信頼性が依然として重要な制動、作業機、および制御機能を通じてさらなる需要を加えます。
この設置基盤は自己更新型です。なぜなら、ブレーキおよびクラッチアセンブリは、特に高走行距離のフート使用、貨物輸送、および過酷な農業作業において、車両稼働期間中に交換が必要だからです。ロータリーアクチュエーターは2027年から2032年にかけて8.36%のCAGRで成長すると予測されています。その需要は、堅牢な動作制御、稼働負荷、および現場条件が依然として重要な農業用およびオフハイウェイ車両におけるステアリングアシストおよび油圧モーター用途と結びついています。電気油圧静的システムに関する研究は、センサー統合リニアアクチュエーターの応答を改善するために固有振動数の最適化が重要であることを示しています。このような設計は、車両メーカーが油圧アーキテクチャ全体を電動アクチュエーションに置き換えることを要求することなく、保全プログラムに監視能力を追加することができ、確立されたサービス可能な機械システムを必要とする用途において特に重要です。
用途別:ブレーキアクチュエーションがリードし、ステアリングアクチュエーションが加速
ブレーキアクチュエーターは2026年のインド自動車用油圧アクチュエーター市場規模の54.57%を占め、制動が最大の用途となっています。このセグメントは、二輪車、乗用車、小型商用車、バス、および大型トラックにわたる油圧式、電気油圧式、ディスク式、およびドラム式ブレーキシステムに対応しています。その規模は、制動の中核的な安全上の役割と、制動チェーン全体にわたる油圧圧力の継続的な使用に従っています。新しいABSおよび先進制動システム規則は、適用される新型車両プログラムに圧力制御および変調ハードウェアを追加します。乗用車および小型商用車におけるディスクブレーキの採用も、互換性のあるアクチュエーターコンポーネントおよび関連する油圧ハードウェアへの需要を支します。
ブレーキシステムは、そのコンポーネントが車両の寿命にわたって摩耗、定期点検、定期的なサービス、および安全関連の交換の対象となるため、広範な補修部品基盤を提供します。ステアリングアクチュエーターは2027年から2032年にかけて8.75%のCAGRで成長すると予測されており、用途タイプの中で最も速い成長率です。電気油圧式パワーステアリングは、負荷能力、耐久性、パッケージング、およびコストが依然として重要な設計上の考慮事項である小型商用車に拡大しています。電動アシストは、これらの用途でステアリング機能の一部を油圧ハードウェアが引き続き実行しながら追加することができ、サプライヤーはアーキテクチャの即時の完全な変更なしにシステムを更新することができます。プレミアムSUVのサスペンションアクチュエーターおよび自動化マニュアルトランスミッションバスのクラッチおよびトランスミッションアクチュエーターは、大規模なブレーキアクチュエーター基盤を超えた高付加価値需要を加え、より広範な用途ミックスを支援します。
車両タイプ別:用車が数量を牽引し、小型商用車が最速成長を実現
乗用車は2026年のインド自動車用油圧アクチュエーター市場シェアの67.17%を占め、需要において最大の車両カテゴリーであり続けます。その地位は、乗用車生産の規模と大量市場モデル全体にわたる制動コンポーネントの広範な使用に従っています。乗用車は、新しいプログラムが電動パワーステアリングとより多くの電子制御を採用するにつれても、数量において引き続き重要です。油圧および電気油圧式制動システムは、乗用車が依然として正確で耐久性があり制御された制動圧力を必要とするため、引き続き重要です。
小型商用車は2027年から2032年にかけて9.45%のCAGRで成長すると予測されており、車両タイプの中で最も速い成長率です。物流およびeコマースフリートは、集中的な稼働サイクルにわたって依然として重要な制動、ステアリング、クラッチ、およびサスペンション要件を持つ新しい小型商用車プラットフォームへの需要を支援します。これらの車両は頻繁に稼働し高走行距離をカバーするため、油圧アセンブリの初回取り付けおよその後の交換の両方への需要を支援します。トラクター販売もまた、農業用途における油圧作業機、制動、および制御アクチュエーターへの需要を持続させ、乗用車技術の選択とあまり結びついていない重要なオフハイウェイ数量源を加えます。
推進方式別:内燃機関の優位性が維持される一方でバッテリー電気自動車の電気油圧式需要が成熟
内燃機関車両は2026年のインド自動車用油圧アクチュエーター市場シェアの71.24%を占め、予測期間中も主要な数量ドライバーであり続けます。インドのフリート構成は、乗用車、商用車、農業用、およびその他の車両用途にわたる需要において内燃機関プラットフォームを中心的な位置に置いています。これらの車両は、制動、クラッチ操作、ステアリング、およびいくつかの関連するコア機能に油圧システムを使用します。大規模な設置基盤は、新車販売と摩耗集中型コンポーネントの継続的な交換の両方を支援します。従来型油圧アーキテクチャは、確立された設計が依然として広く使用されている商用車、トラクター、および低仕様乗用車において特に重要です。
バッテリー電気自動車は2027年から2032年にかけて9.11%のCAGRで成長すると予測されており、推進タイプの中で最も速い成長率です。バッテリー電気自動車プラットフォームは、一貫したペダル応答と必要な制動制御を維持しながら回生制動と摩擦制動を組み合わせる電気油圧式制動回路を保持します。電気油圧静的アクチュエーションに関する研究は、要求の厳しい動的用途における固有振動数とモータートルクの限界を示しています。これらの制約は、堅牢な力制御、確立されたサービス慣行、および予測可能なコンポーネント挙動が必要な場合に、ハイブリッド油圧アーキテクチャの継続的な使用を支援します。ハイブリッド電気自動車およびプラグインハイブリッドもまた、高級モデルで電動ステアリングが拡大するにつれても、油圧制動およびクラッチ関連システムを保持し、複数の推進経路にわたって需要を維持します。
技術別:従来型システムが基盤を維持しながら電気油圧式システムが地位を確立
従来型油圧アクチュエーターは2026年のインド自動車用油圧アクチュエーー市場シェアの68.83%を占め、主要な技術カテゴリーであり続けます。その地位は、確立された油圧アーキテクチャを中心に設計された車両の大規模な設置基盤によって支援されています。従来型システムは、OEMプログラムがすでにバリデーションされ、サービス手順が熟知されている大量供給においてコスト上の優位性を維持します。その使用は、旧型フリートおよび耐久性があり直接的で十分に理解されたアクチュエーションを必要とする用途において依然として強力です。既存のサービスネットワークもこれらのシステムを理解しており、組織化および非組織化の両方の修理チャネルにわたる補修部品需要を強化します。
電気油圧式アクチュエーターは2027年から2032年にかけて9.04%のCAGRで成長すると予測されています。ABS、ESC、および先進制動要件は、適用される車両カテゴリー全体にわたって電子制御された圧力生成、変調、および関連する制御ハードウェアの使用を増加させます。センサー統合油圧アクチュエーターは、圧力または位置フィードバックを油圧機構と組み合わせ、より情報に基づいコンポーネント監視を可能にする関連する設計経路です。これらの製品は、油圧操作からの完全な移行や確立されたすべての車両プラットフォームの完全な再設計を必要とすることなく、物流、鉱業、および建設フリートにおける予知保全プログラムを支援します。
販売チャネル別:OEM集中が持続しながらアフターマーケット成長が確保される
OEMチャネルは2026年のインド自動車用油圧アクチュエーター市場シェアの78.85%を占め、初回取り付けアクチュエーター供給の主要ルートであり続けます。新車生産がこのチャネルを牽引します。なぜなら、アクチュエーターの仕様は車両プログラム開発の早い段階で設定され、安全および稼働要件に対してバリデーションされるからです。設計承認後にサプライヤーを切り替えることは、特に安全関連の制動コンポーネントおよび統合アセンブリにおいて困難な場合があります。したがって、OEM供給は、長い生産サイクルを通じてバリデーション、品質、製造規模、および納品要件を満たすことができるメーカーを優遇します。商用車、トラクター、および乗用車はそれぞれ、異なる油圧アクチュエーター構成および関連するサービスサポートへの需要を生み出します。
アフターマーケットは2027年から2032年にかけて8.96%のCAGRで成長すると予測されています。インドの大規模な車両基盤における制動、ステアリング、クラッチ、および関連コンポーネントの交換は、多くの車両年齢、車両タイプ、および稼働条件にわたってこの見通しを支援します。フリートオペレーターは、計画外のダウンタイムが配送スケジュール、車両稼働率、保全計画、および商業サービスで使用される資産の信頼性に影響を与えるため、一貫したコンポーネントを使用するインセンティブを持っています。チャネルは分散したままですが、信頼できる合性、トレーサブルな補修部品、および訓練されたサービスサポートへのアクセスが重要な場合に、ブランド化されたプログラムがシェアを獲得できます。
地域分析
北インドは2026年のインド自動車用油圧アクチュエーター市場シェアの63.28%を占め、需要において明確なリードを持っています。ハリヤーナー州、デリー、ウッタル・プラデーシュ州、およびパンジャーブ州の回廊は、密接に結びついた製造および流通基盤にわたって、OEM組立、Tier-1サプライヤー、商業フリート活動、およびトラクター需要を組み合わせています。ハリヤーナー州およびウッタル・プラデーシュ州は、乗用車および商用車生産を支援する車両製造施設を有しており、安定した初回取り付け要件を満たしています。パンジャーブ州およびハリヤーナー州はまた、農業機器に結びついた油圧作業機およびブレーキアクチュエーターへの需要を支援する重要なトラクター地域です。
西インドは2027年から2032年にかけて9.07%のCAGRで成長すると予測されており、最も速く成長する地域市場となっています。マハーラーシトラ州は、プネーおよびチャトラパティ・サンバジーナガル周辺にコンポーネントサプライヤークラスターを有しており、企業は現地製造およびエンジニアリング能力でOEMプログラムを支援できます。重工業省は、2026年3月時点でマハーラーシュトラ州がインドの州の中で最多の66のPLI-Auto製造ユニットを有していたと報告しました。グジャラート州は電気自動車製造基盤を拡大しており、電気油圧式制動ハードウェアを含む関連コンポーネントへの需要を増加させています。合わせて、この地域の製造基盤は、従来型および電動化プラットフォームの両方にわたって、現地化されたサプライチェーン、輸出志向のコンポーネント生産、および新型車両プログラムを支援します。
南インドは、チェンナイ・スリペルンブドゥールのOEM回廊、ベンガルールのサプライヤー基盤、および確立された車両およびコンポーネント生産活動によって支援される第2位の地域クラスターです。重工業省によると、タミル・ナードゥ州は2026年3月時点で38のPLI-Auto製造ユニットを有していました。東インド、中央インド、および東インドは規模が小さいままです。しかし、これらの地域は、商用車組立、鉱業および建設フリート、農業機械化、および数量が拡大するにつれた組織化された補修部品流通の機会によって支援され、発展しています。
競合環境
インド自動車用油圧アクチュエーター市場は、OEM供給において適度に集中しており、補修部品チャネルではより分散しています。Knorr-Bremse、Bosch、およびZFなどのグローバルスペシャリストは、バリデーションされたシステム、深いエンジニアリング能力、およびOEM車両プログラムとの緊密な連携に依存するプレミアム制動、制御、および商用車要件に対応しています。Brakes India Private Limited、Endurance Technologies、およびGabriel Indiaを含むインド拠点のサプライヤーは、国内製造基盤と顧客関係を活用することで、現地車両プログラム向けの制動、サスペンション、および関連システムにおいて確立された地位を持っています。
OEMプログラムは、単価のみで競争するサプライヤーよりも、安全上重要なコンポーネントの長い製品サイクルサポートに対してバリデーショされた品質、製造規模、納品要件、および長期製品サイクルサポートを満たすことができるサプライヤーを優遇します。分散したアフターマーケットは、元の保証期間を超えて稼働する旧型車両フリートに対して信頼できる適合性、トレーサブルな補修部品、およびサービスサポートを提供できる企業に別の機会を生み出します。
Nexteer Automotiveは、2025年10月に12Vおよび48Vアーキテクチャにわたるステア・バイ・ワイヤ用途向けのダイレクトドライブ・ハンドホイール・アクチュエーターを発表しました。この発表は、電動ステアリングが進歩するにつれてステアリングサプライヤーがソフトウェアおよび電子制御能力を拡大している方法を反映しています。一方、制動サプライヤーは規制主導の成長を取り込むために能力を増強しており、組織化されたサプライヤーはセンサー統合アクチュエーター、電動商用車システム、および老朽化したフリート向けの現地バリデーション済み補修部品ソリューションを開発しています。
インド自動車用油圧アクチュエーター業界リーダー
-
Robert Bosch GmbH
-
Brakes India Private Limited
-
Aumovio SE
-
ZF Friedrichshafen AG
-
HL Mando Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Bosch Limited、Brakes India Private Limited、およびWheels India Limitedは、商用車向けの電子制御式空気圧縮、空気処理、エアサスペンション、および空気式駐車ブレーキモジュールを開発するための50:50の合弁事業を発表しました。このイニシアチブは、グローバルな制御システム能力とインドの製造門知識および顧客アクセスを組み合わせており、商用車の安全コンテンツが拡大し、OEMがますます統合された技術製品のための現地供給能力を求める中で、重要な競争戦略を表しています。
- 2026年2月:Knorr-Bremseは、チェンナイのモジュラーキャンパスに最大2億ユーロ(2億2,391万米ドル)の投資を発表しました。このキャンパスは、商用車制動生産、エンジニアリング、およびその他の機能を統合します。このサイトは2027年末までに操業を開始する予定であり、商用車および鉄道システムコンポーネントの国内およびより広範な顧客要件を支援します。
インド自動車用油圧アクチュエーター市場レポートの範囲
レポートの範囲には、アクチュエータータイプ(リニアアクチュエーターおよびロータリーアクチュエーター)、用途(ブレーキアクチュエーターおよびその他)、車両タイプ(乗用車およびその他)、推進方式(内燃機関車両およびその他)、技術、販売チャネル、および地域が含まれます。市場規模および予測は、金額(米ドル)および数量(台)の両面で提供されます。
| リニアアクチュエーター |
| ロータリーアクチュエーター |
| ブレーキアクチュエーター | 油圧式ブレーキアクチュエーター |
| 電気油圧式ブレーキアクチュエーター | |
| ディスクブレーキアクチュエーター | |
| ドラムブレーキアクチュエーター | |
| ステアリングアクチュエーター | 油圧式パワーステアリングアクチュエーター |
| ラック・アンド・ピニオンアクチュエーター | |
| リサーキュレーティングボールアクチュエーター | |
| サスペンションアクチュエーター | アクティブサスペンションアクチュエーター |
| セミアクティブサスペンションアクチュエーター | |
| クラッチおよびトランスミッションアクチュエーター | 油圧式クラッチアクチュエーター |
| シフトアクチュエーター | |
| トルクコンバーターアクチュエーター | |
| スロットルおよび燃料噴射アクチュエーター | |
| 油圧式クロージャーおよびボディアクチュエーター |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| オフハイウェイ車両 |
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 従来型油圧アクチュエーター |
| 電気油圧式アクチュエーター |
| OEM(完成車メーカー) |
| アフターマーケット |
| 北インド | デリー |
| ハリヤーナー州 | |
| パンジャーブ州 | |
| ウッタル・プラデーシュ州 | |
| 南インド | タミル・ナードゥ州 |
| カルナータ州 | |
| テランガーナー州 | |
| アーンドラ・プラデーシュ州 | |
| 西インド | マハーラーシュトラ州 |
| グジャラート州 | |
| ラージャスターン州 | |
| 東インド | 西ベンガル州 |
| オディシャー州 | |
| ジャールカンド州 | |
| 中央インド | マディヤ・プラデーシュ州 |
| チャッティースガル州 | |
| 北東インド |
| アクチュエータータイプ別 | リニアアクチュエーター | |
| ロータリーアクチュエーター | ||
| 用途別 | ブレーキアクチュエーター | 油圧式ブレーキアクチュエーター |
| 電気油圧式ブレーキアクチュエーター | ||
| ディスクブレーキアクチュエーター | ||
| ドラムブレーキアクチュエーター | ||
| ステアリングアクチュエーター | 油圧式パワーステアリングアクチュエーター | |
| ラック・アンド・ピニオンアクチュエーター | ||
| リサーキュレーティングボールアクチュエーター | ||
| サスペンションアクチュエーター | アクティブサスペンションアクチュエーター | |
| セミアクティブサスペンションアクチュエーター | ||
| クラッチおよびトランスミッションアクチュエーター | 油圧式クラッチアクチュエーター | |
| シフトアクチュエーター | ||
| トルクコンバーターアクチュエーター | ||
| スロットルおよび燃料噴射アクチュエーター | ||
| 油圧式クロージャーおよびボディアクチュエーター | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| オフハイウェイ車両 | ||
| 推進方式別 | 内燃機関車両 | |
| ハイブリッド電気自動車 | ||
| バッテリー電気自動車 | ||
| プラグインハイブリッド電気自動車 | ||
| 燃料電池電気自動車 | ||
| 技術別 | 従来型油圧アクチュエーター | |
| 電気油圧式アクチュエーター | ||
| 販売チャネル別 | OEM(完成車メーカー) | |
| アフターマーケット | ||
| 地域別 | 北インド | デリー |
| ハリヤーナー州 | ||
| パンジャーブ州 | ||
| ウッタル・プラデーシュ州 | ||
| 南インド | タミル・ナードゥ州 | |
| カルナータ州 | ||
| テランガーナー州 | ||
| アーンドラ・プラデーシュ州 | ||
| 西インド | マハーラーシュトラ州 | |
| グジャラート州 | ||
| ラージャスターン州 | ||
| 東インド | 西ベンガル州 | |
| オディシャー州 | ||
| ジャールカンド州 | ||
| 中央インド | マディヤ・プラデーシュ州 | |
| チャッティースガル州 | ||
| 北東インド | ||
レポートで回答される主要な質問
2032年までのインドにおける自動車用油圧アクチュエーターの予測市場価値はいくらですか?
インド自動車用油圧アクチュエーター市場は、2027年から2032年にかけて7.71%のCAGRで成長し、2032年までに4.48 ビリオン 米ドルに達すると予測されています。成長は、ブレーキ安全コンテンツ、商用車、トラクター、補修部品需要、現地化製造、および確立された車両フリートにおける油圧機能によって牽引されています。
インドで最も需要の高いアクチュエーター用途はどれですか?
ブレーキアクチュエーターは2026年に54.57%のシェアで需要をリードしており、車両タイプ全体にわたる広範な使用、油圧制動システム、ABS関連の圧力制御ハードウェア、および繰り返しの交換ニーズによって牽引されています。
なぜ電気油圧式アクチュエーターがインドで普及しているのですか?
電気油圧式アクチュエーターは、ABS、ESC、および先進制動システムによって牽引され、2032年までに9.04%のCAGRを記録すると予測されています。センサー統合設計はまた、フリート、鉱業、建設、およびその他の高稼働率用途における保全を支援します。
油圧アクチュエーター市場で最も速い成長が見込まれる車両タイプはどれですか?
小型商用車は、物流およびeコマースフリートの拡大、高走行距離、稼働率ニーズ、および定期保全によって牽引され、2032年までに9.45%のCAGRで成長すると予測されています。
電気自動車は油圧アクチュエーターの需要にどのような影響を与えますか?
電気自動車は一部の乗用車における油圧ステアリングの使用を減少させています。しかし、バッテリー電気自動車は回生制動と摩擦制動を組み合わせるために電気油圧式制動を使用しており、商用車、農業用、建設用、および鉱業用プラットフォームは過酷な作業に対して耐久性のある油圧システムを必要とします。
最も強い成長見通しを持つ地域はどこですか?
西インドは、マハーラーシュトラ州のコンポーネントクラスター、グジャラート州の拡するEV生産基盤、PLI-Autoユニット、および現地化されたOEMプログラムによって支援され、2032年までに9.07%のCAGRで成長すると予測されています。