
Tamaño y Participación del Mercado de Actuadores Hidráulicos Automotrices de India
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
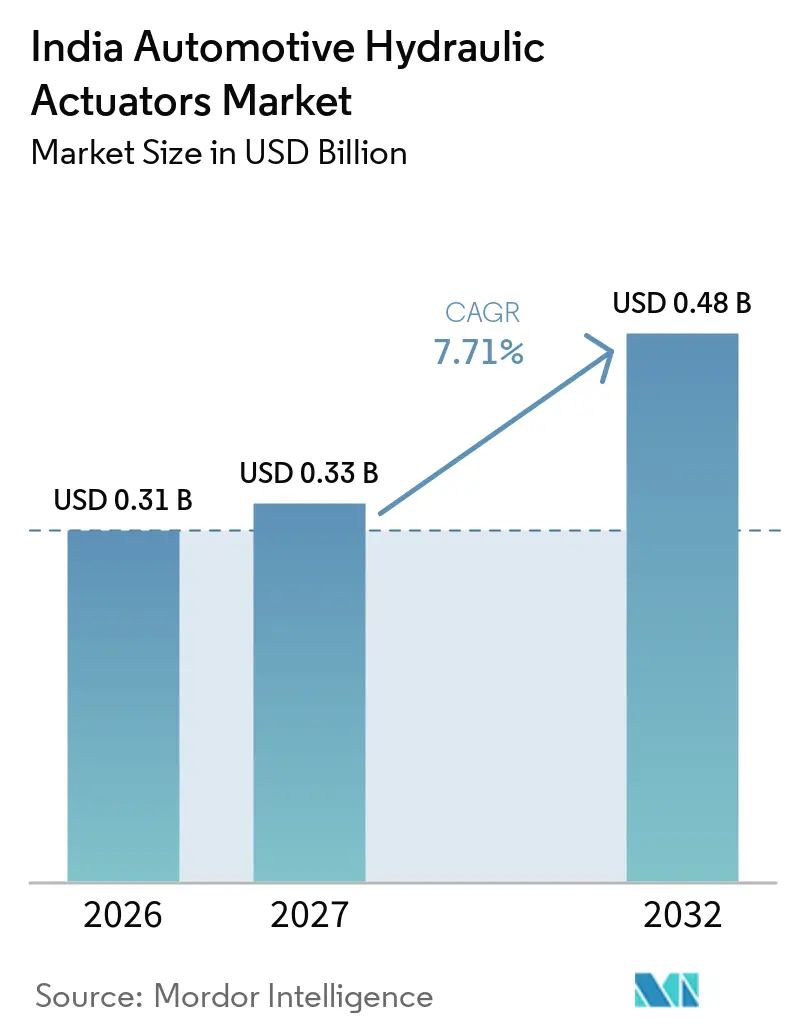
| Tamaño del mercado en el año base (2026) | 0.31 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Actuadores Hidráulicos Automotrices de India por Mordor Intelligence
El tamaño del Mercado de Actuadores Hidráulicos Automotrices de India fue valorado en 0,31 mil millones de USD en 2026, se espera que alcance 0,33 mil millones de USD en 2027 y se prevé que llegue a 0,48 mil millones de USD en 2032, con una CAGR del 7,71% durante 2027-2032. La demanda está vinculada a los sistemas de vehículos que aún utilizan fuerza hidráulica para el frenado, la dirección, el funcionamiento del embrague, las funciones de suspensión y los controles de equipos en plataformas de vehículos de pasajeros, comerciales, agrícolas, de construcción y otros. Las normas de seguridad están incrementando el uso de hardware de control de frenos. Al mismo tiempo, los vehículos comerciales, los tractores y los vehículos más antiguos generan demanda en los canales de fabricantes de equipos originales y de reposición, con diferentes diseños de componentes, intervalos de servicio y necesidades del cliente. El mercado de actuadores hidráulicos automotrices de India también tiene margen de crecimiento a través de la producción localizada de componentes de seguridad, la fabricación orientada a la exportación y las inversiones de proveedores que acercan las capacidades de mecanizado, sellado, ensamblaje y sistemas de control a los centros de producción de vehículos. Los vehículos eléctricos cambian la combinación de la demanda en lugar de eliminarla, porque el frenado electrohidráulico sigue siendo relevante donde el frenado regenerativo y el de fricción deben funcionar conjuntamente, mientras que las plataformas comerciales y todoterreno conservan funciones hidráulicas robustas que son difíciles de reemplazar rápidamente. La competencia se centra en proveedores de Nivel 1 globales y con sede en India en los programas de fabricantes de equipos originales, donde la validación, la capacidad de producción, el soporte de ingeniería y la fiabilidad del suministro son importantes, mientras que la demanda de reposición sigue siendo más fragmentada y depende de la calidad de montaje, la trazabilidad, el acceso al servicio y la antigüedad operativa del parque de vehículos durante todo el período de pronóstico para cada categoría principal de vehículos y equipos.
Conclusiones Clave del Informe
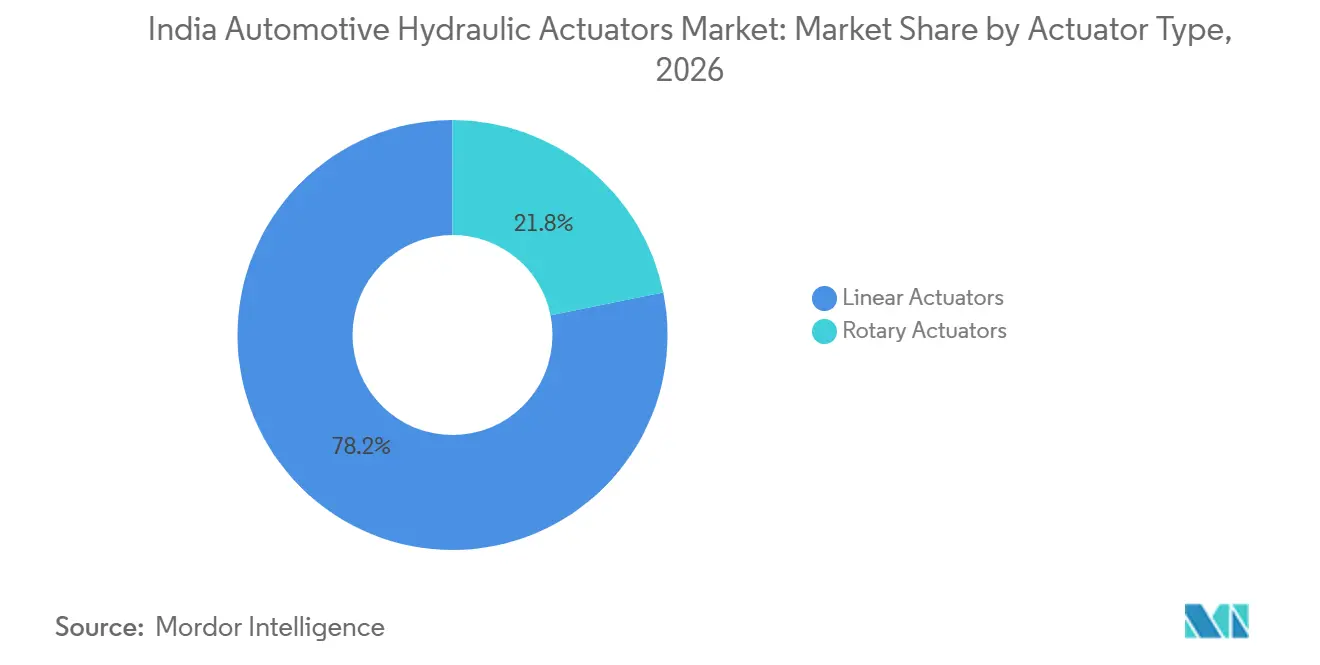
- Por tipo de actuador, los actuadores lineales representaron el 78,17% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se prevé que los actuadores rotativos crezcan a una CAGR del 8,36% hasta 2032.
- Por aplicación, los actuadores de freno representaron el 54,57% del tamaño del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se proyecta que los actuadores de dirección crezcan a una CAGR del 8,75% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 67,17% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se espera que los vehículos comerciales ligeros se expandan a una CAGR del 9,45% hasta 2032.
- Por propulsión, los vehículos de motor de combustión interna mantuvieron el 71,24% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 9,11% hasta 2032.
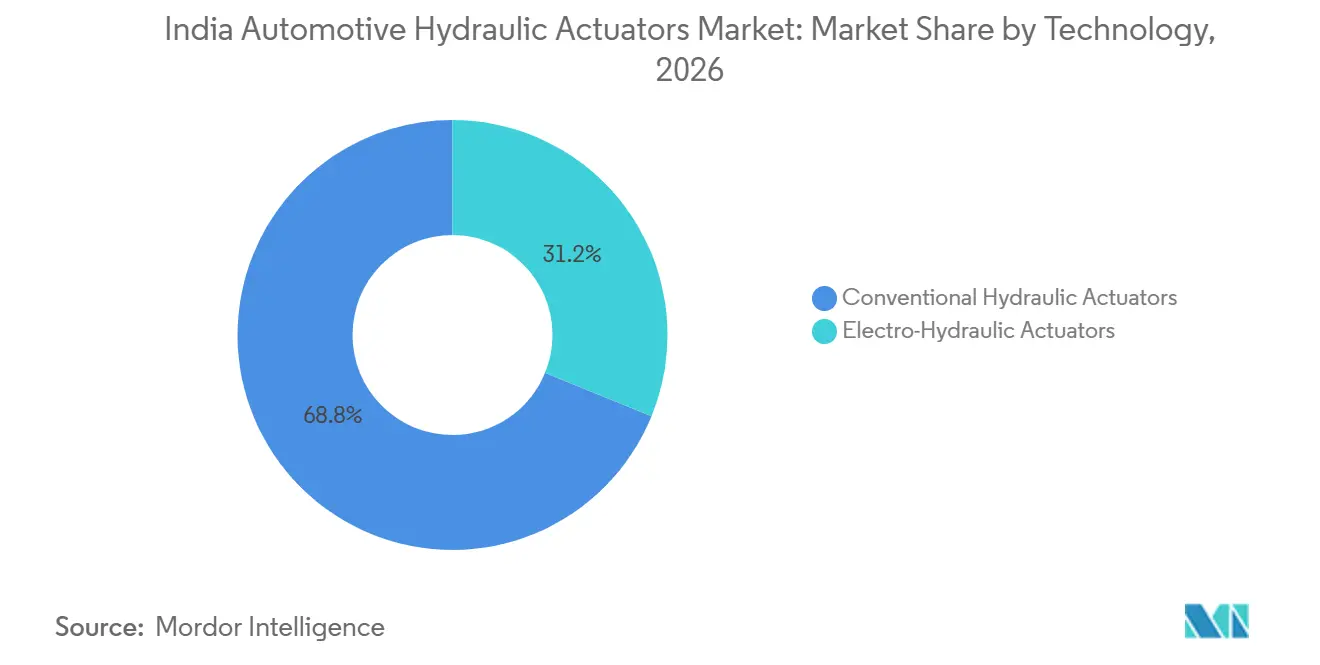
- Por tecnología, los actuadores hidráulicos convencionales lideraron con el 68,83% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se proyecta que los actuadores electrohidráulicos crezcan a una CAGR del 9,04% hasta 2032.
- Por canal de ventas, las ventas a fabricantes de equipos originales representaron el 78,85% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se proyecta que el mercado de reposición crezca a una CAGR del 8,96% hasta 2032.
- Por geografía, el norte de India representó el 63,28% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, mientras que se prevé que el oeste de India se expanda a una CAGR del 9,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Actuadores Hidráulicos Automotrices de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Contenido Obligatorio de Seguridad en Frenos y Actuación Hidráulica | +2.1% | Nacional; ganancias tempranas en los clústeres de fabricantes de equipos originales del norte y sur de India | Corto plazo (≤ 2 años) |
| Crecimiento de la Producción de Vehículos Comerciales y Tractores | +1.3% | El norte de India (Haryana, UP) y el oeste de India (Maharashtra, Gujarat) lideran | Corto a mediano plazo (1–3 años) |
| Demanda de Reposición del Envejecido Parque de Vehículos de India | +1.0% | Nacional; más fuerte en el norte y oeste de India debido a la densa flota urbana | Mediano plazo (2–4 años) |
| Localización y Fabricación de Componentes Orientada a la Exportación | +0.8% | Tamil Nadu, Maharashtra, Haryana; expansión hacia Gujarat y Telangana | Mediano a largo plazo (3–5 años) |
| Transición Hidráulica a Electrohidráulica en Plataformas de Vehículos Comerciales Heredados | +0.6% | Norte y sur de India; despliegue temprano en segmentos premium de autobuses y camiones | Mediano plazo (2–4 años) |
| Economía del Tiempo de Actividad de Flotas y Reposición Preventiva de Actuadores | +0.5% | Nacional, con corredores logísticos en el norte y oeste de India liderando | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Contenido Obligatorio de Seguridad en Frenos y Actuación Hidráulica
El mercado de actuadores hidráulicos automotrices de India se beneficia directamente de los requisitos de seguridad más amplios para los sistemas de frenado, porque estas normas exigen hardware que regule la presión hidráulica en lugar de una unidad de control electrónico independiente. En junio de 2025, el Ministerio de Transporte por Carretera y Autopistas emitió normas preliminares que exigen ABS en todas las motocicletas fabricadas a partir del 1 de enero de 2026. El requisito se extiende más allá de los vehículos con cilindradas superiores a 125 cc, afectando a una parte significativa de la demanda de motocicletas e incrementando el contenido instalado de hardware de control de frenos en una categoría de vehículos de alto volumen. Las Sextas Reglas de Enmienda de los Vehículos Motorizados Centrales de 2025 exigen ABS conforme a IS 11852:2019 y Sistemas Avanzados de Frenado de Emergencia conformes a AIS-162 para los nuevos modelos de vehículos M2, M3, N2 y N3 a partir de enero de 2027 [1]. Estos requisitos respaldan la modulación de presión electrohidráulica, la integración de sensores de velocidad de rueda y los componentes relacionados que forman el conjunto de control de frenado. Los cambios normativos también respaldan la futura demanda de reposición, ya que las flotas necesitan componentes de frenado conformes durante toda su vida operativa, incluso para los vehículos que continúan sometidos a un uso comercial intensivo.
Crecimiento de la Producción de Vehículos Comerciales y Tractores
Los vehículos comerciales y los tractores crean una base de demanda estable porque utilizan más actuadores hidráulicos por unidad que los automóviles de pasajeros y operan en aplicaciones donde los controles de frenado, embrague e implementos están sujetos a cargas regulares. Las ventas minoristas de vehículos comerciales superaron 1 millón de unidades por primera vez en el ejercicio fiscal 2025-26 y crecieron un 11,7%, según la Federación de Asociaciones de Concesionarios de Automóviles [2]. Estas plataformas requieren sistemas hidráulicos para el frenado, el funcionamiento del embrague, los implementos, las funciones de toma de fuerza y los controles relacionados con el remolque, en lugar de solo las funciones básicas del vehículo. El mercado de actuadores hidráulicos automotrices de India, por lo tanto, se beneficia más del crecimiento en plataformas de uso intensivo y agrícolas que de un aumento equivalente en la producción de automóviles de pasajeros, porque el requisito de actuadores por unidad es mayor.
Demanda de Reposición del Envejecido Parque de Vehículos de India
La demanda de reposición impulsa las ventas en el mercado de actuadores hidráulicos automotrices de India más allá de la producción de nuevos vehículos y sostiene la demanda a lo largo de los ciclos normales de reposición de vehículos. Los actuadores de freno y embrague experimentan desgaste debido al uso repetido, las variadas condiciones de la carretera, las rutas de carga de alta carga y la mayor intensidad operativa típica de las flotas comerciales. Los vehículos más antiguos continúan utilizando sistemas hidráulicos convencionales, extendiendo la relevancia de los componentes de reposición compatibles mucho más allá de la venta original del vehículo. Las redes de reparación organizadas y los programas de reposición de marca pueden atender esta demanda proporcionando un montaje y una calidad de componentes consistentes, al tiempo que ofrecen a los operadores de flotas mayor confianza que las piezas de reposición no verificadas.
Localización, Transición Electrohidráulica y Tiempo de Actividad de Flotas
La localización respalda el mercado de actuadores hidráulicos automotrices de India al posicionar los subconjuntos críticos para la seguridad, el mecanizado de precisión, las capacidades de sellado y el ensamblaje de componentes más cerca de los sitios de producción de fabricantes de equipos originales. La dirección política bajo el esquema PLI-Auto respalda la producción local de componentes de frenado, suspensión, transmisión y dirección, que en conjunto representan una parte significativa de la demanda de componentes de fabricantes de equipos originales. Los proveedores también están haciendo la transición de los vehículos comerciales heredados hacia hardware electrohidráulico, lo que permite funciones de control adicionales sin eliminar los circuitos hidráulicos utilizados en los diseños de vehículos establecidos. Los actuadores integrados con sensores pueden respaldar el mantenimiento preventivo al proporcionar a los operadores de flotas retroalimentación de posición y presión antes de que las fallas resulten en tiempo de inactividad no planificado. Esta combinación permite a los fabricantes organizados mejorar el soporte de tiempo de actividad, atender programas orientados a la exportación y reducir la brecha de calidad con los proveedores de reposición no organizados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Migración hacia la Actuación Eléctrica | -1.2% | Nacional; mayor freno en los centros de producción de vehículos eléctricos del sur y oeste de India | Largo plazo (≥ 4 años) |
| Volatilidad de Materias Primas y Presión de Precios de Fabricantes de Equipos Originales | -0.8% | Nacional; efectos de abastecimiento concentrados en Maharashtra y Tamil Nadu | Corto a mediano plazo (1–3 años) |
| Trazabilidad Fragmentada del Mercado de Reposición y Calidad de Montaje Inconsistente | -0.4% | Nacional; los clústeres urbanos del norte y oeste de India son los más expuestos | Mediano plazo (2–4 años) |
| Riesgos de Fugas de Fluidos y Preocupaciones Medioambientales | -0.3% | Nacional; se espera influencia de cumplimiento normativo de los principales estados automotrices | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación y Migración hacia la Actuación Eléctrica
La electrificación reduce el uso de ciertos componentes hidráulicos convencionales, particularmente en los sistemas de dirección de automóviles de pasajeros. La dirección eléctrica asistida reduce las pérdidas de energía y respalda funciones electrónicas adicionales del vehículo. Se adopta cada vez más en nuevos programas de automóviles de pasajeros, especialmente donde los fabricantes priorizan la eficiencia y el comportamiento de dirección controlado electrónicamente. A medida que la dirección se convierte en la primera función principal en transitar hacia una configuración completamente eléctrica, la dirección hidráulica enfrenta un mayor riesgo de desplazamiento que el frenado o la actuación todoterreno. Sin embargo, el mercado de actuadores hidráulicos automotrices de India continúa beneficiándose de los vehículos eléctricos de batería, que utilizan sistemas de frenado electrohidráulico que integran el frenado regenerativo y el de fricción sin comprometer la respuesta del pedal. Los sistemas de frenado hidráulico en vehículos comerciales, junto con los sistemas hidráulicos utilizados en equipos agrícolas, de construcción y mineros, seguirán siendo relevantes durante el período de pronóstico, ya que estas aplicaciones requieren capacidades robustas de control de fuerza.
Volatilidad de Materias Primas, Trazabilidad y Riesgos de Fluidos
El acero, el aluminio, los sellos y los fluidos hidráulicos siguen siendo insumos de costos clave en la fabricación de actuadores, y las fluctuaciones en sus precios pueden afectar los márgenes de los proveedores y las decisiones de abastecimiento. El aumento de los costos de insumos puede presionar a los proveedores cuando los contratos con fabricantes de equipos originales no les permiten trasladar completamente los mayores costos de materiales, particularmente para los componentes suministrados a precios de programa previamente acordados. Los canales de reposición fragmentados también pueden resultar en un montaje inconsistente, trazabilidad limitada y calidad variable de los componentes, reduciendo la confianza en los productos de reposición sin marca. Las fugas de fluidos y las preocupaciones medioambientales asociadas alientan aún más a los fabricantes de equipos originales y a los proveedores a mejorar el rendimiento del sellado, la durabilidad, los procesos de validación y el control de calidad en toda la cadena de valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Actuador: Los Actuadores Lineales Mantienen el Dominio Mientras los Actuadores Rotativos Ganan Ritmo
Los actuadores lineales representaron el 78,17% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, convirtiéndolos en el tipo de actuador líder. Su liderazgo refleja su uso en pinzas de freno, cilindros maestros, cilindros maestros de embrague y cilindros esclavos en automóviles de pasajeros, vehículos comerciales, tractores y otros equipos. La transmisión de fuerza lineal sigue siendo un medio rentable y establecido para proporcionar el movimiento controlado requerido por estos sistemas. La flota de vehículos comerciales es especialmente importante porque cada plataforma emplea múltiples actuadores de frenado y embrague durante ciclos operativos de alto uso. La maquinaria agrícola añade mayor demanda a través de funciones de frenado, implementos y control, donde la fiabilidad bajo carga sigue siendo importante.
Esta base instalada se renueva por sí misma porque los conjuntos de freno y embrague requieren reposición durante la vida operativa del vehículo, particularmente en el uso de flotas de alto kilometraje, operaciones de carga y trabajos agrícolas exigentes. Se prevé que los actuadores rotativos crezcan a una CAGR del 8,36% de 2027 a 2032. Su demanda está vinculada a la asistencia de dirección y las aplicaciones de motor hidráulico en vehículos agrícolas y todoterreno, donde el control de movimiento robusto, las cargas operativas y las condiciones de campo siguen siendo importantes. La investigación sobre sistemas electrohidrostáticos identifica la optimización de la frecuencia natural como importante para mejorar la respuesta de los actuadores lineales integrados con sensores. Estos diseños pueden añadir capacidades de monitoreo a los programas de mantenimiento sin requerir que los fabricantes de vehículos reemplacen toda la arquitectura hidráulica con actuación eléctrica, lo que sigue siendo especialmente relevante en aplicaciones que requieren sistemas mecánicos establecidos y con capacidad de servicio.
Por Aplicación: La Actuación de Frenos Lidera, Mientras la Actuación de Dirección se Acelera
Los actuadores de freno representaron el 54,57% del tamaño del mercado de actuadores hidráulicos automotrices de India en 2026, convirtiendo al frenado en la aplicación más grande. El segmento atiende sistemas de frenos hidráulicos, electrohidráulicos, de disco y de tambor en motocicletas, automóviles de pasajeros, vehículos comerciales ligeros, autobuses y camiones pesados. Su escala sigue el papel central de seguridad del frenado y el uso continuo de presión hidráulica en toda la cadena de frenado. Las nuevas normas de ABS y sistemas de frenado avanzados añaden hardware de control y modulación de presión a los nuevos programas de vehículos aplicables. La adopción de frenos de disco en automóviles de pasajeros y vehículos comerciales ligeros también respalda la demanda de componentes de actuadores compatibles y hardware hidráulico relacionado.
Los sistemas de frenos ofrecen una amplia base de reposición porque sus componentes están sujetos a desgaste, inspección regular, servicio periódico y reposición relacionada con la seguridad durante la vida del vehículo. Se prevé que los actuadores de dirección crezcan a una CAGR del 8,75% de 2027 a 2032, la tasa más rápida entre los tipos de aplicación. La dirección asistida electrohidráulica se está extendiendo hacia los vehículos comerciales ligeros donde la capacidad de carga, la durabilidad, el empaquetado y el costo siguen siendo consideraciones de diseño importantes. La asistencia eléctrica puede añadirse mientras el hardware hidráulico continúa realizando parte de la función de dirección en estas aplicaciones, permitiendo a los proveedores actualizar los sistemas sin un cambio inmediato completo en la arquitectura. Los actuadores de suspensión en SUV premium y los actuadores de embrague y transmisión en autobuses con transmisión manual automatizada añaden demanda de mayor valor más allá de la gran base de actuadores de freno, respaldando una combinación de aplicaciones más amplia.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Impulsan el Volumen Mientras los Vehículos Comerciales Ligeros Registran el Crecimiento Más Rápido
Los automóviles de pasajeros capturaron el 67,17% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026 y siguen siendo la categoría de vehículos más grande por demanda. Su posición sigue la escala de la producción de vehículos de pasajeros y el uso generalizado de componentes de frenado en los modelos del mercado masivo. Los vehículos de pasajeros siguen siendo importantes para el volumen incluso cuando los programas más nuevos adoptan dirección eléctrica asistida y más controles electrónicos. Los sistemas de frenado hidráulico y electrohidráulico siguen siendo relevantes porque los vehículos de pasajeros aún requieren una presión de frenado precisa, duradera y controlada.
Se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 9,45% de 2027 a 2032, la tasa más rápida entre los tipos de vehículos. Las flotas de logística y comercio electrónico respaldan la demanda de plataformas de vehículos comerciales ligeros más nuevas con requisitos de frenado, dirección, embrague y suspensión que siguen siendo importantes durante ciclos operativos intensivos. Estos vehículos operan con frecuencia y cubren alto kilometraje, lo que respalda la demanda tanto de instalación de primer montaje como de reposición posterior de conjuntos hidráulicos. Las ventas de tractores también sostienen la demanda de implementos hidráulicos, frenado y actuadores de control en aplicaciones agrícolas, añadiendo una importante fuente de volumen todoterreno que está menos vinculada a las opciones tecnológicas de los vehículos de pasajeros.
Por Propulsión: El Dominio de los Motores de Combustión Interna Persiste Mientras la Demanda Electrohidráulica de Vehículos Eléctricos de Batería Madura
Los Vehículos de Motor de Combustión Interna mantuvieron el 71,24% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026 y seguirán siendo el principal impulsor de volumen durante el período de pronóstico. La composición de la flota de India mantiene las plataformas de motor de combustión interna como centrales para la demanda en aplicaciones de vehículos de pasajeros, comerciales, agrícolas y otros. Estos vehículos utilizan sistemas hidráulicos en el frenado, el funcionamiento del embrague, la dirección y varias funciones básicas relacionadas. La gran base instalada respalda tanto las ventas de nuevos vehículos como la reposición continua de componentes de desgaste intensivo. Las arquitecturas hidráulicas convencionales siguen siendo especialmente relevantes en vehículos comerciales, tractores y vehículos de pasajeros de especificaciones inferiores, donde los diseños establecidos aún se utilizan ampliamente.
Se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 9,11% de 2027 a 2032, la tasa más rápida entre los tipos de propulsión. Las plataformas de vehículos eléctricos de batería conservan circuitos de frenado electrohidráulico que combinan el frenado regenerativo y el de fricción mientras mantienen una respuesta consistente del pedal y el control de parada requerido. La investigación sobre la actuación electrohidrostática identifica límites de frecuencia natural y par del motor en aplicaciones dinámicas exigentes. Estas restricciones respaldan el uso continuo de arquitecturas hidráulicas híbridas donde se necesita un control de fuerza robusto, prácticas de servicio establecidas y un comportamiento de componentes predecible. Los vehículos eléctricos híbridos y los híbridos enchufables también conservan sistemas hidráulicos de frenado y relacionados con el embrague, incluso cuando la dirección eléctrica se expande en los modelos de gama alta, preservando así la demanda en varias vías de propulsión.
Por Tecnología: Los Sistemas Convencionales Permanecen Anclados Mientras los Sistemas Electrohidráulicos Ganan Terreno
Los actuadores hidráulicos convencionales mantuvieron el 68,83% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026 y siguen siendo la categoría tecnológica líder. Su posición está respaldada por la gran base instalada de vehículos diseñados en torno a arquitecturas hidráulicas establecidas. Los sistemas convencionales conservan una ventaja de costo en el suministro de alto volumen donde los programas de fabricantes de equipos originales ya han sido validados y los procedimientos de servicio son familiares. Su uso sigue siendo fuerte en flotas más antiguas y en aplicaciones que necesitan una actuación duradera, directa y bien comprendida. Las redes de servicio existentes también comprenden estos sistemas, lo que refuerza la demanda de reposición tanto en los canales de reparación organizados como en los no organizados.
Se prevé que los actuadores electrohidráulicos crezcan a una CAGR del 9,04% de 2027 a 2032. Los requisitos de ABS, ESC y frenado avanzado aumentan el uso de generación de presión controlada electrónicamente, modulación y hardware de control relacionado en las categorías de vehículos aplicables. Los actuadores hidráulicos integrados con sensores son una vía de diseño relacionada que combina la retroalimentación de presión o posición con un mecanismo hidráulico y permite un monitoreo de componentes más informado. Estos productos respaldan los programas de mantenimiento predictivo en flotas de logística, minería y construcción sin requerir un alejamiento completo de la operación hidráulica ni un rediseño completo de cada plataforma de vehículo establecida.
Por Canal de Ventas: La Concentración en Fabricantes de Equipos Originales Persiste Mientras el Crecimiento del Mercado de Reposición se Consolida
El canal de fabricantes de equipos originales representó el 78,85% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026 y sigue siendo la ruta principal para el suministro de actuadores de primer montaje. La producción de nuevos vehículos impulsa este canal porque las especificaciones de los actuadores se establecen en las primeras etapas del desarrollo del programa de vehículos y se validan frente a los requisitos de seguridad y operación. Cambiar de proveedor después de la aprobación del diseño puede ser difícil, particularmente para los componentes de frenado críticos para la seguridad y los conjuntos integrados. El suministro a fabricantes de equipos originales, por lo tanto, favorece a los fabricantes que pueden cumplir con los requisitos de validación, calidad, escala de fabricación y entrega durante largos ciclos de producción. Los vehículos comerciales, los tractores y los automóviles de pasajeros crean cada uno demanda de diferentes configuraciones de actuadores hidráulicos y soporte de servicio relacionado.
Se proyecta que el mercado de reposición crezca a una CAGR del 8,96% de 2027 a 2032. La reposición de componentes de frenado, dirección, embrague y relacionados en la gran base de vehículos de India respalda esta perspectiva en muchas edades de vehículos, tipos de vehículos y condiciones operativas. Los operadores de flotas tienen un incentivo para usar componentes consistentes porque el tiempo de inactividad no planificado afecta los calendarios de entrega, la utilización de vehículos, la planificación del mantenimiento y la fiabilidad de los activos utilizados en el servicio comercial. El canal sigue siendo fragmentado, pero los programas de marca pueden ganar participación donde el montaje confiable, la trazabilidad, la calidad de los componentes y el acceso a soporte de servicio capacitado son importantes.
Análisis Geográfico
El norte de India representó el 63,28% de la participación del mercado de actuadores hidráulicos automotrices de India en 2026, otorgando a la región un claro liderazgo en la demanda. El corredor de Haryana, Delhi, Uttar Pradesh y Punjab combina el ensamblaje de fabricantes de equipos originales, proveedores de Nivel 1, actividad de flotas comerciales y demanda de tractores en una base de fabricación y distribución estrechamente vinculada. Haryana y Uttar Pradesh albergan instalaciones de fabricación de vehículos que respaldan la producción de vehículos de pasajeros y comerciales, satisfaciendo así los requisitos constantes de primer montaje. Punjab y Haryana también son regiones importantes de tractores, respaldando la demanda de implementos hidráulicos y actuadores de freno vinculados a equipos agrícolas.
Se prevé que el oeste de India crezca a una CAGR del 9,07% de 2027 a 2032, convirtiéndolo en el mercado regional de más rápido crecimiento. Maharashtra tiene clústeres de proveedores de componentes alrededor de Pune y Chhatrapati Sambhajinagar, donde las empresas pueden respaldar los programas de fabricantes de equipos originales con capacidad de fabricación e ingeniería local. El Ministerio de Industrias Pesadas informó que Maharashtra tenía 66 unidades de fabricación PLI-Auto a marzo de 2026, el mayor número entre los estados de India. Gujarat está expandiendo su base de fabricación de vehículos eléctricos, aumentando la demanda de componentes relacionados, incluido el hardware de frenado electrohidráulico. En conjunto, la base de fabricación de la región respalda cadenas de suministro localizadas, producción de componentes orientada a la exportación y nuevos programas de vehículos tanto en plataformas convencionales como electrificadas.
El sur de India es el segundo clúster regional más grande, respaldado por el corredor de fabricantes de equipos originales Chennai-Sriperumbudur, la base de proveedores de Bengaluru y la actividad establecida de producción de vehículos y componentes. Tamil Nadu tenía 38 unidades de fabricación PLI-Auto a marzo de 2026, según el Ministerio de Industrias Pesadas. El este de India, el centro de India y el noreste de India siguen siendo más pequeños. Sin embargo, estas áreas están en desarrollo, respaldadas por el ensamblaje de vehículos comerciales, las flotas de minería y construcción, la mecanización agrícola y una oportunidad para la distribución organizada de reposición a medida que los volúmenes se expanden.
Panorama Competitivo
El mercado de actuadores hidráulicos automotrices de India está moderadamente concentrado en el suministro a fabricantes de equipos originales y es más fragmentado en el canal de reposición. Los especialistas globales como Knorr-Bremse, Bosch y ZF atienden los requisitos premium de frenado, control y vehículos comerciales que dependen de sistemas validados, una profunda capacidad de ingeniería y una estrecha coordinación con los programas de vehículos de fabricantes de equipos originales. Los proveedores con sede en India, incluidos Brakes India Private Limited, Endurance Technologies y Gabriel India, han establecido posiciones en sistemas de frenado, suspensión y relacionados para los programas de vehículos locales aprovechando su base de fabricación doméstica y las relaciones con los clientes.
Los programas de fabricantes de equipos originales favorecen a los proveedores que pueden cumplir con la calidad validada, la escala de fabricación, los requisitos de entrega y el soporte de ciclo de producto prolongado para componentes críticos para la seguridad, en lugar de proveedores que compiten únicamente en base al precio unitario. El mercado de reposición fragmentado crea una oportunidad separada para las empresas que pueden ofrecer un montaje confiable, piezas de reposición trazables y soporte de servicio para flotas de vehículos más antiguos que operan más allá de sus períodos de garantía originales.
Nexteer Automotive introdujo su Actuador de Rueda de Mano de Accionamiento Directo en octubre de 2025 para aplicaciones de dirección por cable en arquitecturas de 12V y 48V. El lanzamiento refleja cómo los proveedores de dirección están ampliando sus capacidades de software y control electrónico a medida que avanza la dirección eléctrica. Mientras tanto, los proveedores de frenado están aumentando la capacidad para capturar el crecimiento impulsado por la regulación, mientras que los proveedores organizados están desarrollando actuadores integrados con sensores, sistemas de vehículos comerciales eléctricos y soluciones de reposición validadas localmente para flotas envejecidas.
Líderes de la Industria de Actuadores Hidráulicos Automotrices de India
-
Robert Bosch GmbH
-
Brakes India Private Limited
-
Aumovio SE
-
ZF Friedrichshafen AG
-
HL Mando Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Bosch Limited, Brakes India Private Limited y Wheels India Limited anunciaron una empresa conjunta al 50:50 para desarrollar módulos de compresión de aire controlados electrónicamente, procesamiento de aire, suspensión neumática y frenos de estacionamiento neumáticos para vehículos comerciales. Esta iniciativa combina capacidades globales de sistemas de control con experiencia en fabricación india y acceso a clientes, representando una estrategia competitiva clave a medida que el contenido de seguridad en los vehículos comerciales se expande y los fabricantes de equipos originales buscan capacidades de suministro local para productos técnicos cada vez más integrados.
- Febrero de 2026: Knorr-Bremse anunció una inversión de hasta 200 millones de EUR (223,91 millones de USD) en un campus modular en Chennai. El campus integrará la producción de sistemas de frenado para vehículos comerciales, ingeniería y otras funciones. Se prevé que el sitio comience operaciones a finales de 2027 y respaldará los requisitos de clientes domésticos y más amplios para componentes de sistemas de vehículos comerciales y ferroviarios.
Alcance del Informe del Mercado de Actuadores Hidráulicos Automotrices de India
El alcance del informe incluye Tipo de Actuador (Actuadores Lineales y Actuadores Rotativos), Aplicación (Actuadores de Freno y Más), Tipo de Vehículo (Automóviles de Pasajeros y Más), Propulsión (Vehículos de Motor de Combustión Interna y Más), Tecnología, Canal de Ventas y Geografía. Los Tamaños y Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Actuadores Lineales |
| Actuadores Rotativos |
| Actuadores de Freno | Actuadores de Freno Hidráulico |
| Actuadores de Freno Electrohidráulico | |
| Actuadores de Freno de Disco | |
| Actuadores de Freno de Tambor | |
| Actuadores de Dirección | Actuadores de Dirección Asistida Hidráulica |
| Actuadores de Cremallera y Piñón | |
| Actuadores de Bola Recirculante | |
| Actuadores de Suspensión | Actuadores de Suspensión Activa |
| Actuadores de Suspensión Semiactiva | |
| Actuadores de Embrague y Transmisión | Actuadores de Embrague Hidráulico |
| Actuadores de Cambio de Marcha | |
| Actuadores de Convertidor de Par | |
| Actuadores de Acelerador e Inyección de Combustible | |
| Actuadores Hidráulicos de Cierre y Carrocería |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Vehículos Todoterreno |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos |
| Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables |
| Vehículos Eléctricos de Pila de Combustible |
| Actuadores Hidráulicos Convencionales |
| Actuadores Electrohidráulicos |
| Fabricante de Equipos Originales |
| Mercado de Reposición |
| Norte de India | Delhi |
| Haryana | |
| Punjab | |
| Uttar Pradesh | |
| Sur de India | Tamil Nadu |
| Karnataka | |
| Telangana | |
| Andhra Pradesh | |
| Oeste de India | Maharashtra |
| Gujarat | |
| Rajasthan | |
| Este de India | Bengala Occidental |
| Odisha | |
| Jharkhand | |
| Centro de India | Madhya Pradesh |
| Chhattisgarh | |
| Noreste de India |
| Por Tipo de Actuador | Actuadores Lineales | |
| Actuadores Rotativos | ||
| Por Aplicación | Actuadores de Freno | Actuadores de Freno Hidráulico |
| Actuadores de Freno Electrohidráulico | ||
| Actuadores de Freno de Disco | ||
| Actuadores de Freno de Tambor | ||
| Actuadores de Dirección | Actuadores de Dirección Asistida Hidráulica | |
| Actuadores de Cremallera y Piñón | ||
| Actuadores de Bola Recirculante | ||
| Actuadores de Suspensión | Actuadores de Suspensión Activa | |
| Actuadores de Suspensión Semiactiva | ||
| Actuadores de Embrague y Transmisión | Actuadores de Embrague Hidráulico | |
| Actuadores de Cambio de Marcha | ||
| Actuadores de Convertidor de Par | ||
| Actuadores de Acelerador e Inyección de Combustible | ||
| Actuadores Hidráulicos de Cierre y Carrocería | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Vehículos Todoterreno | ||
| Por Propulsión | Vehículos de Motor de Combustión Interna | |
| Vehículos Eléctricos Híbridos | ||
| Vehículos Eléctricos de Batería | ||
| Vehículos Eléctricos Híbridos Enchufables | ||
| Vehículos Eléctricos de Pila de Combustible | ||
| Por Tecnología | Actuadores Hidráulicos Convencionales | |
| Actuadores Electrohidráulicos | ||
| Por Canal de Ventas | Fabricante de Equipos Originales | |
| Mercado de Reposición | ||
| Por Geografía | Norte de India | Delhi |
| Haryana | ||
| Punjab | ||
| Uttar Pradesh | ||
| Sur de India | Tamil Nadu | |
| Karnataka | ||
| Telangana | ||
| Andhra Pradesh | ||
| Oeste de India | Maharashtra | |
| Gujarat | ||
| Rajasthan | ||
| Este de India | Bengala Occidental | |
| Odisha | ||
| Jharkhand | ||
| Centro de India | Madhya Pradesh | |
| Chhattisgarh | ||
| Noreste de India | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de mercado proyectado de los actuadores hidráulicos automotrices en India para 2032?
Se proyecta que el mercado de actuadores hidráulicos automotrices de India alcance 0,48 mil millones de USD en 2032, creciendo a una CAGR del 7,71% de 2027 a 2032. El crecimiento está impulsado por el contenido de seguridad en frenos, los vehículos comerciales, los tractores, la demanda de reposición, la fabricación localizada y las funciones hidráulicas en las flotas de vehículos establecidas.
¿Qué aplicación de actuadores tiene la mayor demanda en India?
Los actuadores de freno lideran la demanda con una participación del 54,57% en 2026, impulsados por su uso generalizado en todos los tipos de vehículos, los sistemas de frenado hidráulico y el hardware de control de presión relacionado con ABS, así como las necesidades recurrentes de reposición.
¿Por qué los actuadores electrohidráulicos están ganando terreno en India?
Se proyecta que los actuadores electrohidráulicos registren una CAGR del 9,04% hasta 2032, impulsados por los sistemas ABS, ESC y de frenado avanzado. Los diseños integrados con sensores también respaldan el mantenimiento en flotas de logística, minería, construcción y otras aplicaciones de alta utilización.
¿Qué tipo de vehículo se espera que registre el crecimiento más rápido en el mercado de actuadores hidráulicos?
Se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 9,45% hasta 2032, impulsados por la expansión de flotas de logística y comercio electrónico, el alto kilometraje, las necesidades de tiempo de actividad y el mantenimiento regular.
¿Cómo afectan los vehículos eléctricos a la demanda de actuadores hidráulicos?
Los vehículos eléctricos están reduciendo el uso de la dirección hidráulica en algunos automóviles de pasajeros. Sin embargo, los vehículos eléctricos de batería utilizan frenado electrohidráulico para combinar el frenado regenerativo y el de fricción, mientras que las plataformas comerciales, agrícolas, de construcción y mineras requieren sistemas hidráulicos duraderos para operaciones exigentes.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Se proyecta que el oeste de India crezca a una CAGR del 9,07% hasta 2032, respaldado por los clústeres de componentes de Maharashtra, la creciente base de producción de vehículos eléctricos de Gujarat, las unidades PLI-Auto y los programas localizados de fabricantes de equipos originales.