
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.31 Milliards de dollars |
| Taille du Marché (2027) | 0.33 Milliards de dollars |
| Taille du Marché (2032) | 0.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs hydrauliques automobiles en Inde par Mordor Intelligence
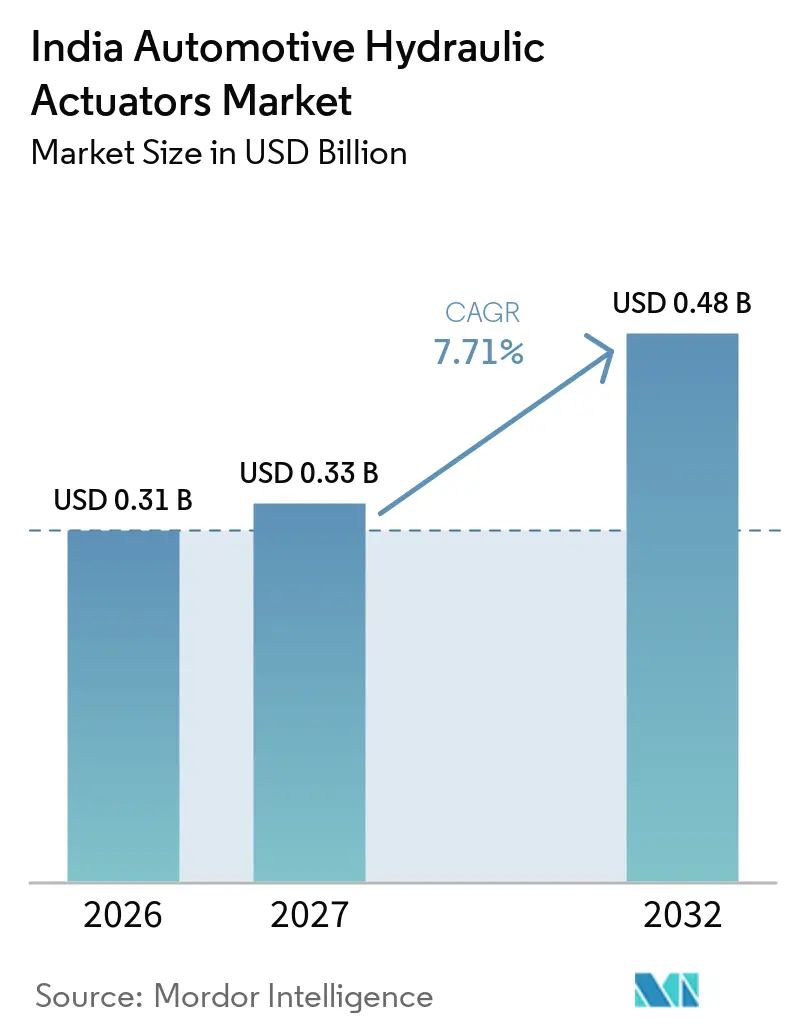
La taille du marché indien des actionneurs hydrauliques automobiles était évaluée à 0,31 milliard USD en 2026, devrait atteindre 0,33 milliard USD en 2027 et est prévue à 0,48 milliard USD d'ici 2032, avec un TCAC de 7,71 % sur la période 2027-2032. La demande est liée aux systèmes de véhicules qui utilisent encore la force hydraulique pour le freinage, la direction, l'actionnement de l'embrayage, les fonctions de suspension et les commandes d'équipements sur les plateformes de véhicules particuliers, commerciaux, agricoles, de construction et autres. Les réglementations de sécurité accroissent l'utilisation des équipements de contrôle de freinage. Parallèlement, les véhicules commerciaux, les tracteurs et les véhicules anciens génèrent une demande sur les canaux OEM et de remplacement, avec des conceptions de composants, des intervalles de maintenance et des besoins clients différents. Le marché indien des actionneurs hydrauliques automobiles dispose également d'un potentiel de croissance grâce à la production localisée de composants de sécurité, à la fabrication orientée vers l'exportation et aux investissements des fournisseurs qui rapprochent les capacités d'usinage, d'étanchéité, d'assemblage et de systèmes de contrôle des centres de production de véhicules. Les véhicules électriques modifient la composition de la demande plutôt qu'ils ne la suppriment, car le freinage électro-hydraulique reste pertinent là où le freinage régénératif et le freinage par friction doivent fonctionner ensemble, tandis que les plateformes commerciales et hors route conservent des fonctions hydrauliques robustes difficiles à remplacer rapidement. La concurrence est centrée sur les fournisseurs de rang 1 mondiaux et indiens dans les programmes OEM, où la validation, la capacité de production, le support technique et la fiabilité de l'approvisionnement sont déterminants, tandis que la demande de remplacement reste plus fragmentée et dépend de la qualité de montage, de la traçabilité, de l'accès au service et de l'âge d'exploitation du parc de véhicules sur toute la période de prévision pour chaque catégorie majeure de véhicules et d'équipements.
Points clés du rapport
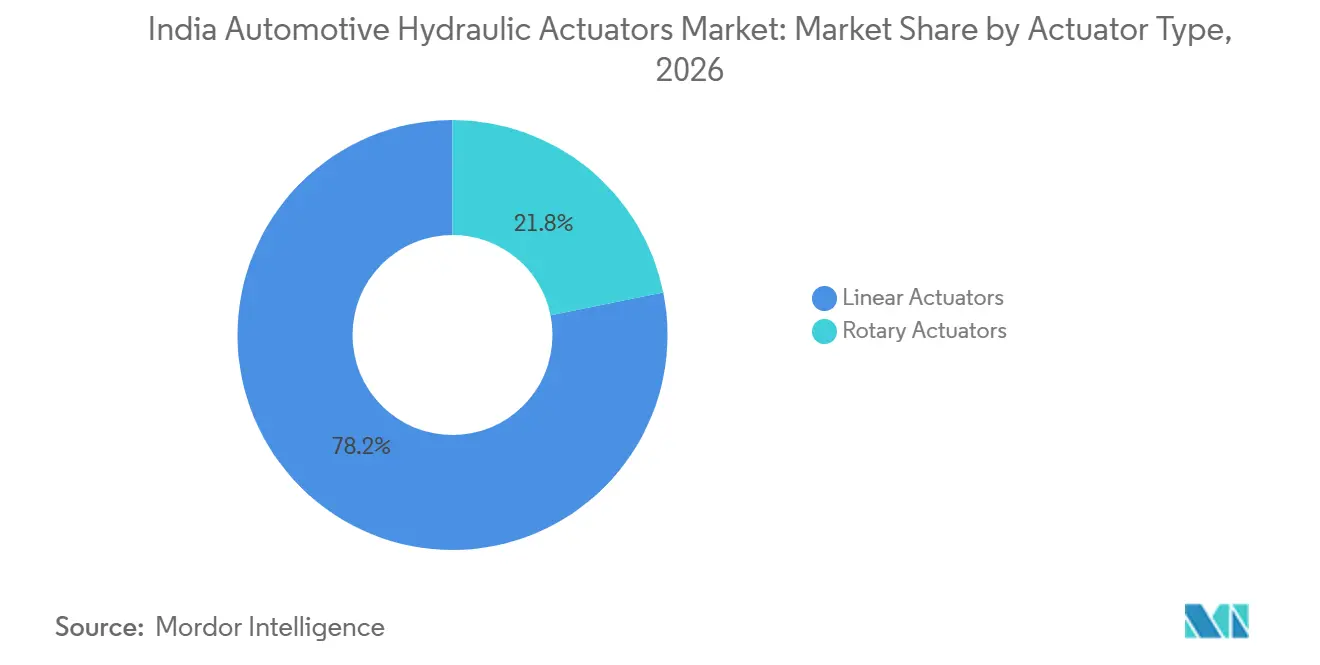
- Par type d'actionneur, les actionneurs linéaires représentaient 78,17 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que les actionneurs rotatifs devraient croître à un TCAC de 8,36 % jusqu'en 2032.
- Par application, les actionneurs de frein représentaient 54,57 % de la taille du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que les actionneurs de direction devraient croître à un TCAC de 8,75 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 67,17 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que les véhicules utilitaires légers devraient se développer à un TCAC de 9,45 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient 71,24 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que les véhicules électriques à batterie devraient croître à un TCAC de 9,11 % jusqu'en 2032.
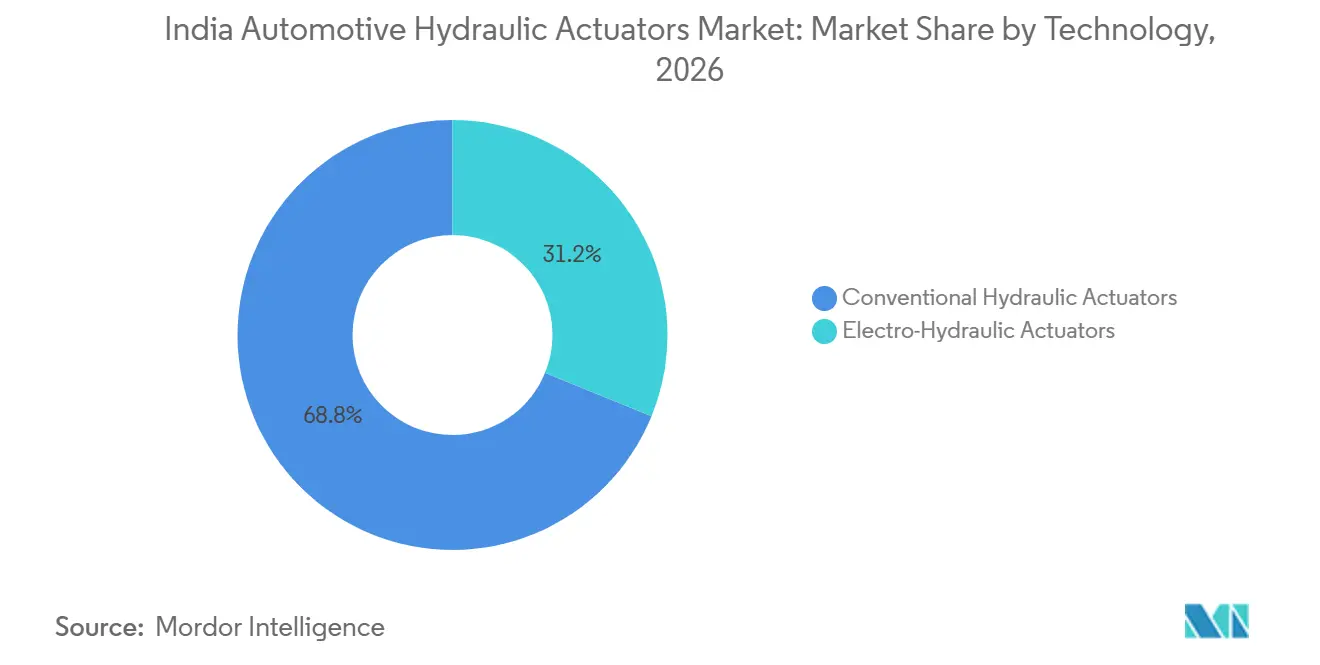
- Par technologie, les actionneurs hydrauliques conventionnels étaient en tête avec 68,83 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que les actionneurs électro-hydrauliques devraient croître à un TCAC de 9,04 % jusqu'en 2032.
- Par canal de vente, les ventes OEM représentaient 78,85 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que le marché de l'après-vente devrait croître à un TCAC de 8,96 % jusqu'en 2032.
- Par géographie, le nord de l'Inde représentait 63,28 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, tandis que l'ouest de l'Inde devrait se développer à un TCAC de 9,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des actionneurs hydrauliques automobiles en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contenu obligatoire en matière de sécurité du freinage et actionnement hydraulique | +2.1% | National ; gains précoces dans les clusters OEM du nord et du sud de l'Inde | Court terme (≤ 2 ans) |
| Croissance de la production de véhicules commerciaux et de tracteurs | +1.3% | Le nord de l'Inde (Haryana, UP) et l'ouest de l'Inde (Maharashtra, Gujarat) en tête | Court à moyen terme (1 à 3 ans) |
| Demande de remplacement liée au vieillissement du parc automobile indien | +1.0% | National ; plus forte dans le nord et l'ouest de l'Inde en raison d'une flotte urbaine dense | Moyen terme (2 à 4 ans) |
| Localisation et fabrication de composants orientée vers l'exportation | +0.8% | Tamil Nadu, Maharashtra, Haryana ; extension au Gujarat et au Telangana | Moyen à long terme (3 à 5 ans) |
| Transition hydraulique vers électro-hydraulique sur les plateformes de véhicules commerciaux existants | +0.6% | Nord et sud de l'Inde ; déploiement précoce dans les segments premium de bus et de camions | Moyen terme (2 à 4 ans) |
| Économie du temps de fonctionnement des flottes et remplacement préventif des actionneurs | +0.5% | National, avec les corridors logistiques du nord et de l'ouest de l'Inde en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contenu obligatoire en matière de sécurité du freinage et actionnement hydraulique
Le marché indien des actionneurs hydrauliques automobiles bénéficie directement des exigences de sécurité élargies pour les systèmes de freinage, car ces règles imposent des équipements qui régulent la pression hydraulique plutôt qu'une unité de contrôle électronique autonome. En juin 2025, le ministère des Transports routiers et des Autoroutes a publié des règles provisoires exigeant l'ABS sur tous les deux-roues fabriqués à partir du 1er janvier 2026. Cette exigence s'étend au-delà des véhicules dont la cylindrée est supérieure à 125 cm³, affectant une part significative de la demande de deux-roues et augmentant le contenu installé d'équipements de contrôle de freinage dans une catégorie de véhicules à fort volume. Les sixièmes règles d'amendement des règles centrales sur les véhicules à moteur de 2025 imposent l'ABS conforme à la norme IS 11852:2019 et les systèmes de freinage d'urgence avancés conformes à l'AIS-162 pour les nouveaux modèles de véhicules M2, M3, N2 et N3 à partir de janvier 2027 [1]. Ces exigences soutiennent la modulation de pression électro-hydraulique, l'intégration de capteurs de vitesse de roue et les composants associés qui forment la chaîne de contrôle du freinage. Les modifications réglementaires soutiennent également la future demande de remplacement, car les flottes ont besoin de composants de freinage conformes tout au long de leur durée de vie opérationnelle, y compris pour les véhicules qui continuent à faire face à une utilisation commerciale intensive.
Croissance de la production de véhicules commerciaux et de tracteurs
Les véhicules commerciaux et les tracteurs constituent une base de demande stable car ils utilisent davantage d'actionneurs hydrauliques par unité que les voitures particulières et opèrent dans des applications où les commandes de freinage, d'embrayage et d'équipements sont soumises à des charges régulières. Les ventes au détail de véhicules commerciaux ont dépassé 1 million d'unités pour la première fois au cours de l'exercice 2025-26 et ont progressé de 11,7 %, selon la Fédération des associations de concessionnaires automobiles [2]. Ces plateformes nécessitent des systèmes hydrauliques pour le freinage, l'actionnement de l'embrayage, les équipements, les fonctions de prise de force et les commandes liées aux remorques, et non pas seulement pour les fonctions de base du véhicule. Le marché indien des actionneurs hydrauliques automobiles bénéficie donc davantage de la croissance des plateformes lourdes et agricoles que d'une hausse équivalente de la production de voitures particulières, car le besoin en actionneurs par unité est plus élevé.
Demande de remplacement liée au vieillissement du parc automobile indien
La demande de remplacement stimule les ventes sur le marché indien des actionneurs hydrauliques automobiles au-delà de la production de nouveaux véhicules et soutient la demande tout au long des cycles normaux de remplacement des véhicules. Les actionneurs de frein et d'embrayage s'usent en raison d'une utilisation répétée, de conditions routières variées, d'itinéraires de fret à forte charge et de l'intensité d'exploitation plus élevée typique des flottes commerciales. Les véhicules plus anciens continuent d'utiliser des systèmes hydrauliques conventionnels, prolongeant la pertinence des composants de remplacement compatibles bien au-delà de la vente initiale du véhicule. Les réseaux de réparation organisés et les programmes de remplacement de marque peuvent répondre à cette demande en fournissant une qualité de montage et de composants cohérente, tout en offrant aux opérateurs de flottes une plus grande confiance que les pièces de remplacement non vérifiées.
Localisation, transition électro-hydraulique et disponibilité des flottes
La localisation soutient le marché indien des actionneurs hydrauliques automobiles en positionnant les sous-ensembles critiques pour la sécurité, l'usinage de précision, les capacités d'étanchéité et l'assemblage de composants à proximité des sites de production OEM. L'orientation politique dans le cadre du programme PLI-Auto soutient la production locale de composants de freinage, de suspension, de transmission et de direction, qui représentent collectivement une part significative de la demande de composants OEM. Les fournisseurs font également évoluer les véhicules commerciaux existants vers des équipements électro-hydrauliques, ce qui permet des fonctions de contrôle supplémentaires sans éliminer les circuits hydrauliques utilisés dans les conceptions de véhicules établies. Les actionneurs intégrant des capteurs peuvent soutenir la maintenance préventive en fournissant aux opérateurs de flottes des retours de position et de pression avant que les défaillances n'entraînent des arrêts imprévus. Cette combinaison permet aux fabricants organisés d'améliorer le support de disponibilité, de servir des programmes orientés vers l'exportation et de réduire l'écart de qualité avec les fournisseurs de remplacement non organisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification et migration vers l'actionnement électrique | -1.2% | National ; frein plus fort dans les pôles de production de véhicules électriques du sud et de l'ouest de l'Inde | Long terme (≥ 4 ans) |
| Volatilité des matières premières et pression sur les prix OEM | -0.8% | National ; effets d'approvisionnement concentrés au Maharashtra et au Tamil Nadu | Court à moyen terme (1 à 3 ans) |
| Traçabilité fragmentée du marché de l'après-vente et qualité de montage incohérente | -0.4% | National ; clusters du nord et de l'ouest de l'Inde les plus exposés | Moyen terme (2 à 4 ans) |
| Risques de fuite de fluide et préoccupations environnementales | -0.3% | National ; influence de conformité attendue des principaux États automobiles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification et migration vers l'actionnement électrique
L'électrification réduit l'utilisation de certains composants hydrauliques conventionnels, notamment dans les systèmes de direction des voitures particulières. La direction assistée électrique réduit les pertes d'énergie et prend en charge des fonctions électroniques supplémentaires du véhicule. Elle est de plus en plus adoptée dans les nouveaux programmes de voitures particulières, notamment lorsque les constructeurs privilégient l'efficacité et un comportement de direction à commande électronique. La direction devenant la première fonction majeure à évoluer vers une configuration entièrement électrique, la direction hydraulique est davantage exposée au risque de déplacement que le freinage ou l'actionnement hors route. Cependant, le marché indien des actionneurs hydrauliques automobiles continue de bénéficier des véhicules électriques à batterie, qui utilisent des systèmes de freinage électro-hydrauliques intégrant le freinage régénératif et le freinage par friction sans compromettre la réponse de la pédale. Les systèmes de freinage hydraulique dans les véhicules commerciaux, ainsi que les systèmes hydrauliques utilisés dans les équipements agricoles, de construction et miniers, resteront pertinents pendant la période de prévision, car ces applications nécessitent des capacités robustes de contrôle de la force.
Volatilité des matières premières, traçabilité et risques liés aux fluides
L'acier, l'aluminium, les joints d'étanchéité et les fluides hydrauliques restent des intrants de coût clés dans la fabrication des actionneurs, et les fluctuations de leurs prix peuvent affecter les marges des fournisseurs et les décisions d'approvisionnement. La hausse des coûts des intrants peut exercer une pression sur les fournisseurs lorsque les contrats OEM ne leur permettent pas de répercuter entièrement les coûts des matériaux plus élevés, notamment pour les composants fournis à des prix de programme préalablement convenus. Les canaux de remplacement fragmentés peuvent également entraîner un montage incohérent, une traçabilité limitée et une qualité variable des composants, réduisant la confiance dans les produits de remplacement non marqués. Les fuites de fluide et les préoccupations environnementales associées encouragent en outre les OEM et les fournisseurs à améliorer les performances d'étanchéité, la durabilité, les processus de validation et le contrôle qualité tout au long de la chaîne de valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actionneur : les actionneurs linéaires maintiennent leur dominance tandis que les actionneurs rotatifs gagnent du terrain
Les actionneurs linéaires représentaient 78,17 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, ce qui en fait le type d'actionneur dominant. Leur avance reflète leur utilisation dans les étriers de frein, les maîtres-cylindres, les maîtres-cylindres d'embrayage et les cylindres récepteurs sur les voitures particulières, les véhicules commerciaux, les tracteurs et autres équipements. La transmission de force linéaire reste un moyen rentable et éprouvé de fournir le mouvement contrôlé requis par ces systèmes. La flotte de véhicules commerciaux est particulièrement importante car chaque plateforme emploie plusieurs actionneurs de freinage et d'embrayage tout au long de cycles d'exploitation intensifs. Les machines agricoles ajoutent une demande supplémentaire grâce aux fonctions de freinage, d'équipements et de commande, où la fiabilité sous charge reste importante.
Cette base installée est auto-renouvelable car les ensembles de frein et d'embrayage nécessitent un remplacement pendant la durée de vie opérationnelle du véhicule, notamment en cas d'utilisation intensive en flotte, d'opérations de fret et de travaux agricoles exigeants. Les actionneurs rotatifs devraient croître à un TCAC de 8,36 % de 2027 à 2032. Leur demande est liée à l'assistance à la direction et aux applications de moteurs hydrauliques dans les véhicules agricoles et hors route, où le contrôle de mouvement robuste, les charges d'exploitation et les conditions de terrain restent importants. La recherche sur les systèmes électro-hydrostatiques identifie l'optimisation de la fréquence naturelle comme importante pour améliorer la réponse des actionneurs linéaires intégrant des capteurs. De telles conceptions peuvent ajouter des capacités de surveillance aux programmes de maintenance sans obliger les constructeurs de véhicules à remplacer l'ensemble de l'architecture hydraulique par un actionnement électrique, ce qui reste particulièrement pertinent dans les applications nécessitant des systèmes mécaniques établis et maintenables.


Par application : l'actionnement de frein en tête, tandis que l'actionnement de direction s'accélère
Les actionneurs de frein représentaient 54,57 % de la taille du marché indien des actionneurs hydrauliques automobiles en 2026, faisant du freinage la principale application. Le segment dessert les systèmes de freinage hydraulique, électro-hydraulique, à disque et à tambour sur les deux-roues, les voitures particulières, les véhicules utilitaires légers, les bus et les camions lourds. Son ampleur suit le rôle central de sécurité du freinage et l'utilisation continue de la pression hydraulique tout au long de la chaîne de freinage. Les nouvelles règles sur l'ABS et les systèmes de freinage avancés ajoutent des équipements de contrôle et de modulation de pression aux nouveaux programmes de véhicules applicables. L'adoption des freins à disque dans les voitures particulières et les véhicules utilitaires légers soutient également la demande de composants d'actionneurs compatibles et d'équipements hydrauliques associés.
Les systèmes de freinage offrent une large base de remplacement car leurs composants sont soumis à l'usure, à des inspections régulières, à une maintenance périodique et à un remplacement lié à la sécurité tout au long de la durée de vie du véhicule. Les actionneurs de direction devraient croître à un TCAC de 8,75 % de 2027 à 2032, le taux le plus rapide parmi les types d'application. La direction assistée électro-hydraulique s'étend aux véhicules utilitaires légers où la capacité de charge, la durabilité, l'encombrement et le coût restent des considérations de conception importantes. L'assistance électrique peut être ajoutée tandis que l'équipement hydraulique continue d'assurer une partie de la fonction de direction dans ces applications, permettant aux fournisseurs de mettre à jour les systèmes sans changement immédiat et complet d'architecture. Les actionneurs de suspension dans les SUV premium et les actionneurs d'embrayage et de transmission dans les bus à boîte de vitesses automatisée-manuelle ajoutent une demande à plus haute valeur au-delà de la grande base d'actionneurs de frein, soutenant une gamme d'applications plus large.
Par type de véhicule : les voitures particulières tirent le volume tandis que les véhicules utilitaires légers affichent la croissance la plus rapide
Les voitures particulières représentaient 67,17 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026 et restent la plus grande catégorie de véhicules par demande. Leur position suit l'ampleur de la production de véhicules particuliers et l'utilisation généralisée des composants de freinage sur les modèles grand public. Les véhicules particuliers restent importants pour le volume même si les nouveaux programmes adoptent la direction assistée électrique et davantage de commandes électroniques. Les systèmes de freinage hydraulique et électro-hydraulique restent pertinents car les véhicules particuliers nécessitent toujours une pression de freinage précise, durable et contrôlée.
Les véhicules utilitaires légers devraient croître à un TCAC de 9,45 % de 2027 à 2032, le taux le plus rapide parmi les types de véhicules. Les flottes logistiques et de commerce électronique soutiennent la demande de nouvelles plateformes de véhicules utilitaires légers avec des exigences de freinage, de direction, d'embrayage et de suspension qui restent importantes sur des cycles d'exploitation intensifs. Ces véhicules fonctionnent fréquemment et couvrent un kilométrage élevé, ce qui soutient la demande à la fois pour l'installation en première monte et le remplacement ultérieur des ensembles hydrauliques. Les ventes de tracteurs soutiennent également la demande d'équipements hydrauliques, de freinage et d'actionneurs de commande dans les applications agricoles, ajoutant une source importante de volume hors route moins liée aux choix technologiques des véhicules particuliers.
Par propulsion : la dominance des moteurs à combustion interne se maintient tandis que la demande électro-hydraulique des véhicules électriques à batterie arrive à maturité
Les véhicules à moteur à combustion interne détenaient 71,24 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026 et resteront le principal moteur de volume sur la période de prévision. La composition du parc automobile indien maintient les plateformes à moteur à combustion interne au cœur de la demande pour les applications de véhicules particuliers, commerciaux, agricoles et autres. Ces véhicules utilisent des systèmes hydrauliques pour le freinage, l'actionnement de l'embrayage, la direction et plusieurs fonctions essentielles connexes. La grande base installée soutient à la fois les ventes de nouveaux véhicules et le remplacement continu des composants à usure intensive. Les architectures hydrauliques conventionnelles restent particulièrement pertinentes dans les véhicules commerciaux, les tracteurs et les véhicules particuliers de gamme inférieure, où les conceptions établies sont encore largement utilisées.
Les véhicules électriques à batterie devraient croître à un TCAC de 9,11 % de 2027 à 2032, le taux le plus rapide parmi les types de propulsion. Les plateformes de véhicules électriques à batterie conservent des circuits de freinage électro-hydrauliques qui combinent le freinage régénératif et le freinage par friction tout en maintenant une réponse de pédale cohérente et le contrôle d'arrêt requis. La recherche sur l'actionnement électro-hydrostatique identifie des limites de fréquence naturelle et de couple moteur dans les applications dynamiques exigeantes. Ces contraintes soutiennent l'utilisation continue d'architectures hydrauliques hybrides où un contrôle de force robuste, des pratiques de maintenance établies et un comportement prévisible des composants sont nécessaires. Les véhicules électriques hybrides et les hybrides rechargeables conservent également des systèmes de freinage hydraulique et d'embrayage, même si la direction électrique se développe sur les modèles haut de gamme, préservant ainsi la demande sur plusieurs voies de propulsion.
Par technologie : les systèmes conventionnels restent ancrés tandis que les systèmes électro-hydrauliques gagnent du terrain
Les actionneurs hydrauliques conventionnels détenaient 68,83 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026 et restent la principale catégorie technologique. Leur position est soutenue par la grande base installée de véhicules conçus autour d'architectures hydrauliques établies. Les systèmes conventionnels conservent un avantage de coût dans l'approvisionnement à fort volume où les programmes OEM ont déjà été validés et où les procédures de maintenance sont familières. Leur utilisation reste forte dans les flottes plus anciennes et dans les applications nécessitant un actionnement durable, direct et bien compris. Les réseaux de maintenance existants connaissent également ces systèmes, ce qui renforce la demande de remplacement sur les canaux de réparation organisés et non organisés.
Les actionneurs électro-hydrauliques devraient croître à un TCAC de 9,04 % de 2027 à 2032. L'ABS, l'ESC et les exigences de freinage avancé augmentent l'utilisation de la génération de pression à commande électronique, de la modulation et des équipements de contrôle associés dans les catégories de véhicules applicables. Les actionneurs hydrauliques intégrant des capteurs constituent une voie de conception connexe qui combine le retour de pression ou de position avec un mécanisme hydraulique et permet une surveillance plus éclairée des composants. Ces produits soutiennent les programmes de maintenance prédictive dans les flottes logistiques, minières et de construction sans nécessiter un abandon complet de l'exploitation hydraulique ni une refonte complète de chaque plateforme de véhicule établie.

Par canal de vente : la concentration OEM persiste tandis que la croissance du marché de l'après-vente est assurée
Le canal OEM représentait 78,85 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026 et reste la principale voie d'approvisionnement en actionneurs en première monte. La production de nouveaux véhicules anime ce canal car les spécifications des actionneurs sont définies tôt dans le développement des programmes de véhicules et validées par rapport aux exigences de sécurité et d'exploitation. Le changement de fournisseur après l'approbation de la conception peut être difficile, notamment pour les composants de freinage critiques pour la sécurité et les ensembles intégrés. L'approvisionnement OEM favorise donc les fabricants capables de satisfaire aux exigences de validation, de qualité, d'échelle de fabrication et de livraison sur de longs cycles de production. Les véhicules commerciaux, les tracteurs et les voitures particulières créent chacun une demande pour différentes configurations d'actionneurs hydrauliques et le support de maintenance associé.
Le marché de l'après-vente devrait croître à un TCAC de 8,96 % de 2027 à 2032. Le remplacement des composants de freinage, de direction, d'embrayage et connexes dans le grand parc de véhicules indien soutient cette perspective sur de nombreux âges de véhicules, types de véhicules et conditions d'exploitation. Les opérateurs de flottes ont intérêt à utiliser des composants cohérents car les arrêts imprévus affectent les calendriers de livraison, l'utilisation des véhicules, la planification de la maintenance et la fiabilité des actifs utilisés dans le service commercial. Le canal reste fragmenté, mais les programmes de marque peuvent gagner des parts là où un montage fiable, des pièces de remplacement traçables, une qualité de composants et un accès à un support de maintenance qualifié sont importants.
Analyse géographique
Le nord de l'Inde représentait 63,28 % de la part du marché indien des actionneurs hydrauliques automobiles en 2026, donnant à la région une nette avance en termes de demande. Le corridor Haryana, Delhi, Uttar Pradesh et Punjab combine l'assemblage OEM, les fournisseurs de rang 1, l'activité des flottes commerciales et la demande de tracteurs sur une base de fabrication et de distribution étroitement liée. Haryana et l'Uttar Pradesh accueillent des installations de fabrication de véhicules qui soutiennent la production de véhicules particuliers et commerciaux, répondant ainsi à des besoins stables en première monte. Le Punjab et Haryana sont également d'importantes régions de tracteurs, soutenant la demande d'équipements hydrauliques et d'actionneurs de frein liés aux équipements agricoles.
L'ouest de l'Inde devrait croître à un TCAC de 9,07 % de 2027 à 2032, ce qui en fait le marché régional à la croissance la plus rapide. Le Maharashtra dispose de clusters de fournisseurs de composants autour de Pune et de Chhatrapati Sambhajinagar, où les entreprises peuvent soutenir les programmes OEM avec une capacité de fabrication et d'ingénierie locale. Le ministère des Industries lourdes a indiqué que le Maharashtra comptait 66 unités de fabrication PLI-Auto en mars 2026, le nombre le plus élevé parmi les États indiens. Le Gujarat développe sa base de fabrication de véhicules électriques, augmentant la demande de composants connexes, y compris les équipements de freinage électro-hydraulique. Ensemble, la base de fabrication de la région soutient des chaînes d'approvisionnement localisées, la production de composants orientée vers l'exportation et les nouveaux programmes de véhicules sur les plateformes conventionnelles et électrifiées.
Le sud de l'Inde est le deuxième cluster régional, soutenu par le corridor OEM Chennai-Sriperumbudur, la base de fournisseurs de Bengaluru et l'activité établie de production de véhicules et de composants. Le Tamil Nadu comptait 38 unités de fabrication PLI-Auto en mars 2026, selon le ministère des Industries lourdes. L'est de l'Inde, le centre de l'Inde et le nord-est de l'Inde restent plus petits. Ces zones se développent néanmoins, soutenues par l'assemblage de véhicules commerciaux, les flottes minières et de construction, la mécanisation agricole et une opportunité de distribution de remplacement organisée à mesure que les volumes augmentent.
Paysage concurrentiel
Concentration du Marché
Le marché indien des actionneurs hydrauliques automobiles est modérément concentré dans l'approvisionnement OEM et plus fragmenté dans le canal de remplacement. Les spécialistes mondiaux tels que Knorr-Bremse, Bosch et ZF servent les exigences premium de freinage, de contrôle et de véhicules commerciaux qui dépendent de systèmes validés, d'une capacité d'ingénierie approfondie et d'une coordination étroite avec les programmes de véhicules OEM. Les fournisseurs basés en Inde, notamment Brakes India Private Limited, Endurance Technologies et Gabriel India, ont établi des positions dans les systèmes de freinage, de suspension et connexes pour les programmes de véhicules locaux en tirant parti de leur base de fabrication nationale et de leurs relations clients.
Les programmes OEM favorisent les fournisseurs capables de satisfaire aux exigences de qualité validée, d'échelle de fabrication, de livraison et de support sur de longs cycles de produits pour les composants critiques pour la sécurité, plutôt que les fournisseurs qui ne font concurrence que sur la base d'un prix unitaire. Le marché de l'après-vente fragmenté crée une opportunité distincte pour les entreprises capables d'offrir un montage fiable, des pièces de remplacement traçables et un support de maintenance pour les flottes de véhicules plus anciens opérant au-delà de leurs périodes de garantie d'origine.
Nexteer Automotive a lancé son actionneur de volant à entraînement direct en octobre 2025 pour les applications de direction par câble sur les architectures 12 V et 48 V. Ce lancement reflète la manière dont les fournisseurs de direction élargissent leurs capacités logicielles et de contrôle électronique à mesure que la direction électrique progresse. Pendant ce temps, les fournisseurs de freinage augmentent leur capacité pour capter la croissance induite par la réglementation, tandis que les fournisseurs organisés développent des actionneurs intégrant des capteurs, des systèmes pour véhicules commerciaux électriques et des solutions de remplacement validées localement pour les flottes vieillissantes.
Leaders du secteur des actionneurs hydrauliques automobiles en Inde
-
Robert Bosch GmbH
-
Brakes India Private Limited
-
Aumovio SE
-
ZF Friedrichshafen AG
-
HL Mando Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Bosch Limited, Brakes India Private Limited et Wheels India Limited ont annoncé une coentreprise à 50/50 pour développer des modules de compression d'air à commande électronique, de traitement d'air, de suspension pneumatique et de frein de stationnement pneumatique pour les véhicules commerciaux. Cette initiative combine des capacités mondiales en systèmes de contrôle avec l'expertise de fabrication indienne et l'accès aux clients, représentant une stratégie concurrentielle clé à mesure que le contenu de sécurité dans les véhicules commerciaux se développe et que les OEM recherchent des capacités d'approvisionnement local pour des produits techniques de plus en plus intégrés.
- Février 2026 : Knorr-Bremse a annoncé un investissement allant jusqu'à 200 millions EUR (223,91 millions USD) dans un campus modulaire à Chennai. Le campus intégrera la production de freinage pour véhicules commerciaux, l'ingénierie et d'autres fonctions. Le site est prévu de commencer ses opérations d'ici fin 2027 et soutiendra les besoins des clients nationaux et plus larges pour les composants de systèmes de véhicules commerciaux et ferroviaires.
Périmètre du rapport sur le marché des actionneurs hydrauliques automobiles en Inde
Le périmètre du rapport comprend le type d'actionneur (actionneurs linéaires et actionneurs rotatifs), l'application (actionneurs de frein et autres), le type de véhicule (voitures particulières et autres), la propulsion (véhicules à moteur à combustion interne et autres), la technologie, le canal de vente et la géographie. Les tailles et prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Par type d'actionneur
| Actionneurs linéaires |
| Actionneurs rotatifs |
Par application
| Actionneurs de frein | Actionneurs de frein hydraulique |
| Actionneurs de frein électro-hydraulique | |
| Actionneurs de frein à disque | |
| Actionneurs de frein à tambour | |
| Actionneurs de direction | Actionneurs de direction assistée hydraulique |
| Actionneurs à crémaillère et pignon | |
| Actionneurs à billes recirculantes | |
| Actionneurs de suspension | Actionneurs de suspension active |
| Actionneurs de suspension semi-active | |
| Actionneurs d'embrayage et de transmission | Actionneurs d'embrayage hydraulique |
| Actionneurs de changement de vitesse | |
| Actionneurs de convertisseur de couple | |
| Actionneurs de papillon des gaz et d'injection de carburant | |
| Actionneurs de fermeture hydraulique et de carrosserie |
Par type de véhicule
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Véhicules hors route |
Par propulsion
| Véhicules à moteur à combustion interne |
| Véhicules électriques hybrides |
| Véhicules électriques à batterie |
| Véhicules hybrides rechargeables |
| Véhicules électriques à pile à combustible |
Par technologie
| Actionneurs hydrauliques conventionnels |
| Actionneurs électro-hydrauliques |
Par canal de vente
| Équipementier d'origine |
| Marché de l'après-vente |
Par géographie
| Nord de l'Inde | Delhi |
| Haryana | |
| Punjab | |
| Uttar Pradesh | |
| Sud de l'Inde | Tamil Nadu |
| Karnataka | |
| Telangana | |
| Andhra Pradesh | |
| Ouest de l'Inde | Maharashtra |
| Gujarat | |
| Rajasthan | |
| Est de l'Inde | Bengale-Occidental |
| Odisha | |
| Jharkhand | |
| Centre de l'Inde | Madhya Pradesh |
| Chhattisgarh | |
| Nord-est de l'Inde |
| Par type d'actionneur | Actionneurs linéaires | |
| Actionneurs rotatifs | ||
| Par application | Actionneurs de frein | Actionneurs de frein hydraulique |
| Actionneurs de frein électro-hydraulique | ||
| Actionneurs de frein à disque | ||
| Actionneurs de frein à tambour | ||
| Actionneurs de direction | Actionneurs de direction assistée hydraulique | |
| Actionneurs à crémaillère et pignon | ||
| Actionneurs à billes recirculantes | ||
| Actionneurs de suspension | Actionneurs de suspension active | |
| Actionneurs de suspension semi-active | ||
| Actionneurs d'embrayage et de transmission | Actionneurs d'embrayage hydraulique | |
| Actionneurs de changement de vitesse | ||
| Actionneurs de convertisseur de couple | ||
| Actionneurs de papillon des gaz et d'injection de carburant | ||
| Actionneurs de fermeture hydraulique et de carrosserie | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Véhicules hors route | ||
| Par propulsion | Véhicules à moteur à combustion interne | |
| Véhicules électriques hybrides | ||
| Véhicules électriques à batterie | ||
| Véhicules hybrides rechargeables | ||
| Véhicules électriques à pile à combustible | ||
| Par technologie | Actionneurs hydrauliques conventionnels | |
| Actionneurs électro-hydrauliques | ||
| Par canal de vente | Équipementier d'origine | |
| Marché de l'après-vente | ||
| Par géographie | Nord de l'Inde | Delhi |
| Haryana | ||
| Punjab | ||
| Uttar Pradesh | ||
| Sud de l'Inde | Tamil Nadu | |
| Karnataka | ||
| Telangana | ||
| Andhra Pradesh | ||
| Ouest de l'Inde | Maharashtra | |
| Gujarat | ||
| Rajasthan | ||
| Est de l'Inde | Bengale-Occidental | |
| Odisha | ||
| Jharkhand | ||
| Centre de l'Inde | Madhya Pradesh | |
| Chhattisgarh | ||
| Nord-est de l'Inde | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur de marché projetée des actionneurs hydrauliques automobiles en Inde d'ici 2032 ?
Le marché indien des actionneurs hydrauliques automobiles devrait atteindre 0,48 milliard USD d'ici 2032, avec un TCAC de 7,71 % de 2027 à 2032. La croissance est portée par le contenu de sécurité du freinage, les véhicules commerciaux, les tracteurs, la demande de remplacement, la fabrication localisée et les fonctions hydrauliques dans les flottes de véhicules établies.
Quelle application d'actionneur connaît la plus forte demande en Inde ?
Les actionneurs de frein dominent la demande avec une part de 54,57 % en 2026, portés par leur utilisation généralisée sur tous les types de véhicules, les systèmes de freinage hydraulique et les équipements de contrôle de pression liés à l'ABS, ainsi que par des besoins de remplacement récurrents.
Pourquoi les actionneurs électro-hydrauliques gagnent-ils du terrain en Inde ?
Les actionneurs électro-hydrauliques devraient enregistrer un TCAC de 9,04 % jusqu'en 2032, portés par l'ABS, l'ESC et les systèmes de freinage avancés. Les conceptions intégrant des capteurs soutiennent également la maintenance dans les flottes, les applications minières, de construction et autres à forte utilisation.
Quel type de véhicule devrait enregistrer la croissance la plus rapide sur le marché des actionneurs hydrauliques ?
Les véhicules utilitaires légers devraient croître à un TCAC de 9,45 % jusqu'en 2032, portés par l'expansion des flottes logistiques et de commerce électronique, le kilométrage élevé, les besoins en disponibilité et la maintenance régulière.
Comment les véhicules électriques affectent-ils la demande d'actionneurs hydrauliques ?
Les véhicules électriques réduisent l'utilisation de la direction hydraulique dans certaines voitures particulières. Cependant, les véhicules électriques à batterie utilisent le freinage électro-hydraulique pour combiner le freinage régénératif et le freinage par friction, tandis que les plateformes commerciales, agricoles, de construction et minières nécessitent des systèmes hydrauliques durables pour des opérations exigeantes.
Quelle région offre les meilleures perspectives de croissance ?
L'ouest de l'Inde devrait croître à un TCAC de 9,07 % jusqu'en 2032, soutenu par les clusters de composants du Maharashtra, la base de production de véhicules électriques en expansion du Gujarat, les unités PLI-Auto et les programmes OEM localisés.