
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
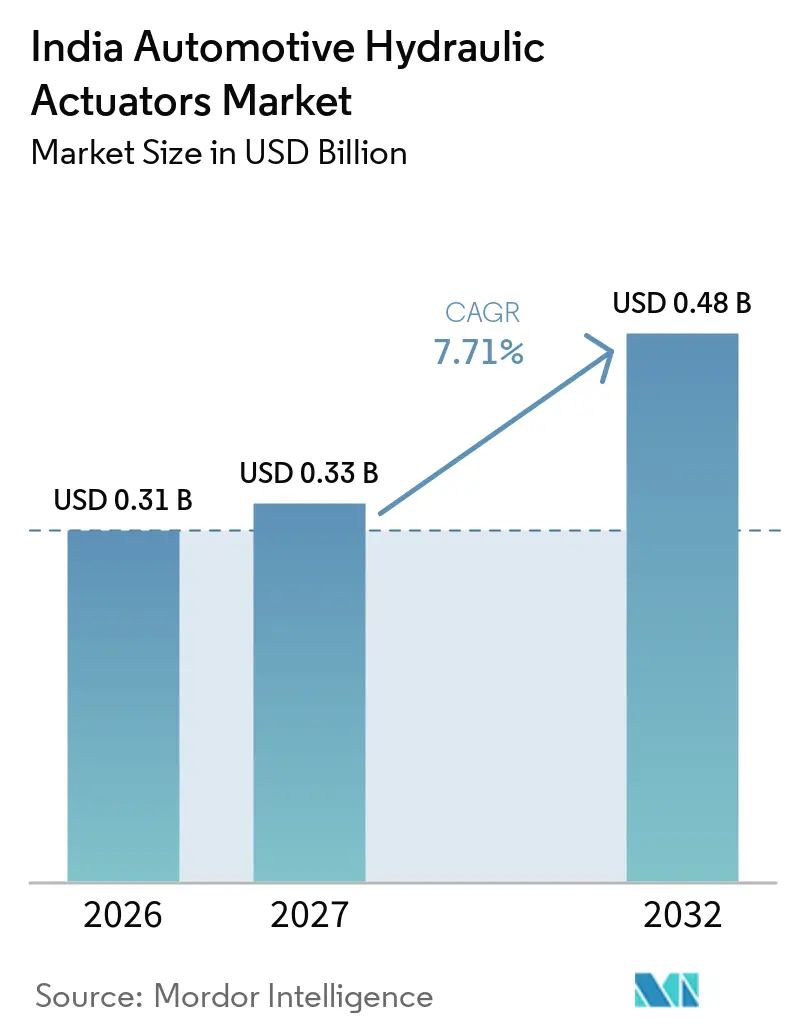
| Tamanho do mercado no ano base (2026) | 0.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.33 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Atuadores Hidráulicos Automotivos da Índia pela Mordor Intelligence
O tamanho do Mercado de Atuadores Hidráulicos Automotivos da Índia foi avaliado em 0,31 bilhões de USD em 2026, com expectativa de atingir 0,33 bilhões de USD em 2027, e previsão de alcançar 0,48 bilhões de USD até 2032, a um CAGR de 7,71% no período de 2027 a 2032. A demanda está vinculada a sistemas veiculares que ainda utilizam força hidráulica para frenagem, direção, operação de embreagem, funções de suspensão e controles de equipamentos em plataformas de veículos de passeio, comerciais, agrícolas, de construção e outras. As normas de segurança estão aumentando o uso de hardware de controle de freios. Ao mesmo tempo, veículos comerciais, tratores e veículos mais antigos geram demanda nos canais de OEM e reposição, com diferentes projetos de componentes, intervalos de manutenção e necessidades dos clientes. O mercado de atuadores hidráulicos automotivos da Índia também tem espaço para crescer por meio da produção localizada de componentes de segurança, fabricação orientada à exportação e investimentos de fornecedores que aproximam as capacidades de usinagem, vedação, montagem e sistemas de controle dos centros de produção de veículos. Os veículos elétricos alteram o mix de demanda em vez de eliminá-la, porque a frenagem eletro-hidráulica continua relevante onde a frenagem regenerativa e a frenagem por atrito devem funcionar em conjunto, enquanto as plataformas comerciais e fora de estrada mantêm funções hidráulicas robustas que são difíceis de substituir rapidamente. A concorrência está centrada em fornecedores Tier-1 globais e com sede na Índia em programas de OEM, onde validação, capacidade de produção, suporte de engenharia e confiabilidade de fornecimento são importantes, enquanto a demanda de reposição permanece mais fragmentada e dependente de qualidade de instalação, rastreabilidade, acesso a serviços e a idade operacional do parque de veículos ao longo de todo o período de previsão para cada categoria principal de veículos e equipamentos.
Principais Conclusões do Relatório
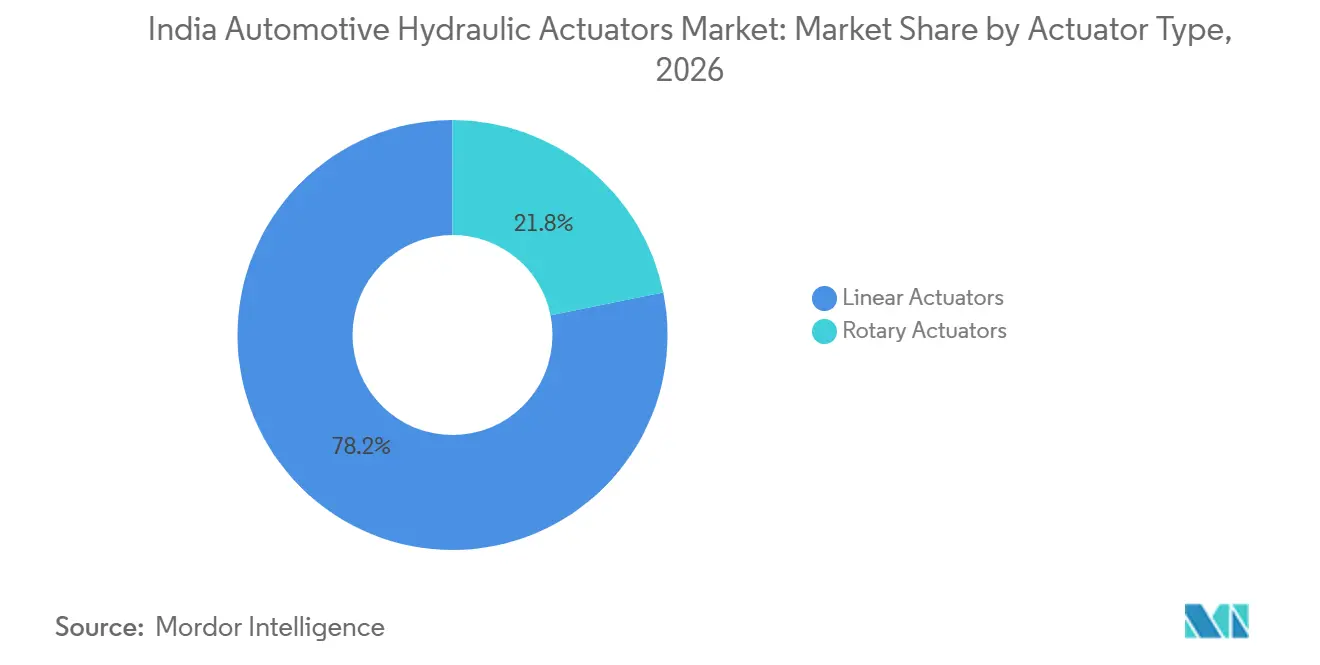
- Por tipo de atuador, os atuadores lineares responderam por 78,17% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto os atuadores rotativos têm previsão de crescer a um CAGR de 8,36% até 2032.
- Por aplicação, os atuadores de freio responderam por 54,57% do tamanho do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto os atuadores de direção têm projeção de crescer a um CAGR de 8,75% até 2032.
- Por tipo de veículo, os automóveis de passeio capturaram 67,17% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto os veículos comerciais leves têm expectativa de expandir a um CAGR de 9,45% até 2032.
- Por propulsão, os veículos com motor de combustão interna detinham 71,24% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto os veículos elétricos a bateria têm previsão de crescer a um CAGR de 9,11% até 2032.
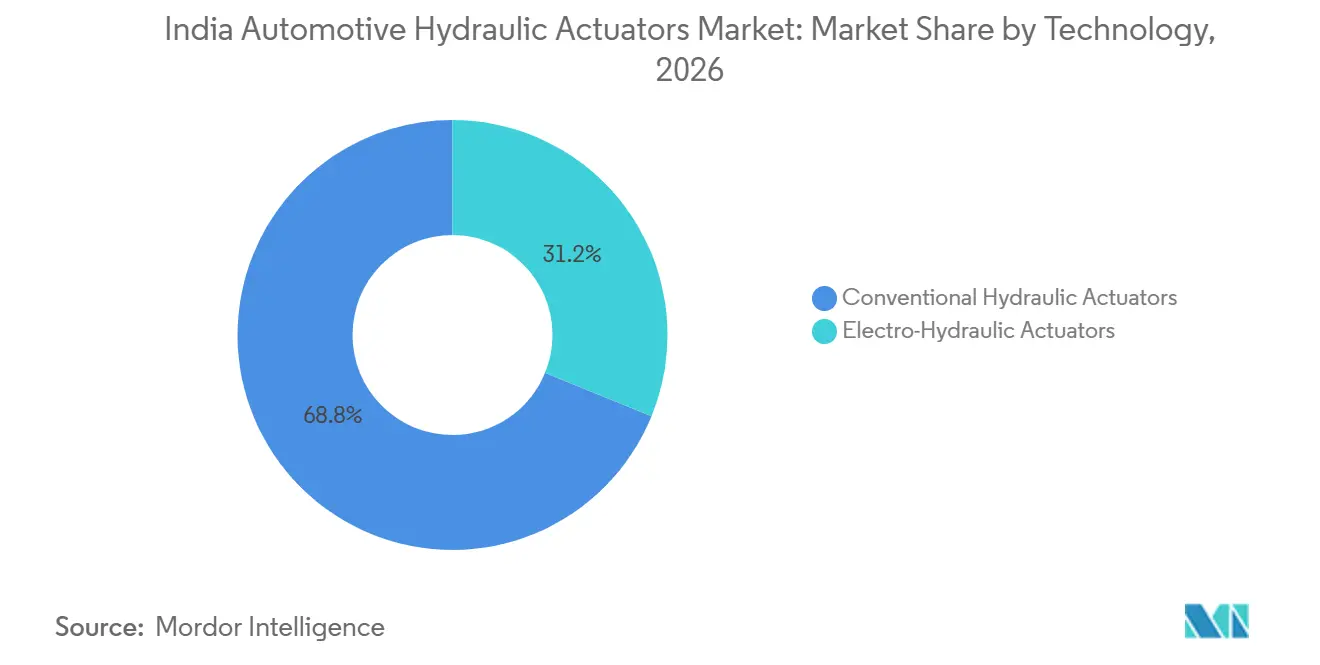
- Por tecnologia, os atuadores hidráulicos convencionais lideraram com 68,83% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto os atuadores eletro-hidráulicos têm projeção de crescer a um CAGR de 9,04% até 2032.
- Por canal de vendas, as vendas para OEM responderam por 78,85% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto o mercado de reposição tem projeção de crescer a um CAGR de 8,96% até 2032.
- Por geografia, o Norte da Índia respondeu por 63,28% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, enquanto o Oeste da Índia tem previsão de expandir a um CAGR de 9,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Atuadores Hidráulicos Automotivos da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conteúdo Obrigatório de Segurança de Freios e Atuação Hidráulica | +2.1% | Nacional; ganhos iniciais nos clusters de OEM do Norte da Índia e do Sul da Índia | Curto prazo (≤ 2 anos) |
| Crescimento da Produção de Veículos Comerciais e Tratores | +1.3% | Norte da Índia (Haryana, UP) e Oeste da Índia (Maharashtra, Gujarat) lideram | Curto a Médio prazo (1–3 anos) |
| Demanda de Reposição do Parque de Veículos Envelhecido da Índia | +1.0% | Nacional; mais forte no Norte da Índia e no Oeste da Índia devido à densa frota urbana | Médio prazo (2–4 anos) |
| Localização e Fabricação de Componentes Orientada à Exportação | +0.8% | Tamil Nadu, Maharashtra, Haryana; expansão para Gujarat e Telangana | Médio a Longo prazo (3–5 anos) |
| Transição Hidráulica para Eletro-Hidráulica em Plataformas de Veículos Comerciais Legados | +0.6% | Norte da Índia e Sul da Índia; implantação inicial em segmentos premium de ônibus e caminhões | Médio prazo (2–4 anos) |
| Economia de Tempo de Atividade de Frotas e Substituição Preventiva de Atuadores | +0.5% | Nacional, com corredores logísticos no Norte da Índia e no Oeste da Índia liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conteúdo Obrigatório de Segurança de Freios e Atuação Hidráulica
O mercado de atuadores hidráulicos automotivos da Índia se beneficia diretamente de requisitos de segurança mais amplos para sistemas de frenagem, porque essas normas exigem hardware que regula a pressão hidráulica em vez de uma unidade de controle eletrônico independente. Em junho de 2025, o Ministério de Transportes Rodoviários e Rodovias emitiu regras preliminares exigindo ABS em todas as motocicletas fabricadas a partir de 1º de janeiro de 2026. O requisito se estende além dos veículos com capacidade de motor acima de 125cc, afetando uma parcela significativa da demanda de motocicletas e aumentando o conteúdo instalado de hardware de controle de freios em uma categoria de veículos de alto volume. As Sextas Regras de Emenda dos Veículos Motorizados Centrais, 2025, determinam ABS em conformidade com IS 11852:2019 e Sistemas Avançados de Frenagem de Emergência em conformidade com AIS-162 para novos modelos de veículos M2, M3, N2 e N3 a partir de janeiro de 2027 [1]. Esses requisitos apoiam a modulação de pressão eletro-hidráulica, a integração de sensores de velocidade das rodas e os componentes relacionados que formam o conjunto de controle de frenagem. As mudanças nas normas também apoiam a demanda futura de reposição, pois as frotas precisam de componentes de frenagem em conformidade ao longo de sua vida operacional, inclusive para veículos que continuam a enfrentar uso comercial intensivo.
Crescimento da Produção de Veículos Comerciais e Tratores
Os veículos comerciais e os tratores criam uma base de demanda estável porque utilizam mais atuadores hidráulicos por unidade do que os automóveis de passeio e operam em aplicações onde os controles de frenagem, embreagem e implementos estão sujeitos a cargas regulares. As vendas no varejo de veículos comerciais ultrapassaram 1 milhão de unidades pela primeira vez no ano fiscal de 2025-26 e cresceram 11,7%, de acordo com a Federação de Associações de Revendedores de Automóveis [2]. Essas plataformas requerem sistemas hidráulicos para frenagem, operação de embreagem, implementos, funções de tomada de força e controles relacionados a reboques, em vez de apenas funções básicas do veículo. O mercado de atuadores hidráulicos automotivos da Índia, portanto, se beneficia mais do crescimento em plataformas pesadas e agrícolas do que de um aumento equivalente na produção de automóveis de passeio, porque o requisito de atuadores por unidade é maior.
Demanda de Reposição do Parque de Veículos Envelhecido da Índia
A demanda de reposição impulsiona as vendas no mercado de atuadores hidráulicos automotivos da Índia além da produção de novos veículos e sustenta a demanda ao longo dos ciclos normais de substituição de veículos. Os atuadores de freio e embreagem sofrem desgaste devido ao uso repetido, condições variadas de estrada, rotas de carga de alta carga e a maior intensidade operacional típica das frotas comerciais. Os veículos mais antigos continuam a usar sistemas hidráulicos convencionais, estendendo a relevância de componentes de reposição compatíveis muito além da venda original do veículo. Redes de reparo organizadas e programas de reposição de marcas reconhecidas podem atender a essa demanda fornecendo instalação consistente e qualidade de componentes, ao mesmo tempo em que oferecem aos operadores de frotas maior confiança do que peças de reposição não verificadas.
Localização, Transição Eletro-Hidráulica e Tempo de Atividade de Frotas
A localização apoia o mercado de atuadores hidráulicos automotivos da Índia ao posicionar subconjuntos críticos de segurança, usinagem de precisão, capacidades de vedação e montagem de componentes mais próximos dos locais de produção de OEM. A direção política no âmbito do esquema PLI-Auto apoia a produção local de componentes de frenagem, suspensão, transmissão e direção, que coletivamente representam uma parcela significativa da demanda de componentes de OEM. Os fornecedores também estão fazendo a transição de veículos comerciais legados para hardware eletro-hidráulico, o que permite funções de controle adicionais sem eliminar os circuitos hidráulicos usados em projetos de veículos estabelecidos. Os atuadores integrados com sensores podem apoiar a manutenção preventiva fornecendo aos operadores de frotas feedback de posição e pressão antes que as falhas resultem em tempo de inatividade não planejado. Essa combinação permite que os fabricantes organizados melhorem o suporte ao tempo de atividade, atendam a programas orientados à exportação e reduzam a lacuna de qualidade com fornecedores de reposição não organizados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e Migração para Atuação Elétrica | -1.2% | Nacional; maior impacto negativo nos centros de produção de veículos elétricos do Sul da Índia e do Oeste da Índia | Longo prazo (≥ 4 anos) |
| Volatilidade de Matérias-Primas e Pressão de Preços dos OEM | -0.8% | Nacional; efeitos de fornecimento concentrados em Maharashtra e Tamil Nadu | Curto a Médio prazo (1–3 anos) |
| Rastreabilidade Fragmentada do Mercado de Reposição e Qualidade de Instalação Inconsistente | -0.4% | Nacional; clusters urbanos do Norte da Índia e do Oeste da Índia mais expostos | Médio prazo (2–4 anos) |
| Riscos de Vazamento de Fluidos e Preocupações Ambientais | -0.3% | Nacional; influência de conformidade esperada dos principais estados automotivos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Migração para Atuação Elétrica
A eletrificação reduz o uso de certos componentes hidráulicos convencionais, particularmente nos sistemas de direção de automóveis de passeio. A direção elétrica assistida reduz as perdas de energia e suporta funções eletrônicas adicionais do veículo. É cada vez mais adotada em novos programas de automóveis de passeio, especialmente onde os fabricantes priorizam a eficiência e o comportamento de direção controlado eletronicamente. À medida que a direção se torna a primeira função principal a fazer a transição para uma configuração totalmente elétrica, a direção hidráulica enfrenta um risco maior de substituição do que a frenagem ou a atuação fora de estrada. No entanto, o mercado de atuadores hidráulicos automotivos da Índia continua a se beneficiar dos veículos elétricos a bateria, que utilizam sistemas de frenagem eletro-hidráulica que integram a frenagem regenerativa e a frenagem por atrito sem comprometer a resposta do pedal. Os sistemas de frenagem hidráulica em veículos comerciais, juntamente com os sistemas hidráulicos usados em equipamentos agrícolas, de construção e de mineração, permanecerão relevantes durante o período de previsão, pois essas aplicações requerem capacidades robustas de controle de força.
Volatilidade de Matérias-Primas, Rastreabilidade e Riscos de Fluidos
Aço, alumínio, vedações e fluidos hidráulicos permanecem como principais insumos de custo na fabricação de atuadores, e as flutuações em seus preços podem afetar as margens dos fornecedores e as decisões de fornecimento. O aumento dos custos de insumos pode pressionar os fornecedores quando os contratos de OEM não permitem que eles repassem integralmente os custos mais altos de materiais, particularmente para componentes fornecidos a preços de programa previamente acordados. Os canais de reposição fragmentados também podem resultar em instalação inconsistente, rastreabilidade limitada e qualidade variável de componentes, reduzindo a confiança em produtos de reposição sem marca reconhecida. O vazamento de fluidos e as preocupações ambientais associadas incentivam ainda mais os OEMs e fornecedores a aprimorar o desempenho de vedação, a durabilidade, os processos de validação e o controle de qualidade em toda a cadeia de valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Atuador: Atuadores Lineares Sustentam a Dominância Enquanto os Atuadores Rotativos Ganham Ritmo
Os atuadores lineares responderam por 78,17% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, tornando-os o tipo de atuador líder. Sua liderança reflete seu uso em pinças de freio, cilindros mestres, cilindros mestres de embreagem e cilindros escravos em automóveis de passeio, veículos comerciais, tratores e outros equipamentos. A transmissão de força linear permanece um meio econômico e estabelecido de fornecer o movimento controlado exigido por esses sistemas. A frota de veículos comerciais é especialmente importante porque cada plataforma emprega múltiplos atuadores de frenagem e embreagem ao longo de ciclos operacionais de alto uso. As máquinas agrícolas acrescentam demanda adicional por meio de funções de frenagem, implementos e controle, onde a confiabilidade sob carga permanece importante.
Essa base instalada é autorrenovável porque os conjuntos de freio e embreagem requerem substituição durante a vida operacional do veículo, particularmente em uso de frota de alta quilometragem, operações de carga e trabalho agrícola exigente. Os atuadores rotativos têm previsão de crescer a um CAGR de 8,36% de 2027 a 2032. Sua demanda está ligada à assistência de direção e aplicações de motor hidráulico em veículos agrícolas e fora de estrada, onde o controle robusto de movimento, as cargas operacionais e as condições de campo permanecem importantes. A pesquisa sobre sistemas eletro-hidrostáticos identifica a otimização da frequência natural como importante para melhorar a resposta dos atuadores lineares integrados com sensores. Esses projetos podem adicionar capacidades de monitoramento aos programas de manutenção sem exigir que os fabricantes de veículos substituam toda a arquitetura hidráulica por atuação elétrica, o que permanece especialmente relevante em aplicações que requerem sistemas mecânicos estabelecidos e passíveis de manutenção.


Por Aplicação: A Atuação de Freios Lidera, Enquanto a Atuação de Direção Acelera
Os atuadores de freio responderam por 54,57% do tamanho do mercado de atuadores hidráulicos automotivos da Índia em 2026, tornando a frenagem a maior aplicação. O segmento atende a sistemas de freio hidráulico, eletro-hidráulico, a disco e a tambor em motocicletas, automóveis de passeio, veículos comerciais leves, ônibus e caminhões pesados. Sua escala segue o papel central de segurança da frenagem e o uso contínuo de pressão hidráulica em toda a cadeia de frenagem. As novas normas de ABS e sistemas avançados de frenagem adicionam hardware de controle e modulação de pressão aos novos programas de veículos aplicáveis. A adoção de freios a disco em automóveis de passeio e veículos comerciais leves também apoia a demanda por componentes de atuadores compatíveis e hardware hidráulico relacionado.
Os sistemas de freio oferecem uma ampla base de reposição porque seus componentes estão sujeitos a desgaste, inspeção regular, manutenção periódica e substituição relacionada à segurança ao longo da vida do veículo. Os atuadores de direção têm previsão de crescer a um CAGR de 8,75% de 2027 a 2032, a taxa mais rápida entre os tipos de aplicação. A direção elétrica assistida eletro-hidráulica está se expandindo para veículos comerciais leves, onde a capacidade de carga, a durabilidade, o espaço e o custo permanecem considerações importantes de projeto. A assistência elétrica pode ser adicionada enquanto o hardware hidráulico continua a desempenhar parte da função de direção nessas aplicações, permitindo que os fornecedores atualizem os sistemas sem uma mudança imediata completa na arquitetura. Os atuadores de suspensão em SUVs premium e os atuadores de embreagem e transmissão em ônibus com transmissão manual automatizada adicionam demanda de maior valor além da grande base de atuadores de freio, apoiando um mix de aplicações mais amplo.
Por Tipo de Veículo: Automóveis de Passeio Impulsionam o Volume Enquanto os VCLs Entregam o Crescimento Mais Rápido
Os automóveis de passeio capturaram 67,17% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026 e permanecem a maior categoria de veículos por demanda. Sua posição segue a escala da produção de veículos de passeio e o amplo uso de componentes de frenagem em modelos de mercado de massa. Os veículos de passeio permanecem importantes para o volume mesmo quando os programas mais novos adotam direção elétrica assistida e mais controles eletrônicos. Os sistemas de frenagem hidráulica e eletro-hidráulica permanecem relevantes porque os veículos de passeio ainda requerem pressão de frenagem precisa, durável e controlada.
Os veículos comerciais leves têm previsão de crescer a um CAGR de 9,45% de 2027 a 2032, a taxa mais rápida entre os tipos de veículos. As frotas de logística e comércio eletrônico apoiam a demanda por plataformas de VCL mais novas com requisitos de frenagem, direção, embreagem e suspensão que permanecem importantes ao longo de ciclos operacionais intensivos. Esses veículos operam com frequência e cobrem alta quilometragem, o que apoia a demanda tanto para instalação de primeira montagem quanto para substituição posterior de conjuntos hidráulicos. As vendas de tratores também sustentam a demanda por implementos hidráulicos, frenagem e atuadores de controle em aplicações agrícolas, adicionando uma importante fonte de volume fora de estrada que está menos ligada às escolhas de tecnologia de veículos de passeio.
Por Propulsão: A Dominância dos Motores de Combustão Interna Permanece Enquanto a Demanda Eletro-Hidráulica dos Veículos Elétricos a Bateria Amadurece
Os Veículos com Motor de Combustão Interna detinham 71,24% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026 e permanecerão o principal impulsionador de volume durante o período de previsão. A composição da frota da Índia mantém as plataformas de motor de combustão interna centrais para a demanda em aplicações de veículos de passeio, comerciais, agrícolas e outros. Esses veículos utilizam sistemas hidráulicos em frenagem, operação de embreagem, direção e várias funções centrais relacionadas. A grande base instalada apoia tanto as vendas de novos veículos quanto a substituição contínua de componentes sujeitos a desgaste intensivo. As arquiteturas hidráulicas convencionais permanecem especialmente relevantes em veículos comerciais, tratores e veículos de passeio de especificação inferior, onde os projetos estabelecidos ainda são amplamente utilizados.
Os veículos elétricos a bateria têm projeção de crescer a um CAGR de 9,11% de 2027 a 2032, a taxa mais rápida entre os tipos de propulsão. As plataformas de veículos elétricos a bateria retêm circuitos de frenagem eletro-hidráulica que combinam frenagem regenerativa e por atrito, mantendo resposta consistente do pedal e controle de parada necessário. A pesquisa sobre atuação eletro-hidrostática identifica limites de frequência natural e torque do motor em aplicações dinâmicas exigentes. Essas restrições apoiam o uso contínuo de arquiteturas hidráulicas híbridas onde o controle robusto de força, as práticas de manutenção estabelecidas e o comportamento previsível dos componentes são necessários. Os veículos elétricos híbridos e os híbridos plug-in também retêm sistemas hidráulicos de frenagem e relacionados à embreagem, mesmo quando a direção elétrica se expande em modelos de maior valor, preservando assim a demanda em vários caminhos de propulsão.
Por Tecnologia: Os Sistemas Convencionais Permanecem Ancorados Enquanto os Sistemas Eletro-Hidráulicos Ganham Terreno
Os atuadores hidráulicos convencionais detinham 68,83% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026 e permanecem a categoria de tecnologia líder. Sua posição é apoiada pela grande base instalada de veículos projetados em torno de arquiteturas hidráulicas estabelecidas. Os sistemas convencionais mantêm uma vantagem de custo no fornecimento de alto volume onde os programas de OEM já foram validados e os procedimentos de manutenção são familiares. Seu uso permanece forte em frotas mais antigas e em aplicações que precisam de atuação durável, direta e bem compreendida. As redes de manutenção existentes também entendem esses sistemas, o que reforça a demanda de reposição nos canais de reparo organizados e não organizados.
Os atuadores eletro-hidráulicos têm previsão de crescer a um CAGR de 9,04% de 2027 a 2032. Os requisitos de ABS, ESC e frenagem avançada aumentam o uso de geração de pressão controlada eletronicamente, modulação e hardware de controle relacionado nas categorias de veículos aplicáveis. Os atuadores hidráulicos integrados com sensores são um caminho de projeto relacionado que combina feedback de pressão ou posição com um mecanismo hidráulico e permite um monitoramento de componentes mais informado. Esses produtos apoiam programas de manutenção preditiva em frotas de logística, mineração e construção sem exigir uma mudança completa para longe da operação hidráulica ou uma reformulação completa de cada plataforma de veículo estabelecida.

Por Canal de Vendas: A Concentração em OEM Persiste Enquanto o Crescimento do Mercado de Reposição É Assegurado
O canal de OEM respondeu por 78,85% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026 e permanece a principal rota para o fornecimento de atuadores de primeira montagem. A produção de novos veículos impulsiona esse canal porque as especificações dos atuadores são definidas no início do desenvolvimento do programa de veículos e validadas em relação aos requisitos de segurança e operação. A troca de fornecedores após a aprovação do projeto pode ser difícil, particularmente para componentes de frenagem críticos para a segurança e conjuntos integrados. O fornecimento para OEM, portanto, favorece os fabricantes que podem atender aos requisitos de validação, qualidade, escala de fabricação e entrega ao longo de longos ciclos de produção. Veículos comerciais, tratores e automóveis de passeio criam demanda por diferentes configurações de atuadores hidráulicos e suporte de manutenção relacionado.
O mercado de reposição tem projeção de crescer a um CAGR de 8,96% de 2027 a 2032. A substituição de componentes de frenagem, direção, embreagem e relacionados na grande base de veículos da Índia apoia essa perspectiva em muitas idades de veículos, tipos de veículos e condições operacionais. Os operadores de frotas têm um incentivo para usar componentes consistentes porque o tempo de inatividade não planejado afeta os cronogramas de entrega, a utilização de veículos, o planejamento de manutenção e a confiabilidade dos ativos usados em serviço comercial. O canal permanece fragmentado, mas os programas de marcas reconhecidas podem ganhar participação onde a instalação confiável, a rastreabilidade, a qualidade dos componentes e o acesso a suporte de manutenção treinado são importantes.
Análise Geográfica
O Norte da Índia respondeu por 63,28% da participação do mercado de atuadores hidráulicos automotivos da Índia em 2026, dando à região uma clara liderança na demanda. O corredor de Haryana, Delhi, Uttar Pradesh e Punjab combina montagem de OEM, fornecedores Tier-1, atividade de frota comercial e demanda de tratores em uma base de fabricação e distribuição estreitamente ligada. Haryana e Uttar Pradesh abrigam instalações de fabricação de veículos que apoiam a produção de veículos de passeio e comerciais, atendendo assim a requisitos constantes de primeira montagem. Punjab e Haryana também são regiões importantes de tratores, apoiando a demanda por implementos hidráulicos e atuadores de freio vinculados a equipamentos agrícolas.
O Oeste da Índia tem previsão de crescer a um CAGR de 9,07% de 2027 a 2032, tornando-o o mercado regional de crescimento mais rápido. Maharashtra tem clusters de fornecedores de componentes em torno de Pune e Chhatrapati Sambhajinagar, onde as empresas podem apoiar programas de OEM com capacidade de fabricação e engenharia local. O Ministério das Indústrias Pesadas informou que Maharashtra tinha 66 unidades de fabricação PLI-Auto em março de 2026, o maior número entre os estados indianos. Gujarat está expandindo sua base de fabricação de veículos elétricos, aumentando a demanda por componentes relacionados, incluindo hardware de frenagem eletro-hidráulica. Juntos, a base de fabricação da região apoia cadeias de fornecimento localizadas, produção de componentes orientada à exportação e novos programas de veículos em plataformas convencionais e eletrificadas.
O Sul da Índia é o segundo maior cluster regional, apoiado pelo corredor de OEM Chennai-Sriperumbudur, pela base de fornecedores de Bengaluru e pela atividade estabelecida de produção de veículos e componentes. Tamil Nadu tinha 38 unidades de fabricação PLI-Auto em março de 2026, de acordo com o Ministério das Indústrias Pesadas. O Leste da Índia, o Centro da Índia e o Nordeste da Índia permanecem menores. Ainda assim, essas áreas estão se desenvolvendo, apoiadas pela montagem de veículos comerciais, frotas de mineração e construção, mecanização agrícola e uma oportunidade para distribuição de reposição organizada à medida que os volumes se expandem.
Cenário Competitivo
Concentração do Mercado
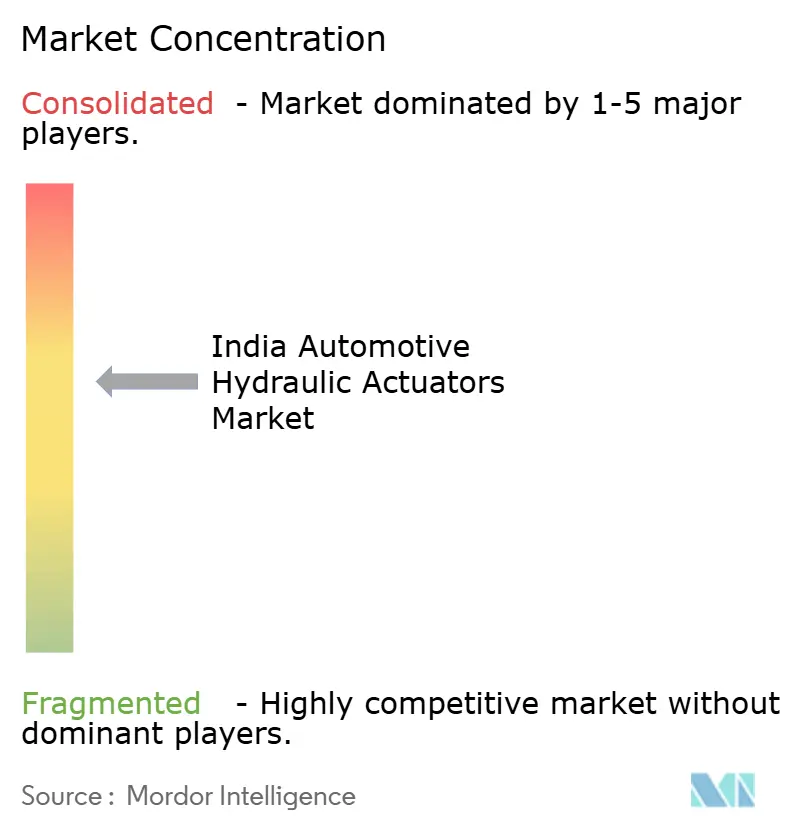
O mercado de atuadores hidráulicos automotivos da Índia é moderadamente concentrado no fornecimento de OEM e mais fragmentado no canal de reposição. Especialistas globais como Knorr-Bremse, Bosch e ZF atendem a requisitos premium de frenagem, controle e veículos comerciais que dependem de sistemas validados, profunda capacidade de engenharia e estreita coordenação com programas de veículos de OEM. Fornecedores com sede na Índia, incluindo Brakes India Private Limited, Endurance Technologies e Gabriel India, estabeleceram posições em frenagem, suspensão e sistemas relacionados para programas de veículos locais, aproveitando sua base de fabricação doméstica e relacionamentos com clientes.
Os programas de OEM favorecem fornecedores que podem atender a qualidade validada, escala de fabricação, requisitos de entrega e suporte de longo ciclo de produto para componentes críticos de segurança, em vez de fornecedores que competem apenas com base no preço unitário. O mercado de reposição fragmentado cria uma oportunidade separada para empresas que podem oferecer instalação confiável, peças de reposição rastreáveis e suporte de manutenção para frotas de veículos mais antigos que operam além de seus períodos de garantia originais.
A Nexteer Automotive introduziu seu Atuador de Volante de Acionamento Direto em outubro de 2025 para aplicações de direção por fio em arquiteturas de 12V e 48V. O lançamento reflete como os fornecedores de direção estão expandindo suas capacidades de software e controle eletrônico à medida que a direção elétrica avança. Enquanto isso, os fornecedores de frenagem estão aumentando a capacidade para capturar o crescimento impulsionado por regulamentações, enquanto os fornecedores organizados estão desenvolvendo atuadores integrados com sensores, sistemas para veículos comerciais elétricos e soluções de reposição validadas localmente para frotas envelhecidas.
Líderes do Setor de Atuadores Hidráulicos Automotivos da Índia
-
Robert Bosch GmbH
-
Brakes India Private Limited
-
Aumovio SE
-
ZF Friedrichshafen AG
-
HL Mando Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: Bosch Limited, Brakes India Private Limited e Wheels India Limited anunciaram uma joint venture 50:50 para desenvolver módulos de compressão de ar controlados eletronicamente, processamento de ar, suspensão a ar e freio de estacionamento a ar para veículos comerciais. Essa iniciativa combina capacidades globais de sistemas de controle com expertise de fabricação indiana e acesso a clientes, representando uma estratégia competitiva fundamental à medida que o conteúdo de segurança em veículos comerciais se expande e os OEMs buscam capacidades de fornecimento local para produtos técnicos cada vez mais integrados.
- Fevereiro de 2026: A Knorr-Bremse anunciou um investimento de até EUR 200 milhões (USD 223,91 milhões) em um campus modular em Chennai. O campus integrará produção de frenagem para veículos comerciais, engenharia e outras funções. O local está programado para iniciar as operações até o final de 2027 e apoiará os requisitos domésticos e de clientes mais amplos para componentes de sistemas de veículos comerciais e ferroviários.
Escopo do Relatório do Mercado de Atuadores Hidráulicos Automotivos da Índia
O escopo do relatório inclui Tipo de Atuador (Atuadores Lineares e Atuadores Rotativos), Aplicação (Atuadores de Freio e Mais), Tipo de Veículo (Automóveis de Passeio e Mais), Propulsão (Veículos com Motor de Combustão Interna e Mais), Tecnologia, Canal de Vendas e Geografia. Os Tamanhos e Previsões de Mercado são Fornecidos em Termos de Valor (USD) e Volume (Unidades).
Por Tipo de Atuador
| Atuadores Lineares |
| Atuadores Rotativos |
Por Aplicação
| Atuadores de Freio | Atuadores de Freio Hidráulico |
| Atuadores de Freio Eletro-Hidráulico | |
| Atuadores de Freio a Disco | |
| Atuadores de Freio a Tambor | |
| Atuadores de Direção | Atuadores de Direção Hidráulica Assistida |
| Atuadores de Pinhão e Cremalheira | |
| Atuadores de Esferas Recirculantes | |
| Atuadores de Suspensão | Atuadores de Suspensão Ativa |
| Atuadores de Suspensão Semiativa | |
| Atuadores de Embreagem e Transmissão | Atuadores de Embreagem Hidráulica |
| Atuadores de Câmbio | |
| Atuadores de Conversor de Torque | |
| Atuadores de Acelerador e Injeção de Combustível | |
| Atuadores Hidráulicos de Fechamento e Carroceria |
Por Tipo de Veículo
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Veículos Fora de Estrada |
Por Propulsão
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-In |
| Veículos Elétricos a Célula de Combustível |
Por Tecnologia
| Atuadores Hidráulicos Convencionais |
| Atuadores Eletro-Hidráulicos |
Por Canal de Vendas
| Fabricante de Equipamento Original |
| Mercado de Reposição |
Por Geografia
| Norte da Índia | Delhi |
| Haryana | |
| Punjab | |
| Uttar Pradesh | |
| Sul da Índia | Tamil Nadu |
| Karnataka | |
| Telangana | |
| Andhra Pradesh | |
| Oeste da Índia | Maharashtra |
| Gujarat | |
| Rajasthan | |
| Leste da Índia | Bengala Ocidental |
| Odisha | |
| Jharkhand | |
| Centro da Índia | Madhya Pradesh |
| Chhattisgarh | |
| Nordeste da Índia |
| Por Tipo de Atuador | Atuadores Lineares | |
| Atuadores Rotativos | ||
| Por Aplicação | Atuadores de Freio | Atuadores de Freio Hidráulico |
| Atuadores de Freio Eletro-Hidráulico | ||
| Atuadores de Freio a Disco | ||
| Atuadores de Freio a Tambor | ||
| Atuadores de Direção | Atuadores de Direção Hidráulica Assistida | |
| Atuadores de Pinhão e Cremalheira | ||
| Atuadores de Esferas Recirculantes | ||
| Atuadores de Suspensão | Atuadores de Suspensão Ativa | |
| Atuadores de Suspensão Semiativa | ||
| Atuadores de Embreagem e Transmissão | Atuadores de Embreagem Hidráulica | |
| Atuadores de Câmbio | ||
| Atuadores de Conversor de Torque | ||
| Atuadores de Acelerador e Injeção de Combustível | ||
| Atuadores Hidráulicos de Fechamento e Carroceria | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Veículos Fora de Estrada | ||
| Por Propulsão | Veículos com Motor de Combustão Interna | |
| Veículos Elétricos Híbridos | ||
| Veículos Elétricos a Bateria | ||
| Veículos Elétricos Híbridos Plug-In | ||
| Veículos Elétricos a Célula de Combustível | ||
| Por Tecnologia | Atuadores Hidráulicos Convencionais | |
| Atuadores Eletro-Hidráulicos | ||
| Por Canal de Vendas | Fabricante de Equipamento Original | |
| Mercado de Reposição | ||
| Por Geografia | Norte da Índia | Delhi |
| Haryana | ||
| Punjab | ||
| Uttar Pradesh | ||
| Sul da Índia | Tamil Nadu | |
| Karnataka | ||
| Telangana | ||
| Andhra Pradesh | ||
| Oeste da Índia | Maharashtra | |
| Gujarat | ||
| Rajasthan | ||
| Leste da Índia | Bengala Ocidental | |
| Odisha | ||
| Jharkhand | ||
| Centro da Índia | Madhya Pradesh | |
| Chhattisgarh | ||
| Nordeste da Índia | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor de mercado projetado dos atuadores hidráulicos automotivos na Índia até 2032?
O mercado de atuadores hidráulicos automotivos da Índia tem projeção de atingir 0,48 bilhões de USD até 2032, crescendo a um CAGR de 7,71% de 2027 a 2032. O crescimento é impulsionado pelo conteúdo de segurança de freios, veículos comerciais, tratores, demanda de reposição, fabricação localizada e funções hidráulicas em frotas de veículos estabelecidas.
Qual aplicação de atuador tem a maior demanda na Índia?
Os atuadores de freio lideram a demanda com uma participação de 54,57% em 2026, impulsionados por seu uso generalizado em todos os tipos de veículos, sistemas de frenagem hidráulica e hardware de controle de pressão relacionado ao ABS, bem como necessidades recorrentes de reposição.
Por que os atuadores eletro-hidráulicos estão ganhando força na Índia?
Os atuadores eletro-hidráulicos têm projeção de registrar um CAGR de 9,04% até 2032, impulsionados por ABS, ESC e sistemas avançados de frenagem. Os projetos integrados com sensores também apoiam a manutenção em frotas de logística, mineração, construção e outras aplicações de alta utilização.
Qual tipo de veículo deve registrar o crescimento mais rápido no mercado de atuadores hidráulicos?
Os veículos comerciais leves têm previsão de crescer a um CAGR de 9,45% até 2032, impulsionados pela expansão das frotas de logística e comércio eletrônico, alta quilometragem, necessidades de tempo de atividade e manutenção regular.
Como os veículos elétricos afetam a demanda por atuadores hidráulicos?
Os veículos elétricos estão reduzindo o uso de direção hidráulica em alguns automóveis de passeio. No entanto, os veículos elétricos a bateria utilizam frenagem eletro-hidráulica para combinar frenagem regenerativa e por atrito, enquanto as plataformas comerciais, agrícolas, de construção e de mineração requerem sistemas hidráulicos duráveis para operações exigentes.
Qual região oferece as perspectivas de crescimento mais fortes?
O Oeste da Índia tem projeção de crescer a um CAGR de 9,07% até 2032, apoiado pelos clusters de componentes de Maharashtra, pela base de produção de veículos elétricos em expansão de Gujarat, pelas unidades PLI-Auto e pelos programas de OEM localizados.