
危険廃棄物ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
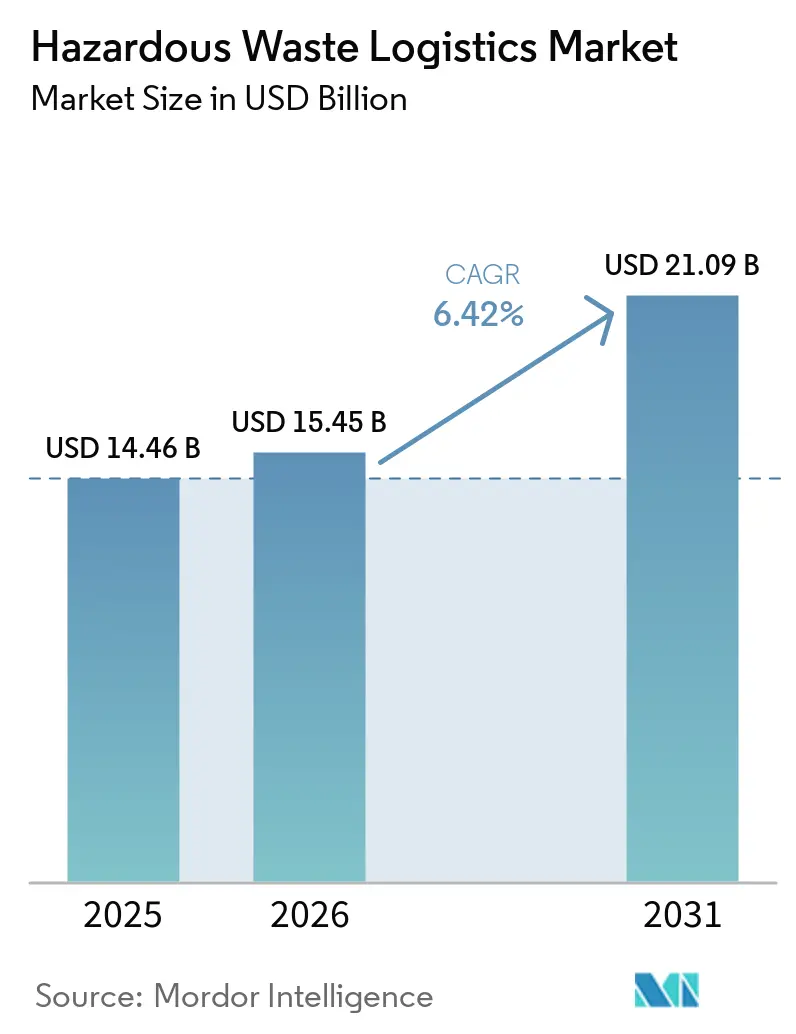
| 市場規模 (2026) | 15.45 十億米ドル |
| 市場規模 (2031) | 21.09 十億米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる危険廃棄物ロジスティクス市場分析
危険廃棄物ロジスティクス市場の規模は2025年に144.6 ビリオン 米ドルと評価され、2026年の154.5 ビリオン 米ドルから2031年には210.9 ビリオン 米ドルに達すると推定されており、予測間(2026年〜2031年)においてCAGR 6.42%で成長する見込みです。
危険廃棄物ロジスティクス市場は、規制当局がより多くの廃棄物の流れを正式な追跡・処理システムに組み込むにつれて拡大しています。排出事業者が廃棄物の分類、報告、輸送に関するより厳格な規則に対応する中、契約型コンプライアンス専門業者の重要性が高まっています。エネルギー転換関連材料および医薬品廃棄物の増加により、専門的な収集、梱包、輸送、処理配置に対する需要が高まっています。デジタルマニフェスト、GPS追跡、監査可能な記録は、運送業者およびサービスプロバイダーに求められる最低運営基準を引き上げています。危険廃棄物ロジスティクス市場はまた、許可を受けた処理・保管・廃棄ネットワークを持つ事業者を優遇する傾向にあり、施設へのアクセスは依然として複製が困難です。
レポートの主要ポイント
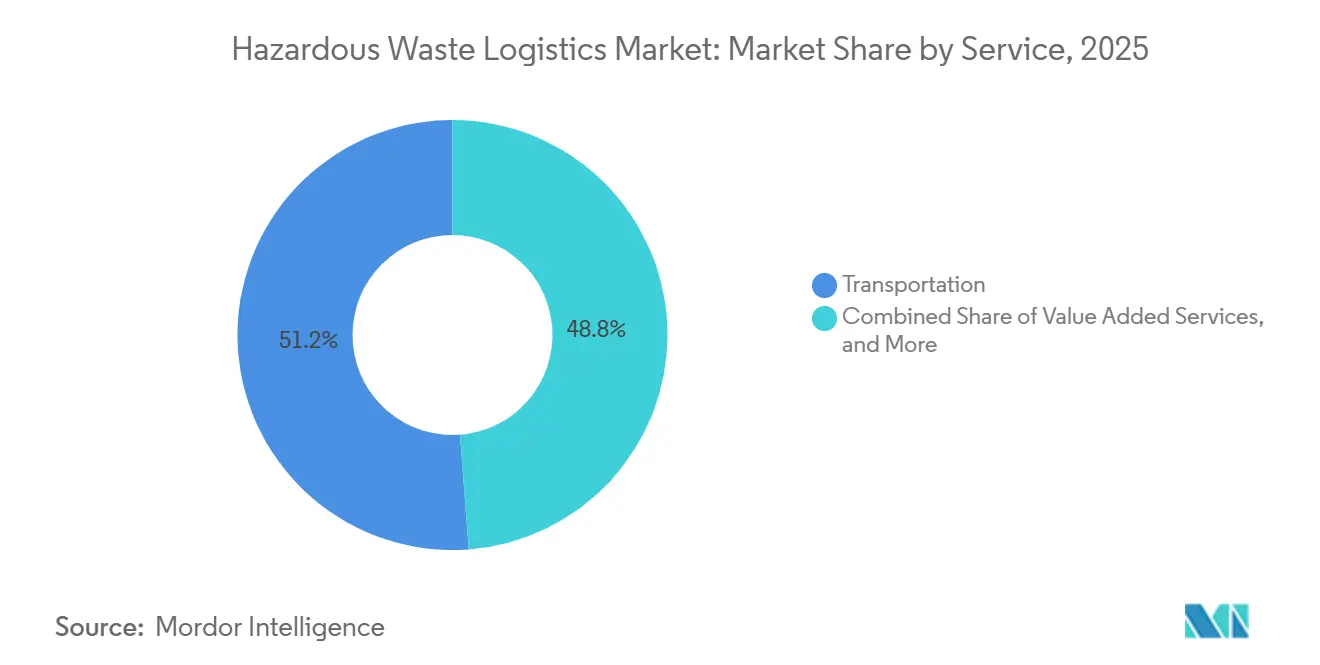
- サービス別では、輸送が2025年の危険廃棄物ロジスティクス市場シェアの51.20%を占め、付加価値サービスは2031年までに8.05%のCAGRで成長すると予測されています。
- 廃棄物タイプ別では、化学廃棄物が2025年の危険廃棄物ロジスティクス市場規模の38.70%を占め、電子廃棄物は2031年までに8.30%のCAGRで成長すると予測されています。
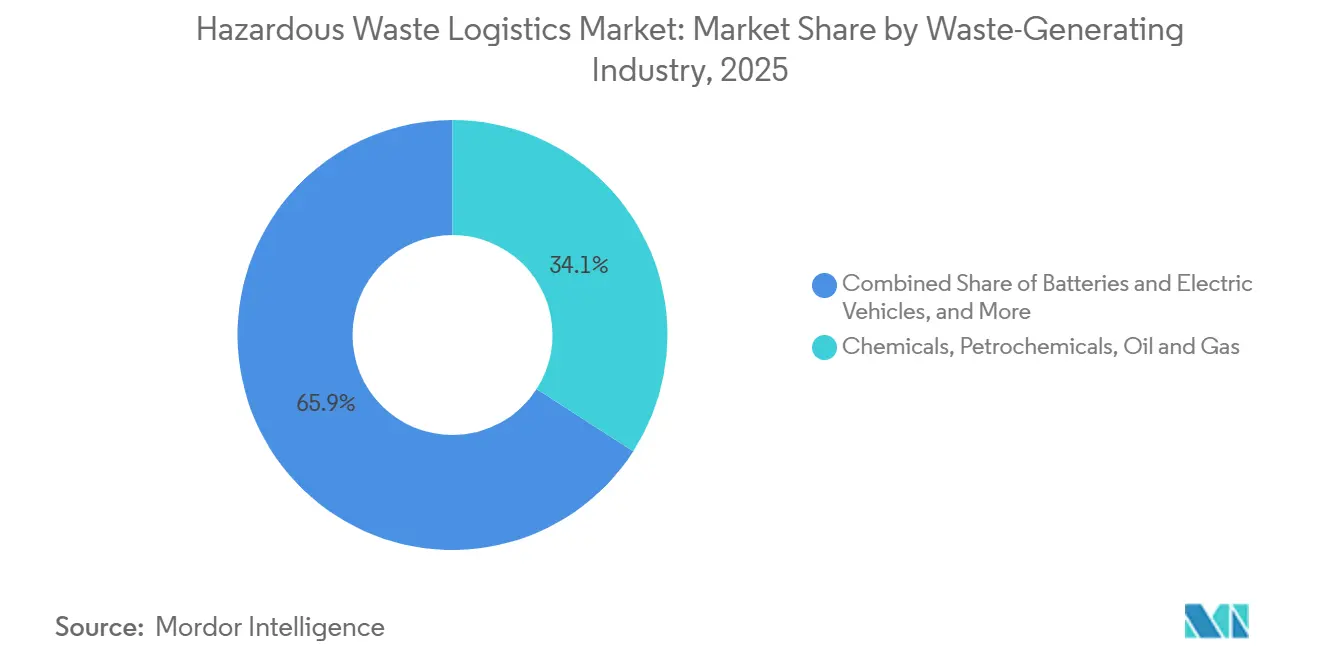
- 廃棄物発生産業別では、化学品・石油化学・石油・ガスが2025年の収益の34.15%を生み出し、バッテリーおよび電気自動車は2031年までに8.22%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の31.15%を占め、南米は2031年までに7.96%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の危険廃棄物ロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業廃棄物および医薬品廃棄物 発生量の増加 | +1.8% | 世界全体、北米・欧州・アジア太平洋に集中 | 中期(2〜4年) |
| 危険廃棄物の分類および 輸送管理の強化 | +1.6% | 世界全体、北米・欧州で 規制強度が最も高い | 短期(2年以内) |
| バッテリー・電子廃棄物・ 重要鉱物リサイクルロジスティクスの拡大 | +1.5% | アジア太平洋が中核、北米・ 欧州への波及あり | 中期(2〜4年) |
| デジタルマニフェスト・GPS追跡・ 監査対応の管理の連鎖 | +1.1% | 北米・欧州、アジア太平洋での 早期導入あり | 短期(2年以内) |
| 発生者コンプライアンスおよび マルチサイト廃棄物プログラムのアウトソーシン | +0.9% | 北米・欧州・アジア太平洋 | 中期(2〜4年) |
| PFASおよび新興汚染物質の 特性評価がプレミアムロジスティクス需要を創出 | +0.7% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業廃棄物および医薬品廃棄物発生量の増加
産業生産高の増加と医薬品廃棄物管理の正式化が、危険廃棄物ロジスティクス市場全体にわたる継続的な需要を支えています。世界保健機関は、医療廃棄物の15%が感染性、毒性、発がん性、可燃性、放射性物質を含む危険廃棄物であると述べています。高所得国では、病院のベッド1台あたり1日最大0.5kgの危険廃棄物が発生しています。ミシガン州は2025年5月にEPAサブパートPの医薬品廃棄物要件を採用し、化学療法剤、規制薬物、返品薬品在庫に対する管理を強化しました。医薬品プロバイダーには、化学の専門資格を持つ人員、規制薬物の許可、電子追跡が必要であり、この業務は標準的な輸送よりも専門性が高くなっています。PHMSAは連邦規則集第49編に基づき、1日100万件以上の危険物輸送を監督しており、広範なコンプライアンス主導のサービス基盤を支えています。
危険廃棄物分類および輸送管理の強化
危険廃棄物ロジスティクス市場は、分類規則が許可された取り扱いの対象となる物質を拡大するにつれて取扱量が増加しています。2025年1月より、バーゼル条約の管理がA1181およびY49コードの国際輸送に事前通知同意手続きを適用しました。これらの手続きは危険および非危険の電子廃棄物を対象とし、国境を越えた電子スクラップ輸送に新たな同意および文書化作業を生み出しました。[1] EPAは2025年9月に危険廃棄物情報プラットフォームを立ち上げ、地理空間検索、リアルタイム可視化、コンプライアンスデータへのアクセス改善を提供しました。国内輸出業者も2025年12月から輸出マニフェストを電子的に提出し始めました。これらの変更は認定事業者に業務をもたらす一方、資本力の低い運送業者が文書化された路線で競することをより困難にしています。
バッテリー・電子廃棄物・重要鉱物リサイクルロジスティクスの拡大
バッテリー、電子廃棄物、重要鉱物の回収には、火災、毒性、封じ込め、文書化リスクを管理できる輸送システムが必要です。EPAは2026年5月、39州を対象とした2025年の調査で、バッテリーが21の廃棄物カテゴリーの中で最も管理が困難な物質として位置付けられたと報告しました。[2] 調査では火災リスク、高い運営コスト、インフラの不足が指摘され、HAZMAT認定運送業者および専門的な封じ込め設備への需要が高まりました。世界のバッテリーリサイクルの前処理および材料回収能力は前年比50%増加し、中国が両指標の80%を占めています。IEAが評価した193カ国のうち、2025年半ばまでに電子廃棄物規制を整備してい国は80カ国未満でした。[3] 規制が正式化されるにつれ、危険廃棄物ロジスティクス市場は、関連する文書化負担を吸収できる許可プロバイダーへより多くの物質を誘導する立場にあります。
デジタルマニフェスト・GPS追跡・監査対応の管理の連鎖
デジタル記録は、発生者がロジスティクスプロバイダーを評価する方法を変えています。EPAは2026年3月、紙のマニフェストを段階的に廃止し、完全電子化された電子マニフェストシステムへ移行するための規則案を公表しました。2025年のGSAによる4,484,661件の危険廃棄物マニフェストの評価では、電子記録は紙の記録よりも修正が必要な頻度が低く、それぞれ6.0%対7.7%でした。EPAの電子マニフェストシステムは2018年から2024年9月までに1,160万件のマニフェストを処理し、1億1,000万 米ドル以上の利用料を徴収しました。電子輸出マニフェスト要件はすでにシステムを国際的な流れにまで拡張しています。統合された申請、フリートテレメトリー、電子署名を持つプロバイダーは、危険廃棄物ロジスティクス市場において信頼性の高い監査証跡を必要とする大規模発生者にサービスを提供できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い保険・賠償責任・ 専門フリートコスト | -0.8% | 世界全体、北米・欧州で 最も深刻 | 短期(2年以内) |
| 管轄区域をまたぐ分類・ 許可の複雑性 | -0.6% | 世界全体、国境を越えたアジア太平洋・ 南米で摩擦が最も大きい | 中期(2〜4年) |
| 資格を持つドライバー・化学者・ 危険物専門家の不足 | -0.5% | 北米・欧州 | 中期(2〜4年) |
| バッテリー・PFAS・未知化学物質荷物に 対する処理施設の受け入れリスク | -0.3% | 北米、欧州での初期兆候あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
管轄区域をまたぐ分類・許可の複雑性
国境をまたぐ要件および複数州にわたる要件がネットワーク効率を制限し、コンプライアンスコストを増加させています。バーゼル条約は、規対象の各輸送について通知、書面による同意、物理的な移動、処分確認を要求しています。危険廃棄物の国内定義は190の締約国間で異なり、輸出業者は目的地および通過国の当局に要件を確認するよう指示されています。EPAの2025年1月の能力評価では、アラバマ州で年間60万トン、ニューヨーク州で42万5,000トンの商業埋立地受け入れ制限が報告されました。これらの制限により、危険廃棄物ロジスティクス市場全体で迂回輸送が強いられ、輸送距離が延びる可能性があります。危険廃棄物ロジスティクス市場はまた、連邦基準と異なる場合があるRCRA規則および州認定プログラムにも対応しなければなりません。
資格を持つドライバー・化学者・危険物専門家の不足
熟練労働者の不足が規制対象路線のサービス能力を制約しています。PHMSAは、認識、安全、セキュリティ、物質固有の取り扱いをカバーする機能別の危険物訓練を義務付けています。[4] この要件は、標準的な商業運転免許を超える資格基準を設けています。2025年3月の法案では、78,800人の資格を持つトラックドライバーの不足が指摘され、現行のHAZMAT適格ドライバーに最大7,500 米ドル、新規見習いに10,000 米ドルの税額控除が提案されました。米国運輸省の政策変更により、今後2年間で20万人のドライバーが排除される可能性があります。ドライバー団体も2025年6月、未申告の危険物積載に関する事故を受け、連邦当局に分類規則の執行を求める請願を行いました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:統合コンプライアンスプラットフォームが輸送の位置づけを再編
輸送は2025年の危険廃棄物ロジスティクス市場シェアの51.20%を占めました。道路、鉄道、航空、海上ネットワークが廃棄物発生者とRCRA許可を受けた処理・保管・処分施設を結んでいます。道路輸送は時間的制約のある少量の産業・医薬品輸送を支えています。鉄道は大量の化学物質を発生させる事業者に対応しており、より高いペイロードを効率的に輸送できます。倉庫保管・貯蔵サービスはRCRAパートBの許可が必要なため、単価が高くなっています。これらの施設には二次封じ込め、温度管理、非適合化学物質の分離が必要です。
付加価値サービスは2031年までに8.05%のCAGRで拡大すると予測されています。廃棄物プロファイリング、実験室分析、報告、電子マニフェスト作成がベンダー選定の中心的な基準となっています。2025年5月のミシガン州による医薬品廃棄物規則の採用により、これらのサービス内の文書化作業が増加しました。2025年12月に始まった電子輸出マニフェスト要件もコンプライアンス支援の必要性を強化しました。危険廃棄物ロジスティクス産業は、ソフトウェア、認定化学の専門知識、許可管理を組み合わせたプロバイダーを優遇しています。これらの能力により、プロバイダーは危険廃棄物ロジスティクス市場において単一モード運送業者よりもマルチストリーム契約でより多くの収益を得ることができます。
廃棄物タイプ別:化学廃棄物が量を支え、電子廃棄物が成長を牽引
化学廃棄物は2025年の危険廃棄物ロジスティクス市場規模の38.70%を占めました。溶剤回収、反応性・腐食性液体の輸送、許可を受けた焼却炉への搬入がこの地位を支えています。EPAは2025年1月、米国内に年間総処理能力89万トンを持つ11の商業焼却施設を特定しました。この限られた処理基盤が、危険廃棄物ロジスティクス市場全体にわたる化学廃棄物の輸送需要を持続させています。産業プロセス廃棄物および放射性廃棄物は、許可集約型のカテゴリーとして既存事業者の安定した地位を維持しています。生物医学・臨床廃棄物は、医療廃棄物が管理された取り扱いを必要とするため、継続的なプレミアム収益をもたらしています。
電子廃棄物は2031年までに8.30%のCAGRで成長すると予測されています。2025年1月に発効したバーゼル条約の管理により、国際的な子廃棄物移動に同意およびマニフェストのワークフローが追加されました。IEAは、電子廃棄物の金属が廃棄物カテゴリーの大部分を占める一方、回収されたのは3分の1未満であると報告しました。上流の収集・ロジスティクスシステムの脆弱性がその回収ギャップに寄与しています。サブパートPの採用が米国全体で拡大するにつれ、医薬品および危険薬物廃棄物も増加しています。腫瘍学的処置は高温焼却ロジスティクスを必要とする化学療法廃棄物を発生させます。
廃棄物発生産業別:エネルギー転換ストリームが需要を再定義
化学品・石油化学・石油・ガスは2025年の危険廃棄物ロジスティクス収益の34.15%を生み出しました。これらの事業は、許可された輸送を必要とする継続的な反応性・可燃性・毒性廃棄物を生み出しています。製薬・ヘルスケア・実験室クライアントは化学療法廃棄物、規制薬物の返品、実験室化学物質ストリームを発生させます。製造・自動車事業はペンキ廃棄物、溶剤、重金属スラッジを追加します。鉱業・金属はしばしばマルチモーダル輸送を必要とする尾鉱および酸ロセス廃棄物を生み出します。南米の農業・肥料生産も、分離された温度管理輸送を必要とする農薬残留物ストリームを生み出しています。
バッテリーおよび電気自動車は2031年までに8.22%のCAGRで成長すると予測されています。電気自動車フリートの廃棄、リチウムイオンバッテリーの火災リスク、収集義務が危険廃棄物ロジスティクス市場内での専門ロジスティクス需要を高めています。EPAは2026年5月、バッテリー収集プログラムが米国全体で運営されていると報告しました。2025年の州調査では、バッテリーが最も管理が困難な物質として位置付けられ、安全な専門輸送に必要なプレミアムが浮き彫りになりました。アジアの半導体製造センターからの半導体プロセス化学物質および重金属スラッジも成長するストリームを追加しています。政府・防衛業務には、独自の許可回廊を通じて移動する放射性物質および特殊化学物質が含まれます。
地域分析
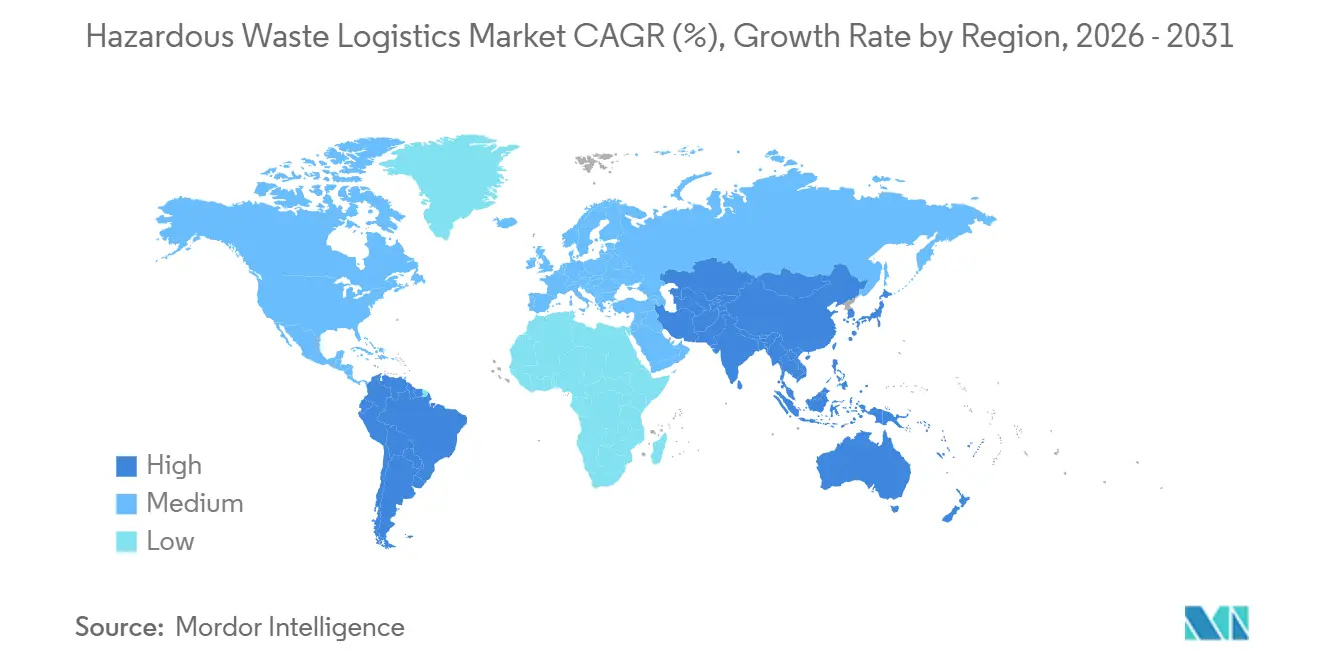
アジア太平洋は2025年の危険廃棄物ロジスティクス市場シェアの31.15%を占めました。中国の産業廃棄物排出量と半導体、バッテリー、石油化学生産の集中が地域のロジスティクス需要を支えています。コプロセッシングプログラムは危険残留物を許可されたセメントキルンに誘導し、回収・輸送を支援しながら処分費用を削減しています。これらのプログラムは、従来の処理を必要とするPFAS、バッテリー、医薬品材料には対応していません。インドは2025年にバッテリー廃棄物管理規則を通じて正式な電子機器解体・ロジスティクスインフラを拡大しました。日本と韓国は危険廃棄物ロジスティクス市場において電子機器・自動車製造に関連したプレミアムサービスを支えています。
北米はRCRA、PHMSA規制、電子マニフェストプラットフォームに支えられた第2位の地域です。このプラトフォームは2018年から2024年9月までに1,160万件のマニフェストを処理しました。カナダとメキシコは米国との二国間取り決めに基づく国境を越えた廃棄物流を支えています。欧州はEU廃棄物枠組み指令およびバーゼル条約体制の下で運営されています。改正指令は2025年10月に発効し、危険廃棄物ロジスティクス市場の文書化要件を形成しています。ドイツ、フランス、英国は相当量の産業廃棄物を発生させ、北欧諸国はプレミアムコンプライアンスサービスを維持しています。
南米は2031年までに7.96%のCAGRで成長すると予測されています。ブラジルのバッテリーおよび電子機器に関する生産者責任要件が危険廃棄物ロジスティクス市場の地域需要を支えています。チリとペルーは環境執行の対象となることが増えている鉱業関連のプロセス化学物質および尾鉱廃棄物を発生させています。アルゼンチンは石油化学・農業事業を通じて危険廃棄物量を追加しています。サウジアラビア、アラブ首長国連邦、カタールは高い執行規制環境の下で炭化水素関連ロジスティクスを支えています。南アフリカとナイジェアは、認定事業者が広範な非公式廃棄物システムと並んでプレミアムニッチにサービスを提供する初期段階の正式化拠点です。
競合環境
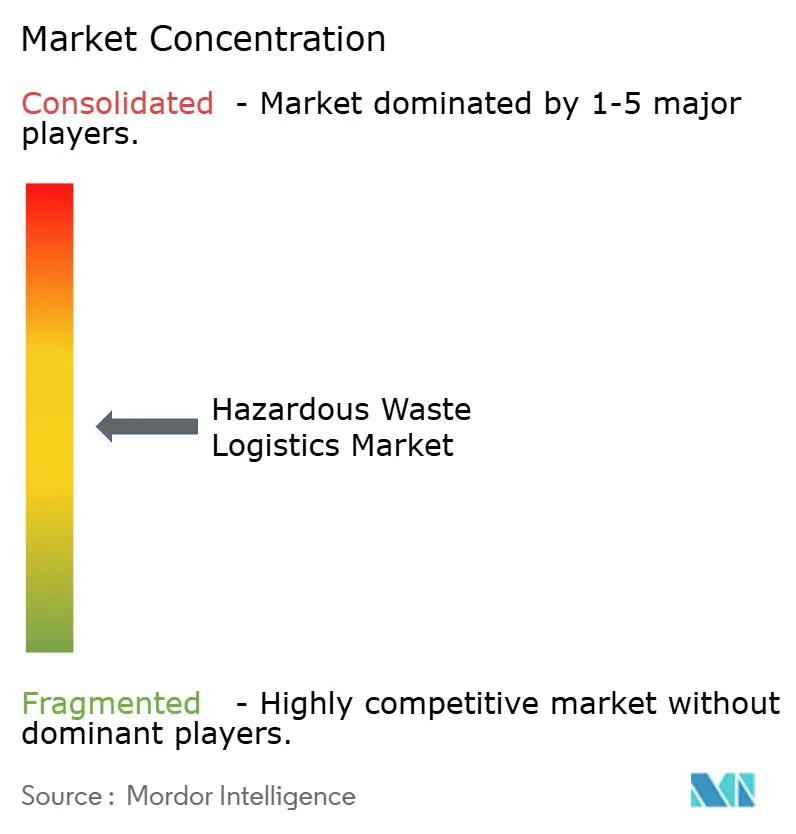
危険廃棄物ロジスティクス市場は上位層において中程度に集約されています。大手事業者は、小規模プロバイダーが迅速に複製できない許可を受けた処理・保管・処分ネットワーク、マルチモーダルフリート、化学の専門知識を持っています。RCRAパートBの許可および資本集約的なコンプライアンス要件がこれらの優位性を強化しています。Veoliaは2025年11月にClean Earthを30.4億 米ドルで買収すると発表しました。この取引は2026年に完了し、Veoliaの米国における危険廃棄物事業規模を2倍にしまた。
Clean Harborsは2026年8月にEnviroServeを4億7,000万 米ドルで買収する契約に署名しました。EnviroServeは40拠点を通じて2,500の顧客にサービスを提供し、48州で許可を保有しています。Clean Harborsはまた、2026年2月にDepot Connect Internationalの環境事業を1億3,000万 米ドルで買収することに合意しました。Veoliaは2025年上半期に5件の補完的買収を完了した後、2027年までに28万5,000トンの焼却・溶剤回収能力をオンラインにする計画です。これらの動きは、ネットワーク密度と処理配置が危険廃棄物ロジスティクス市場における中心的な競争優先事項であることを示しています。
テクノロジーも危険廃棄物ロジスティクス市場における重要な差別化要因です。統合マニフェストシステム、GPSフリート追跡、廃棄物特性評価ツールがエラー率の低下と管理の連鎖記録の改善を支えています。Triumvirate Environmentalは2026年4月にアリゾナ州カサグランデの施設をRCRAパートBの処理・保管・処分施設として拡張し始めました。このプロジェクトは南西部の半導体、防衛、バッテリー製造回廊のインフラギャップに対応しています。VLS Environmental SolutionsはIDR Environmental Servicesを2026年3月に、Environmental & Chemical Consultingを2026年7月に買収し、西海岸のカバレッジを強化しました。PFASロジスティクスは、高濃度廃棄物の特性評価、封じ込め、サブタイトルC埋立地への配置が必要な分野でサービスが不足したままです。
危険廃棄物ロジスティクス産業のリーダー企業
-
Veolia Environnement S.A.
-
Clean Harbors, Inc.
-
Waste Management, Inc.
-
SUEZ S.A.
-
Republic Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Clean Harbors, Inc.はEnviroServeを4億7,000万 米ドルの現金で買収する最終契約に署名しました。対象企業は40拠点を通じて2,500の顧客にサービスを提供し、48州で許可を保有しており、鉄道サービス、修復、産業洗浄、危険廃棄物輸送能力をClean Harborsの北米ネットワークに追加します。
- 2026年7月:VLS Environmental SolutionsはロサンゼルスベースのEnvironmental & Chemical Consultingを買収しました。同社は危険・非危険廃棄物プロバイダーであり、10日間のロジスティクスネットワークを北カリフォルニアに拡大し、カリフォルニア、アリゾナ、テキサス、ティファナにわたる国境を越えた処理能力を強化しました。
- 2026年5月:EPAはバッテリー収集のベストプラクティス:議会への報告書を提出し、39州にわたるバッテリー廃棄物管理のロジスティクスギャップを特定し、安全な輸送・取り扱い基準を伴う拡大された生産者責任枠組みを勧告しました。
- 2026年4月:Triumvirate EnvironmentalはアリゾナのカサグランデにあるRCRAパートBの危険廃棄物処理・保管・処分施設の拡張を開始しました。このプロジェクトは南西部の半導体、防衛、バッテリー製造回廊のインフラギャップに対応しています。
世界の危険廃棄物ロジスティクス市場レポートの調査範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・内陸水路 | |
| 倉庫保管・貯蔵 | |
| 付加価値サービス |
| 化学廃棄物 |
| 産業プロセス廃棄物 |
| 子廃棄物 |
| 放射性・核関連廃棄物 |
| 生物医学・臨床廃棄物 |
| 医薬品・危険薬物廃棄物 |
| その他の廃棄物タイプ |
| 農業・肥料 |
| バッテリーおよび電気自動車 |
| 化学品・石油化学・石油・ガス |
| 建設・インフラ・修復 |
| ハイテク産業 |
| エネルギー・公益事業 |
| 政府・防衛 |
| 製薬・ヘルスケア・実験室 |
| 製造・自動車 |
| 鉱業・金属 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・内陸水路 | ||
| 倉庫保管・貯蔵 | ||
| 付加価値サービス | ||
| 廃棄物タイプ別 | 化学廃棄物 | |
| 産業プロセス廃棄物 | ||
| 子廃棄物 | ||
| 放射性・核関連廃棄物 | ||
| 生物医学・臨床廃棄物 | ||
| 医薬品・危険薬物廃棄物 | ||
| その他の廃棄物タイプ | ||
| 廃棄物発生産業別 | 農業・肥料 | |
| バッテリーおよび電気自動車 | ||
| 化学品・石油化学・石油・ガス | ||
| 建設・インフラ・修復 | ||
| ハイテク産業 | ||
| エネルギー・公益事業 | ||
| 政府・防衛 | ||
| 製薬・ヘルスケア・実験室 | ||
| 製造・自動車 | ||
| 鉱業・金属 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
危険廃棄物ロジスティクスの予測成長率はどのくらいですか?
同セクターは2026年から2031年にかけてCAGR 6.42%で成長し、2031年までに21.09 ビリオン 米ドルに達すると予測されています。規制上の分類、デジタル文書管理、および専門的な処理へのアクセスが、危険廃棄物ロジスティクス市場の成長を牽引する主要な要因です。
危険廃棄物処理において最大のサービスはどれですか?
輸送は2025年の収益の51.20%を占めました。これは、許可を受けた道路、鉄道、航空、海上ネットワークが発生者と処理施設を結んでいるためです。危険廃棄物ロジスティクス市場はこれらのネットワークに依存して、物質を安全に認定サイトへ輸送しています。
バッテリー輸送がより専門化されているのはなぜですか?
2025年の39州を対象とした調査では、火災リスク、コスト、インフラの不足を理由に、バッテリーが最も管理が困難な廃棄物材料として位置付けられました。これらのリスクが危険廃棄物ロジスティクス市場における専門サービスの必要性を高めています。
最も急速に成長している廃棄物ストリームはどれですか?
電子廃棄物は、国境を越えた管理が同意および文書化要件を拡大するにつれ、2031年までに8.30%のCAGRで成長すると予測されています。このストリームは危険廃棄物ロジスティクス市場に正式な取り扱い業務を追加します。
最も急速成長すると予測されている地域はどこですか?
南米はバッテリーおよび電子機器規則と鉱業関連廃棄物流に支えられ、2031年までに7.96%のCAGRで成長すると予測されています。正式な収集・コンプライアンス要件が地域の危険廃棄物ロジスティクス市場を拡大する可能性があります。
大規模発生者はプロバイダーにどのような能力を求めていますか?
大規模発生者は電子マニフェスト、GPS追跡、認定化学の専門知識、信頼性の高い管理の連鎖記録をますます求めています。これらの要件は危険廃棄物ロジスティクス市場において統合プロバイダーを優遇しています。