
Taille et part du marché de la logistique des déchets dangereux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.45 Milliards de dollars |
| Taille du Marché (2031) | 21.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.42 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des déchets dangereux par Mordor Intelligence
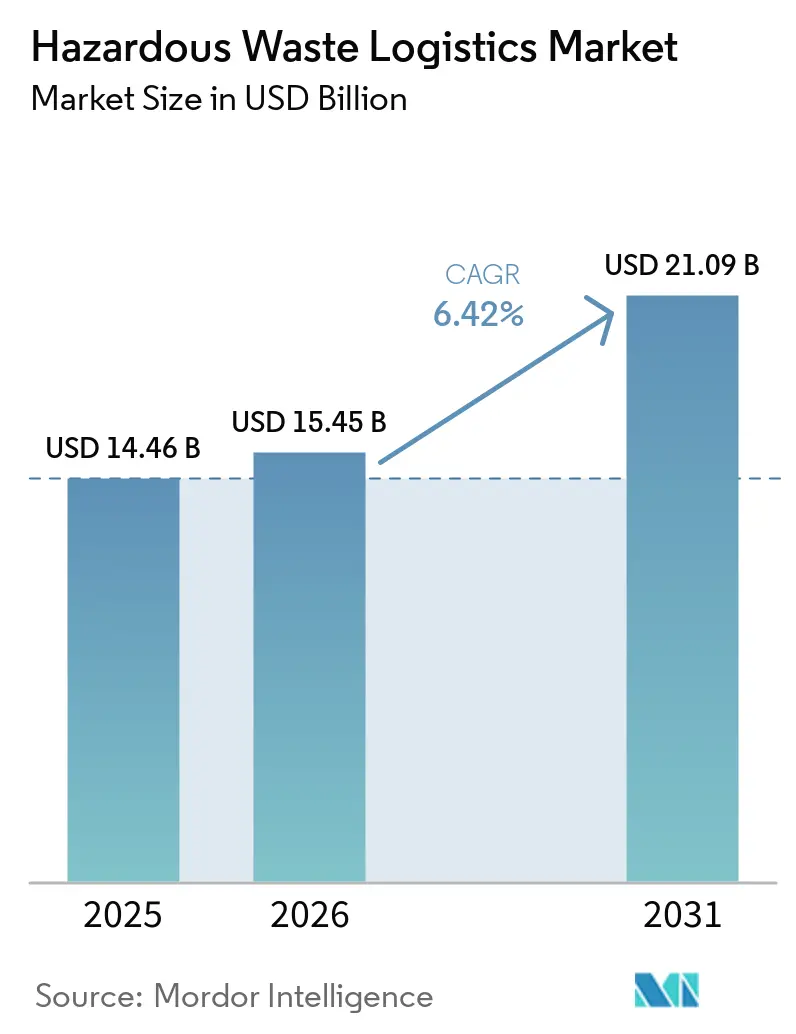
La taille du marché de la logistique des déchets dangereux était évaluée à 14,46 milliards USD en 2025 et devrait croître de 15,45 milliards USD en 2026 pour atteindre 21,09 milliards USD d'ici 2031, à un CAGR de 6,42 % au cours de la période de prévision (2026-2031).
Le marché de la logistique des déchets dangereux est en expansion, les régulateurs intégrant davantage de flux de déchets dans les systèmes formels de suivi et de traitement. Les spécialistes de la conformité sous contrat gagnent en importance à mesure que les producteurs de déchets gèrent des règles plus strictes en matière de classification, de déclaration et d'expédition. La croissance des matériaux liés à la transition énergétique et des déchets pharmaceutiques accroît la demande de services spécialisés de collecte, d'emballage, de transport et de placement en traitement. Les manifestes numériques, le suivi GPS et les registres auditables élèvent le niveau d'exploitation minimal exigé des transporteurs et des prestataires de services. Le marché de la logistique des déchets dangereux favorise également les opérateurs disposant de réseaux autorisés de traitement, de stockage et d'élimination, car l'accès aux installations reste difficile à reproduire.
Principaux enseignements du rapport
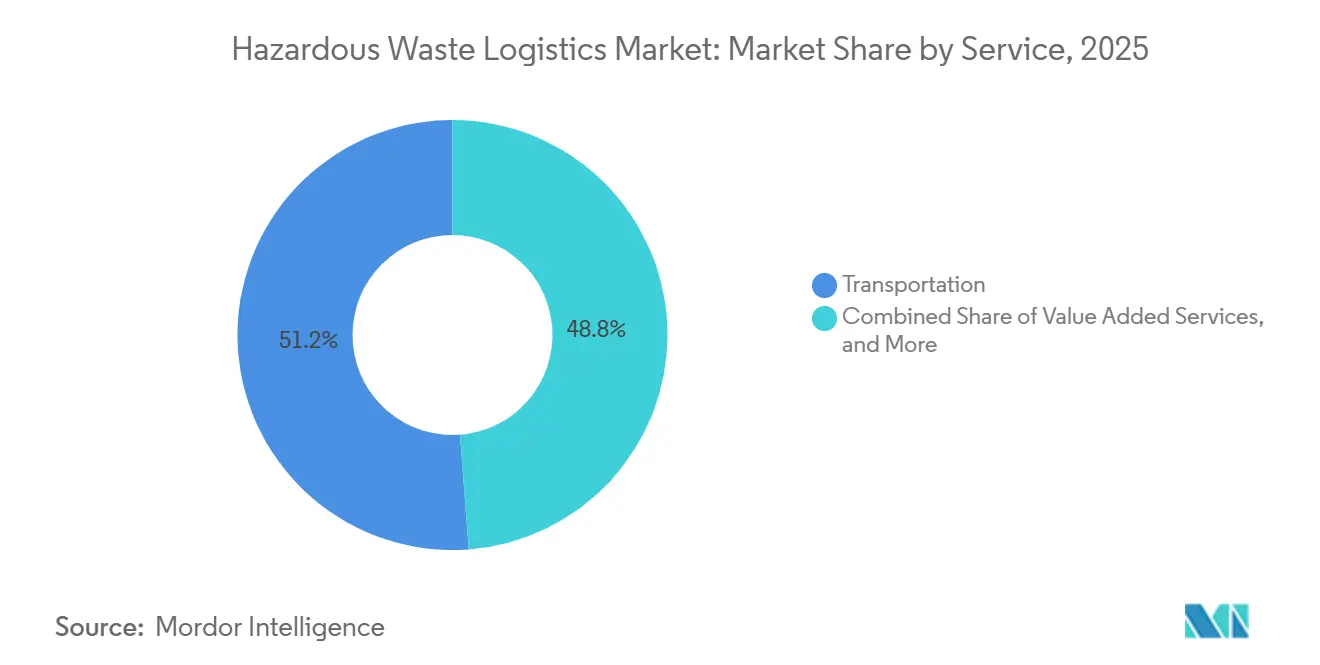
- Par service, le transport détenait 51,20 % de la part du marché de la logistique des déchets dangereux en 2025, tandis que les services à valeur ajoutée devraient croître à un CAGR de 8,05 % jusqu'en 2031.
- Par type de déchet, les déchets chimiques détenaient 38,70 % de la taille du marché de la logistique des déchets dangereux en 2025, tandis que les déchets électroniques devraient croître à un CAGR de 8,30 % jusqu'en 2031.
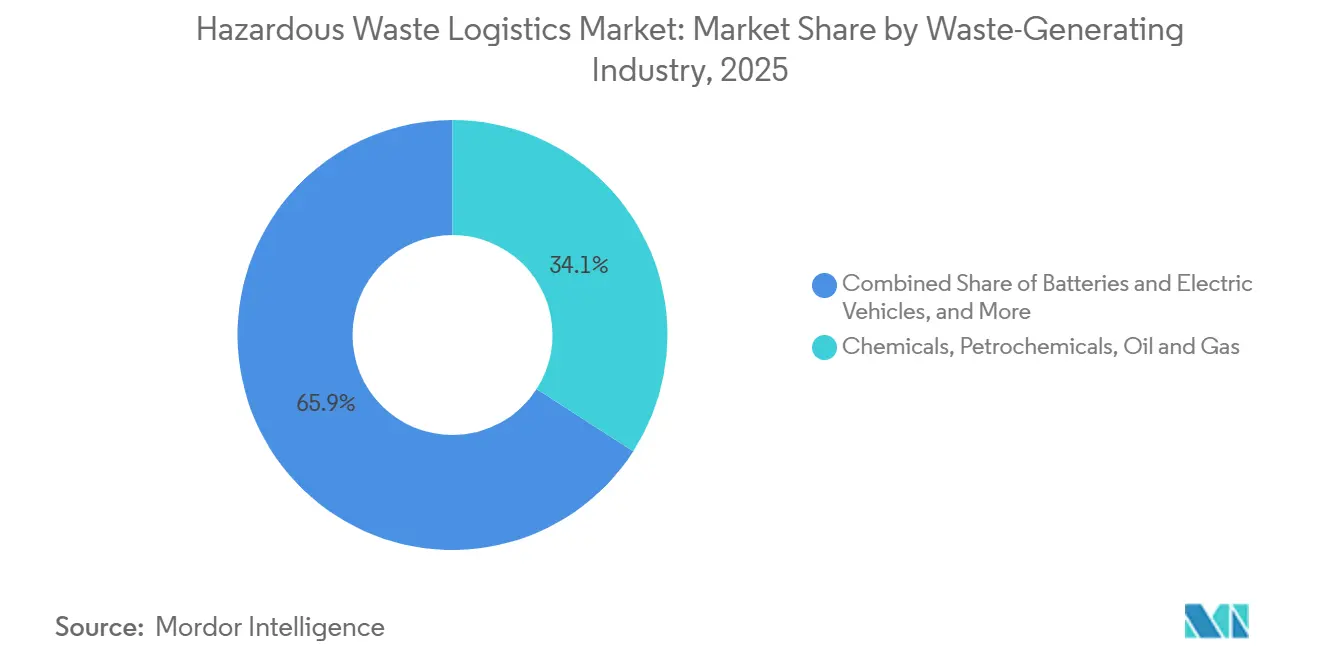
- Par secteur générateur de déchets, les produits chimiques, la pétrochimie, le pétrole et le gaz ont généré 34,15 % des revenus en 2025, tandis que les batteries et les véhicules électriques devraient croître à un CAGR de 8,22 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 31,15 % des revenus en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 7,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la logistique des déchets dangereux
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production de déchets industriels et pharmaceutiques | +1.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Renforcement des contrôles de classification et d'expédition des déchets dangereux | +1.6% | Mondial, avec la plus forte intensité réglementaire en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la logistique de recyclage des batteries, des déchets électroniques et des minéraux critiques | +1.5% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Manifestes numériques, suivi GPS et chaîne de traçabilité prête pour l'audit | +1.1% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Externalisation de la conformité des producteurs et des programmes de gestion des déchets multi-sites | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Caractérisation des PFAS et des contaminants émergents créant une demande logistique premium | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production de déchets industriels et pharmaceutiques
La production industrielle et la formalisation de la gestion des déchets pharmaceutiques soutiennent une demande récurrente sur l'ensemble du marché de la logistique des déchets dangereux. L'Organisation mondiale de la Santé indique que 15 % des déchets de soins de santé sont dangereux, notamment les matières infectieuses, toxiques, cancérigènes, inflammables et radioactives. Les pays à revenu élevé ont généré jusqu'à 0,5 kg de déchets dangereux par lit d'hôpital et par jour. Le Michigan a adopté les exigences de la sous-partie P de l'EPA relatives aux déchets pharmaceutiques en mai 2025, renforçant les contrôles sur les agents de chimiothérapie, les substances contrôlées et les médicaments retournés. Les prestataires pharmaceutiques ont besoin de personnel qualifié en chimie, d'autorisations pour les substances contrôlées et d'un suivi électronique, ce qui rend ce travail plus spécialisé que le transport standard. La PHMSA supervise plus d'un million d'expéditions quotidiennes de matières dangereuses en vertu du Titre 49 CFR, ce qui soutient une large base de services axée sur la conformité.
Renforcement des contrôles de classification et d'expédition des déchets dangereux
Le marché de la logistique des déchets dangereux gagne en volume à mesure que les règles de classification élargissent les matières couvertes par la manipulation autorisée. À compter de janvier 2025, les contrôles de la Convention de Bâle ont appliqué les procédures de consentement préalable en connaissance de cause aux expéditions internationales codées A1181 et Y49. Ces procédures couvraient les déchets électroniques dangereux et non dangereux, créant de nouveaux travaux de consentement et de documentation pour les expéditions transfrontalières de ferraille électronique.[1] L'EPA a lancé la plateforme d'information sur les déchets dangereux en septembre 2025, avec une recherche géospatiale, une visualisation en temps réel et un meilleur accès aux données de conformité. Les exportateurs nationaux ont également commencé à soumettre des manifestes d'exportation électroniquement en décembre 2025. Ces changements créent du travail pour les opérateurs certifiés tout en rendant plus difficile pour les transporteurs moins capitalisés de concurrencer sur les routes documentées.
Expansion de la logistique de recyclage des batteries, des déchets électroniques et des minéraux critiques
Les batteries, les déchets électroniques et la récupération des minéraux critiques nécessitent des systèmes de transport capables de gérer les risques d'incendie, de toxicité, de confinement et de documentation. L'EPA a rapporté en mai 2026 qu'une enquête menée en 2025 dans 39 États avait classé les batteries comme le matériau le plus difficile à gérer parmi 21 catégories de déchets.[2] L'enquête a cité le risque d'incendie, les coûts d'exploitation élevés et les lacunes en matière d'infrastructure, ce qui a accru la demande de transporteurs agréés HAZMAT et de confinement spécialisé. La capacité mondiale de prétraitement du recyclage des batteries et de récupération des matériaux a augmenté de 50 % d'une année sur l'autre, la Chine représentant 80 % des deux mesures. Moins de 80 des 193 pays évalués par l'AIE disposaient de réglementations sur les déchets électroniques à la mi-2025.[3] À mesure que les réglementations se formalisent, le marché de la logistique des déchets dangereux est positionné pour orienter davantage de matières vers des prestataires autorisés capables d'absorber la charge documentaire associée.
Manifestes numériques, suivi GPS et chaîne de traçabilité prête pour l'audit
Les enregistrements numériques modifient la façon dont les producteurs évaluent les prestataires logistiques. L'EPA a publié un projet de règlement en mars 2026 pour éliminer progressivement les manifestes papier et passer à un système entièrement électronique de manifestes électroniques. Une évaluation de la GSA portant sur 4 484 661 manifestes de déchets dangereux en 2025 a révélé que les enregistrements électroniques nécessitaient des corrections moins souvent que les enregistrements papier, à 6,0 % contre 7,7 %. Le système de manifestes électroniques de l'EPA a traité 11,6 millions de manifestes de 2018 à septembre 2024 et a collecté plus de 101 millions USD en frais d'utilisation. Les exigences relatives aux manifestes d'exportation électroniques ont déjà étendu le système aux flux internationaux. Les prestataires disposant de soumissions intégrées, de télémétrie de flotte et de signatures électroniques peuvent servir les grands producteurs qui exigent des pistes d'audit fiables sur le marché de la logistique des déchets dangereux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'assurance, de responsabilité et de flotte spécialisée | -0.8% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité de la classification et des permis entre juridictions | -0.6% | Mondial, avec les frictions les plus élevées dans les zones transfrontalières Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Pénuries de chauffeurs qualifiés, de chimistes et de spécialistes des marchandises dangereuses | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque d'acceptation par les installations de traitement pour les batteries, les PFAS et les charges chimiques inconnues | -0.3% | Amérique du Nord, avec des signaux précoces en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la classification et des permis entre juridictions
Les exigences transfrontalières et multi-États limitent l'efficacité du réseau et augmentent les coûts de conformité. La Convention de Bâle exige une notification, un consentement écrit, un mouvement physique et une confirmation d'élimination pour chaque expédition réglementée. Les définitions nationales des déchets dangereux diffèrent entre les 190 Parties, et les exportateurs sont invités à confirmer les exigences auprès des autorités des pays de destination et de transit. L'évaluation des capacités de l'EPA de janvier 2025 a signalé des limites annuelles de réception en décharge commerciale de 600 000 tonnes en Alabama et de 425 000 tonnes à New York. Ces limites peuvent forcer des réacheminements et allonger les distances de transport sur le marché de la logistique des déchets dangereux. Le marché de la logistique des déchets dangereux doit également opérer dans le cadre des règles RCRA et des programmes autorisés par les États qui peuvent différer des normes fédérales.
Pénuries de chauffeurs qualifiés, de chimistes et de spécialistes des marchandises dangereuses
Les pénuries de main-d'œuvre qualifiée limitent la capacité de service sur les routes réglementées. La PHMSA exige une formation spécifique aux fonctions sur les matières dangereuses couvrant la sensibilisation, la sécurité, la sûreté et la manipulation spécifique aux matières.[4] Cette exigence crée un seuil de qualification au-delà du permis de conduire commercial standard. Un projet de loi de mars 2025 a cité une pénurie de 78 800 chauffeurs de camion qualifiés et a proposé des crédits d'impôt allant jusqu'à 7 500 USD pour les chauffeurs actuellement éligibles HAZMAT et 10 000 USD pour les nouveaux apprentis. Les changements de politique du Département des transports des États-Unis pourraient retirer 200 000 chauffeurs au cours des 2 années suivantes. Des groupes de chauffeurs ont également pétitionné les autorités fédérales en juin 2025 pour faire appliquer les règles de classification après des incidents impliquant des chargements dangereux non déclarés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les plateformes de conformité intégrées redéfinissent la position du transport
Le transport détenait 51,20 % de la part du marché de la logistique des déchets dangereux en 2025. Les réseaux routiers, ferroviaires, aériens et maritimes relient les producteurs de déchets aux installations de traitement, de stockage et d'élimination autorisées par le RCRA. Le transport routier prend en charge les expéditions industrielles et pharmaceutiques urgentes et en petits lots. Le rail dessert les grands producteurs de produits chimiques en vrac car il peut déplacer des charges utiles plus importantes de manière efficace. Les services d'entreposage et de stockage commandent des prix unitaires plus élevés car ils nécessitent des autorisations RCRA Partie B. Ces installations nécessitent un confinement secondaire, un contrôle de la température et une séparation des produits chimiques incompatibles.
Les services à valeur ajoutée devraient se développer à un CAGR de 8,05 % jusqu'en 2031. Le profilage des déchets, l'analyse en laboratoire, la production de rapports et la préparation des manifestes électroniques deviennent des critères centraux de sélection des fournisseurs. L'adoption par le Michigan des règles sur les déchets pharmaceutiques en mai 2025 a accru le travail de documentation au sein de ces services. Les exigences relatives aux manifestes d'exportation électroniques entrées en vigueur en décembre 2025 ont également renforcé le besoin de soutien à la conformité. Le secteur de la logistique des déchets dangereux récompense les prestataires qui combinent logiciels, expertise chimique certifiée et gestion des permis. Ces capacités aident les prestataires à générer davantage de revenus sur les contrats multi-flux que les transporteurs monomodaux sur le marché de la logistique des déchets dangereux.
Par type de déchet : les déchets chimiques ancrent le volume tandis que les déchets électroniques modifient la croissance
Les déchets chimiques détenaient 38,70 % de la taille du marché de la logistique des déchets dangereux en 2025. La récupération de solvants, le transport de liquides réactifs et corrosifs, et la livraison aux incinérateurs autorisés soutiennent cette position. L'EPA a identifié 11 installations d'incinération commerciales avec une capacité annuelle agrégée de 890 000 tonnes aux États-Unis en janvier 2025. Cette base de traitement limitée soutient la demande de transport pour les déchets chimiques sur le marché de la logistique des déchets dangereux. Les déchets de procédés industriels et les déchets radioactifs restent des catégories à forte intensité de permis avec des positions d'acteurs établis durables. Les déchets biomédicaux et cliniques fournissent des revenus premium récurrents car les déchets de soins de santé nécessitent une manipulation contrôlée.
Les déchets électroniques devraient croître à un CAGR de 8,30 % jusqu'en 2031. Les contrôles de Bâle entrés en vigueur en janvier 2025 ont ajouté des flux de travail de consentement et de manifeste pour les mouvements internationaux de déchets électroniques. L'AIE a rapporté que les métaux des déchets électroniques représentaient une grande partie de la catégorie de déchets, tandis que moins d'un tiers était récupéré. La faiblesse des systèmes de collecte et de logistique en amont contribue à cet écart de récupération. Les déchets pharmaceutiques et les médicaments dangereux augmentent également à mesure que l'adoption de la sous-partie P s'étend aux États-Unis. Les procédures d'oncologie génèrent des déchets de chimiothérapie qui nécessitent une logistique d'incinération à haute température.
Par secteur générateur de déchets : les flux de la transition énergétique redéfinissent la demande
Les produits chimiques, la pétrochimie, le pétrole et le gaz ont généré 34,15 % des revenus de la logistique des déchets dangereux en 2025. Ces opérations créent en continu des déchets réactifs, inflammables et toxiques qui nécessitent un transport autorisé. Les clients pharmaceutiques, de soins de santé et de laboratoire génèrent des déchets de chimiothérapie, des retours de substances contrôlées et des flux de produits chimiques de laboratoire. Les opérations de fabrication et d'automobile ajoutent des déchets de peinture, des solvants et des boues de métaux lourds. L'exploitation minière et les métaux produisent des résidus et des déchets de procédés acides qui nécessitent souvent un transport multimodal. L'agriculture et la production d'engrais en Amérique du Sud créent également des flux de résidus de pesticides nécessitant un transport ségrégué et à température contrôlée.
Les batteries et les véhicules électriques devraient progresser à un CAGR de 8,22 % jusqu'en 2031. Le retrait des flottes de véhicules électriques, le risque d'incendie des batteries lithium-ion et les mandats de collecte augmentent la demande de logistique spécialisée sur le marché de la logistique des déchets dangereux. L'EPA a rapporté en mai 2026 que des programmes de collecte de batteries étaient exploités à travers les États-Unis. L'enquête menée dans les États en 2025 a révélé que les batteries étaient le matériau le plus difficile à gérer, soulignant la prime requise pour un transport spécialisé sûr. Les produits chimiques de procédés de semi-conducteurs et les boues de métaux lourds provenant des centres de fabrication asiatiques constituent un autre flux en croissance. Les travaux gouvernementaux et de défense comprennent des matières radioactives et des produits chimiques spécialisés qui transitent par des couloirs uniquement autorisés.
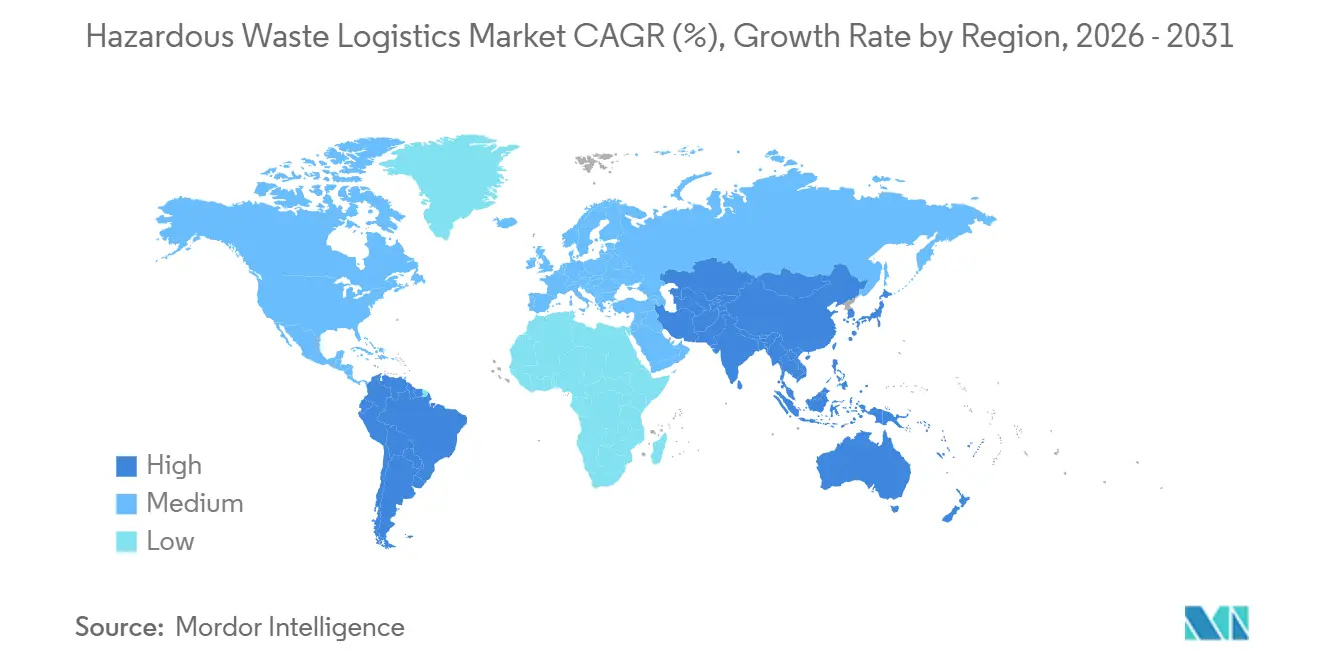
Analyse géographique
L'Asie-Pacifique détenait 31,15 % de la part du marché de la logistique des déchets dangereux en 2025. La production de déchets industriels de la Chine et sa concentration de production de semi-conducteurs, de batteries et de produits pétrochimiques sous-tendent la demande logistique régionale. Les programmes de co-traitement orientent les résidus dangereux vers des fours à ciment autorisés, soutenant la collecte et le transport tout en réduisant les frais de décharge. Ces programmes ne traitent pas les matières PFAS, les batteries ou les produits pharmaceutiques qui nécessitent un traitement conventionnel. L'Inde a étendu l'infrastructure formelle de démantèlement et de logistique des équipements électroniques en 2025 grâce à ses règles de gestion des déchets de batteries. Le Japon et la Corée du Sud soutiennent des services premium liés à la fabrication d'électronique et d'automobiles sur le marché de la logistique des déchets dangereux.
L'Amérique du Nord est la deuxième géographie en importance, soutenue par le RCRA, les réglementations de la PHMSA et la plateforme de manifestes électroniques. La plateforme a traité 11,6 millions de manifestes entre 2018 et septembre 2024. Le Canada et le Mexique soutiennent les flux de déchets transfrontaliers dans le cadre d'arrangements bilatéraux avec les États-Unis. L'Europe opère sous la directive-cadre de l'UE sur les déchets et le régime de la Convention de Bâle. La directive modifiée est entrée en vigueur en octobre 2025, façonnant les attentes en matière de documentation pour le marché de la logistique des déchets dangereux. L'Allemagne, la France et le Royaume-Uni génèrent des volumes substantiels de déchets industriels, tandis que les pays nordiques maintiennent des services de conformité premium.
L'Amérique du Sud devrait croître à un CAGR de 7,96 % jusqu'en 2031. Les exigences de responsabilité des producteurs du Brésil pour les batteries et l'électronique sous-tendent la demande régionale sur le marché de la logistique des déchets dangereux. Le Chili et le Pérou génèrent des déchets chimiques de procédés liés à l'exploitation minière et des résidus de traitement qui sont de plus en plus soumis à l'application des réglementations environnementales. L'Argentine ajoute des volumes dangereux par le biais de l'activité pétrochimique et agroalimentaire. L'Arabie saoudite, les Émirats arabes unis et le Qatar soutiennent la logistique liée aux hydrocarbures dans des contextes réglementaires à forte application. L'Afrique du Sud et le Nigéria restent des sites de formalisation à un stade précoce où les opérateurs certifiés servent une niche premium aux côtés de systèmes de gestion des déchets informels plus larges.
Paysage concurrentiel
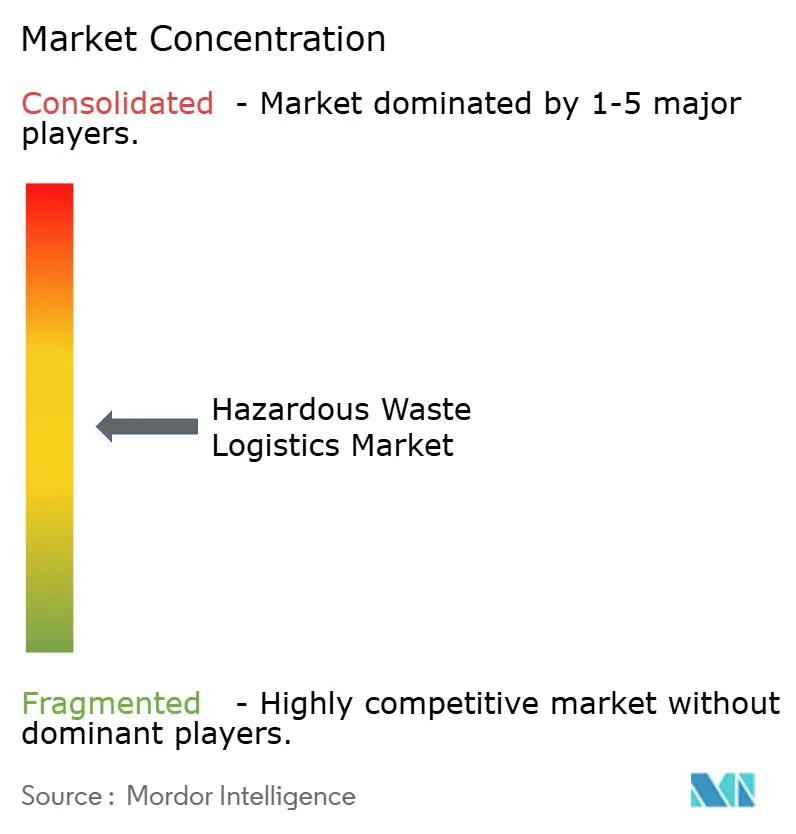
Le marché de la logistique des déchets dangereux est modérément consolidé au niveau supérieur. Les grands opérateurs disposent de réseaux autorisés de traitement, de stockage et d'élimination, de flottes multimodales et d'une expertise chimique que les prestataires plus petits ne peuvent pas reproduire rapidement. Les autorisations RCRA Partie B et les exigences de conformité à forte intensité de capital renforcent ces avantages. Veolia a annoncé l'acquisition de Clean Earth pour 3,04 milliards USD en novembre 2025. La transaction a été finalisée en 2026 et a doublé l'empreinte de Veolia dans les déchets dangereux aux États-Unis.
Clean Harbors a signé un accord en août 2026 pour acquérir EnviroServe pour 470 millions USD. EnviroServe sert 2 500 clients à travers 40 sites et détient des permis dans 48 États. Clean Harbors a également accepté d'acquérir les activités environnementales de Depot Connect International pour 130 millions USD en février 2026. Veolia prévoit de mettre en ligne 285 000 tonnes de capacité d'incinération et de récupération de solvants d'ici 2027 après avoir réalisé cinq acquisitions complémentaires au premier semestre 2025. Ces mouvements montrent que la densité du réseau et le placement du traitement sont des priorités concurrentielles centrales sur le marché de la logistique des déchets dangereux.
La technologie est un autre différenciateur important sur le marché de la logistique des déchets dangereux. Les systèmes de manifestes intégrés, le suivi GPS de la flotte et les outils de caractérisation des déchets soutiennent des taux d'erreur plus faibles et de meilleurs enregistrements de chaîne de traçabilité. Triumvirate Environmental a commencé à étendre son installation de Casa Grande, en Arizona, en avril 2026 avec une installation de traitement, de stockage et d'élimination des déchets dangereux RCRA Partie B. Le projet comble les lacunes en matière d'infrastructure dans le couloir de fabrication de semi-conducteurs, de défense et de batteries du Sud-Ouest. VLS Environmental Solutions a acquis IDR Environmental Services en mars 2026 et Environmental & Chemical Consulting en juillet 2026 pour renforcer sa couverture de la côte Ouest. La logistique des PFAS reste insuffisamment desservie là où les déchets à haute concentration nécessitent une caractérisation, un confinement et un placement en décharge Sous-titre C.
Leaders du secteur de la logistique des déchets dangereux
-
Veolia Environnement S.A.
-
Clean Harbors, Inc.
-
Waste Management, Inc.
-
SUEZ S.A.
-
Republic Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Clean Harbors, Inc. a signé un accord définitif pour acquérir EnviroServe pour 470 millions USD en espèces. La cible sert 2 500 clients à travers 40 sites avec des permis dans 48 États, ajoutant des services ferroviaires, de remédiation, de nettoyage industriel et de transport de déchets dangereux au réseau nord-américain de Clean Harbors.
- Juillet 2026 : VLS Environmental Solutions a acquis Environmental & Chemical Consulting, un prestataire de déchets dangereux et non dangereux basé à Los Angeles, étendant son réseau logistique de 10 jours au nord de la Californie et renforçant les capacités de traitement transfrontalier en Californie, en Arizona, au Texas et à Tijuana.
- Mai 2026 : L'EPA a soumis le rapport sur les meilleures pratiques de collecte des batteries au Congrès, identifiant les lacunes logistiques dans la gestion des déchets de batteries dans 39 États et recommandant des cadres élargis de responsabilité des producteurs avec des normes de transport et de manipulation sûres.
- Avril 2026 : Triumvirate Environmental a commencé l'expansion de son installation de Casa Grande, en Arizona, avec une installation de traitement, de stockage et d'élimination des déchets dangereux RCRA Partie B. Le projet comble les lacunes en matière d'infrastructure dans le couloir de fabrication de semi-conducteurs, de défense et de batteries du Sud-Ouest.
Portée du rapport mondial sur le marché de la logistique des déchets dangereux
| Transport | Route |
| Rail | |
| Air | |
| Voie maritime et voie navigable intérieure | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Déchets chimiques |
| Déchets de procédés industriels |
| Déchets électroniques |
| Déchets radioactifs et nucléaires |
| Déchets biomédicaux et cliniques |
| Déchets pharmaceutiques et médicaments dangereux |
| Autres types de déchets |
| Agriculture et engrais |
| Batteries et véhicules électriques |
| Produits chimiques, pétrochimie, pétrole et gaz |
| Construction, infrastructure et remédiation |
| Secteur des hautes technologies |
| Énergie et services publics |
| Gouvernement et défense |
| Pharmaceutique, santé et laboratoires |
| Fabrication et automobile |
| Exploitation minière et métaux |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Voie maritime et voie navigable intérieure | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par type de déchet | Déchets chimiques | |
| Déchets de procédés industriels | ||
| Déchets électroniques | ||
| Déchets radioactifs et nucléaires | ||
| Déchets biomédicaux et cliniques | ||
| Déchets pharmaceutiques et médicaments dangereux | ||
| Autres types de déchets | ||
| Par secteur générateur de déchets | Agriculture et engrais | |
| Batteries et véhicules électriques | ||
| Produits chimiques, pétrochimie, pétrole et gaz | ||
| Construction, infrastructure et remédiation | ||
| Secteur des hautes technologies | ||
| Énergie et services publics | ||
| Gouvernement et défense | ||
| Pharmaceutique, santé et laboratoires | ||
| Fabrication et automobile | ||
| Exploitation minière et métaux | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la logistique des déchets dangereux ?
Le secteur devrait croître à un CAGR de 6,42 % de 2026 à 2031, pour atteindre 21,09 milliards USD d'ici 2031. La classification réglementaire, la documentation numérique et l'accès à des traitements spécialisés sont les principales raisons de la croissance du marché de la logistique des déchets dangereux.
Quel service est le plus important dans la gestion des déchets dangereux ?
Le transport détenait 51,20 % des revenus en 2025 car les réseaux routiers, ferroviaires, aériens et maritimes autorisés relient les producteurs aux installations de traitement. Le marché de la logistique des déchets dangereux s'appuie sur ces réseaux pour acheminer les matières en toute sécurité vers les sites autorisés.
Pourquoi les expéditions de batteries deviennent-elles plus spécialisées ?
Une enquête menée en 2025 dans 39 États a classé les batteries comme le matériau de déchets le plus difficile à gérer en raison du risque d'incendie, des coûts et des lacunes en matière d'infrastructure. Ces risques accroissent le besoin de services spécialisés sur le marché de la logistique des déchets dangereux.
Quel flux de déchets connaît la croissance la plus rapide ?
Les déchets électroniques devraient croître à un CAGR de 8,30 % jusqu'en 2031, à mesure que les contrôles transfrontaliers élargissent les exigences de consentement et de documentation. Ce flux ajoute des travaux de manipulation formelle pour le marché de la logistique des déchets dangereux.
Quelle région devrait connaître la croissance la plus rapide ?
L'Amérique du Sud devrait croître à un CAGR de 7,96 % jusqu'en 2031, soutenue par les réglementations sur les batteries et l'électronique et les flux de déchets liés à l'exploitation minière. Les exigences formelles de collecte et de conformité peuvent élargir le marché de la logistique des déchets dangereux dans la région.
Quelles capacités les grands producteurs recherchent-ils chez les prestataires ?
Les grands producteurs exigent de plus en plus des manifestes électroniques, un suivi GPS, une expertise chimique certifiée et des enregistrements fiables de chaîne de traçabilité. Ces exigences favorisent les prestataires intégrés sur le marché de la logistique des déchets dangereux.