
危険化学物質保管市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
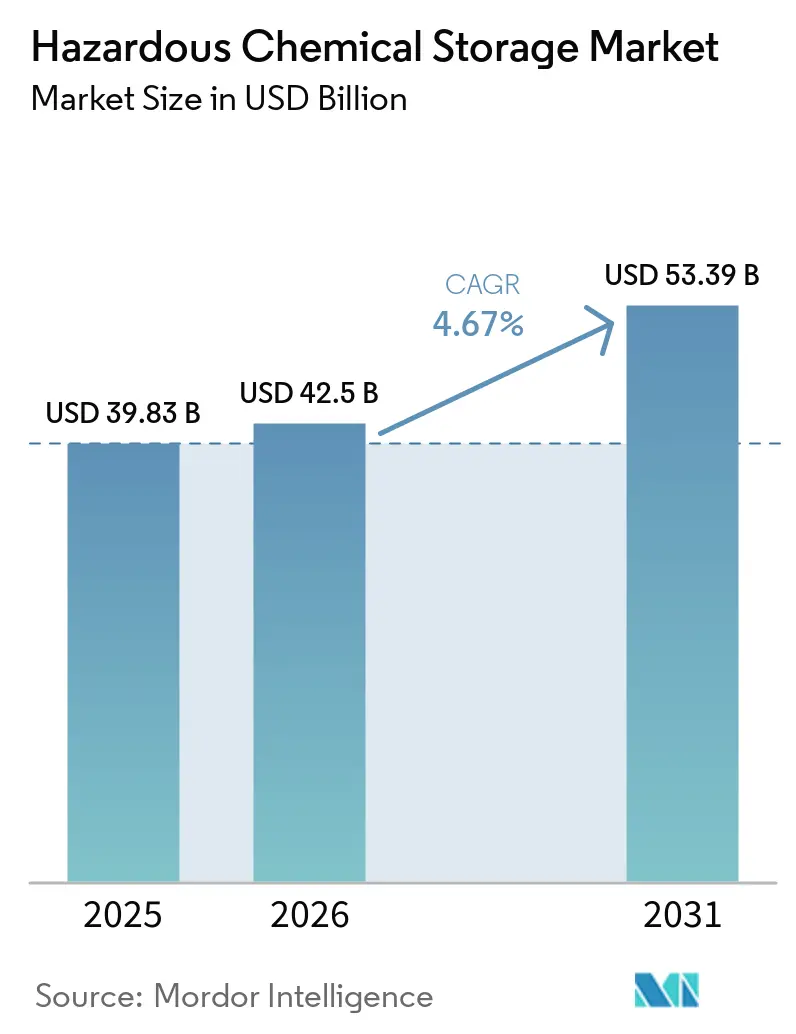
| 市場規模 (2026) | 42.5 十億米ドル |
| 市場規模 (2031) | 53.39 十億米ドル |
| 成長率 (2026 - 2031) | 4.67 % |
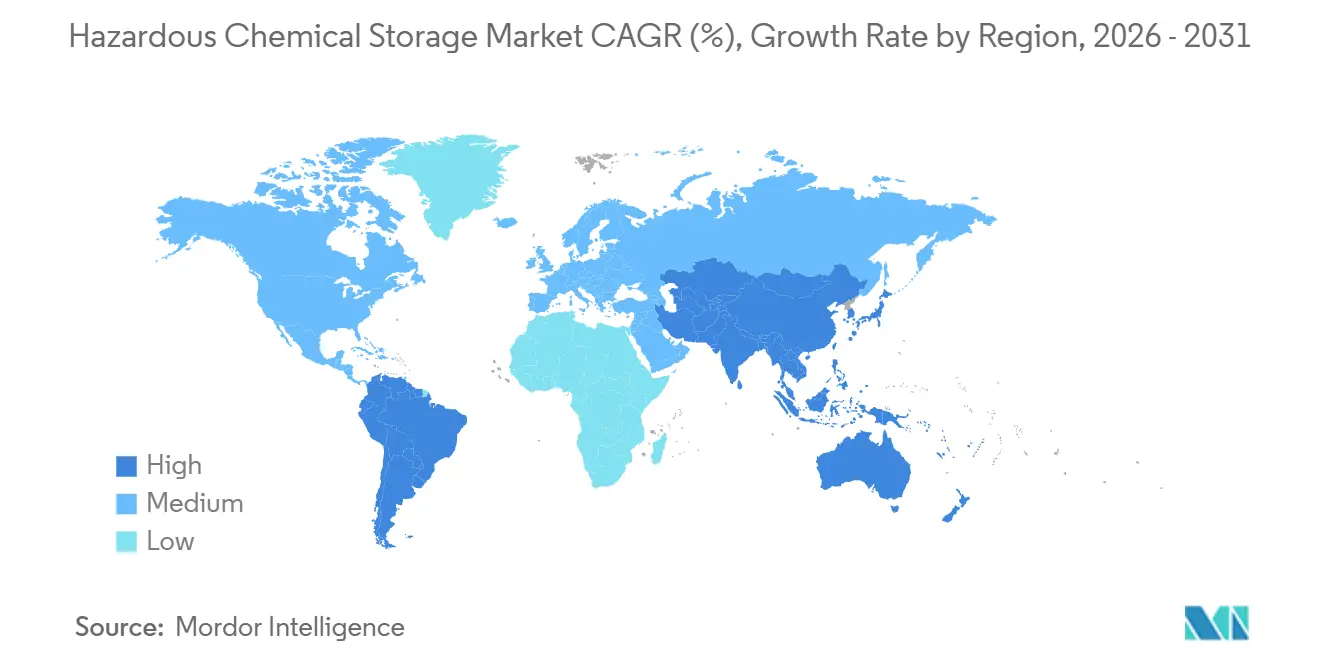
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
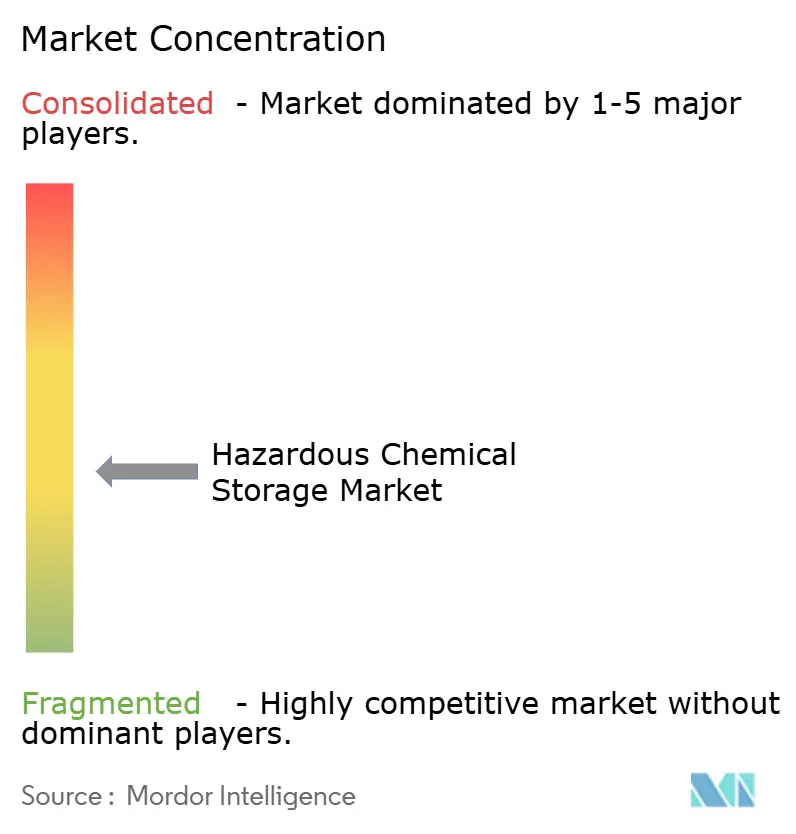
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる危険化学物質保管市場分析
危険化学物質保管市場規模は2025年に398.3 ビリオン 米ドルと評価され、2026年の425.0 ビリオン 米ドルから2031年には533.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.67%です。
危険化学物質保管市場は、化学物質の分類、分離、ラベリング、在庫報告に関するより厳格な規制によって支えられています。OSHAの改訂版危険有害性情報伝達基準は、特定の製造業者に対して2026年5月19日、雇用主に対して2026年11月20日までのコンプライアンス期限を延長しており、施設に対して保管レイアウトおよび記録の見直しを促しています。[1] EPAの2026年EPCRA規則は、危険化学物質の在庫報告をOSHAに整合した118の危険有害性カテゴリーに拡大し、2026年8月21日に発効し、改訂カテゴリーは2028年1月1日から報告に必要となります。化学物質の生産能力の追加、電池材料の生産、および港湾物流は、適合した封じ込めの必要性を拡大させており、一方で資本コスト、スキルギャップ、および認証のタイムラインが一部の地域での普及を遅らせています。サプライヤーは、モジュール式システム、追跡可能なパッケージング、制御された電池保管、および化学物質生産と港湾に近接した施設で対応しています。
主要レポートのポイント
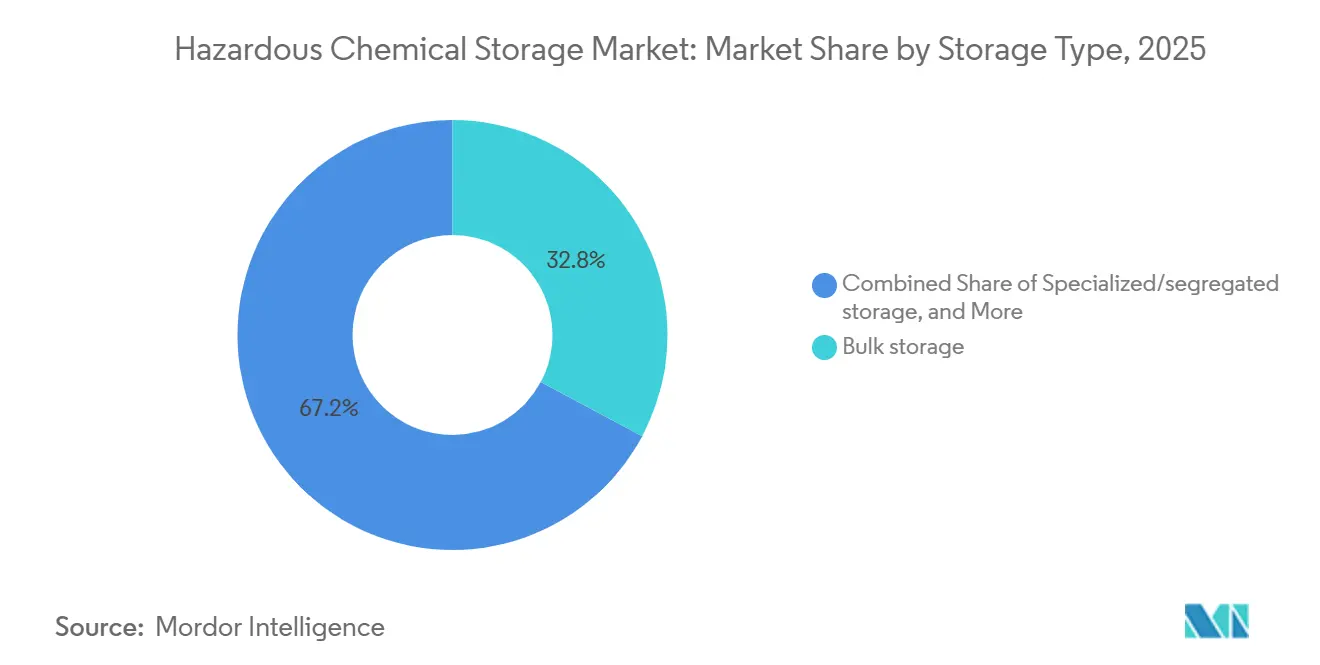
- 保管タイプ別では、バルク保管が2025年の危険化学物質保管市場シェアの32.80%を占め、特殊・分離保管は2031年までに6.28%のCAGRで成長すると予測されています。
- 危険化学物質タイプ別では、可燃性化学物質が2025年の危険化学物質保管市場規模の34.60%を占め、反応性・水反応性化学物質は2031年までに6.61%のCAGRで拡大すると予測されています。
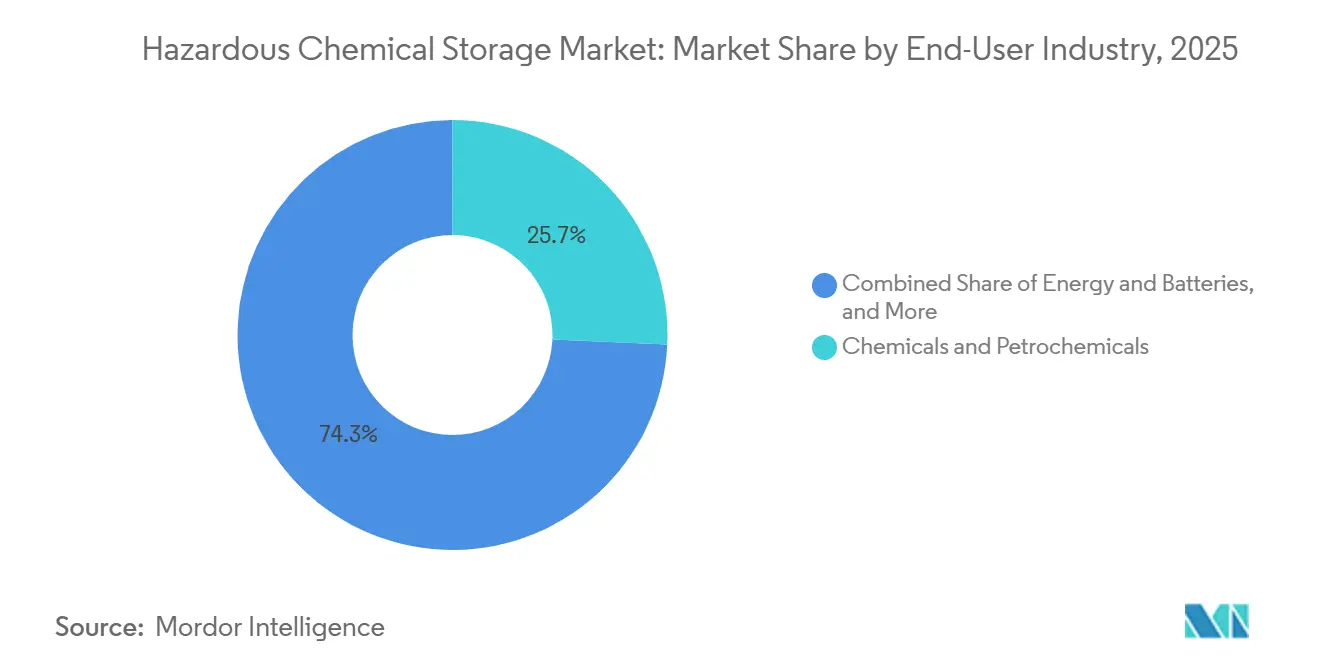
- エンドユーザー産業別では、化学・石油化学が2025年の総収益の25.70%を占め、エネルギー・電池は2031年までに6.44%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の総収益の31.30%を占め、アジア太平洋は2031年までに6.20%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル危険化学物質保管市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 危険化学物質の分離、ラベリング、および検査要件の厳格化 | +1.2% | 北米および欧州、アジア太平洋、中東・アフリカへの波及効果あり | 短期(2年以内) |
| 化学、製薬、および特殊化学物質の生産能力の拡大 | +1.0% | グローバル、アジア太平洋および北米に集中 | 長期(4年以上) |
| 国境を越えた危険化学物質取引および港湾隣接保管の成長 | +0.8% | グローバル、アジア太平洋の港湾、アントワープ、ルワイスに集中 | 中期(2~4年) |
| 制御された保管を必要とする電池化学物質および電解質製造 | +0.7% | アジア太平洋、北米、および欧州 | 中期(2~4年) |
| コンプライアンスのデジタル化および監査対応の化学物質トレーサビリティ | +0.5% | 北米および欧州、アジア太平洋産業ゾーンでの早期普及あり | 中期(2~4年) |
| レガシー保管の認定済みモジュール式システムへの置き換え | +0.4% | 北米、アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
危険化学物質の分離、ラベリング、および検査要件の厳格化
危険化学物質保管市場は、OSHAの2024年危険有害性情報伝達基準の下で認識される物理的危険有害性の広範なセットから恩恵を受けています。改訂された基準は、エアゾール、加圧下の化学物質、鈍感化爆発物、および化学的に不安定なガスをカバーしており、それぞれが特定の取り扱いおよび情報伝達要件を持っています。EPAは2025年11月にEPCRAの第311条および第312条の報告をOSHAの改訂構造に整合させました。施設はより詳細なレベルで化学物質を分離・文書化する必要があり、これにより分類されたベイ、ラベル、および二次封じ込めの必要性が高まります。報告可能なカテゴリーが24から112の危険有害性クラスおよびサブカテゴリーへ移行したことで、非適合物質の共同保管よりも特殊・分離形式が優先されます。OSHAの2026年11月までの移行期間の延長も、北米および欧州の産業サイトにおけるシステムの再認定サイクルを持続させています。
化学、製薬、および特殊化学物質の生産能力の拡大
新たな化学・製薬の生産能力は、生産サイトにおける保管インフラへの長期的な需要を生み出しています。BASFは2026年3月に87億ユーロ(102.3 ビリオン 米ドル)の湛江フェアブントサイトを正式に開設し、18の工場と70以上の製品が加工・物流中の封じ込めを必要としています。このサイトには年間エチレン生産能力100万メトリックトンのスチームクラッカーが含まれており、統合コンプレックス内で取り扱われる材料の規模を示しています。Clariantは2026年3月にテキサス州クリアレイクのサイトで製薬グレードのポリエチレングリコール製造を拡大し、北米およびラテンアメリカの製薬顧客にサービスを提供しています。薬サイトは、危険物質要件に加えて、温度、湿度、および交差汚染に対応する制御された環境を必要とします。これにより、標準的なバルクタンクや一般的な倉庫とは異なる保管設計への需要が生まれます。
国境を越えた危険化学物質取引および港湾隣接保管の成長
国境を越えた化学物質の移動は、危険化学物質保管市場における港湾隣接の危険保管の重要性を高めています。Bertschiは2025年にアントワープ・ゾマーウェグターミナルを開設しました。これは危険物および非危険物タンクコンテナ向けの60,000平方メートルの施設です。このターミナルは2,500TEU以上を収容し、うち1,290TEUが危険物専用であり、鉄道、バージ、および道路輸送を接続しています。港湾施設は、ADR、IMDGコード、およびIATA危険物規則を含む複数の輸送フレームワークを同時に管理する必要があります。IMDGコード改正42-24は2026年1月から強制適用となり、電池エネルギー貯蔵システムに関連する要件が追加されました。[2] これらの複合的な義務は、複数の輸送コードに適した保管設計と文書を提供できるサプライヤーを優遇します。
制御された保管を必要とする電池化学物質および電解質製造
電池材料は、危険化学物質保管市場内で制御された保管需要の独立した領域を生み出しています。電解質、リチウム塩、有機カーボネート、およびナトリウムイオン化学物質は、湿度制御、窒素ブランケット、および継続的な大気モニタリングを必要とする場合があります。EU電池規制は、2027年2月から適用される2kWhを超える産業用電池に対して電池パスポート要件を導入し、バリューチェーン全体にわたる電池の組成とライフサイクル特性に関する情報要件を強化しました。[3] IMDGコード改正42-24は電池エネルギー貯蔵システムに関する規定を追加し、リチウムイオン電池の海上輸送に対する充電状態要件を維持しました。IATAの第67版危険物規則も2026年のリチウム電池輸送に関する最新のガイダンスを提供しています。その結果、事業者は電池化学物質とより広範な産業化学物質の管理を同一の場所で対応できる認定インフラをますます必要としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 適合した保管のための高い資本コストおよびサイト改修コスト | -0.9% | グローバル、アジア太平洋および南米の新興市場で最も深刻 | 長期(4年以上) |
| 有資格の危険物取扱者および保守要員の不足 | -0.6% | 北米および欧州、アジア太平洋での関連性が高まっている | 長期(4年以上) |
| 新しい保管設計に対する認証・資格取得のボトルネック | -0.4% | グローバル、北米および欧州で最も顕著 | 中期(2~4年) |
| 化学的適合性、透過、および材料劣化リスク | -0.3% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
適合した保管のための高い資本コストおよびサイト改修コスト
高いコンプライアンスコストは、危険化学物質保市場のプロジェクト、特に中規模事業者やコスト敏感な地域のサイトにおいて遅延を引き起こす可能性があります。二次封じ込め要件は材料および規制プログラムによって異なり、必要な封じ込め容量を決定するために適用される連邦、州、および地方の要件を使用する必要があります。[4] 閾値量を超える高度に危険な化学物質を保有する施設は、プロセス危険分析、機械的完全性プログラム、および起動前レビューを含むOSHAのプロセス安全管理要件の対象となる場合もあります。これらの義務は、保管構造を超えてエンジニアリング、検査、保守、および記録管理にまで支出を拡大させます。モジュール式ユニットはサイト建設作業を削減できますが、連邦規則に基づく流出防止および封じ込め義務の対象となります。そのため、小規模施設は、安全性および規制上の投資根拠が明確であっても、アップグレードを延期する場合があります。
有資格の危険物取扱者および保守要員の不足
訓練を受けた労働者の供給が限られていることで、高度な保管システムの実際の展開が制約される可能性があります。OSHAのHAZWOPER基準は、危険廃棄物作業および緊急対応に関与する要員に対して、定義された訓練、リフレッシャー教育、および健康監視を要求しています。これらの要件は、短縮されたまたはオンラインのみの訓練では完全に代替することができません。経験豊富な作業者はまた、レガシー機器、保守リスク、および対応手順に関する知識を持っており、これらは通常のオンボーディングを通じて移転することが困難です。この不足は、施設がセンサー対応システムを導入する際に関連性を持ち、スタッフがアラートを解釈し、機器を保守し、監査対応の記録を作成することが求められます。そのため、運用能力がインストールされたシステムに追いつかない場合、資本投資の価値が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保管タイプ別:バルク優位性に対して分離システムが地位を確立
バルク保管は2025年の総収益の32.80%を占めました。石油化学、農薬、および産業化学物質の生産において中心的な役割を果たし続けており、大量の原料が生産サイトおよび流通拠点に保管されています。酸、溶剤、苛性ソーダ、および塩素は、大容量システムで一般的に保管される材料の例です。化学・石油化学はこの需要の多くを提供しており、特に米国ガルフコーストおよび拡大するアジア太平洋クラスターにおいて顕著です。タンク保管は、加圧または温度敏感な単一製品ストリームのバルクシステムを補完します。パッケージ保管は、小規模施設、研究室、および流通センターにおける混合在庫に適しています。
特殊・分離保管は2026年から2031年にかけて6.28%のCAGRで成長すると予測されています。危険化学物質保管市場において、この形式は、エアゾール、不安定ガス、自然発火性液体、および反応性物質の物理的分離を必要とする新しい危険有害性サブカテゴリーによって支えられています。電池化学物質の生産も湿度制御および窒素パージされた囲いを必要とます。EPAの流出防止規則はモジュール式および固定式システムの両方に適用されるため、事業者はコンプライアンス義務を変更することなく工場認定ユニットを選択できます。事前設計されたモジュール式ユニットは、カスタム建設と比較してコミッショニングを短縮できます。このタイミングの優位性は、保管ニーズが迅速に生じる可能性がある電池および半導体サプライチェーンにおいて有用です。
危険化学物質タイプ別:反応性化学物質が成長フロンティアを定義
可燃性化学物質は2025年の危険化学物質保管市場シェアの34.60%を占めました。その優位性は、石油精製、コーティング、製薬溶剤取り扱い、および特殊化学物質生産における広範な使用を反映しています。OSHAは安全キャビネット内の可燃性液体の保管を制限し、専用保管室に保管される大量の場合の要件を設定しています。これらの規則は、耐火キャビネットおよび制御された保管室への継続的な需要を支えています。腐食性化学物質は、半導体製造、水処理、および金属加工が酸およびアルカリを必要とするため、もう一つの大きなカテゴリーです。毒性および酸化性化学物質は、非適合材料からの分離を必要とする規制されたセグメントであり続けています。
反応性・水反応性化学物質は2026年から2031年にかけて6.61%のCAGRで成長すると予測されています。危険化学物質保管市場は、水分に敏感なヘキサフルオロリン酸リチウム、有機カーボネート溶剤、およびナトリウム系電解質によって形成されています。これらの材料は、湿度制御環境、窒素ブランケット、および継続的な大気モニタリングを必要とします。現行の海上規則は電池エネルギー貯蔵システムを認識し、リチウムイオン電池に関連する輸送規定を設定しています。IATAの2026年ガイダンスもリチウム電池の輸送に対応しています。出荷前に必要な管理は、適合した輸送前保管への需要を強化します。
エンドユーザー産業別:エネルギー・電池が確立された需要ヒエラルキーを変革
化学・石油化学は2025年の危険化学物質保管市場規模の25.70%を占めました。このセクターは、原料保管、中間体取り扱い、および完成品倉庫にわたって危険物質を生産・消費しています。石油・ガスは、製油所、上流処理施設、および流通ターミナルが可燃性、腐食性、および毒性の在庫を保有するため、2番目に大きなエンドユーザーです。製薬・ライフサイエンスサイトは、優良製造規範の管理に加えて危険物質要件を満たす必要があります。ClariantのテキサスにおけるGMPグレードのポリエチレングリコール拡張は、制御された材料取り扱いを必要とするより広範な製薬生産能力開発を示しています。農薬・肥料、鉱業・金属、塗料・コーティング、および自動車用途は、確立された運用要件に基づいて安定した需要を提供しています。
エネルギー・電池は2026年から2031年にかけて6.44%のCAGRで成長すると予測されています。危険化学物質保管市場において、このセグメントは電解質前駆体およびその他の制御された電池材料の保管を必要とします。EU電池パスポート要件は、2kWhを超える産業用電池の文書化期待を高め、関連するサプライチェーン全体に適用されます。電子機器・半導体も、専用の汚染制御システムにおいて高純度酸および特殊溶剤を必要とします。これらの施設は一般的に、物理的封じ込めに加えてリアルタイムの大気モニタリングを必要とします。その結果として生じる要件は、環境制御、分離、および追跡可能な記録を組み合わせたシステムへの需要を生み出します。
地域分析
北米は2025年のグローバル収益の31.30%を占めました。この地域の危険化学物質保管市場は、OSHA、EPA、RCRA、および州環境機関を含む広範な執行システムの下で運営されています。ガルフコーストは、密接に位置するサイトでの化学物質封じ込めを必要とする生産および物流活動を集中させています。2026年のOSHAコンプライアンス期限は、分離構成および文書システムの積極的な見直しを促進しています。Shintechは2025年にルイジアナ州でのPVC、塩化ビニルモノマー、および苛性ソーダ生産を拡大するために34億米ドルの投資を発表しました。年間エチレン生産能力625,000メトリックトンの追加計画は、プラクマインサイトでの追加封じ込めニーズを示しています。
アジア太平洋は2026年から2031年にかけて6.20%のCAGRで成長すると予測されています。この地域の危険化学物質保管市場規模は、中国、インド、および東南アジアにわたる化学、製薬、および電池製造投資と連動しています。BASFの湛江フェアブントサイトは2025年後半に生産を開始し、2026年3月に正式に開設されました。その統合生産モデルは、保管が製造資産の近くに建設されることが多い理由を示しています。この地域はまた、反応性および湿度敏感な電池材料のための制御システムを必要とします。南米は規模が小さいものの、ブラジルの農薬およびチリのリチウム採掘が腐食性および反応性化学物質保管への集中した需要を提供しています。
欧州は、アントワープ・ロッテルダム・アムステルダム化学クラスター、ドイツの化学基盤、および厳格な主要危険要件により、重要な危険化学物質保管市場であり続けています。この地域の危険化学物質保管市場は、同一の産業エリアで生産、パッケージング、および物流を管理する必要がある施設によって支えられています。BertschiのアントワープターミナルはADR、バージ、およびトラック接続を通じた危険物保管への投資を示しています。中東・アフリカは、アジアおよびアフリカの輸出ルートに対応する港湾ベースの化学物質保管拠点として発展しています。これらのプロジェクトは、プラントレベルの封じ込めに加えて輸送コンプライアンスを管理できる保管を必要とします。そのため、共同立地および複数コードへのコンプライアンスは、欧州および中東・アフリカの両方で関連性があります。
競合環境
危険化学物質保管市場は、安全製品スペシャリスト、エンジニアリング保管プロバイダー、および産業包装会社が重複するニーズに対応する、中程度に断片化した競合強度を持っています。DENIOSとJustrite Safety Groupは、認定安全キャビネット、流出封じ込め製品、および電池保管製品を通じて競合しています。Justriteは2025年にFM承認を取得し、OSHA、NFPA、および国際消防規則への適合を謳ったUtili-Guard+可燃性安全キャビネットを発売しました。この製品には、危険液体保管用に設計された2インチの漏れ防止封じ込めサンプが含まれています。産業包装サプライヤーもコンテナへのトレーサビリティを追加しています。Greifは2025年に欧州でドラムレベルの識別と生産データアクセスのためのデータマトリックスコードを使用したトラック・アンド・トレースシステムを導入しました。
危険化学物質保管市場における競争は、価格だけでなく、モジュール設計、認証、およびリードタイムにますます焦点が当たっています。事前設計されたシステムは、緊急の生産能力ニーズを持つ事業者のサイト建設作業を削減し、コミッショニングを簡素化できます。認定されたコンテナおよびキャビネット製品は、購入者が安全および封じ込め要件への適合を実証するのに役立ちます。トレーサビリティはまた、保管資産を化学物質取り扱いのより広範な文書システムの一部にします。反応性化学物質および電池電解質に対応できるサプライヤーは、従来のバルク保管に焦点を当てたサプライヤーよりも技術的に高い要件に直面しています。これにより、アジア太平洋の電池サプライチェーンおよび複数の国際輸送コードに従う必要がある港湾施設において機会が生まれます。
危険化学物質保管市場はまた、温度、ガス濃度、および封じ込め完全性にわたる接続されたモニタリングへと移行しています。これらのシステムは、事業者が検査および在庫報告のための記録を準備するのに役立ちます。ニーズは、高度な機器がセンサーを保守しアラートに対応できる訓練されたスタッフと組み合わされる場合に最も強くなります。Greifのドラムレベルデータシステムは、識別がパッケージング自体に近づいている方法の一例を提供しています。BertschiのアントワープターミナルはADR、バージ、およびトラック接続を通じた危険物保管への投資を示しています。Justriteの2025年のキャビネット発売は、火災および液体封じ込めに関する継続的な製品開発を示しています。
危険化学物質保管産業リーダー
-
DENIOS AG
-
Justrite Safety Group
-
asecos GmbH
-
Kewaunee Scientific Corporation
-
Securall Products
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年3月:BASFは中国の湛江フェアブントサイトを正式に開設しました。総投資額87億ユーロ(102.3 ビリオン 米ドル)で、グローバルで3番目に大きな生産サイトであり、18の工場で70以上の製品を生産しており、再生可能エネルギーのみで稼働する年間100万メトリックトンのスチームクラッカーを含んでいます。
- 2026年3月:Clariantは北米への製薬グレードのポリエチレングリコール製造の拡大を発表し、テキサス州クリアレイクのサイトにGMP適合生産施設を立し、北米およびラテンアメリカの製薬メーカーにサービスを提供しています。
- 2026年3月:信越化学工業の米国子会社であるShintechは、ルイジアナ州プラクマインのサイトでPVC、VCM、および苛性ソーダ生産を拡大するために34億米ドルの投資を発表し、年間エチレン生産能力625,000メトリックトンおよび苛性ソーダ310,000メトリックトンを追加し、2030年末頃の完成を見込んでいます。
- 2025年9月:Justrite Safety GroupはUtili-Guard+可燃性安全キャビネットを発売しました。FM承認を取得し、OSHA、NFPA、および国際消防規則への適合を謳い、2インチの漏れ防止封じ込めサンプを含んでいます。
グローバル危険化学物質保管市場レポートの範囲
| バルク保管 |
| パッケージ保管 |
| タンク保管 |
| 特殊・分離保管 |
| 可燃性化学物質 |
| 腐食性化学物質 |
| 毒性化学物質 |
| 酸化性化学物質 |
| 反応性・水反応性化学物質 |
| その他の危険化学物質 |
| 化学・石油化学 |
| 石油・ガス |
| 製薬・ライフサイエンス |
| 農薬・肥料 |
| 塗料・コーティング・接着剤・インク |
| 鉱業・金属 |
| 電子機器・半導体 |
| エネルギー・電池 |
| 自動車 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| 保管タイプ別 | バルク保管 | |
| パッケージ保管 | ||
| タンク保管 | ||
| 特殊・分離保管 | ||
| 危険化学物質タイプ別 | 可燃性化学物質 | |
| 腐食性化学物質 | ||
| 毒性化学物質 | ||
| 酸化性化学物質 | ||
| 反応性・水反応性化学物質 | ||
| その他の危険化学物質 | ||
| エンドユーザー産業別 | 化学・石油化学 | |
| 石油・ガス | ||
| 製薬・ライフサイエンス | ||
| 農薬・肥料 | ||
| 塗料・コーティング・接着剤・インク | ||
| 鉱業・金属 | ||
| 電子機器・半導体 | ||
| エネルギー・電池 | ||
| 自動車 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年における危険化学物質保管の予測値はいくらですか?
危険化学物質保管市場は2031年までに533.9 ビリオン 米ドルに達すると予測されており、2026年から4.67%のCAGRで拡大します。規制の強化、化学物質生産能力の追加、および制御された電池材料保管がこの成長を支えています。
どの保管タイプが危険化学物質保管需要をリードしていますか?
バルク保管は2025年に32.80%のシェアでリードしており、大量の化学物質、石油化学、および農薬の操業での使用を反映しています。危険化学物質保管市場はまた、大量の原料にバルクシステムを使用しています。
どの化学物質カテゴリーが最も速く成長していますか?
反応性・水反応性化学物質は、電池電解質および関連材料が制御された保管を必要とするため、2031年までに6.61%のCAGRで成長すると予測されています。
なぜ分離保管システムの需要が高まっているのですか?
危険化学物質保管市場は、危険有害性分類が拡大し、非適合化学物質の組み合わせが特定されるにつれて、より多くの物理的分離、ラベリング、および制御された封じ込めを必要としています。
2031年までに最も速く拡大している地域はどこですか?
アジア太平洋は6.20%のCAGRで成長すると予測されており、中国、インド、および東南アジアにわたる化学、製薬、および電池製造投資によって支えられています。
適合した危険化学物質保管システムの普及を制限するものは何ですか?
高いサイト改修コストおよび有資格の作業者の不足は、特にエンジニアリング、検査、保守、訓練、および記録管理活動に資金を提供する必要がある小規模またはコスト敏感な施設において、アップグレードを遅らせる可能性があります。