
Marktgröße und Marktanteil der Gefahrgutlogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
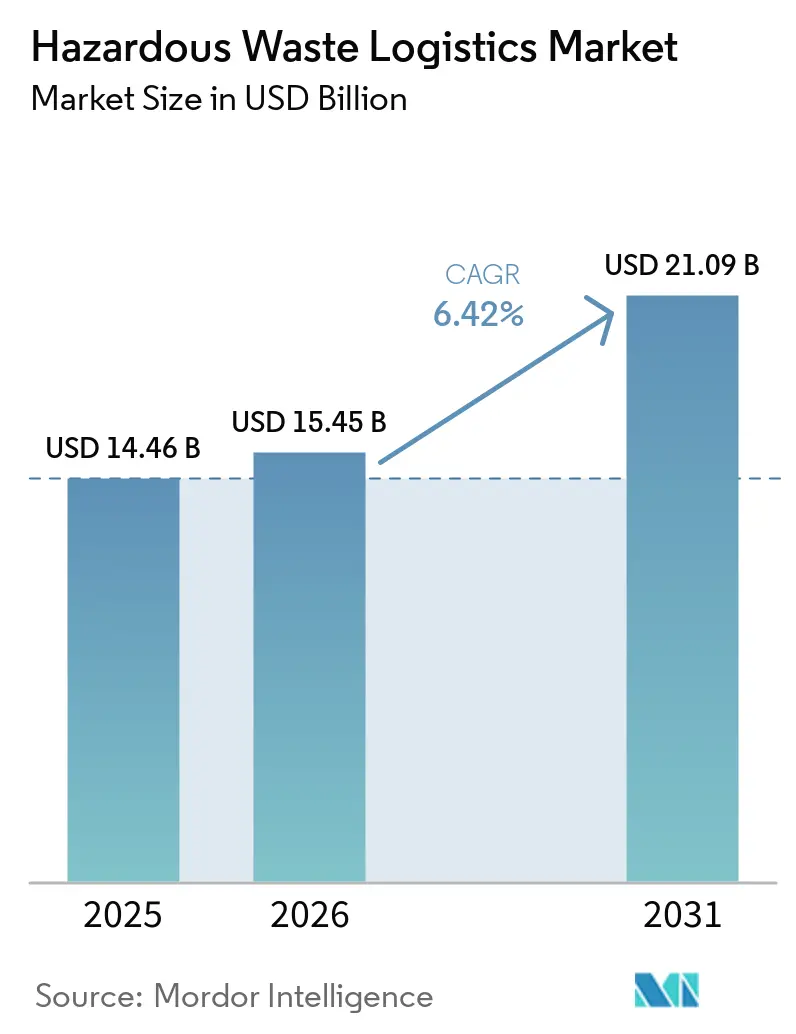
| Marktgröße (2026) | 15.45 Milliarden US-Dollar |
| Marktgröße (2031) | 21.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.42 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gefahrgutlogistik von Mordor Intelligence
Die Marktgröße für Gefahrgutlogistik wurde im Jahr 2025 auf 14,46 Milliarden USD geschätzt und soll von 15,45 Milliarden USD im Jahr 2026 auf 21,09 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,42 % während des Prognosezeitraums (2026–2031).
Der Markt für Gefahrgutlogistik expandiert, da Regulierungsbehörden mehr Abfallströme in formale Erfassungs- und Behandlungssysteme einbeziehen. Beauftragte Compliance-Spezialisten gewinnen an Bedeutung, da Erzeuger strengere Klassifizierungs-, Melde- und Transportvorschriften einhalten müssen. Das Wachstum bei Materialien für die Energiewende und bei pharmazeutischen Abfällen erhöht die Nachfrage nach spezialisierter Sammlung, Verpackung, Transport und Behandlungsplatzierung. Digitale Begleitscheine, GPS-Tracking und prüffähige Aufzeichnungen erhöhen den Mindestbetriebsstandard für Transportunternehmen und Dienstleister. Der Markt für Gefahrgutlogistik begünstigt zudem Betreiber mit genehmigten Behandlungs-, Lager- und Entsorgungsnetzwerken, da der Zugang zu Anlagen nach wie vor schwer zu replizieren ist.
Wichtigste Erkenntnisse des Berichts
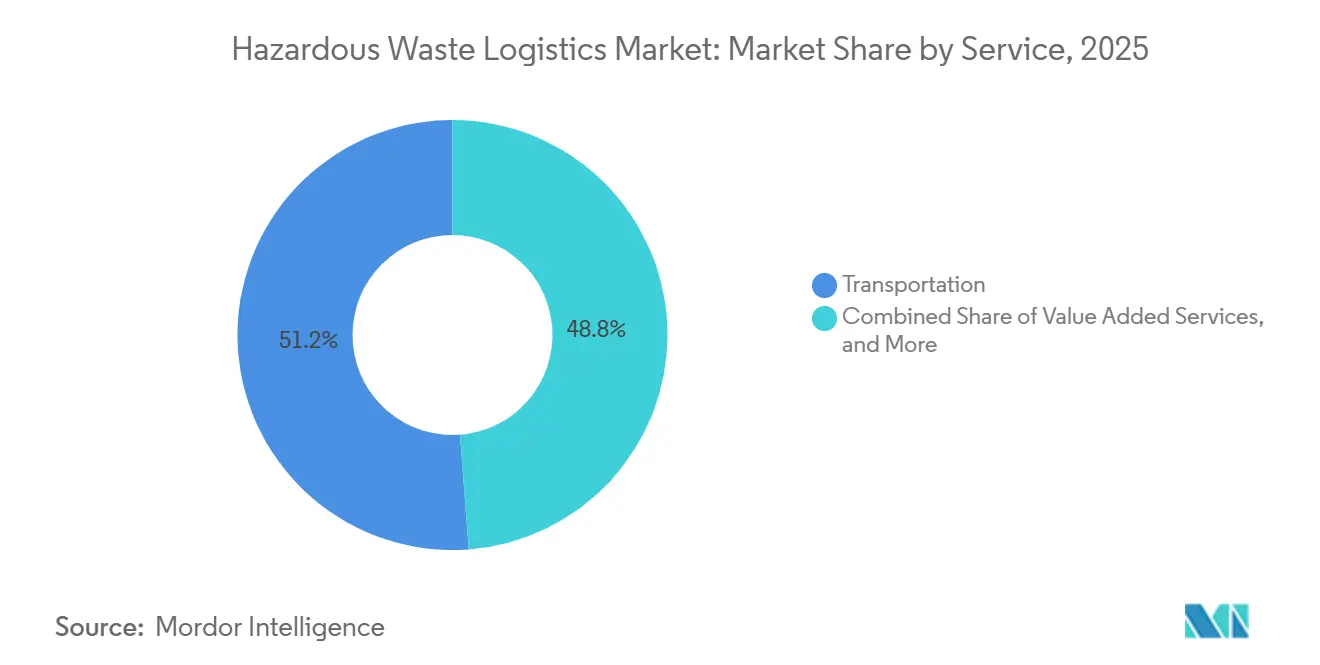
- Nach Dienstleistung hielt der Transport im Jahr 2025 einen Marktanteil von 51,20 % am Markt für Gefahrgutlogistik, während Mehrwertdienste bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen werden.
- Nach Abfallart hielt chemischer Abfall im Jahr 2025 einen Anteil von 38,70 % an der Marktgröße der Gefahrgutlogistik, während Elektroschrott bis 2031 voraussichtlich mit einer CAGR von 8,30 % wachsen wird.
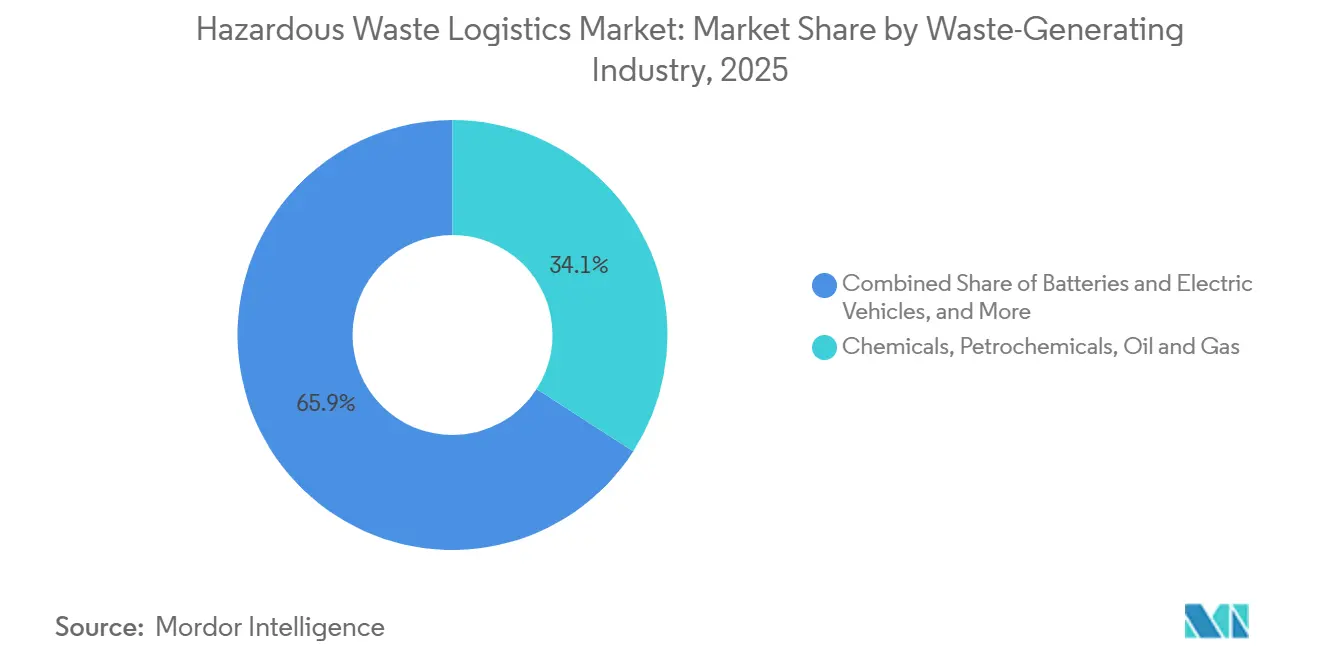
- Nach abfallerzeugender Branche generierten Chemie, Petrochemie, Öl und Gas im Jahr 2025 einen Umsatzanteil von 34,15 %, während Batterien und Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Umsatzanteil von 31,15 %, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 7,96 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Gefahrgutlogistik
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der industriellen und pharmazeutischen Abfallerzeugung | +1.8% | Global, konzentriert in Nordamerika, Europa und dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verschärfung der Klassifizierungs- und Versandkontrollen für Gefahrstoffe | +1.6% | Global, mit der höchsten regulatorischen Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Logistik für Batterie-, Elektroschrott- und Kritische-Mineralien-Recycling | +1.5% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Frachtbriefe, GPS-Tracking und prüffähige Lieferkettendokumentation | +1.1% | Nordamerika und Europa, mit früher Einführung im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Auslagerung von Erzeuger-Compliance und standortübergreifenden Abfallprogrammen | +0.9% | Nordamerika, Europa und der Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| PFAS und die Charakterisierung aufkommender Schadstoffe schaffen Premium-Logistiknachfrage | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der industriellen und pharmazeutischen Abfallerzeugung
Die Industrieproduktion und die Formalisierung des pharmazeutischen Abfallmanagements stützen die wiederkehrende Nachfrage im gesamten Markt für Gefahrgutlogistik. Die Weltgesundheitsorganisation gibt an, dass 15 % des Gesundheitsabfalls gefährlich sind, einschließlich infektiöser, toxischer, karzinogener, brennbarer und radioaktiver Materialien. Hocheinkommensländer erzeugten bis zu 0,5 kg Gefahrstoffe pro Krankenhausbett und Tag. Michigan übernahm im Mai 2025 die EPA-Subpart-P-Anforderungen für pharmazeutische Abfälle und verschärfte damit die Kontrollen über Chemotherapiemittel, kontrollierte Substanzen und zurückgegebene Arzneimittelbestände. Pharmazeutische Anbieter benötigen chemisch qualifiziertes Personal, Genehmigungen für kontrollierte Substanzen und elektronische Nachverfolgung, was diese Arbeit spezialisierter macht als den Standardtransport. Die PHMSA überwacht täglich mehr als 1 Million Gefahrgutlieferungen gemäß Titel 49 CFR, was eine breite compliance-getriebene Dienstleistungsbasis unterstützt.
Verschärfung der Klassifizierungs- und Versandkontrollen für Gefahrstoffe
Der Markt für Gefahrgutlogistik gewinnt an Volumen, da Klassifizierungsregeln den Umfang der genehmigungspflichtigen Handhabung ausweiten. Ab Januar 2025 wendete das Basler Übereinkommen Verfahren zur vorherigen Zustimmung (Prior Informed Consent) auf internationale Sendungen mit den Codes A1181 und Y49 an. Diese Verfahren umfassten gefährliche und nicht gefährliche Elektroschrott-Sendungen und schufen neue Zustimmungs- und Dokumentationsanforderungen für grenzüberschreitende Elektronikschrottlieferungen.[1] Die EPA startete im September 2025 die Hazardous Waste Information Platform mit geografischer Suche, Echtzeit-Visualisierung und verbessertem Zugang zu Compliance-Daten. Inländische Exporteure begannen außerdem im Dezember 2025 mit der elektronischen Einreichung von Exportfrachtbriefen. Diese Änderungen schaffen Arbeit für zertifizierte Betreiber und erschweren es weniger kapitalstarken Spediteuren, auf dokumentierten Routen zu konkurrieren.
Ausbau der Logistik für Batterie-, Elektroschrott- und Kritische-Mineralien-Recycling
Batterie-, Elektroschrott- und Rückgewinnung kritischer Mineralien erfordern Transportsysteme, die Brand-, Toxizitäts-, Eindämmungs- und Dokumentationsrisiken bewältigen können. Die EPA berichtete im Mai 2026, dass eine Umfrage aus dem Jahr 2025 in 39 Bundesstaaten Batterien als das am schwierigsten zu handhabende Material unter 21 Abfallkategorien einstufte.[2] Die Umfrage nannte Brandrisiko, hohe Betriebskosten und Infrastrukturlücken, was die Nachfrage nach HAZMAT-zertifizierten Spediteuren und spezialisierter Eindämmung erhöhte. Die globale Kapazität für die Vorbehandlung und Materialrückgewinnung beim Batterierecycling stieg im Jahresvergleich um 50 %, wobei China bei beiden Kennzahlen einen Anteil von 80 % ausmachte. Weniger als 80 der 193 von der Internationalen Energieagentur bewerteten Länder hatten bis Mitte 2025 Elektroschrott-Vorschriften eingeführt.[3] Mit der Formalisierung von Vorschriften ist der Markt für Gefahrgutlogistik gut positioniert, um mehr Material zu genehmigten Anbietern zu lenken, die die damit verbundene Dokumentationslast bewältigen können.
Digitale Frachtbriefe, GPS-Tracking und prüffähige Lieferkettendokumentation
Digitale Aufzeichnungen verändern die Art und Weise, wie Erzeuger Logistikdienstleister bewerten. Die EPA veröffentlichte im März 2026 einen Regelungsentwurf, um Papierfrachtbriefe schrittweise abzuschaffen und zu einem vollständig elektronischen e-Manifest-System überzugehen. Eine GSA-Auswertung von 4.484.661 Gefahrstofffrachtbriefen aus dem Jahr 2025 ergab, dass elektronische Aufzeichnungen seltener Korrekturen erforderten als Papieraufzeichnungen, nämlich 6,0 % gegenüber 7,7 %. Das e-Manifest-System der EPA verarbeitete von 2018 bis September 2024 insgesamt 11,6 Millionen Frachtbriefe und erhob dabei mehr als 101 Millionen USD an Nutzergebühren. Elektronische Exportfrachtbrief-Anforderungen haben das System bereits auf internationale Warenströme ausgeweitet. Anbieter mit integrierten Einreichungen, Flottentelemetrie und elektronischen Signaturen können große Erzeuger bedienen, die zuverlässige Prüfpfade im Markt für Gefahrgutlogistik benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Versicherungs-, Haftungs- und Spezialflottenkosten | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Klassifizierung und Genehmigungen über Rechtsgrenzen hinweg | -0.6% | Global, mit der höchsten Reibung bei grenzüberschreitenden Aktivitäten im Asien-Pazifik-Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fahrern, Chemikern und Gefahrgutspezialisten | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Annahmerisiko von Behandlungsanlagen für Batterie-, PFAS- und unbekannte Chemikalienladungen | -0.3% | Nordamerika, mit frühen Signalen in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Klassifizierung und Genehmigungen über Rechtsgrenzen hinweg
Grenzüberschreitende und bundesstaatenübergreifende Anforderungen schränken die Netzwerkeffizienz ein und erhöhen die Compliance-Kosten. Das Basler Übereinkommen verlangt für jede regulierte Sendung eine Benachrichtigung, schriftliche Zustimmung, physische Bewegung und Entsorgungsbestätigung. Die nationalen Definitionen von Gefahrstoffen unterscheiden sich in den 190 Vertragsparteien, und Exporteure werden angewiesen, die Anforderungen mit den Behörden in Bestimmungs- und Transitländern zu klären. Die Kapazitätsbewertung der EPA vom Januar 2025 meldete jährliche Annahmegrenzen für kommerzielle Deponien von 600.000 Tonnen in Alabama und 425.000 Tonnen in New York. Diese Grenzen können zu Umleitungen führen und die Transportdistanzen im Markt für Gefahrgutlogistik verlängern. Der Markt für Gefahrgutlogistik muss zudem unter RCRA-Regeln und staatlich genehmigten Programmen operieren, die von Bundesstandards abweichen können.
Mangel an qualifizierten Fahrern, Chemikern und Gefahrgutspezialisten
Fachkräftemangel schränkt die Servicekapazität auf regulierten Routen ein. Die PHMSA verlangt funktionsspezifische Gefahrgutschulungen, die Bewusstsein, Sicherheit, Gefahrenabwehr und materialspezifische Handhabung abdecken.[4] Diese Anforderung schafft eine Qualifikationsschwelle, die über einen Standard-Führerschein für Nutzfahrzeuge hinausgeht. Ein Gesetzentwurf vom März 2025 verwies auf einen Mangel von 78.800 qualifizierten Lkw-Fahrern und schlug Steuergutschriften von bis zu 7.500 USD für aktuelle HAZMAT-berechtigte Fahrer und 10.000 USD für neue Auszubildende vor. Politikänderungen des Verkehrsministeriums der Vereinigten Staaten könnten in den folgenden 2 Jahren 200.000 Fahrer aus dem Markt drängen. Fahrergruppen petitionierten im Juni 2025 auch Bundesbehörden, Klassifizierungsregeln nach Vorfällen mit nicht deklarierten Gefahrladungen durchzusetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Integrierte Compliance-Plattformen gestalten die Position des Transports neu
Der Transport hielt im Jahr 2025 einen Marktanteil von 51,20 % am Markt für Gefahrgutlogistik. Straßen-, Schienen-, Luft- und Seenetzwerke verbinden Abfallerzeuger mit RCRA-genehmigten Behandlungs-, Lager- und Entsorgungsanlagen. Der Straßentransport unterstützt zeitkritische und kleinvolumige industrielle und pharmazeutische Sendungen. Die Schiene bedient große Mengen an Massengutchemikalien, da sie höhere Nutzlasten effizient transportieren kann. Lager- und Aufbewahrungsdienstleistungen erzielen höhere Stückpreise, da sie RCRA-Part-B-Genehmigungen erfordern. Diese Anlagen benötigen Sekundäreindämmung, Temperaturkontrolle und Trennung unverträglicher Chemikalien.
Mehrwertdienste sollen bis 2031 mit einer CAGR von 8,05 % expandieren. Abfallprofilierung, Laboranalyse, Berichterstattung und elektronische Frachtbriefvorbereitung werden zu zentralen Kriterien bei der Anbieterauswahl. Michigans Übernahme der pharmazeutischen Abfallvorschriften im Mai 2025 erhöhte den Dokumentationsaufwand innerhalb dieser Dienstleistungen. Elektronische Exportfrachtbrief-Anforderungen, die im Dezember 2025 in Kraft traten, stärkten ebenfalls den Bedarf an Compliance-Unterstützung. Die Gefahrgutlogistikbranche belohnt Anbieter, die Software, zertifizierte Chemieexpertise und Genehmigungsmanagement kombinieren. Diese Fähigkeiten helfen Anbietern, bei Mehrströmungsverträgen mehr zu verdienen als Einzelmodus-Spediteure im Markt für Gefahrgutlogistik.


Nach Abfallart: Chemischer Abfall sichert das Volumen, während Elektroschrott das Wachstum verändert
Chemischer Abfall hielt im Jahr 2025 einen Anteil von 38,70 % an der Marktgröße der Gefahrgutlogistik. Lösungsmittelrückgewinnung, Transport reaktiver und korrosiver Flüssigkeiten sowie Lieferung an genehmigte Verbrennungsanlagen stützen diese Position. Die EPA identifizierte im Januar 2025 11 kommerzielle Verbrennungsanlagen mit einer aggregierten Jahreskapazität von 890.000 Tonnen in den Vereinigten Staaten. Diese begrenzte Behandlungsbasis stützt die Transportnachfrage für chemischen Abfall im gesamten Markt für Gefahrgutlogistik. Industrieprozess- und radioaktiver Abfall bleiben genehmigungsintensive Kategorien mit dauerhaften Marktpositionen etablierter Anbieter. Biomedizinischer und klinischer Abfall liefert wiederkehrende Premium-Einnahmen, da Gesundheitsabfall eine kontrollierte Handhabung erfordert.
Elektroschrott soll bis 2031 mit einer CAGR von 8,30 % wachsen. Basler Kontrollen, die im Januar 2025 in Kraft traten, fügten Zustimmungs- und Frachtbrief-Workflows für internationale Elektroschrott-Bewegungen hinzu. Die Internationale Energieagentur berichtete, dass Elektroschrott-Metalle einen großen Teil der Abfallkategorie ausmachten, während weniger als ein Drittel zurückgewonnen wurde. Schwache vorgelagerte Sammel- und Logistiksysteme tragen zu dieser Rückgewinnungslücke bei. Pharmazeutischer und gefährlicher Arzneimittelabfall wächst ebenfalls, da die Subpart-P-Einführung in den Vereinigten Staaten zunimmt. Onkologische Eingriffe erzeugen Chemotherapieabfall, der Hochtemperatur-Verbrennungslogistik erfordert.
Nach abfallerzeugender Branche: Energiewende-Ströme definieren die Nachfrage neu
Chemie, Petrochemie, Öl und Gas generierten im Jahr 2025 einen Umsatzanteil von 34,15 % in der Gefahrgutlogistik. Diese Betriebe erzeugen kontinuierlich reaktive, brennbare und toxische Abfälle, die einen genehmigten Transport erfordern. Pharmazeutische, Gesundheits- und Laborkunden erzeugen Chemotherapieabfall, Rückgaben kontrollierter Substanzen und Laborchemikalienströme. Fertigungs- und Automobilbetriebe fügen Lackreste, Lösungsmittel und Schwermetallschlämme hinzu. Bergbau und Metallverarbeitung produzieren Tailings und saure Prozessabfälle, die häufig multimodale Transporte erfordern. Landwirtschaft und Düngemittelproduktion in Südamerika erzeugen ebenfalls Pestizidrückstandsströme, die einen getrennten, temperaturkontrollierten Transport benötigen.
Batterien und Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 8,22 % wachsen. Ausgemusterte Elektrofahrzeugflotten, das Brandrisiko von Lithium-Ionen-Batterien und Sammelvorschriften erhöhen die Nachfrage nach spezialisierter Logistik im Markt für Gefahrgutlogistik. Die EPA berichtete im Mai 2026, dass Batteriesammlungsprogramme in den gesamten Vereinigten Staaten betrieben wurden. Die staatliche Umfrage von 2025 ergab, dass Batterien als das am schwierigsten zu handhabende Material eingestuft wurden, was den Aufpreis für sicheren Spezialtransport unterstreicht. Halbleiterprozesschemikalien und Schwermetallschlämme aus asiatischen Fertigungszentren fügen einen weiteren wachsenden Strom hinzu. Regierungs- und Verteidigungsaufträge umfassen radioaktive Materialien und Spezialchemikalien, die durch einzigartig genehmigte Korridore transportiert werden.
Geografische Analyse
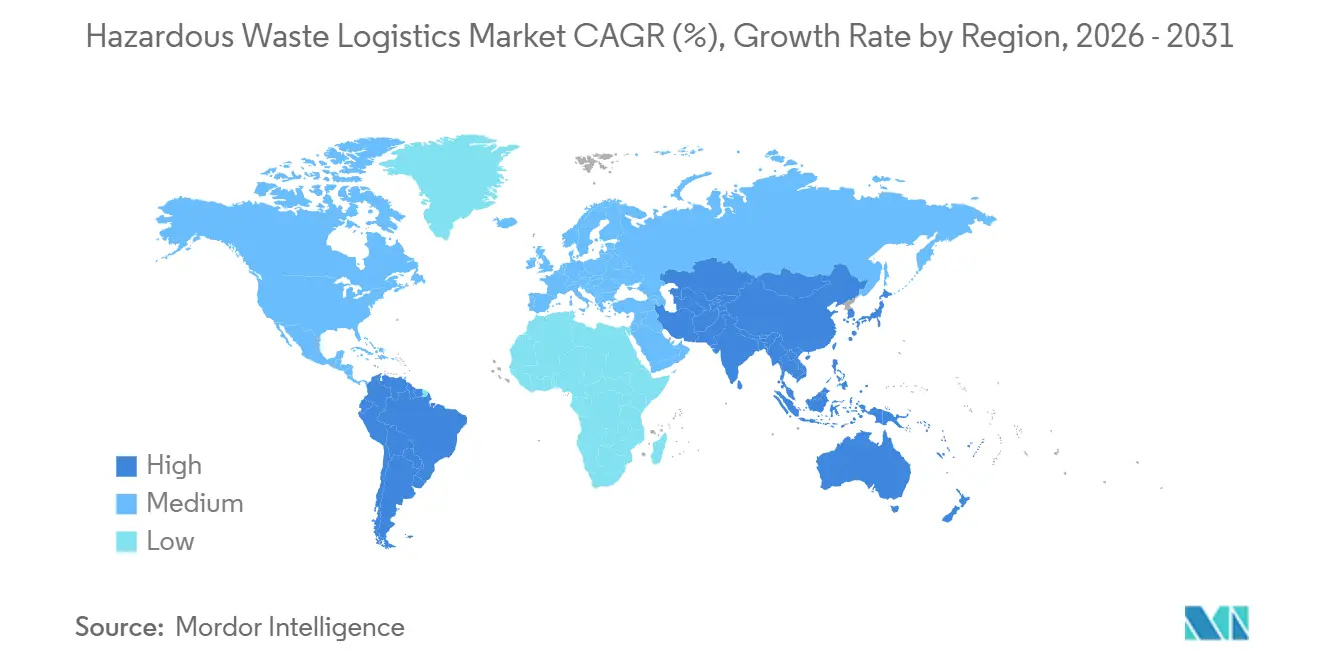
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Marktanteil von 31,15 % am Markt für Gefahrgutlogistik. Chinas industrielle Abfallproduktion und seine Konzentration von Halbleiter-, Batterie- und Petrochemieproduktion untermauern die regionale Logistiknachfrage. Co-Processing-Programme leiten gefährliche Rückstände an genehmigte Zementöfen weiter und unterstützen Sammlung und Transport bei gleichzeitiger Reduzierung der Deponiegebühren. Diese Programme befassen sich nicht mit PFAS-, Batterie- oder pharmazeutischen Materialien, die eine konventionelle Behandlung erfordern. Indien erweiterte 2025 im Rahmen seiner Batterie-Abfallmanagement-Regeln die formale Elektronikdemontage und Logistikinfrastruktur. Japan und Südkorea unterstützen Premium-Dienstleistungen, die mit der Elektronik- und Automobilfertigung im Markt für Gefahrgutlogistik verbunden sind.
Nordamerika ist die zweitgrößte Region, gestützt durch RCRA, PHMSA-Vorschriften und die e-Manifest-Plattform. Die Plattform verarbeitete zwischen 2018 und September 2024 insgesamt 11,6 Millionen Frachtbriefe. Kanada und Mexiko unterstützen grenzüberschreitende Abfallströme im Rahmen bilateraler Vereinbarungen mit den Vereinigten Staaten. Europa operiert unter der EU-Abfallrahmenrichtlinie und dem Basler Übereinkommen. Die geänderte Richtlinie trat im Oktober 2025 in Kraft und prägt die Dokumentationserwartungen für den Markt für Gefahrgutlogistik. Deutschland, Frankreich und das Vereinigte Königreich erzeugen erhebliche industrielle Abfallmengen, während die nordischen Länder Premium-Compliance-Dienstleistungen aufrechterhalten.
Südamerika soll bis 2031 mit einer CAGR von 7,96 % wachsen. Brasiliens Herstellerverantwortungsanforderungen für Batterien und Elektronik untermauern die regionale Nachfrage im Markt für Gefahrgutlogistik. Chile und Peru erzeugen bergbaubezogene Prozesschemikalien und Tailings-Abfälle, die zunehmend der Umweltdurchsetzung unterliegen. Argentinien fügt gefährliche Mengen durch petrochemische und Agrarwirtschaftsaktivitäten hinzu. Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar unterstützen kohlenwasserstoffbezogene Logistik unter hochdurchsetzenden regulatorischen Rahmenbedingungen. Südafrika und Nigeria bleiben frühe Formalisierungsstandorte, an denen zertifizierte Betreiber eine Premium-Nische neben breiteren informellen Abfallsystemen bedienen.

Wettbewerbslandschaft
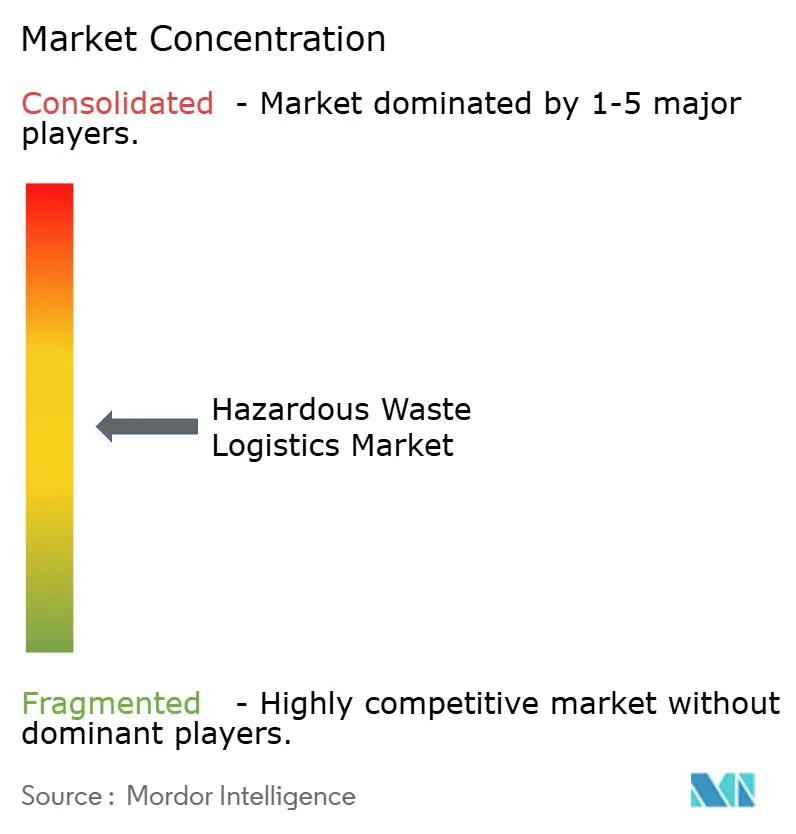
Der Markt für Gefahrgutlogistik ist auf der oberen Ebene mäßig konsolidiert. Große Betreiber verfügen über genehmigte Behandlungs-, Lager- und Entsorgungsnetzwerke, multimodale Flotten und Chemieexpertise, die kleinere Anbieter nicht schnell replizieren können. Die RCRA-Part-B-Genehmigung und kapitalintensive Compliance-Anforderungen verstärken diese Vorteile. Veolia kündigte im November 2025 die Übernahme von Clean Earth für 3,04 Milliarden USD an. Die Transaktion wurde 2026 abgeschlossen und verdoppelte Veolias Gefahrstoffabfall-Präsenz in den Vereinigten Staaten.
Clean Harbors unterzeichnete im August 2026 eine Vereinbarung zur Übernahme von EnviroServe für 470 Millionen USD. EnviroServe bedient 2.500 Kunden über 40 Standorte und hält Genehmigungen in 48 Bundesstaaten. Clean Harbors stimmte im Februar 2026 auch zu, die Umweltgeschäfte von Depot Connect International für 130 Millionen USD zu übernehmen. Veolia plant, bis 2027 285.000 Tonnen Verbrennungs- und Lösungsmittelrückgewinnungskapazität in Betrieb zu nehmen, nachdem in der ersten Hälfte des Jahres 2025 fünf ergänzende Übernahmen abgeschlossen wurden. Diese Schritte zeigen, dass Netzwerkdichte und Behandlungsplatzierung zentrale Wettbewerbsprioritäten im Markt für Gefahrgutlogistik sind.
Technologie ist ein weiterer wichtiger Differenzierungsfaktor im Markt für Gefahrgutlogistik. Integrierte Frachtbriefmanagementsysteme, GPS-Flottentracking und Abfallcharakterisierungstools unterstützen niedrigere Fehlerquoten und bessere Lieferkettendokumentationen. Triumvirate Environmental begann im April 2026 mit der Erweiterung seiner Anlage in Casa Grande, Arizona, mit einer RCRA-Part-B-Behandlungs-, Lager- und Entsorgungsanlage. Das Projekt schließt Infrastrukturlücken im Halbleiter-, Verteidigungs- und Batteriefertigungskorridor des Südwestens. VLS Environmental Solutions übernahm im März 2026 IDR Environmental Services und im Juli 2026 Environmental & Chemical Consulting, um seine Westküstenabdeckung zu stärken. Die PFAS-Logistik bleibt unterversorgt, wo hochkonzentrierter Abfall Charakterisierung, Eindämmung und Platzierung auf Subtitle-C-Deponien benötigt.
Marktführer der Gefahrgutlogistikbranche
-
Veolia Environnement S.A.
-
Clean Harbors, Inc.
-
Waste Management, Inc.
-
SUEZ S.A.
-
Republic Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Clean Harbors, Inc. unterzeichnete eine endgültige Vereinbarung zur Übernahme von EnviroServe für 470 Millionen USD in bar. Das Zielunternehmen bedient 2.500 Kunden über 40 Standorte mit Genehmigungen in 48 Bundesstaaten und fügt dem nordamerikanischen Netzwerk von Clean Harbors Schienendienste, Sanierung, Industriereinigung und Gefahrstofftransportkapazität hinzu.
- Juli 2026: VLS Environmental Solutions übernahm Environmental & Chemical Consulting, einen in Los Angeles ansässigen Anbieter für gefährliche und nicht gefährliche Abfälle, und erweiterte damit sein 10-Tage-Logistiknetzwerk nach Nordkalifornien und stärkte die grenzüberschreitenden Verarbeitungskapazitäten in Kalifornien, Arizona, Texas und Tijuana.
- Mai 2026: Die EPA legte den Bericht über bewährte Praktiken zur Batteriesammlung an den Kongress vor, in dem Logistiklücken im Batterieabfallmanagement in 39 Bundesstaaten identifiziert und erweiterte Herstellerverantwortungsrahmen mit sicheren Transport- und Handhabungsstandards empfohlen wurden.
- April 2026: Triumvirate Environmental begann mit der Erweiterung seiner Anlage in Casa Grande, Arizona, mit einer RCRA-Part-B-Anlage zur Behandlung, Lagerung und Entsorgung von Gefahrstoffen. Das Projekt schließt Infrastrukturlücken im Halbleiter-, Verteidigungs- und Batteriefertigungskorridor des Südwestens.


Berichtsumfang des globalen Marktes für Gefahrgutlogistik
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserstraße | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Chemischer Abfall |
| Industrieprozessabfall |
| Elektroschrott |
| Radioaktiver und nuklearbezogener Abfall |
| Biomedizinischer und klinischer Abfall |
| Pharmazeutischer und gefährlicher Arzneimittelabfall |
| Sonstige Abfallarten |
| Landwirtschaft und Düngemittel |
| Batterien und Elektrofahrzeuge |
| Chemie, Petrochemie, Öl und Gas |
| Bau, Infrastruktur und Sanierung |
| Hightech-Industrie |
| Energie und Versorgungsunternehmen |
| Regierung und Verteidigung |
| Pharmazeutika, Gesundheitswesen und Laboratorien |
| Fertigung und Automobil |
| Bergbau und Metalle |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserstraße | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Abfallart | Chemischer Abfall | |
| Industrieprozessabfall | ||
| Elektroschrott | ||
| Radioaktiver und nuklearbezogener Abfall | ||
| Biomedizinischer und klinischer Abfall | ||
| Pharmazeutischer und gefährlicher Arzneimittelabfall | ||
| Sonstige Abfallarten | ||
| Nach abfallerzeugender Branche | Landwirtschaft und Düngemittel | |
| Batterien und Elektrofahrzeuge | ||
| Chemie, Petrochemie, Öl und Gas | ||
| Bau, Infrastruktur und Sanierung | ||
| Hightech-Industrie | ||
| Energie und Versorgungsunternehmen | ||
| Regierung und Verteidigung | ||
| Pharmazeutika, Gesundheitswesen und Laboratorien | ||
| Fertigung und Automobil | ||
| Bergbau und Metalle | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Gefahrgutlogistik?
Der Sektor wird voraussichtlich mit einer CAGR von 6,42 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 21,09 Milliarden USD erreichen. Regulatorische Klassifizierung, digitale Dokumentation und spezialisierter Behandlungszugang sind wesentliche Gründe für das Wachstum des Marktes für Gefahrgutlogistik.
Welche Dienstleistung ist die größte im Bereich der Gefahrstoffhandhabung?
Der Transport hielt im Jahr 2025 einen Umsatzanteil von 51,20 %, da genehmigte Straßen-, Schienen-, Luft- und Seenetzwerke Erzeuger mit Behandlungsanlagen verbinden. Der Markt für Gefahrgutlogistik ist auf diese Netzwerke angewiesen, um Materialien sicher zu autorisierten Standorten zu transportieren.
Warum werden Batterielieferungen immer spezialisierter?
Eine Umfrage aus dem Jahr 2025 in 39 Bundesstaaten stufte Batterien als das am schwierigsten zu handhabende Abfallmaterial ein, aufgrund von Brandrisiko, Kosten und Infrastrukturlücken. Diese Risiken erhöhen den Bedarf an Spezialdiensten im Markt für Gefahrgutlogistik.
Welcher Abfallstrom wächst am schnellsten?
Elektroschrott soll bis 2031 mit einer CAGR von 8,30 % wachsen, da grenzüberschreitende Kontrollen die Zustimmungs- und Dokumentationsanforderungen ausweiten. Dieser Strom fügt dem Markt für Gefahrgutlogistik formale Handhabungsarbeit hinzu.
Welche Region soll am schnellsten wachsen?
Südamerika soll bis 2031 mit einer CAGR von 7,96 % wachsen, gestützt durch Batterie- und Elektronikvorschriften sowie bergbaubezogene Abfallströme. Formale Sammel- und Compliance-Anforderungen können den Markt für Gefahrgutlogistik in der Region ausweiten.
Welche Fähigkeiten suchen große Erzeuger bei Anbietern?
Große Erzeuger verlangen zunehmend elektronische Frachtbriefe, GPS-Tracking, zertifizierte Chemieexpertise und zuverlässige Lieferkettendokumentationen. Diese Anforderungen begünstigen integrierte Anbieter im Markt für Gefahrgutlogistik.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
