
Tamaño y Participación del Mercado de Logística de Residuos Peligrosos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
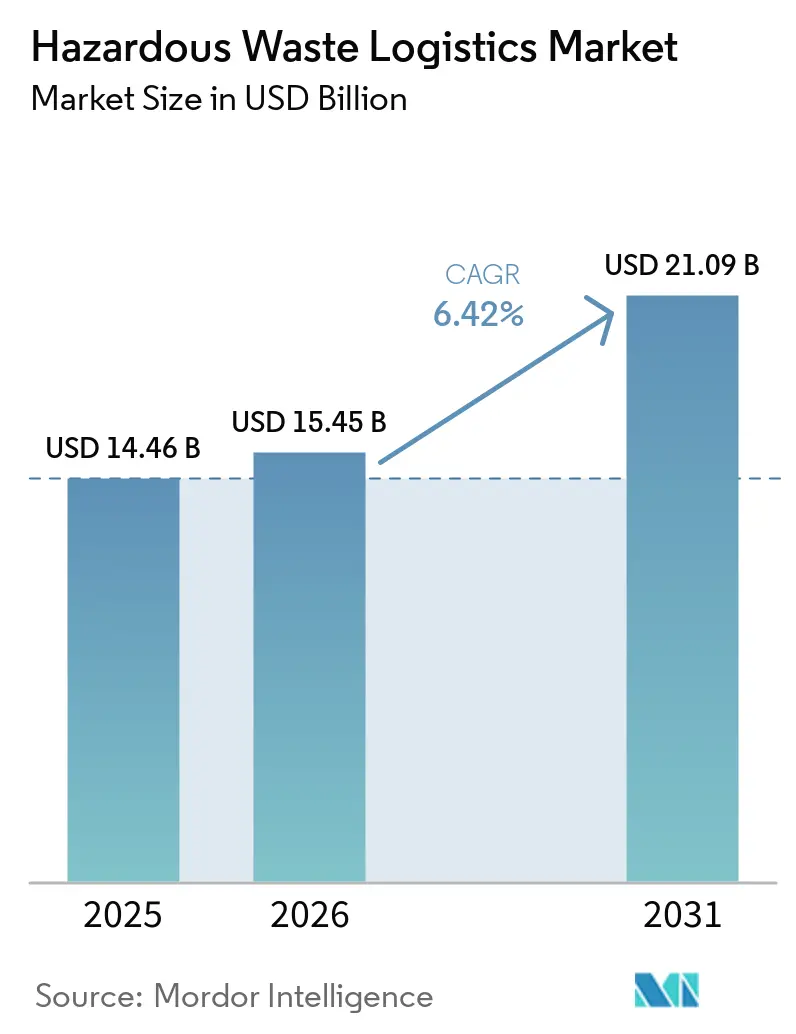
| Tamaño del Mercado (2026) | 15.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.42 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Residuos Peligrosos por Mordor Intelligence
El tamaño del mercado de logística de residuos peligrosos fue valorado en 14,46 mil millones de USD en 2025 y se estima que crecerá desde 15,45 mil millones de USD en 2026 hasta alcanzar los 21,09 mil millones de USD en 2031, a una CAGR del 6,42% durante el período de pronóstico (2026-2031).
El mercado de logística de residuos peligrosos se está expandiendo a medida que los organismos reguladores incorporan más flujos de residuos en los sistemas formales de seguimiento y tratamiento. Los especialistas en cumplimiento normativo contratados adquieren mayor relevancia a medida que los generadores gestionan normas más estrictas de clasificación, reporte y envío. El crecimiento en materiales de transición energética y residuos farmacéuticos está incrementando la demanda de servicios especializados de recolección, envasado, transporte y gestión del tratamiento. Los manifiestos digitales, el rastreo GPS y los registros auditables están elevando el estándar operativo mínimo para transportistas y proveedores de servicios. El mercado de logística de residuos peligrosos también favorece a los operadores con redes autorizadas de tratamiento, almacenamiento y disposición final, dado que el acceso a instalaciones sigue siendo difícil de replicar.
Conclusiones Clave del Informe
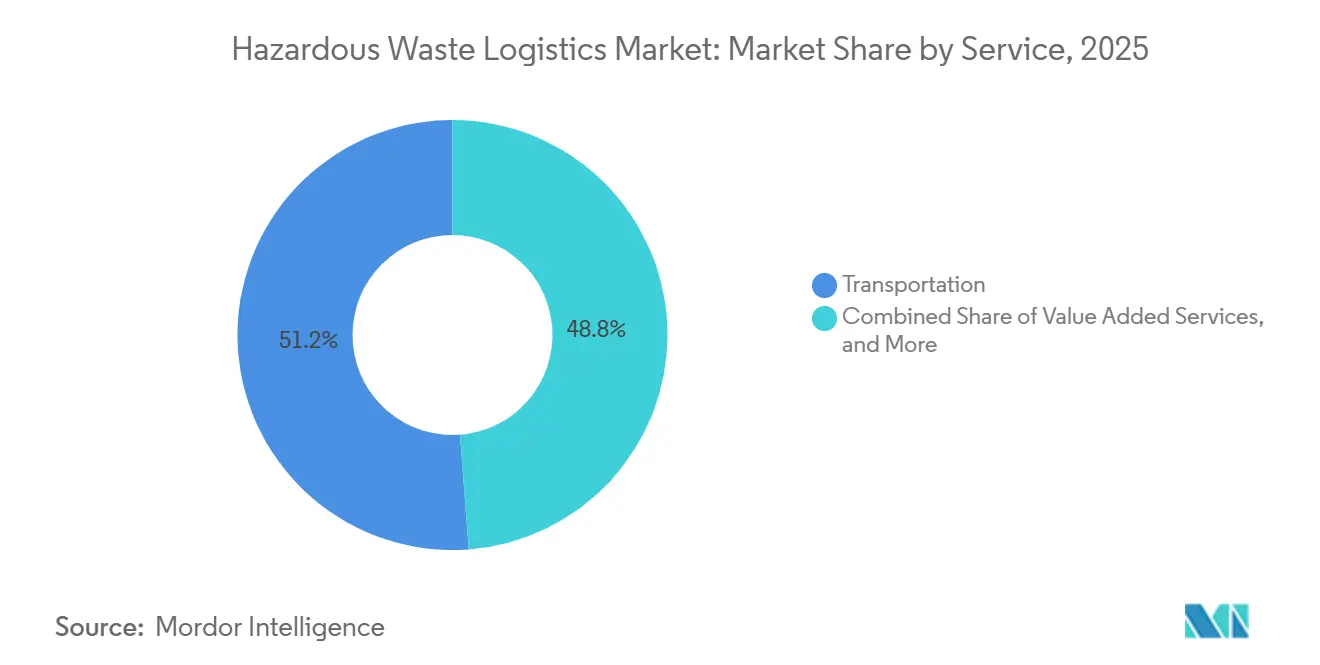
- Por servicio, el transporte representó el 51,20% de la participación del mercado de logística de residuos peligrosos en 2025, mientras que se proyecta que los servicios de valor agregado crecerán a una CAGR del 8,05% hasta 2031.
- Por tipo de residuo, los residuos químicos representaron el 38,70% del tamaño del mercado de logística de residuos peligrosos en 2025, mientras que se pronostica que los residuos electrónicos crecerán a una CAGR del 8,30% hasta 2031.
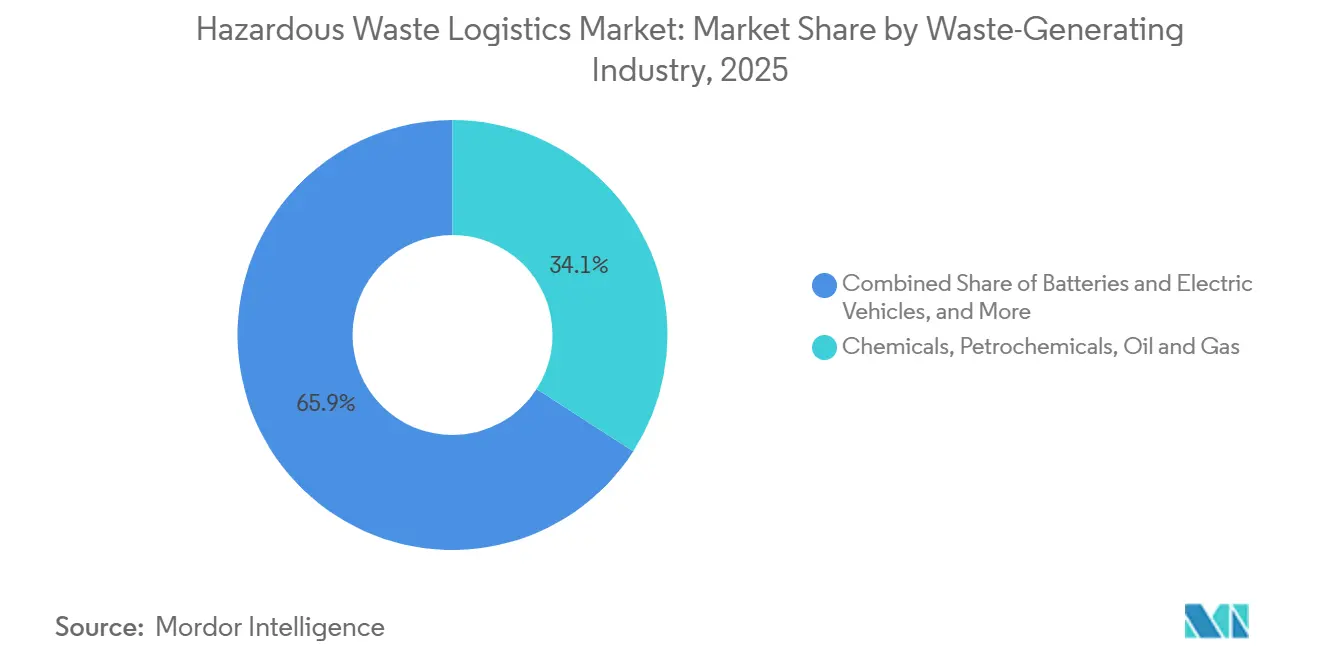
- Por industria generadora de residuos, los productos químicos, petroquímicos, petróleo y gas generaron el 34,15% de los ingresos en 2025, mientras que se pronostica que las baterías y los vehículos eléctricos crecerán a una CAGR del 8,22% hasta 2031.
- Por geografía, Asia-Pacífico representó el 31,15% de los ingresos en 2025, mientras que se pronostica que América del Sur crecerá a una CAGR del 7,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Logística de Residuos Peligrosos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Generación de Residuos Industriales y Farmacéuticos | +1.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Endurecimiento de los Controles de Clasificación y Envío de Residuos Peligrosos | +1.6% | Global, con mayor intensidad regulatoria en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Logística de Reciclaje de Baterías, Residuos Electrónicos y Minerales Críticos | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Manifestación Digital, Rastreo GPS y Cadena de Custodia Lista para Auditoría | +1.1% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Externalización del Cumplimiento Normativo de Generadores y Programas de Residuos en Múltiples Sitios | +0.9% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Caracterización de PFAS y Contaminantes Emergentes que Crean Demanda Logística Premium | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Generación de Residuos Industriales y Farmacéuticos
La producción industrial y la formalización de la gestión de residuos farmacéuticos sustentan una demanda recurrente en todo el mercado de logística de residuos peligrosos. La Organización Mundial de la Salud señala que el 15% de los residuos sanitarios es peligroso, incluidos materiales infecciosos, tóxicos, carcinógenos, inflamables y radiactivos. Los países de ingresos altos generaron hasta 0,5 kg de residuos peligrosos por cama hospitalaria al día. Michigan adoptó los requisitos de residuos farmacéuticos del Subparte P de la EPA en mayo de 2025, reforzando los controles sobre agentes de quimioterapia, sustancias controladas y medicamentos devueltos. Los proveedores farmacéuticos necesitan personal con formación en química, permisos para sustancias controladas y seguimiento electrónico, lo que hace que este trabajo sea más especializado que el transporte estándar. La PHMSA supervisa más de 1 millón de envíos diarios de materiales peligrosos bajo el Título 49 del CFR, lo que sustenta una amplia base de servicios orientada al cumplimiento normativo.
Endurecimiento de los Controles de Clasificación y Envío de Residuos Peligrosos
El mercado de logística de residuos peligrosos está ganando volumen a medida que las normas de clasificación amplían los materiales cubiertos por la manipulación autorizada. A partir de enero de 2025, los controles del Convenio de Basilea aplicaron procedimientos de Consentimiento Fundamentado Previo a los envíos internacionales codificados A1181 e Y49. Estos procedimientos cubrieron residuos electrónicos peligrosos y no peligrosos, creando nuevos trabajos de consentimiento y documentación para los envíos transfronterizos de chatarra electrónica.[1] La EPA lanzó la Plataforma de Información sobre Residuos Peligrosos en septiembre de 2025, con búsqueda geoespacial, visualización en tiempo real y acceso mejorado a datos de cumplimiento normativo. Los exportadores nacionales también comenzaron a presentar manifiestos de exportación electrónicamente en diciembre de 2025. Estos cambios generan trabajo para los operadores certificados, al tiempo que dificultan que los transportistas con menor capital compitan en rutas documentadas.
Expansión de la Logística de Reciclaje de Baterías, Residuos Electrónicos y Minerales Críticos
Las baterías, los residuos electrónicos y la recuperación de minerales críticos requieren sistemas de transporte capaces de gestionar riesgos de incendio, toxicidad, contención y documentación. La EPA informó en mayo de 2026 que una encuesta de 2025 realizada en 39 estados clasificó las baterías como el material más difícil de gestionar entre 21 categorías de residuos.[2] La encuesta citó el riesgo de incendio, los altos costos operativos y las brechas de infraestructura, lo que aumentó la demanda de transportistas con certificación HAZMAT y contención especializada. La capacidad global de pretratamiento de reciclaje de baterías y recuperación de materiales aumentó un 50% interanual, con China representando el 80% de ambas medidas. Menos de 80 de los 193 países evaluados por la AIE contaban con regulaciones sobre residuos electrónicos a mediados de 2025.[3] A medida que las regulaciones se formalizan, el mercado de logística de residuos peligrosos está posicionado para dirigir más material hacia proveedores autorizados que puedan absorber la carga de documentación relacionada.
Manifestación Digital, Rastreo GPS y Cadena de Custodia Lista para Auditoría
Los registros digitales están cambiando la forma en que los generadores evalúan a los proveedores de logística. La EPA publicó una norma propuesta en marzo de 2026 para eliminar gradualmente los manifiestos en papel y migrar a un sistema de e-Manifiesto completamente electrónico. Una evaluación de la GSA de 2025 sobre 4.484.661 manifiestos de residuos peligrosos encontró que los registros electrónicos requerían correcciones con menos frecuencia que los registros en papel, con un 6,0% frente al 7,7%. El sistema de e-Manifiesto de la EPA procesó 11,6 millones de manifiestos desde 2018 hasta septiembre de 2024 y recaudó más de 101 millones de USD en tarifas de usuario. Los requisitos de manifiestos de exportación electrónicos ya han extendido el sistema a los flujos internacionales. Los proveedores con presentaciones integradas, telemetría de flota y firmas electrónicas pueden atender a grandes generadores que requieren registros de auditoría confiables en el mercado de logística de residuos peligrosos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Seguros, Responsabilidad y Flota Especializada | -0.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Clasificación y Permisos entre Jurisdicciones | -0.6% | Global, con mayor fricción en Asia-Pacífico transfronterizo y América del Sur | Mediano plazo (2-4 años) |
| Escasez de Conductores Calificados, Químicos y Especialistas en Mercancías Peligrosas | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Aceptación en Instalaciones de Tratamiento para Baterías, PFAS y Cargas Químicas Desconocidas | -0.3% | América del Norte, con señales tempranas en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Clasificación y Permisos entre Jurisdicciones
Los requisitos transfronterizos y entre estados limitan la eficiencia de la red y aumentan los costos de cumplimiento normativo. El Convenio de Basilea exige notificación, consentimiento escrito, movimiento físico y confirmación de disposición para cada envío regulado. Las definiciones nacionales de residuos peligrosos difieren entre las 190 Partes, y se indica a los exportadores que confirmen los requisitos con las autoridades en los países de destino y tránsito. La evaluación de capacidad de la EPA de enero de 2025 informó límites anuales de recepción en vertederos comerciales de 600.000 toneladas en Alabama y 425.000 toneladas en Nueva York. Estos límites pueden obligar a desviar rutas y extender las distancias de transporte en todo el mercado de logística de residuos peligrosos. El mercado de logística de residuos peligrosos también debe operar bajo las normas RCRA y los programas autorizados por los estados, que pueden diferir de los estándares federales.
Escasez de Conductores Calificados, Químicos y Especialistas en Mercancías Peligrosas
La escasez de mano de obra calificada limita la capacidad de servicio en rutas reguladas. La PHMSA exige capacitación específica por función en materiales peligrosos que abarca concienciación, seguridad, protección y manipulación específica de materiales.[4] Este requisito crea un umbral de calificación más allá de una licencia comercial de conducir estándar. Un proyecto de ley de marzo de 2025 citó una escasez de 78.800 conductores de camión calificados y propuso créditos fiscales de hasta 7.500 USD para conductores actuales con habilitación HAZMAT y 10.000 USD para nuevos aprendices. Los cambios en la política del Departamento de Transporte de los Estados Unidos podrían retirar a 200.000 conductores en los siguientes 2 años. Los grupos de conductores también presentaron peticiones ante funcionarios federales en junio de 2025 para hacer cumplir las normas de clasificación tras incidentes con cargas peligrosas no declaradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Las Plataformas de Cumplimiento Normativo Integradas Reconfiguran la Posición del Transporte
El transporte representó el 51,20% de la participación del mercado de logística de residuos peligrosos en 2025. Las redes de carretera, ferroviarias, aéreas y marítimas conectan a los generadores de residuos con las instalaciones de tratamiento, almacenamiento y disposición autorizadas bajo RCRA. El transporte por carretera apoya los envíos industriales y farmacéuticos urgentes y de pequeños lotes. El ferroviario sirve a los grandes generadores de productos químicos a granel porque puede mover cargas más pesadas de manera eficiente. Los servicios de almacenamiento y depósito exigen precios unitarios más altos porque requieren permisos RCRA Parte B. Estas instalaciones necesitan contención secundaria, control de temperatura y separación de productos químicos incompatibles.
Se proyecta que los servicios de valor agregado se expandirán a una CAGR del 8,05% hasta 2031. La elaboración de perfiles de residuos, el análisis de laboratorio, los informes y la preparación de manifiestos electrónicos se están convirtiendo en criterios centrales de selección de proveedores. La adopción por parte de Michigan de las normas sobre residuos farmacéuticos en mayo de 2025 aumentó el trabajo de documentación dentro de estos servicios. Los requisitos de manifiestos de exportación electrónicos que comenzaron en diciembre de 2025 también reforzaron la necesidad de apoyo al cumplimiento normativo. La industria de logística de residuos peligrosos está recompensando a los proveedores que combinan software, experiencia química certificada y gestión de permisos. Estas capacidades ayudan a los proveedores a obtener mayores ingresos en contratos de múltiples flujos que los transportistas de un solo modo en el mercado de logística de residuos peligrosos.


Por Tipo de Residuo: Los Residuos Químicos Anclan el Volumen Mientras los Residuos Electrónicos Impulsan el Crecimiento
Los residuos químicos representaron el 38,70% del tamaño del mercado de logística de residuos peligrosos en 2025. La recuperación de solventes, el transporte de líquidos reactivos y corrosivos, y la entrega a incineradoras autorizadas sustentan esta posición. La EPA identificó 11 instalaciones comerciales de incineración con una capacidad anual agregada de 890.000 toneladas en los Estados Unidos en enero de 2025. Esta limitada base de tratamiento sostiene la demanda de transporte de residuos químicos en todo el mercado de logística de residuos peligrosos. Los residuos de proceso industrial y radiactivos siguen siendo categorías con uso intensivo de permisos y posiciones consolidadas duraderas. Los residuos biomédicos y clínicos proporcionan ingresos premium recurrentes, ya que los residuos sanitarios requieren manipulación controlada.
Se pronostica que los residuos electrónicos crecerán a una CAGR del 8,30% hasta 2031. Los controles de Basilea que entraron en vigor en enero de 2025 añadieron flujos de trabajo de consentimiento y manifiesto para los movimientos internacionales de residuos electrónicos. La AIE informó que los metales de los residuos electrónicos representaban una gran parte de la categoría de residuos, mientras que menos de un tercio era recuperado. Los débiles sistemas de recolección y logística en la cadena ascendente contribuyen a esa brecha de recuperación. Los residuos farmacéuticos y de medicamentos peligrosos también están creciendo a medida que la adopción del Subparte P se expande por los Estados Unidos. Los procedimientos oncológicos generan residuos de quimioterapia que requieren logística de incineración a alta temperatura.
Por Industria Generadora de Residuos: Los Flujos de la Transición Energética Redefinen la Demanda
Los productos químicos, petroquímicos, petróleo y gas generaron el 34,15% de los ingresos de logística de residuos peligrosos en 2025. Estas operaciones crean residuos reactivos, inflamables y tóxicos continuos que requieren transporte autorizado. Los clientes farmacéuticos, sanitarios y de laboratorio generan residuos de quimioterapia, devoluciones de sustancias controladas y flujos de productos químicos de laboratorio. Las operaciones de manufactura y automotriz añaden residuos de pintura, solventes y lodos de metales pesados. La minería y los metales producen relaves y residuos de procesos ácidos que a menudo requieren movimiento multimodal. La agricultura y la producción de fertilizantes en América del Sur también generan flujos de residuos de pesticidas que necesitan transporte segregado y con control de temperatura.
Se pronostica que las baterías y los vehículos eléctricos avanzarán a una CAGR del 8,22% hasta 2031. El retiro de flotas de vehículos eléctricos, el riesgo de incendio de las baterías de iones de litio y los mandatos de recolección están aumentando la demanda de logística especializada dentro del mercado de logística de residuos peligrosos. La EPA informó en mayo de 2026 que los programas de recolección de baterías operaban en todo los Estados Unidos. La encuesta estatal de 2025 encontró que las baterías clasificadas eran el material más difícil de gestionar, destacando la prima requerida para el transporte especializado seguro. Los productos químicos de proceso de semiconductores y los lodos de metales pesados de los centros de fabricación asiáticos añaden otro flujo en crecimiento. El trabajo gubernamental y de defensa incluye materiales radiactivos y productos qumicos especializados que se mueven a través de corredores con permisos únicos.
Análisis Geográfico
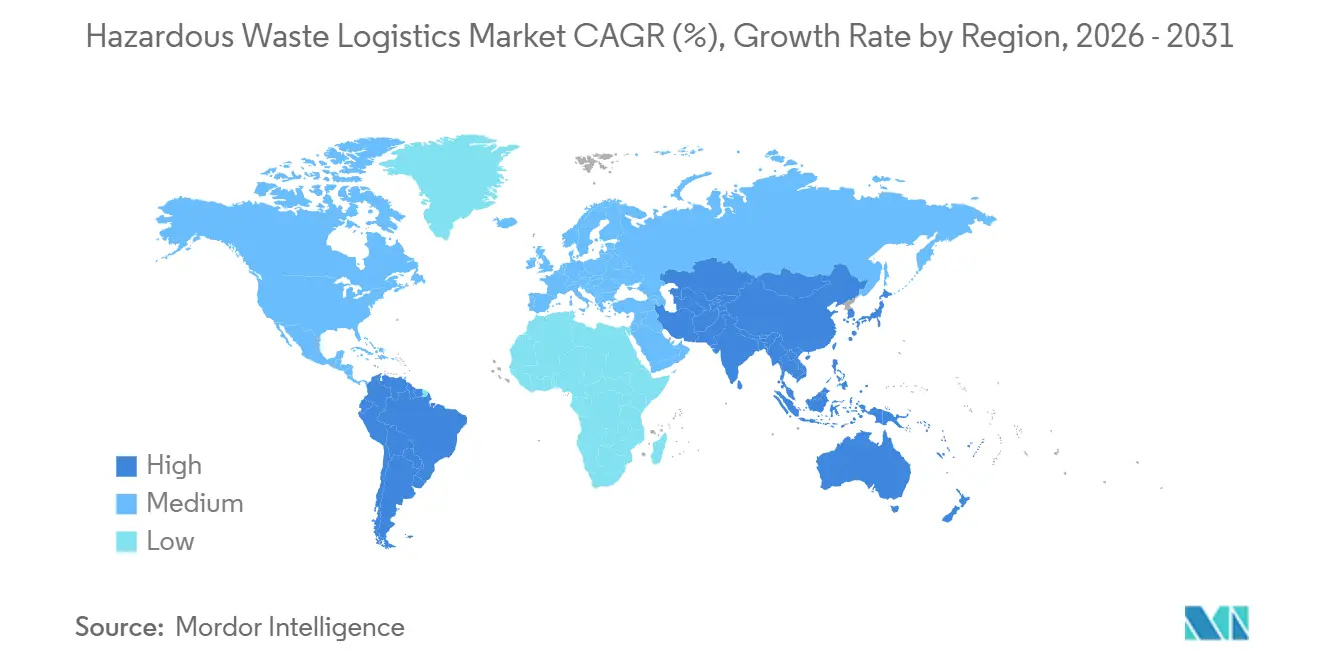
Asia-Pacífico representó el 31,15% de la participación del mercado de logística de residuos peligrosos en 2025. La producción de residuos industriales de China y su concentración de producción de semiconductores, baterías y petroquímicos sustentan la demanda logística regional. Los programas de coprocesamiento dirigen los residuos peligrosos a hornos de cemento autorizados, apoyando la recolección y el transporte mientras reducen las tarifas de disposición. Estos programas no abordan los materiales PFAS, de baterías o farmacéuticos que requieren tratamiento convencional. India amplió la infraestructura formal de desmantelamiento de electrónicos y logística en 2025 a través de sus Normas de Gestión de Residuos de Baterías. Japón y Corea del Sur apoyan servicios premium vinculados a la fabricación de electrónicos y automotriz en el mercado de logística de residuos peligrosos.
América del Norte es la segunda geografía más grande, respaldada por las regulaciones RCRA, PHMSA y la plataforma de e-Manifiesto. La plataforma procesó 11,6 millones de manifiestos entre 2018 y septiembre de 2024. Canadá y México apoyan los flujos transfronterizos de residuos bajo acuerdos bilaterales con los Estados Unidos. Europa opera bajo la Directiva Marco de Residuos de la UE y el régimen del Convenio de Basilea. La directiva enmendada entró en vigor en octubre de 2025, configurando las expectativas de documentación para el mercado de logística de residuos peligrosos. Alemania, Francia y el Reino Unido generan volúmenes sustanciales de residuos industriales, mientras que los países nórdicos mantienen servicios de cumplimiento normativo premium.
Se pronostica que América del Sur crecerá a una CAGR del 7,96% hasta 2031. Los requisitos de responsabilidad del productor de Brasil para baterías y electrónicos sustentan la demanda regional en el mercado de logística de residuos peligrosos. Chile y Perú generan residuos de productos químicos de proceso y relaves relacionados con la minería que están cada vez más sujetos a la aplicación de normas ambientales. Argentina añade volúmenes peligrosos a través de la actividad petroquímica y agroindustrial. Arabia Saudita, los Emiratos Árabes Unidos y Qatar apoyan la logística relacionada con los hidrocarburos bajo entornos regulatorios de alta aplicación. Sudáfrica y Nigeria siguen siendo ubicaciones en etapa temprana de formalización donde los operadores certificados atienden un nicho premium junto a sistemas de residuos informales más amplios.

Panorama Competitivo
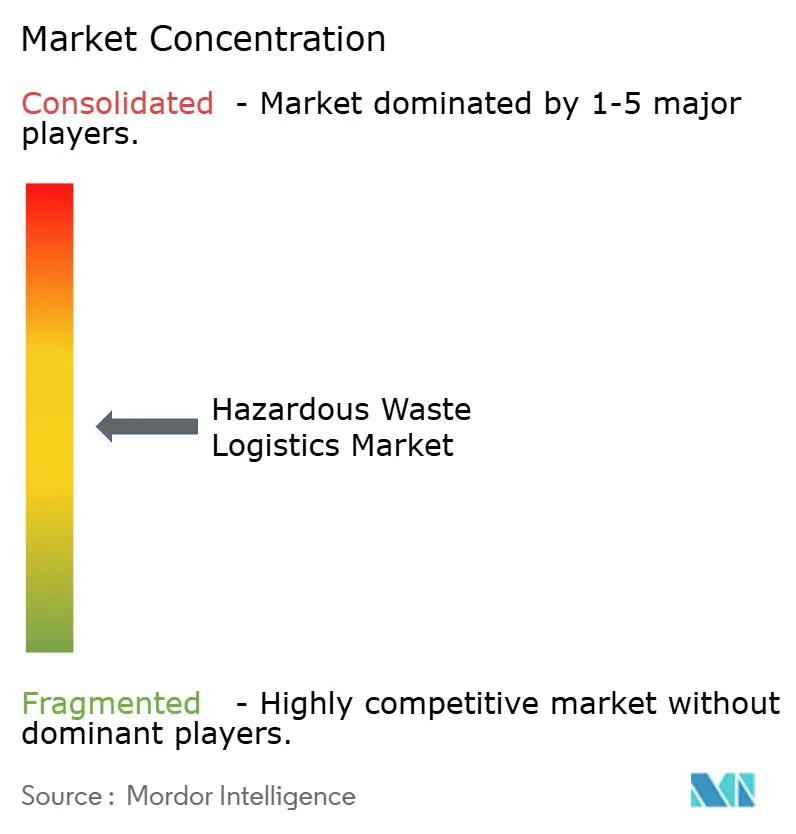
El mercado de logística de residuos peligrosos está moderadamente consolidado en el nivel superior. Los grandes operadores cuentan con redes autorizadas de tratamiento, almacenamiento y disposición, flotas multimodales y experiencia química que los proveedores más pequeños no pueden replicar rápidamente. Los permisos RCRA Parte B y los requisitos de cumplimiento normativo intensivos en capital refuerzan esas ventajas. Veolia anunció la adquisición de Clean Earth por 3,04 mil millones de USD en noviembre de 2025. La transacción se completó en 2026 y duplicó la huella de residuos peligrosos de Veolia en los Estados Unidos.
Clean Harbors, Inc. firmó un acuerdo en agosto de 2026 para adquirir EnviroServe por 470 millones de USD. EnviroServe atiende a 2.500 clientes a través de 40 ubicaciones y cuenta con permisos en 48 estados. Clean Harbors, Inc. también acordó adquirir los negocios ambientales de Depot Connect International por 130 millones de USD en febrero de 2026. Veolia planea poner en línea 285.000 toneladas de capacidad de incineración y recuperación de solventes para 2027 tras completar cinco adquisiciones complementarias en el primer semestre de 2025. Estos movimientos muestran que la densidad de red y la colocación para tratamiento son prioridades competitivas centrales en el mercado de logística de residuos peligrosos.
La tecnología es otro diferenciador importante en el mercado de logística de residuos peligrosos. Los sistemas de manifiestos integrados, el rastreo GPS de flotas y las herramientas de caracterización de residuos apoyan tasas de error más bajas y mejores registros de cadena de custodia. Triumvirate Environmental, Inc. comenzó a expandir su instalación en Casa Grande, Arizona, en abril de 2026 con una instalación de tratamiento, almacenamiento y disposición de residuos peligrosos RCRA Parte B. El proyecto aborda las brechas de infraestructura en el corredor de fabricación de semiconductores, defensa y baterías del suroeste. VLS Environmental Solutions adquirió IDR Environmental Services en marzo de 2026 y Environmental & Chemical Consulting en julio de 2026 para fortalecer su cobertura en la Costa Oeste. La logística de PFAS sigue siendo insuficientemente atendida donde los residuos de alta concentración necesitan caracterización, contención y colocación en vertederos del Subtítulo C.
Líderes de la Industria de Logística de Residuos Peligrosos
-
Veolia Environnement S.A.
-
Clean Harbors, Inc.
-
Waste Management, Inc.
-
SUEZ S.A.
-
Republic Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Clean Harbors, Inc. firmó un acuerdo definitivo para adquirir EnviroServe por 470 millones de USD en efectivo. La empresa objetivo atiende a 2.500 clientes a través de 40 ubicaciones con permisos en 48 estados, añadiendo servicios ferroviarios, remediación, limpieza industrial y capacidad de transporte de residuos peligrosos a la red norteamericana de Clean Harbors, Inc.
- Julio de 2026: VLS Environmental Solutions adquirió Environmental & Chemical Consulting, un proveedor de residuos peligrosos y no peligrosos con sede en Los Ángeles, extendiendo su red logística de 10 días al norte de California y fortaleciendo las capacidades de procesamiento transfronterizo en California, Arizona, Texas y Tijuana.
- Mayo de 2026: La EPA presentó el Informe al Congreso sobre Mejores Prácticas de Recolección de Baterías, identificando brechas logísticas en la gestión de residuos de baterías en 39 estados y recomendando marcos ampliados de responsabilidad del productor con estándares de transporte y manipulación seguros.
- Abril de 2026: Triumvirate Environmental, Inc. inició la expansión de su instalación en Casa Grande, Arizona, con una instalación de tratamiento, almacenamiento y disposición de residuos peligrosos RCRA Parte B. El proyecto aborda las brechas de infraestructura en el corredor de fabricación de semiconductores, defensa y baterías del suroeste.


Alcance del Informe Global del Mercado de Logística de Residuos Peligrosos
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Depósito | |
| Servicios de Valor Agregado |
| Residuos Químicos |
| Residuos de Proceso Industrial |
| Residuos Electrónicos |
| Residuos Radiactivos y Relacionados con lo Nuclear |
| Residuos Biomédicos y Clínicos |
| Residuos Farmacéuticos y de Medicamentos Peligrosos |
| Otros Tipos de Residuos |
| Agricultura y Fertilizantes |
| Baterías y Vehículos Eléctricos |
| Productos Químicos, Petroquímicos, Petróleo y Gas |
| Construcción, Infraestructura y Remediación |
| Industria de Alta Tecnología |
| Energía y Servicios Públicos |
| Gobierno y Defensa |
| Farmacéutica, Salud y Laboratorios |
| Manufactura y Automotriz |
| Minería y Metales |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Residuo | Residuos Químicos | |
| Residuos de Proceso Industrial | ||
| Residuos Electrónicos | ||
| Residuos Radiactivos y Relacionados con lo Nuclear | ||
| Residuos Biomédicos y Clínicos | ||
| Residuos Farmacéuticos y de Medicamentos Peligrosos | ||
| Otros Tipos de Residuos | ||
| Por Industria Generadora de Residuos | Agricultura y Fertilizantes | |
| Baterías y Vehículos Eléctricos | ||
| Productos Químicos, Petroquímicos, Petróleo y Gas | ||
| Construcción, Infraestructura y Remediación | ||
| Industria de Alta Tecnología | ||
| Energía y Servicios Públicos | ||
| Gobierno y Defensa | ||
| Farmacéutica, Salud y Laboratorios | ||
| Manufactura y Automotriz | ||
| Minería y Metales | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la logística de residuos peligrosos?
Se prevé que el sector crezca a una CAGR del 6,42% entre 2026 y 2031, alcanzando los 21,09 mil millones de USD en 2031. La clasificación regulatoria, la documentación digital y el acceso a tratamientos especializados son razones clave por las que el mercado de logística de residuos peligrosos está creciendo.
¿Cuál es el servicio más grande en el manejo de residuos peligrosos?
El transporte representó el 51,20% de los ingresos en 2025 porque las redes autorizadas de carretera, ferroviarias, aéreas y marítimas conectan a los generadores con las instalaciones de tratamiento. El mercado de logística de residuos peligrosos depende de estas redes para mover los materiales de forma segura hacia sitios autorizados.
¿Por qué los envíos de baterías se están volviendo más especializados?
Una encuesta de 2025 realizada en 39 estados clasificó las baterías como el material de residuos más difícil de gestionar debido al riesgo de incendio, el costo y las brechas de infraestructura. Esos riesgos están aumentando la necesidad de servicios especializados en el mercado de logística de residuos peligrosos.
¿Qué flujo de residuos está creciendo más rápido?
Se pronostica que los residuos electrónicos crecerán a una CAGR del 8,30% hasta 2031 a medida que los controles transfronterizos amplían los requisitos de consentimiento y documentación. Este flujo añade trabajo de manejo formal para el mercado de logística de residuos peligrosos.
¿Qué región se espera que crezca más rápido?
Se proyecta que América del Sur crecerá a una CAGR del 7,96% hasta 2031, respaldada por las normas sobre baterías y electrónicos y los flujos de residuos relacionados con la minería. Los requisitos formales de recolección y cumplimiento normativo pueden expandir el mercado de logística de residuos peligrosos en la región.
¿Qué capacidades buscan los grandes generadores en los proveedores?
Los grandes generadores requieren cada vez más manifiestos electrónicos, rastreo GPS, experiencia química certificada y registros confiables de cadena de custodia. Esos requisitos favorecen a los proveedores integrados en el mercado de logística de residuos peligrosos.


 Sus datos están seguros y nunca se venden ni se comparten.
