
Tamanho e Participação do Mercado de Logística de Resíduos Perigosos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
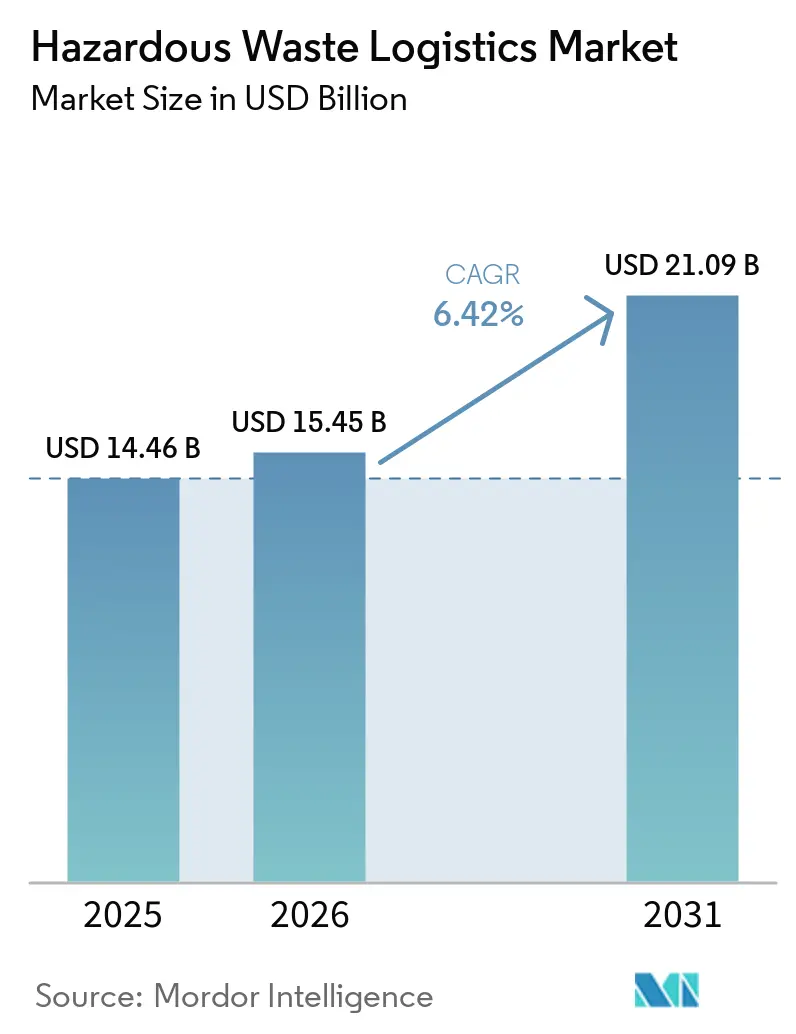
| Tamanho do Mercado (2026) | 15.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.42 % |
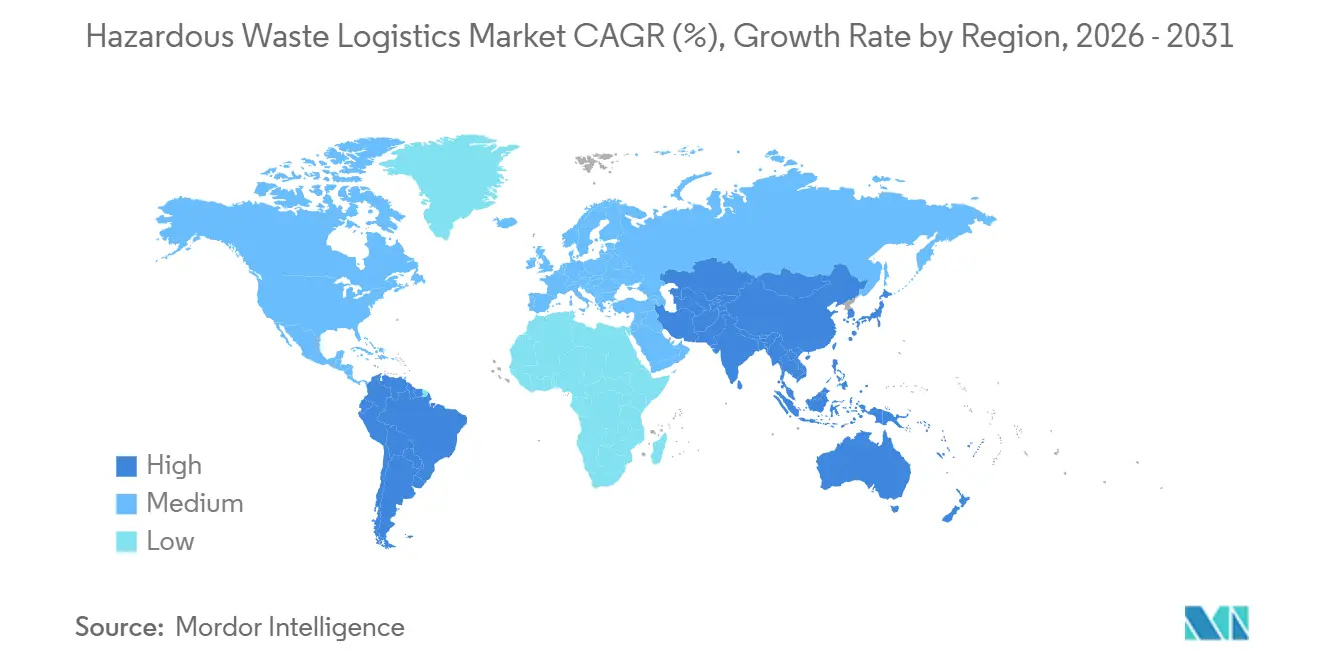
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
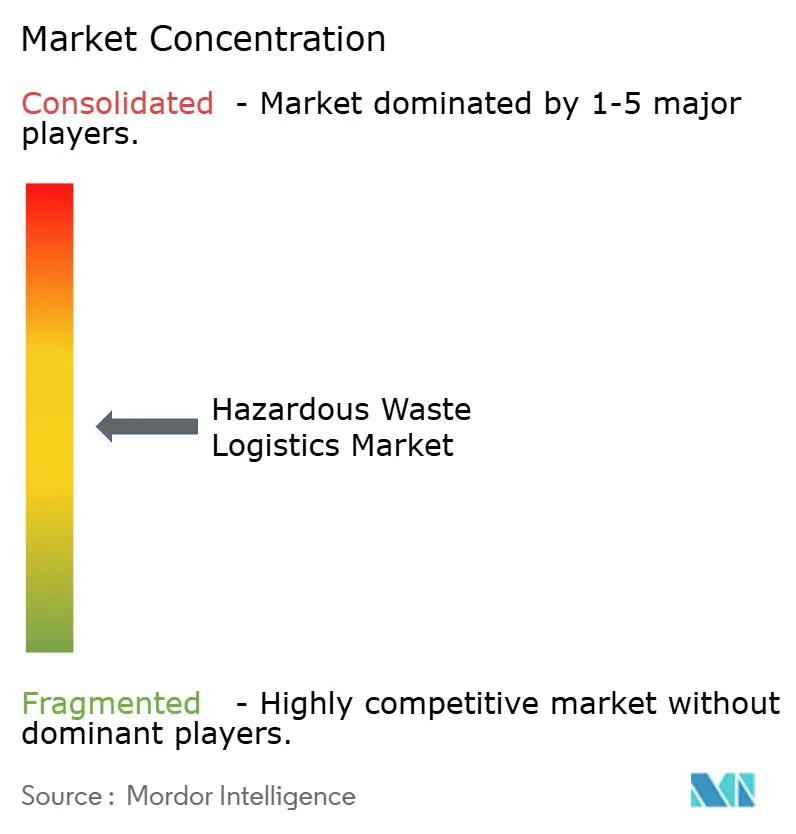
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Resíduos Perigosos pela Mordor Intelligence
O tamanho do mercado de logística de resíduos perigosos foi avaliado em 14,46 bilhões de USD em 2025 e estima-se que cresça de 15,45 bilhões de USD em 2026 para atingir 21,09 bilhões de USD até 2031, a um CAGR de 6,42% durante o período de previsão (2026-2031).
O mercado de logística de resíduos perigosos está em expansão à medida que os reguladores incorporam mais fluxos de resíduos em sistemas formais de rastreamento e tratamento. Os especialistas em conformidade contratados estão se tornando cada vez mais importantes à medida que os geradores lidam com regras mais rigorosas de classificação, relatórios e remessa. O crescimento nos materiais de transição energética e nos resíduos farmacêuticos está aumentando a demanda por coleta, embalagem, transporte e alocação de tratamento especializados. Manifestos digitais, rastreamento por GPS e registros auditáveis estão elevando o padrão mínimo de operação para transportadoras e prestadores de serviços. O mercado de logística de resíduos perigosos também favorece operadores com redes autorizadas de tratamento, armazenamento e descarte, pois o acesso a instalações permanece difícil de replicar.
Principais Conclusões do Relatório
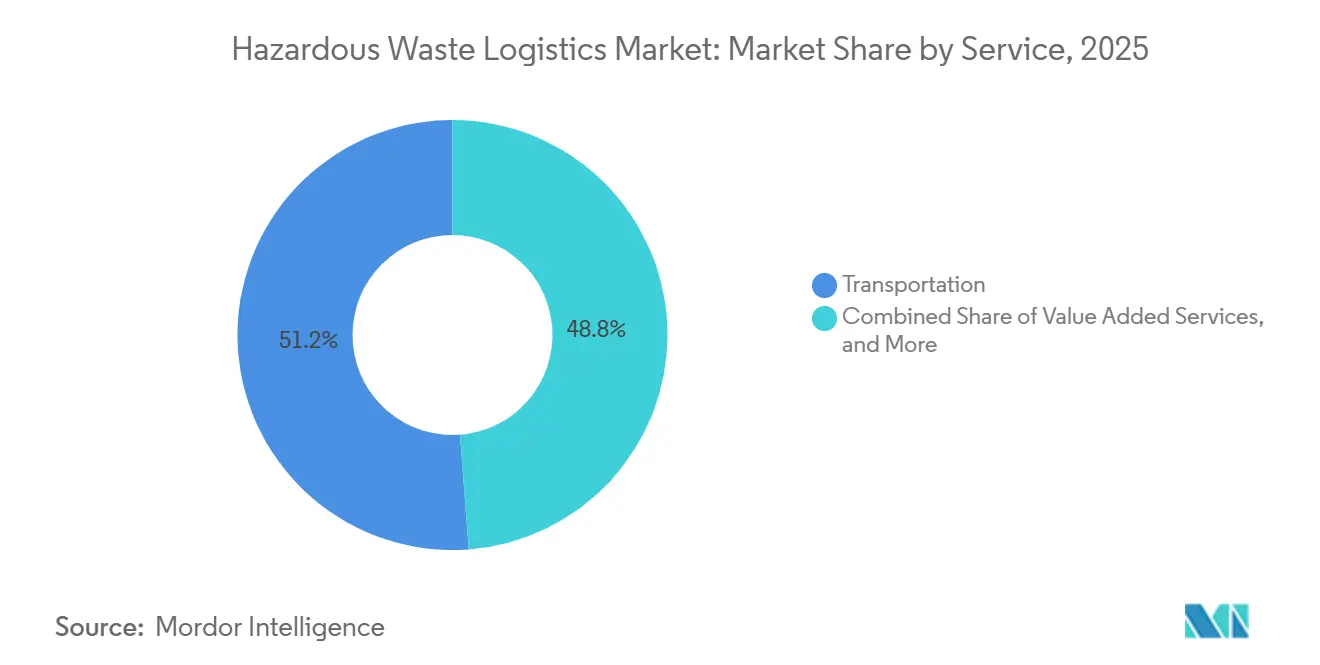
- Por serviço, o transporte deteve 51,20% da participação do mercado de logística de resíduos perigosos em 2025, enquanto os serviços de valor agregado devem crescer a um CAGR de 8,05% até 2031.
- Por tipo de resíduo, os resíduos químicos detiveram 38,70% do tamanho do mercado de logística de resíduos perigosos em 2025, enquanto os resíduos eletrônicos têm previsão de crescer a um CAGR de 8,30% até 2031.
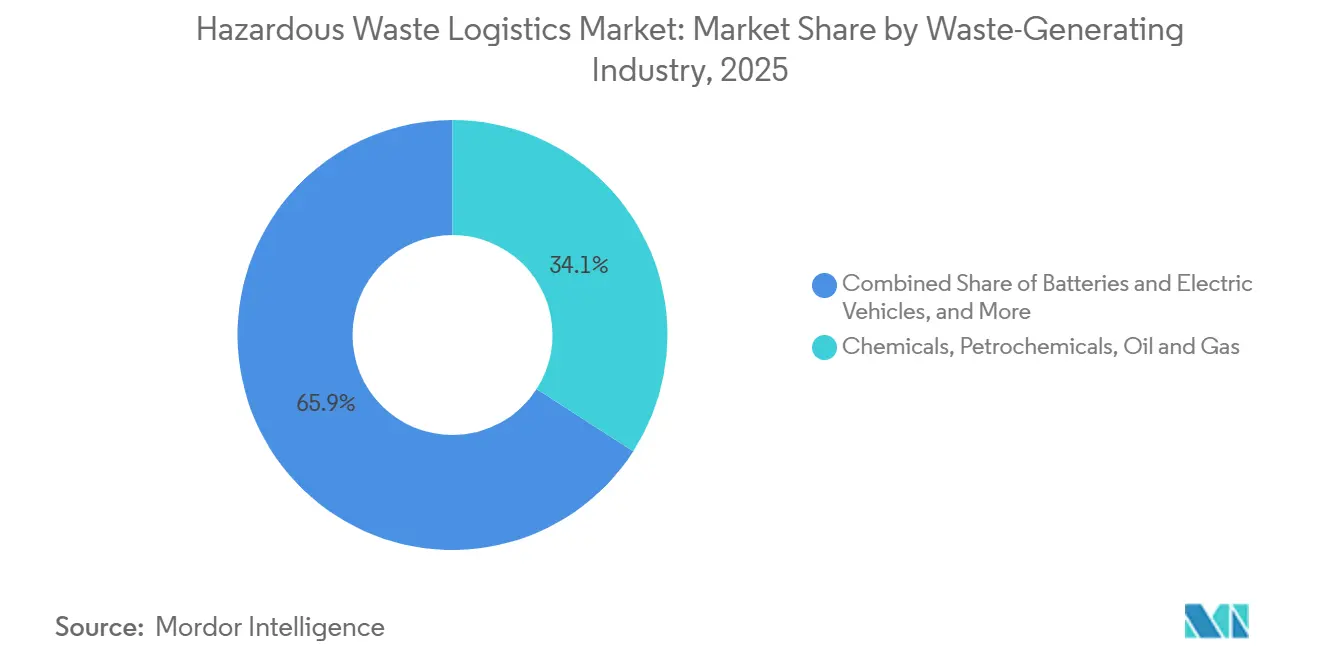
- Por setor gerador de resíduos, produtos químicos, petroquímicos, petróleo e gás geraram 34,15% da receita em 2025, enquanto baterias e veículos elétricos têm previsão de crescer a um CAGR de 8,22% até 2031.
- Por geografia, a Ásia-Pacífico deteve 31,15% da receita em 2025, enquanto a América do Sul tem previsão de crescer a um CAGR de 7,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Logística de Resíduos Perigosos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Geração de Resíduos Industriais e Farmacêuticos | +1.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Endurecimento dos Controles de Classificação e Remessa de Resíduos Perigosos | +1.6% | Global, com maior intensidade regulatória na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Logística de Reciclagem de Baterias, Resíduos Eletrônicos e Minerais Críticos | +1.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Manifestação Digital, Rastreamento por GPS e Cadeia de Custódia Pronta para Auditoria | +1.1% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Terceirização de Conformidade do Gerador e Programas de Resíduos Multissite | +0.9% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Caracterização de PFAS e Contaminantes Emergentes Criando Demanda Premium de Logística | +0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Geração de Resíduos Industriais e Farmacêuticos
A produção industrial e a formalização do gerenciamento de resíduos farmacêuticos sustentam a demanda recorrente em todo o mercado de logística de resíduos perigosos. A Organização Mundial da Saúde afirma que 15% dos resíduos de saúde são perigosos, incluindo materiais infecciosos, tóxicos, cancerígenos, inflamáveis e radioativos. Países de alta renda geraram até 0,5 kg de resíduos perigosos por leito hospitalar por dia. Michigan adotou os requisitos de resíduos farmacêuticos do Subparte P da EPA em maio de 2025, fortalecendo os controles sobre agentes quimioterápicos, substâncias controladas e estoque de medicamentos devolvidos. Os prestadores farmacêuticos precisam de pessoal qualificado em química, autorizações para substâncias controladas e rastreamento eletrônico, o que torna esse trabalho mais especializado do que o transporte padrão. A PHMSA supervisiona mais de 1 milhão de remessas diárias de materiais perigosos sob o Título 49 do CFR, o que sustenta uma ampla base de serviços orientada à conformidade.
Endurecimento dos Controles de Classificação e Remessa de Resíduos Perigosos
O mercado de logística de resíduos perigosos está ganhando volume à medida que as regras de classificação ampliam os materiais cobertos pelo manuseio autorizado. A partir de janeiro de 2025, os controles da Convenção de Basileia aplicaram procedimentos de Consentimento Prévio Informado a remessas internacionais codificadas como A1181 e Y49. Esses procedimentos abrangeram resíduos eletrônicos perigosos e não perigosos, criando novos trabalhos de consentimento e documentação para remessas transfronteiriças de sucata eletrônica.[1] A EPA lançou a Plataforma de Informações sobre Resíduos Perigosos em setembro de 2025, com pesquisa geoespacial, visualização em tempo real e acesso aprimorado a dados de conformidade. Os exportadores domésticos também começaram a enviar manifestos de exportação eletronicamente em dezembro de 2025. Essas mudanças criam trabalho para operadores certificados, ao mesmo tempo que dificultam a competição de transportadoras com menos capital em rotas documentadas.
Expansão da Logística de Reciclagem de Baterias, Resíduos Eletrônicos e Minerais Críticos
Baterias, resíduos eletrônicos e a recuperação de minerais críticos exigem sistemas de transporte capazes de gerenciar riscos de incêndio, toxicidade, contenção e documentação. A EPA relatou em maio de 2026 que uma pesquisa de 2025 realizada em 39 estados classificou as baterias como o material mais difícil de gerenciar entre 21 categorias de resíduos.[2] A pesquisa citou risco de incêndio, alto custo operacional e lacunas de infraestrutura, o que aumentou a demanda por transportadoras credenciadas em HAZMAT e contenção especializada. A capacidade global de pré-tratamento de reciclagem de baterias e recuperação de materiais aumentou 50% em relação ao ano anterior, com a China respondendo por 80% de ambas as medidas. Menos de 80 dos 193 países avaliados pela AIE tinham regulamentações sobre resíduos eletrônicos em vigor em meados de 2025.[3] À medida que as regulamentações se formalizam, o mercado de logística de resíduos perigosos está posicionado para direcionar mais material para prestadores autorizados que possam absorver o ônus de documentação relacionado.
Manifestação Digital, Rastreamento por GPS e Cadeia de Custódia Pronta para Auditoria
Os registros digitais estão mudando a forma como os geradores avaliam os prestadores de logística. A EPA publicou uma proposta de regulamentação em março de 2026 para eliminar progressivamente os manifestos em papel e migrar para um sistema de manifesto eletrônico totalmente digital. Uma avaliação da GSA de 2025 envolvendo 4.484.661 manifestos de resíduos perigosos constatou que os registros eletrônicos exigiam correções com menos frequência do que os registros em papel, com 6,0% em comparação com 7,7%. O sistema de manifesto eletrônico da EPA processou 11,6 milhões de manifestos de 2018 até setembro de 2024 e arrecadou mais de 101 milhões de USD em taxas de usuário. Os requisitos de manifesto eletrônico de exportação já estenderam o sistema para fluxos internacionais. Prestadores com envios integrados, telemetria de frota e assinaturas eletrônicas podem atender a grandes geradores que exigem trilhas de auditoria confiáveis no mercado de logística de resíduos perigosos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Seguro, Responsabilidade e Frota Especializada | -0.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Classificação e Licenciamento entre Jurisdições | -0.6% | Global, com maior atrito nas rotas transfronteiriças da Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Escassez de Motoristas Qualificados, Químicos e Especialistas em Mercadorias Perigosas | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Risco de Aceitação em Instalações de Tratamento para Baterias, PFAS e Cargas Químicas Desconhecidas | -0.3% | América do Norte, com sinais iniciais na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Classificação e Licenciamento entre Jurisdições
Os requisitos transfronteiriços e interestaduais limitam a eficiência da rede e aumentam os custos de conformidade. A Convenção de Basileia exige notificação, consentimento por escrito, movimentação física e confirmação de disposição para cada remessa regulamentada. As definições nacionais de resíduos perigosos diferem entre as 190 Partes, e os exportadores são orientados a confirmar os requisitos com as autoridades nos países de destino e trânsito. A avaliação de capacidade da EPA de janeiro de 2025 relatou limites anuais de recebimento em aterros comerciais de 600.000 toneladas no Alabama e 425.000 toneladas em Nova York. Esses limites podem forçar o redirecionamento de rotas e aumentar as distâncias de transporte em todo o mercado de logística de resíduos perigosos. O mercado de logística de resíduos perigosos também deve operar sob as regras do RCRA e programas autorizados pelos estados que podem diferir dos padrões federais.
Escassez de Motoristas Qualificados, Químicos e Especialistas em Mercadorias Perigosas
A escassez de mão de obra qualificada restringe a capacidade de serviço em rotas regulamentadas. A PHMSA exige treinamento específico por função em materiais perigosos que abrange conscientização, segurança, proteção e manuseio específico de materiais.[4] Esse requisito cria um limiar de qualificação além da carteira de habilitação comercial padrão. Um projeto de lei de março de 2025 citou uma escassez de 78.800 motoristas de caminhão qualificados e propôs créditos fiscais de até 7.500 USD para motoristas atualmente habilitados para HAZMAT e 10.000 USD para novos aprendizes. As mudanças de política do Departamento de Transportes dos Estados Unidos podem remover 200.000 motoristas nos 2 anos seguintes. Grupos de motoristas também peticionaram autoridades federais em junho de 2025 para fazer cumprir as regras de classificação após incidentes envolvendo cargas perigosas não declaradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: Plataformas Integradas de Conformidade Redefinem a Posição do Transporte
O transporte deteve 51,20% da participação do mercado de logística de resíduos perigosos em 2025. Redes rodoviárias, ferroviárias, aéreas e marítimas conectam os geradores de resíduos com instalações de tratamento, armazenagem e disposição autorizadas pelo RCRA. O transporte rodoviário atende remessas industriais e farmacêuticas urgentes e de pequenos lotes. O transporte ferroviário atende geradores de produtos químicos a granel em grandes volumes, pois pode movimentar cargas maiores com eficiência. Os serviços de armazenagem e estocagem comandam preços unitários mais elevados porque exigem autorizações da Parte B do RCRA. Essas instalações precisam de contenção secundária, controle de temperatura e separação de produtos químicos incompatíveis.
Os serviços de valor agregado têm projeção de expansão a um CAGR de 8,05% até 2031. A elaboração de perfis de resíduos, análise laboratorial, relatórios e preparação de manifestos eletrônicos estão se tornando critérios centrais de seleção de fornecedores. A adoção das regras de resíduos farmacêuticos por Michigan em maio de 2025 aumentou o trabalho de documentação dentro desses serviços. Os requisitos de manifesto eletrônico de exportação que entraram em vigor em dezembro de 2025 também fortaleceram a necessidade de suporte à conformidade. O setor de logística de resíduos perigosos está recompensando prestadores que combinam software, expertise certificada em química e gestão de licenças. Essas capacidades ajudam os prestadores a obter mais receita em contratos de múltiplos fluxos do que as transportadoras de modo único no mercado de logística de resíduos perigosos.


Por Tipo de Resíduo: Resíduos Químicos Ancoram o Volume Enquanto os Resíduos Eletrônicos Impulsionam o Crescimento
Os resíduos químicos detiveram 38,70% do tamanho do mercado de logística de resíduos perigosos em 2025. A recuperação de solventes, o transporte de líquidos reativos e corrosivos e a entrega a incineradores autorizados sustentam essa posição. A EPA identificou 11 instalações comerciais de incineração com capacidade anual agregada de 890.000 toneladas nos Estados Unidos em janeiro de 2025. Essa base limitada de tratamento sustenta a demanda de transporte de resíduos químicos em todo o mercado de logística de resíduos perigosos. Os resíduos de processo industrial e radioativos permanecem categorias com uso intensivo de licenças e posições titulares duráveis. Os resíduos biomédicos e clínicos fornecem receita premium recorrente, pois os resíduos de saúde exigem manuseio controlado.
Os resíduos eletrônicos têm previsão de crescer a um CAGR de 8,30% até 2031. Os controles da Convenção de Basileia que entraram em vigor em janeiro de 2025 adicionaram fluxos de trabalho de consentimento e manifesto para movimentações internacionais de resíduos eletrônicos. A AIE relatou que os metais de resíduos eletrônicos representavam uma grande parcela da categoria de resíduos, enquanto menos de um terço era recuperado. Sistemas fracos de coleta e logística a montante contribuem para essa lacuna de recuperação. Os resíduos farmacêuticos e de medicamentos perigosos também estão crescendo à medida que a adoção do Subparte P se expande pelos Estados Unidos. Os procedimentos oncológicos geram resíduos de quimioterapia que exigem logística de incineração a alta temperatura.
Por Setor Gerador de Resíduos: Fluxos da Transição Energética Redefinem a Demanda
Produtos químicos, petroquímicos, petróleo e gás geraram 34,15% da receita de logística de resíduos perigosos em 2025. Essas operações criam resíduos reativos, inflamáveis e tóxicos contínuos que exigem transporte autorizado. Clientes farmacêuticos, de saúde e laboratoriais geram resíduos de quimioterapia, devoluções de substâncias controladas e fluxos de produtos químicos laboratoriais. As operações de manufatura e automotivas adicionam resíduos de tinta, solventes e lodo de metais pesados. A mineração e os metais produzem rejeitos e resíduos de processos ácidos que frequentemente exigem movimentação multimodal. A agricultura e a produção de fertilizantes na América do Sul também criam fluxos de resíduos de pesticidas que necessitam de transporte segregado e com controle de temperatura.
Baterias e veículos elétricos têm previsão de avançar a um CAGR de 8,22% até 2031. A aposentadoria de frotas de veículos elétricos, o risco de incêndio de baterias de íons de lítio e os mandatos de coleta estão aumentando a demanda por logística especializada no mercado de logística de resíduos perigosos. A EPA relatou em maio de 2026 que programas de coleta de baterias eram operados em todo os Estados Unidos. A pesquisa estadual de 2025 constatou que as baterias classificadas eram o material mais difícil de gerenciar, destacando o prêmio exigido para o transporte especializado seguro. Os produtos químicos de processo de semicondutores e o lodo de metais pesados de centros de fabricação asiáticos adicionam outro fluxo crescente. O trabalho governamental e de defesa inclui materiais radioativos e produtos químicos especializados que transitam por corredores com autorizações únicas.
Análise Geográfica
A Ásia-Pacífico deteve 31,15% da participação do mercado de logística de resíduos perigosos em 2025. A produção de resíduos industriais da China e sua concentração de produção de semicondutores, baterias e petroquímicos sustentam a demanda logística regional. Os programas de coprocessamento direcionam resíduos perigosos para fornos de cimento autorizados, apoiando a coleta e o transporte enquanto reduzem as taxas de disposição. Esses programas não abordam materiais de PFAS, baterias ou farmacêuticos que exigem tratamento convencional. A Índia expandiu a infraestrutura formal de desmontagem e logística de eletrônicos em 2025 por meio de suas Regras de Gestão de Resíduos de Baterias. O Japão e a Coreia do Sul sustentam serviços premium vinculados à fabricação de eletrônicos e automotiva no mercado de logística de resíduos perigosos.
A América do Norte é a segunda maior geografia, sustentada pelo RCRA, pelas regulamentações da PHMSA e pela plataforma de manifesto eletrônico. A plataforma processou 11,6 milhões de manifestos entre 2018 e setembro de 2024. O Canadá e o México sustentam fluxos transfronteiriços de resíduos sob acordos bilaterais com os Estados Unidos. A Europa opera sob a Diretiva-Quadro de Resíduos da UE e o regime da Convenção de Basileia. A diretiva alterada entrou em vigor em outubro de 2025, moldando as expectativas de documentação para o mercado de logística de resíduos perigosos. Alemanha, França e Reino Unido geram volumes substanciais de resíduos industriais, enquanto os países nórdicos sustentam serviços premium de conformidade.
A América do Sul tem previsão de crescer a um CAGR de 7,96% até 2031. Os requisitos de responsabilidade do produtor do Brasil para baterias e eletrônicos sustentam a demanda regional no mercado de logística de resíduos perigosos. Chile e Peru geram resíduos de produtos químicos de processo e rejeitos relacionados à mineração que estão cada vez mais sujeitos à fiscalização ambiental. A Argentina adiciona volumes perigosos por meio de atividades petroquímicas e do agronegócio. Arábia Saudita, Emirados Árabes Unidos e Catar sustentam a logística relacionada a hidrocarbonetos em ambientes regulatórios de alta fiscalização. África do Sul e Nigéria permanecem locais em estágio inicial de formalização, onde operadores certificados atendem a um nicho premium ao lado de sistemas informais de resíduos mais amplos.

Cenário Competitivo
O mercado de logística de resíduos perigosos é moderadamente consolidado no nível superior. Os grandes operadores possuem redes autorizadas de tratamento, armazenagem e disposição, frotas multimodais e expertise em química que prestadores menores não conseguem replicar rapidamente. O licenciamento da Parte B do RCRA e os requisitos de conformidade com uso intensivo de capital reforçam essas vantagens. A Veolia anunciou a aquisição da Clean Earth por 3,04 bilhões de USD em novembro de 2025. A transação foi concluída em 2026 e dobrou a presença da Veolia em resíduos perigosos nos Estados Unidos.
A Clean Harbors assinou um acordo em agosto de 2026 para adquirir a EnviroServe por 470 milhões de USD. A EnviroServe atende 2.500 clientes por meio de 40 unidades e detém licenças em 48 estados. A Clean Harbors também concordou em adquirir os negócios ambientais da Depot Connect International por 130 milhões de USD em fevereiro de 2026. A Veolia planeja colocar em operação 285.000 toneladas de capacidade de incineração e recuperação de solventes até 2027, após concluir cinco aquisições complementares no primeiro semestre de 2025. Esses movimentos mostram que a densidade de rede e o posicionamento de tratamento são prioridades competitivas centrais no mercado de logística de resíduos perigosos.
A tecnologia é outro diferenciador importante no mercado de logística de resíduos perigosos. Sistemas integrados de manifesto, rastreamento de frota por GPS e ferramentas de caracterização de resíduos sustentam taxas de erro mais baixas e melhores registros de cadeia de custódia. A Triumvirate Environmental iniciou a expansão de sua instalação em Casa Grande, Arizona, em abril de 2026, com uma instalação de tratamento, armazenagem e disposição de resíduos perigosos da Parte B do RCRA. O projeto aborda lacunas de infraestrutura no corredor de fabricação de semicondutores, defesa e baterias do Sudoeste. A VLS Environmental Solutions adquiriu a IDR Environmental Services em março de 2026 e a Environmental & Chemical Consulting em julho de 2026 para fortalecer sua cobertura na Costa Oeste. A logística de PFAS permanece mal atendida onde resíduos de alta concentração precisam de caracterização, contenção e disposição em aterro Subtítulo C.
Líderes do Setor de Logística de Resíduos Perigosos
-
Veolia Environnement S.A.
-
Clean Harbors, Inc.
-
Waste Management, Inc.
-
SUEZ S.A.
-
Republic Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Clean Harbors, Inc. assinou um acordo definitivo para adquirir a EnviroServe por 470 milhões de USD em dinheiro. A empresa-alvo atende 2.500 clientes por meio de 40 unidades com licenças em 48 estados, adicionando serviços ferroviários, remediação, limpeza industrial e capacidade de transporte de resíduos perigosos à rede norte-americana da Clean Harbors.
- Julho de 2026: A VLS Environmental Solutions adquiriu a Environmental & Chemical Consulting, uma prestadora de resíduos perigosos e não perigosos sediada em Los Angeles, estendendo sua rede logística de 10 dias para o Norte da Califórnia e fortalecendo as capacidades de processamento transfronteiriço na Califórnia, Arizona, Texas e Tijuana.
- Maio de 2026: A EPA apresentou ao Congresso o Relatório de Melhores Práticas de Coleta de Baterias, identificando lacunas logísticas no gerenciamento de resíduos de baterias em 39 estados e recomendando estruturas expandidas de responsabilidade do produtor com padrões seguros de transporte e manuseio.
- Abril de 2026: A Triumvirate Environmental iniciou a expansão de sua instalação em Casa Grande, Arizona, com uma instalação de tratamento, armazenagem e disposição de resíduos perigosos da Parte B do RCRA. O projeto aborda lacunas de infraestrutura no corredor de fabricação de semicondutores, defesa e baterias do Sudoeste.


Escopo do Relatório Global do Mercado de Logística de Resíduos Perigosos
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Armazenagem e Estocagem | |
| Serviços de Valor Agregado |
| Resíduos Químicos |
| Resíduos de Processo Industrial |
| Resíduos Eletrônicos |
| Resíduos Radioativos e Relacionados ao Nuclear |
| Resíduos Biomédicos e Clínicos |
| Resíduos Farmacêuticos e de Medicamentos Perigosos |
| Outros Tipos de Resíduos |
| Agricultura e Fertilizantes |
| Baterias e Veículos Elétricos |
| Produtos Químicos, Petroquímicos, Petróleo e Gás |
| Construção, Infraestrutura e Remediação |
| Setor de Alta Tecnologia |
| Energia e Serviços Públicos |
| Governo e Defesa |
| Farmacêuticos, Saúde e Laboratórios |
| Manufatura e Automotivo |
| Mineração e Metais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Armazenagem e Estocagem | ||
| Serviços de Valor Agregado | ||
| Por Tipo de Resíduo | Resíduos Químicos | |
| Resíduos de Processo Industrial | ||
| Resíduos Eletrônicos | ||
| Resíduos Radioativos e Relacionados ao Nuclear | ||
| Resíduos Biomédicos e Clínicos | ||
| Resíduos Farmacêuticos e de Medicamentos Perigosos | ||
| Outros Tipos de Resíduos | ||
| Por Setor Gerador de Resíduos | Agricultura e Fertilizantes | |
| Baterias e Veículos Elétricos | ||
| Produtos Químicos, Petroquímicos, Petróleo e Gás | ||
| Construção, Infraestrutura e Remediação | ||
| Setor de Alta Tecnologia | ||
| Energia e Serviços Públicos | ||
| Governo e Defesa | ||
| Farmacêuticos, Saúde e Laboratórios | ||
| Manufatura e Automotivo | ||
| Mineração e Metais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a logística de resíduos perigosos?
O setor tem previsão de crescimento a um CAGR de 6,42% de 2026 a 2031, atingindo 21,09 bilhões de USD até 2031. A classificação regulatória, a documentação digital e o acesso a tratamento especializado são os principais fatores que impulsionam o crescimento do mercado de logística de resíduos perigosos.
Qual serviço é o maior no manuseio de resíduos perigosos?
O transporte deteve 51,20% da receita em 2025, pois redes rodoviárias, ferroviárias, aéreas e marítimas autorizadas conectam os geradores com as instalações de tratamento. O mercado de logística de resíduos perigosos depende dessas redes para movimentar materiais com segurança para locais autorizados.
Por que as remessas de baterias estão se tornando mais especializadas?
Uma pesquisa de 2025 realizada em 39 estados classificou as baterias como o material de resíduo mais difícil de gerenciar devido ao risco de incêndio, custo e lacunas de infraestrutura. Esses riscos estão aumentando a necessidade de serviços especializados no mercado de logística de resíduos perigosos.
Qual fluxo de resíduos está crescendo mais rapidamente?
Os resíduos eletrônicos têm previsão de crescer a um CAGR de 8,30% até 2031, à medida que os controles transfronteiriços expandem os requisitos de consentimento e documentação. Esse fluxo adiciona trabalho de manuseio formal para o mercado de logística de resíduos perigosos.
Qual região tem expectativa de crescer mais rapidamente?
A América do Sul tem projeção de crescer a um CAGR de 7,96% até 2031, sustentada por regras de baterias e eletrônicos e fluxos de resíduos relacionados à mineração. Os requisitos formais de coleta e conformidade podem expandir o mercado de logística de resíduos perigosos na região.
Quais capacidades os grandes geradores buscam nos prestadores?
Os grandes geradores exigem cada vez mais manifestos eletrônicos, rastreamento por GPS, expertise certificada em química e registros confiáveis de cadeia de custódia. Esses requisitos favorecem prestadores integrados no mercado de logística de resíduos perigosos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
