
リゾート市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 446.70 十億米ドル |
| 市場規模 (2031) | 644.71 十億米ドル |
| 成長率 (2026 - 2031) | 7.61 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリゾート市場分析
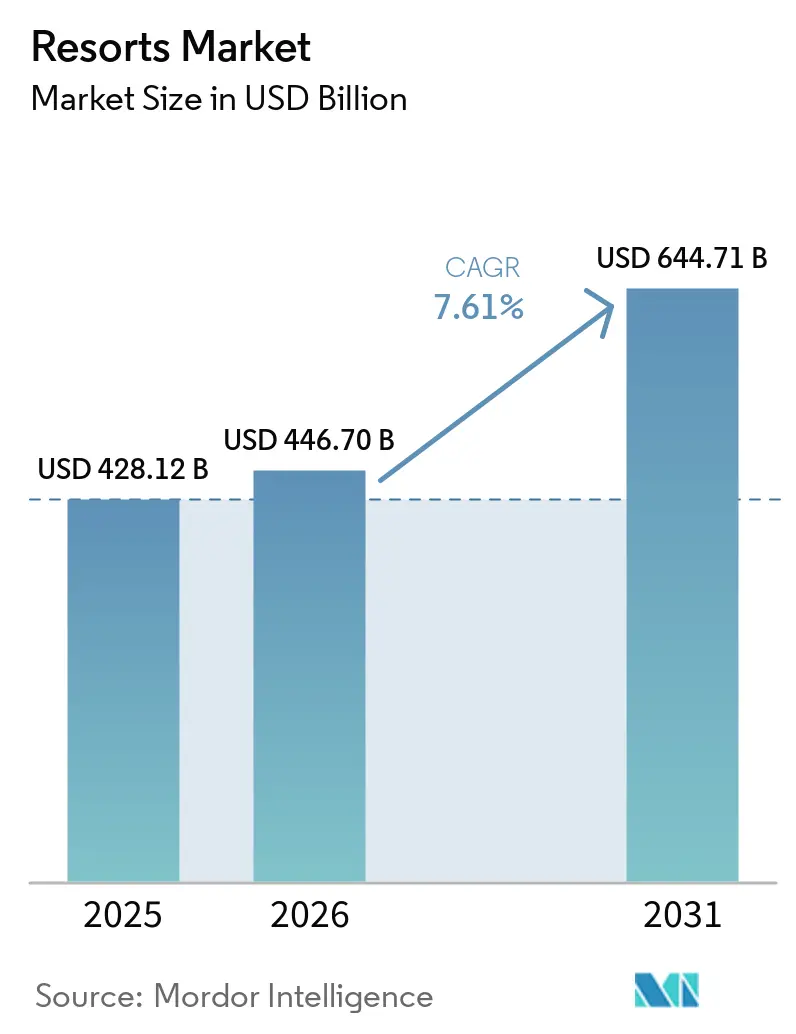
グローバルリゾート市場は2025年に428.12 ビリオン 米ドルと評価され、2026年の446.70 ビリオン 米ドルから2031年には644.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.61%です。2025年には旅行・観光活動が市場を支え、同セクターはグローバルGDPに記録的な11.60 トリリオン 米ドルを貢献し、広範な経済を上回るペースで成長し、リゾート目的地全体でレジャー需要を維持しました。国連観光機関は2025年に15.2 ビリオンの国際到着者数と1.90 トリリオン 米ドルの受取額を報告し、長距離リゾート滞在とゲスト支出の増加を支えました。市場はまた、ウェルネス重視の滞在やデジタル予約チャネルへのシフトによっても形成されてり、オペレーターはロイヤルティプログラム、不動産連携、AIベースのゲストツールを導入してコンバージョンと収益獲得の向上を図っています。市場は依然として断片化しており、大手チェーンがオールインクルーシブ、ブランデッドレジデンス、マネジメント主導型モデルを拡大する中でも、地域ブランドや独立系オペレーターには余地が残っています。気候リスク、資本集約性、労働力の確保は、いくつかの目的地での実行速度を引き続き制限しています。将来の成長は、オペレーターが拡大とレジリエンス、人員配置、開発規律をいかにバランスよく両立させるかにかかっています[1]。
レポートの主要ポイント
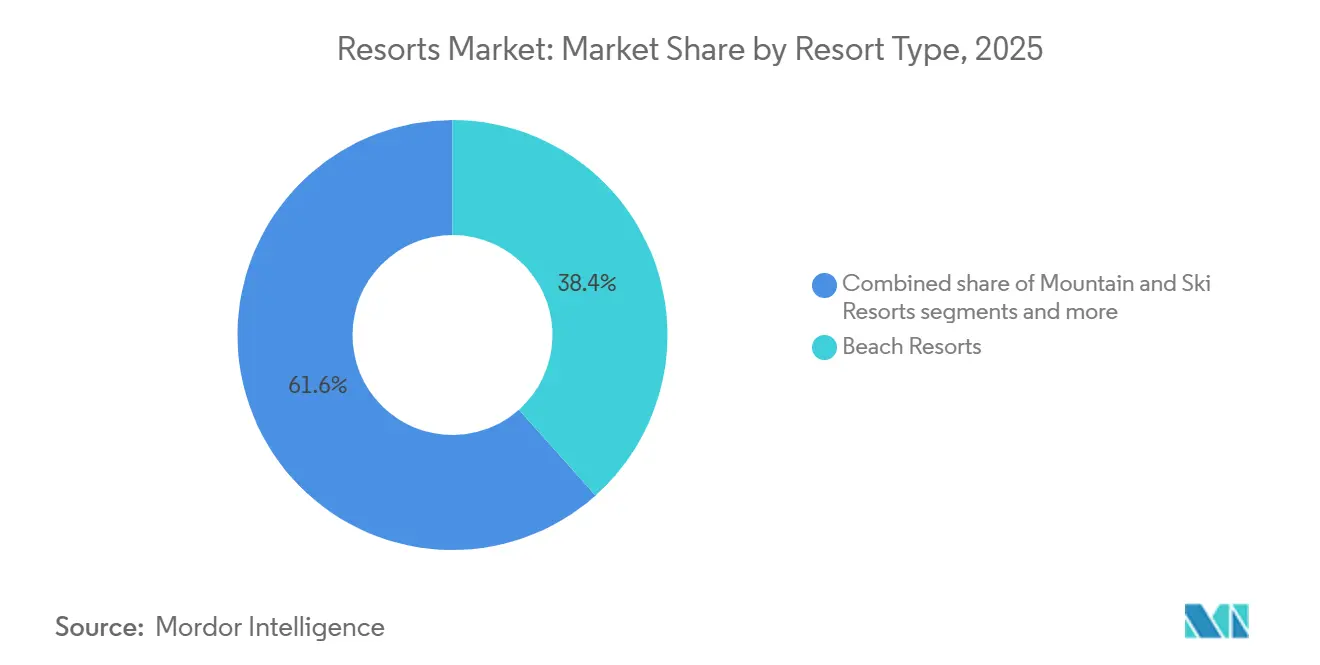
- リゾートタイプ別では、ビーチリゾートが2025年のグローバルリゾート市場において38.42%のシェアを占め、ウェルネス&スパリゾートは2031年までに最高CAGR8.24%で拡大すると予測されています。
- 価格帯別では、ミッドスケール施設が2025年のグローバルリゾート市場において34.81%のシェアを占め、ラグジュアリーリゾートは2031年までに最高CAGR8.55%で拡大すると予測されています。
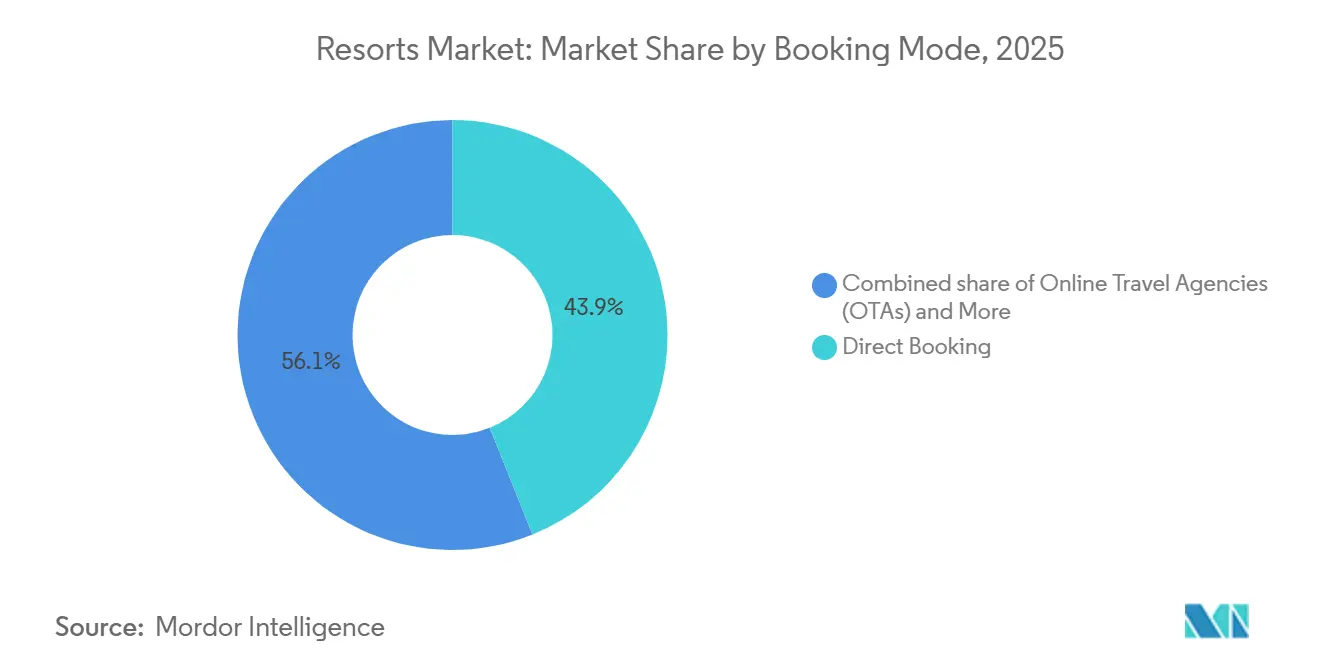
- 予約方法別では、ダイレクト予約が2025年のグローバルリゾート市場において43.94%のシェアを占め、オンライン旅行代理店は2031年までに最高CAGR9.83%で拡大すると予測されています。
- 観光タイプ別では、国内観光が2025年のグローバルリゾート市場において62.12%のシェアを占め、国際観光は2031年までに最高CAGR9.14%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のグローバルリゾート市場において32.18%のシェアを占め、中東・アフリカは2031年までに最高CAGR8.96%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリゾート市場のトレンドとインサイ
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 体験主導型レジャー旅行への需要増加 | +2.5% | グローバル | 中期(2〜4年) |
| ウェルネスおよびメンタルヘルス志向の滞在の成長 | +1.4% | アジア太平洋および欧州での採用が強いグローバル | 中期(2〜4年) |
| プレミアム化とハイパーエクスクルーシブなリゾートの提供 | +1.0% | 中東・アフリカ、アジア太平洋、北米 | 長期(4年以上) |
| スマートリゾート運営とゲストパーソナライゼーションの拡大 | +0.8% | 北米および東アジアでの採用が強いグローバル | 中期(2〜4年) |
| 希少な一等地における気候レジリエントなリゾートの再開発 | +0.4% | 世界の島嶼および沿岸目的地 | 長期(4年以上) |
| リゾート資産内でのフラクショナルおよびブランデッドレジデンスの統合 | +0.4% | 北米、中東・アフリカ、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
体験主導型レジャー旅行への需要増加
旅行支出は、客室のみの提供ではなくより完結した滞在を提供するリゾート形態へとシフトしており、これがグローバルリゾート市場を直接支えてます。世界旅行・観光協議会は、2025年に旅行・観光業がグローバルで3.66 ビリオンの雇用を支え、世界で新たに創出された純雇用の3分の1を占めたと報告しており、サービス集約型レジャー形態と業界全体の拡大との強い結びつきを反映しています。旅行者が地元の食事、文化プログラム、アウトドア活動、場所に根ざした体験を一つの施設内で求めるようになるにつれ、リゾートはその恩恵を受けています。国連観光機関は、ミラノ・コルティナ冬季オリンピックやFIFAワールドカップなどの主要イベントに支えられ、2026年も国際到着者数が増加し続けると予測しており、リゾートオペレーターの目的地旅行需要を持続させています。これは、オペレーターが標準的なホテル供給と差別化する体験をパッケージ化できる場合に特に、グローバルリゾート市場における料金の回復力と長期滞在を支えます。
ウェルネスおよびメンタルヘルス志向の滞在の成長
ウェルネス旅行は、ゲストが休暇を回復、予防、精神的な回復と結びつけるようになるにつれ、グローバルリゾート市場の重要な成長ドライバーとして台頭しています。グローバルウェルネスインスティテュートは、ウェルネス経済が2024年から2029年にかけて年率7.6%で成長し、9.8 トリリオン 米ドル近くに達すると予測しており、ウェルネス支出を広範な経済よりも速い成長軌道に置いています[2]。機関の2026年トレンドレポートはまた、長寿旅行、睡眠重視の回復、AIによるイティネラリー設計、涼しい気候のウェルネス目的地への需要をリゾートの提供を形成する主要な力として特定しました。これらのトレンドは、ゲストが滞在から明確な成果を求めるようになっているため、リゾートがオプションのスパアドオンではなく構造化されたウェルネスプログラムに投資する根拠を与えます。グローバルリゾート市場にとって、このシフトはウェルネスの採用がすでに確立されているアジア太平洋および欧州において、より高い価格設定、より広い季節性、より強い需要を支えます。
プレミアム化とハイパーエクスクルーシブなリゾートの提供
高支出旅行者はプライバシー、デザインの質、低密度フォーマットを引き続き好み、グローバルリゾート市場の成長を牽引しています。Marriottは2025年に記録的なグローバル成長を発表し、15,301室をカバーする114件のラグジュアリー契約を含み、資本が引き続きアッパーエンドのリゾートおよびホスピタリティ製品に流入していることを示しています。同表では2025年に55件のブランデッドレジデンス契約が締結されたことも強調されており、拡大が客室収益だけでなく複合用途および不動産経済と結びついていることを示唆しています。エクスクルーシブなフォーマットは、レジデンスの販売や長期滞在の所有権連動需要によってリターンの一部が回収される場合、より大きな初期開発予算を正当化できます。したがって、グローバルリゾート市場の成長は価格設定の話だけでなく、ブランド認知度と開発パートナーを持つオペレーターに有利な資本構造の話でもあります。
スマートリゾート運営とゲストパーソナライゼーションの拡大
デジタルパーソナライゼーションは、発見、コンバージョン、滞在中の収益獲得を同時に改善することで、グローバルリゾート市場の実践的な成長ドライバーとして台頭しています。Amadeus は2026年にホスピタリティ全体でAI戦略を拡大し、ゲストの検索、マーチャンダイジング、サービスワークフローの再設計を反映して、より迅速な意思決定とよりパーソナライズされたオファーを可能にしました。Minor Hotels は640以上の施設に向けたグローバルデータおよびAIプラットフォームを発表し、2026年以内の展開を目標としており、接続されたゲストデータと自動化に向けたオペレーターの明確な推進力を示しています[3]。リゾートは、ダイニング、ウェルネス、エクスカーション、ファミリーアクティビティなど、より幅広いサービスを提供するため、多くの都市型ホテルよりもこの恩恵を受けます。その結果、グローバルリゾート市場におけるテクノロジーはサポート機能から収益創出・労働効率化ツールへとシフトしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約性と長回収期間 | -1.8% | グローバル | 長期(4年以上) |
| 気象・気候変動による目的地の不安定性 | -0.8% | 島嶼および沿岸目的地 | 長期(4年以上) |
| 遠隔地および季節性リゾート市場における労働力不足 | -0.6% | 北米および世界の遠隔目的地 | 中期(2〜4年) |
| 土地利用、水利用、サステナビリティ基準に関するコンプライアンス負担の増大 | -0.4% | 欧州、オーストラリア、アジア太平洋の一部でより厳格な施行が行われるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約性と長い回収期間
高い初期コストは、グローバルリゾート市場における最も重大な構造的制約として残っています。リゾートプロジェクトは通常、都市型ホテルよりも多くのインフラ、より多くの敷地整備、より長い開業前タイムラインを必要とします。シュラ島のFour Seasons Resort and Residences Red Seaは2026年5月に最初のゲストを迎え、20 ビリオン サウジアラビアリヤル(0.53 ビリオン 米ドル)の負債融資に支えられた50/50の合弁事業を通じて、総開発費は26 ビリオン サウジアラビアリヤル(0.69 ビリオン 米ドル)、すなわち約693 ミリオン 米ドルに達しました。このコストプロファイルは、グリーンフィールドリゾート開発が合弁事業、ソブリン資本、または大規模な機関投資家の支援に依存することが多い理由を示しています。高度に季節性のある資産では、債務返済がより狭いピーク需要月に依存するため、財務負担はより重くなります。その結果、グローバルリゾート市場における開発は、長い育成期間と初期年度の不均一なキャッシュフローを吸収できるブランドとスポンサーに集中したままです。
気象・気候変動による目的地の不安定性
気象・気候変動はグローバルリゾート市場を直接制約しており、最大のリゾートクラスターの多くが沿岸、島嶼、熱に敏感な目的地にあります。Host Hotels & Resortsは2025年にポートフォリオ全体での適応作業を強調し、洪水バリア、非常用電源システム、レジリエンス重視の施設改修を含み、気候リスクが中核的な資産管理上の考慮事項となっていることを示しています[4]。コスト圧力は修繕を超えて広がり、保険料、融資条件、メンテナンス計画がすべてリスクにさらされた施設に対して厳しくなる可能性があります。これは特に、大規模なグローバルグループのバランスシートの柔軟性を持たない中堅オペレーターに影響します。したがって、気候変動の不安定性は、自然リスクが緩和能力を上回るペースで上昇している目的地において、開発活動と営業利益率の拡大の両方を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リゾートタイプ別:ビーチの優位性が持続し、ウェルネスが成長曲線をリセット
ビーチリゾートは2025年の収益の38.42%を占め、グローバルリゾート市場において最大のリゾートタイプセグメントとなっています。この地位は、沿岸観光の広い地理的分布と、アジア太平洋、地中海、カリブ海全体にわたる大規模なリゾートインベントリの既存基盤を反映しています。このセグメントは、ファミリー、カップル、短距離レジャー旅行者、目的地イベント需要を含む幅広い顧客層から恵を受けています。ビーチリゾートはグローバルリゾート市場の中核を成し、国内外の旅行全体にわたる需要を吸収しています。マウンテン・スキー施設、エコ・ネイチャー形態、その他のリゾートタイプは引き続き関連性を持ちますが、より狭い目的地基盤内で運営され、より大きな季節性や許認可上の制約に直面することが多いです。
ウェルネス&スパリゾートは2026年から2031年にかけてCAGR8.24%で成長すると予測されており、グローバルリゾート市場において最も成長の速いリゾートタイプセグメントとなっています。成長は、休息、療法、睡眠サポート、予防的健康テーマを旅行と組み合わせた滞在への消費者の支出意欲の高まりによって牽引されています。グローバルウェルネスインスティテュートの2026年ウェルネス旅行トレンドは、ゲストが基本的なスパアクセスではなく構造化されたプログラムをますます期待していることを示しており、価格決定力と投資魅力を強化しています。これはまた、グローバルリゾート市場に対して、ウェルネス重視の旅行者をより多くの月にわたって引き付けることで、ピークレジャーシーズンへの依存を減らす手段を提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:ミッドスケールが量を支え、ラグジュアリーが料金を牽引
ミッドスケール施設は2025年のグローバルリゾート市場の34.81%を占め、収益別最大セグメントとしての地位を維持しています。このセグメントは、アジア太平洋、ラテンアメリカ、欧州の一部における中間所得世帯の幅広い手頃な価格と高まる旅行志向から恩恵を受けています。ゲストは最高の一泊料金を支払うことなくリゾートのアメニティを利用でき、バリュープロポジションを強化しています。バジェット施設は価格に敏感なコリドーで引き続き関連性を持ち、アッパーミッドスケール形態はアクセシビリティと快適性を橋渡しします。ミッドスケール層は、裁量的支出が軟化した場合でもオペレーターが稼働率を維持するのに役立つ量的基盤を提供します。
ラグジュアリーリゾートは2031年までにCAGR8.55%で拡大すると予測されており、グローバルリゾート産業において最も成長の速い価格層となっています。Marriottの2025年グローバル成長アップデートは、ラグジュアリー契約とブランデッドレジデンスにおける継続的なモメンタムを示し、主要オペレーターがこれらの形態を高リターンの拡大経路として引き続き見ていることを確認しました。ラグジュアリーゲストは通常、客室、ダイニング、ウェルネス、プライベート体験全体でより多く支出し、占有客室あたりの収益をより強く支えます。ブランデッドレジデンスの統合はまた、ハイエンドリゾート開発に関連する資本負担の一部を相殺するのに役立ちます。その結果、グローバルリゾート市場における将来の価値成長は、ミッドスケールが現在の規模では最大セグメントであり続けるにもかかわらず、アップスケールおよびラグジュアリー形態により重く傾いています。
予約方法別:ダイレクトロイヤルティがプラットフォーム統合によって試される
ダイレクト予約は2025年の総予約の43.94%を占め、グローバルリゾート市場において他のチャネルを上回りました。この地位は、大手オペレーターが長年にわたって構築してきたブランドウェブサイト、ロイヤルティプログラム、会員価格、ダイレクトサービスタッチポイントの持続的な有効性を反映しています。ダイレクトチャネルはまた、リゾートがゲストデータの所有権を維持し、手数料圧力を軽減することを可能にし、これは高価値の滞在において特に重要です。リピートレジャー旅行者にとって、ダイレクトな関係は客室コンバージョンだけでなく、ダイニングパッケージ、アップグレード、体験の販売にも影響を与える可能性があります。ダイレクト予約は、マージン保護とライフサイクルマーケティングの支援における役割から、グローバルリゾート市場において最も強力なチャネルであり続けています。
オンライン旅行代理店(OTA)は2026年から2031年にかけてCAGR9.83%で成長すると予測されており、グローバルリゾート市場において最も成長の速い予約チャネルとなっています。Amadeus は、AI主導のコマースが旅行者の検索・予約方法を再形成しており、インスピレーション、比較、支払い、確認を一つのフローに組み合わせたチャネルを優遇していると指摘しました。OTAはオプションを集約し、デジタルの可視性と予約の簡便性で競争するため、この環境において有利な立場にあります。リゾートにとって、OTAは市場リーチを拡大できますが、手数料コストが増加すると純マージンを圧縮する可能性があります。したがって、グローバルリゾート市場はダイレクトロイヤルティ主導の需要とOTA主導の獲得需要の間で継続的なバランスを見ることになりそうです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
観光タイプ別:国内量が維持され、国際支出が加速
国内観光は2025年の収益の62.12%を占め、グローバルリゾート市場において最大の観光タイプセグメントとなっています。この優位性は、インド、米国、中国、ブラジルなどの国における短い計画サイクル、低い旅行摩擦、大規模な国内観光コリドーを反映しています。国内リゾート需要はまた、国境を越えた旅行がより高価またはより困難になった場合でも維持しやすいです。運営上、国内ゲストは多くの施設が平日、学校休暇、季節的な需要変動全体で安定するのに役立つ基本稼働率を提供し、国内旅行をグローバルリゾート市場における主要な量的ドライバーとしています。
国際観光は2031年までにCAGR9.14%で成長すると予測されており、グローバルリゾート市場において最も成長の速い観光セグメントとなっています。国連観光機関は、国際観光収入が2025年に1.9 トリリオン 米ドルに達したと報告し、2026年の旅行が主要イベント主導の需要によって引き続き支えられると予測しました。太平洋アジア旅行協会は、アジア太平洋のインバウンド到着者数が2026年以降にパンデミック前の水準を超え、主要コリドー全体でい双方向フローが期待されると予測しました。国際ゲストは滞在が長く、旅行あたりの支出が多い傾向があり、旅行者数が国内需要より少ない場合でもセグメントの収益貢献を高め、国際旅行をリゾート目的地とブランデッドレジャーオペレーターにとって主要な成長ドライバーとしています。
地域分析
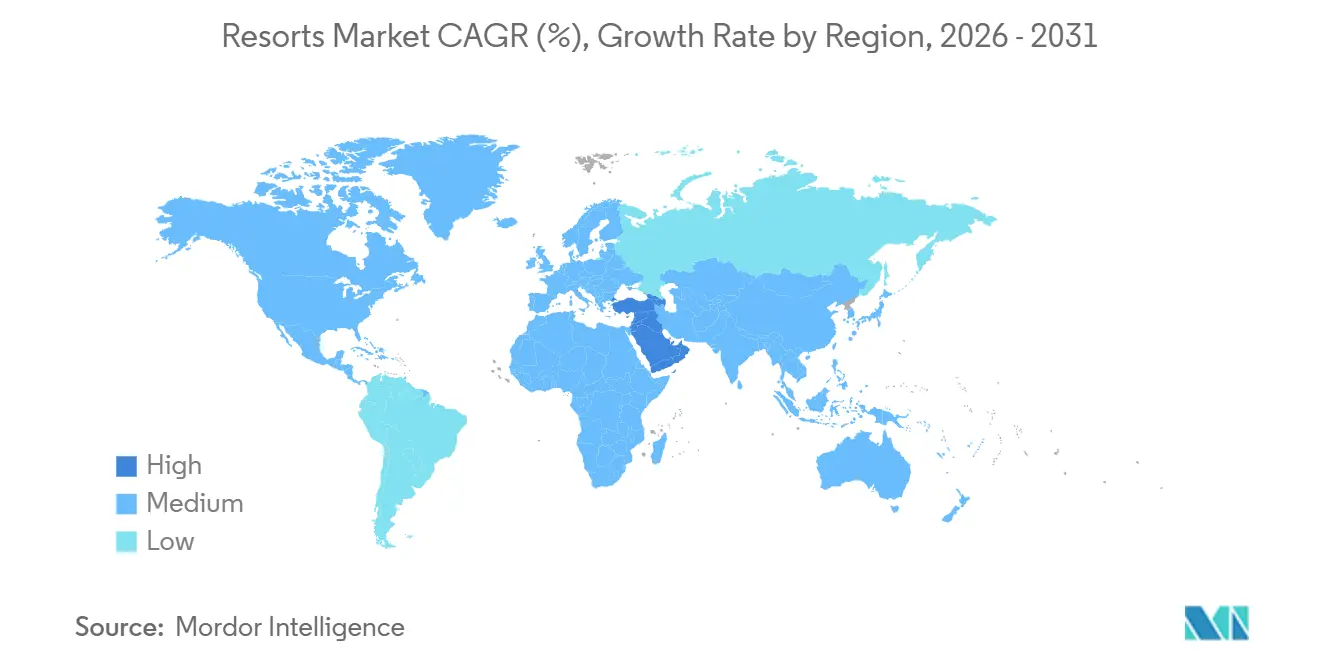
アジア太平洋は2025年のグローバルリゾート市場シェアの32.18%を占め、最大の地域市場としての地位を維持しました。世界旅行・観光協議会は、同地域が2025年に旅行・観光GDPで3.29 トリリオン 米ドルを生み出し、8.1%拡大したと報告し、これはすべての地域の中で最も速いペースでした。国連観光機関は2025年のアジア太平洋における国際到着者数を3.31 ビリオンと記録し、2024年比6%増加しており、リゾート資産にとって良好な需要条件を示しています。インドは、国内レジャー旅行、目的地ウェディング、ウェルネスリトリート、ショートブレーク旅行が引き続きビーチ、野生動物、スピリチュアル、丘陵目的地全体での新たなリゾート契約を支えるなど、地域内で最も重要な需要ドライバーの一つであり続けました。したがって、アジア太平洋はグローバルリゾート市場において最大の現在の基盤と、国内および訪日旅行に支えられた強力な開発パイプラインの両方を保持しています。
中東・アフリカは2031年までにCAGR8.96%で成長すると予測されており、グローバルリゾート市場において最も成長の速い地域となっています。世界旅行・観光協議会は、サウジアラビアが2025年に旅行・観光GDPで1,780 ビリオン 米ドルを生み出し、UAEが685 ビリオン 米ドルを生み出したと報告し、湾岸の投資と訪問者フローが新たなホスピタリティ供給を支えていることを反映しています。Red Sea GlobalのシュラアイランドにおけるFour Seasonsプロジェクトは2026年5月に正式に開業し、総開発費は26 ビリオン サウジアラビアリヤル(0.69 ビリオン 米ドル)で、島の広範なマルチリゾート展開の初期フェーズを固定しました。グローバルリゾート市場にとって、中東・アフリカは新たな客室インベントリの成長する供給源であり、長距離レジャー支出のためのますます競争力のある目的地を代表しています。
北米は、確立されたホテル基盤、高い支出水準、フロリダ、ハワイ、メキシコの沿岸コリドー、カリブ海におけるリゾート需要の集中により、グローバルリゾート市場において引き続き重要な地位を占めました。世界旅行・観光協議会は、北米が2025年に旅行・観光GDPで3.05 トリリオン 米ドルを生み出したと報告しましたが、成長は1.0%とより緩やかでした。欧州は2025年の国際収入の持続的な成長を通じてその関連性を維持し、国連観光機関は英国、フランス、スペイン、トルコを含む主要目的地全体での増加を報告しました。南米は現在のシェアが小さいものの、グローバルオペレーターはマネジメント契約やポートフォリオ追加を通じてそこでのプレゼンスを拡大し続けており、Marriottの広範な地域成長やAccorのRoyal Holiday Groupとの契約追加が含まれます。これらの地域を総合すると、最も強い成長モメンタムがアジア太平洋と中東・アフリカに集中したままであっても、グローバルリゾート市場が広い地理的基盤を持つことが示されました。
競合環境
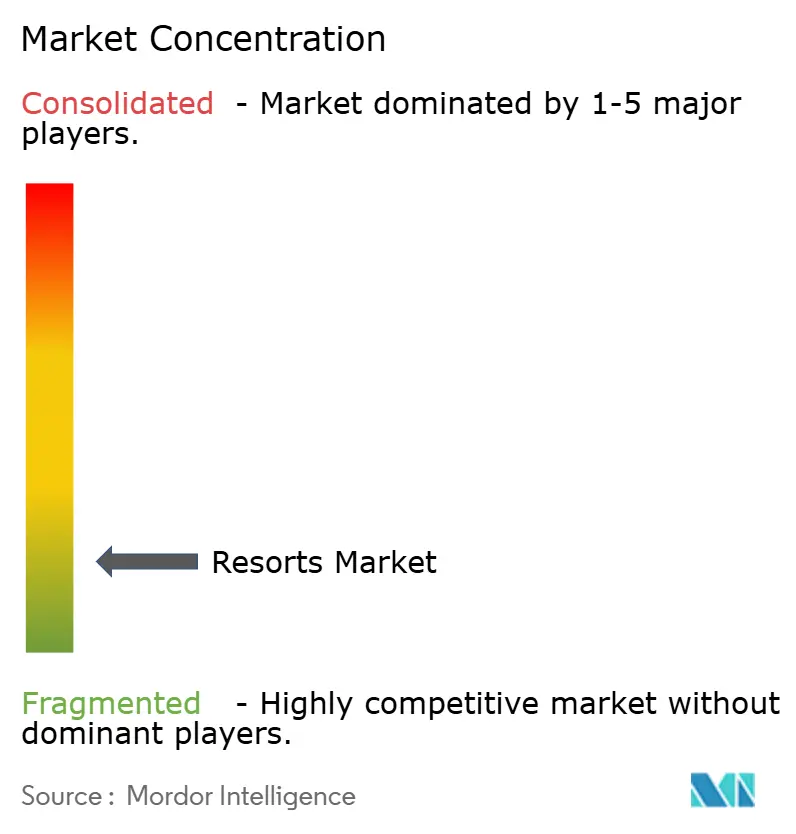
グローバルリゾート市場は依然として高度に断片化しており、国際的なホテルグループ、地域リゾートオペレーター、ブティック施設、ラグジュアリーウェルネスブランドにわたって競争が広がっています。企業は、所有施設のみに依存するのではなく、多様化されたブランドポートフォリオ、アセットライトな拡大戦略、ロイヤルティプログラム、目的地重視のリゾート開発を通じて競争しています。マネジメント契約、フランチャイズモデル、ブランデッドレジデンスは、オペレーターがレジャーおよびラグジュアリー旅行セグメント全体でのプレゼンスを強化しながらネットワーク拡大を支援します。独立系およびブティックリゾートは、パーソナライズされたゲスト体験、ウェルネスの提供、目的地の真正性を通じて差別化し、競争が規模だけを超えて広がることを確保しています。業界全体の戦略的優先事項には、オールインクルーシブリゾートの開発、サステナブルな運営、強化されたゲストエンゲージメントが含まれます。テクノロジーは主要な競争上の差別化要因となっており、オペレーターは運営効率と顧客満足度を向上させるために人工知能、デジタルマーチャンダイジング、ワークフロー自動化、パーソナライズされたゲストサービスに投資しています。サステナビリティと気候レジリエンスは、環境パフォーマンス、認証基準、責任ある資源管理がブランドの評判、投資判断、長期的な資産価値にますます影響を与えるにつれて重要性を増しています。グローバルリゾート市場における競争優位性は、進化する旅行者の期待に適応しながら、強いブランド認知度、高品質なゲスト体験、デジタルイノベーション、規律ある拡大戦略、サステナブルな目的地管理を組み合わせるオペレーターの能力によってますます決定されています。
リゾート産業リーダー
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Club Med と VICI Properties は、米国バージン諸島セントクロイ島のCarambola Beach Resortの取得と計画的な再開発を発表しました。VICI Properties は長期トリプルネットリースの下で150室の施設の再開発に資金を提供し、建設は2026年夏を目標とし、再開業は2027年第4四半期を予定しています。この契約はClub Medの米国への復帰を示し、200の直接雇用を創出すると期待されており、BREEAMおよびGreen Globe認証を目標としています。
- 2026年4月:Minor Hotels は640以上の施設にわたるグローバルデータおよびAIプラットフォームを立ち上げ、2026年中の完全展開を目標としています。レガシーシステムの外部に構築されたこのプラットフォームは、初日から生成AI、インテリジェントエージェント、自動化を組み込んでいます。
- 2025年9月:Hyatt Hotels Corporation は、ドミニカ共和国のSecrets Macao Beach Punta Canaのマネジメント契約を発表しました。大人専用のオールインクルーシブ施設は、111室のスイムアウトスイートと13室のパノラミックハイフロアスイートを含む406室、9つのレストラン、9つのバー、最大1,000名を収容でるコンベンションセンターを備え、2026年の開業を目標としています。
- 2025年7月:Marriott は citizenM の買収を完了し、35以上のホテルと約9,000室をポートフォリオに追加し、欧州と北米全体でのライフスタイルおよびアーバンプレゼンスを拡大しました。
グローバルリゾート市場レポートの範囲
| ビーチリゾート |
| マウンテン&スキーリゾート |
| ウェルネス&スパリゾート |
| エコ&ネイチャーリゾート |
| その他のリゾートタイプ(ゴルフリゾート、アイランドリゾートなど) |
| バジェット |
| ミッドスケール |
| アッパーミッドスケール |
| ラグジュアリー |
| ダイレクト予約 |
| オンライン旅行代理店(OTA) |
| 旅行代理店&ツアーオペレーター |
| 国内 |
| 国際 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| リゾートタイプ別 | ビーチリゾート | |
| マウンテン&スキーリゾート | ||
| ウェルネス&スパリゾート | ||
| エコ&ネイチャーリゾート | ||
| その他のリゾートタイプ(ゴルフリゾート、アイランドリゾートなど) | ||
| 価格帯別 | バジェット | |
| ミッドスケール | ||
| アッパーミッドスケール | ||
| ラグジュアリー | ||
| 予約方法別 | ダイレクト予約 | |
| オンライン旅行代理店(OTA) | ||
| 旅行代理店&ツアーオペレーター | ||
| 観光タイプ別 | 国内 | |
| 国際 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのグローバルリゾートの規模見通しは?
グローバルリゾート市場規模は、持続的なレジャー需要とプレミアムおよび国際旅行フローの強化に牽引され、2026年の446.70 ビリオン 米ドルから2031年には644.71 ビリオン 米ドルへとCAGR7.61%で上昇すると予測されています。
世界で最も成長の速いリゾートタイプは?
ウェルネス&スパリゾートは、長寿、睡眠、メンタルウェルネス旅行テーマへの支出増加に支えられ、2031年までにCAGR8.24%で最も速く成長すると予測されています。
現在リゾート収益をリードしている価格セグメントは?
ミッドスケール施設は2025年の収益の34.81%でリードしており、ラグジュアリーがより速く成長する中でも、手頃なリゾート価格設定が依然として最大の需要プールを固定していることを示しています。
リゾートのオンライン予約成長を牽引しているものは?
オンライン旅行代理店は、AI主導の発見、より簡単な比較、利便性とコンバージョンを向上させる統合予約フローに牽引され、2031年までにCAGR9.83%で拡大すると予測されています。
国内旅行がリゾートにとって依然として重要な理由は?
国内観光は2025年の収益の62.12%を占めました。これはビザや長距離航空旅行への依存度が低く、インド、米国、中国、ブラジルなどの大規模な国内レジャーコリドーを支えるためです。
最も強い成長機会を提供する地域は?
中東・アフリカは2031年までにCAGR8.96%で最も速く成長すると予測されており、アジア太平洋は2025年に32.18%のシェアで最大の地域基盤であり続けています。