
Resorts Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 446.70 Milliarden US-Dollar |
| Marktgröße (2031) | 644.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.61 % |
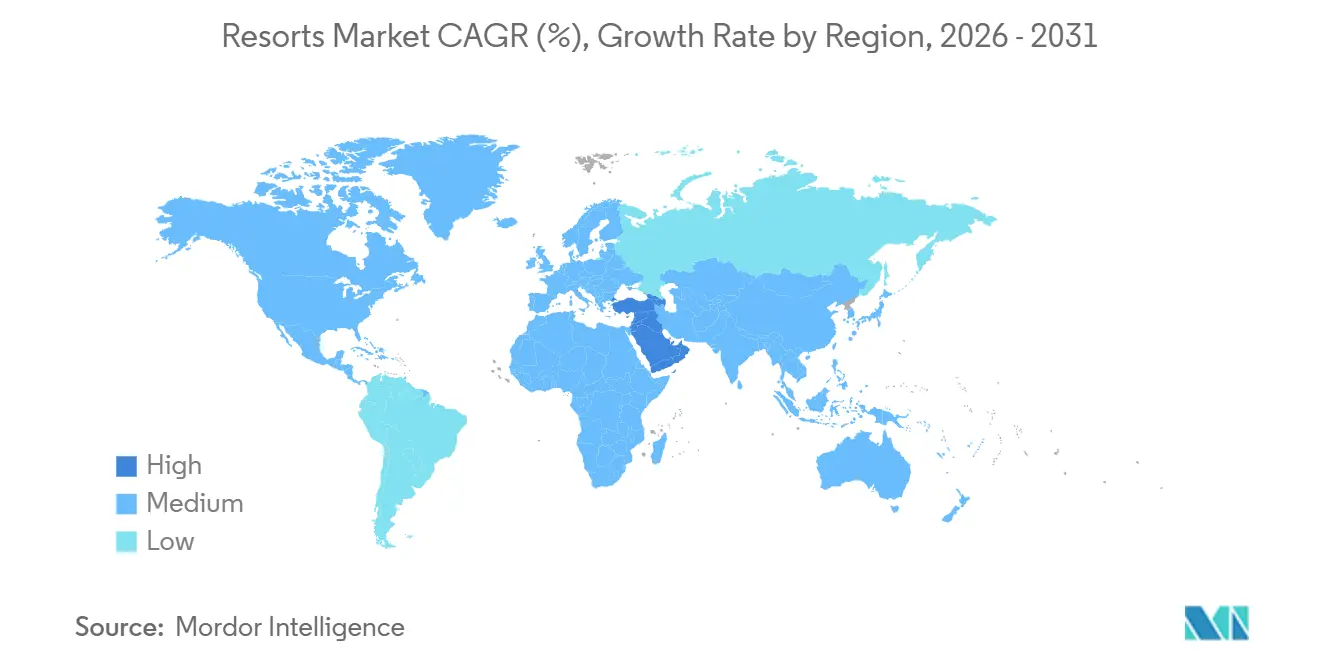
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
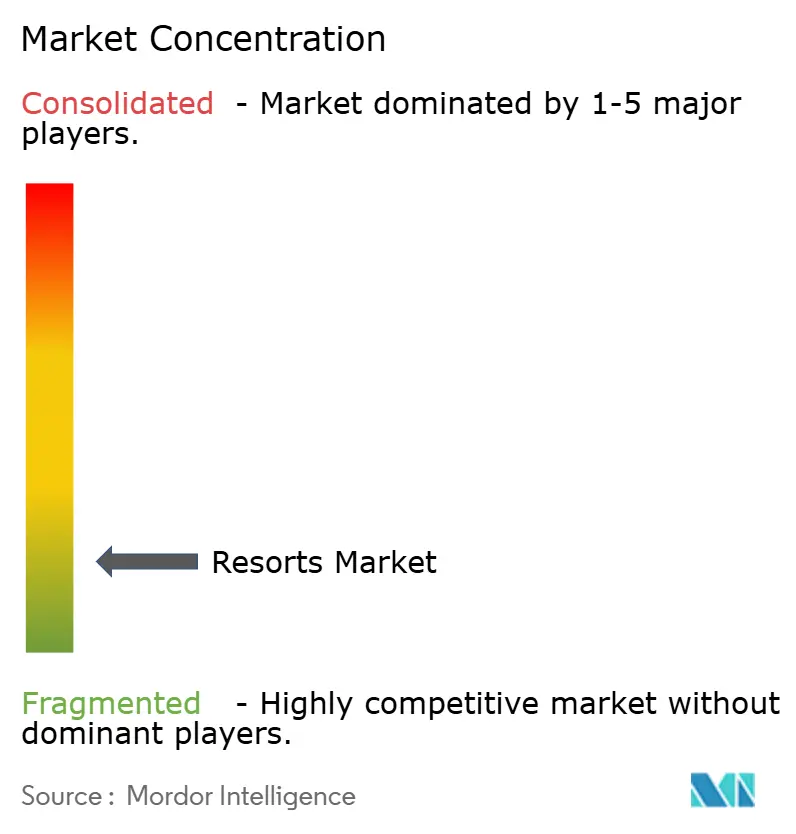
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Resorts Marktanalyse von Mordor Intelligence
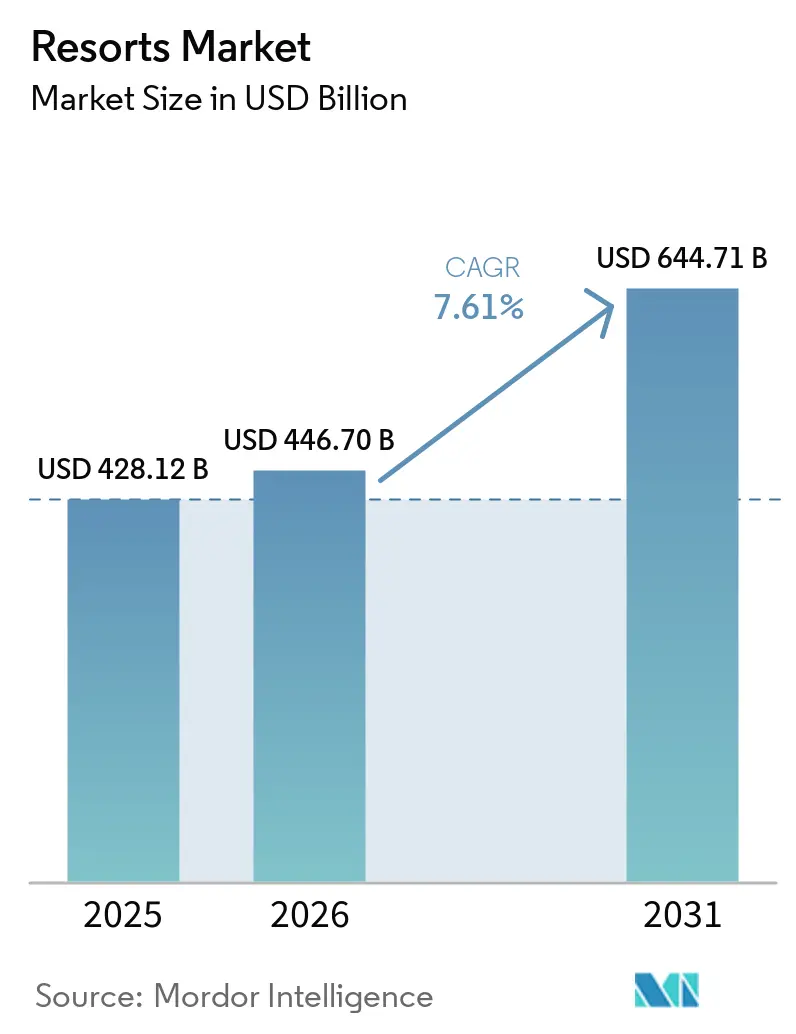
Der globale Resorts-Markt wurde im Jahr 2025 auf 428,12 Milliarden USD geschätzt und soll von 446,70 Milliarden USD im Jahr 2026 auf 644,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,61 % während des Prognosezeitraums (2026–2031). Reise- und Tourismusaktivitäten stützten den Markt im Jahr 2025, wobei der Sektor einen Rekordwert von 11,60 Billionen USD zum globalen BIP beitrug und schneller als die Gesamtwirtschaft wuchs, was die Freizeitnachfrage in Resort-Destinationen aufrechterhielt. UN Tourism meldete 1,52 Milliarden internationale Ankünfte im Jahr 2025 und Einnahmen von 1,90 Billionen USD, was längere Fernreisen zu Resorts und höhere Gästeausgaben unterstützte. Der Markt wird auch durch eine Verlagerung hin zu wellnessorientierten Aufenthalten und digitalen Buchungskanälen geprägt, während Betreiber Treueprogramme, Immobilienverknüpfungen und KI-basierte Gästetools einsetzen, um Konversion und Umsatzerfassung zu verbessern. Der Markt bleibt fragmentiert, was Raum für regionale Marken und unabhängige Betreiber lässt, auch wenn große Ketten All-Inclusive-, Markenresidenz- und managementgeführte Modelle ausbauen. Klimarisiken, Kapitalintensität und Verfügbarkeit von Arbeitskräften schränken weiterhin die Ausführungsgeschwindigkeit in mehreren Destinationen ein. Zukünftiges Wachstum wird davon abhängen, wie gut Betreiber Expansion mit Resilienz, Personalbesetzung und Entwicklungsdisziplin in Einklang bringen[1].
Wichtigste Erkenntnisse des Berichts
- Nach Resort-Typ hatten Strandresorts im Jahr 2025 einen Anteil von 38,42 % am globalen Resorts-Markt, während Wellness- & Spa-Resorts bis 2031 mit der höchsten CAGR von 8,24 % wachsen sollen.
- Nach Preisklasse hatten Mittelklasse-Immobilien im Jahr 2025 einen Anteil von 34,81 % am globalen Resorts-Markt, während Luxusresorts bis 2031 mit der höchsten CAGR von 8,55 % wachsen sollen.
- Nach Buchungsmodus hielt die Direktbuchung im Jahr 2025 einen Anteil von 43,94 % am globalen Resorts-Markt, während Online-Reisebüros bis 2031 mit der höchsten CAGR von 9,83 % wachsen sollen.
- Nach Tourismusart entfiel auf den Inlandstourismus im Jahr 2025 ein Anteil von 62,12 % am globalen Resorts-Markt, während der internationale Tourismus bis 2031 mit der höchsten CAGR von 9,14 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 32,18 % am globalen Resorts-Markt, während der Nahe Osten & Afrika bis 2031 mit der höchsten CAGR von 8,96 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Resorts-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach erlebnisorientierten Freizeitreisen | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum bei wellness- und mentalgesundheitsorientierten Aufenthalten | +1.4% | Global, mit stärkerer Verbreitung in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Premiumisierung und hyper-exklusive Resort-Angebote | +1.0% | Naher Osten & Afrika, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau intelligenter Resort-Betriebe und Gästepersonalisierung | +0.8% | Global, mit starker Verbreitung in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Klimaresilienter Resort-Wiederaufbau an knappen Premiumdestinationen | +0.4% | Insel- und Küstendestinationen weltweit | Langfristig (≥ 4 Jahre) |
| Bruchteilseigentum und Integration von Markenresidenzen in Resort-Assets | +0.4% | Nordamerika, Naher Osten & Afrika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach erlebnisorientierten Freizeitreisen
Die Reiseausgaben verlagern sich hin zu Resort-Formaten, die einen umfassenderen Aufenthalt statt eines reinen Zimmerangebots bieten, was den globalen Resorts-Markt direkt unterstützt. Der WTTC berichtete, dass Reise und Tourismus im Jahr 2025 weltweit 366 Millionen Arbeitsplätze unterstützten und 1 von 3 neu geschaffenen Nettostellen weltweit ausmachten, was die enge Verbindung zwischen serviceintensiven Freizeitformaten und der breiteren Branchenexpansion widerspiegelt. Resorts profitieren davon, da Reisende zunehmend lokale Küche, kulturelle Programme, Outdoor-Aktivitäten und ortsbezogene Erlebnisse innerhalb einer einzigen Unterkunft suchen. UNWTO erwartet, dass die internationalen Ankünfte 2026 weiter steigen werden, unterstützt durch Großveranstaltungen wie die Olympischen Winterspiele in Mailand-Cortina und die FIFA-Weltmeisterschaft, was die Nachfrage nach Destinationsreisen für Resort-Betreiber aufrechterhält. Dies unterstützt die Preisstabilität und längere Aufenthalte im globalen Resorts-Markt, insbesondere wenn Betreiber Erlebnisse bündeln können, die sie vom standardmäßigen Hotelangebot abheben.
Wachstum bei wellness- und mentalgesundheitsorientierten Aufenthalten
Wellnesstourismus entwickelt sich zu einem bedeutenden Wachstumstreiber für den globalen Resorts-Markt, da Gäste Urlaub zunehmend mit Erholung, Prävention und mentaler Wiederherstellung verbinden. Das Global Wellness Institute prognostizierte, dass die Wellnesswirtschaft von 2024 bis 2029 jährlich um 7,6 % wachsen und nahezu 9,80 Billionen USD erreichen wird, womit die Wellnessausgaben auf einem schnelleren Wachstumspfad als die Gesamtwirtschaft liegen[2]. Der Trendreport 2026 identifizierte auch Langlebigkeitsreisen, schlaffokussierte Erholung, KI-gestaltete Reiserouten und die Nachfrage nach kühleren Wellnessdestinationen als wesentliche Kräfte, die das Resort-Angebot prägen. Diese Trends geben Resorts eine Grundlage, in strukturierte Wellnessprogramme statt in optionale Spa-Zusatzleistungen zu investieren, da Gäste nun definierte Ergebnisse aus ihren Aufenthalten erwarten. Für den globalen Resorts-Markt unterstützt diese Verlagerung höhere Preise, eine breitere Saisonalität und eine stärkere Nachfrage in Asien-Pazifik und Europa, wo die Wellnessakzeptanz bereits gut etabliert ist.
Premiumisierung und hyper-exklusive Resort-Angebote
Reisende mit hohen Ausgaben bevorzugen weiterhin Privatsphäre, Designqualität und Formate mit geringerer Dichte, was das Wachstum im globalen Resorts-Markt antreibt. Marriott meldete 2025 ein Rekordwachstum weltweit, darunter 114 Luxusabschlüsse mit 15.301 Zimmern, was darauf hindeutet, dass Kapital weiterhin in hochwertige Resort- und Hospitality-Produkte fließt. Dieselbe Ankündigung hob 55 im Jahr 2025 unterzeichnete Markenresidenz-Abschlüsse hervor, was darauf hindeutet, dass die Expansion zunehmend mit gemischter Nutzung und Immobilienökonomie statt mit reinen Zimmereinnahmen verbunden ist. Exklusive Formate können größere Vorabentwicklungsbudgets rechtfertigen, wenn ein Teil der Rendite durch den Verkauf von Residenzen oder langfristige eigentümergebundene Nachfrage zurückgewonnen wird. Das Wachstum im globalen Resorts-Markt ist daher nicht nur eine Preisgeschichte, sondern auch eine Kapitalstrukturgeschichte, die Betreiber mit Markenwiedererkennung und Entwicklungspartnern begünstigt.
Ausbau intelligenter Resort-Betriebe und Gästepersonalisierung
Digitale Personalisierung entwickelt sich zu einem praktischen Wachstumstreiber für den globalen Resorts-Markt, indem sie gleichzeitig Entdeckung, Konversion und Umsatzerfassung während des Aufenthalts verbessert. Amadeus erweiterte seine KI-Strategie im gesamten Hospitality-Bereich im Jahr 2026, was die Neugestaltung von Gästesuche, Merchandising und Service-Workflows widerspiegelt, um schnellere Entscheidungsfindung und personalisiertere Angebote zu ermöglichen. Minor Hotels stellte eine globale Daten- und KI-Plattform für seine über 640 Immobilien vor, mit einer Bereitstellung bis 2026, was einen klaren Betreiberdruck hin zu vernetzten Gästedaten und Automatisierung zeigt[3]. Resorts profitieren davon mehr als viele Stadthotels, da sie ein breiteres Serviceangebot bieten, darunter Gastronomie, Wellness, Ausflüge und Familienaktivitäten. Folglich verlagert sich Technologie im globalen Resorts-Markt von einer Unterstützungsfunktion zu einem umsatzgenerierenden Instrument zur Arbeitseffizienz.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Amortisationszeiträume | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Destinationsvolatilität durch Wetter- und Klimastörungen | -0.8% | Insel- und Küstendestinationen | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel in abgelegenen und saisonalen Resort-Märkten | -0.6% | Nordamerika und abgelegene globale Destinationen | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Last bei Flächennutzung, Wassernutzung und Nachhaltigkeitsstandards | -0.4% | Global, mit strengerer Durchsetzung in Europa, Australien und Teilen Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Amortisationszeiträume
Hohe Vorabkosten bleiben das bedeutendste strukturelle Hemmnis für den globalen Resorts-Markt. Resort-Projekte erfordern in der Regel mehr Infrastruktur, mehr Standortvorbereitung und längere Voröffnungszeiträume als Stadthotels. Das Four Seasons Resort and Residences Red Sea at Shura Island begrüßte seine ersten Gäste im Mai 2026 durch ein 50/50-Gemeinschaftsunternehmen, das durch eine Fremdfinanzierung von 2 Milliarden SAR (0,53 Milliarden USD) gedeckt ist, wobei die gesamten Entwicklungskosten 2,6 Milliarden SAR (0,69 Milliarden USD) bzw. rund 693 Millionen USD erreichten. Dieses Kostenprofil verdeutlicht, warum die Greenfield-Resort-Entwicklung häufig von Gemeinschaftsunternehmen, staatlichem Kapital oder großer institutioneller Unterstützung abhängt. Die finanzielle Belastung ist für stark saisonale Assets schwerer, da die Schuldentilgung von einer engeren Gruppe von Spitzennachfragemonaten abhängt. Folglich bleibt die Entwicklung im globalen Resorts-Markt auf Marken und Sponsoren konzentriert, die lange Reifungszeiten und ungleichmäßige Cashflows in den frühen Jahren absorbieren können.
Destinationsvolatilität durch Wetter- und Klimastörungen
Wetter- und Klimastörungen schränken den globalen Resorts-Markt direkt ein, da viele der größten Resort-Cluster in Küsten-, Insel- und wärmeempfindlichen Destinationen liegen. Host Hotels & Resorts hob 2025 Anpassungsarbeiten in seinem Portfolio hervor, darunter Hochwasserschutzbarrieren, Notstromsysteme und resilienzfokussierte Immobilienverbesserungen, was darauf hindeutet, dass Klimarisiken zu einer zentralen Asset-Management-Überlegung geworden sind[4]. Der Kostendruck geht über Reparaturen hinaus, da Versicherungspreise, Kreditkonditionen und Wartungsplanung für exponierte Immobilien alle enger werden können. Dies betrifft insbesondere mittelständische Betreiber, denen die Bilanzflexibilität größerer globaler Gruppen fehlt. Klimavolatilität kann daher sowohl die Entwicklungsaktivität als auch die Expansion der Betriebsmarge in Destinationen verlangsamen, in denen das Naturrisiko schneller steigt als die Minderungskapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Resort-Typ: Stranddominanz bleibt bestehen, Wellness setzt die Wachstumskurve neu
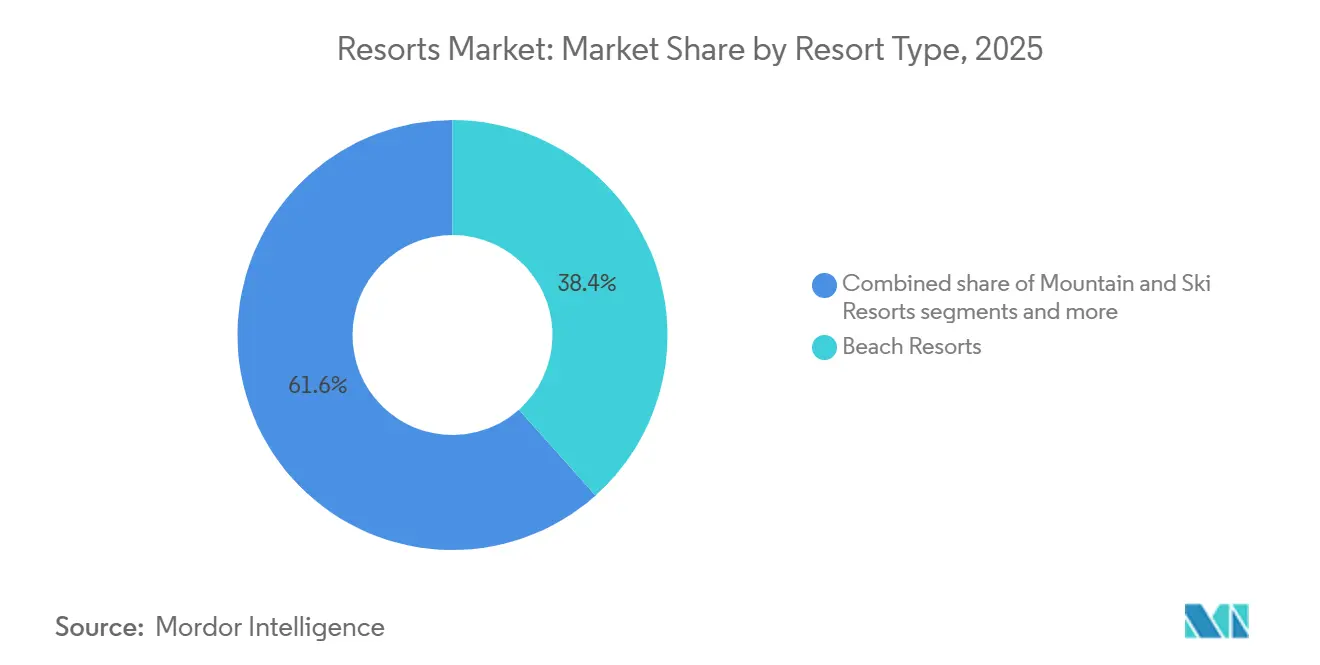
Strandresorts machten 2025 38,42 % des Umsatzes aus und sind damit das größte Resort-Typ-Segment im globalen Resorts-Markt. Diese Position spiegelt die breite geografische Verteilung des Küstentourismus und die große installierte Basis an Resort-Inventar in Asien-Pazifik, dem Mittelmeerraum und der Karibik wider. Das Segment profitiert von einem breiten Kundenmix, darunter Familien, Paare, Kurzstrecken-Freizeitreisende und Nachfrage nach Destinationsveranstaltungen. Strandresorts bilden den Kern des globalen Resorts-Marktes und absorbieren Nachfrage sowohl aus dem Inlands- als auch aus dem internationalen Reiseverkehr. Berg- und Ski-Immobilien, Öko- und Naturformate sowie andere Resort-Typen bleiben relevant, operieren jedoch innerhalb einer engeren Destinationsbasis und sehen sich häufig größerer Saisonalität oder Genehmigungsbeschränkungen gegenüber.
Wellness- und Spa-Resorts sollen von 2026 bis 2031 mit einer CAGR von 8,24 % wachsen und sind damit das am schnellsten wachsende Resort-Typ-Segment im globalen Resorts-Markt. Das Wachstum wird durch die zunehmende Bereitschaft der Verbraucher angetrieben, für Aufenthalte auszugeben, die Ruhe, Therapie, Schlafunterstützung und präventive Gesundheitsthemen mit Reisen verbinden. Die Wellnesstourismus-Trends 2026 des GWI zeigen, dass Gäste zunehmend strukturierte Programme statt grundlegenden Spa-Zugangs erwarten, was die Preissetzungsmacht und die Investitionsattraktivität stärkt. Dies bietet dem globalen Resorts-Markt auch ein Mittel, die Abhängigkeit von Spitzenfreizeitsaisons zu reduzieren, indem wellnessorientierte Reisende über mehr Monate des Jahres angezogen werden.


Nach Preisklasse: Mittelklasse verankert das Volumen, während Luxus die Preise bestimmt
Mittelklasse-Immobilien machten 2025 34,81 % des globalen Resorts-Marktes aus und behaupteten ihre Position als größtes Segment nach Umsatz. Dieses Segment profitiert von breiter Erschwinglichkeit und den steigenden Reiseansprüchen von Haushalten mit mittlerem Einkommen in Asien-Pazifik, Lateinamerika und Teilen Europas. Gäste können Resort-Annehmlichkeiten nutzen, ohne die höchsten Übernachtungspreise zu zahlen, was das Wertversprechen stärkt. Budget-Immobilien bleiben in preissensiblen Korridoren relevant, während Formate der oberen Mittelklasse Zugänglichkeit und Komfort verbinden. Die Mittelklasse bietet die Volumenbasis, die Betreibern hilft, die Auslastung auch dann aufrechtzuerhalten, wenn die diskretionären Ausgaben nachlassen.
Luxusresorts sollen bis 2031 mit einer CAGR von 8,55 % wachsen und sind damit das am schnellsten wachsende Preissegment in der globalen Resorts-Branche. Das globale Wachstumsupdate von Marriott für 2025 zeigte anhaltende Dynamik bei Luxusabschlüssen und Markenresidenzen und bestätigte, dass große Betreiber diese Formate weiterhin als hochrentable Expansionspfade betrachten. Luxusgäste geben in der Regel mehr für Zimmer, Gastronomie, Wellness und private Erlebnisse aus, was einen stärkeren Umsatz pro belegtem Zimmer unterstützt. Die Integration von Markenresidenzen hilft auch, einen Teil der Kapitalbelastung im Zusammenhang mit der Entwicklung von Hochklasse-Resorts auszugleichen. Folglich ist das zukünftige Wertwachstum im globalen Resorts-Markt stärker auf gehobene und Luxusformate ausgerichtet, auch wenn die Mittelklasse nach aktueller Größe das größte Segment bleibt.
Nach Buchungsmodus: Direkte Kundenbindung durch Plattformkonsolidierung auf dem Prüfstand
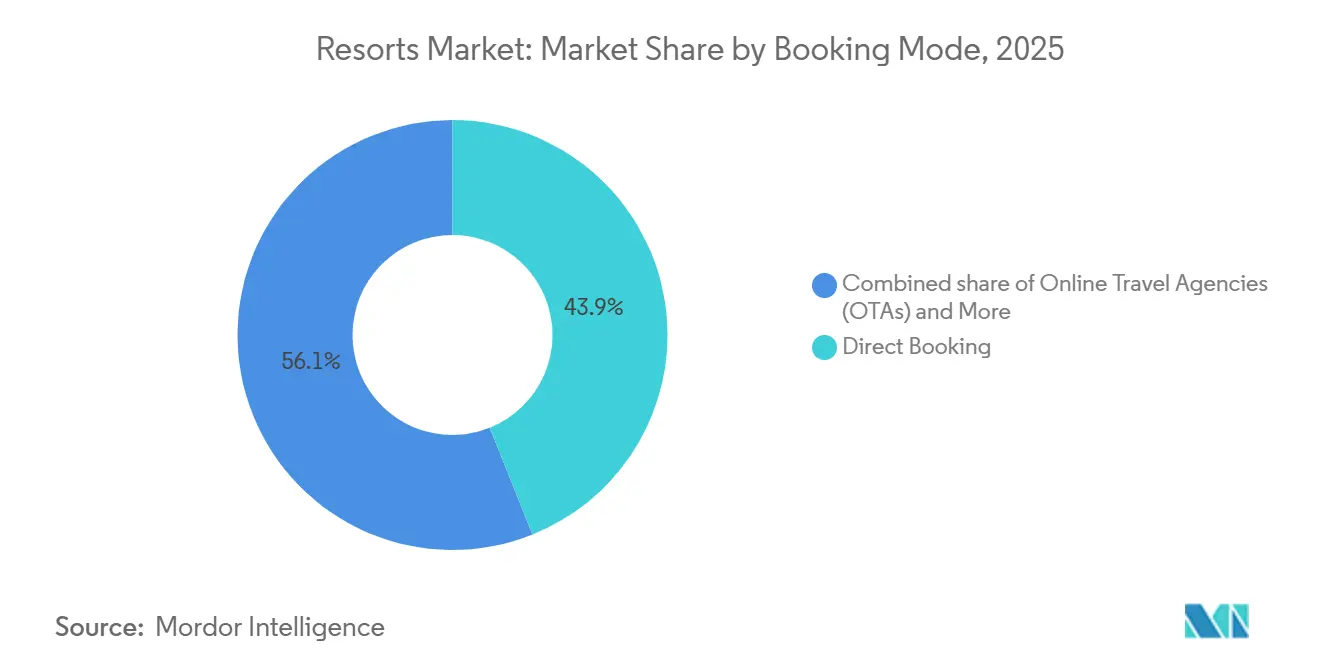
Direktbuchungen machten 2025 43,94 % der Gesamtbuchungen aus und lagen damit vor anderen Kanälen im globalen Resorts-Markt. Diese Position spiegelt die anhaltende Wirksamkeit von Markenwebsites, Treueprogrammen, Mitgliederpreisen und direkten Service-Kontaktpunkten wider, die große Betreiber im Laufe der Zeit entwickelt haben. Direkte Kanäle ermöglichen es Resorts auch, das Eigentum an Gästedaten zu behalten und den Provisionsdruck zu reduzieren, was besonders für hochwertige Aufenthalte wichtig ist. Für wiederkehrende Freizeitreisende kann die direkte Beziehung Zimmerkonversionen sowie den Verkauf von Gastronomiepaketen, Upgrades und Erlebnissen beeinflussen. Direktbuchungen bleiben der stärkste Kanal im globalen Resorts-Markt aufgrund ihrer Rolle beim Schutz der Margen und der Unterstützung des Lifecycle-Marketings.
Online-Reisebüros sollen von 2026 bis 2031 mit einer CAGR von 9,83 % wachsen und sind damit der am schnellsten wachsende Buchungskanal im globalen Resorts-Markt. Amadeus stellte fest, dass KI-gesteuerter Handel die Art und Weise, wie Reisende suchen und buchen, neu gestaltet und Kanäle begünstigt, die Inspiration, Vergleich, Zahlung und Bestätigung in einem einzigen Ablauf kombinieren. Online-Reisebüros sind in diesem Umfeld gut positioniert, da sie Optionen bündeln und bei digitaler Sichtbarkeit und Buchungseinfachheit konkurrieren. Für Resorts können Online-Reisebüros die Marktreichweite erweitern, aber die Nettomarge komprimieren, wenn die Provisionskosten steigen. Der globale Resorts-Markt wird daher wahrscheinlich ein anhaltendes Gleichgewicht zwischen direkter loyalitätsgetriebener Nachfrage und durch Online-Reisebüros getriebener Akquisitionsnachfrage erleben.
Nach Tourismusart: Inlandsvolumen hält sich, internationaler Ausgaben beschleunigt sich
Der Inlandstourismus machte 2025 62,12 % des Umsatzes aus und ist damit das größte Tourismusart-Segment im globalen Resorts-Markt. Diese Dominanz spiegelt kürzere Planungszyklen, geringere Reisehürden und große interne Tourismuskorridore in Ländern wie Indien, den Vereinigten Staaten, China und Brasilien wider. Die Inlandsnachfrage nach Resorts ist auch leichter aufrechtzuerhalten, wenn grenzüberschreitende Reisen teurer oder schwieriger zu organisieren werden. Operativ bieten Inlandsgäste die Basisauslastung, die vielen Immobilien hilft, sich über Wochentage, Schulferien und saisonale Nachfrageschwankungen hinweg zu stabilisieren, was den Inlandstourismus zum primären Volumentreiber im globalen Resorts-Markt macht.
Der internationale Tourismus soll bis 2031 mit einer CAGR von 9,14 % wachsen und ist damit das am schnellsten wachsende Tourismussegment im globalen Resorts-Markt. UN Tourism berichtete, dass die internationalen Tourismuseinnahmen 2025 1,90 Billionen USD erreichten und prognostizierte, dass die Reisen 2026 weiterhin durch ereignisgetriebene Nachfrage unterstützt werden. PATA prognostizierte, dass die eingehenden Ankünfte in Asien-Pazifik ab 2026 das Vor-Pandemie-Niveau übertreffen werden, mit starken bilateralen Strömen in wichtigen Korridoren. Internationale Gäste bleiben in der Regel länger und geben mehr pro Reise aus, was den Umsatzbeitrag des Segments erhöht, auch wenn die Reisendenzahlen geringer sind als die Inlandsnachfrage, was den internationalen Tourismus zu einem wichtigen Wachstumstreiber für Resort-Destinationen und Marken-Freizeitbetreiber macht.
Geografische Analyse
Asien-Pazifik hielt 2025 einen Anteil von 32,18 % am globalen Resorts-Markt und behauptete seine Position als größter regionaler Markt. Der WTTC berichtete, dass die Region 2025 ein Reise- und Tourismus-BIP von 3,29 Billionen USD erwirtschaftete, was einem Wachstum von 8,1 % entspricht – dem schnellsten Tempo unter allen Regionen. UNWTO verzeichnete 2025 331 Millionen internationale Ankünfte in Asien-Pazifik, ein Anstieg von 6 % gegenüber 2024, was günstige Nachfragebedingungen für Resort-Assets anzeigt. Indien blieb einer der bedeutendsten Nachfragetreiber innerhalb der Region, da Inlandsfreizeitreisen, Zieldestinationshochzeiten, Wellness-Retreats und Kurzreisen weiterhin neue Resort-Abschlüsse in Strand-, Wildtier-, spirituellen und Bergdestinationen unterstützten. Asien-Pazifik hielt daher sowohl die größte aktuelle Basis im globalen Resorts-Markt als auch eine starke Entwicklungspipeline, die durch Inlands- und Einreiseverkehr unterstützt wird.
Der Nahe Osten & Afrika soll bis 2031 mit einer CAGR von 8,96 % wachsen und ist damit die am schnellsten wachsende Region im globalen Resorts-Markt. Der WTTC berichtete, dass Saudi-Arabien 2025 ein Reise- und Tourismus-BIP von 178 Milliarden USD erwirtschaftete, während die VAE 68,5 Milliarden USD erwirtschafteten, was die Golfinvestitionen und Besucherströme widerspiegelt, die neues Hospitality-Angebot unterstützen. Das Four Seasons-Projekt von Red Sea Global auf Shura Island öffnete im Mai 2026 offiziell seine Türen bei Gesamtentwicklungskosten von 2,6 Milliarden SAR (0,69 Milliarden USD) und verankert die erste Phase des umfassenderen Multi-Resort-Rollouts der Insel. Für den globalen Resorts-Markt stellte der Nahe Osten & Afrika eine wachsende Quelle neuer Zimmerkapazitäten und eine zunehmend wettbewerbsfähige Destination für Fernreise-Freizeitausgaben dar.
Nordamerika blieb aufgrund seiner etablierten Hotelbasis, hoher Ausgabenniveaus und der Konzentration der Resort-Nachfrage in Florida, Hawaii, Mexikos Küstenkorridoren und der Karibik bedeutend für den globalen Resorts-Markt. Der WTTC berichtete, dass Nordamerika 2025 ein Reise- und Tourismus-BIP von 3,05 Billionen USD erwirtschaftete, obwohl das Wachstum mit 1,0 % moderater war. Europa behielt seine Relevanz durch anhaltendes Wachstum der internationalen Einnahmen im Jahr 2025, wobei UNWTO Zuwächse in wichtigen Destinationen, darunter das Vereinigte Königreich, Frankreich, Spanien und die Türkei, meldete. Südamerika hielt einen kleineren aktuellen Anteil, aber globale Betreiber setzten ihre Expansion dort durch Managementvereinbarungen und Portfolioergänzungen fort, darunter Marriotts breiteres regionales Wachstum und Accors Hinzufügung von Royal Holiday Group-Vereinbarungen. Insgesamt zeigten diese Regionen, dass der globale Resorts-Markt eine breite geografische Basis hat, auch wenn die stärkste Wachstumsdynamik in Asien-Pazifik und dem Nahen Osten & Afrika konzentriert bleibt.

Wettbewerbslandschaft
Der globale Resorts-Markt bleibt stark fragmentiert, mit Wettbewerb zwischen internationalen Hotelgruppen, regionalen Resort-Betreibern, Boutique-Immobilien und Luxus-Wellnessmarken. Unternehmen konkurrieren durch diversifizierte Markenportfolios, Asset-Light-Expansionsstrategien, Treueprogramme und destinationsfokussierte Resort-Entwicklung, anstatt sich ausschließlich auf eigene Immobilien zu stützen. Managementvereinbarungen, Franchise-Modelle und Markenresidenzen unterstützen die Netzwerkerweiterung und ermöglichen es Betreibern, ihre Präsenz in Freizeit- und Luxusreisesegmenten zu stärken. Unabhängige und Boutique-Resorts differenzieren sich durch personalisierte Gästeerlebnisse, Wellness-Angebote und Destinationsauthentizität, wodurch der Wettbewerb über die reine Größe hinausgeht. Strategische Prioritäten in der Branche umfassen die Entwicklung von All-Inclusive-Resorts, nachhaltigen Betrieb und verbessertes Gästeengagement. Technologie ist zu einem wichtigen Wettbewerbsdifferenziator geworden, wobei Betreiber in künstliche Intelligenz, digitales Merchandising, Workflow-Automatisierung und personalisierte Gästeservices investieren, um die betriebliche Effizienz und Kundenzufriedenheit zu verbessern. Nachhaltigkeit und Klimaresilienz gewinnen an Bedeutung, da Umweltleistung, Zertifizierungsstandards und verantwortungsvolles Ressourcenmanagement zunehmend den Markenruf, Investitionsentscheidungen und den langfristigen Asset-Wert beeinflussen. Wettbewerbsvorteile im globalen Resorts-Markt werden zunehmend durch die Fähigkeit eines Betreibers bestimmt, starke Markenwiedererkennung, hochwertige Gästeerlebnisse, digitale Innovation, disziplinierte Expansionsstrategien und nachhaltiges Destinationsmanagement zu kombinieren und sich gleichzeitig an die sich wandelnden Erwartungen der Reisenden anzupassen.
Resorts Branchenführer
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Club Med und VICI Properties gaben die Übernahme und geplante Neuentwicklung des Carambola Beach Resort in St. Croix, Amerikanische Jungferninseln, bekannt. VICI Properties wird die Neuentwicklung der Immobilie mit 150 Zimmern im Rahmen eines langfristigen Triple-Net-Leasingvertrags finanzieren, wobei der Bau für Sommer 2026 und die Wiedereröffnung für das 4. Quartal 2027 geplant sind. Der Deal markiert die Rückkehr von Club Med in die Vereinigten Staaten, soll 200 direkte Arbeitsplätze schaffen und strebt BREEAM- und Green Globe-Zertifizierungen an.
- April 2026: Minor Hotels startete eine globale Daten- und KI-Plattform für seine über 640 Immobilien mit dem Ziel einer vollständigen Bereitstellung bis 2026. Die außerhalb von Legacy-Systemen entwickelte Plattform integriert von Anfang an generative KI, intelligente Agenten und Automatisierung.
- September 2025: Hyatt Hotels Corporation gab eine Managementvereinbarung für das Secrets Macao Beach Punta Cana in der Dominikanischen Republik bekannt. Die Nur-für-Erwachsene-All-Inclusive-Immobilie wird 406 Zimmer umfassen, darunter 111 Swim-out-Suiten und 13 Panorama-Hochetagen-Suiten, 9 Restaurants, 9 Bars und ein Konferenzzentrum für bis zu 1.000 Gäste, mit einer geplanten Eröffnung im Jahr 2026.
- Juli 2025: Marriott schloss die Übernahme von citizenM ab und fügte seinem Portfolio über 35 Hotels und fast 9.000 Zimmer hinzu, wodurch seine Lifestyle- und Stadtpräsenz in Europa und Nordamerika ausgebaut wurde.


Globaler Resorts-Markt Berichtsumfang
| Strandresorts |
| Berg- & Skiresorts |
| Wellness- & Spa-Resorts |
| Öko- & Naturresorts |
| Sonstige Resort-Typen (Golfresorts, Inselresorts usw.) |
| Budget |
| Mittelklasse |
| Obere Mittelklasse |
| Luxus |
| Direktbuchung |
| Online-Reisebüros |
| Reisebüros & Reiseveranstalter |
| Inland |
| International |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens & Afrikas |
| Nach Resort-Typ | Strandresorts | |
| Berg- & Skiresorts | ||
| Wellness- & Spa-Resorts | ||
| Öko- & Naturresorts | ||
| Sonstige Resort-Typen (Golfresorts, Inselresorts usw.) | ||
| Nach Preisklasse | Budget | |
| Mittelklasse | ||
| Obere Mittelklasse | ||
| Luxus | ||
| Nach Buchungsmodus | Direktbuchung | |
| Online-Reisebüros | ||
| Reisebüros & Reiseveranstalter | ||
| Nach Tourismusart | Inland | |
| International | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest des Nahen Ostens & Afrikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Größenausblick für globale Resorts bis 2031?
Die globale Resorts-Marktgröße soll von 446,70 Milliarden USD im Jahr 2026 auf 644,71 Milliarden USD bis 2031 steigen, bei einer CAGR von 7,61 %, angetrieben durch anhaltende Freizeitnachfrage und stärkere Premium- und internationale Reiseströme.
Welcher Resort-Typ wächst weltweit am schnellsten?
Wellness- & Spa-Resorts sollen mit einer CAGR von 8,24 % bis 2031 am schnellsten wachsen, unterstützt durch höhere Ausgaben für Langlebigkeit, Schlaf und mentale Wellnessreisethemen.
Welches Preissegment führt derzeit den Resort-Umsatz an?
Mittelklasse-Immobilien führten 2025 mit einem Umsatzanteil von 34,81 %, was zeigt, dass erschwingliche Resort-Preise weiterhin den größten Nachfragepool verankern, auch wenn Luxus schneller wächst.
Was treibt das Online-Buchungswachstum für Resorts an?
Online-Reisebüros sollen bis 2031 mit einer CAGR von 9,83 % wachsen, angetrieben durch KI-gestützte Entdeckung, einfachere Vergleiche und integrierte Buchungsabläufe, die Komfort und Konversion verbessern.
Warum ist der Inlandstourismus für Resorts noch so wichtig?
Der Inlandstourismus machte 2025 62,12 % des Umsatzes aus, weil er weniger von Visa und Langstreckenflügen abhängt und große interne Freizeitkorridore wie Indien, die Vereinigten Staaten, China und Brasilien unterstützt.
Welche Region bietet die stärkste Wachstumschance?
Der Nahe Osten & Afrika soll mit einer CAGR von 8,96 % bis 2031 am schnellsten wachsen, während Asien-Pazifik mit einem Anteil von 32,18 % im Jahr 2025 die größte regionale Basis bleibt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
