
ドイツ山岳・スキーリゾート市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.21 十億米ドル |
| 市場規模 (2026) | 3.36 十億米ドル |
| 市場規模 (2031) | 4.67 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
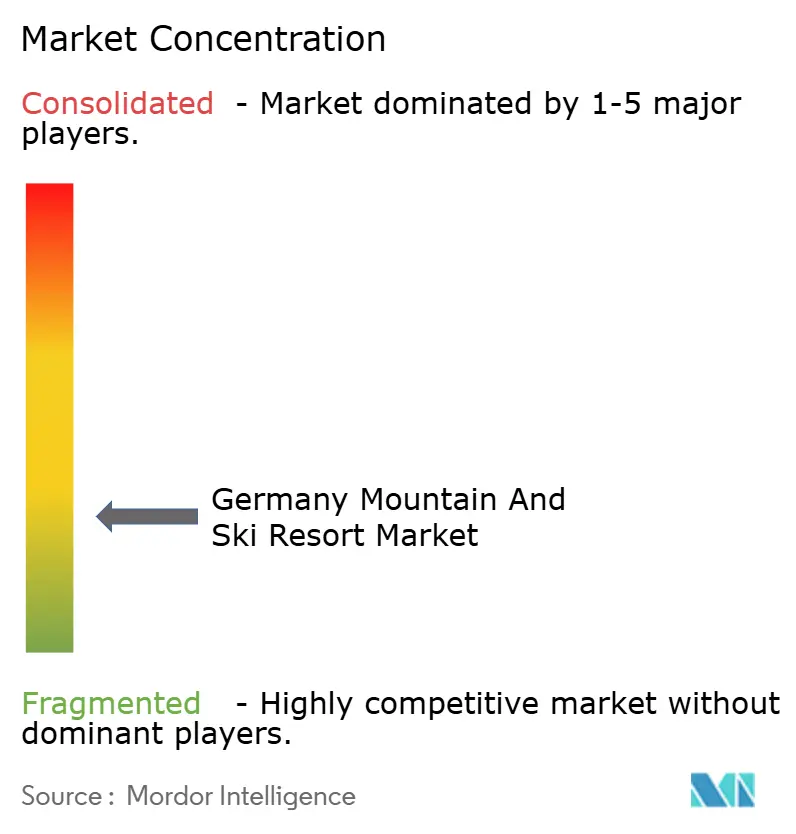
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ山岳・スキーリゾート市場分析
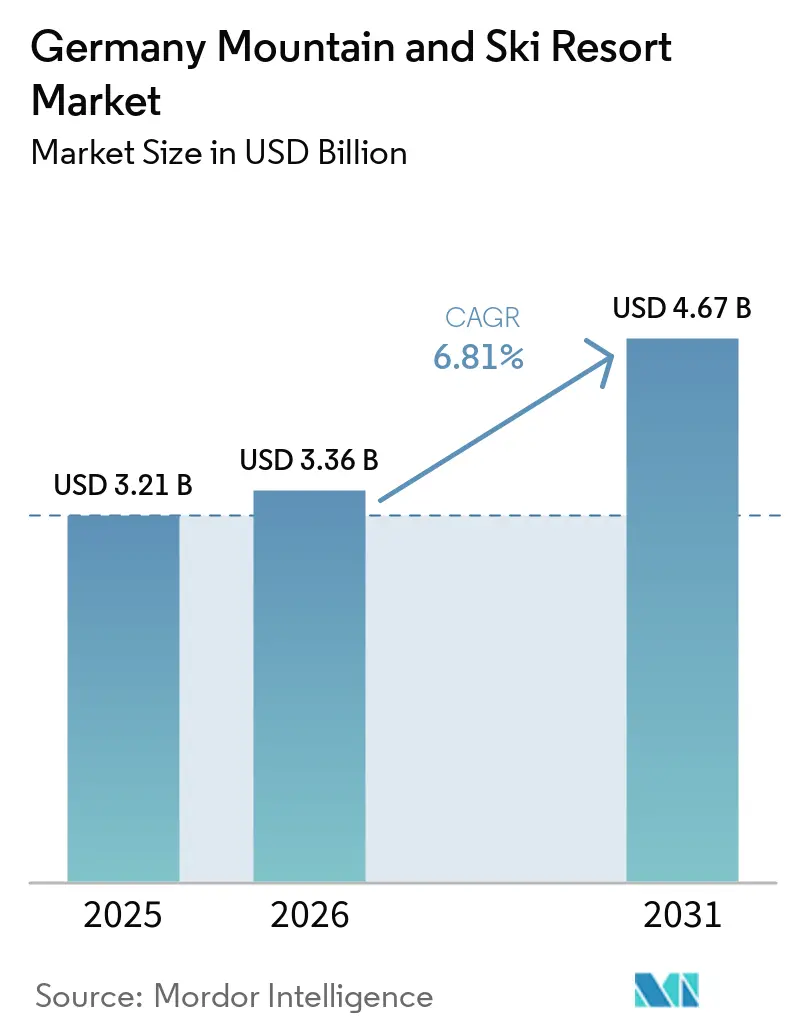
ドイツ山岳・スキーリゾート市場は2025年に3.21 ビリオン 米ドルと評価され、2026年の3.36 ビリオン 米ドルから2031年には4.67 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)のCAGRは6.81%と推定されます。ドイツのスキーリゾートは年間1,100万人以上のゲストを受け入れています。2024年/25年冬季のケーブルウェイ純交通収益は1億5,270万ユーロ(1億7,962万米ドル)に達し、過去5年間で最高水準を記録しました。データによると、ケーブルカーの改札口で得られる1,000ユーロ(1,176.3米ドル)ごとに、周辺経済活動において約5,300ユーロ(6,234.44米ドルが生み出されており、地域社会における山岳観光の重要性が浮き彫りになっています。2025年夏季のケーブルウェイ収益は前年比4.2%増の1億1,800万ユーロ(1億3,881万米ドル)となり、夏季の需要も拡大しています。過去5年間で初めて、夏季の初回入場者数が冬季の初回入場者数を上回り、冬季スキー客の集客への依存から通年収益化へのシフトが鮮明になっています。分散した事業者基盤は多くの施設にとって資本の深みを制限しますが、選択的なリフトのアップグレード、通年型製品の多様化、および高収益リゾート形態への的を絞った投資を通じた適応を可能にしています。この構造的変化は、変化する消費者の嗜好と経済状況に対応するための市場の進化を反映しています[1]。
レポートの主要ポイント
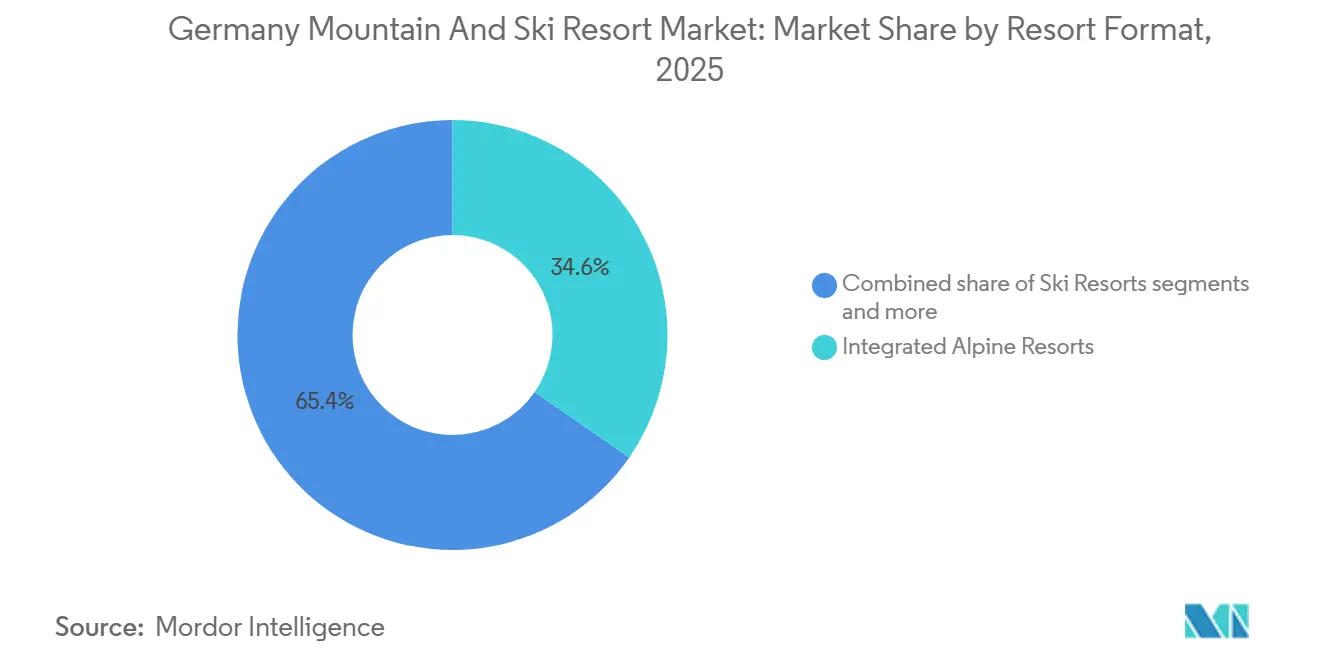
- リゾート形態別では、統合型アルパインリゾートが2025年のドイツ山岳・スキーリゾート市場において34.64%のシェアを占め、ウェルネス&スパ山岳リゾートは2031年までにドイツ山岳・スキーリゾート市場において最高CAGR 7.84%で成長すると予測されています。
- 訪問者タイプ別では、国内訪問者が2025年のドイツ山岳・スキーリゾート市場において64.53%のシェアを占め、欧州域内国際訪問者は2031年までにドイツ山岳・スキーリゾート市場において最高CAGR 7.32%で成長すると予測されています。
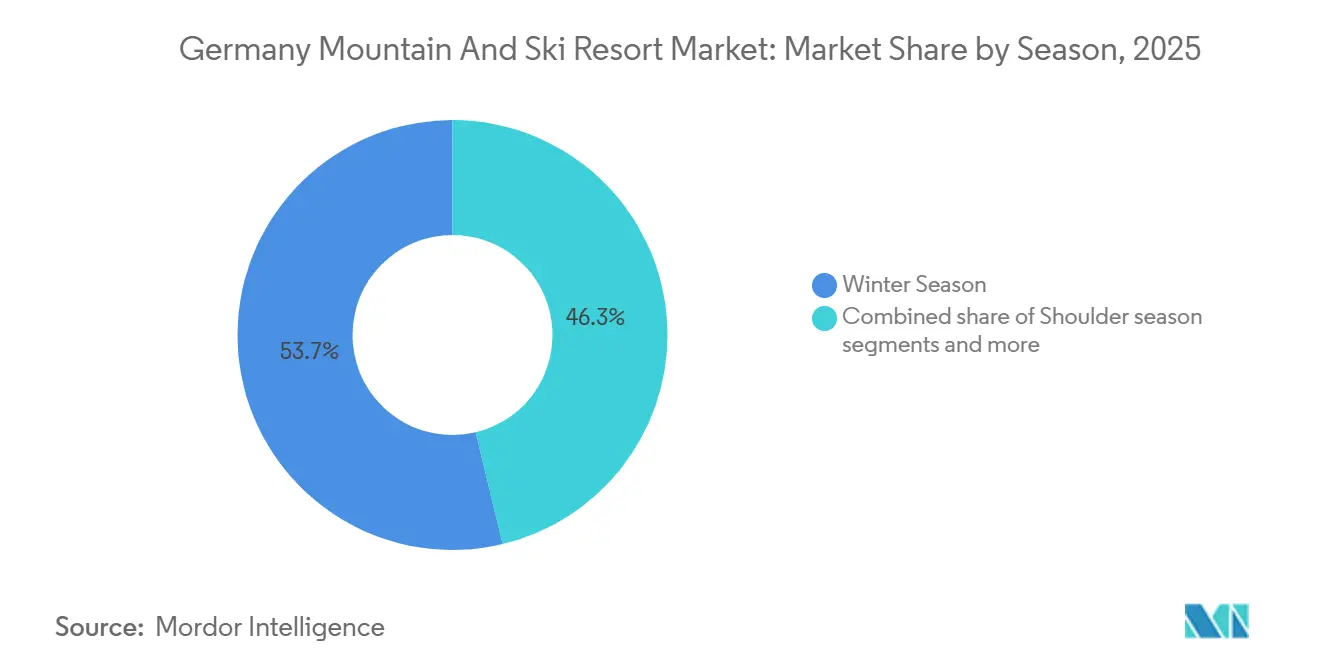
- シーズン別では、冬季が2025年のドイツ山岳・スキーリゾート市場において53.74%のシェアを占め、夏季は2031年までにドイツ山岳・スキーリゾート市場において最高CAGR 7.19%で成長すると予測されています。
- 収益源別では、宿泊が2025年のドイツ山岳・スキーリゾート市場において35.91%のシェアを占め、アドベンチャー&レクリエーション活動は2031年までにドイツ山岳・スキーリゾート市場において最高CAGR 7.98%で成長すると予測されています。
- 地域別では、バイエルン州が2025年のドイツ山岳・スキーリゾート市場において53.67%のシェアを占め、バーデン=ヴュルテンベルク州は2031年までにドイツ山岳・スキーリゾート市場において最高CAGR 7.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ山岳・スキーリゾート市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 四季型 山岳収益化 | +2.4% | バイエルン州、 バーデン=ヴュルテンベルク州、ザウアーラント | 中期 (2~4年) |
| リフトの 近代化とデジタルチケット発行 | +1.4% | バイエルン州、 ザクセン州、ハルツ | 短期(≤ 2年) |
| 国内 短期滞在ファミリー需要 | +1.1% | ノルトライン=ヴェストファーレン州、ハルツ、黒い森 | 短期(≤ 2年) |
| 降雪信頼性の 高い拠点への需要移行 | +0.8% | バイエルン州、 特にツークシュピッツェおよびオーバーストドルフ回廊 | 中期 (2~4年) |
| アルパインノード周辺の バケーションレンタルベッド供給 | +0.5% | ガルミッシュ=パルテンキルヒェン、 オーバーストドルフ、テーゲルンゼー | 短期(≤ 2年) |
| ウェルネス主導の アルパイン再ポジショニング | +0.6% | バイエルン州、 ベルヒテスガーデン、テーゲルンゼー | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
四季型山岳収益化
ドイツ山岳・スキーリゾート市場は、スキー中心の支出から体験型支出へのシフトに牽引されて成長しています。2025年夏季のケーブルウェイ収益は5年平均を上回り、ハイキング、バイキング、グラビティ系アトラクションなどの活動への参加増加を反映しています。公式データによると、冬季ケーブルカー利用者の相当数が非スキーヤーであり、事業者が雪のシーズン中に山岳アクセス、食事、レジャーオプションを求めるゲストから収益を上げていることが示されています。スキーツェントルム・ミッタードルフはこのトレンドに対応し、新しいチェアリフトとフライラインアトラクションを組み合わせることで、夏季の提供内容と商業カレンダーを拡充しました。この動きは、夏季収益を強化し冬季への依存を低減するという業界全体の方向性と一致しています。収益源を多様化することで、市場は不安定な積雪状況や冬季の低迷期における固定費圧力がもたらす課題に対してより耐性を持つようになっています。
リフトの近代化とデジタルチケット発行
老朽化したリフトインフラは、ドイツの山岳・スキーリゾート市場における収益を制限しており、特にピーク需要時には長い行列がチケット販売と山上での消費を減少させています[2]。Bayerische Zugspitzbahn Bergbahn AGは最近新しいチェアリフトを開設し、車両、車庫、駅の近代化に向けた複数年にわたる資本プログラムを実施しています。ザウアーラントでは、スキーウェルト・ヴィンターベルクがオンライン事前予約とキーカードへの読み込みを導入し、支払いを効率化して運営を改善しました。2025年に発表された研究によると、デジタル積雪計測によりスノーメイキングの効率が最大20%向上することが明らかになり、ゲスト管理とコスト管理における技術投資の重要性が示されました。更新・認証済みのインフラを持つ事業者は、市場における価格設定を維持し、各訪問の価値を高める上でより有利な立場にあります。
国内短期滞在ファミリー需要
国内需要はドイツの山岳・スキーリゾート市場を引き続き安定させており、ファミリー層は長期かつ費用のかかる海外スキー旅行よりも、短期で手軽な山岳旅行を好む傾向があります。居住者の旅行支出は堅調を維持し、予算がさまざまな旅行形態に分散しているにもかかわらず国内旅行を支えています[3]。バイエルン州では、ランドクライス・ミースバッハが過去最高のゲスト到着数と宿泊数を記録し、ミュンヘン近郊での需要拡大を反映しています。ザウアーラント回廊も同様に、ライン=ルール地域を支え、便利なアクセス、短い旅行期間、ファミリー向けオプションを提供することで、積雪状況が不安定であっても繰り返しの訪問を促しています。この国内需要は、中規模山岳事業者に安定したバッファーを提供し、市場全体にわたって客室予約、飲食サービス、機器レンタル、地交通を支えています。
降雪信頼性の高い拠点への需要移行
ドイツの山岳・スキーリゾート市場における訪問者支出は、より高標高で信頼性の高い場所へとシフトしています。ドイツのアルパインスキーエリアは、オーストリアやスイスと比較してスノーメイキング設備を持つゲレンデが少なく、気温上昇や降雪期間の短縮に対してより脆弱です。このトレンドは、標高と地形により安定した条件を提供するツークシュピッツェ回廊やオーバーストドルフ=クライナーヴァルザータール・システムへの投資を促進しています。2026年3月、OBERSTDORF KLEINWALSERTAL Bergbahnenはヴァルメンディンガーホルンバーンのゴンドラ交換工事を開始し、降雪信頼性の高い地域の事業者が増加する需要に対応しようとする取り組みを示しています。このシフトは市場をより二極化させており、高標高の事業者がポジションを強化する一方、低標高のサイトは短縮された営業期間への適応に課題を抱えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 気候変動と 降雪期間の短縮 | -1.8% | 全地域、 特に標高1,200m以下で深刻 | 長期(≥ 4年) |
| スノーメイキングの エネルギー・水資源設備投資負担 | -1.0% | バイエルン州、 黒い森、エルツ山地 | 中期 (2~4年) |
| バイエルン州の スノーキャノンに対する補助金削減 | -0.5% | バイエルン州、 バーデン=ヴュルテンベルク州への波及効果あり | 短期(≤ 2年) |
| 分散した所有形態による 資本力の制限 | -0.6% | 全国、 特に中規模・小規模リゾート | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
気候変動と降雪期間の短縮
気候変動は、営業日数、積雪の信頼性、価格設定の確実性、および将来の設備投資に影響を与えることで、ドイツの山岳・スキーリゾート市場に大きな課題をもたらしています。リモートセンシング誌に掲載された研究では、温暖化シナリオが欧州アルパインNUTS-3地域全体の自然スキーシーズンを短縮させる可能性があると予測されています。このシフトはスノーメイキングの水需要も増加させ、自然シーズンが短縮するにつれて適応コストを引き上げています。低標高リゾートは、スキー営業を縮小し、非スキー活動に注力するか、より広範な山岳レジャー提供へと多様化することで適応しています。長期的には、このトレンドが市場内の格差を生み出しています。通年型活動への適応が可能な事業者は変動性への対応力が高い一方、冬季特化型リゾートは営業継続においてより大きな課題に直面しています[4]。
スノーメイキングのエネルギー・水資源設備投資負担
スノーメイキングは、ドイツの山岳・スキーリゾート市場において補助的なツールから重要なコストセンターへと移行し、運営モデルに影響を与えています。研究によると、人工降雪は、それを利用するリゾートの運営費の相当部分を占めています。ゲレンデ1ヘクタールをカバーするには相当量の水資源が必要であり、関連する貯水・許認可のニーズがさらに資本コストを増加させています。気上昇はこれらの課題を悪化させており、適切な積雪を維持するために機器をより長時間稼働させる必要があります。限られた夏季収益に依存することが多い中規模事業者は、財務的な負担が高まっています。この増大するプレッシャーは、市場内のパフォーマンス格差を拡大させると予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リゾート形態別:統合型モデルが収益を獲得、ウェルネス形態が加速
統合型アルパインリゾートは2025年の収益の34.64%を占め、ドイツの山岳・スキーリゾート市場を支配しています。宿泊、リフトアクセス、食事を組み合わせたバンドル提供により、1回の旅行あたりのゲスト支出が増加します。このモデルは、特に短期アルパイン旅行において利便性と予測可能なコストを重視するドイツ人訪問者に支持されています。1回の予約で計画が簡素化され、事業者はリゾートのエコシステム内でより多くの訪問者支出を確保できます。統合型形態は、高い立地需要を宿泊、食事、アクティビティを含む多様な収益源に転換します。スキーヤー数の伸びが限られていても、リフト券だけでなく総合的な休暇支出に注力することで、引き続き高い回復力を示しています。
ウェルネス&スパ山岳リゾートは最も成長の速いセグメントであり、2031年までに7.84%のCAGRが予測されています。これは、ドイツの山岳・スキーリゾートがアルパイン需要を収益化する方法のシフトを反映しています。この形態は、高齢の国内旅行者、都市部からの短期滞在訪問者、スキーなしで回復的なアウトドア滞在を求める人々を引き付けます。ベルヒテスガーデンのヴァッツマン・テルメは昨年約272,000人の訪問者を迎え、スキー以外のスパ関連需要の強さを示しています。従来のスキー・山岳リゾートは業界の中心であり続けていますが、成長の速い形態からウェルネス、ファミリーレジャー、ソフトアドベンチャーの要素を取り入れる動きが加速しています。アドベンチャー&アクティビティリゾートは収益規模では小さいものの、気候変動の課題により存在感を増しています。ゴンドラ、バイクトレイル、空中アトラクションなどの通年型提供により、事業者は冬季の雪に依存することなく固定資産を最適化できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


訪問者タイプ別:国内ロイヤルティが収益を安定化、国際的多様化が成長を加速
国内訪問者は2025年収益の64.53%を占め、ドイツの山岳・スキーリゾート市場のコア需要を形成しています。その選好は、旅行の親しみやすさ、アクセスしやすい立地、バイエルン、黒い森、ザウアーラント、中規模山岳エリアなど多様な目的地によって牽引されており、日帰り旅行や短期滞在を支えています。この安定した国内基盤は、一貫した稼働率と予測可能な季節計画を確保します。2025年のランドクライス・ミースバッハの262万泊の宿泊数は、主要リゾートへの集中ではなく、複数のサブ目的地にわたる国内需要のがりを示しています。リピーター訪問者はまた、年間パス、デジタルチケット、ファミリーパッケージの費用対効果の高いマーケティングを可能にします。
欧州域内国際訪問者は最も成長の速いセグメントであり、2031年までに7.32%のCAGRが予測されており、市場の二次的な成長ドライバーとなっています。2025年にはドイツの山岳リゾート地域への国際訪問が増加し、オランダ、オーストリア、スイスからの旅行者の強い需要に支えられました。ドイツの山岳目的地は、アルパイン活動と文化・地域的な旅程を組み合わせる越境訪問者の恩恵を受け、スキー以外の旅行目的を拡大しています。長距離国際訪問者は、フランス、オーストリア、スイスのリゾートと比較してグローバルなブランド認知度が限られているため、依然として少数派です。しかし、ガルミッシュ=パルテンキルヒェンやツークシュピッツェなどの目的地は、デスティネーションマーケティングの改善と多言語サービスの拡充により、成長が期待されています。
シーズン別:冬季が収益の大半を占め、夏季が成長の主役に
冬季は2025年の収益の53.74%を占め、ドイツの山岳・スキーリゾートが依然として雪のシーズンに大きく依存していることを示しています。これは、スキーパスの高い価格設定、冬季の高い宿泊料金、12月から3月にかけての集中した訪問者支出を反映しています。冬季はリフト利用を促進し、機器レンタル、飲食サービス、レッスンからの収入を生み出す上で引き続き重要です。しかし、事業者が非スキーシーズンにリソースをシフトするにつれて、その優位性は徐々に低下しており、収益分布が変化し、積雪が重要な週への依存が低減しています。一方、夏季シーズンは2031年までに7.19%のCAGRで成長すると予測されており、ハイキング、マウンテンバイク、ウェルネスツーリズム、その他の通年型リゾート利用を促進するアウトドアレクリエーション活動への需要増加に支えられています。
夏季はドイツの山岳リゾートにとって主要な成長分野です。公式データによると、冬季は依然として最も多くの訪問者を集める最大のシーズンです。しかし、夏季は非常に速いペースで成長しており、訪問者数で4.8%増、収益で6.6%増を示しています。実際、ドイツのリゾート事業者の80%が冬季と夏季の両方でリフトを運行しています。夏季の早期開業、秋季営業の延長、ハイキング、バイキング、イベント、パノラマアクセスなどの提供拡充がこの成長を牽引しています。ショルダー期間も重要性を増しており、鉄道接続のウェルネス旅行やソフトアドベンチャーイベントがスキーピーク月以外のカレンダーを埋めています。晩春と初秋を予約可能なシーズンとして活用するリゾートは、冬季特化型の競合と比較して資産利用率を改善し、より安定したキャッシュフローを達成しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
収益源別:宿泊がトップ、アドベンチャー活動が最速成長
宿は2025年収益の35.91%を占め、ドイツの山岳・スキーリゾート市場における最大の収益源となっています。これは、バンドル型リゾート滞在、短期旅行、および複数カテゴリーにわたる宿泊ゲストの支出パターンの重要性を示しています。VDS乗数分析によると、訪問者支出のうちケーブルカーチケットに向けられる割合は小さく、大部分は宿泊、飲食サービス、小売、関連サービスに向けられています。事業者と地域エコシステムにとって、客室容量と稼働率の質は、リフト利用量と同様に重要です。宿泊統合が優れたリゾートは、スキーヤー数が大幅に増加しなくても、ゲスト1人あたりのより多くの価値を獲得できます。
アドベンチャー&レクリエーション活動は2031年までに7.98%のCAGRで成長すると予測されており、ドイツの山岳・スキーリゾートセクターにおける最速成長の収益源となっています。事業者は夏季のリフト容量を活用し、バイクパーク、ジップライン、ガイドツアーなど、雪に依存しない提供内容を展開しています。Ettelsberg Seilbahnはパノラマ山岳アクセスとともにバイクインフラをマーケティングしており、既存のリフトシステムが最小限のインフラ投資で夏季製品を支援できることを示しています。リフトパス、機器レンタル、飲食サービスなどのコアカテゴリーは依然として重要ですが、スキーヤー数とファミリー訪問者の価格感度により大きく影響されます。ドイツの山岳・スキーリゾート産業における収益ミックスは、冬季パスモデルから多様化した山岳レジャーアプローチへとシフトしています。
地域分析
バイエルン州は2025年のドイツ山岳・スキーリゾート市場収益の53.67%を占め、ツークシュピッツェケーブルカーやガルミッシュ、ズーデルフェルトのリゾートクラスターなどの資産に支えられています。124のケーブルウェイと542のドラッグリフトを擁し、大きな容量と多様性を提供しています。ケーブルウェイ近代化に対する補助金は2029年まで継続していますが、スノーメイキング設備は2026年から除外され、安全性と効率性への投資にシフトしています。ランドクライス・ミースバッハは2025年に80万人以上のゲスト到着数と262万泊の宿泊数を記録し、バイエルン州の市場支配力を強化しています。
バーデン=ヴュルテンベルク州は2031年までに7.46%のCAGRで成長すると予測されています。黒い森の低い標高は気象感度を高めますが、夏季製品や年間パスへの多様化を促進しています。フェルトベルクバーネンは2025年/26年冬季に114日間営業し、2026年5月1日に夏季営業を開始して収益源のバランスを取っています。フランスとスイスへの近接性は、山岳レジャーと地域旅行を組み合わせる短期滞在の欧州訪問者を引き付けています。
ザクセン州とテューリンゲン州は、確立された冬季観光拠点を持つ東ドイツの都市にサービスを提供しています。ザクセン州のオーバーヴィーゼンタールとフィヒテルベルクの複合施設は、2025年秋に新たな民間所有のもとでチェアリフトへの投資とホテル改修計画が進んでいます。テューリンゲン州の小規模で積雪感度の高いファミリースキーエリアは、人口密集地への近接性から恩恵を受け、週末需要を維持しています。ザウアーラント、ハルツ、レーンは、アルパイン目的地との直接競争を避け、アクセスのしやすさ、ファミリー利用、通年レジャーに注力しています。
競合環境
ドイツの山岳・スキーリゾート市場は依然として分散しており、上位事業者が予測収益に占めるシェアは合計でも小さいです。公式データには多数のケーブルウェイおよびスキーリフト会社が含まれており、単一の事業者が価格設定や容量戦略を支配することはありません。競争は地域的かつ資産固有のものにとどまっています。Bayerische Zugspitzbahn Bergbahn AGは、ドイツ最高峰へのアクセスを管理し、インフラアップグレードへの多大な投資を行っていることで際立っています。OBERSTDORF KLEINWALSERTAL Bergbahnenも、広大なゲレンデネットワークと進行中の交換プロジェクトにより強固なポジションを維持しています。これらの動きは、統合よりもインフラ刷新と通年品質への注力を示しています。
アルペン・プラス・コンソーシアムは、個別のリゾートにわたってマーケティング、デジタルアクセス、シーズンパスシステムを統合する協調モデルを採用しています。このアプローチは、新しいリフトの開設や改善されたモビリティサポートなどの取り組みにより、可視性とゲストアクセスを向上させています。このような連携により、中規模リゾートは大規模事業者の財務力がなくても、利便性とネットワーク価値で競争できます。
小規模・低標高の施設は、冬季専業モデルの維持における課題から、徐々に撤退または再ポジショニングしています。その結果、スキー客のトラフィックと非スキー需要は、より優れたリソース、高い標高、通年型提供を持つ事業者へとシフトしています。認証済みインフラが資金調達、マーケティング、公的支援の要件と一致するため、コンプライアンスが重要な差別化要因となっています。市場は依然として分散していますが、資本の質、近代化、通年の関連性などの要因がますます重要になっており、従来のリフト数への注目を超えています。
ドイツ山岳・スキーリゾート産業リーダー
-
Bayerische Zugspitzbahn Bergbahn AG
-
OBERSTDORF KLEINWALSERTAL Bergbahnen
-
Feldbergbahnen GmbH
-
Brauneck- und Wallbergbahnen GmbH
-
Bergbahnen Sudelfeld GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Bayerische Zugspitzbahn Bergbahn AGはグレッチャーバーンの制御システムと駆動モーターをアップグレードし、ケーブルカーの主要コンポーネントを強化しました。同社はまた、2025年12月に8人乗りのクロイツヴァンクル・チェアリフトを導入し、強い訪問者需要を集めました。これらの取り組みは、1億2,000万ユーロ(1億4,116万米ドル)の複数年投資プログラムの一環です。
- 2026年3月:OBERSTDORF KLEINWALSERTAL Bergbahnenはヴァルメンディンガーホルンのヴァルメンディンガーホルンバーン・ゴンドラの交換工事を開始しました。新しい振り子式ケーブルカーは2026年12月までに完成する予定で、ドイツ最大級のスキーネットワークの一つにおけるリフト容量とアクセシビリティを向上させます。
- 2026年1月:オーバーヴィーゼンタールのフィヒテルベルクハウスは、冬季スポーツから通年型ウェルネス提供へとホテルの焦点を拡大するオーナーの戦略に沿って、客室の改修とスパエリアの追加を行っています。
- 2025年12月:フィヒテルベルクのリゾート複合施設を取得した新オーナーのもとでFSB GmbHは、オーバーヴィーゼンタールのヒンメルスライター・ゲレンデ6人乗りチェアリフトの工事を開始しました。インフラへの多大な投資を伴うこのプロジェクトは、ランデスディレクツィオン・ザクセンから計画承認を受け、東ドイツのスキー経済における注目すべき資本刷新を示しています。


ドイツ山岳・スキーリゾート市場レポートの調査範囲
| スキーリゾート |
| 山岳リゾート |
| 統合型アルパインリゾート |
| ウェルネス&スパ山岳リゾート |
| アドベンチャー&アクティビティリゾート |
| 国内訪問者 |
| 欧州域内国際訪問者 |
| 長距離国際訪問者 |
| 冬季シーズン |
| 夏季シーズン |
| ショルダーシーズン |
| 宿泊 |
| リフトパス&スキーサービス |
| 飲食 |
| 機器レンタル |
| ウェルネス&スパサービス |
| アドベンチャー&レクリエーション活動 |
| その他 |
| バイエルン州 |
| バーデン=ヴュルテンベルク州 |
| ザクセン州 |
| テューリンゲン州 |
| その他のドイツ地域 |
| リゾート形態別 | スキーリゾート |
| 山岳リゾート | |
| 統合型アルパインリゾート | |
| ウェルネス&スパ山岳リゾート | |
| アドベンチャー&アクティビティリゾート | |
| 訪問者タイプ別 | 国内訪問者 |
| 欧州域内国際訪問者 | |
| 長距離国際訪問者 | |
| シーズン別 | 冬季シーズン |
| 夏季シーズン | |
| ショルダーシーズン | |
| 収益源別 | 宿泊 |
| リフトパス&スキーサービス | |
| 飲食 | |
| 機器レンタル | |
| ウェルネス&スパサービス | |
| アドベンチャー&レクリエーション活動 | |
| その他 | |
| 連邦州別 | バイエルン州 |
| バーデン=ヴュルテンベルク州 | |
| ザクセン州 | |
| テューリンゲン州 | |
| その他のドイツ地域 |


レポートで回答される主要な質問
2031年までのドイツ山岳・スキーリゾートセクターの予測規模は?
ドイツ山岳・スキーリゾート市場は、2026年の3.36 ビリオン 米ドルから2031年には4.67 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.81%で成長します。
ドイツで収益をリードするリゾート形態は?
統合型アルパインリゾートは、宿泊、リフトアクセス、食事のバンドルがゲスト1回の訪問あたりの価値を高めるため、2025年に34.64%の収益シェアでトップとなりました。
ドイツのアルパイン旅行セグメントで最も成長がい訪問者グループは?
欧州域内国際訪問者が最も成長の速いグループであり、2031年までに7.32%のCAGRが予測されています。
冬季は依然としてドイツのスキーリゾートにとって最大の収益シーズンですか?
はい。冬季は2025年の収益の53.74%を占めましたが、夏季は2031年までに7.19%のCAGRでより速く成長しています。
山岳・スキーリゾート収益でトップのドイツの州はどこですか?
バイエルン州が2025年収益の53.67%でトップとなり、国内最大のケーブルウェイおよびドラッグリフト基盤に支えられています。
ドイツのスキーリゾートにとって最大の構造的課題は何ですか?
気候変動が主な課題であり、自然降雪シーズンを短縮し、スノーメイキングコストを引き上げ、低標高リゾートに多様化への圧力を増大させています。


 お客様のデータは安全であり、販売や共有は一切行われません。
