
Tamaño y participación del mercado de resorts
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 446.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 644.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.61 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de resorts por Mordor Intelligence
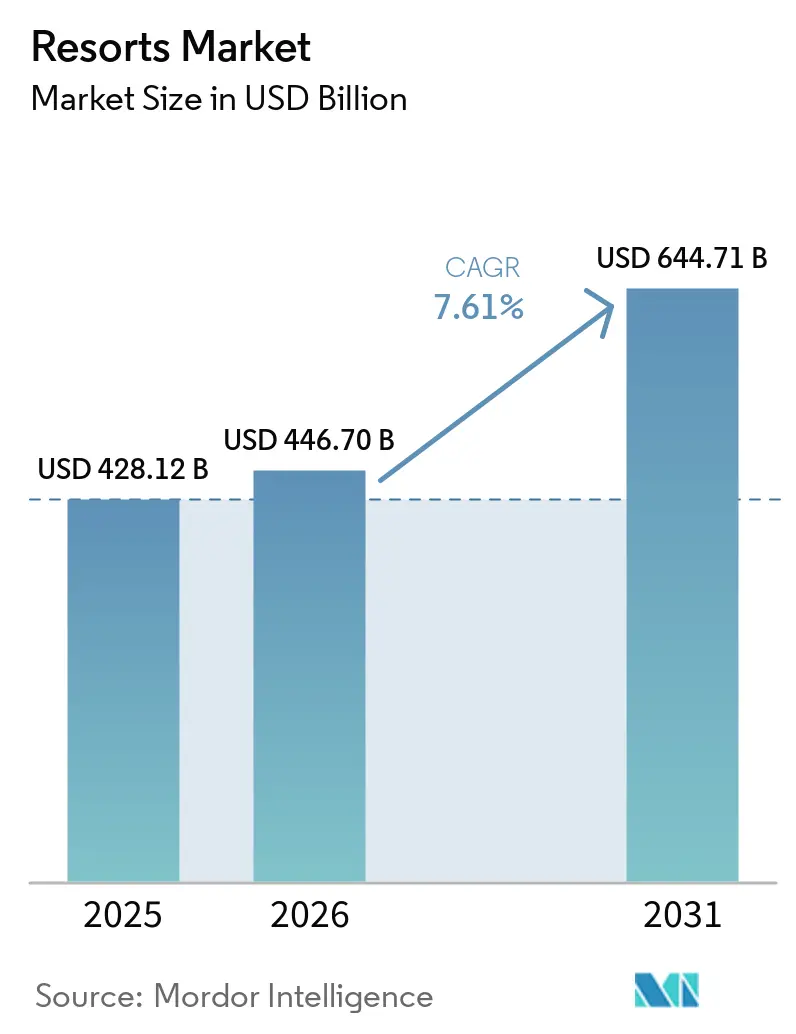
El mercado global de resorts fue valorado en 428,12 mil millones de USD en 2025 y se estima que crecerá desde 446,70 mil millones de USD en 2026 hasta alcanzar los 644,71 mil millones de USD en 2031, a una CAGR del 7,61% durante el período de pronóstico (2026–2031). La actividad de viajes y turismo respaldó el mercado en 2025, con el sector contribuyendo un récord de 11,60 billones de USD al PIB mundial y creciendo más rápido que la economía en general, sosteniendo la demanda de ocio en los destinos de resorts. La Organización Mundial del Turismo de la ONU reportó 1.520 millones de llegadas internacionales en 2025 y 1,90 billones de USD en ingresos, apoyando estancias de mayor distancia en resorts y un mayor gasto de los huéspedes. El mercado también está siendo moldeado por un cambio hacia estancias centradas en el bienestar y canales de reserva digitales, mientras que los operadores están implementando programas de fidelización, vínculos con bienes raíces y herramientas de inteligencia artificial para huéspedes con el fin de mejorar la conversión y la captación de ingresos. El mercado sigue siendo fragmentado, dejando espacio para marcas regionales y operadores independientes, incluso cuando las grandes cadenas expanden los modelos todo incluido, residencias de marca y gestión. La exposición climática, la intensidad de capital y la disponibilidad de mano de obra continúan limitando la velocidad de ejecución en varios destinos. El crecimiento futuro dependerá de qué tan bien los operadores equilibren la expansión con la resiliencia, la dotación de personal y la disciplina de desarrollo[1].
Conclusiones clave del informe
- Por tipo de resort, los resorts de playa representaron el 38,42% del mercado global de resorts en 2025, mientras que se proyecta que los resorts de bienestar y spa se expandirán a la CAGR más alta del 8,24% para 2031.
- Por rango de precios, las propiedades de escala media representaron el 34,81% del mercado global de resorts en 2025, mientras que se proyecta que los resorts de lujo se expandirán a la CAGR más alta del 8,55% para 2031.
- Por modo de reserva, la reserva directa representó el 43,94% del mercado global de resorts en 2025, mientras que se proyecta que las agencias de viajes en línea se expandirán a la CAGR más alta del 9,83% para 2031.
- Por tipo de turismo, el turismo doméstico representó el 62,12% del mercado global de resorts en 2025, mientras que se proyecta que el turismo internacional se expandirá a la CAGR más alta del 9,14% para 2031.
- Por geografía, Asia-Pacífico representó el 32,18% del mercado global de resorts en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a la CAGR más alta del 8,96% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de resorts
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de viajes de ocio orientados a la experiencia | +2.5% | Global | Mediano plazo (2-4 años) |
| Crecimiento en estancias orientadas al bienestar y la salud mental | +1.4% | Global, con mayor adopción en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Premiumización y ofertas de resorts hiper-exclusivos | +1.0% | Oriente Medio y África, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Expansión de operaciones de resorts inteligentes y personalización del huésped | +0.8% | Global, con fuerte adopción en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Reurbanización de resorts resilientes al clima en destinos privilegiados escasos | +0.4% | Destinos insulares y costeros a nivel mundial | Largo plazo (≥ 4 años) |
| Integración fraccionada y de residencias de marca dentro de los activos de resorts | +0.4% | América del Norte, Oriente Medio y África, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de viajes de ocio orientados a la experiencia
El gasto en viajes está cambiando hacia formatos de resort que ofrecen una estancia más completa en lugar de una propuesta solo de habitación, lo que apoya directamente el mercado global de resorts. El Consejo Mundial de Viajes y Turismo reportó que los viajes y el turismo respaldaron 366 millones de empleos a nivel mundial en 2025 y representaron 1 de cada 3 nuevos empleos netos creados en todo el mundo, lo que refleja el fuerte vínculo entre los formatos de ocio intensivos en servicios y la expansión más amplia de la industria. Los resorts se benefician a medida que los viajeros buscan cada vez más gastronomía local, programación cultural, actividades al aire libre y experiencias basadas en el lugar dentro de una sola propiedad. La Organización Mundial del Turismo de la ONU espera que las llegadas internacionales continúen aumentando en 2026, respaldadas por eventos importantes como los Juegos Olímpicos de Invierno de Milán-Cortina y la Copa Mundial de la FIFA, sosteniendo la demanda de viajes a destinos para los operadores de resorts. Esto apoya la resiliencia de las tarifas y las estancias más largas en el mercado global de resorts, particularmente cuando los operadores pueden ofrecer experiencias que los diferencien de la oferta hotelera estándar.
Crecimiento en estancias orientadas al bienestar y la salud mental
El turismo de bienestar está emergiendo como un importante impulsor de crecimiento para el mercado global de resorts, ya que los huéspedes asocian cada vez más las vacaciones con la recuperación, la prevención y la restauración mental. El Instituto Global de Bienestar proyectó que la economía del bienestar crecería a un 7,6% anual desde 2024 hasta 2029, alcanzando casi 9,80 billones de USD, situando el gasto en bienestar en una trayectoria de crecimiento más rápida que la economía en general[2]. Su informe de tendencias para 2026 también identificó el turismo de longevidad, la restauración centrada en el sueño, los itinerarios diseñados por inteligencia artificial y la demanda de destinos de bienestar en climas más frescos como fuerzas clave que dan forma a las ofertas de los resorts. Estas tendencias dan a los resorts una base para invertir en programación de bienestar estructurada en lugar de complementos opcionales de spa, ya que los huéspedes buscan ahora resultados definidos de sus estancias. Para el mercado global de resorts, este cambio apoya precios más altos, una mayor estacionalidad y una demanda más sólida en Asia-Pacífico y Europa, donde la adopción del bienestar ya está bien establecida.
Premiumización y ofertas de resorts hiper-exclusivos
Los viajeros de alto gasto continúan favoreciendo la privacidad, la calidad del diseño y los formatos de menor densidad, impulsando el crecimiento en el mercado global de resorts. Marriott anunció un crecimiento global récord en 2025, incluyendo 114 acuerdos de lujo que cubren 15.301 habitaciones, lo que indica que el capital continúa fluyendo hacia productos de resort y hospitalidad de gama alta. El mismo anuncio destacó 55 acuerdos de residencias de marca firmados en 2025, lo que sugiere que la expansión está cada vez más vinculada a la economía de uso mixto y bienes raíces en lugar de solo a los ingresos por habitación. Los formatos exclusivos pueden justificar presupuestos de desarrollo iniciales más grandes cuando parte del retorno se recupera a través de la venta de residencias o la demanda vinculada a la propiedad de larga estancia. El crecimiento en el mercado global de resorts no es, por tanto, solo una historia de precios, sino también una historia de estructura de capital que favorece a los operadores con reconocimiento de marca y socios de desarrollo.
Expansión de operaciones de resorts inteligentes y personalización del huésped
La personalización digital está emergiendo como un impulsor de crecimiento práctico para el mercado global de resorts al mejorar simultáneamente el descubrimiento, la conversión y la captación de ingresos durante la estancia. Amadeus amplió su estrategia de inteligencia artificial en toda la hospitalidad en 2026, lo que refleja el rediseño de los flujos de búsqueda de huéspedes, comercialización y servicio para permitir una toma de decisiones más rápida y ofertas más personalizadas. Minor Hotels presentó una plataforma global de datos e inteligencia artificial para sus más de 640 propiedades, con implementación prevista para 2026, lo que indica un claro impulso de los operadores hacia datos de huéspedes conectados y automatización[3]. Los resorts se benefician de esto más que muchos hoteles urbanos porque ofrecen un conjunto más amplio de servicios, incluidos restauración, bienestar, excursiones y actividades familiares. En consecuencia, la tecnología en el mercado global de resorts está pasando de ser una función de soporte a una herramienta de eficiencia laboral generadora de ingresos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta intensidad de capital y largos períodos de recuperación de la inversión | -1.8% | Global | Largo plazo (≥ 4 años) |
| Volatilidad del destino por condiciones meteorológicas y perturbaciones climáticas | -0.8% | Destinos insulares y costeros | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en mercados de resorts remotos y estacionales | -0.6% | América del Norte y destinos remotos a nivel mundial | Mediano plazo (2-4 años) |
| Creciente carga de cumplimiento normativo en uso del suelo, uso del agua y estándares de sostenibilidad | -0.4% | Global, con aplicación más estricta en Europa, Australia y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta intensidad de capital y largos períodos de recuperación de la inversión
Los altos costos iniciales siguen siendo la restricción estructural más significativa del mercado global de resorts. Los proyectos de resorts típicamente requieren más infraestructura, más preparación del terreno y plazos de preinauguración más largos que los hoteles urbanos. El Four Seasons Resort and Residences Red Sea en la Isla Shura recibió a sus primeros huéspedes en mayo de 2026 a través de una empresa conjunta al 50/50 respaldada por 2.000 millones de SAR (530 millones de USD) en financiamiento de deuda, con costos totales de desarrollo que alcanzaron los 2.600 millones de SAR (690 millones de USD), o aproximadamente 693 millones de USD. Este perfil de costos ilustra por qué el desarrollo de resorts en terrenos vírgenes a menudo depende de empresas conjuntas, capital soberano o grandes respaldos institucionales. La carga financiera es mayor para los activos altamente estacionales, ya que el reembolso de la deuda depende de un conjunto más reducido de meses de demanda máxima. En consecuencia, el desarrollo en el mercado global de resorts sigue concentrado entre marcas y patrocinadores que pueden absorber largos períodos de gestación y flujos de caja irregulares en los primeros años.
Volatilidad del destino por condiciones meteorológicas y perturbaciones climáticas
Las perturbaciones meteorológicas y climáticas restringen directamente el mercado global de resorts, ya que muchos de los mayores grupos de resorts se encuentran en destinos costeros, insulares y sensibles al calor. Host Hotels & Resorts destacó trabajos de adaptación en su cartera en 2025, incluidas barreras contra inundaciones, sistemas de energía de emergencia y mejoras de propiedades centradas en la resiliencia, lo que indica que la exposición climática se ha convertido en una consideración central de gestión de activos[4]. Las presiones de costos se extienden más allá de las reparaciones, ya que los precios de los seguros, las condiciones de los préstamos y la planificación del mantenimiento pueden endurecerse para las propiedades expuestas. Esto afecta particularmente a los operadores de nivel medio, que carecen de la flexibilidad financiera de los grandes grupos globales. La volatilidad climática puede, por tanto, ralentizar tanto la actividad de desarrollo como la expansión del margen operativo en destinos donde el riesgo natural está aumentando más rápido que la capacidad de mitigación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de resort: la dominancia de playa persiste, el bienestar redefine la curva de crecimiento
Los resorts de playa representaron el 38,42% de los ingresos en 2025, convirtiéndolos en el segmento de tipo de resort más grande del mercado global de resorts. Esta posición refleja la amplia distribución geográfica del turismo costero y la gran base instalada de inventario de resorts en Asia-Pacífico, el Mediterráneo y el Caribe. El segmento se beneficia de una amplia combinación de clientes, incluidas familias, parejas, viajeros de ocio de corta distancia y demanda de eventos en destinos. Los resorts de playa representan el núcleo del mercado global de resorts, absorbiendo la demanda tanto del turismo doméstico como del internacional. Las propiedades de montaña y esquí, los formatos de eco y naturaleza y otros tipos de resorts siguen siendo relevantes, pero operan dentro de una base de destinos más reducida y a menudo enfrentan mayor estacionalidad o restricciones de permisos.
Se prevé que los resorts de bienestar y spa crezcan a una CAGR del 8,24% de 2026 a 2031, convirtiéndolos en el segmento de tipo de resort de más rápido crecimiento en el mercado global de resorts. El crecimiento está impulsado por la creciente disposición de los consumidores a gastar en estancias que combinan descanso, terapia, apoyo al sueño y temas de salud preventiva con los viajes. Las tendencias de turismo de bienestar del Instituto Global de Bienestar para 2026 indican que los huéspedes esperan cada vez más una programación estructurada en lugar de un acceso básico al spa, lo que fortalece el poder de fijación de precios y el atractivo para la inversión. Esto también proporciona al mercado global de resorts un medio para reducir la dependencia de las temporadas de ocio máximas atrayendo a viajeros centrados en el bienestar durante más meses del año.
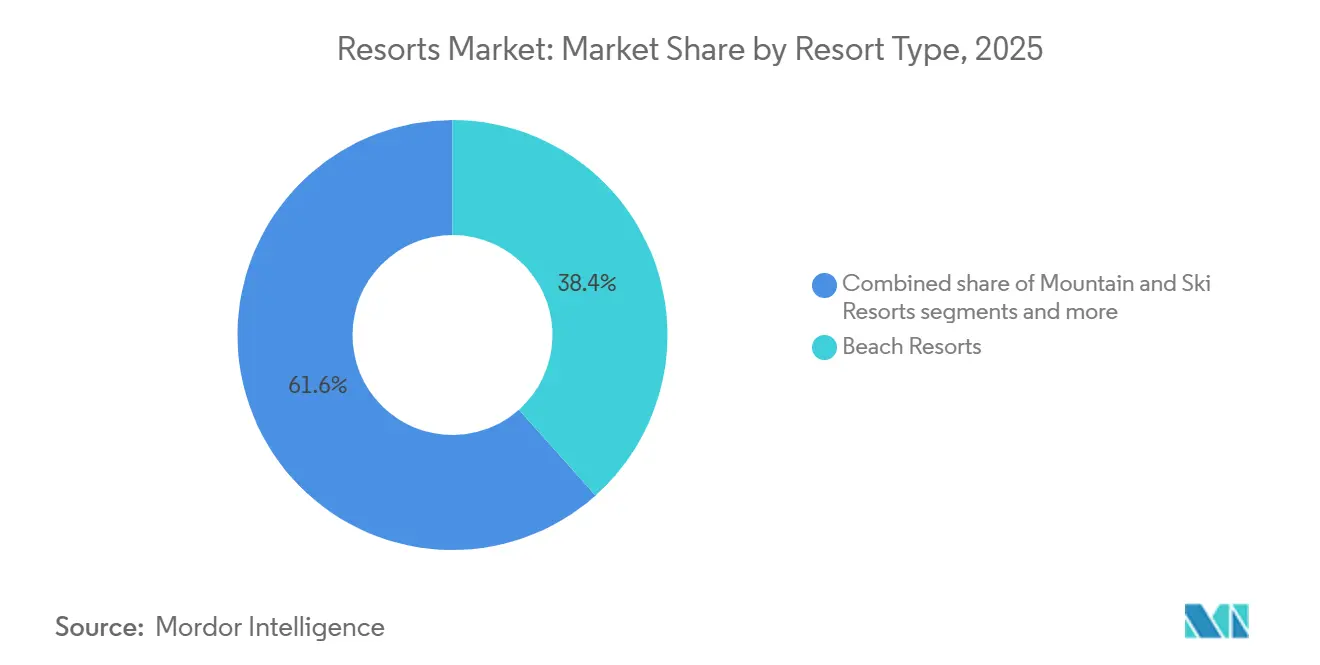
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por rango de precios: la escala media ancla el volumen mientras el lujo domina las tarifas
Las propiedades de escala media representaron el 34,81% del mercado global de resorts en 2025, manteniendo su posición como el segmento más grande por ingresos. Este segmento se beneficia de la amplia asequibilidad y las crecientes aspiraciones de viaje de los hogares de ingresos medios en Asia-Pacífico, América Latina y partes de Europa. Los huéspedes pueden acceder a las comodidades del resort sin pagar las tarifas nocturnas más altas, lo que fortalece la propuesta de valor. Las propiedades económicas siguen siendo relevantes en los corredores sensibles al precio, mientras que los formatos de escala media superior sirven de puente entre la accesibilidad y el confort. El segmento de escala media proporciona la base de volumen que ayuda a los operadores a mantener la ocupación incluso cuando el gasto discrecional se suaviza.
Se prevé que los resorts de lujo se expandan a una CAGR del 8,55% hasta 2031, convirtiéndolos en el segmento de precio de más rápido crecimiento en la industria global de resorts. La actualización de crecimiento global de Marriott para 2025 mostró un impulso continuo en la firma de contratos de lujo y residencias de marca, confirmando que los principales operadores continúan viendo estos formatos como vías de expansión de alto rendimiento. Los huéspedes de lujo típicamente gastan más en habitaciones, restauración, bienestar y experiencias privadas, lo que apoya mayores ingresos por habitación ocupada. La integración de residencias de marca también ayuda a compensar parte de la carga de capital asociada con el desarrollo de resorts de gama alta. En consecuencia, el crecimiento futuro del valor en el mercado global de resorts está más fuertemente ponderado hacia los formatos de lujo y gama alta, aunque la escala media sigue siendo el segmento más grande por tamaño actual.
Por modo de reserva: la fidelización directa puesta a prueba por la consolidación de plataformas
Las reservas directas representaron el 43,94% del total de reservas en 2025, por delante de otros canales en el mercado global de resorts. Esta posición refleja la eficacia sostenida de los sitios web de marca, los programas de fidelización, los precios para miembros y los puntos de contacto de servicio directo que los grandes operadores han desarrollado a lo largo del tiempo. Los canales directos también permiten a los resorts mantener la propiedad de los datos de los huéspedes y reducir la presión de las comisiones, lo que es particularmente importante para las estancias de mayor valor. Para los viajeros de ocio habituales, la relación directa puede influir en las conversiones de habitaciones, así como en la venta de paquetes de restauración, mejoras y experiencias. La reserva directa sigue siendo el canal más sólido en el mercado global de resorts debido a su papel en la protección de los márgenes y el apoyo al marketing del ciclo de vida.
Se prevé que las agencias de viajes en línea (OTAs) crezcan a una CAGR del 9,83% de 2026 a 2031, convirtiéndolas en el canal de reserva de más rápido crecimiento en el mercado global de resorts. Amadeus señaló que el comercio impulsado por inteligencia artificial está remodelando la forma en que los viajeros buscan y reservan, favoreciendo los canales que combinan inspiración, comparación, pago y confirmación en un solo flujo. Las OTAs están bien posicionadas en este entorno, ya que agregan opciones y compiten en visibilidad digital y simplicidad de reserva. Para los resorts, las OTAs pueden ampliar el alcance del mercado, pero pueden comprimir los márgenes netos cuando aumentan los costos de comisión. Por tanto, es probable que el mercado global de resorts experimente un equilibrio continuo entre la demanda impulsada por la fidelización directa y la demanda de adquisición impulsada por las OTAs.
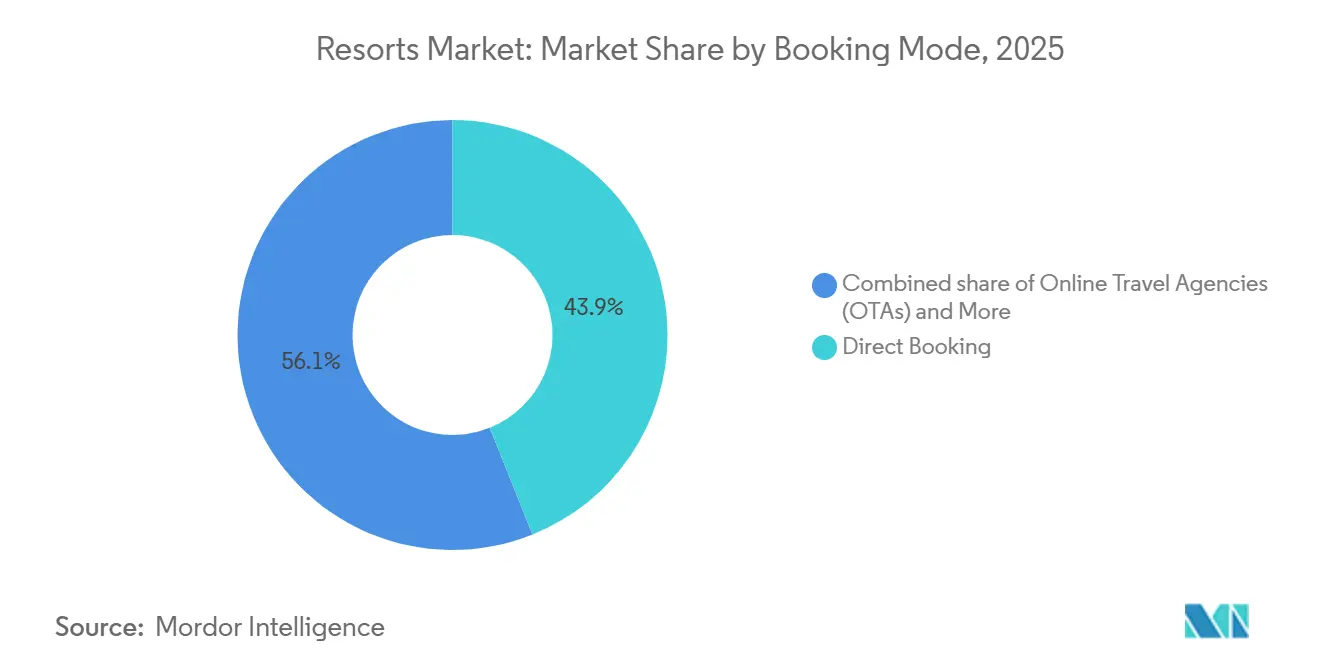
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de turismo: los volúmenes domésticos se mantienen, el gasto internacional se acelera
El turismo doméstico representó el 62,12% de los ingresos en 2025, convirtiéndolo en el segmento de tipo de turismo más grande del mercado global de resorts. Esta dominancia refleja ciclos de planificación más cortos, menor fricción en los viajes y grandes corredores de turismo interno en países como India, Estados Unidos, China y Brasil. La demanda de resorts domésticos también es más fácil de sostener cuando los viajes transfronterizos se vuelven más costosos o más difíciles de organizar. Operativamente, los huéspedes domésticos proporcionan la ocupación base que ayuda a muchas propiedades a estabilizarse durante los días de semana, las vacaciones escolares y las fluctuaciones de demanda estacional, convirtiendo al turismo doméstico en el principal impulsor de volumen en el mercado global de resorts.
Se prevé que el turismo internacional crezca a una CAGR del 9,14% hasta 2031, convirtiéndolo en el segmento de turismo de más rápido crecimiento en el mercado global de resorts. La Organización Mundial del Turismo de la ONU reportó que los ingresos del turismo internacional alcanzaron 1,90 billones de USD en 2025 y proyectó que los viajes en 2026 seguirían respaldados por una demanda impulsada por grandes eventos. La Asociación de Viajes de Asia-Pacífico proyectó que las llegadas entrantes a Asia-Pacífico superarían los niveles prepandémicos a partir de 2026, con fuertes flujos bilaterales esperados en los principales corredores. Los huéspedes internacionales tienden a quedarse más tiempo y gastar más por viaje, aumentando la contribución de ingresos del segmento incluso cuando el número de viajeros es menor que la demanda doméstica, convirtiendo al turismo internacional en un impulsor clave de crecimiento para los destinos de resorts y los operadores de ocio de marca.
Análisis geográfico
Asia-Pacífico representó el 32,18% de la participación del mercado global de resorts en 2025, manteniendo su posición como el mayor mercado regional. El Consejo Mundial de Viajes y Turismo reportó que la región generó 3,29 billones de USD en PIB de viajes y turismo en 2025, expandiéndose un 8,1%, el ritmo más rápido entre todas las regiones. La Organización Mundial del Turismo de la ONU registró 331 millones de llegadas internacionales en Asia-Pacífico en 2025, un 6% más que en 2024, lo que indica condiciones de demanda favorables para los activos de resorts. India siguió siendo uno de los impulsores de demanda más significativos dentro de la región, ya que el turismo de ocio doméstico, las bodas en destinos, los retiros de bienestar y los viajes de escapada corta continuaron apoyando nuevas firmas de contratos de resorts en destinos de playa, vida silvestre, espirituales y de montaña. Asia-Pacífico, por tanto, mantuvo tanto la mayor base actual en el mercado global de resorts como un sólido pipeline de desarrollo respaldado por el turismo doméstico y de entrada.
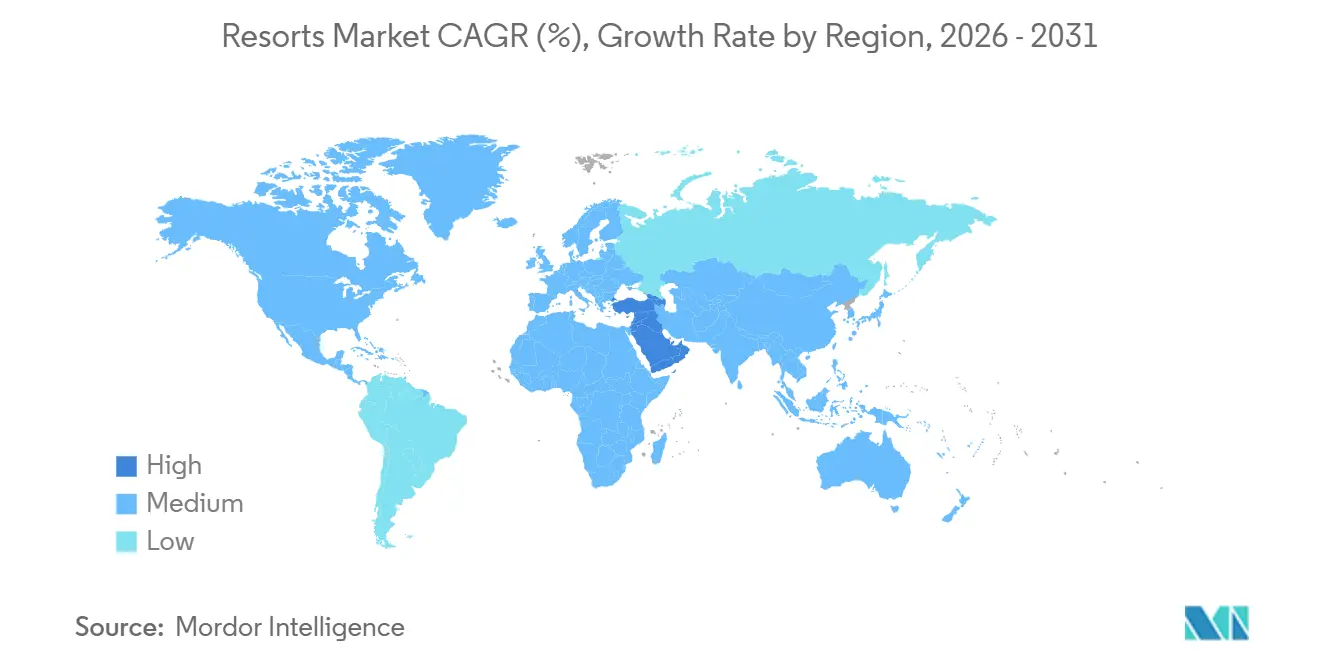
Se prevé que Oriente Medio y África crezcan a una CAGR del 8,96% hasta 2031, convirtiéndola en la región de más rápido crecimiento en el mercado global de resorts. El Consejo Mundial de Viajes y Turismo reportó que Arabia Saudita generó 178.000 millones de USD en PIB de viajes y turismo en 2025, mientras que los Emiratos Árabes Unidos generaron 68.500 millones de USD, lo que refleja la inversión del Golfo y los flujos de visitantes que respaldan la nueva oferta de hospitalidad. El proyecto Four Seasons de Red Sea Global en la Isla Shura abrió oficialmente sus puertas en mayo de 2026 con un costo total de desarrollo de 2.600 millones de SAR (690 millones de USD), anclando la fase inicial del despliegue más amplio de múltiples resorts en la isla. Para el mercado global de resorts, Oriente Medio y África representaron una fuente creciente de nuevo inventario de habitaciones y un destino cada vez más competitivo para el gasto de ocio de larga distancia.
América del Norte siguió siendo significativa para el mercado global de resorts debido a su establecida base hotelera, sus altos niveles de gasto y la concentración de demanda de resorts en Florida, Hawái, los corredores costeros de México y el Caribe. El Consejo Mundial de Viajes y Turismo reportó que América del Norte generó 3,05 billones de USD en PIB de viajes y turismo en 2025, aunque el crecimiento fue más moderado, del 1,0%. Europa mantuvo su relevancia gracias al crecimiento sostenido de los ingresos internacionales en 2025, con la Organización Mundial del Turismo de la ONU reportando ganancias en destinos clave, incluidos el Reino Unido, Francia, España y Türkiye. América del Sur mantuvo una participación actual menor, pero los operadores globales continuaron expandiendo su presencia allí a través de acuerdos de gestión y adiciones de cartera, incluido el crecimiento regional más amplio de Marriott y la adición de acuerdos de Royal Holiday Group por parte de Accor. Colectivamente, estas regiones demostraron que el mercado global de resorts tenía una amplia base geográfica, incluso cuando el mayor impulso de crecimiento seguía concentrado en Asia-Pacífico y Oriente Medio y África.

Panorama competitivo
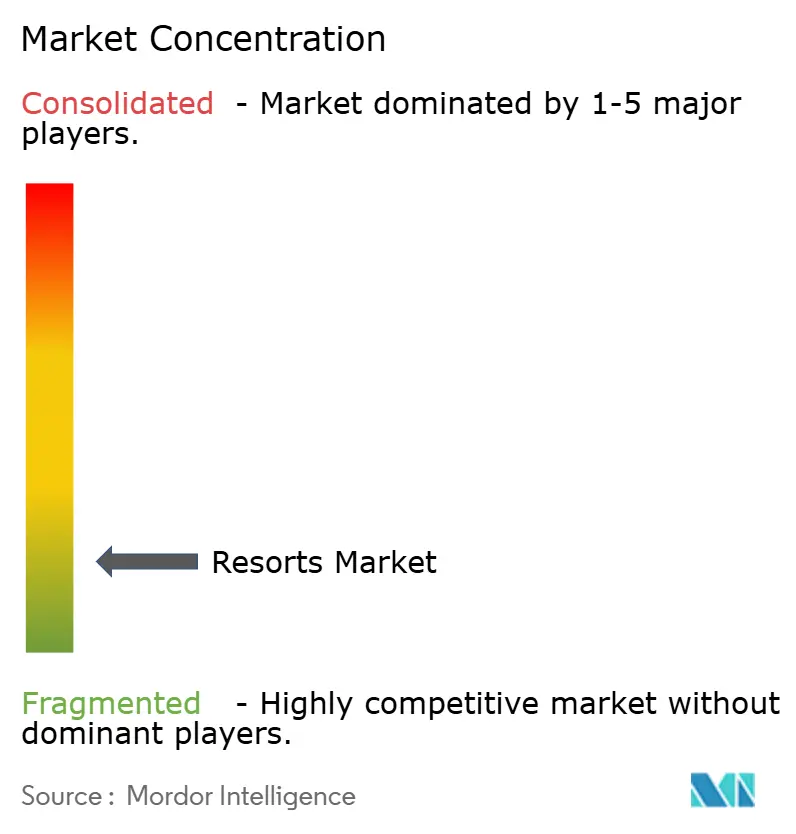
El mercado global de resorts sigue siendo muy fragmentado, con competencia distribuida entre grupos hoteleros internacionales, operadores de resorts regionales, propiedades boutique y marcas de bienestar de lujo. Las empresas compiten a través de carteras de marcas diversificadas, estrategias de expansión con activos ligeros, programas de fidelización y desarrollo de resorts centrado en destinos, en lugar de depender únicamente de propiedades propias. Los acuerdos de gestión, los modelos de franquicia y las residencias de marca apoyan la expansión de la red al tiempo que permiten a los operadores fortalecer su presencia en los segmentos de viajes de ocio y lujo. Los resorts independientes y boutique se diferencian a través de experiencias personalizadas para los huéspedes, ofertas de bienestar y autenticidad del destino, garantizando que la competencia vaya más allá de la escala. Las prioridades estratégicas en toda la industria incluyen el desarrollo de resorts todo incluido, las operaciones sostenibles y la mejora del compromiso con los huéspedes. La tecnología se ha convertido en un diferenciador competitivo clave, con operadores que invierten en inteligencia artificial, comercialización digital, automatización de flujos de trabajo y servicios personalizados para huéspedes con el fin de mejorar la eficiencia operativa y la satisfacción del cliente. La sostenibilidad y la resiliencia climática están ganando importancia a medida que el desempeño ambiental, los estándares de certificación y la gestión responsable de los recursos influyen cada vez más en la reputación de la marca, las decisiones de inversión y el valor del activo a largo plazo. La ventaja competitiva en el mercado global de resorts está determinada cada vez más por la capacidad de un operador para combinar un sólido reconocimiento de marca, experiencias de alta calidad para los huéspedes, innovación digital, estrategias de expansión disciplinadas y gestión sostenible del destino, al tiempo que se adapta a las expectativas cambiantes de los viajeros.
Líderes de la industria de resorts
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
Accor S.A.
-
InterContinental Hotels Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Junio de 2026: Club Med y VICI Properties anunciaron la adquisición y la reurbanización planificada del Carambola Beach Resort en St. Croix, Islas Vírgenes de los Estados Unidos. VICI Properties financiará la reurbanización de la propiedad de 150 habitaciones bajo un contrato de arrendamiento triple neto a largo plazo, con la construcción prevista para el verano de 2026 y la reapertura planificada para el cuarto trimestre de 2027. El acuerdo marca el regreso de Club Med a los Estados Unidos, con la expectativa de crear 200 empleos directos, con certificaciones BREEAM y Green Globe como objetivo.
- Abril de 2026: Minor Hotels lanzó una plataforma global de datos e inteligencia artificial en sus más de 640 propiedades, con el objetivo de una implementación completa para 2026. Construida fuera de los sistemas heredados, la plataforma incorpora inteligencia artificial generativa, agentes inteligentes y automatización desde el primer día.
- Septiembre de 2025: Hyatt Hotels Corporation anunció un acuerdo de gestión para Secrets Macao Beach Punta Cana en la República Dominicana. La propiedad solo para adultos y todo incluido contará con 406 habitaciones, incluidas 111 suites con acceso directo a la piscina y 13 suites panorámicas en pisos altos, 9 restaurantes, 9 bares y un centro de convenciones con capacidad para hasta 1.000 huéspedes, con una apertura prevista para 2026.
- Julio de 2025: Marriott completó la adquisición de citizenM, añadiendo más de 35 hoteles y casi 9.000 habitaciones a su cartera y ampliando su presencia en el segmento de estilo de vida y urbano en Europa y América del Norte.


Alcance del informe del mercado global de resorts
| Resorts de playa |
| Resorts de montaña y esquí |
| Resorts de bienestar y spa |
| Resorts de eco y naturaleza |
| Otros tipos de resorts (resorts de golf, resorts insulares, etc.) |
| Económico |
| Escala media |
| Escala media superior |
| Lujo |
| Reserva directa |
| Agencias de viajes en línea (OTAs) |
| Agencias de viajes y operadores turísticos |
| Doméstico |
| Internacional |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de resort | Resorts de playa | |
| Resorts de montaña y esquí | ||
| Resorts de bienestar y spa | ||
| Resorts de eco y naturaleza | ||
| Otros tipos de resorts (resorts de golf, resorts insulares, etc.) | ||
| Por rango de precios | Económico | |
| Escala media | ||
| Escala media superior | ||
| Lujo | ||
| Por modo de reserva | Reserva directa | |
| Agencias de viajes en línea (OTAs) | ||
| Agencias de viajes y operadores turísticos | ||
| Por tipo de turismo | Doméstico | |
| Internacional | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de tamaño del mercado global de resorts hasta 2031?
Se proyecta que el tamaño del mercado global de resorts aumente de 446,70 mil millones de USD en 2026 a 644,71 mil millones de USD en 2031, a una CAGR del 7,61%, impulsado por una demanda de ocio sostenida y flujos de viajes premium e internacionales más sólidos.
¿Qué tipo de resort está creciendo más rápido a nivel mundial?
Se prevé que los resorts de bienestar y spa crezcan más rápido a una CAGR del 8,24% hasta 2031, respaldados por un mayor gasto en temas de viajes de longevidad, sueño y bienestar mental.
¿Qué segmento de precio lidera actualmente los ingresos de los resorts?
Las propiedades de escala media lideraron con el 34,81% de los ingresos en 2025, lo que demuestra que los precios accesibles de los resorts siguen anclando el mayor grupo de demanda incluso cuando el lujo crece más rápido.
¿Qué está impulsando el crecimiento de las reservas en línea para los resorts?
Se prevé que las agencias de viajes en línea se expandan a una CAGR del 9,83% hasta 2031, impulsadas por el descubrimiento basado en inteligencia artificial, una comparación más sencilla y flujos de reserva integrados que mejoran la comodidad y la conversión.
¿Por qué el turismo doméstico sigue siendo tan importante para los resorts?
El turismo doméstico representó el 62,12% de los ingresos en 2025 porque depende menos de los visados y los viajes aéreos de larga distancia, y apoya grandes corredores de ocio interno como India, Estados Unidos, China y Brasil.
¿Qué región ofrece la mayor oportunidad de crecimiento en el futuro?
Se proyecta que Oriente Medio y África crezcan más rápido a una CAGR del 8,96% hasta 2031, mientras que Asia-Pacífico sigue siendo la mayor base regional con una participación del 32,18% en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
