
砂漠の島観光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 36.23 十億米ドル |
| 市場規模 (2026) | 36.94 十億米ドル |
| 市場規模 (2031) | 50.16 十億米ドル |
| 成長率 (2026 - 2031) | 6.31 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる砂漠の島観光市場分析
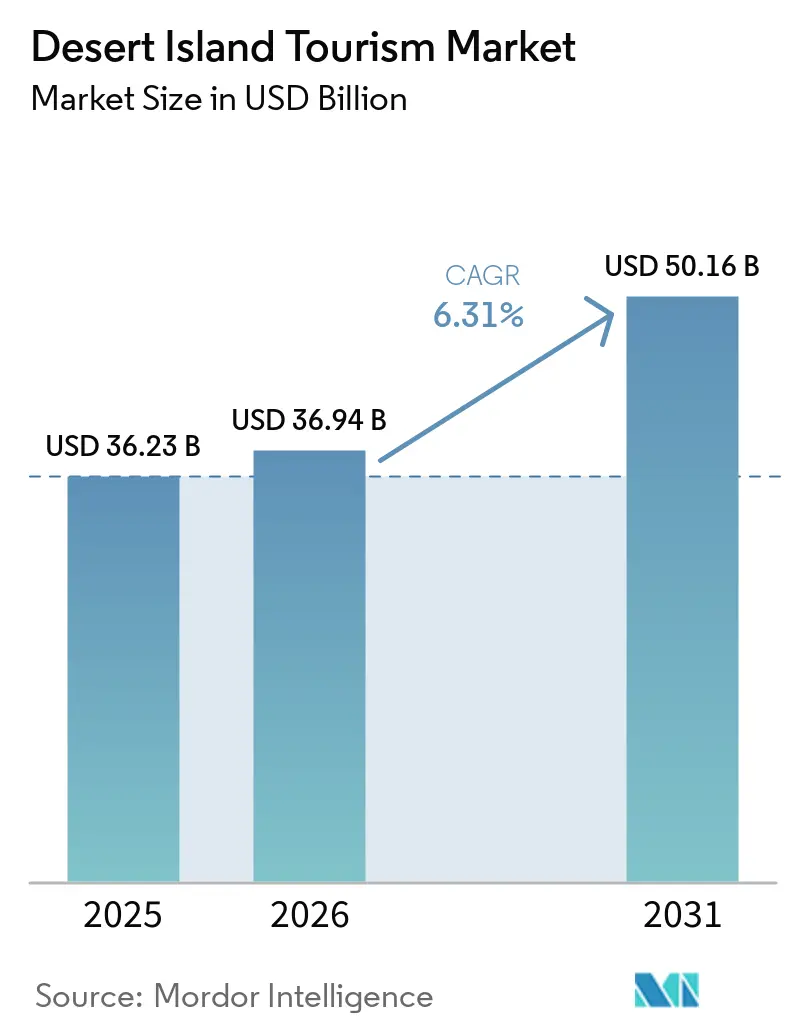
砂漠の島観光市場は2025年に36.23 ビリオン 米ドルと評価され、2026年の36.94 ビリオン 米ドルから2031年には50.16 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.31%です。この成長は、マスツーリズムよりも孤立性、生態学的持続可能性、および排他性を重視した旅行へのシフトを反映しています。旅行・観光セクターは2025年の世界GDPに11.6 トリリオン 米ドルを貢献し、世界経済の9.8%を占め、3億6,600万人の雇用を支え、2026年の需要を牽引しました。公式データによると、2025年の国際観光客到着数は15億人を記録し、2026年には3%~4%の成長が見込まれており、長距離レジャー旅行の需要の継続的な正常化を示しています[1]。高級島嶼目的地は、プライバシー、カスタマイズされたサービス、および管理された供給を提供することで、訪問者一人当たりの高い収益を維持しています。再生可能エネルギーのマイクログリッド、海水淡水化システム、および高架建設を含む気候適応策が、砂漠の島観光市場における資産価値の保護と価格安定の支援のためにますます統合されています。
主要レポートのポイント
- 観光タイプ別では、ラグジュアリーレジャー観光が2025年の砂漠の島観光市場において49.94%のシェアを占め、ウェルネス観光は2031年までに最高のCAGR8.75%で成長すると予測されています。
- 旅行者タイプ別では、家族・グループ旅行者が2025年の砂漠の島観光市場において61.36%のシェアを占め、ソロ旅行者は2031年までに最高のCAGR7.81%で成長すると予測されています。
- 宿泊タイプ別では、ラグジュアリーリゾートが2025年の砂漠の島観光市場において37.71%のシェアを占め、エコロッジおよびヴィラは2031年までに最高のCAGR8.07%で成長すると予測されています。
- 予約チャネル別では、オンライン旅行代理店が2025年の砂漠の島観光市場において43.84%のシェアを占め、ダイレクト予約は2031年までに最高のCAGR7.21%で成長すると予測されています。
- 地域別では、インド洋の砂漠の島が2025年の砂漠の島観光市場において31.95%のシェアを占め、紅海およびアラビア湾の砂漠の島は2031年までに最高のCAGR7.80%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
砂漠の島観光市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遠隔地・高プライバシーレジャー旅行への需要増加 | +1.8% | インド洋、カリブ海、太平洋に集中 | 短期(2年以内) |
| エコラグジュアリーおよび低環境負荷リゾートポジショニンの成長 | +1.2% | インド洋、太平洋、カリブ海、地中海 | 中期(2~4年) |
| 島嶼目的地への航空・海上接続の改善 | +0.9% | インド洋、紅海、アラビア湾、太平洋 | 短期(2年以内) |
| ウェルネスおよび体験型旅行のプレミアム化 | +1.4% | インド洋とカリブ海で最も強い | 中期(2~4年) |
| デジタル予約、パーソナライゼーション、ダイレクト収益獲得 | +0.7% | 主要な砂漠の島目的地全体 | 短期(2年以内) |
| 資産の強靭性とプレミアム料金を支える気候適応支出 | +0.5% | カリブ海、太平洋、インド洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遠隔地・高プライバシーレジャー旅行への需要増加
砂漠の島観光市場は、遠隔地での低密度レジャー体験への需要に牽引され、成長を続けています。国際観光客到着数は着実に増加しており、孤立した体験を提供する目的地は全体の旅行市場よりも速く成長しています。モルディブはこのトレンドを体現しており、訪問者数とリゾート稼働率において顕著な成長を示しています。これは、旅行者がプライバシー、パーソナライズされたサービス、および混雑した観光地からの隔離を優先していることを示しています。南米からカリブ海への旅行も増加しており、以前は北米および欧州の訪問者に依存していた市場の需要基盤を多様化しています。このシフトにより、特に排他性と信頼性の高いアクセスおよび高いサービス水準を組み合わせた目的地において、需要の地理的プロファイルが広がっています。砂漠の島観光市場は、ユニークで孤立した旅行体験への明確な嗜好を反映しており、その進化するダイナミクスとより広い層への訴求力を強調しています。
エコラグジュアリーおよび低環境負荷リゾートポジショニングの成長
エコラグジュアリーは、砂漠の島観光市場においてブランディング要素からコアな運営上の必要性へと移行しています。GSTCはホテルおよび宿泊施設の基準を改訂し、地元調達、排出量削減、エネルギー効率、および水管理を重視しています。このシフトは、一般的な持続可能性の主張ではなく、測定可能な環境実践を求める旅行者からの高まる精査を反映しています。Rosewood Hotel Groupはその施設全体でGSTC認証を取得し、環境的に敏感な地域のオペレーターにとってのベンチマークを確立しました。Banyan Groupは、施設拡大における重要なマイルストーンに達した後、将来の環境課題に対処するための実行可能な持続可能性目標をそのレポートに概説しました[2]。公的資金によって支援されたセーシェルのiCOASTプログラムは、島嶼観光インフラを循環経済および気候強靭性の目標に合わせるための政策の役割を強調しています。
島嶼目的地への航空・海上接続の改善
航空・海上接続の改善は、遠隔地目的地の魅力を維持しながら、砂漠の島観光市場の顧客基盤を拡大しています。公式データによると、国際航空輸送能力と旅客数が増加しており、島嶼目的地への長距離レジャー旅行の回復を支援しています。モルディブは2026年上半期に定期便の着席数の増加を見込んでおり、GCCハブからのトラフィックが顕著に増加しています。この動向は、高支出の送客地域からのフィーダートラフィックを強化し、ルーティングの強靭性を高めます。紅海では、NEOMのシンダラーが湾内に新たな島嶼アクセスポイントを導入し、スーパーヨットとラグジュアリーホスピタリティに焦点を当て、多額の投資によって支援されています。カリブ海のクルーズ需要も成長が見込まれており、乗り継ぎ旅行者からの高支出を獲得しようとするオペレーターにとって、プライベートアイランドとビーチクラブの継続的な重要性を確保しています。
ウェルネスおよび体験型旅行のプレミアム化
砂漠の島のオペレーターは、従来のレジャーの季節性を超えることで収益源を多様化しています。経済は著しい成長を見せており、ウェルネス観光は顕著な年間拡大を経験しています。このトレンドは島嶼観光を再形成しており、施設は従来の宿泊施設に加えて、医療監督付き、構造化された、長期滞在型のウェルネスプログラムを提供するようになっています[3]。ウェルネスへの消費者の関心は主要市場全体で依然として強く、調査では米国と中国の回答者の相当数にとって個人的な最優先事項であることが示されています。さらに、レポートは島嶼旅行への関心の高まりを示しており、旅行者が価値を優先する中でも体験型旅行への持続的な需要を反映しています。このシフトにより、砂漠の島観光市場は、回復、長寿、睡眠、没入型自然体験に焦点を当てたプログラムを提供することで、オフピーク期間に訪問者を引き付け、ピーク休暇カレンダーへの依存を軽減することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い物流・公共料金・維持費 | -0.8% | 太平洋の砂漠の島と南大西洋で最も深刻 | 長期(4年以上) |
| 天候の変動性と季節的需要の混乱 | -0.6% | カリブ海、インド洋、地中海 | 短期(2年以内) |
| 環境収容能力の限界と許認可の制約 | -0.5% | 太平洋、インド洋、地中海 | 中期(2~4年) |
| 遠隔地の島における労働力不足と緊急対応のギャップ | -0.4% | 太平洋、カリブ海、インド洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い物流・公共料金・維持費
高い運営コストは、砂漠の島観光市場における重大な課題であり続けています。遠隔地の施設は、本土のリゾートがアウトソーシングまたはより安価に調達できるサービスを独自に提供しなければなりません。モルディブの一島一リゾートモデルは、孤立が電力、海水淡水化、および輸送リンクへの多額の投資をいかに促進するかを示しています。これらの要件は、エネルギー、食料、材料、予備部品などのマージンに常に圧力をかけており、これらはより長く柔軟性の低いサプライチェーンに依存しています[4]。メンテナンス計画も同様に影響を受けており、重要な機器の輸送遅延がゲストサービスを混乱させ、ダウンタイムのリスクを高めています。多くの遠隔地では、小規模なディーゼルシステムと初期段階の再生可能エネルギーへの依存が公共料金コストをさらに引き上げ、効率改善を遅らせています。より強力な物流統合、地元調達能力、またはオンサイト発電資産を持つオペレーターは、砂漠の島観光市場における小規模な競合他社と比較して、マージンを維持するためにより有利な立場にあります。
天候の変動性と季節的需要の混乱
天候関連のショックは、特に季節的なレジャーピークに依存する地域において、砂漠の島観光市場の収益安定性を引き続き混乱させています。公式データによると、2025年後半にハリケーンが到着数に大きな影響を与え、極端な気象現象が脆弱な島嶼目的地の旅行量と客室パフォーマンスをいかに急速に低下させるかを示しています。その影響はキャンセルにとどまらず、深刻な気象は保険コストを増加させ、海上アクセスを混乱させ、施設のメンテナンスを遅らせます。短期間のサービス中断でさえRevPARを低下させる可能性があり、遠隔地のゲストが予約した高価値の滞在は短期間での代替が困難です。この課題は、需要が特定の期間に集中するカリブ海、インド洋、地中海で特に顕著です。その結果、年間需要が全体的な安定性を示す中でも、天候への強靭性は砂漠の島観光市場全体の投資計画における重要な焦点であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
観光タイプ別:ウェルネスのプレミアム化が価値プールを拡大
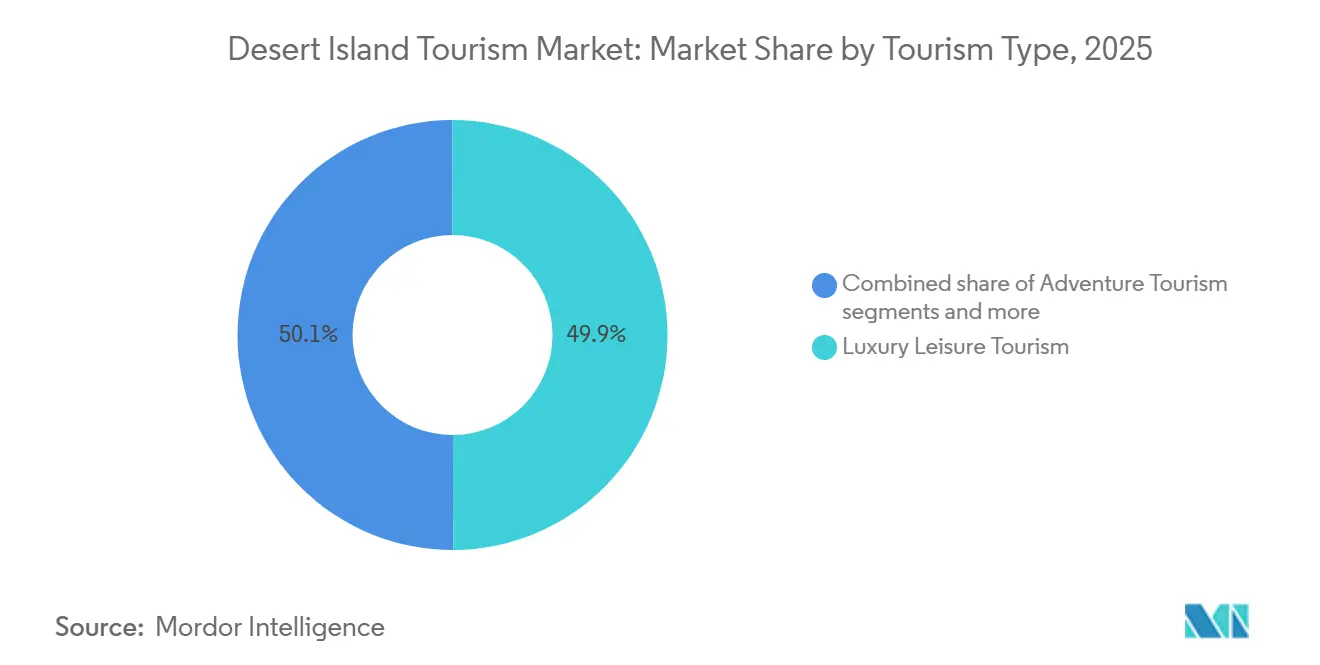
ラグジュアリーレジャー観光は2025年の市場の49.94%を占め、砂漠の島観光市場の主要な需要ドライバーとしての地位を維持しています。これは、インド洋、カリブ海、太平洋などの地域におけるプライベートヴィラ、オーダーメイドサービス、および高プライバシーの休暇形式の魅力を反映しています。このセグメントは、遠隔地目的地を混雑したリゾートよりも好む旅行者がいる北米、欧州、GCC、および沿岸アジアの富の集中から恩恵を受けています。これらの滞在は排他性のために選ばれるため、この需要は一貫した価格設定を支えています。このセグメントの安定性は、レジャー旅行の広範な低迷時においても砂漠の島観光産業を支援します。
ウェルネス観光は2031年までに8.75%のCAGRで成長すると予測されており、砂漠の島観光市場で最も成長の速いセグメントとなっています。その成長は、医療監督、自然ベースの回復、および孤立した場所での長期滞在を組み合わせたプログラムによって牽引されています。公式データによると、2024年のウェルネス観光支出は8,939 ビリオン 米ドルで、年間成長率は13.8%であり、島嶼リゾートが従来のスパ提供を超えて拡大することを促しています。アドベンチャー観光とエコ・自然ベース観光は依然として重要であり、快適さとともに意味のある体験を求める若い旅行者に訴求しています。クック諸島のような目的地の政策(2026年~2030年の目的地スチュワードシップ計画がコミュニティベースおよび管理されたエコツーリズムを促進)は、より高い価値・低い影響の需要に向けて観光を形成するための政の取り組みを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
旅行者タイプ別:家族が量を維持しながらソロ需要が収益を向上
家族・グループ旅行者は2025年の砂漠の島観光市場の61.36%を占め、インド洋とカリブ海における多世代リゾート形式の人気によって牽引されています。連結ヴィラ、プライベートダイニング、キュレーションされたマリンアクティビティなどの特徴がグループ旅行を支援しました。公式データによると、2025年の平均日額料金(ADR)は350.37 米ドルで、稼働率は63.7%であり、主要な島嶼目的地における安定した家族需要を反映しています。家族旅行者はまた、遠足、食事パッケージ、保育、プライベート輸送への高い支出に貢献し、ブランドおよび独立系リゾートの運営安定性における重要性を確保しています。
ソロ旅行者は2031年までに7.81%のCAGRで成長すると予測されており、砂漠の島観光市場で最も成長の速いセグメントとなっています。彼らの支出は、カスタマイズされたウェルネス、ダイニング、および体験パッケージに集中することが多いです。公式データレポートは、ダイレクトチャネルの多大な価値を強調しており、ホテルウェブサイトが2025年に予約あたり平均516 米ドルの総価値を生み出したことを明らかにしており、これは予約あたり平均312 米ドルのOTA予約を大幅に上回っています。モルディブは送客地域全体で拡大する需要を示しており、アジア太平洋地域が2025年の到着数の31%以上を占め、年間12%の成長によって支援されています。このトレンドは、ソロ旅行の需要が西洋市場を超えて多様化しており、砂漠の島観光市場の全体的な成長に貢献していることを示しています。
宿泊タイプ別:エコロッジとヴィラが従来の形式に対して地位を獲得
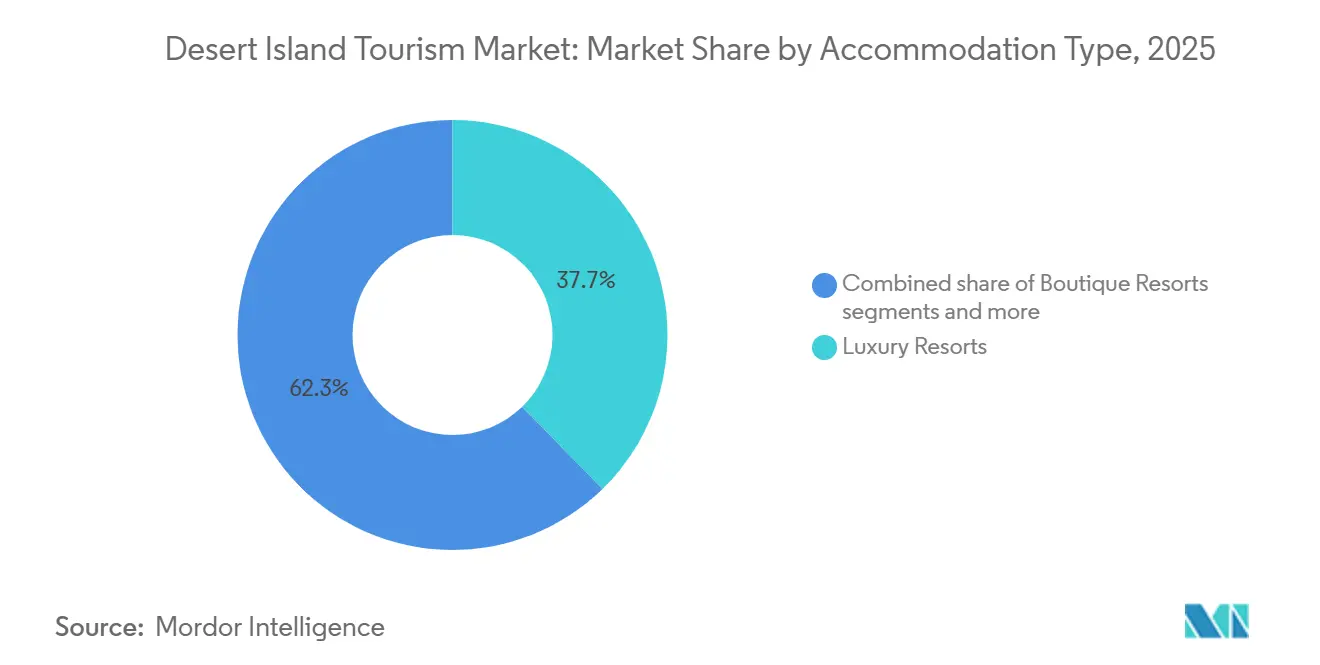
ラグジュアリーリゾートは2025年の砂漠の島観光市場における宿泊基盤の37.71%を占め、最大の市場シェアを維持しています。この地位は、確立されたインフラ、ブランド認知度、および広範なサービスチームとアメニティを支援する能力から生まれています。Four Seasons Resort Mauritius at Anahitaは、7ヶ月間の改装後、2025年11月に再オープンし、新しい水上スパ、再設計されたオールプールヴィラ、および持続可能性のアップグレードを導入しました。このような投資は、価格設定を調整し市場ポジショニングを刷新するための全施設改装の継続的な活用を示しています。ブティックリゾートと水上ヴィラは依然として重要であり、特にプライバシーとデザインの差別化が客室の空き状況よりも予約決定に影響を与える目的地において重要です。
エコロッジとヴィラは2031年までに8.07%のCAGRで成長すると予測されており、砂漠の島観光市場で最も成長の速い宿泊形式となっています。この成長は、より小さな物理的フットプリント、持続可能性目標との整合性、および低環境負荷オプションへの旅行者の関心の高まりを反映しています。GSTCの2026年ホテルガイドラインは、測定可能な資源管理、廃棄物慣行、よび排出パフォーマンスを強調し、このトレンドを強化しています。エコ重視の形式は、保全政策との整合性により、一部の地域では許認可の課題が少ない場合もあります。クルーズおよびリブアボード滞在は、複数の島を巡るルートを求める旅行者にとっての代替手段として台頭していますが、陸上宿泊施設はプライバシー、ウェルネス、および長期滞在において優位性を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:OTAがリーチをリードしながらダイレクトチャネルが経済性を改善
オンライン旅行代理店(OTA)は2025年の砂漠の島観光市場における予約チャネルシェアの43.84%を占め、最大の顧客獲得ルートとなっています。検索と目的地比較における可視性は、新しい島嶼施設や、マルチブランドプラットフォームで予約を開始することが多い若い富裕層旅行者にとって不可欠です。公式データによると、Agodaは2025年のトップ12チャネルランキングの40%に登場し、Trip.comは20%に登場しており、グローバル旅行におけるアジア系プラットフォームの役割の高まりを示しています。OTAは、旅行者がルーティング、施設クラス、およびキャンセルポリシーを比較してから高価値の予約を確定する長距離島嶼旅行において、認知度と初期需要にとって引き続き重要です。
ダイレクト予約は2031年までに7.21%のCAGRで成長すると予測されており、砂漠の島観光市場における主要な利益チャネルとなっています。2025年には、SiteMinderとCloudbedによると、ホテルへのダイレクト予約の平均は516 米ドルで、OTA予約よりもキャンセル率が低かったです。これは、ヴィラ、ボート、スタッフなどの固定費が柔軟性に欠ける遠隔地の島にとって重要です。SiteMinderは2026年に、OTAから始めた旅行者の18%が後にダイレクトで予約したことを発見し、OTAとダイレクトチャネルがますます組み合わせたファネルとして機能していることを示しています。旅行代理店は依然として高級旅行者にサービスを提供していますが、より良いゲストデータ、キャンセルの削減、および強力なリピート予約のために、自社デジタルチャネルの重要性が高まっています。
地域分析
インド洋の砂漠の島は2025年の世界砂漠の島観光市場の31.95%を占めました。モルディブは224万6,000人の訪問者到着数を記録し、前年比9.8%増加しました。モーリシャスとセーシェルは高価値・低量の観光モデルを維持しました。セーシェルは2025年にGEF-8の500万 米ドルの支援を受けてiCOASTプログラムを開始し、循環型観光と気候強靭性を強化しました。モルディブの航空アクセスは2026年に改善される見込みで、2月から6月の間に160万席の着席数が見込まれており、GCCハブとの接続強化によって支援されています。
紅海およびアラビア湾の砂漠の島は、サウジアラビアのビジョン2030イニシアチブに牽引され、2031年までに7.80%のCAGRで成長すると予測されています。NEOMのシンダラーは440室のホテル客室、88棟のヴィラ、200室以上のサービスアパートメト、および86バースのマリーナで運営を開始しました。カリブ海は2025年に3,500万人の滞在型到着数を記録し、2.5%増加し、滞在型需要は2026年に3%~4%、クルーズ到着数は5%~7%成長すると見込まれています。天候の混乱にもかかわらず、公式データは2025年のADRが350.4 米ドル、RevPARが223.1 米ドルであったことを報告しています。
地中海は季節的な需要を経験しており、夏季には富裕層の欧州旅行者を引き付けています。太平洋は持続可能性に焦点を当てており、クック諸島の2026年~2030年計画はコミュニティとの整合性を優先し、マーシャル諸島の2025年~2030年戦略はインフラと文化保全の改善を目指しています。南大西洋のOCIT島嶼は遠隔性と高い物流コストによる課題に直面しており、開発を制限しています。しかし、その排他性は高支出旅行者に訴求し、砂漠の島観光市場におけるニッチな役割を維持しています。
競争環境
砂漠の島観光市場は、独立したオペレーター、個人所有の島嶼資産、および目的地固有のグループのパッチワークであり続けており、単一のブランドチェーンを凌駕しています。Marriott、Hilton、Accor、Hyatt、Four Seasonsなどのホスピタリティ大手はこれらの島々に存在感を示していますが、世界の収益パイの大きなシェアを占めるものはありません。この断片化は、地理的なニュアンス、ライセンスの障壁、環境上の制約、および多様な所有構造から生じており、単一の事業体がグローバルな支配を達成することを妨げています。さらに、ブランドの威信が自動的に市場リーダーシップに結びつくわけではなく、識別力のある島嶼旅行者はオペレーターの名前と同様に目的地の魅力と施設のニュアンスを重視します。したがって、砂漠の島観光市場は、チェーンの規模だけでなく、排他性、運営の強靭性、および持続可能性へのコミットメントの融合によって繁栄しています。
グローバルブランドは積極的に戦略的拡大を追求しています。2026年3月、Marriott Internationalはハワイのマウイ島カパルアベイにSt. Regisブランドを導入する契約を締結し、ハワイのポートフォリオをほぼ30施設に強化し、さらに6施設が開発中です。2026年5月、HiltonはフロリダキーウェストのOcean's Edge Resort & MarinaをHilton Key West Resort & Marinaとして再ブランド化する計画を発表し、マリーナ中心のアプローチでフロリダキーズでの足場を強化しました。大規模なアップグレードの後、Four Seasonsは2025年後半にモーリシャスの施設を再導入し、確立された島嶼市場における改装の重要性を強調しました。一方、Rosewoodの2025年GSTC認証は競争上の優位性を加え、エリートオペレーターが具体的な持続可能性指標を活用して価格決定力と消費者信頼の両方を強化しています。
競争環境は進化しており、コンプライアンス、パーソナライズされた体験、および強靭な運営の融合に焦点が当てられています。SiteMinderとCloudbedのデータは、より高い価値と低いキャンセルリスクを提供するダイレクト予約チャネルの重要性の高まりを示しており、固定費を持つ遠隔地にとって重要です。同時に、GSTCのフレームワークやセーシェルのiCOASTプログラムなどの持続可能性イニシアチブが運営基準を引き上げており、強固な資本とガバナンスを持つ企業に恩恵をもたらしています。これは砂漠の島観光市場における継続的な断片化を示していますが、予測期間を通じてプレミアムでコンプライアンスに精通したオペレーターとより小規模で差別化の少ない競合他社との間の格差が拡大することが予想されます。
砂漠の島観光産業リーダー
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor S.A.
-
Hyatt Hotels Corporation
-
Four Seasons Hotels and Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Sculptor Real EstateとTrinity Investmentsは、フロリダのJW Marriott Marco Island Beach Resortを隣接する2つのゴルフコースとともに約8億3,500万 米ドルで取得しました。新オーナーは今後2年間で施設を改装し、島嶼目的地としての魅力を高める計画です。
- 2026年5月:HiltonはフロリダキーウェストのOcean's Edge Resort & MarinaをHilton Key West Resort & Marinaとして再ブランド化しました。予約は2026年7月に開始されます。施設にはマリーナ、6つのプール、および島をテーマにしたアクティビティが含まれています。
- 2026年4月:GSTCはタイのプーケットで2026年グローバル持続可能観光会議を開催し、55カ国以上から575名の代表者が参加しました。このイベントでは、気候強靭性、ホテルの廃棄物管理、および持続可能な調達フレームワークが取り上げられ、これらは島嶼リゾートのコンプライアンス要件をますます形成しています。
- 2026年3月:Marriott InternationalはKemmons Wilson Hospitality Partnersと提携し、ハワイのマウイ島カパルアベイにSt. Regis Hotels & Resortsブランドを導入しました。改装と改修は2027年に完了する予定で、Marriottのハワイポートフォリオを約30の運営施設と6の開発中施設に拡大します。
砂漠の島観光市場レポートの範囲
| ラグジュアリーレジャー観光 |
| エコ・自然ベース観光 |
| アドベンチャー観光 |
| ウェルネス観光 |
| 家族・グループ旅行者 |
| ソロ旅行者 |
| ラグジュアリーリゾート |
| ブティックリゾート |
| 水上ヴィラ |
| エコロッジとヴィラ |
| クルーズおよびリブアボード滞在 |
| ダイレクト予約 |
| オンライン旅行代理店 |
| 旅行代理店・ツアーオペレーター |
| カリブ海の砂漠の島 |
| インド洋の砂漠の島 |
| 紅海およびアラビア湾の砂漠の島 |
| 地中海の砂漠の島 |
| 太平洋の砂漠の島 |
| 南大西洋の砂漠の島 |
| 観光タイプ別 | ラグジュアリーレジャー観光 |
| エコ・自然ベース観光 | |
| アドベンチャー観光 | |
| ウェルネス観光 | |
| 旅行者タイプ別 | 家族・グループ旅行者 |
| ソロ旅行者 | |
| 宿泊タイプ別 | ラグジュアリーリゾート |
| ブティックリゾート | |
| 水上ヴィラ | |
| エコロッジとヴィラ | |
| クルーズおよびリブアボード滞在 | |
| 予約チャネル別 | ダイレクト予約 |
| オンライン旅行代理店 | |
| 旅行代理店・ツアーオペレーター | |
| 地域別 | カリブ海の砂漠の島 |
| インド洋の砂漠の島 | |
| 紅海およびアラビア湾の砂漠の島 | |
| 地中海の砂漠の島 | |
| 太平洋の砂漠の島 | |
| 南大西洋の砂漠の島 |
レポートで回答される主要な質問
2031年までの砂漠の島観光の成長を牽引しているものは何ですか?
成長は、遠隔地プレミアム旅行への強い需要、ウェルネス主導の滞在、より良い航空アクセス、およびエコラグジュアリー形式への広範なシフトによって支援されています。市場は2026年の36.94 ビリオン 米ドルから2031年には50.16 ビリオン 米ドルに、CAGRが6.31%で成長すると予測されています。
砂漠の島観光の世界的な需要をリードしている地域はどこですか?
インド洋の砂漠の島は2025年に31.95%のシェアでリードし、モルディブの到着数224万6,000人とモーリシャスおよびセーシェルの強力なラグジュアリーポジショニングによって支援されています。
砂漠の島目的地で最も速く拡大している観光タイプはどれですか?
ウェルネス観光は2031年までに8.75%のCAGRで最も速く成長している観光タイプであり、医療監督付きプログラムと長期滞在型プレミアム滞在によって支援されています。
ダイレクト予約が島嶼リゾートにとってますます重要になっているのはなぜですか?
ダイレクト予約は、より高い予約価値と低いキャンセル率をもたらすことで経済性を改善します。2025年には、ホテルへのダイレクト予約の平均は516 米ドルで、OTA予約の312 米ドルと比較されます。
砂漠の島リゾートオペレーターが直面している主なリスクは何ですか?
気候関連の混乱は最大の構造的リスクであり続けており、特にカリブ海やその他の天候にさらされた地域では、嵐が短期間で到着数、稼働率、RevPARに影響を与える可能性があります。
最も強い成長見通しを持つ宿泊形式はどれですか?
エコロッジとヴィラは、持続可能性基準、低フットプリント開発、および低環境負荷ラグジュアリーへの需要と整合しているため、2031年までに8.07%のCAGRで成長すると予測されています。