
Tamaño y Participación del Mercado de Comercio Minorista Omnicanal
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.86 Billones de dólares |
| Tamaño del Mercado (2031) | 11.31 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
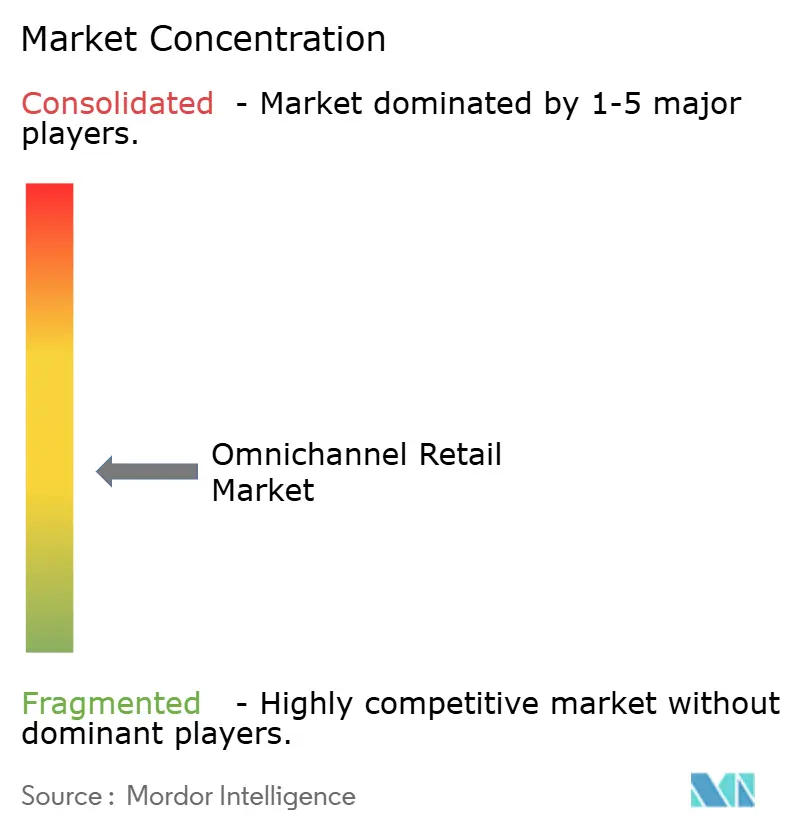
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Minorista Omnicanal por Mordor Intelligence
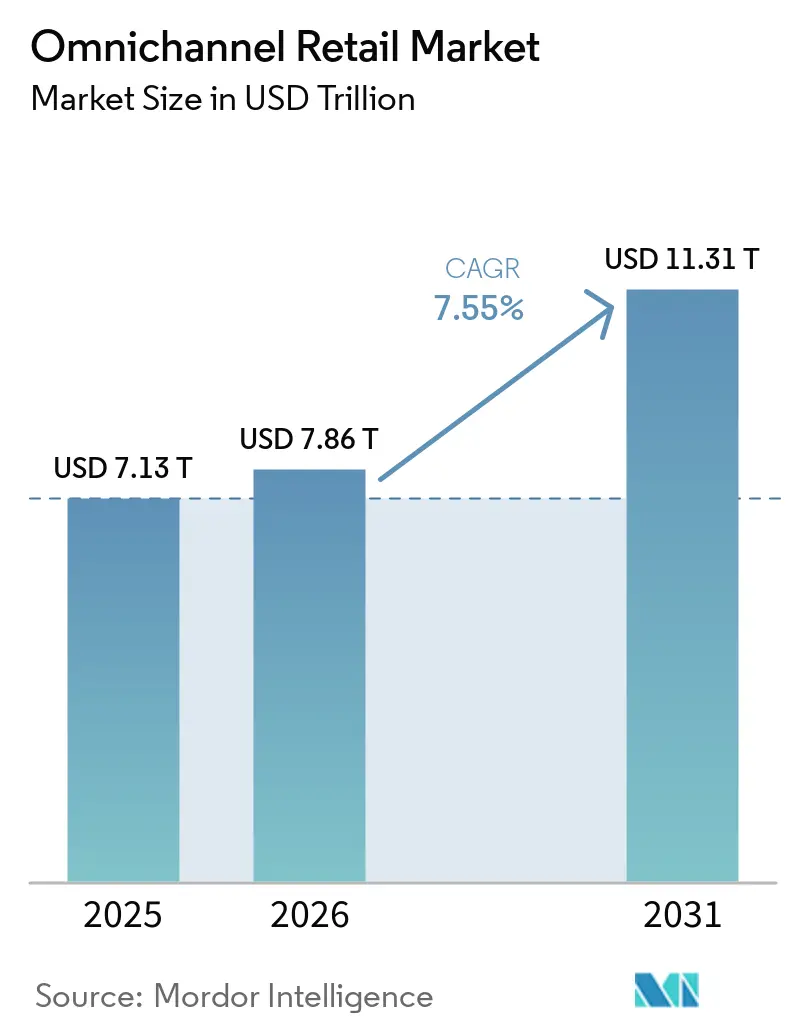
Se espera que el tamaño del Mercado de Comercio Minorista Omnicanal aumente de 7,13 billones de USD en 2025 a 7,86 billones de USD en 2026 y alcance los 11,31 billones de USD en 2031, creciendo a una CAGR del 7,55% durante 2026-2031.
Los minoristas están tratando el comercio unificado como una inversión operativa de largo ciclo en lugar de una respuesta digital de corta duración. La asignación de capital se está alejando de las mejoras aisladas en sitios web, tiendas o aplicaciones, y avanzando hacia sistemas de inventario compartido, identidad unificada del cliente y herramientas de cumplimiento que funcionan en todos los puntos de contacto minoristas. Las expectativas de los clientes se centran cada vez más en un recorrido de compra conectado a través de tiendas, dispositivos móviles, comercio electrónico, recogida, devoluciones y servicio, lo que aumenta la importancia de la coherencia en toda la pila tecnológica minorista. El mercado de comercio minorista omnicanal también está siendo moldeado por un mayor uso de datos de inventario en tiempo real, comercialización impulsada por inteligencia artificial y modelos de cumplimiento basados en tiendas que mejoran la conveniencia y las tasas de conversión. La presión competitiva, por tanto, está pasando del simple alcance en línea a la calidad de ejecución en precisión de inventario, experiencia del cliente y operaciones posventa.[1]
Conclusiones Clave del Informe
- Por formato minorista, Alimentación y Supermercados representó el 28,32% del mercado global de comercio minorista omnicanal en 2025, mientras que se prevé que el Comercio Minorista de Salud y Belleza se expanda a una CAGR del 8,78% hasta 2031.
- Por tamaño de organización, las Grandes Empresas representaron el 66,24% del mercado global de comercio minorista omnicanal en 2025, mientras que se proyecta que las Pequeñas y Medianas Empresas registren la CAGR más alta del 9,13% hasta 2031.
- Por punto de contacto con el cliente, las Tiendas Físicas representaron el 42,93% del mercado global de comercio minorista omnicanal en 2025, mientras que el Comercio Social avanza a una CAGR del 9,45% hasta 2031.
- Por geografía, América del Norte representó el 34,81% del mercado global de comercio minorista omnicanal en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Comercio Minorista Omnicanal
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Adopción de Compra en Línea y Recogida en Tienda | +1.8% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Visibilidad de Inventario en Tiempo Real | +1.2% | Global | Mediano plazo (2-4 años) |
| Compras con Enfoque Móvil y Expansión del Comercio Social | +1.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Orquestación del Comercio Unificado a través de Canales Físicos y Digitales | +1.0% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Personalización Impulsada por Inteligencia Artificial y Comercialización de Siguiente Mejor Acción | +0.9% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Monetización de Medios Minoristas que Requiere Atribución Multicanal | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración de la Adopción de Compra en Línea y Recogida en Tienda Está Redefiniendo la Economía de Productividad de las Tiendas
La compra en línea con recogida en tienda está adquiriendo mayor importancia porque las tiendas ya no sirven únicamente como puntos de venta presenciales; ahora forman parte de la red de cumplimiento del mercado de comercio minorista omnicanal. Este cambio es particularmente visible en el sector de alimentación, donde más del 94% de los compradores en 2025 utilizaron tanto canales físicos como digitales y donde el comercio electrónico contribuyó a cerca del 75% del crecimiento total en dólares de alimentación durante el año. Las ventas de alimentos en línea también aumentaron casi un 19% interanual en 2025, lo que demuestra que la recogida en tienda, la coordinación de última milla y la visibilidad de los pedidos se están convirtiendo en requisitos operativos diarios en lugar de características de servicio opcionales. A medida que los minoristas amplían los recorridos de recogida y devolución, también necesitan una orquestación más sólida entre los canales físicos y digitales para que el inventario, la mano de obra y la comunicación con el cliente permanezcan alineados en tiempo real. El resultado práctico es que la adopción de la compra en línea con recogida en tienda está impulsando la demanda de mejores sistemas en tienda, mayor precisión de inventario y un enrutamiento de pedidos mejorado en todo el mercado de comercio minorista omnicanal. Los minoristas que tratan la recogida como un modelo operativo conectado en lugar de una opción de cumplimiento limitada están mejor posicionados para capturar visitas recurrentes, mayor valor de cesta y una conversión multicanal más sólida.
La Creciente Demanda de Visibilidad de Inventario en Tiempo Real Está Pasando de Ventaja a Requisito Básico
La visibilidad del inventario en tiempo real está pasando de ser una ventaja competitiva a un requisito básico, porque casi todas las decisiones omnicanal importantes dependen ahora de datos de existencias precisos. La asociación de Aritzia con la plataforma RFID iD Cloud de Nedap permitió la visibilidad del inventario a nivel de artículo en la venta en tienda, el cumplimiento de envíos desde la tienda y los flujos de trabajo de recogida, lo que demuestra cómo la precisión del inventario respalda múltiples funciones minoristas simultáneamente. Manhattan Associates declaró que las herramientas de optimización de la asignación de inventario pueden reducir a la mitad las situaciones de falta de existencias e impulsar aumentos de ingresos de hasta el 5%, lo que amplía el argumento empresarial más allá de la simple mejora del reabastecimiento. Unos mejores datos de inventario también refuerzan la fiabilidad de la compra en línea con recogida en tienda, la gestión de pedidos distribuidos, la gestión de devoluciones multicanal y las recomendaciones impulsadas por inteligencia artificial, porque cada una de esas funciones depende de señales fiables de disponibilidad de productos. Por eso el mercado de comercio minorista omnicanal está recompensando cada vez más a los minoristas que desarrollan la precisión del inventario de forma temprana y la conectan a los sistemas de pedidos, tiendas y clientes. Los minoristas que retrasan esta capa de infraestructura a menudo descubren que las inversiones posteriores en personalización, mercados y cumplimiento en tienda ofrecen rendimientos más débiles de lo esperado.
Las Compras con Enfoque Móvil y el Comercio Social Están Reformando el Embudo de Descubrimiento a Compra
El descubrimiento liderado por dispositivos móviles y el comercio social están cambiando dónde comienzan los recorridos minoristas y con qué rapidez avanzan hacia la conversión en el mercado de comercio minorista omnicanal. Salesforce informó que el 53% de los consumidores descubrieron productos a través de plataformas sociales en 2025, frente al 46% en 2023, lo que confirma que el descubrimiento de productos se está alejando de los canales propios de los minoristas a un ritmo constante. El mismo informe encontró que el 76% de la Generación Z utilizó las redes sociales para encontrar productos en 2025. Los compradores de la Generación Z tenían 10 veces más probabilidades que los Baby Boomers de utilizar frecuentemente la inteligencia artificial para el descubrimiento de productos. Este cambio es importante porque las pantallas de dispositivos móviles ahora concentran la navegación, la visualización de contenido, la influencia de creadores, la comparación de precios y las señales de pago en la misma sesión, lo que comprime el tiempo entre el descubrimiento y la compra. También aumenta la necesidad de atribución multicanal, ya que el gasto en medios minoristas, la venta social y el análisis de conversión dependen de comprender cómo fluye el tráfico desde el descubrimiento social hacia los entornos de comercio propios. Los minoristas que pueden conectar el comportamiento móvil, la participación social y los datos de compra final probablemente utilizarán los presupuestos de marketing de manera más eficiente en todo el mercado de comercio minorista omnicanal.
La Personalización Impulsada por Inteligencia Artificial Está Pasando de los Motores de Recomendación a los Sistemas de Siguiente Mejor Acción
La personalización impulsada por inteligencia artificial está yendo más allá de los motores de recomendación básicos y avanzando hacia sistemas que guían el contenido, el momento, la elección del canal y la lógica de cumplimiento en todo el mercado de comercio minorista omnicanal. Zalando informó que sus modelos de inteligencia artificial fundamentales lograron un aumento del 13% en los artículos añadidos a las bolsas en 2025, mientras que su inteligencia artificial de Talla y Ajuste redujo las devoluciones relacionadas con la talla en más de un 8%, lo que muestra un impacto medible tanto en la conversión como en el control de costes. Inditex desplegó Zara Try-on en 43 mercados y registró más de 7 millones de sesiones en el ejercicio fiscal 2025, lo que demuestra que las herramientas de ajuste virtual y calificación visual se están volviendo prácticas a escala en lugar de complementos experimentales. Estos desarrollos también respaldan la comercialización de siguiente mejor acción porque los minoristas pueden responder a las señales de navegación, la incertidumbre sobre el ajuste y la participación en el contenido con indicaciones más personalizadas durante la propia sesión. La misma capa de datos es cada vez más valiosa para la monetización de medios minoristas, ya que los anunciantes quieren cada vez más que la entrega de campañas esté vinculada al interés observable en el producto y al comportamiento de conversión. El mercado de comercio minorista omnicanal está, por tanto, viendo cómo la inteligencia artificial se acerca más a la ejecución comercial diaria en la exposición del surtido, la gestión de sesiones, la reducción de devoluciones y el rendimiento de los medios.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Integración de Sistemas Heredados | -1.5% | Global, más pronunciado en el mercado medio | Largo plazo (≥ 4 años) |
| Privacidad de Datos, Consentimiento y Gobernanza de Identidad Multicanal | -0.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Conflicto de Canal entre Tiendas, Mercados y Operaciones Directas al Consumidor | -0.7% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Alto Costo Total de Propiedad para Minoristas del Mercado Medio | -0.9% | Global, concentrado en el mercado medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de la Integración de Sistemas Heredados Está Creando un Mercado Estructural a Dos Velocidades
La integración de sistemas heredados sigue siendo una de las restricciones estructurales más claras, ya que muchos minoristas aún operan plataformas de tienda, ERP, punto de venta, gestión de pedidos y fidelización construidas para modelos operativos separados. El Índice de Referencia de Comercio Unificado de Manhattan Associates mostró que solo el 7% de los minoristas globales habían alcanzado la madurez "Líder" en comercio unificado en 2026, lo que indica cuán difícil sigue siendo pasar de la gestión fragmentada de canales a la ejecución conectada. La adopción y el respaldo de SAP y Google Cloud al Protocolo Universal de Comercio (UCP) en 2026 señalan que la industria está trabajando para facilitar la coordinación de transacciones y flujos de trabajo posventa entre sistemas, pero los estándares abiertos no eliminan de la noche a la mañana la complejidad de las integraciones personalizadas existentes. Esta complejidad se siente con mayor intensidad en los minoristas del mercado medio porque el costo total de propiedad incluye software, trabajo de API, limpieza de datos, reentrenamiento y rediseño gradual de procesos, en lugar del gasto en licencias. El mercado de comercio minorista omnicanal, por tanto, continúa desarrollándose a dos velocidades, con minoristas mejor capitalizados avanzando más rápido hacia el comercio unificado mientras otros siguen un camino más gradual. Incluso cuando el argumento estratégico es claro, las pilas tecnológicas más antiguas pueden extender los plazos de implementación y retrasar el valor total de la visibilidad del inventario, la inteligencia artificial y el cumplimiento multicanal.
La Privacidad de Datos, el Consentimiento y la Gobernanza de Identidad Multicanal Crean Restricciones de Personalización
La privacidad de datos y la gobernanza del consentimiento son factores limitantes porque la ejecución omnicanal depende de vincular el comportamiento a través de entornos web, de aplicaciones, de tiendas y de mercados en una única vista de cliente utilizable. Los minoristas necesitan esta visibilidad para personalizar la exposición de productos, gestionar la actividad de retención y medir cómo el descubrimiento en un canal conduce a la conversión en otro. Sin embargo, también necesitan gestionar la supresión, la retirada del consentimiento y el uso de datos basado en propósitos con mayor precisión. Esta tensión se está volviendo más importante en el mercado de comercio minorista omnicanal porque los minoristas están intentando hacer crecer tanto la personalización como la monetización de medios minoristas a partir de la misma base de datos de primera parte. El conflicto de canal añade otra capa de presión porque las tiendas, los mercados y los equipos directos al consumidor pueden competir por la misma demanda, inventario y ventana promocional si las reglas de rendimiento no están alineadas. La expansión de Amazon de Cumplimiento Multicanal para respaldar los pedidos de comerciantes de Walmart Marketplace, Shopify y SHEIN muestra que las marcas operan cada vez más en entornos de comercio superpuestos en lugar de canales aislados. Los minoristas que no alinean los controles de identidad, las reglas de inventario y las estructuras de incentivos en esos entornos pueden enfrentar una atribución más débil, menor disciplina de margen y una experiencia del cliente más fragmentada.[2]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato Minorista: La Alimentación Ancla la Base Mientras que Salud y Belleza Acelera
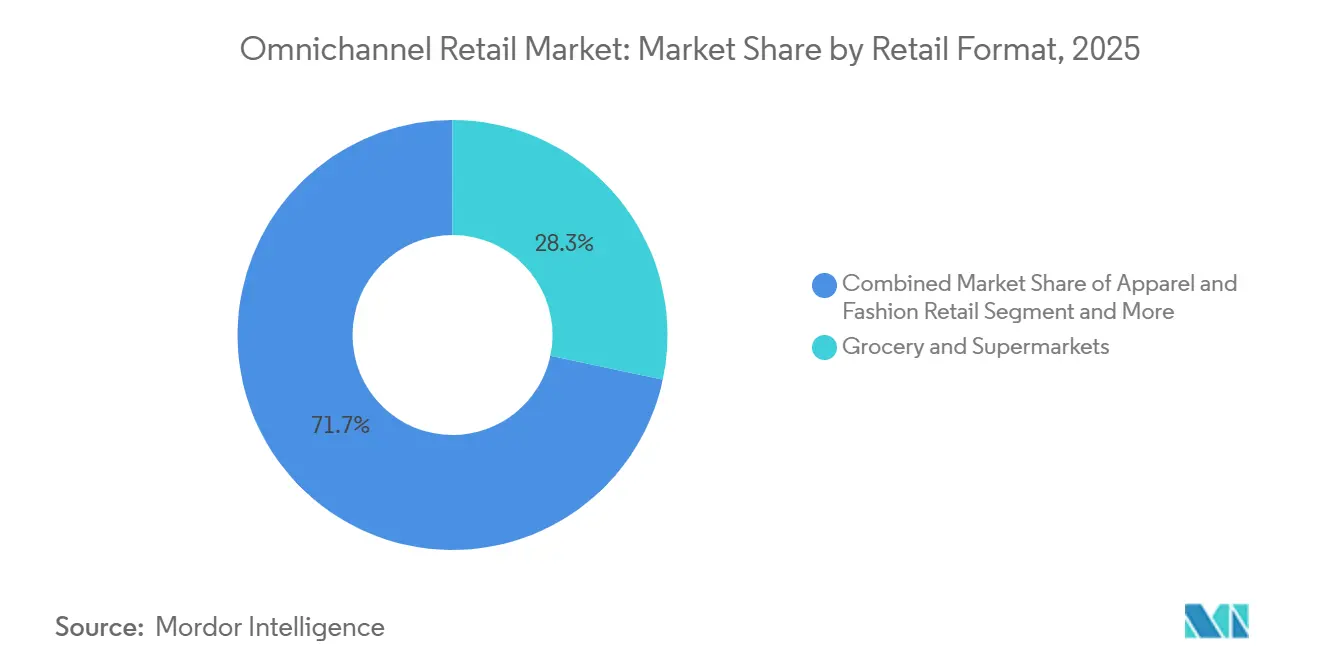
Alimentación y Supermercados representó el 28,32% de la participación del mercado global de comercio minorista omnicanal en 2025, lo que mantuvo al formato en el centro de la ejecución omnicanal cotidiana. La escala de la alimentación importa porque la alta frecuencia de compra expone las brechas operativas en la precisión de existencias, el enrutamiento de pedidos, la preparación para la recogida y la gestión de devoluciones mucho más rápidamente que en las categorías minoristas de menor frecuencia. Más del 94% de los compradores de alimentación en 2025 interactuaron a través de canales físicos y digitales, lo que muestra cuán profundamente el comportamiento omnicanal se ha integrado en este formato. El comercio electrónico también representó cerca del 75% del crecimiento total en dólares de alimentación en 2025, mientras que las ventas de alimentos en línea aumentaron casi un 19% interanual, confirmando que el crecimiento digital está ahora estrechamente vinculado a los modelos de cumplimiento y servicio vinculados a las tiendas. Dentro de la industria de comercio minorista omnicanal, la alimentación sigue siendo la prueba más clara de si un minorista puede coordinar operaciones físicas y digitales a escala diariamente.
Se prevé que el Comercio Minorista de Salud y Belleza ofrezca el crecimiento más rápido en el mercado de comercio minorista omnicanal con una CAGR del 8,78% hasta 2031, lo que refleja su fuerte adecuación con los modelos de venta de alto descubrimiento visual y alta personalización. El formato se beneficia del análisis de piel impulsado por inteligencia artificial, las capacidades de prueba virtual y los recorridos de comercio social que reducen la fricción en el descubrimiento, la evaluación y la compra. Esta categoría también responde bien a contenido más rico, lógica de compra repetida y capas de recomendación, ya que los compradores de belleza a menudo se mueven entre la orientación, la prueba de productos y el reabastecimiento dentro de un ciclo corto. El Comercio Minorista de Ropa y Moda sigue siendo un contribuyente importante porque la orientación sobre el ajuste, la gestión de devoluciones y el descubrimiento liderado por redes sociales continúan moldeando las decisiones de los clientes en todos los canales. Los Electrónicos de Consumo, el Hogar y el Mobiliario, y otros formatos siguen progresando. Sin embargo, su rentabilidad omnicanal tiende a depender más de los patrones de servicio, entrega e investigación específicos de la categoría que en el caso de la alimentación y la belleza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Organización: La Escala Empresarial Domina, la Agilidad de las PYMEs Reduce la Brecha
Las Grandes Empresas capturaron el 66,24% del mercado global de comercio minorista omnicanal en 2025, lo que refleja sus ventajas estructurales en escala de capital, datos de clientes propios y sistemas logísticos establecidos. Estos minoristas están mejor posicionados para financiar la migración de plataformas, construir bases de datos internas más sólidas y negociar paquetes de soluciones más amplios con proveedores de software e infraestructura. El índice de referencia de Manhattan Associates muestra por qué esto importa: solo el 7% de los minoristas globales habían alcanzado la madurez Líder en comercio unificado en 2026, y la brecha de rendimiento entre los niveles de madurez seguía siendo comercialmente visible. Los grandes operadores también pueden absorber plazos de transformación más largos porque tienden a gestionar la inversión tecnológica como parte de una agenda más amplia de productividad y retención de clientes. Como resultado, el mercado de comercio minorista omnicanal sigue favoreciendo a los minoristas empresariales cuando la ejecución requiere escala en tiendas, cumplimiento y activación de datos.
Se proyecta que las Pequeñas y Medianas Empresas registren la CAGR más rápida del 9,13% hasta 2031, lo que indica que la brecha de capacidades se está reduciendo, aunque la brecha de escala siga siendo amplia. La Edición Spring '26 de Shopify introdujo soporte para el Protocolo Universal de Comercio (UCP) y un marco que permite a los comerciantes mostrar productos en interfaces de búsqueda de inteligencia artificial, canales sociales y entornos de comercio agéntico desde una única capa de catálogo. Este tipo de infraestructura nativa en la nube reduce la barrera técnica para la adopción del comercio omnicanal, lo que permite a los minoristas más pequeños activar más canales sin necesidad de construir grandes equipos de ingeniería internos. Las PYMEs siguen estando más expuestas a los costes de limpieza de datos, las necesidades de formación y el rediseño de procesos, pero están ganando acceso a herramientas que antes estaban concentradas entre operadores mucho más grandes. El mercado de comercio minorista omnicanal está, por tanto, abriendo nuevas oportunidades de crecimiento para los minoristas más pequeños que pueden mantener la calidad del catálogo, la precisión del inventario y una disciplina de cumplimiento clara.
Por Punto de Contacto con el Cliente: Las Tiendas Físicas Mantienen la Base de Ingresos Mientras el Comercio Social Reconfigura el Descubrimiento
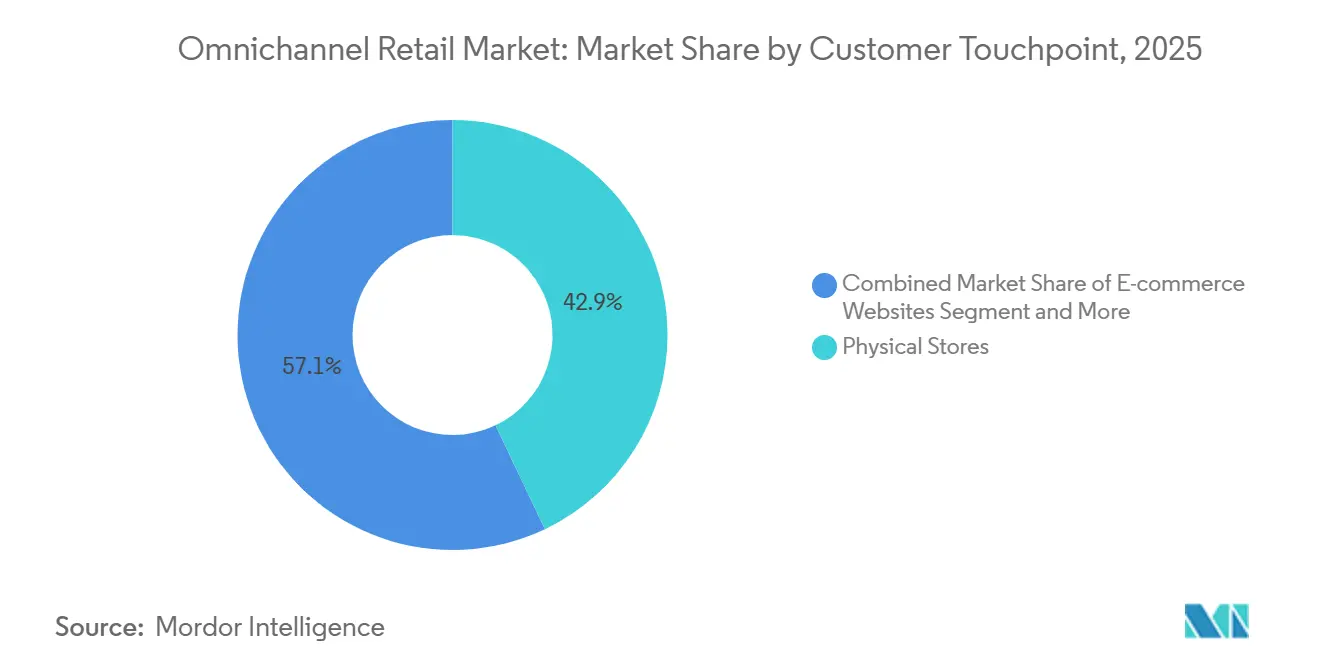
Las Tiendas Físicas representaron el 42,93% del mercado global de comercio minorista omnicanal en 2025, confirmando que las tiendas siguen siendo el principal motor de ingresos en los modelos de comercio conectado. Sin embargo, su papel está cambiando, porque las tiendas ahora respaldan la navegación, la venta asistida, la recogida, el envío desde la tienda y las devoluciones, en lugar de servir únicamente como puntos de transacción. Shopify señaló que la marca de equipaje Monos reportó un crecimiento de ingresos del 40% interanual en las regiones con tiendas físicas después de obtener visibilidad de inventario en tiempo real entre ubicaciones a través de la capa de inventario de Shopify. Ese ejemplo muestra cómo la red de tiendas puede mejorar simultáneamente la conversión digital y la eficiencia del cumplimiento cuando los datos de inventario y pedidos están correctamente conectados. El mercado de comercio minorista omnicanal continúa dependiendo de las tiendas no como activos heredados, sino como nodos operativos que conectan la conveniencia, la confianza y el servicio posventa.
Se prevé que el Comercio Social avance a una CAGR del 9,45% hasta 2031, convirtiéndolo en el punto de contacto de más rápido crecimiento en el mercado de comercio minorista omnicanal. Salesforce informó que el 53% de los consumidores descubrieron productos a través de plataformas sociales en 2025, frente al 46% en 2023, lo que indica un claro cambio en el lugar donde comienza la actividad en la parte superior del embudo. La misma fuente encontró que el 76% de la Generación Z utilizó las redes sociales para encontrar productos, lo que refuerza en qué medida los compradores más jóvenes están moldeando la capa de descubrimiento de la demanda minorista. El Comercio Móvil está aumentando en paralelo, ya que la investigación de productos, el contenido de creadores, la comparación y el pago están ocurriendo cada vez más en una sola pantalla y a menudo dentro de una sola sesión. Los sitios web de comercio electrónico siguen siendo importantes para la investigación de productos más profunda y las compras de mayor consideración. Sin embargo, la combinación de puntos de contacto ahora muestra una división más clara entre dónde comienza el descubrimiento y dónde se produce la conversión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
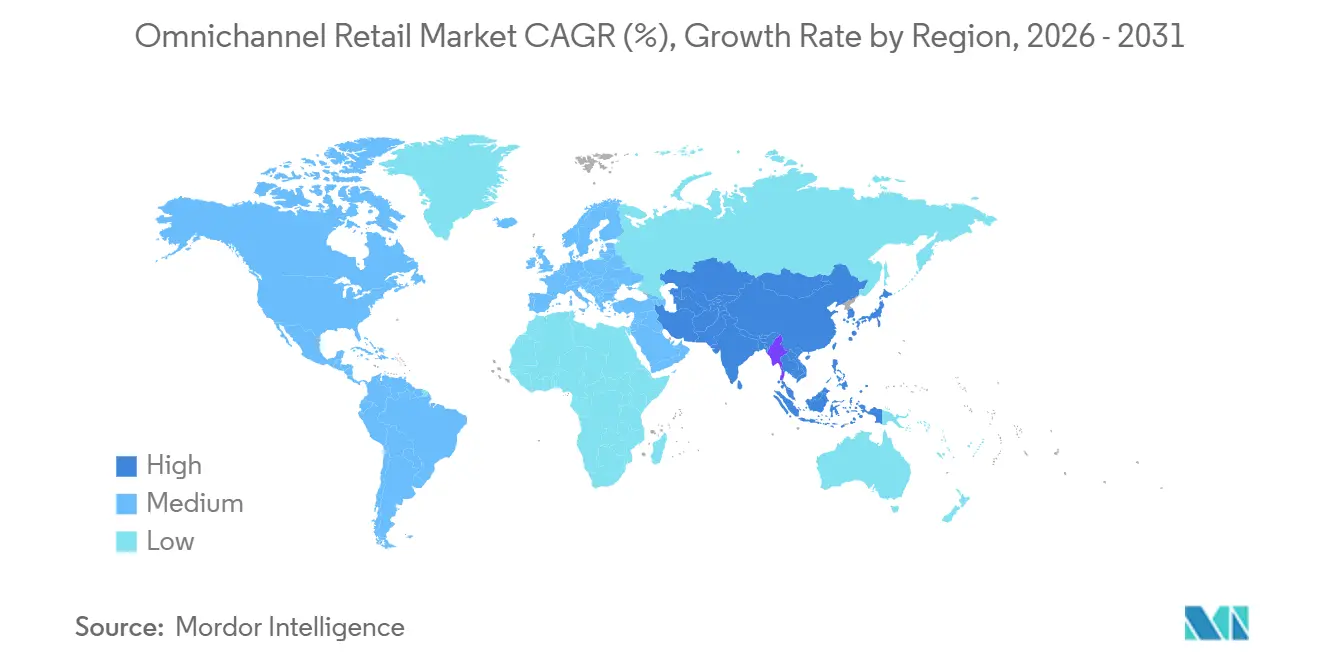
América del Norte representó el 34,81% de la participación del mercado global de comercio minorista omnicanal en 2025, manteniendo su posición regional líder. La región se beneficia de redes logísticas maduras, una sólida adopción de pagos digitales y grandes minoristas que ya han invertido fuertemente en modelos de comercio conectado. El anuncio de Walmart en junio de 2026 sobre su adquisición planificada de Vibe.co indica que los principales actores buscan vincular los medios minoristas, las audiencias de transmisión, la actividad en tienda y el comercio digital en un modelo comercial más unificado. Amazon amplió las capacidades de Cumplimiento Multicanal para los comerciantes que venden en mercados externos y plataformas de comercio, incluidos Walmart Marketplace, Shopify y SHEIN. Estos movimientos sugieren que la próxima etapa del crecimiento regional depende menos de la adopción digital básica y más de una mejor coordinación entre publicidad, inventario, tiendas y ejecución de última milla.
Se prevé que Asia-Pacífico crezca a una CAGR del 9,96% hasta 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de comercio minorista omnicanal. La región combina un comportamiento de compra liderado por dispositivos móviles, una fuerte adopción del comercio social y grandes redes de comercio minorista físico, lo que da a los modelos omnicanal más espacio para escalar en categorías y niveles de ingresos. Para los minoristas y marcas indios, este patrón regional importa porque las expectativas de los clientes están siendo moldeadas cada vez más por la participación con enfoque móvil, una toma de decisiones digitales más rápida y una integración más estrecha entre los puntos de servicio en línea y fuera de línea. Los formatos de salud y belleza, moda, alimentación y mercancía general están todos bajo una mayor presión para conectar el descubrimiento, los pagos, el cumplimiento y el servicio en un único recorrido en lugar de a través de equipos de canales separados. Esto mantiene a Asia-Pacífico, incluida la India, en el centro de la evolución del mercado global de comercio minorista omnicanal durante el período de pronóstico.
Europa avanza a un ritmo más moderado porque las estructuras minoristas fragmentadas, los múltiples contextos de consumidores y la mayor complejidad operativa pueden ralentizar la ejecución unificada en todos los mercados. América del Sur se está desarrollando a través de una fuerte adopción del comercio móvil y una mayor participación en mercados, aunque la calidad de la red y la profundidad logística fuera de las principales ciudades aún pueden limitar la consistencia. Oriente Medio está progresando sobre la base de la inversión en infraestructura digital, el creciente uso de teléfonos inteligentes y el desarrollo del comercio minorista moderno en los principales centros urbanos. En las 3 regiones, el patrón principal es claro: el mercado de comercio minorista omnicanal crece más rápido donde la coordinación logística, la preparación para los pagos y los estándares de servicio multicanal son lo suficientemente sólidos como para respaldar el uso repetido de los clientes a escala.[3]

Panorama Competitivo
El mercado global de comercio minorista omnicanal muestra una capa de plataforma moderadamente concentrada, con Shopify, Salesforce Commerce Cloud, SAP Commerce Cloud, Oracle Commerce y Adobe Commerce manteniendo posiciones establecidas entre los minoristas más grandes. La competencia se está intensificando en 2 frentes: las suites empresariales están defendiendo su base instalada mientras que los proveedores componibles están apuntando a los minoristas que buscan cambios más rápidos y modulares. El Índice de Referencia de Comercio Unificado de Manhattan Associates indica que la madurez de las capacidades sigue siendo limitada en la base más amplia de minoristas, lo que deja espacio para que los especialistas resuelvan los desafíos de inventario, cumplimiento, personalización y devoluciones de manera más efectiva. El despliegue del Protocolo Universal de Comercio por parte de SAP y Google Cloud en 2026 es importante porque mueve la competencia de plataformas hacia estándares de transacción abiertos y legibles por inteligencia artificial en lugar de solo la funcionalidad de la tienda en línea. Eso mantiene al mercado de comercio minorista omnicanal competitivo, activo y aún abierto a cambios en las preferencias de plataforma a mediano plazo.
Los movimientos estratégicos en 2025 y 2026 muestran que los proveedores están expandiéndose tanto a través de adquisiciones como de innovación en la capa de productos. Walmart anunció un acuerdo para adquirir Vibe.co en junio de 2026 para fortalecer las capacidades de medios de comercio de Walmart Connect en entornos de transmisión, en tienda y digitales. Commercetools presentó MosAIc, una capacidad de orquestación nativa de inteligencia artificial diseñada para respaldar decisiones de precios, promociones y cumplimiento. BigCommerce también presentó nuevas innovaciones de productos en abril de 2026 en orquestación de múltiples tiendas, funcionalidad B2B, pagos y herramientas de comercio impulsadas por inteligencia artificial, lo que demuestra que la amplitud del producto sigue siendo un importante factor de diferenciación competitiva. Estos ejemplos muestran que la diferenciación competitiva en el mercado de comercio minorista omnicanal se está construyendo cada vez más en torno a la profundidad de la orquestación y la usabilidad de la inteligencia artificial en lugar de solo el alcance de la tienda en línea.
La expansión de Amazon en 2025 del Cumplimiento Multicanal para respaldar a los comerciantes que venden en Walmart Marketplace, Shopify y SHEIN destaca el creciente valor de la interoperabilidad en un entorno donde los minoristas y las marcas operan en múltiples superficies de venta simultáneamente. Manhattan Associates comercializó su Fuerza de Trabajo de Agentes de Inteligencia Artificial en enero de 2026 y amplió el acceso en la nube a sus soluciones a través de Google Cloud Marketplace, fortaleciendo su posición en implementaciones intensivas en cumplimiento y servicio. Las oportunidades de espacio en blanco siguen siendo más fuertes en la optimización de devoluciones multicanal, el comercio unificado del mercado medio y la atribución de medios minoristas, donde ningún proveedor ha cerrado completamente la brecha entre datos, cumplimiento y medición. El patrón competitivo, por tanto, sigue siendo equilibrado, con grandes actores establecidos aún influyentes, pero los modelos de ejecución especializada e integración abierta cambiando constantemente las decisiones de compra en todo el mercado de comercio minorista omnicanal.
Líderes de la Industria de Comercio Minorista Omnicanal
-
Amazon.com, Inc.
-
Walmart Inc.
-
Shopify Inc.
-
Salesforce, Inc.
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Walmart anunció un acuerdo para adquirir Vibe.co, una plataforma de publicidad en televisión conectada de autoservicio, para fortalecer las capacidades de medios de comercio de Walmart Connect en formatos de transmisión, en tienda y digitales. Combinado con la adquisición previa de VIZIO, esto posiciona a Walmart Connect como una plataforma de medios de comercio de embudo completo que ofrece atribución de ciclo cerrado en canales de televisión conectada y minoristas.
- Junio de 2026: commercetools introdujo el Comercio Autónomo en Shoptalk Europe y presentó commercetools Sphere, una plataforma de comercio empresarial que integra infraestructura nativa de inteligencia artificial con gobernanza de agentes. El lanzamiento también incluyó MosAIc, la primera herramienta de orquestación multiagente que permite la gestión simultánea de precios, promociones y cumplimiento basada en los resultados empresariales deseados.
- Junio de 2026: SAP y Google Cloud anunciaron el soporte e implementación del Protocolo Universal de Comercio (UCP), un estándar abierto diseñado para permitir que los agentes de inteligencia artificial interactúen con los sistemas de comercio minorista, el descubrimiento de productos, el procesamiento de transacciones y la resolución posventa, directamente a través de SAP Commerce Cloud y la interfaz Gemini de Google.
- Abril de 2026: VTEX anunció una suite de comercio nativa de inteligencia artificial ampliada, introduciendo el Asistente Personal de Compras con Inteligencia Artificial, capacidades de experiencia del cliente agéntica y una plataforma unificada que combina sus módulos de Comercio, Medios Minoristas y Experiencia del Cliente Agéntica. VTEX opera 3.100 tiendas en línea en 44 países.


Alcance del Informe del Mercado Global de Comercio Minorista Omnicanal
| Alimentación y Supermercados |
| Ropa y Moda Minorista |
| Comercio Minorista de Electrónicos de Consumo |
| Comercio Minorista de Salud y Belleza |
| Comercio Minorista de Hogar y Mobiliario |
| Otros Formatos Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tiendas Físicas |
| Sitios Web de Comercio Electrónico |
| Comercio Móvil |
| Comercio Social |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria |
| Por Formato Minorista | Alimentación y Supermercados | |
| Ropa y Moda Minorista | ||
| Comercio Minorista de Electrónicos de Consumo | ||
| Comercio Minorista de Salud y Belleza | ||
| Comercio Minorista de Hogar y Mobiliario | ||
| Otros Formatos Minoristas | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Punto de Contacto con el Cliente | Tiendas Físicas | |
| Sitios Web de Comercio Electrónico | ||
| Comercio Móvil | ||
| Comercio Social | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de comercio minorista omnicanal para 2031?
Se proyecta que el mercado de comercio minorista omnicanal alcance los 11,31 billones de USD en 2031, aumentando desde los 7,86 billones de USD en 2026 a una CAGR del 7,55%.
¿Qué región está creciendo más rápido en el comercio minorista omnicanal?
Asia-Pacífico es la región de más rápido crecimiento, con el mercado de comercio minorista omnicanal en la región que se espera se expanda a una CAGR del 9,96% hasta 2031.
¿Qué formato minorista lidera el mercado de comercio minorista omnicanal?
Alimentación y Supermercados lideró el mercado global de comercio minorista omnicanal en 2025 con una participación del 28,32%, respaldado por compras frecuentes y un uso intensivo de canales físicos y digitales.
¿Qué punto de contacto con el cliente sigue generando más ingresos?
Las Tiendas Físicas siguieron siendo el punto de contacto más grande en 2025, representando el 42,93% del mercado global de comercio minorista omnicanal, incluso mientras el comercio social crece más rápido.
¿Por qué es tan importante la visibilidad del inventario en el comercio minorista omnicanal?
La visibilidad del inventario en tiempo real respalda la compra en línea con recogida en tienda, el envío desde la tienda, las devoluciones y la personalización. Manhattan Associates afirmó que las herramientas de optimización pueden reducir a la mitad las situaciones de falta de existencias y aumentar los ingresos hasta en un 5%.
¿Qué está impulsando una adopción más rápida entre los minoristas más pequeños?
Se proyecta que las PYMEs crezcan a una CAGR del 9,13% hasta 2031, ayudadas por herramientas nativas en la nube que reducen las barreras técnicas para lanzar capacidades de comercio conectado en tienda, digital y social.


 Sus datos están seguros y nunca se venden ni se comparten.
