
Omnichannel-Einzelhandelsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 7.86 Billionen US-Dollar |
| Marktgröße (2031) | 11.31 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
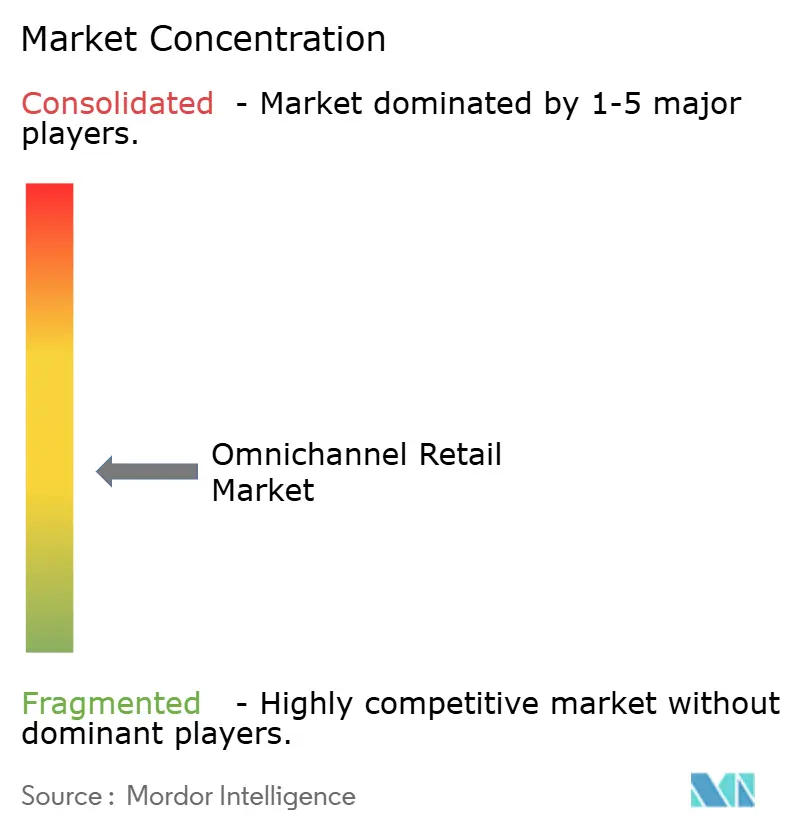
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Omnichannel-Einzelhandelsmarkt Analyse von Mordor Intelligence
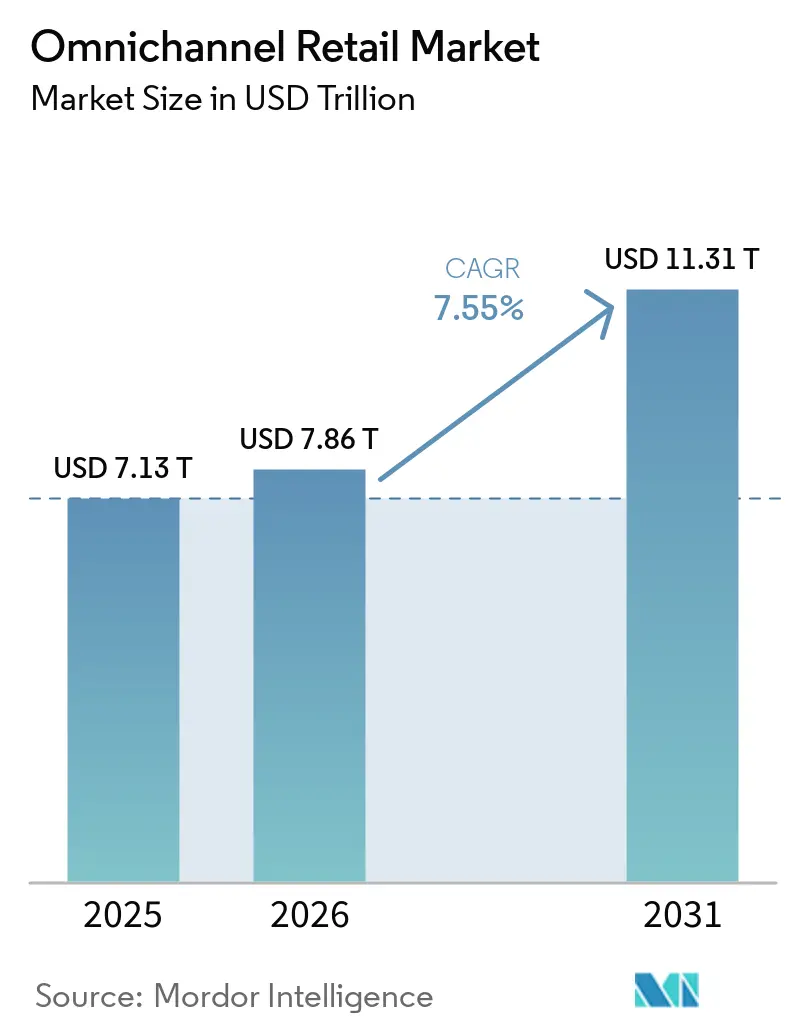
Die Größe des Omnichannel-Einzelhandelsmarktes wird voraussichtlich von 7,13 Billionen USD im Jahr 2025 auf 7,86 Billionen USD im Jahr 2026 steigen und bis 2031 11,31 Billionen USD erreichen, mit einer CAGR von 7,55 % über den Zeitraum 2026–2031.
Die Einzelhändler behandeln Unified Commerce als eine langfristige Betriebsinvestition und nicht als eine kurzlebige digitale Reaktion. Die Kapitalallokation verlagert sich weg von isolierten Website-, Geschäfts- oder App-Verbesserungen hin zu gemeinsamen Bestandssystemen, einheitlicher Kundenidentität und Fulfillment-Tools, die über jeden Einzelhandels-Kontaktpunkt hinweg funktionieren. Die Kundenerwartungen konzentrieren sich zunehmend auf eine verbundene Kaufreise über Geschäfte, Mobile, E-Commerce, Abholung, Retouren und Service, was die Bedeutung der Konsistenz im gesamten Einzelhandelstechnologie-Stack erhöht. Der Omnichannel-Einzelhandelsmarkt wird auch durch den verstärkten Einsatz von Echtzeit-Bestandsdaten, KI-gesteuertem Merchandising und filialbasierten Fulfillment-Modellen geprägt, die Komfort und Konversionsraten verbessern. Der Wettbewerbsdruck verlagert sich daher von der einfachen Online-Reichweite hin zur Ausführungsqualität in Bezug auf Bestandsgenauigkeit, Kundenerlebnis und Nachkauf-Operationen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Einzelhandelsformat hielt Lebensmittel & Supermärkte im Jahr 2025 einen Anteil von 28,32 % am globalen Omnichannel-Einzelhandelsmarkt, während Gesundheit & Beauty-Einzelhandel voraussichtlich bis 2031 mit einer CAGR von 8,78 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 66,24 % am globalen Omnichannel-Einzelhandelsmarkt, während kleine und mittelständische Unternehmen voraussichtlich die höchste CAGR von 9,13 % bis 2031 verzeichnen werden.
- Nach Kundenkontaktpunkt entfielen im Jahr 2025 42,93 % des globalen Omnichannel-Einzelhandelsmarktes auf physische Geschäfte, während Social Commerce mit einer CAGR von 9,45 % bis 2031 wächst.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,81 % am globalen Omnichannel-Einzelhandelsmarkt, während Asien-Pazifik voraussichtlich mit einer CAGR von 9,96 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Omnichannel-Einzelhandelsmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Online-Kauf, Abholung im Geschäft-Akzeptanz | +1.8% | Global, angeführt von Nordamerika & Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Echtzeit-Bestandstransparenz | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Mobile-First-Shopping und Social Commerce Expansion | +1.5% | Asien-Pazifik als Kern, Ausbreitung nach Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Unified Commerce Orchestrierung über physische und digitale Kanäle | +1.0% | Global, angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Personalisierung und Next-Best-Action Merchandising | +0.9% | Global, angeführt von Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Retail-Media-Monetarisierung mit kanalübergreifender Attribution | +0.6% | Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die beschleunigte Akzeptanz von Online-Kauf, Abholung im Geschäft definiert die Produktivitätsökonomie der Filialen neu
Online kaufen, im Geschäft abholen wird immer wichtiger, da Filialen nicht mehr nur als Walk-in-Verkaufspunkte dienen, sondern nun Teil des Fulfillment-Netzwerks für den Omnichannel-Einzelhandelsmarkt sind. Diese Verlagerung ist besonders im Lebensmittelbereich sichtbar, wo im Jahr 2025 mehr als 94 % der Käufer sowohl physische als auch digitale Kanäle nutzten und wo E-Commerce im Laufe des Jahres nahezu 75 % des gesamten Lebensmittel-Umsatzwachstums ausmachte. Der Online-Lebensmittelverkauf stieg im Jahr 2025 ebenfalls um fast 19 % im Jahresvergleich, was zeigt, dass Filialabholung, Last-Mile-Koordination und Bestelltransparenz zu täglichen Betriebsanforderungen werden und keine optionalen Serviceleistungen mehr sind. Wenn Einzelhändler Abholungs- und Rückgabeprozesse skalieren, benötigen sie auch eine stärkere Orchestrierung über physische und digitale Kanäle, damit Bestand, Personal und Kundenkommunikation in Echtzeit aufeinander abgestimmt bleiben. Das praktische Ergebnis ist, dass die Akzeptanz von Online-Kauf, Abholung im Geschäft die Nachfrage nach besseren Filialsystemen, größerer Bestandsgenauigkeit und verbessertem Auftragsrouting im gesamten Omnichannel-Einzelhandelsmarkt antreibt. Einzelhändler, die die Abholung als ein verbundenes Betriebsmodell und nicht als eine enge Fulfillment-Option behandeln, sind besser positioniert, um Wiederholungsbesuche, einen höheren Warenkorbwert und eine stärkere kanalübergreifende Konversion zu erzielen.
Die steigende Nachfrage nach Echtzeit-Bestandstransparenz entwickelt sich vom Wettbewerbsvorteil zur Grundvoraussetzung
Echtzeit-Bestandstransparenz entwickelt sich von einem Wettbewerbsvorteil zu einer Grundvoraussetzung, da fast jede wichtige Omnichannel-Entscheidung nun von genauen Bestandsdaten abhängt. Die Partnerschaft von Aritzia mit der iD Cloud RFID-Plattform von Nedap ermöglichte eine artikelgenaue Bestandstransparenz über den Filialverkauf, die Filialversand-Fulfillment und Abholprozesse hinweg und demonstriert, wie Bestandsgenauigkeit mehrere Einzelhandelsfunktionen gleichzeitig unterstützt. Manhattan Associates erklärte, dass Tools zur Optimierung der Bestandsallokation Fehlbestände um die Hälfte reduzieren und Umsatzsteigerungen von bis zu 5 % erzielen können, was den Geschäftsfall über eine einfache Nachschubverbesserung hinaus erweitert. Bessere Bestandsdaten stärken auch die Zuverlässigkeit von Online-Kauf, Abholung im Geschäft, das verteilte Auftragsmanagement, die kanalübergreifende Retourenabwicklung und KI-gesteuerte Empfehlungen, da jede dieser Funktionen auf verlässliche Produktverfügbarkeitssignale angewiesen ist. Deshalb belohnt der Omnichannel-Einzelhandelsmarkt zunehmend Einzelhändler, die frühzeitig Bestandsgenauigkeit aufbauen und diese mit Auftrags-, Filial- und Kundensystemen verknüpfen. Einzelhändler, die diese Infrastrukturschicht verzögern, stellen oft fest, dass spätere Investitionen in Personalisierung, Marktplätze und Filial-Fulfillment schwächere Renditen als erwartet liefern.
Mobile-First-Shopping und Social Commerce gestalten den Entdeckungs-bis-Kauf-Trichter neu
Mobile-geführte Entdeckung und Social Commerce verändern, wo Einzelhandelsreisen beginnen und wie schnell sie im Omnichannel-Einzelhandelsmarkt zur Konversion führen. Salesforce berichtete, dass 53 % der Verbraucher im Jahr 2025 Produkte über soziale Plattformen entdeckten, gegenüber 46 % im Jahr 2023, was bestätigt, dass die Produktentdeckung in einem stetigen Tempo von händlereigenen Kanälen wegzieht. Derselbe Bericht ergab, dass 76 % der Generation Z im Jahr 2025 soziale Medien zur Produktsuche nutzten. Generation-Z-Käufer nutzten KI zur Produktentdeckung zehnmal häufiger als Baby-Boomer. Diese Veränderung ist bedeutsam, da mobile Bildschirme nun Surfen, Inhaltskonsum, Creator-Einfluss, Preisvergleich und Checkout-Signale in einer einzigen Sitzung vereinen, was die Zeit zwischen Entdeckung und Kauf verkürzt. Es erhöht auch den Bedarf an kanalübergreifender Attribution, da Retail-Media-Ausgaben, Social Selling und Konversionsanalysen davon abhängen, zu verstehen, wie der Traffic von der sozialen Entdeckung zu eigenen Commerce-Umgebungen fließt. Einzelhändler, die mobiles Verhalten, soziales Engagement und finale Kaufdaten verknüpfen können, werden ihre Marketingbudgets im gesamten Omnichannel-Einzelhandelsmarkt wahrscheinlich effizienter einsetzen.
KI-gesteuerte Personalisierung verlagert sich von Empfehlungsmaschinen zu Next-Best-Action-Systemen
KI-gesteuerte Personalisierung geht über grundlegende Empfehlungsmaschinen hinaus und entwickelt sich zu Systemen, die Inhalte, Timing, Kanalauswahl und Fulfillment-Logik im gesamten Omnichannel-Einzelhandelsmarkt steuern. Zalando berichtete, dass seine grundlegenden KI-Modelle im Jahr 2025 einen Anstieg der in den Warenkorb gelegten Artikel um 13 % erzielten, während seine Größen- & Passform-KI größenbezogene Retouren um mehr als 8 % reduzierte, was eine messbare Auswirkung sowohl auf die Konversion als auch auf die Kostenkontrolle zeigt. Inditex setzte Zara Try-on in 43 Märkten ein und verzeichnete im Geschäftsjahr 2025 mehr als 7 Millionen Sitzungen, was zeigt, dass virtuelle Anprobe- und visuelle Qualifizierungstools in der Praxis skalierbar werden und keine experimentellen Zusatzfunktionen mehr sind. Diese Entwicklungen unterstützen auch das Next-Best-Action-Merchandising, da Einzelhändler auf Browsing-Signale, Passformunsicherheit und Inhaltsengagement mit gezielteren Hinweisen während der Sitzung selbst reagieren können. Dieselbe Datenschicht ist zunehmend wertvoll für die Retail-Media-Monetarisierung, da Werbetreibende zunehmend eine Kampagnenauslieferung wünschen, die an beobachtbares Produktinteresse und Konversionsverhalten geknüpft ist. Der Omnichannel-Einzelhandelsmarkt erlebt daher, wie KI näher an die tägliche kommerzielle Ausführung in den Bereichen Sortimentsexposition, Sitzungsmanagement, Retourenreduzierung und Medienleistung rückt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Altsystemen | -1.5% | Global, stärker ausgeprägt im mittleren Marktsegment | Langfristig (≥ 4 Jahre) |
| Datenschutz, Einwilligung und kanalübergreifende Identitätsverwaltung | -0.8% | Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Kanalkonflikt zwischen Filialen, Marktplätzen und Direktvertrieb | -0.7% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Gesamtbetriebskosten für mittelständische Einzelhändler | -0.9% | Global, konzentriert im mittleren Marktsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Komplexität der Integration von Altsystemen schafft einen strukturellen Zwei-Geschwindigkeiten-Markt
Die Integration von Altsystemen bleibt eines der deutlichsten strukturellen Hemmnisse, da viele Einzelhändler noch immer Filial-, ERP-, POS-, Auftragsmanagement- und Treueplattformen betreiben, die für separate Betriebsmodelle entwickelt wurden. Der Manhattan Associates Unified Commerce Benchmark zeigte, dass im Jahr 2026 nur 7 % der globalen Einzelhändler die Reifestufe „Führend” im Unified Commerce erreicht hatten, was zeigt, wie schwierig es nach wie vor ist, von einem fragmentierten Kanalmanagement zu einer vernetzten Ausführung überzugehen. Die Übernahme und Unterstützung des Universal Commerce Protocol (UCP) durch SAP und Google Cloud im Jahr 2026 signalisiert, dass die Branche daran arbeitet, Transaktionen und Nachverkaufsprozesse über Systeme hinweg einfacher zu koordinieren, aber offene Standards beseitigen nicht über Nacht die Komplexität bestehender benutzerdefinierter Integrationen. Diese Komplexität wird von mittelständischen Einzelhändlern am stärksten gespürt, da die Gesamtbetriebskosten Software, API-Arbeit, Datenbereinigung, Umschulung und schrittweise Prozessneugestaltung umfassen und nicht nur Lizenzausgaben. Der Omnichannel-Einzelhandelsmarkt entwickelt sich daher weiterhin in zwei Geschwindigkeiten, wobei besser kapitalisierte Einzelhändler schneller in Richtung Unified Commerce voranschreiten, während andere einen schrittweiseren Weg einschlagen. Selbst wenn der strategische Fall klar ist, können ältere Technologie-Stacks die Einführungszeitpläne verlängern und den vollen Wert von Bestandstransparenz, KI und kanalübergreifendem Fulfillment verzögern.
Datenschutz, Einwilligung und kanalübergreifende Identitätsverwaltung schaffen Personalisierungsbeschränkungen
Datenschutz und Einwilligungsverwaltung sind begrenzende Faktoren, da die Omnichannel-Ausführung davon abhängt, das Verhalten über Web-, App-, Filial- und Marktplatzumgebungen hinweg in eine nutzbare Kundenansicht zu verknüpfen. Einzelhändler benötigen diese Transparenz, um die Produktexposition zu personalisieren, Bindungsaktivitäten zu steuern und zu messen, wie die Entdeckung in einem Kanal zur Konversion in einem anderen führt. Sie müssen jedoch auch Unterdrückung, Einwilligungswiderruf und zweckgebundene Datennutzung mit größerer Präzision verwalten. Diese Spannung wird im Omnichannel-Einzelhandelsmarkt immer wichtiger, da Einzelhändler versuchen, sowohl Personalisierung als auch Retail-Media-Monetarisierung aus derselben First-Party-Datenbasis heraus zu steigern. Kanalkonflikt fügt eine weitere Druckebene hinzu, da Filialen, Marktplätze und Direktvertriebsteams um dieselbe Nachfrage, denselben Bestand und dasselbe Aktionsfenster konkurrieren können, wenn die Leistungsregeln nicht aufeinander abgestimmt sind. Amazons Erweiterung des Multi-Channel-Fulfillments zur Unterstützung von Händlerbestellungen von Walmart Marketplace, Shopify und SHEIN zeigt, dass Marken zunehmend in überlappenden Commerce-Umgebungen und nicht in isolierten Kanälen tätig sind. Einzelhändler, die Identitätskontrollen, Bestandsregeln und Anreizstrukturen in diesen Umgebungen nicht aufeinander abstimmen, können mit schwächerer Attribution, geringerer Margen-Disziplin und einem fragmentierteren Kundenerlebnis konfrontiert werden.[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einzelhandelsformat: Lebensmittel verankern die Basis, während Gesundheit & Beauty beschleunigt
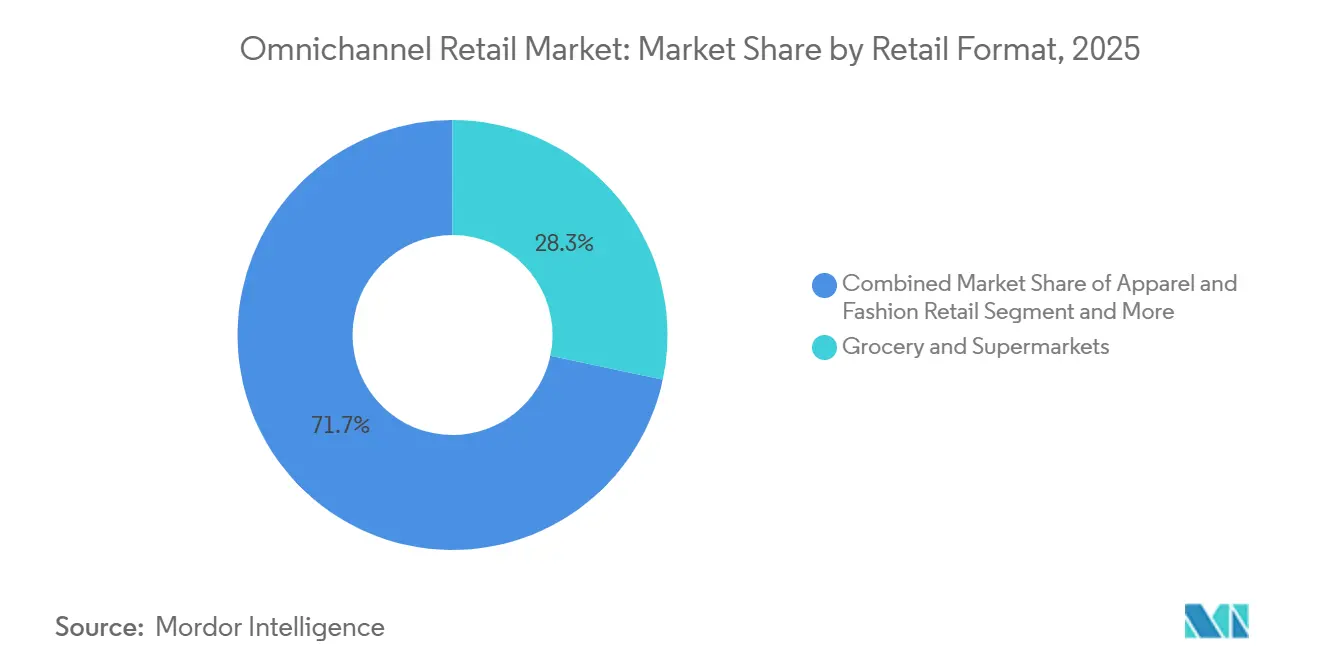
Lebensmittel & Supermärkte hielten im Jahr 2025 einen Anteil von 28,32 % am globalen Omnichannel-Einzelhandelsmarkt, was das Format im Mittelpunkt der alltäglichen Omnichannel-Ausführung hielt. Die Größe des Lebensmittelhandels ist bedeutsam, da hohe Kaufhäufigkeit operative Lücken in der Bestandsgenauigkeit, dem Auftragsrouting, der Abholbereitschaft und der Retourenabwicklung viel schneller aufdeckt als in Einzelhandelskategorien mit geringerer Frequenz. Mehr als 94 % der Lebensmittelkäufer nutzten im Jahr 2025 sowohl physische als auch digitale Kanäle, was zeigt, wie tief das Omnichannel-Verhalten in diesem Format verankert ist. E-Commerce machte im Jahr 2025 auch nahezu 75 % des gesamten Lebensmittel-Umsatzwachstums aus, während der Online-Lebensmittelverkauf im Jahresvergleich um fast 19 % stieg, was bestätigt, dass das digitale Wachstum nun eng mit filialgebundenen Fulfillment- und Servicemodellen verknüpft ist. Innerhalb der Omnichannel-Einzelhandelsbranche bleibt der Lebensmittelhandel der deutlichste Test dafür, ob ein Einzelhändler physische und digitale Abläufe täglich in großem Maßstab koordinieren kann.
Gesundheit & Beauty-Einzelhandel wird voraussichtlich das schnellste Wachstum im Omnichannel-Einzelhandelsmarkt mit einer CAGR von 8,78 % bis 2031 erzielen, was seine starke Eignung für Verkaufsmodelle mit hoher visueller Entdeckung und hoher Personalisierung widerspiegelt. Das Format profitiert von KI-gesteuerter Hautanalyse, virtuellen Anprobefunktionen und Social-Commerce-Reisen, die Reibungsverluste bei Entdeckung, Bewertung und Kauf reduzieren. Diese Kategorie reagiert auch gut auf reichhaltigere Inhalte, Wiederholungskauf-Logik und Empfehlungsschichten, da Beauty-Käufer oft innerhalb eines kurzen Zyklus zwischen Beratung, Produkttest und Nachkauf wechseln. Bekleidung & Mode-Einzelhandel bleibt ein wichtiger Beitragender, da Passformberatung, Retourenmanagement und sozial geführte Entdeckung weiterhin Kundenentscheidungen über Kanäle hinweg prägen. Unterhaltungselektronik, Heim & Möbel und andere Formate schreiten noch voran. Ihr Omnichannel-Nutzen hängt jedoch tendenziell stärker von kategoriespezifischen Service-, Liefer- und Recherchemustern ab als im Lebensmittel- und Beauty-Bereich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Unternehmensgröße: Unternehmensmaßstab dominiert, KMU-Agilität verringert den Abstand
Großunternehmen erzielten im Jahr 2025 einen Anteil von 66,24 % am globalen Omnichannel-Einzelhandelsmarkt, was ihre strukturellen Vorteile in Bezug auf Kapitalumfang, proprietäre Kundendaten und etablierte Logistiksysteme widerspiegelt. Diese Einzelhändler sind besser positioniert, um Plattformmigrationen zu finanzieren, stärkere interne Datengrundlagen aufzubauen und umfassendere Lösungspakete mit Software- und Infrastrukturanbietern auszuhandeln. Der Manhattan Associates Benchmark zeigt, warum das wichtig ist: Im Jahr 2026 hatten nur 7 % der globalen Einzelhändler die Reifestufe „Führend” im Unified Commerce erreicht, und der Leistungsunterschied zwischen den Reifestufen blieb kommerziell sichtbar. Große Betreiber können auch längere Transformationszeitpläne absorbieren, da sie Technologieinvestitionen tendenziell als Teil einer umfassenderen Produktivitäts- und Kundenbindungsagenda verwalten. Infolgedessen begünstigt der Omnichannel-Einzelhandelsmarkt weiterhin Unternehmens-Einzelhändler, wenn die Ausführung Skalierung über Filialen, Fulfillment und Datenaktivierung hinweg erfordert.
Kleine und mittelständische Unternehmen werden voraussichtlich die schnellste CAGR von 9,13 % bis 2031 verzeichnen, was darauf hindeutet, dass sich die Fähigkeitslücke verringert, auch wenn die Skalierungslücke weiterhin groß bleibt. Shopifys Spring '26 Edition führte Unterstützung für das Universal Commerce Protocol (UCP) und ein Framework ein, das es Händlern ermöglicht, Produkte über KI-Suchoberflächen, soziale Kanäle und agentische Commerce-Umgebungen aus einer einzigen Katalogschicht heraus anzubieten. Diese Art von Cloud-nativer Infrastruktur senkt die technische Hürde für die Omnichannel-Akzeptanz und ermöglicht es kleineren Einzelhändlern, mehr Kanäle zu aktivieren, ohne große interne Entwicklungsteams aufzubauen. KMU sind nach wie vor stärker den Kosten für Datenbereinigung, Schulungsbedarf und Prozessneugestaltung ausgesetzt, erhalten aber Zugang zu Tools, die früher auf viel größere Betreiber konzentriert waren. Der Omnichannel-Einzelhandelsmarkt eröffnet daher neuen Wachstumsraum für kleinere Einzelhändler, die Katalogqualität, Bestandsgenauigkeit und klare Fulfillment-Disziplin aufrechterhalten können.
Nach Kundenkontaktpunkt: Physische Geschäfte halten die Umsatzbasis, während Social Commerce die Entdeckung neu verdrahtet
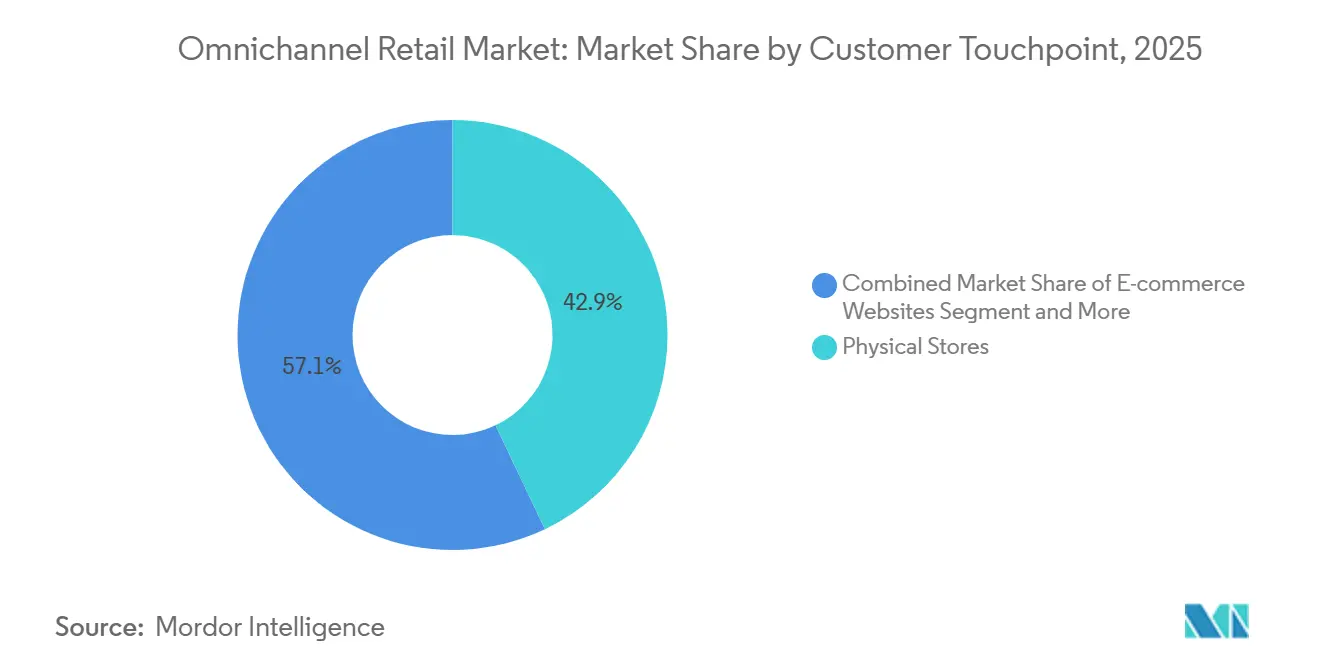
Physische Geschäfte machten im Jahr 2025 42,93 % des globalen Omnichannel-Einzelhandelsmarktes aus und bestätigten, dass Filialen der primäre Umsatztreiber in vernetzten Einzelhandelsmodellen bleiben. Ihre Rolle verändert sich jedoch, da Filialen nun Surfen, assistierten Verkauf, Abholung, Filialversand und Retouren unterstützen, anstatt nur als Transaktionsorte zu dienen. Shopify stellte fest, dass die Gepäckmarke Monos nach Erhalt von Echtzeit-Bestandstransparenz über mehrere Standorte hinweg durch Shopifys Bestandsschicht ein Umsatzwachstum von 40 % im Jahresvergleich in Regionen mit physischen Geschäften verzeichnete. Dieses Beispiel zeigt, wie das Filialnetzwerk gleichzeitig die digitale Konversion und die Fulfillment-Effizienz verbessern kann, wenn Bestands- und Auftragsdaten ordnungsgemäß verknüpft sind. Der Omnichannel-Einzelhandelsmarkt verlässt sich weiterhin auf Filialen nicht als veraltete Vermögenswerte, sondern als operative Knotenpunkte, die Komfort, Vertrauen und Nachkauf-Service verbinden.
Social Commerce wird voraussichtlich mit einer CAGR von 9,45 % bis 2031 wachsen und ist damit der am schnellsten wachsende Kontaktpunkt im Omnichannel-Einzelhandelsmarkt. Salesforce berichtete, dass 53 % der Verbraucher im Jahr 2025 Produkte über soziale Plattformen entdeckten, gegenüber 46 % im Jahr 2023, was eine klare Verlagerung dahin zeigt, wo die Top-of-Funnel-Aktivität beginnt. Dieselbe Quelle stellte fest, dass 76 % der Generation Z soziale Medien zur Produktsuche nutzten, was das Ausmaß unterstreicht, in dem jüngere Käufer die Entdeckungsschicht der Einzelhandelsnachfrage prägen. Mobile Commerce steigt parallel dazu, da Produktrecherche, Creator-Inhalte, Vergleich und Checkout zunehmend auf einem einzigen Bildschirm und oft innerhalb einer einzigen Sitzung stattfinden. E-Commerce-Websites bleiben wichtig für tiefere Produktrecherchen und Käufe mit höherem Überlegungsaufwand. Dennoch zeigt der Kontaktpunkt-Mix nun eine deutlichere Aufteilung zwischen dem Ort, an dem die Entdeckung beginnt, und dem Ort, an dem die Konversion stattfindet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
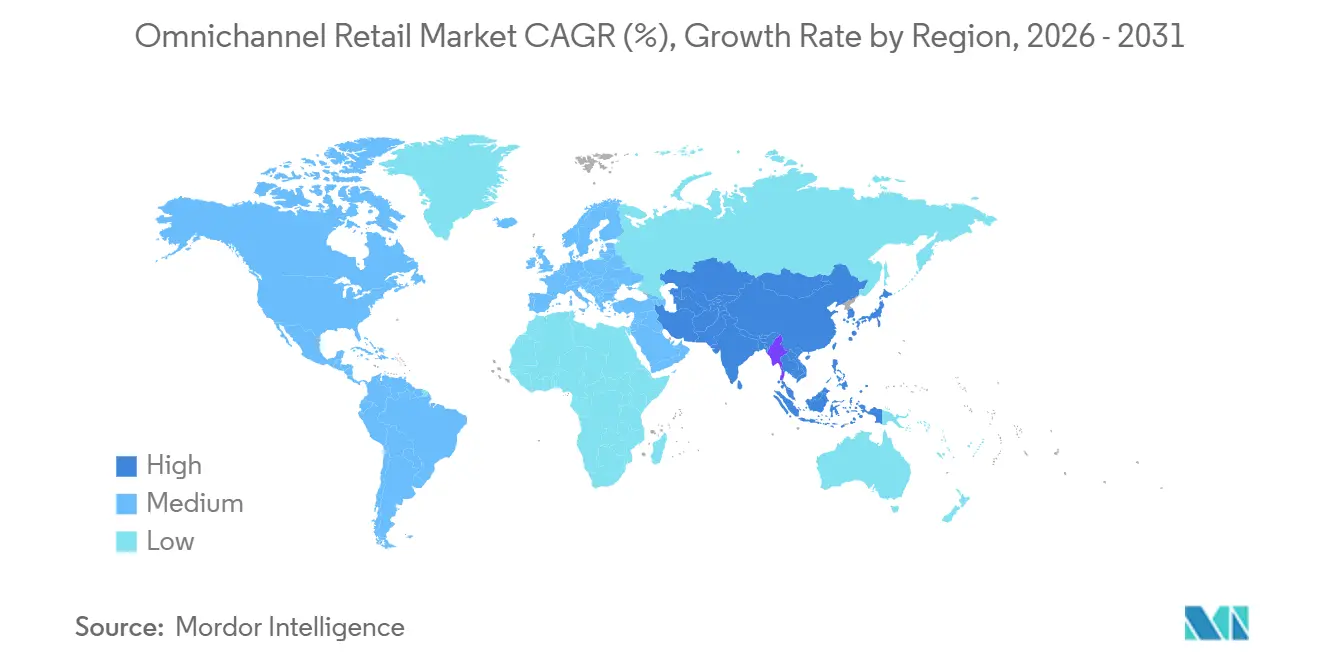
Nordamerika hielt im Jahr 2025 einen Anteil von 34,81 % am globalen Omnichannel-Einzelhandelsmarkt und behauptete damit seine führende regionale Position. Die Region profitiert von reifen Logistiknetzwerken, einer starken Akzeptanz digitaler Zahlungen und großen Einzelhändlern, die bereits stark in vernetzte Commerce-Modelle investiert haben. Walmarts Ankündigung im Juni 2026 über die geplante Übernahme von Vibe.co zeigt, dass große Akteure versuchen, Retail Media, Streaming-Zielgruppen, Filialaktivitäten und digitalen Commerce in ein einheitlicheres kommerzielles Modell zu integrieren. Amazon erweiterte die Multi-Channel-Fulfillment-Fähigkeiten für Händler, die auf externen Marktplätzen und Commerce-Plattformen verkaufen, einschließlich Walmart Marketplace, Shopify und SHEIN. Diese Schritte deuten darauf hin, dass die nächste Phase des regionalen Wachstums weniger von der grundlegenden digitalen Akzeptanz als vielmehr von einer besseren Koordination über Werbung, Bestand, Filialen und Last-Mile-Ausführung abhängt.
Asien-Pazifik wird voraussichtlich mit einer CAGR von 9,96 % bis 2031 wachsen und ist damit die am schnellsten wachsende Region im Omnichannel-Einzelhandelsmarkt. Die Region kombiniert Mobile-First-Einkaufsverhalten, eine starke Social-Commerce-Akzeptanz und große physische Einzelhandelsnetzwerke, was Omnichannel-Modellen mehr Raum zur Skalierung über Kategorien und Einkommensstufen hinweg gibt. Für indische Einzelhändler und Marken ist dieses regionale Muster bedeutsam, da die Kundenerwartungen zunehmend durch Mobile-First-Engagement, schnellere digitale Entscheidungsfindung und eine engere Integration zwischen Online- und Offline-Servicepunkten geprägt werden. Gesundheit und Beauty, Mode, Lebensmittel und allgemeine Warenformate stehen alle unter stärkerem Druck, Entdeckung, Zahlungen, Fulfillment und Service in eine einzige Reise zu integrieren, anstatt über separate Kanalteams. Dies hält Asien-Pazifik, einschließlich Indien, im Mittelpunkt der Entwicklung des globalen Omnichannel-Einzelhandelsmarktes über den Prognosezeitraum.
Europa schreitet in einem gemäßigteren Tempo voran, da fragmentierte Einzelhandelsstrukturen, mehrere Verbraucherkontexte und eine strengere operative Komplexität die einheitliche Ausführung über Märkte hinweg verlangsamen können. Südamerika entwickelt sich durch eine starke Mobile-Commerce-Akzeptanz und eine breitere Marktplatzbeteiligung, obwohl Netzwerkqualität und Logistiktiefe außerhalb der großen Städte die Konsistenz noch einschränken können. Der Nahe Osten schreitet auf der Grundlage von Investitionen in die digitale Infrastruktur, steigender Smartphone-Nutzung und moderner Einzelhandelsentwicklung in großen städtischen Zentren voran. In allen 3 Regionen ist das Hauptmuster klar: Der Omnichannel-Einzelhandelsmarkt wächst am schnellsten dort, wo Logistikkoordination, Zahlungsbereitschaft und kanalübergreifende Servicestandards stark genug sind, um eine wiederholte Kundennutzung in großem Maßstab zu unterstützen.[3]

Wettbewerbslandschaft
Der globale Omnichannel-Einzelhandelsmarkt zeigt eine mäßig konzentrierte Plattformschicht, wobei Shopify, Salesforce Commerce Cloud, SAP Commerce Cloud, Oracle Commerce und Adobe Commerce etablierte Positionen bei größeren Einzelhändlern halten. Der Wettbewerb verschärft sich auf 2 Fronten: Unternehmens-Suiten verteidigen ihre installierte Basis, während composable Anbieter Einzelhändler ansprechen, die schnellere, modularere Veränderungen anstreben. Der Manhattan Associates Unified Commerce Benchmark zeigt, dass die Fähigkeitsreife in der breiteren Einzelhändlerbasis begrenzt bleibt, was Spezialisten Raum lässt, Bestand-, Fulfillment-, Personalisierungs- und Retourenherausforderungen effektiver zu lösen. Die Einführung des Universal Commerce Protocol durch SAP und Google Cloud im Jahr 2026 ist bedeutsam, da sie den Plattformwettbewerb in Richtung offener, KI-lesbarer Transaktionsstandards und nicht nur Storefront-Funktionalität verschiebt. Das hält den Omnichannel-Einzelhandelsmarkt wettbewerbsfähig, aktiv und mittelfristig noch offen für Verschiebungen in der Plattformpräferenz.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, dass Anbieter sowohl durch Übernahmen als auch durch Produktschicht-Innovationen expandieren. Walmart kündigte im Juni 2026 eine Vereinbarung zur Übernahme von Vibe.co an, um die Commerce-Media-Fähigkeiten von Walmart Connect über Streaming-, Filial- und digitale Umgebungen hinweg zu stärken. Commercetools stellte MosAIc vor, eine KI-native Orchestrierungsfähigkeit, die entwickelt wurde, um Preis-, Aktions- und Fulfillment-Entscheidungen zu unterstützen. BigCommerce stellte im April 2026 ebenfalls neue Produktinnovationen in den Bereichen Multi-Storefront-Orchestrierung, B2B-Funktionalität, Zahlungen und KI-gesteuerte Commerce-Tools vor, was zeigt, dass Produktbreite ein wichtiger Wettbewerbshebel bleibt. Diese Beispiele zeigen, dass die Wettbewerbsdifferenzierung im Omnichannel-Einzelhandelsmarkt zunehmend auf Orchestrierungstiefe und KI-Benutzerfreundlichkeit aufgebaut wird und nicht nur auf Storefront-Reichweite.
Amazons Erweiterung des Multi-Channel-Fulfillments im Jahr 2025 zur Unterstützung von Händlern, die auf Walmart Marketplace, Shopify und SHEIN verkaufen, unterstreicht den wachsenden Wert der Interoperabilität in einem Umfeld, in dem Einzelhändler und Marken gleichzeitig auf mehreren Verkaufsoberflächen tätig sind. Manhattan Associates kommerzialisierte seine KI-Agenten-Belegschaft im Januar 2026 und erweiterte den Cloud-Zugang zu seinen Lösungen über den Google Cloud Marketplace, was seine Position in fulfillment-intensiven, serviceintensiven Einsätzen stärkt. Weißraum-Chancen bleiben am stärksten bei der kanalübergreifenden Retourenoptimierung, dem mittelständischen Unified Commerce und der Retail-Media-Attribution, wo kein Anbieter die Lücke zwischen Daten, Fulfillment und Messung vollständig geschlossen hat. Das Wettbewerbsmuster bleibt daher ausgewogen, wobei große etablierte Anbieter weiterhin einflussreich sind, aber spezialisierte Ausführung und offene Integrationsmodelle die Kaufentscheidungen im gesamten Omnichannel-Einzelhandelsmarkt stetig verändern.
Omnichannel-Einzelhandelsbranche Marktführer
-
Amazon.com, Inc.
-
Walmart Inc.
-
Shopify Inc.
-
Salesforce, Inc.
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Walmart kündigte eine Vereinbarung zur Übernahme von Vibe.co an, einer Self-Serve-Plattform für Connected-TV-Werbung, um die Commerce-Media-Fähigkeiten von Walmart Connect über Streaming-, Filial- und digitale Formate hinweg zu stärken. In Kombination mit der vorherigen Übernahme von VIZIO positioniert dies Walmart Connect als eine Full-Funnel-Commerce-Media-Plattform, die eine geschlossene Attribution über CTV- und Einzelhandelskanäle hinweg bietet.
- Juni 2026: commercetools stellte Autonomous Commerce auf der Shoptalk Europe vor und enthüllte commercetools Sphere, eine Unternehmens-Commerce-Plattform, die KI-native Infrastruktur mit Agenten-Governance integriert. Die Einführung umfasste auch MosAIc, das erste Multi-Agenten-Orchestrierungstool, das die gleichzeitige Verwaltung von Preisgestaltung, Aktionen und Fulfillment auf der Grundlage gewünschter Geschäftsergebnisse ermöglicht.
- Juni 2026: SAP und Google Cloud kündigten die Unterstützung und Implementierung des Universal Commerce Protocol (UCP) an, einem offenen Standard, der KI-Agenten ermöglichen soll, direkt über SAP Commerce Cloud und Googles Gemini-Schnittstelle mit Einzelhandels-Commerce-Systemen, Produktentdeckung, Transaktionsverarbeitung und Nachverkaufsabwicklung zu interagieren.
- April 2026: VTEX kündigte eine erweiterte KI-native Commerce-Suite an und stellte KI-Personal-Shopper, agentische Kundenerlebnisfähigkeiten und eine einheitliche Plattform vor, die seine Commerce-, Retail-Media- und Agentische-CX-Module kombiniert. VTEX betreibt 3.100 Online-Shops in 44 Ländern.


Globaler Omnichannel-Einzelhandelsmarkt Berichtsumfang
| Lebensmittel & Supermärkte |
| Bekleidung & Mode-Einzelhandel |
| Unterhaltungselektronik-Einzelhandel |
| Gesundheit & Beauty-Einzelhandel |
| Heim & Möbel-Einzelhandel |
| Sonstige Einzelhandelsformate |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Physische Geschäfte |
| E-Commerce-Websites |
| Mobile Commerce |
| Social Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria |
| Nach Einzelhandelsformat | Lebensmittel & Supermärkte | |
| Bekleidung & Mode-Einzelhandel | ||
| Unterhaltungselektronik-Einzelhandel | ||
| Gesundheit & Beauty-Einzelhandel | ||
| Heim & Möbel-Einzelhandel | ||
| Sonstige Einzelhandelsformate | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Kundenkontaktpunkt | Physische Geschäfte | |
| E-Commerce-Websites | ||
| Mobile Commerce | ||
| Social Commerce | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Omnichannel-Einzelhandelsmarkt bis 2031 erreichen?
Der Omnichannel-Einzelhandelsmarkt wird voraussichtlich bis 2031 11,31 Billionen USD erreichen, ausgehend von 7,86 Billionen USD im Jahr 2026 mit einer CAGR von 7,55 %.
Welche Region wächst im Omnichannel-Einzelhandel am schnellsten?
Asien-Pazifik ist die am schnellsten wachsende Region, wobei der Omnichannel-Einzelhandelsmarkt in der Region voraussichtlich mit einer CAGR von 9,96 % bis 2031 wachsen wird.
Welches Einzelhandelsformat führt den Omnichannel-Einzelhandelsmarkt an?
Lebensmittel & Supermärkte führten den globalen Omnichannel-Einzelhandelsmarkt im Jahr 2025 mit einem Anteil von 28,32 % an, unterstützt durch häufige Einkäufe und eine intensive Nutzung sowohl physischer als auch digitaler Kanäle.
Welcher Kundenkontaktpunkt generiert noch immer den meisten Umsatz?
Physische Geschäfte blieben im Jahr 2025 der größte Kontaktpunkt und machten 42,93 % des globalen Omnichannel-Einzelhandelsmarktes aus, auch wenn Social Commerce schneller wächst.
Warum ist Bestandstransparenz im Omnichannel-Einzelhandel so wichtig?
Echtzeit-Bestandstransparenz unterstützt Online-Kauf, Abholung im Geschäft, Filialversand, Retouren und Personalisierung. Manhattan Associates erklärte, dass Optimierungstools Fehlbestände um die Hälfte reduzieren und den Umsatz um bis zu 5 % steigern können.
Was treibt die schnellere Akzeptanz bei kleineren Einzelhändlern an?
KMU werden voraussichtlich mit einer CAGR von 9,13 % bis 2031 wachsen, unterstützt durch Cloud-native Tools, die die technischen Hürden für den Start vernetzter Filial-, Digital- und Social-Commerce-Fähigkeiten senken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
