
Taille et part du marché du commerce de détail omnicanal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.86 Trillions de dollars américains |
| Taille du Marché (2031) | 11.31 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.55 % |
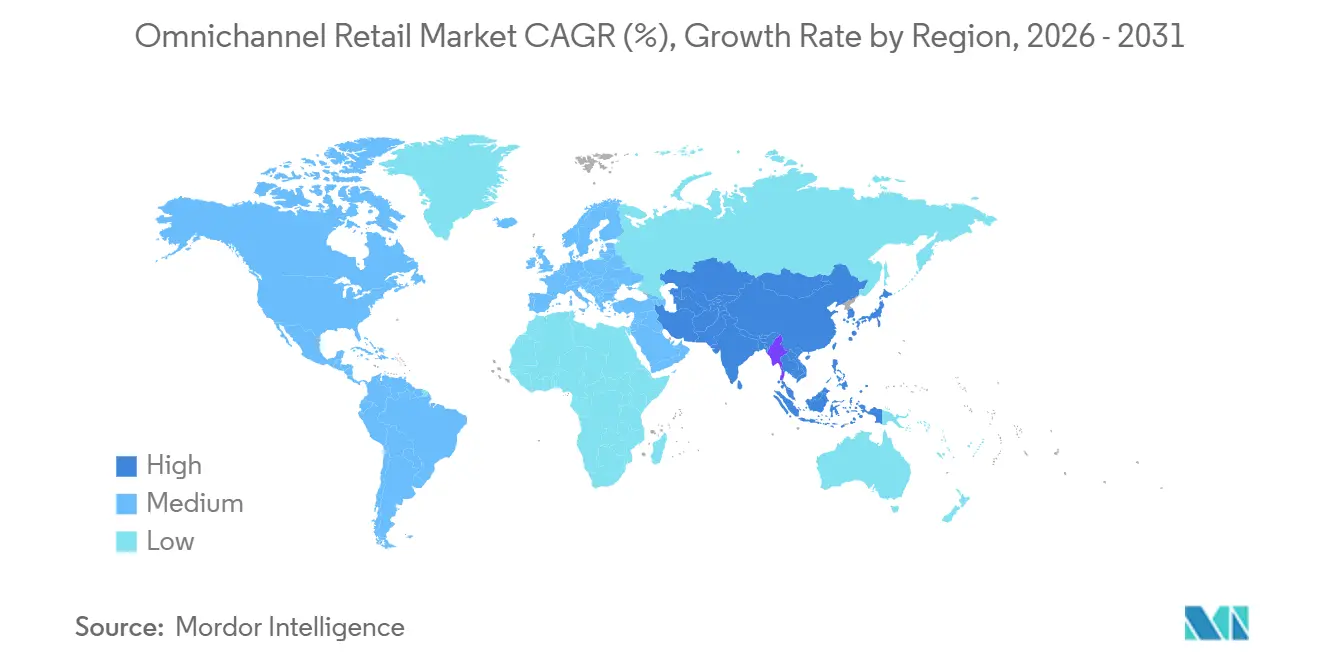
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
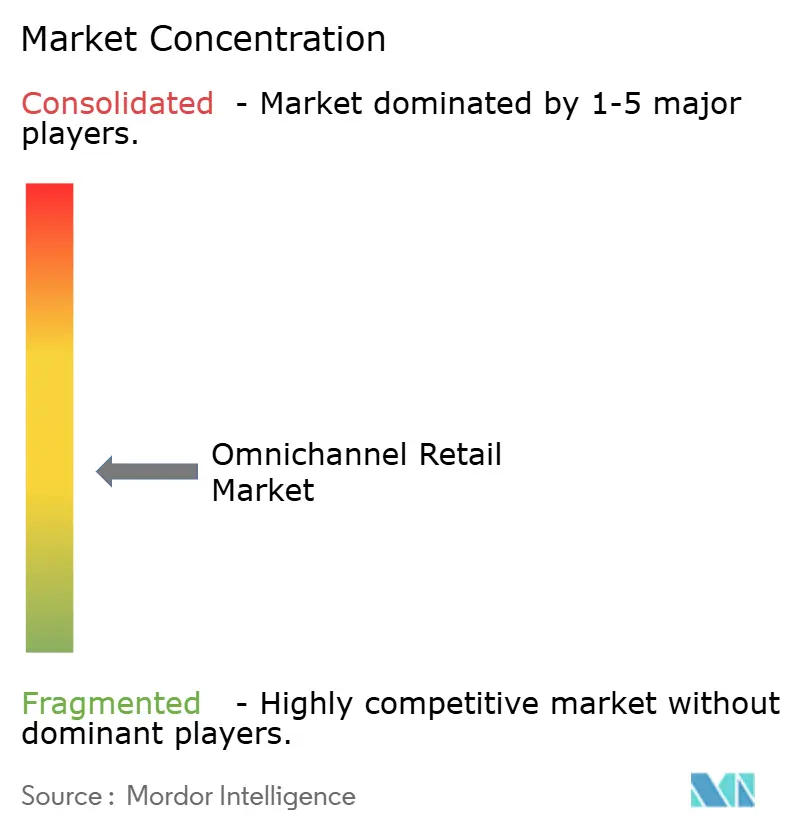
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce de détail omnicanal par Mordor Intelligence
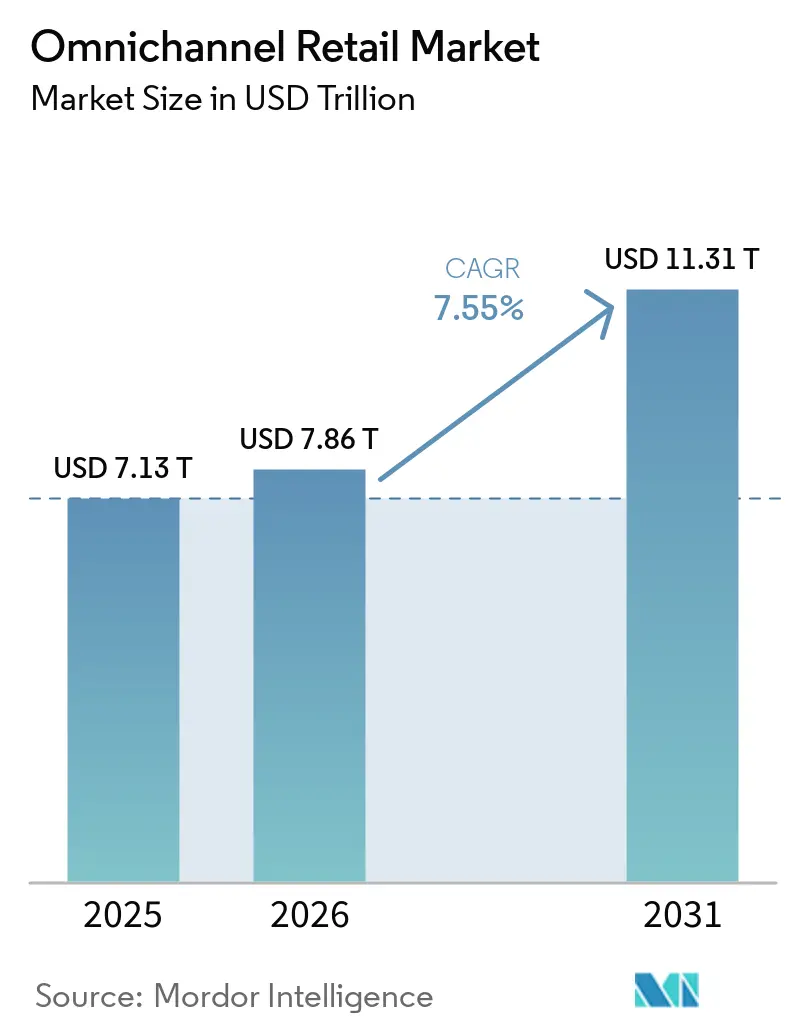
La taille du marché du commerce de détail omnicanal devrait augmenter de 7,13 billions USD en 2025 à 7,86 billions USD en 2026 et atteindre 11,31 billions USD d'ici 2031, avec un CAGR de 7,55 % sur la période 2026-2031.
Les détaillants traitent le commerce unifié comme un investissement opérationnel à long cycle plutôt que comme une réponse numérique de courte durée. L'allocation des capitaux s'éloigne des améliorations isolées des sites web, des magasins ou des applications pour se diriger vers des systèmes d'inventaire partagés, une identité client unifiée et des outils d'exécution des commandes qui fonctionnent sur chaque point de contact du commerce de détail. Les attentes des clients sont de plus en plus centrées sur un parcours d'achat connecté couvrant les magasins, le mobile, le commerce électronique, le retrait en magasin, les retours et le service, ce qui accroît l'importance de la cohérence au sein de la pile technologique du commerce de détail. Le marché du commerce de détail omnicanal est également façonné par une utilisation accrue des données d'inventaire en temps réel, du merchandising piloté par l'IA et des modèles d'exécution des commandes en magasin qui améliorent la commodité et les taux de conversion. La pression concurrentielle se déplace donc de la simple portée en ligne vers la qualité d'exécution en matière de précision des stocks, d'expérience client et d'opérations post-achat.[1]
Points clés du rapport
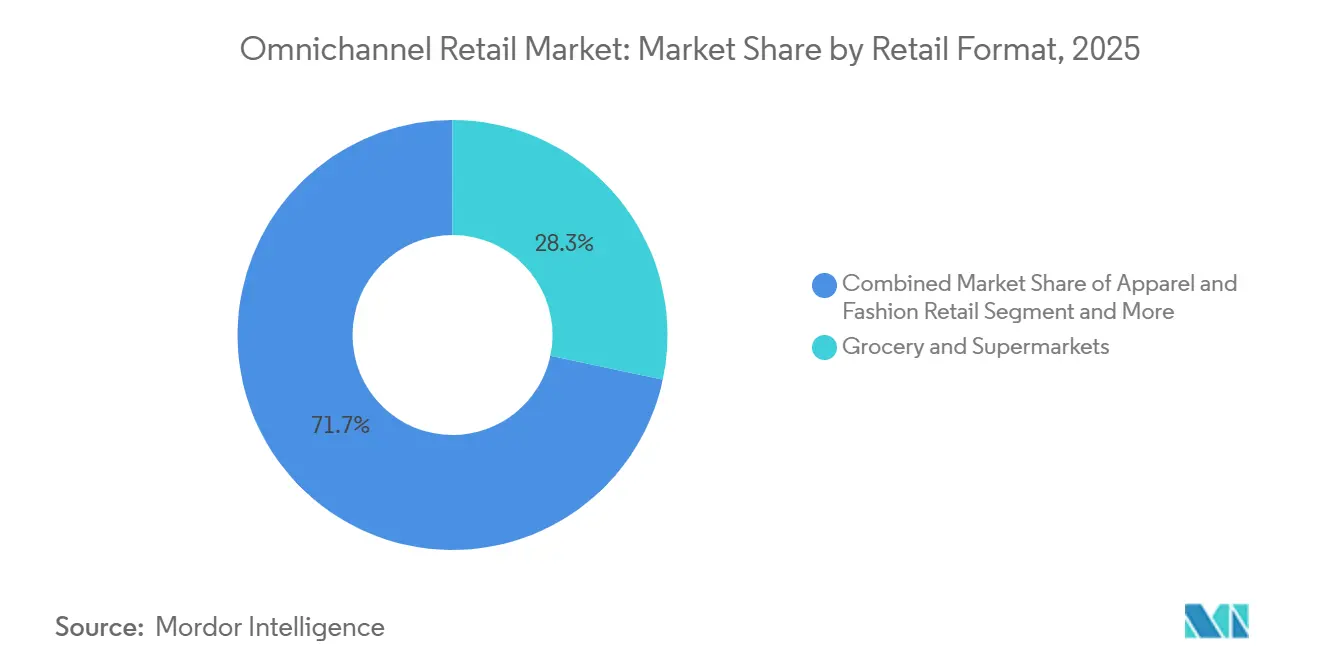
- Par format de vente au détail, les épiceries et supermarchés détenaient 28,32 % du marché mondial du commerce de détail omnicanal en 2025, tandis que le commerce de détail santé et beauté devrait se développer à un CAGR de 8,78 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 66,24 % du marché mondial du commerce de détail omnicanal en 2025, tandis que les petites et moyennes entreprises devraient enregistrer le CAGR le plus élevé à 9,13 % jusqu'en 2031.
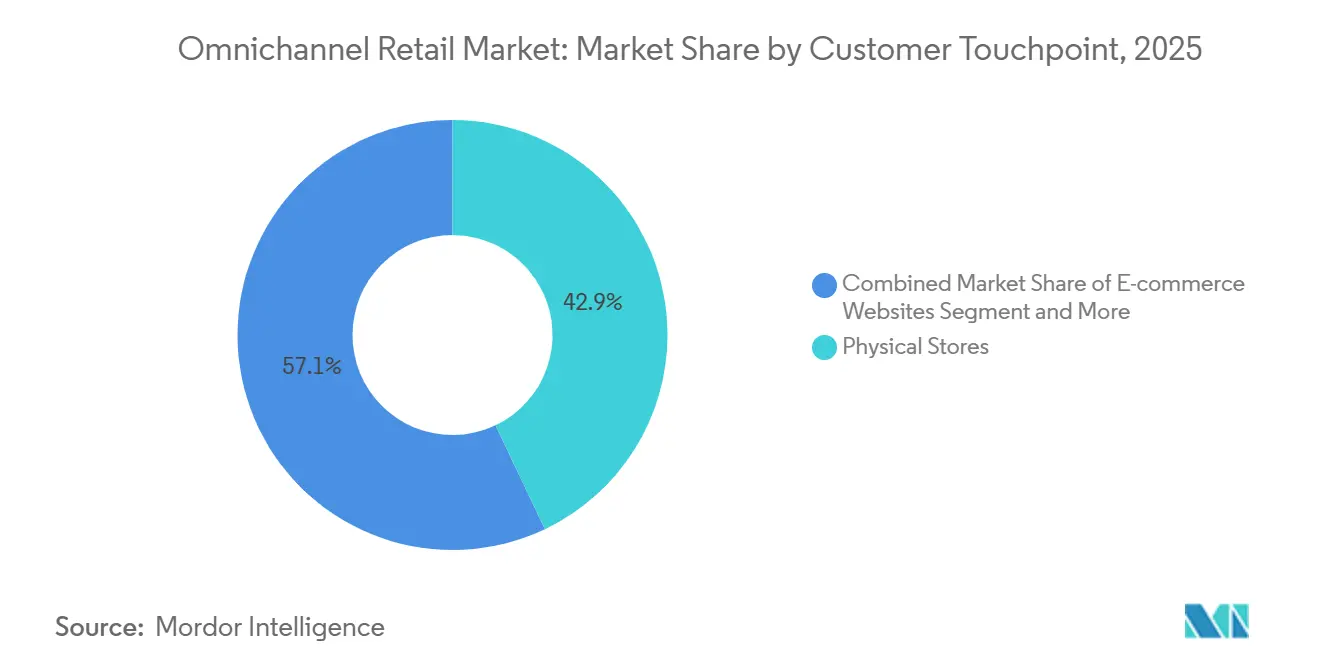
- Par point de contact client, les magasins physiques représentaient 42,93 % du marché mondial du commerce de détail omnicanal en 2025, tandis que le commerce social progresse à un CAGR de 9,45 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,81 % du marché mondial du commerce de détail omnicanal en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du commerce de détail omnicanal
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de l'adoption de l'achat en ligne avec retrait en magasin | +1.8% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de visibilité des stocks en temps réel | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Commerce mobile en premier lieu et expansion du commerce social | +1.5% | Asie-Pacifique en tête, débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Orchestration du commerce unifié sur les canaux physiques et numériques | +1.0% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Personnalisation pilotée par l'IA et merchandising de prochaine meilleure action | +0.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Monétisation des médias de vente au détail nécessitant une attribution multicanal | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accélération de l'adoption de l'achat en ligne avec retrait en magasin redéfinit l'économie de la productivité des magasins
L'achat en ligne avec retrait en magasin devient de plus en plus important car les magasins ne servent plus uniquement de points de vente en accès libre ; ils font désormais partie du réseau d'exécution des commandes pour le marché du commerce de détail omnicanal. Ce changement est particulièrement visible dans l'épicerie, où plus de 94 % des acheteurs en 2025 ont utilisé à la fois des canaux physiques et numériques et où le commerce électronique a contribué à près de 75 % de la croissance totale en valeur de l'épicerie au cours de l'année. Les ventes alimentaires en ligne ont également augmenté de près de 19 % d'une année sur l'autre en 2025, ce qui montre que le retrait en magasin, la coordination du dernier kilomètre et la visibilité des commandes deviennent des exigences opérationnelles quotidiennes plutôt que des fonctionnalités de service optionnelles. À mesure que les détaillants développent les parcours de retrait et de retour, ils ont également besoin d'une orchestration plus solide entre les canaux physiques et numériques afin que les stocks, la main-d'œuvre et la communication client restent alignés en temps réel. Le résultat pratique est que l'adoption de l'achat en ligne avec retrait en magasin stimule la demande de meilleurs systèmes en magasin, d'une plus grande précision des stocks et d'un meilleur acheminement des commandes sur le marché du commerce de détail omnicanal. Les détaillants qui traitent le retrait comme un modèle opérationnel connecté plutôt que comme une option d'exécution étroite sont mieux positionnés pour capter des visites répétées, une meilleure valeur de panier et une conversion multicanal plus solide.
La demande croissante de visibilité des stocks en temps réel passe d'un avantage concurrentiel à une exigence de base
La visibilité des stocks en temps réel passe d'un avantage concurrentiel à une exigence de base car presque toutes les décisions omnicanales importantes dépendent désormais de données de stock précises. Le partenariat d'Aritzia avec la plateforme RFID iD Cloud de Nedap a permis une visibilité des stocks au niveau de l'article pour la vente en magasin, l'exécution des commandes depuis le magasin et les flux de travail de retrait, démontrant comment la précision des stocks soutient simultanément plusieurs fonctions de vente au détail. Manhattan Associates a déclaré que les outils d'optimisation de l'allocation des stocks peuvent réduire de moitié les ruptures de stock et générer des augmentations de revenus allant jusqu'à 5 %, ce qui élargit l'argumentaire commercial au-delà de la simple amélioration du réapprovisionnement. De meilleures données d'inventaire renforcent également la fiabilité de l'achat en ligne avec retrait en magasin, la gestion des commandes distribuées, le traitement des retours multicanaux et les recommandations pilotées par l'IA, car chacune de ces fonctions dépend de signaux fiables sur la disponibilité des produits. C'est pourquoi le marché du commerce de détail omnicanal récompense de plus en plus les détaillants qui construisent tôt la précision des stocks et la connectent aux systèmes de commandes, de magasins et de clients. Les détaillants qui retardent cette couche d'infrastructure constatent souvent que les investissements ultérieurs dans la personnalisation, les places de marché et l'exécution en magasin génèrent des rendements plus faibles que prévu.
Le commerce mobile en premier lieu et le commerce social remodèlent l'entonnoir de la découverte à l'achat
La découverte via le mobile et le commerce social changent l'endroit où les parcours de vente au détail commencent et la rapidité avec laquelle ils progressent vers la conversion sur le marché du commerce de détail omnicanal. Salesforce a rapporté que 53 % des consommateurs ont découvert des produits via des plateformes sociales en 2025, contre 46 % en 2023, ce qui confirme que la découverte de produits s'éloigne des canaux détenus par les détaillants à un rythme régulier. Le même rapport a révélé que 76 % de la génération Z utilisaient les médias sociaux pour trouver des produits en 2025. Les acheteurs de la génération Z étaient 10 fois plus susceptibles que les baby-boomers d'utiliser fréquemment l'IA pour la découverte de produits. Ce changement est important car les écrans mobiles portent désormais la navigation, la consultation de contenu, l'influence des créateurs, la comparaison des prix et les signaux de paiement dans la même session, ce qui comprime le temps entre la découverte et l'achat. Cela accroît également le besoin d'attribution multicanal, car les dépenses en médias de vente au détail, la vente sociale et l'analyse des conversions dépendent de la compréhension de la façon dont le trafic passe de la découverte sociale aux environnements de commerce détenus. Les détaillants capables de connecter le comportement mobile, l'engagement social et les données d'achat final sont susceptibles d'utiliser les budgets marketing plus efficacement sur le marché du commerce de détail omnicanal.
La personnalisation pilotée par l'IA passe des moteurs de recommandation aux systèmes de prochaine meilleure action
La personnalisation pilotée par l'IA va au-delà des moteurs de recommandation de base pour évoluer vers des systèmes qui guident le contenu, le calendrier, le choix du canal et la logique d'exécution des commandes sur le marché du commerce de détail omnicanal. Zalando a rapporté que ses modèles d'IA fondamentaux ont généré une augmentation de 13 % des articles ajoutés aux paniers en 2025, tandis que son IA Taille & Ajustement a réduit les retours liés à la taille de plus de 8 %, ce qui montre un impact mesurable à la fois sur la conversion et le contrôle des coûts. Inditex a déployé Zara Try-on sur 43 marchés et enregistré plus de 7 millions de sessions au cours de l'exercice 2025, montrant que les outils d'essayage virtuel et de qualification visuelle deviennent pratiques à grande échelle plutôt que des compléments expérimentaux. Ces développements soutiennent également le merchandising de prochaine meilleure action car les détaillants peuvent répondre aux signaux de navigation, à l'incertitude sur la taille et à l'engagement de contenu avec des invites plus personnalisées pendant la session elle-même. La même couche de données est de plus en plus précieuse pour la monétisation des médias de vente au détail, car les annonceurs souhaitent de plus en plus que la diffusion des campagnes soit liée à l'intérêt observable pour les produits et au comportement de conversion. Le marché du commerce de détail omnicanal voit donc l'IA se rapprocher de l'exécution commerciale quotidienne en matière d'exposition à l'assortiment, de gestion des sessions, de réduction des retours et de performance des médias.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration des systèmes hérités | -1.5% | Mondial, plus prononcé sur le marché intermédiaire | Long terme (≥ 4 ans) |
| Confidentialité des données, consentement et gouvernance de l'identité multicanal | -0.8% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Conflit de canaux entre les magasins, les places de marché et les opérations directes aux consommateurs | -0.7% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Coût total de possession élevé pour les détaillants du marché intermédiaire | -0.9% | Mondial, concentré sur le marché intermédiaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité de l'intégration des systèmes hérités crée un marché structurel à deux vitesses
L'intégration des systèmes hérités reste l'un des freins structurels les plus évidents, car de nombreux détaillants exploitent encore des plateformes de magasin, ERP, point de vente, gestion des commandes et fidélisation conçues pour des modèles opérationnels distincts. Le Manhattan Associates Unified Commerce Benchmark a montré que seulement 7 % des détaillants mondiaux avaient atteint la maturité « Leader » en matière de commerce unifié en 2026, ce qui indique à quel point il est difficile de passer d'une gestion fragmentée des canaux à une exécution connectée. L'adoption et le soutien par SAP et Google Cloud du Protocole de commerce universel (UCP) en 2026 signalent que le secteur s'efforce de faciliter la coordination des transactions et des flux de travail post-vente entre les systèmes, mais les normes ouvertes n'éliminent pas du jour au lendemain la complexité des intégrations personnalisées existantes. Cette complexité est ressentie le plus fortement par les détaillants du marché intermédiaire car le coût total de possession comprend les logiciels, le travail sur les API, le nettoyage des données, la reformation et la refonte progressive des processus, plutôt que les dépenses de licences. Le marché du commerce de détail omnicanal continue donc de se développer à deux vitesses, les détaillants mieux capitalisés progressant plus rapidement vers le commerce unifié tandis que d'autres empruntent une voie plus progressive. Même lorsque l'argumentaire stratégique est clair, les piles technologiques plus anciennes peuvent allonger les délais de déploiement et retarder la pleine valeur de la visibilité des stocks, de l'IA et de l'exécution multicanal.
La confidentialité des données, le consentement et la gouvernance de l'identité multicanal créent des contraintes de personnalisation
La confidentialité des données et la gouvernance du consentement sont des facteurs limitants car l'exécution omnicanale dépend de la liaison des comportements sur le web, l'application, le magasin et les environnements de place de marché en une vue client unique et utilisable. Les détaillants ont besoin de cette visibilité pour personnaliser l'exposition aux produits, gérer les activités de fidélisation et mesurer comment la découverte dans un canal mène à la conversion dans un autre. Pourtant, ils doivent également gérer la suppression, le retrait du consentement et l'utilisation des données à des fins précises avec une plus grande précision. Cette tension devient plus importante sur le marché du commerce de détail omnicanal car les détaillants cherchent à développer à la fois la personnalisation et la monétisation des médias de vente au détail à partir de la même base de données de première partie. Le conflit de canaux ajoute une autre couche de pression car les magasins, les places de marché et les équipes directes aux consommateurs peuvent se concurrencer pour la même demande, les mêmes stocks et la même fenêtre promotionnelle si les règles de performance ne sont pas alignées. L'expansion par Amazon de l'exécution multicanal pour soutenir les commandes des marchands provenant de Walmart Marketplace, Shopify et SHEIN montre que les marques opèrent de plus en plus dans des environnements commerciaux qui se chevauchent plutôt que dans des canaux isolés. Les détaillants qui n'alignent pas les contrôles d'identité, les règles d'inventaire et les structures d'incitation dans ces environnements peuvent faire face à une attribution plus faible, une discipline de marge moindre et une expérience client plus fragmentée.[2]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de vente au détail : l'épicerie ancre la base tandis que la santé et la beauté accélèrent
Les épiceries et supermarchés détenaient 28,32 % de la part du marché mondial du commerce de détail omnicanal en 2025, ce qui a maintenu ce format au centre de l'exécution omnicanale quotidienne. L'échelle de l'épicerie est importante car la fréquence élevée des achats expose les lacunes opérationnelles en matière de précision des stocks, d'acheminement des commandes, de préparation au retrait et de traitement des retours bien plus rapidement que dans les catégories de vente au détail à fréquence plus faible. Plus de 94 % des acheteurs en épicerie en 2025 ont utilisé à la fois des canaux physiques et numériques, montrant à quel point le comportement omnicanal est devenu ancré dans ce format. Le commerce électronique a également représenté près de 75 % de la croissance totale en valeur de l'épicerie en 2025, tandis que les ventes alimentaires en ligne ont augmenté de près de 19 % d'une année sur l'autre, confirmant que la croissance numérique est désormais étroitement liée aux modèles d'exécution et de service liés aux magasins. Au sein du secteur du commerce de détail omnicanal, l'épicerie reste le test le plus clair pour savoir si un détaillant peut coordonner les opérations physiques et numériques à grande échelle au quotidien.
Le commerce de détail santé et beauté devrait afficher la croissance la plus rapide sur le marché du commerce de détail omnicanal avec un CAGR de 8,78 % jusqu'en 2031, reflétant son adéquation forte avec les modèles de vente à haute découverte visuelle et haute personnalisation. Le format bénéficie de l'analyse cutanée pilotée par l'IA, des capacités d'essayage virtuel et des parcours de commerce social qui réduisent les frictions lors de la découverte, de l'évaluation et de l'achat. Cette catégorie répond également bien aux contenus plus riches, à la logique d'achat répété et aux couches de recommandation, car les acheteurs de produits de beauté passent souvent entre les conseils, l'essai de produits et le réapprovisionnement dans un cycle court. Le commerce de détail d'habillement et de mode reste un contributeur important car les conseils sur la taille, la gestion des retours et la découverte via les réseaux sociaux continuent de façonner les décisions des clients sur tous les canaux. L'électronique grand public, la maison et l'ameublement et d'autres formats progressent encore. Cependant, leur retour sur investissement omnicanal tend à dépendre davantage du service, de la livraison et des habitudes de recherche spécifiques à la catégorie que dans l'épicerie et la beauté.


Par taille d'organisation : l'échelle des grandes entreprises domine, l'agilité des PME réduit l'écart
Les grandes entreprises ont capturé 66,24 % du marché mondial du commerce de détail omnicanal en 2025, reflétant leurs avantages structurels en matière d'échelle de capital, de données clients propriétaires et de systèmes logistiques établis. Ces détaillants sont mieux positionnés pour financer la migration de plateforme, construire des bases de données internes plus solides et négocier des offres de solutions plus larges avec les fournisseurs de logiciels et d'infrastructure. Le benchmark de Manhattan Associates montre pourquoi cela est important : seulement 7 % des détaillants mondiaux avaient atteint la maturité « Leader » en matière de commerce unifié en 2026, et l'écart de performance entre les niveaux de maturité restait commercialement visible. Les grands opérateurs peuvent également absorber des délais de transformation plus longs car ils ont tendance à gérer les investissements technologiques dans le cadre d'un programme plus large de productivité et de fidélisation des clients. Par conséquent, le marché du commerce de détail omnicanal favorise encore les détaillants de grande taille lorsque l'exécution nécessite une échelle couvrant les magasins, l'exécution des commandes et l'activation des données.
Les petites et moyennes entreprises devraient enregistrer le CAGR le plus rapide à 9,13 % jusqu'en 2031, indiquant que l'écart de capacité se réduit, même si l'écart d'échelle reste important. L'édition Spring '26 de Shopify a introduit la prise en charge du Protocole de commerce universel (UCP) et un cadre permettant aux marchands de présenter des produits sur les interfaces de recherche IA, les canaux sociaux et les environnements de commerce agentique à partir d'une seule couche de catalogue. Ce type d'infrastructure native dans le cloud abaisse la barrière technique à l'adoption du commerce omnicanal, permettant aux détaillants plus petits d'activer davantage de canaux sans constituer de grandes équipes d'ingénierie internes. Les PME sont encore plus exposées aux coûts de nettoyage des données, aux besoins de formation et à la refonte des processus, mais elles ont accès à des outils qui étaient autrefois concentrés parmi des opérateurs beaucoup plus grands. Le marché du commerce de détail omnicanal ouvre donc de nouvelles opportunités de croissance pour les détaillants plus petits capables de maintenir la qualité du catalogue, la précision des stocks et une discipline d'exécution claire.
Par point de contact client : les magasins physiques maintiennent la base de revenus tandis que le commerce social reconfigure la découverte
Les magasins physiques représentaient 42,93 % du marché mondial du commerce de détail omnicanal en 2025, confirmant que les magasins restent le principal moteur de revenus dans les modèles de commerce connecté. Leur rôle évolue cependant, car les magasins soutiennent désormais la navigation, la vente assistée, le retrait, l'expédition depuis le magasin et les retours plutôt que de servir uniquement de sites de transaction. Shopify a noté que la marque de bagages Monos a enregistré une croissance de revenus de 40 % d'une année sur l'autre dans les régions disposant de magasins physiques après avoir obtenu une visibilité des stocks en temps réel sur plusieurs emplacements grâce à la couche d'inventaire de Shopify. Cet exemple montre comment le réseau de magasins peut simultanément améliorer la conversion numérique et l'efficacité de l'exécution des commandes lorsque les données d'inventaire et de commandes sont correctement connectées. Le marché du commerce de détail omnicanal continue de s'appuyer sur les magasins non pas comme des actifs hérités, mais comme des nœuds opérationnels qui connectent la commodité, la confiance et le service post-achat.
Le commerce social devrait progresser à un CAGR de 9,45 % jusqu'en 2031, ce qui en fait le point de contact à la croissance la plus rapide sur le marché du commerce de détail omnicanal. Salesforce a rapporté que 53 % des consommateurs ont découvert des produits via des plateformes sociales en 2025, contre 46 % en 2023, indiquant un changement clair dans l'endroit où commence l'activité en haut de l'entonnoir. La même source a révélé que 76 % de la génération Z utilisaient les médias sociaux pour trouver des produits, renforçant la mesure dans laquelle les jeunes acheteurs façonnent la couche de découverte de la demande de vente au détail. Le commerce mobile progresse en parallèle, car la recherche de produits, le contenu des créateurs, la comparaison et le paiement se font de plus en plus sur un seul écran et souvent dans une seule session. Les sites de commerce électronique restent importants pour la recherche approfondie de produits et les achats à plus forte réflexion. Cependant, la combinaison de points de contact montre désormais une division plus claire entre l'endroit où commence la découverte et l'endroit où se produit la conversion.
Analyse géographique
L'Amérique du Nord détenait 34,81 % de la part du marché mondial du commerce de détail omnicanal en 2025, maintenant sa position régionale de leader. La région bénéficie de réseaux logistiques matures, d'une forte adoption des paiements numériques et de grands détaillants qui ont déjà investi massivement dans des modèles de commerce connecté. L'annonce par Walmart en juin 2026 de son projet d'acquisition de Vibe.co indique que les grands acteurs cherchent à relier les médias de vente au détail, les audiences de streaming, l'activité en magasin et le commerce numérique dans un modèle commercial plus unifié. Amazon a étendu les capacités d'exécution multicanal pour les marchands vendant sur des places de marché externes et des plateformes de commerce, notamment Walmart Marketplace, Shopify et SHEIN. Ces mouvements suggèrent que la prochaine étape de la croissance régionale dépend moins de l'adoption numérique de base et davantage d'une meilleure coordination entre la publicité, les stocks, les magasins et l'exécution du dernier kilomètre.
L'Asie-Pacifique devrait croître à un CAGR de 9,96 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché du commerce de détail omnicanal. La région combine un comportement d'achat axé sur le mobile, une forte adoption du commerce social et de grands réseaux de vente au détail physique, ce qui donne aux modèles omnicanaux plus de marge pour se développer dans toutes les catégories et tranches de revenus. Pour les détaillants et les marques indiens, ce schéma régional est important car les attentes des clients sont de plus en plus façonnées par l'engagement axé sur le mobile, une prise de décision numérique plus rapide et une intégration plus étroite entre les points de service en ligne et hors ligne. Les formats santé et beauté, mode, épicerie et marchandises générales sont tous soumis à une pression plus forte pour connecter la découverte, les paiements, l'exécution des commandes et le service en un seul parcours plutôt qu'à travers des équipes de canaux séparées. Cela maintient l'Asie-Pacifique, y compris l'Inde, au centre de l'évolution du marché mondial du commerce de détail omnicanal au cours de la période de prévision.
L'Europe progresse à un rythme plus mesuré en raison de structures de vente au détail fragmentées, de multiples contextes de consommateurs et d'une complexité opérationnelle plus stricte qui peut ralentir l'exécution unifiée sur les marchés. L'Amérique du Sud se développe grâce à une forte adoption du commerce mobile et à une participation plus large aux places de marché, bien que la qualité des réseaux et la profondeur logistique en dehors des grandes villes puissent encore limiter la cohérence. Le Moyen-Orient progresse grâce aux investissements dans les infrastructures numériques, à l'utilisation croissante des smartphones et au développement du commerce de détail moderne dans les grands centres urbains. Dans ces 3 régions, le schma principal est clair : le marché du commerce de détail omnicanal croît le plus rapidement là où la coordination logistique, la préparation aux paiements et les normes de service multicanal sont suffisamment solides pour soutenir une utilisation répétée par les clients à grande échelle.[3]

Paysage concurrentiel
Le marché mondial du commerce de détail omnicanal présente une couche de plateforme modérément concentrée, avec Shopify, Salesforce Commerce Cloud, SAP Commerce Cloud, Oracle Commerce et Adobe Commerce occupant des positions établies parmi les grands détaillants. La concurrence s'intensifie sur 2 fronts : les suites d'entreprise défendent leur base installée tandis que les fournisseurs composables ciblent les détaillants cherchant des changements plus rapides et plus modulaires. Le Manhattan Associates Unified Commerce Benchmark indique que la maturité des capacités reste limitée dans l'ensemble de la base de détaillants, laissant de la place aux spécialistes pour résoudre plus efficacement les défis liés aux stocks, à l'exécution des commandes, à la personnalisation et aux retours. Le déploiement par SAP et Google Cloud du Protocole de commerce universel en 2026 est important car il oriente la concurrence entre plateformes vers des normes de transaction ouvertes et lisibles par l'IA plutôt que vers la seule fonctionnalité de vitrine. Cela maintient le marché du commerce de détail omnicanal compétitif, actif et encore ouvert aux changements de préférence de plateforme à moyen terme.
Les mouvements stratégiques en 2025 et 2026 montrent que les fournisseurs se développent à la fois par des acquisitions et par l'innovation au niveau des produits. Walmart a annoncé un accord pour acquérir Vibe.co en juin 2026 afin de renforcer les capacités de médias commerciaux de Walmart Connect dans les environnements de streaming, en magasin et numériques. Commercetools a dévoilé MosAIc, une capacité d'orchestration native à l'IA conçue pour soutenir les décisions de tarification, de promotions et d'exécution des commandes. BigCommerce a également dévoilé de nouvelles innovations produits en avril 2026 couvrant l'orchestration multi-vitrine, la fonctionnalité B2B, les paiements et les outils de commerce pilotés par l'IA, ce qui montre que l'étendue des produits reste un levier concurrentiel majeur. Ces exemples montrent que la différenciation concurrentielle sur le marché du commerce de détail omnicanal est de plus en plus construite autour de la profondeur d'orchestration et de la convivialité de l'IA plutôt que de la seule portée de la vitrine.
L'expansion par Amazon en 2025 de l'exécution multicanal pour soutenir les marchands vendant sur Walmart Marketplace, Shopify et SHEIN met en évidence la valeur croissante de l'interopérabilité dans un environnement où les détaillants et les marques opèrent simultanément sur plusieurs surfaces de vente. Manhattan Associates a commercialisé son équipe d'agents IA en janvier 2026 et a étendu l'accès cloud à ses solutions via Google Cloud Marketplace, renforçant sa position dans les déploiements à forte intensité d'exécution et de service. Les opportunités d'espaces blancs restent les plus fortes dans l'optimisation des retours multicanaux, le commerce unifié pour le marché intermédiaire et l'attribution des médias de vente au détail, où aucun fournisseur n'a entièrement comblé l'écart entre les données, l'exécution et la mesure. Le schéma concurrentiel reste donc équilibré, les grands acteurs établis restant influents mais les modèles d'exécution spécialisés et d'intégration ouverte modifiant régulièrement les décisions d'achat sur le marché du commerce de détail omnicanal.
Leaders du secteur du commerce de détail omnicanal
-
Amazon.com, Inc.
-
Walmart Inc.
-
Shopify Inc.
-
Salesforce, Inc.
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Walmart a annoncé un accord pour acquérir Vibe.co, une plateforme publicitaire en télévision connectée en libre-service, afin de renforcer les capacités de médias commerciaux de Walmart Connect dans les formats de streaming, en magasin et numériques. Combiné à l'acquisition antérieure de VIZIO, cela positionne Walmart Connect comme une plateforme de médias commerciaux à entonnoir complet offrant une attribution en boucle fermée sur les canaux de télévision connectée et de vente au détail.
- Juin 2026 : commercetools a introduit le Commerce autonome lors de Shoptalk Europe et a dévoilé commercetools Sphere, une plateforme de commerce d'entreprise intégrant une infrastructure native à l'IA avec une gouvernance des agents. Le lancement comprenait également MosAIc, le premier outil d'orchestration multi-agents permettant la gestion simultanée de la tarification, des promotions et de l'exécution des commandes en fonction des résultats commerciaux souhaités.
- Juin 2026 : SAP et Google Cloud ont annoncé leur soutien et leur mise en œuvre du Protocole de commerce universel (UCP), une norme ouverte conçue pour permettre aux agents IA d'interagir avec les systèmes de commerce de détail, la découverte de produits, le traitement des transactions et la résolution post-vente, directement via SAP Commerce Cloud et l'interface Gemini de Google.
- Avril 2026 : VTEX a annoncé une suite de commerce native à l'IA élargie, introduisant l'assistant personnel d'achat IA, des capacités d'expérience client agentique et une plateforme unifiée combinant ses modules Commerce, Médias de vente au détail et Expérience client agentique. VTEX exploite 3 100 boutiques en ligne dans 44 pays.


Portée du rapport mondial sur le marché du commerce de détail omnicanal
| Épiceries et supermarchés |
| Commerce de détail d'habillement et de mode |
| Commerce de détail d'électronique grand public |
| Commerce de détail santé et beauté |
| Commerce de détail maison et ameublement |
| Autres formats de vente au détail |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Magasins physiques |
| Sites de commerce électronique |
| Commerce mobile |
| Commerce social |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria |
| Par format de vente au détail | Épiceries et supermarchés | |
| Commerce de détail d'habillement et de mode | ||
| Commerce de détail d'électronique grand public | ||
| Commerce de détail santé et beauté | ||
| Commerce de détail maison et ameublement | ||
| Autres formats de vente au détail | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par point de contact client | Magasins physiques | |
| Sites de commerce électronique | ||
| Commerce mobile | ||
| Commerce social | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du commerce de détail omnicanal d'ici 2031 ?
Le marché du commerce de détail omnicanal devrait atteindre 11,31 billions USD d'ici 2031, en hausse par rapport à 7,86 billions USD en 2026, avec un CAGR de 7,55 %.
Quelle région connaît la croissance la plus rapide dans le commerce de détail omnicanal ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec le marché du commerce de détail omnicanal dans la région qui devrait se développer à un CAGR de 9,96 % jusqu'en 2031.
Quel format de vente au détail est en tête du marché du commerce de détail omnicanal ?
Les épiceries et supermarchés ont dominé le marché mondial du commerce de détail omnicanal en 2025 avec une part de 28,32 %, soutenue par des achats fréquents et une utilisation intensive des canaux physiques et numériques.
Quel point de contact client génère encore le plus de revenus ?
Les magasins physiques sont restés le plus grand point de contact en 2025, représentant 42,93 % du marché mondial du commerce de détail omnicanal, même si le commerce social croît plus rapidement.
Pourquoi la visibilité des stocks est-elle si importante dans le commerce de détail omnicanal ?
La visibilité des stocks en temps réel soutient l'achat en ligne avec retrait en magasin, l'expédition depuis le magasin, les retours et la personnalisation. Manhattan Associates a déclaré que les outils d'optimisation peuvent réduire de moitié les ruptures de stock et augmenter les revenus jusqu'à 5 %.
Qu'est-ce qui stimule une adoption plus rapide parmi les détaillants plus petits ?
Les PME devraient croître à un CAGR de 9,13 % jusqu'en 2031, aidées par des outils natifs dans le cloud qui réduisent les barrières techniques au lancement de capacités de commerce connecté en magasin, numérique et social.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
