
Tamanho e Participação do Mercado de Varejo Omnicanal
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
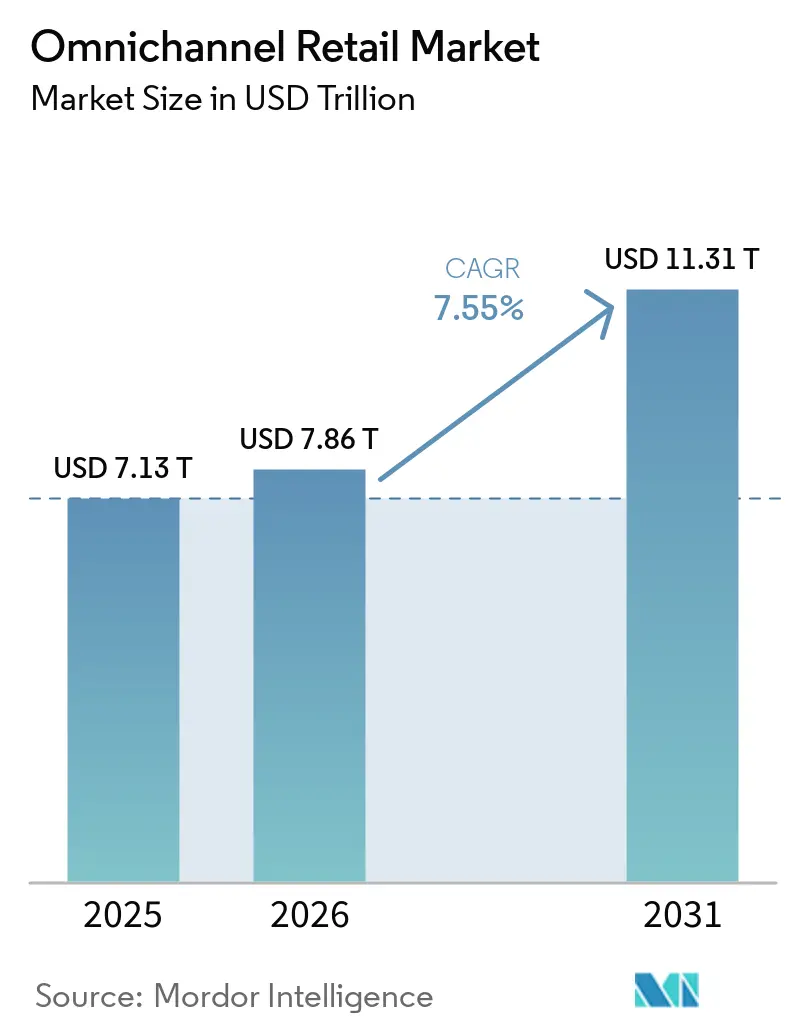
| Tamanho do Mercado (2026) | 7.86 Trilhões de dólares |
| Tamanho do Mercado (2031) | 11.31 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo Omnicanal por Mordor Intelligence
O tamanho do Mercado de Varejo Omnicanal deve aumentar de 7,13 trilhões de USD em 2025 para 7,86 trilhões de USD em 2026 e atingir 11,31 trilhões de USD até 2031, crescendo a um CAGR de 7,55% no período de 2026 a 2031.
Os varejistas estão tratando o comércio unificado como um investimento operacional de longo ciclo, e não como uma resposta digital de curta duração. A alocação de capital está se afastando de melhorias isoladas em sites, lojas ou aplicativos e se direcionando para sistemas de estoque compartilhado, identidade unificada do cliente e ferramentas de atendimento que funcionam em todos os pontos de contato do varejo. As expectativas dos clientes estão cada vez mais centradas em uma jornada de compra conectada que abrange lojas, dispositivos móveis, comércio eletrônico, retirada, devoluções e atendimento, o que está aumentando a importância da consistência em toda a pilha de tecnologia de varejo. O mercado de varejo omnicanal também está sendo moldado pelo maior uso de dados de estoque em tempo real, merchandising orientado por inteligência artificial e modelos de atendimento baseados em lojas que melhoram a conveniência e as taxas de conversão. A pressão competitiva está, portanto, se deslocando do simples alcance online para a qualidade de execução em precisão de estoque, experiência do cliente e operações pós-compra.[1]
Principais Conclusões do Relatório
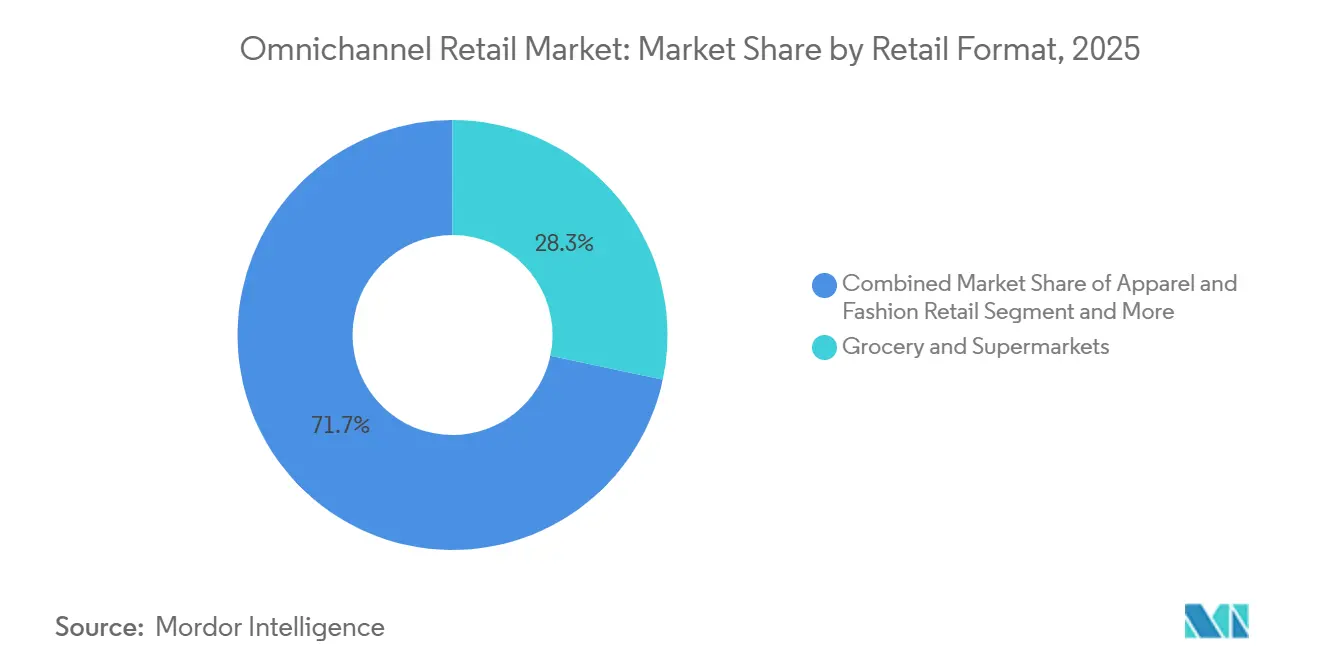
- Por formato de varejo, Mercearia e Supermercados detinham 28,32% do mercado global de varejo omnicanal em 2025, enquanto o Varejo de Saúde e Beleza tem previsão de expansão a um CAGR de 8,78% até 2031.
- Por porte da organização, as Grandes Empresas detinham 66,24% do mercado global de varejo omnicanal em 2025, enquanto as Pequenas e Médias Empresas têm projeção de registrar o maior CAGR de 9,13% até 2031.
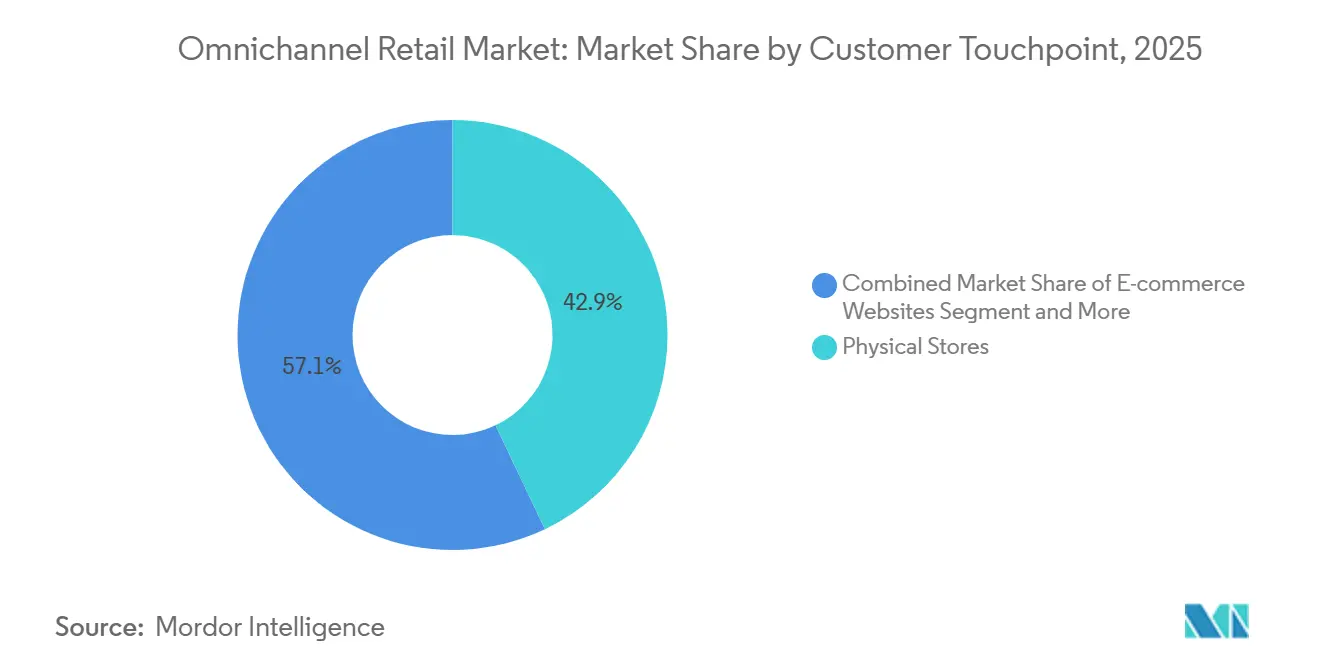
- Por ponto de contato com o cliente, as Lojas Físicas responderam por 42,93% do mercado global de varejo omnicanal em 2025, enquanto o Comércio Social avança a um CAGR de 9,45% até 2031.
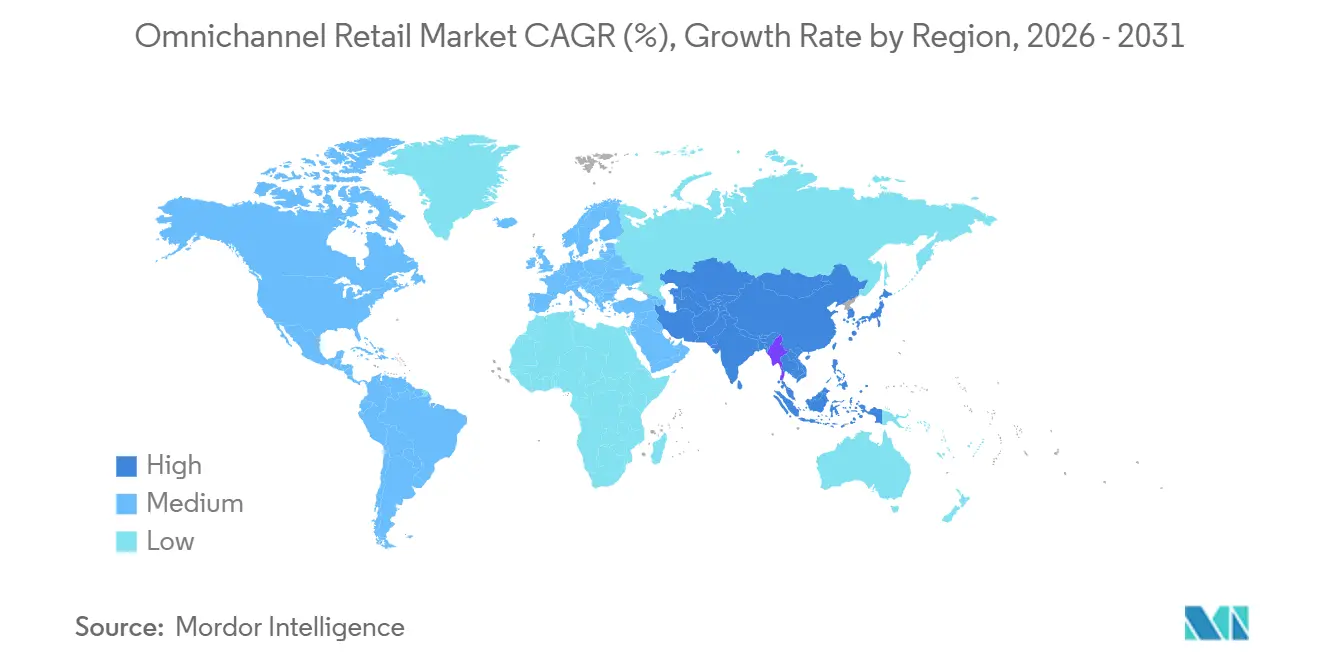
- Por geografia, a América do Norte detinha 34,81% do mercado global de varejo omnicanal em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Varejo Omnicanal
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Adoção de Compra Online com Retirada na Loja | +1.8% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Visibilidade de Estoque em Tempo Real | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Móvel e do Comércio Social com Foco em Dispositivos Móveis | +1.5% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Orquestração do Comércio Unificado em Canais Físicos e Digitais | +1.0% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Personalização Orientada por Inteligência Artificial e Merchandising de Próxima Melhor Ação | +0.9% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Monetização de Mídia de Varejo Exigindo Atribuição Multicanal | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Aceleração da Adoção de Compra Online com Retirada na Loja Está Redefinindo a Economia de Produtividade das Lojas
A compra online com retirada na loja está se tornando mais importante porque as lojas não servem mais apenas como pontos de venda presenciais; elas agora fazem parte da rede de atendimento do mercado de varejo omnicanal. Essa mudança é particularmente visível no setor de mercearia, onde mais de 94% dos compradores em 2025 utilizaram tanto canais físicos quanto digitais e onde o comércio eletrônico contribuiu com cerca de 75% do crescimento total em dólares do setor de mercearia durante o ano. As vendas de alimentos online também aumentaram quase 19% em relação ao ano anterior em 2025, o que mostra que a retirada na loja, a coordenação da última milha e a visibilidade dos pedidos estão se tornando requisitos operacionais diários, e não recursos de serviço opcionais. À medida que os varejistas ampliam as jornadas de retirada e devolução, eles também precisam de uma orquestração mais robusta entre os canais físicos e digitais para que o estoque, a mão de obra e a comunicação com o cliente permaneçam alinhados em tempo real. O resultado prático é que a adoção da compra online com retirada na loja está impulsionando a demanda por melhores sistemas de loja, maior precisão de estoque e roteamento de pedidos aprimorado em todo o mercado de varejo omnicanal. Os varejistas que tratam a retirada como um modelo operacional conectado, em vez de uma opção de atendimento restrita, estão melhor posicionados para capturar visitas recorrentes, maior valor de cesta e conversão multicanal mais forte.
A Demanda Crescente por Visibilidade de Estoque em Tempo Real Está Transitando de Vantagem para Requisito Básico
A visibilidade de estoque em tempo real está passando de vantagem competitiva para requisito básico porque quase todas as decisões omnicanal importantes dependem agora de dados precisos de estoque. A parceria da Aritzia com a plataforma RFID iD Cloud da Nedap permitiu visibilidade de estoque no nível do item em vendas na loja, atendimento de envio a partir da loja e fluxos de trabalho de retirada, demonstrando como a precisão do estoque suporta múltiplas funções de varejo simultaneamente. A Manhattan Associates afirmou que as ferramentas de otimização de alocação de estoque podem reduzir as ocorrências de falta de estoque pela metade e impulsionar aumentos de receita de até 5%, tornando o caso de negócios mais amplo do que uma simples melhoria de reabastecimento. Dados de estoque melhores também fortalecem a confiabilidade da compra online com retirada na loja, o gerenciamento distribuído de pedidos, o tratamento de devoluções multicanal e as recomendações orientadas por inteligência artificial, porque cada uma dessas funções depende de sinais confiáveis de disponibilidade de produtos. É por isso que o mercado de varejo omnicanal está cada vez mais recompensando os varejistas que constroem a precisão do estoque antecipadamente e a conectam aos sistemas de pedidos, lojas e clientes. Os varejistas que atrasam essa camada de infraestrutura frequentemente descobrem que investimentos posteriores em personalização, marketplaces e atendimento em loja geram retornos mais fracos do que o esperado.
O Comércio Móvel e o Comércio Social Estão Remodelando o Funil de Descoberta até a Compra
A descoberta liderada por dispositivos móveis e o comércio social estão mudando onde as jornadas de varejo começam e com que rapidez avançam em direção à conversão no mercado de varejo omnicanal. A Salesforce relatou que 53% dos consumidores descobriram produtos por meio de plataformas sociais em 2025, ante 46% em 2023, o que confirma que a descoberta de produtos está se afastando dos canais de propriedade dos varejistas em um ritmo constante. O mesmo relatório constatou que 76% da Geração Z usou as redes sociais para encontrar produtos em 2025. Os compradores da Geração Z tinham 10 vezes mais probabilidade do que os Baby Boomers de usar frequentemente a inteligência artificial para descoberta de produtos. Essa mudança é importante porque as telas de dispositivos móveis agora carregam navegação, visualização de conteúdo, influência de criadores, comparação de preços e sinais de finalização de compra na mesma sessão, o que comprime o tempo entre a descoberta e a compra. Isso também aumenta a necessidade de atribuição multicanal, pois os gastos com mídia de varejo, as vendas sociais e a análise de conversão dependem da compreensão de como o tráfego flui da descoberta social para os ambientes de comércio próprios. Os varejistas que conseguem conectar o comportamento móvel, o engajamento social e os dados de compra final provavelmente usarão os orçamentos de marketing de forma mais eficiente em todo o mercado de varejo omnicanal.
A Personalização Orientada por Inteligência Artificial Está Migrando de Mecanismos de Recomendação para Sistemas de Próxima Melhor Ação
A personalização orientada por inteligência artificial está indo além dos mecanismos básicos de recomendação e em direção a sistemas que orientam conteúdo, timing, escolha de canal e lógica de atendimento em todo o mercado de varejo omnicanal. A Zalando relatou que seus modelos de inteligência artificial fundamentais proporcionaram um aumento de 13% nos itens adicionados às sacolas em 2025, enquanto sua inteligência artificial de Tamanho e Ajuste reduziu as devoluções relacionadas a tamanho em mais de 8%, o que demonstra um impacto mensurável tanto na conversão quanto no controle de custos. A Inditex implantou o Zara Try-on em 43 mercados e registrou mais de 7 milhões de sessões no exercício fiscal de 2025, mostrando que as ferramentas de prova virtual e qualificação visual estão se tornando práticas em escala, em vez de complementos experimentais. Esses desenvolvimentos também suportam o merchandising de próxima melhor ação porque os varejistas podem responder a sinais de navegação, incerteza de ajuste e engajamento de conteúdo com prompts mais personalizados durante a própria sessão. A mesma camada de dados é cada vez mais valiosa para a monetização de mídia de varejo, pois os anunciantes querem cada vez mais a entrega de campanhas vinculada ao interesse observável no produto e ao comportamento de conversão. O mercado de varejo omnicanal está, portanto, vendo a inteligência artificial se aproximar da execução comercial do dia a dia em exposição de sortimento, gerenciamento de sessões, redução de devoluções e desempenho de mídia.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração de Sistemas Legados | -1.5% | Global, mais pronunciado no mercado intermediário | Longo prazo (≥ 4 anos) |
| Privacidade de Dados, Consentimento e Governança de Identidade Multicanal | -0.8% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Conflito de Canal entre Lojas, Marketplaces e Operações Diretas ao Consumidor | -0.7% | Global, liderado pela América do Norte | Médio prazo (2 a 4 anos) |
| Alto Custo Total de Propriedade para Varejistas do Mercado Intermediário | -0.9% | Global, concentrado no mercado intermediário | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Integração de Sistemas Legados Está Criando um Mercado Estrutural de Duas Velocidades
A integração de sistemas legados continua sendo uma das restrições estruturais mais claras, pois muitos varejistas ainda operam plataformas de loja, ERP, PDV, gerenciamento de pedidos e fidelidade construídas para modelos operacionais separados. O Benchmark de Comércio Unificado da Manhattan Associates mostrou que apenas 7% dos varejistas globais haviam atingido a maturidade "Líder" em comércio unificado em 2026, o que indica o quão difícil ainda é passar do gerenciamento fragmentado de canais para a execução conectada. A adoção e o suporte do SAP e do Google Cloud ao Protocolo Universal de Comércio em 2026 sinalizam que o setor está trabalhando para tornar as transações e os fluxos de trabalho pós-venda mais fáceis de coordenar entre os sistemas, mas os padrões abertos não eliminam a complexidade das integrações personalizadas existentes da noite para o dia. Essa complexidade é sentida de forma mais aguda pelos varejistas do mercado intermediário porque o custo total de propriedade inclui software, trabalho de API, limpeza de dados, retreinamento e redesenho de processos em etapas, em vez de gastos com licenças. O mercado de varejo omnicanal, portanto, continua a se desenvolver em duas velocidades, com varejistas mais capitalizados avançando mais rapidamente para o comércio unificado, enquanto outros seguem um caminho mais gradual. Mesmo quando o caso estratégico é claro, pilhas de tecnologia mais antigas podem estender os cronogramas de implantação e atrasar o valor total da visibilidade de estoque, da inteligência artificial e do atendimento multicanal.
Privacidade de Dados, Consentimento e Governança de Identidade Multicanal Criam Restrições à Personalização
A privacidade de dados e a governança de consentimento são fatores limitantes porque a execução omnicanal depende de vincular o comportamento em ambientes web, aplicativo, loja e marketplace em uma visão única e utilizável do cliente. Os varejistas precisam dessa visibilidade para personalizar a exposição de produtos, gerenciar atividades de retenção e medir como a descoberta em um canal leva à conversão em outro. No entanto, eles também precisam gerenciar supressão, retirada de consentimento e uso de dados baseado em finalidade com maior precisão. Essa tensão está se tornando mais importante no mercado de varejo omnicanal porque os varejistas estão tentando expandir tanto a personalização quanto a monetização de mídia de varejo a partir da mesma base de dados primários. O conflito de canal adiciona outra camada de pressão porque lojas, marketplaces e equipes diretas ao consumidor podem competir pela mesma demanda, estoque e janela promocional se as regras de desempenho não estiverem alinhadas. A expansão da Fulfillment Multicanal da Amazon para suportar pedidos de comerciantes do Walmart Marketplace, Shopify e SHEIN mostra que as marcas estão cada vez mais operando em ambientes de comércio sobrepostos, em vez de canais isolados. Os varejistas que não alinham controles de identidade, regras de estoque e estruturas de incentivo nesses ambientes podem enfrentar atribuição mais fraca, menor disciplina de margem e uma experiência do cliente mais fragmentada.[2]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Varejo: Mercearia Ancora a Base Enquanto Saúde e Beleza Acelera
Mercearia e Supermercados detinham 28,32% da participação do mercado global de varejo omnicanal em 2025, o que manteve o formato no centro da execução omnicanal cotidiana. A escala da mercearia importa porque a alta frequência de compras expõe lacunas operacionais em precisão de estoque, roteamento de pedidos, prontidão para retirada e tratamento de devoluções muito mais rapidamente do que em categorias de varejo de menor frequência. Mais de 94% dos compradores de mercearia em 2025 se engajaram em canais físicos e digitais, mostrando o quão profundamente o comportamento omnicanal se tornou incorporado neste formato. O comércio eletrônico também respondeu por cerca de 75% do crescimento total em dólares do setor de mercearia em 2025, enquanto as vendas de alimentos online aumentaram quase 19% em relação ao ano anterior, confirmando que o crescimento digital está agora intimamente ligado ao atendimento vinculado à loja e aos modelos de serviço. Dentro do setor de varejo omnicanal, a mercearia continua sendo o teste mais claro de se um varejista consegue coordenar operações físicas e digitais em escala diariamente.
O Varejo de Saúde e Beleza tem previsão de entregar o crescimento mais rápido no mercado de varejo omnicanal a um CAGR de 8,78% até 2031, refletindo seu forte alinhamento com modelos de venda de alta descoberta visual e alta personalização. O formato se beneficia de análise de pele orientada por inteligência artificial, capacidades de prova virtual e jornadas de comércio social que reduzem o atrito em descoberta, avaliação e compra. Esta categoria também responde bem a conteúdo mais rico, lógica de compra recorrente e camadas de recomendação, pois os compradores de beleza frequentemente transitam entre orientação, teste de produto e reabastecimento em um ciclo curto. O Varejo de Vestuário e Moda continua sendo um contribuinte importante porque orientação de ajuste, gerenciamento de devoluções e descoberta liderada por redes sociais continuam a moldar as decisões dos clientes em todos os canais. Eletrônicos de Consumo, Casa e Móveis e outros formatos ainda estão progredindo. Ainda assim, seu retorno omnicanal tende a depender mais fortemente de serviço, entrega e padrões de pesquisa específicos da categoria do que no caso de mercearia e beleza.


Por Porte da Organização: A Escala Empresarial Domina, a Agilidade das PMEs Reduz a Diferença
As Grandes Empresas capturaram 66,24% do mercado global de varejo omnicanal em 2025, refletindo suas vantagens estruturais em escala de capital, dados proprietários de clientes e sistemas logísticos estabelecidos. Esses varejistas estão melhor posicionados para financiar a migração de plataformas, construir bases de dados internas mais robustas e negociar pacotes de soluções mais amplos com fornecedores de software e infraestrutura. O benchmark da Manhattan Associates mostra por que isso importa: apenas 7% dos varejistas globais haviam atingido a maturidade Líder em comércio unificado em 2026, e a diferença de desempenho entre os níveis de maturidade permaneceu comercialmente visível. Os grandes operadores também podem absorver cronogramas de transformação mais longos porque tendem a gerenciar o investimento em tecnologia como parte de uma agenda mais ampla de produtividade e retenção de clientes. Como resultado, o mercado de varejo omnicanal ainda favorece os varejistas empresariais quando a execução requer escala em lojas, atendimento e ativação de dados.
As Pequenas e Médias Empresas têm projeção de registrar o CAGR mais rápido de 9,13% até 2031, indicando que a lacuna de capacidade está se estreitando, mesmo que a lacuna de escala permaneça ampla. A Edição Spring '26 da Shopify introduziu suporte ao Protocolo Universal de Comércio e uma estrutura que permite aos comerciantes exibir produtos em interfaces de busca de inteligência artificial, canais sociais e ambientes de comércio agêntico a partir de uma única camada de catálogo. Esse tipo de infraestrutura nativa em nuvem reduz a barreira técnica para a adoção do varejo omnicanal, permitindo que varejistas menores ativem mais canais sem construir grandes equipes de engenharia internas. As PMEs ainda estão mais expostas a custos de limpeza de dados, necessidades de treinamento e redesenho de processos, mas estão ganhando acesso a ferramentas que antes estavam concentradas entre operadores muito maiores. O mercado de varejo omnicanal está, portanto, abrindo novo espaço de crescimento para varejistas menores que conseguem manter a qualidade do catálogo, a precisão do estoque e uma disciplina clara de atendimento.
Por Ponto de Contato com o Cliente: Lojas Físicas Mantêm a Base de Receita Enquanto o Comércio Social Reconfigura a Descoberta
As Lojas Físicas responderam por 42,93% do mercado global de varejo omnicanal em 2025, confirmando que as lojas continuam sendo o principal motor de receita nos modelos de varejo conectado. Seu papel está mudando, no entanto, porque as lojas agora suportam navegação, venda assistida, retirada, envio a partir da loja e devoluções, em vez de servir apenas como locais de transação. A Shopify observou que a marca de bagagens Monos relatou crescimento de receita de 40% em relação ao ano anterior nas regiões com lojas físicas após obter visibilidade de estoque em tempo real entre locais por meio da camada de estoque da Shopify. Esse exemplo mostra como a rede de lojas pode simultaneamente melhorar a conversão digital e a eficiência do atendimento quando os dados de estoque e pedidos estão devidamente conectados. O mercado de varejo omnicanal continua a depender das lojas não como ativos legados, mas como nós operacionais que conectam conveniência, confiança e serviço pós-compra.
O Comércio Social tem previsão de avançar a um CAGR de 9,45% até 2031, tornando-o o ponto de contato de crescimento mais rápido no mercado de varejo omnicanal. A Salesforce relatou que 53% dos consumidores descobriram produtos por meio de plataformas sociais em 2025, ante 46% em 2023, indicando uma clara mudança em onde a atividade do topo do funil começa. A mesma fonte constatou que 76% da Geração Z usou as redes sociais para encontrar produtos, reforçando a extensão em que os compradores mais jovens estão moldando a camada de descoberta da demanda de varejo. O Comércio Móvel está crescendo em paralelo, pois pesquisa de produtos, conteúdo de criadores, comparação e finalização de compra estão cada vez mais acontecendo em uma única tela e frequentemente dentro de uma única sessão. Os sites de comércio eletrônico continuam importantes para pesquisas de produtos mais aprofundadas e compras de maior consideração. Ainda assim, o mix de pontos de contato agora mostra uma divisão mais clara entre onde a descoberta começa e onde a conversão ocorre.
Análise Geográfica
A América do Norte detinha 34,81% da participação do mercado global de varejo omnicanal em 2025, mantendo sua posição regional de liderança. A região se beneficia de redes logísticas maduras, forte adoção de pagamentos digitais e grandes varejistas que já investiram pesadamente em modelos de comércio conectado. O anúncio da Walmart em junho de 2026 sobre sua aquisição planejada da Vibe.co indica que os principais players estão buscando vincular mídia de varejo, audiências de streaming, atividade em loja e comércio digital em um modelo comercial mais unificado. A Amazon expandiu as capacidades de Fulfillment Multicanal para comerciantes que vendem em marketplaces externos e plataformas de comércio, incluindo Walmart Marketplace, Shopify e SHEIN. Esses movimentos sugerem que a próxima etapa do crescimento regional depende menos da adoção digital básica e mais de uma melhor coordenação entre publicidade, estoque, lojas e execução da última milha.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,96% até 2031, tornando-a a região de crescimento mais rápido no mercado de varejo omnicanal. A região combina comportamento de compra liderado por dispositivos móveis, forte adoção de comércio social e grandes redes de varejo físico, o que dá aos modelos omnicanal mais espaço para escalar em categorias e faixas de renda. Para varejistas e marcas indianos, esse padrão regional importa porque as expectativas dos clientes estão sendo cada vez mais moldadas pelo engajamento com foco em dispositivos móveis, tomada de decisão digital mais rápida e integração mais estreita entre pontos de serviço online e offline. Os formatos de saúde e beleza, moda, mercearia e mercadorias gerais estão todos sob pressão mais forte para conectar descoberta, pagamentos, atendimento e serviço em uma única jornada, em vez de equipes de canais separadas. Isso mantém a Ásia-Pacífico, incluindo a Índia, no centro da evolução do mercado global de varejo omnicanal durante o período de previsão.
A Europa está avançando em um ritmo mais moderado porque estruturas de varejo fragmentadas, múltiplos contextos de consumidores e maior complexidade operacional podem retardar a execução unificada entre os mercados. A América do Sul está se desenvolvendo por meio de forte adoção de comércio móvel e maior participação em marketplaces, embora a qualidade da rede e a profundidade logística fora das principais cidades ainda possam limitar a consistência. O Oriente Médio está progredindo com base em investimentos em infraestrutura digital, crescente uso de smartphones e desenvolvimento moderno do varejo nos principais centros urbanos. Em todas as 3 regiões, o padrão principal é claro: o mercado de varejo omnicanal cresce mais rapidamente onde a coordenação logística, a prontidão de pagamentos e os padrões de serviço multicanal são suficientemente robustos para suportar o uso recorrente de clientes em escala.[3]

Cenário Competitivo
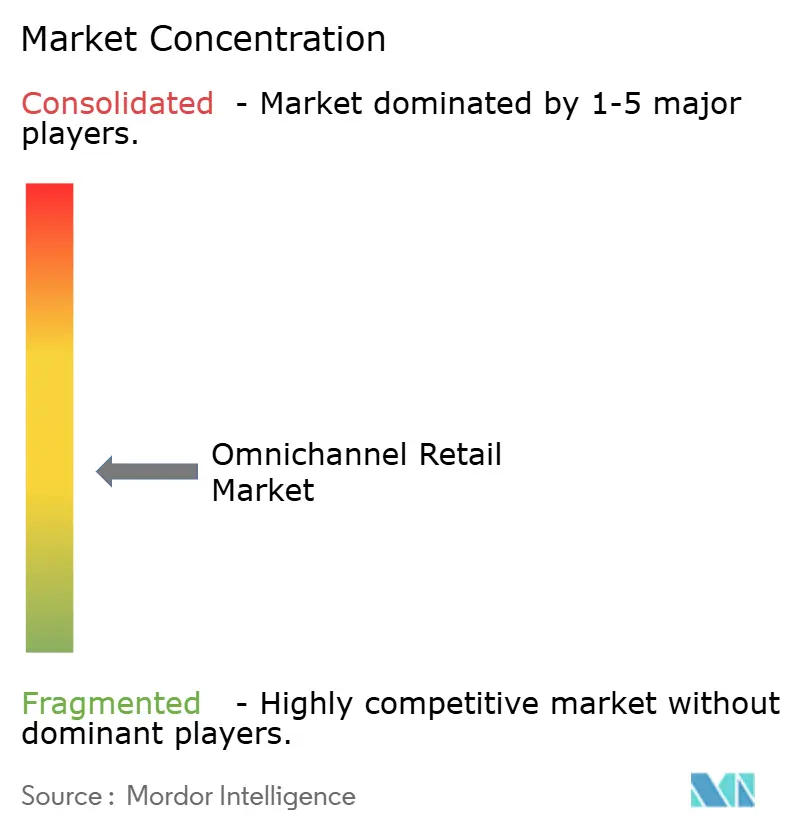
O mercado global de varejo omnicanal apresenta uma camada de plataforma moderadamente concentrada, com Shopify, Salesforce Commerce Cloud, SAP Commerce Cloud, Oracle Commerce e Adobe Commerce mantendo posições estabelecidas entre os varejistas maiores. A concorrência está se intensificando em 2 frentes: as suítes empresariais estão defendendo sua base instalada enquanto os fornecedores de soluções compostas estão mirando varejistas que buscam mudanças mais rápidas e modulares. O Benchmark de Comércio Unificado da Manhattan Associates indica que a maturidade de capacidade permanece limitada na base mais ampla de varejistas, deixando espaço para especialistas resolverem desafios de estoque, atendimento, personalização e devoluções de forma mais eficaz. A implantação do Protocolo Universal de Comércio pelo SAP e pelo Google Cloud em 2026 é importante porque move a concorrência de plataformas em direção a padrões de transação abertos e legíveis por inteligência artificial, em vez de apenas funcionalidade de vitrine. Isso mantém o mercado de varejo omnicanal competitivo, ativo e ainda aberto a mudanças na preferência de plataforma no médio prazo.
Os movimentos estratégicos em 2025 e 2026 mostram que os fornecedores estão se expandindo por meio de aquisições e inovação na camada de produtos. A Walmart anunciou um acordo para adquirir a Vibe.co em junho de 2026 para fortalecer as capacidades de mídia de comércio do Walmart Connect em ambientes de streaming, loja e digital. A Commercetools apresentou o MosAIc, uma capacidade de orquestração nativa de inteligência artificial projetada para suportar decisões de precificação, promoções e atendimento. A BigCommerce também apresentou novas inovações de produto em abril de 2026 em orquestração de múltiplas vitrines, funcionalidade B2B, pagamentos e ferramentas de comércio orientadas por inteligência artificial, o que mostra que a amplitude do produto continua sendo uma importante alavanca competitiva. Esses exemplos mostram que a diferenciação competitiva no mercado de varejo omnicanal está sendo cada vez mais construída em torno da profundidade de orquestração e da usabilidade da inteligência artificial, em vez de apenas do alcance da vitrine.
A expansão da Amazon em 2025 do Fulfillment Multicanal para suportar comerciantes que vendem no Walmart Marketplace, Shopify e SHEIN destaca o valor crescente da interoperabilidade em um ambiente onde varejistas e marcas operam em múltiplas superfícies de venda simultaneamente. A Manhattan Associates comercializou sua Força de Trabalho de Agentes de Inteligência Artificial em janeiro de 2026 e ampliou o acesso em nuvem às suas soluções por meio do Google Cloud Marketplace, fortalecendo sua posição em implantações com foco em atendimento e serviço intensivo. As oportunidades de espaço em branco permanecem mais fortes na otimização de devoluções multicanal, no comércio unificado para o mercado intermediário e na atribuição de mídia de varejo, onde nenhum fornecedor fechou completamente a lacuna entre dados, atendimento e mensuração. O padrão competitivo, portanto, permanece equilibrado, com grandes incumbentes ainda influentes, mas modelos de execução especializada e integração aberta mudando constantemente as decisões de compra em todo o mercado de varejo omnicanal.
Líderes do Setor de Varejo Omnicanal
-
Amazon.com, Inc.
-
Walmart Inc.
-
Shopify Inc.
-
Salesforce, Inc.
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Walmart anunciou um acordo para adquirir a Vibe.co, uma plataforma de publicidade em televisão conectada de autoatendimento, para fortalecer as capacidades de mídia de comércio do Walmart Connect em formatos de streaming, loja e digital. Combinado com a aquisição anterior da VIZIO, isso posiciona o Walmart Connect como uma plataforma de mídia de comércio de funil completo que oferece atribuição de ciclo fechado em canais de televisão conectada e varejo.
- Junho de 2026: A Commercetools apresentou o Comércio Autônomo no Shoptalk Europe e revelou o Commercetools Sphere, uma plataforma de comércio empresarial que integra infraestrutura nativa de inteligência artificial com governança de agentes. O lançamento também incluiu o MosAIc, a primeira ferramenta de orquestração multiagente que permite o gerenciamento simultâneo de precificação, promoções e atendimento com base nos resultados de negócios desejados.
- Junho de 2026: O SAP e o Google Cloud anunciaram suporte e implementação do Protocolo Universal de Comércio, um padrão aberto projetado para permitir que agentes de inteligência artificial interajam com sistemas de comércio de varejo, descoberta de produtos, processamento de transações e resolução pós-venda, diretamente por meio do SAP Commerce Cloud e da interface Gemini do Google.
- Abril de 2026: A VTEX anunciou uma suíte de comércio nativa de inteligência artificial expandida, introduzindo o Assistente de Compras Pessoal de Inteligência Artificial, capacidades de experiência do cliente agêntica e uma plataforma unificada combinando seus módulos de Comércio, Mídia de Varejo e CX Agêntico. A VTEX opera 3.100 lojas online em 44 países.


Escopo do Relatório Global do Mercado de Varejo Omnicanal
| Mercearia e Supermercados |
| Varejo de Vestuário e Moda |
| Varejo de Eletrônicos de Consumo |
| Varejo de Saúde e Beleza |
| Varejo de Casa e Móveis |
| Outros Formatos de Varejo |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Lojas Físicas |
| Sites de Comércio Eletrônico |
| Comércio Móvel |
| Comércio Social |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria |
| Por Formato de Varejo | Mercearia e Supermercados | |
| Varejo de Vestuário e Moda | ||
| Varejo de Eletrônicos de Consumo | ||
| Varejo de Saúde e Beleza | ||
| Varejo de Casa e Móveis | ||
| Outros Formatos de Varejo | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Ponto de Contato com o Cliente | Lojas Físicas | |
| Sites de Comércio Eletrônico | ||
| Comércio Móvel | ||
| Comércio Social | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de varejo omnicanal até 2031?
O mercado de varejo omnicanal tem projeção de atingir 11,31 trilhões de USD até 2031, crescendo a partir de 7,86 trilhões de USD em 2026 a um CAGR de 7,55%.
Qual região está crescendo mais rapidamente no varejo omnicanal?
A Ásia-Pacífico é a região de crescimento mais rápido, com o mercado de varejo omnicanal na região com expectativa de expansão a um CAGR de 9,96% até 2031.
Qual formato de varejo lidera o mercado de varejo omnicanal?
Mercearia e Supermercados lideraram o mercado global de varejo omnicanal em 2025 com uma participação de 28,32%, sustentada por compras frequentes e uso intenso de canais físicos e digitais.
Qual ponto de contato com o cliente ainda gera mais receita?
As Lojas Físicas permaneceram como o maior ponto de contato em 2025, respondendo por 42,93% do mercado global de varejo omnicanal, mesmo com o comércio social crescendo mais rapidamente.
Por que a visibilidade de estoque é tão importante no varejo omnicanal?
A visibilidade de estoque em tempo real suporta a compra online com retirada na loja, o envio a partir da loja, as devoluções e a personalização. A Manhattan Associates afirmou que as ferramentas de otimização podem reduzir as faltas de estoque pela metade e aumentar a receita em até 5%.
O que está impulsionando uma adoção mais rápida entre os varejistas menores?
As PMEs têm projeção de crescer a um CAGR de 9,13% até 2031, auxiliadas por ferramentas nativas em nuvem que reduzem as barreiras técnicas para lançar capacidades de comércio conectado em loja, digital e social.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
