
山岳・雪上観光市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
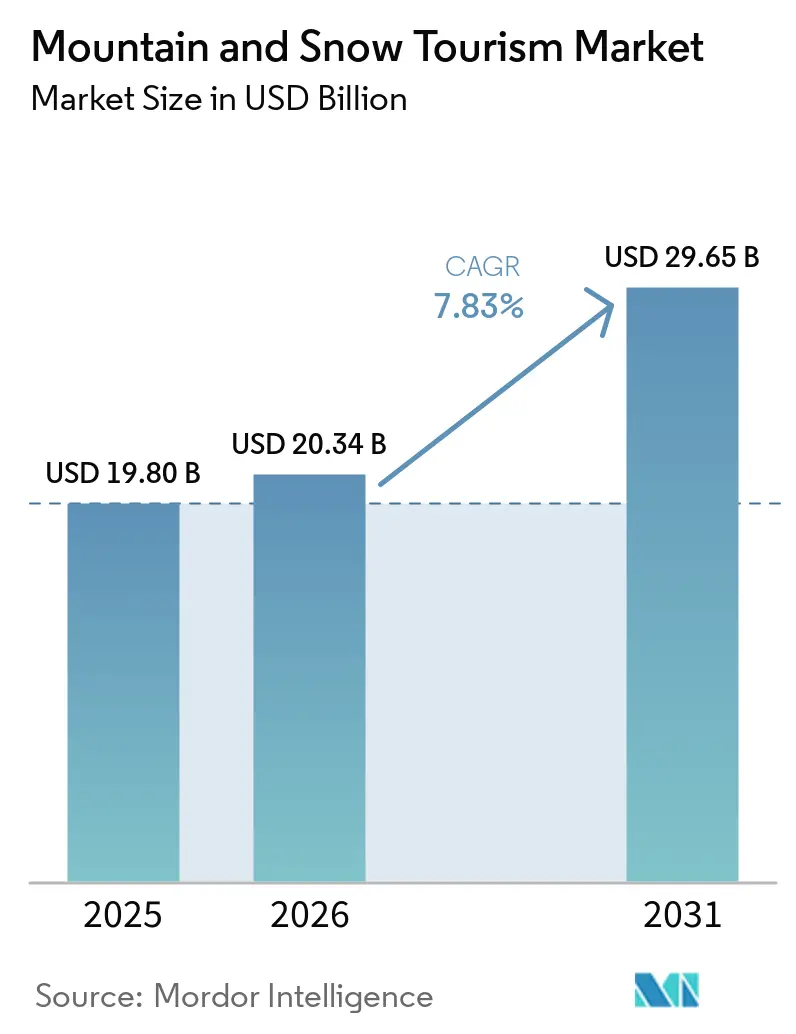
| 市場規模 (2026) | 20.34 十億米ドル |
| 市場規模 (2031) | 29.65 十億米ドル |
| 成長率 (2026 - 2031) | 7.83 % |
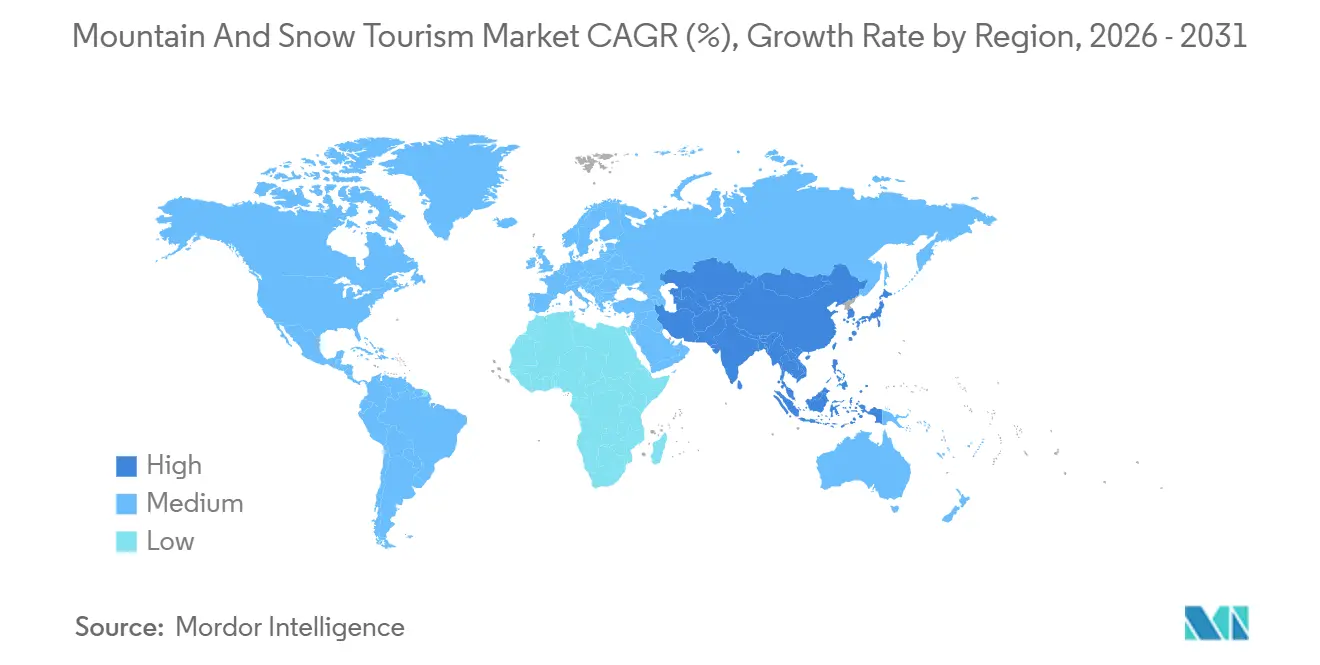
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
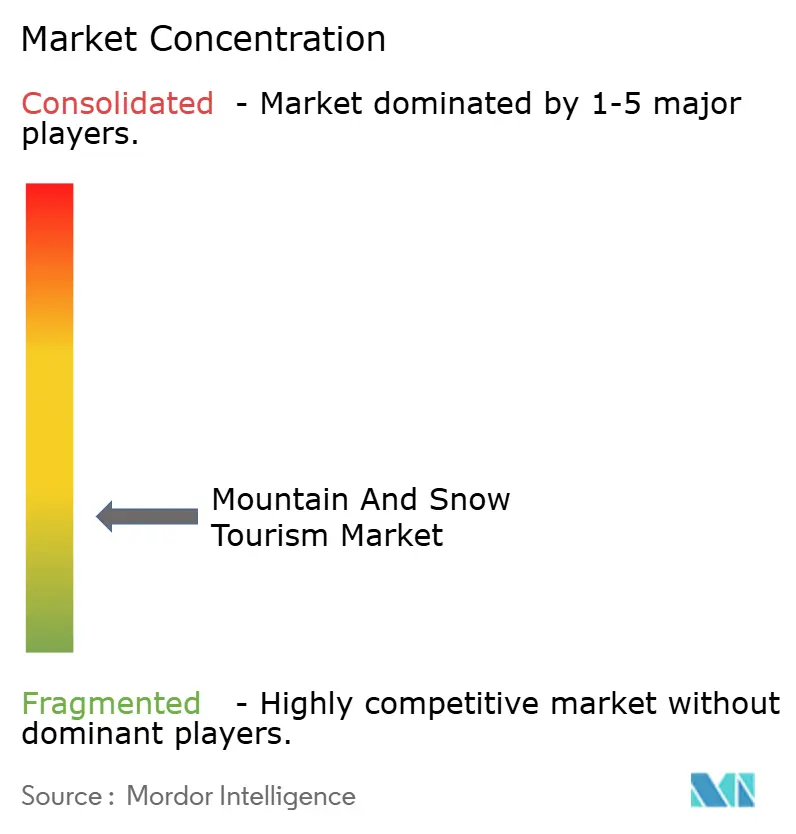
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる山岳・雪上観光市場分析
世界の山岳・雪上観光市場は、2025年の190.80 ビリオン 米ドルから2026年には20.34 ビリオン 米ドルへと成長し、2026年から2031年にかけて7.83%のCAGRで2031年までに29.65 ビリオン 米ドルに達すると予測されています。2024/25年冬季シーズンに世界のスキー来場者数が3億9,900万人を記録し、2000年以降最高かつ2018/19年のピークを超えたことを受け、2026年の需要は強化されました。これは一時的な回復ではなく、アクティビティ志向・自然志向の旅行へのシフトを反映しています[1]。市場は、パスエコシステムの採用、デジタル予約プラットフォーム、季節間の需要バランスを取る戦略の影響を受けています。欧州はアルプスのインフラにより2025年最大の地域基盤となり、アジア太平洋は中国のスキー施設拡張と日本の冬季観光増加に牽引され、2031年にかけてより速い成長が見込まれます。課題として気象変動、高コスト、労働力不足が挙げられますが、高度な人工降雪設備と通年型サービスを持つリゾートは、低標高・季節型施設と比較して高い回復力を示しています。リゾートレベルでは競争が分散していますが、主要リゾートへのアクセス、グローバルパスネットワーク、直接流通は少数の大手オペレーターに集中しています。
主要レポートのポイント
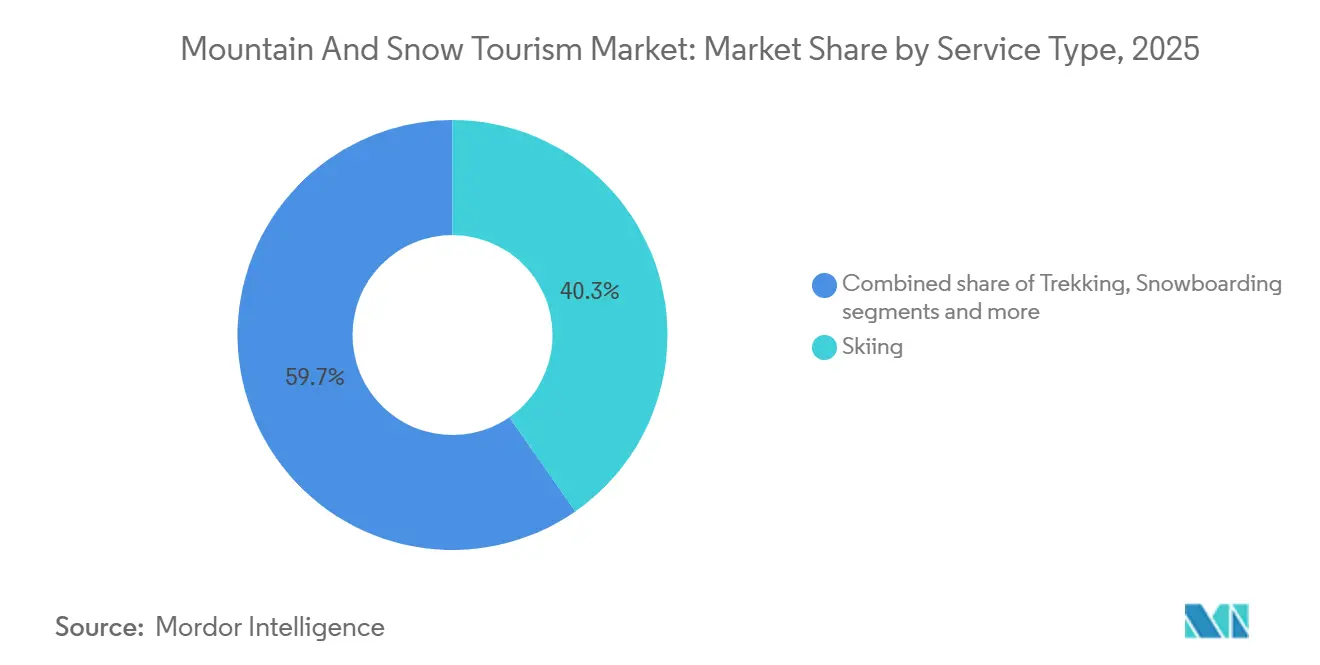
- サービスタイプ別では、スキーが2025年の世界山岳・雪上観光市場シェアの40.34%を占めてトップとなり、スノーボードは2031年にかけて8.75%のCAGRで成長すると予測されています。
- 観光客タイプ別では、国内観光客が2025年の世界山岳・雪上観光市場シェアの56.91%を占め、国際観光客は2031年にかけて8.23%のCAGRで成長すると予測されています。
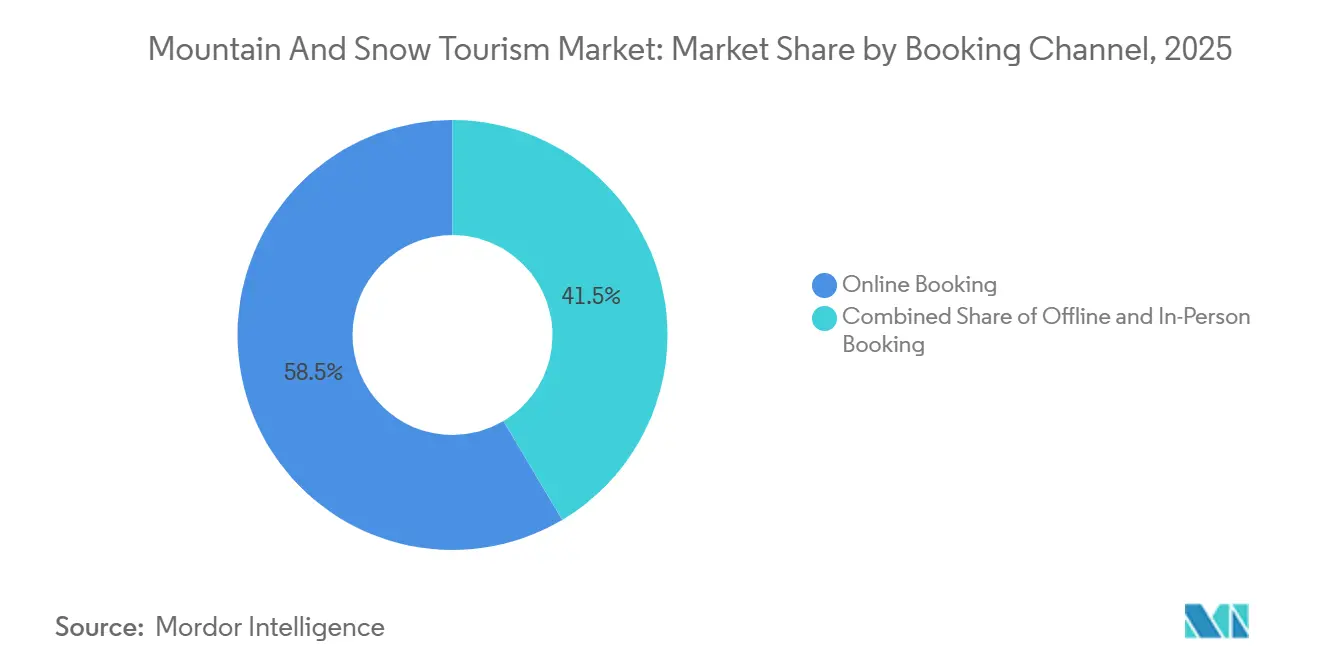
- 予約チャネル別では、オンライン予約が2025年の世界山岳・雪上観光市場規模の58.52%を占め、2031年にかけて9.14%のCAGRで最も速く成長するチャネルとなっています。
- 地域別では、欧州が2025年の世界山岳・雪上観光市場で36.73%のシェアを占めてトップとなり、アジア太平洋は2031年にかけて8.93%CAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の山岳・雪上観光市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スキー・雪上アドベンチャーへの参加増加 | +1.8% | グローバル、アジア太平洋・北米・欧州に集中 | 短期(2年以内) |
| オンラインファーストの旅行発見・予約の成長 | +0.9% | グローバル、アジア太平洋・北米が採用率をリード | 中期(2〜4年) |
| 通年型リゾートの多様化による資産稼働率の向上 | +0.7% | 欧州、北米、アジア太平洋への波及 | 中期(2〜4年) |
| プレミアムウェルネス・ファミリーパッケージによる旅行単価の向上 | +0.6% | 欧州(アルプス)、北米、アジア太平洋で台頭 | 中期(2〜4年) |
| グローバルマルチリゾートパスによる長距離需要の再配分 | +0.5% | 北米、欧州、日本・オーストラリアへの拡大 | 中期(2〜4年) |
| 猛暑からの避暑需要が夏季山岳旅行の隣接市場を拡大 | +0.4% | 欧州(アルプス)、アジア太平洋高地、中東・アフリカ高地で台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スキー・雪上アドベンチャーへの参加増加
世界の山岳・雪上観光は、既存の目的地と新興目的地の双方で成長が見られ、参加者基盤がパンデミック前の水準を超えて拡大しています。2024/25年冬季シーズンは、世界のスキー来場者数が2000年以降最高を記録し、過去の記録を上回りました。米国では営業中のスキーエリア数が増加し、持続的な需要への信頼が示されました[2]。報告によれば、来場者数の増加はゲスト一人当たりの経済効果の向上につながり、平均チケット収益と来場当たりの再投資額が増加しました。スノーボードへの参加も増加し、ヒスパニック系や若年層の参加者が顕著に増えており、この市場に対するより多様で強靭な需要を示しています。
オンラインファーストの旅行発見・予約の成長
デジタルプラットフォームは世界の山岳・雪上観光市場の中核となっており、リフトアクセス、宿泊、レンタル、アクティビティを統合しています。オンライン予約は最も速く成長するチャネルとなり、市場シェアを拡大し続けています。2025年8月、Alpincoはオペレーター管理のデジタルシステム内にゲストを留めることを目的として、Hafjell、Kvitfjell、Oppdal向けに予約・宿泊・リフト商品・アクティビティを統合したプラットフォームを導入しました[3]。Booking Holdingsは2025年5月、複数の旅行商品を1回の予約にまとめたバンドル取引が第1四半期に前年比で大幅に増加したと報告しました。このシフトはオペレーターにとって重要であり、シームレスな直接予約体験がコンバージョンを高め、パッケージ支出を取り込み、断片化したオフライン販売チャネルへの依存を低減します。
通年型リゾートの多様化による資産稼働率の向上
世界の山・雪上観光市場は冬季中心のモデルから移行しており、リゾート戦略に大きな変化が生じています。Vail Resortsは、FY2025における北米施設の夏季来場者数と宿泊需要が一部エリアの冬季パフォーマンスの低下を補うのに役立ったと報告しました。スイスでは、ユングフラウ鉄道グループが来場者数の記録を達成し、グリンデルワルト・ファーストとミューレンのケーブルカーが前年比で成長しました。シルトホルン・ケーブルカーはミューレン・アルメントフーベルへの来場者増加を報告し、夏季の交通量が大幅に増加しました。これらの動向は、冬季以外の山岳観光が主要な収益ドライバーとして重要性を増していることを示しています。このシフトにより、短い冬季シーズンへの依存が低減し、リフト、景観交通、飲食、ウェルネス施設の安定的な利用が促進されます。
プレミアムウェルネス・ファミリーパッケージによる旅行単価の向上
ウェルネスおよびファミリー向けサービスは、スキー以外の旅行動機を拡大することで、世界の山岳・雪上観光市場における滞在単価を引き上げています。ロイカーバートの関係者は、ウェルネス、健康、ファミリー旅行を主要テーマとして通年観光を優先事項として強調しました。この方向性は、安定した高付加価値需要に向けたオペレーターと地域関係者の共通ビジョンを反映しています。Club Medはヴィアラッテアスキーエリア内のサンシカリオに新リゾートの建設を開始し、宿泊・ファミリーアクティビティ・オールインクルーシブサービスを組み合わせた山岳フォーマットへの信頼を示しました。これらのパッケージは非スキー同伴者や多世代グループを引き付け、稼働率を高め、レストラン、温泉施設、ガイド付き体験の利用を最適化します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低・中標高における気候変動による積雪不安定性 | -1.2% | 欧州アルプス、北米の低標高リゾート、日本(本州) | 長期(4年以上) |
| 人工降雪、リフト、労働力、保険コストの高騰 | -0.8% | 北米(ロッキー山脈)、中央アルプス、スカンジナビア | 中期(2〜4年) |
| リゾートタウンにおける従業員住宅不足 | -0.4% | 北米、アルプス欧州 | 中期(2〜4年) |
| データの断片化による目的地収益化・キャパシティ計画の弱体化 | -0.3% | グローバル、アジア太平洋・中東・アフリカの新興市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低・中標高における気候変動による積雪不安定性
気候変動による積雪変動は、世界の山岳・雪上観光市場における主要な課題であり続けており、来場の信頼性と投資収益に影響を与えています。2025年に発表された研究では、1980年から2024年にかけてのアルプス流域における積雪線標高を調査し、降雪の遅延、融雪の早期化、積雪量の減少というトレンドが明らかになりました。これらの状況はすでに欧州の多くの低標高スキーエリアの閉鎖を引き起こしています。米国では、2025/26年シーズンの降雪量が10年平均を下回り、西部の複数地域が平均以下の状況で営業しました。フランスのアルプスオペレーターに関する研究では、自然降雪が最小限のシーズンでも、人工降雪投資の増加と財務パフォーマンスの改善との間に有意な関連性は見られませんでした。低標高オペレーターは、自然降雪の信頼性低下と適応支出の不確実なリターンという二重の圧力に直面しています。
人工降雪、リフト、労働力、保険コストの高
人工降雪、リフト、労働力、リスクカバレッジにおける運営・資本コストの上昇が、世界の山岳・雪上観光市場を制約しています。研究によれば、人工降雪はスイスの大規模リゾートにおける日常的な運営費の相当部分を占めており、現在の気候トレンドの下で水需要が大幅に増加すると予測されています。人工降雪は重要な意思決定を先送りにし、リゾートを高コストに縛り付け、本質的な気候適応戦略から注意をそらしてきました。米国では、今後のシーズンに向けた設備投資に新規リフトへの投資が含まれており、来場当たりの再投資額も増加しています。これらのコストトレンドは市場にとって課題であり、気象、旅行タイミング、旅行予算などの変動要因により、追加費用を消費者に完全に転嫁することができません[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:スキーがコア収益ポジションを維持しつつ、隣接体験が需要を拡大
スキーは2025年の世界山岳・雪上観光市場規模の40.34%を占め、リフトシステム、スキースクール、宿泊パッケージ、シーズンパスが構築されるコアアクティビティとして機能しています。米国では、2024/25年シーズンにシーズンパスがスキー来場者数の49%を占め、スキーヤーの行動とオペレーターの収益計画における重要性が示されました。この依存関係により、リゾートがリピートスキーヤーに対してキャパシティ、マーケティング、投資を集中させるため、スキーは構造的な優位性を持ちます。トレッキング、ライド、景観モビリティも重要性を増しており、技術的な雪上スポーツに参加せずに山岳アクセスを求める来場者に対応しています。ユングフラウ鉄道グループの「エクスペリエンス・マウンテンズ」セグメントは2025年に3.9%成長し、冬季特有のアクティビティの地域的変化にもかかわらず、景観交通への安定した需要を示しました。
スノーボードは2031年にかけて8.75%のCAGRで成長すると予測されており、世界の山岳・雪上観光市場において最も速く成長するセグメントとなっています。2024年にはスノーボードへの参加が9%増加し、ヒスパニック系や初参加者が牽引しており、より広い人口層への訴求を示しています。そり、チュービング、スノーモービルは引き続き主要な入門アクティビティであり、初来場者やファミリーのスキルハードルを下げています。ウェルネスおよびその他の山岳体験も拡大しており、温泉施設、スパパッケージ、ガイド付きレジャー商品を通じてリゾート内での非スキー支出を維持しています。ロイカーバートでは、ウェルネスと健康が通年観光の主要テーマの上位にランクされており、山岳・雪上観光市場においてスキーを超えた多様なサービス提供へのシフトを支持しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
観光客タイプ別:国内需要が基盤を提供し、国際旅行が消費力を向上
国内観光客は2025年の世界山岳・雪上観光市場シェアの56.91%を占め、リゾートシステムの主要な安定化要因として国内・地域需要を確立しています。国内旅行者は国際旅行者と比較して、ビザ、為替変動、航空運賃の課題が少ない傾向があります。中国では、2025年11月1日から2026年1月31日の間にスキーリゾートが1億1,800万人の来場者を記録し、691.5 ビリオン 人民元(98.8 ビリオン 米ドル)の消費を生み出しました。フランスも2025/26年シーズンに強固な国内基盤を維持し、ピーク時の山岳宿泊稼働率が73%に達し、前冬比2.5%増となりました。この国内需要により、オペレーターは外国人来訪者に大きく依存する目的地よりも、気象・経済の変動をより効果的に管理できます。
国際観光客は2025年の収益の43.09%を占め、2031年にかけて8.23%のCAGRで成長すると予測されており、国境を越えた旅行の役割の増大を示しています。国際旅行者は2024/25年のピーク冬季回廊において、スキー国への総到着者数の約80%を占め、総支出の約90%を占めました。日本政府観光局(JNTO)のデータによれば、日本は2025年に4,268万人のインバウンド旅行者を迎え、前年比15.8%増となりました。国際山岳観光客は一般的に滞在期間が長く、バンドル商品を購入し、交通、宿泊、付帯サービスへの支出が多い傾向があります。数は少ないものの、この層の高い来場当たり支出は、山岳・雪上観光市場における重要な成長ドライバーとして位置付けられています。
予約チャネル別:オンライン販売が発見とコンバージョンをリードし、オフラインチャネルが助言機能を維持
オンライン予約は2025年の収益の58.52%を占め、2031年にかけて9.14%のCAGRで成長すると予測されており、世界の山岳・雪上観光市場において最大かつ最も速く成長するチャネルとなっています。これは、旅行計画、価格比較、バンドルパッケージ、モバイル予約のためのデジタルプラットフォームへのシフトを反映しています。Alpincoは2025年8月、オンライン需要に対応するため、3つのリゾートにわたる宿泊、リフトアクセス、アクティビティを統合した統一直接予約プラットフォームを立ち上げました。Booking Holdingsは2025年第1四半期のコネクテッド取引が前年比35%増加したと報告し、マルチ商品予約の価値を示しました。オンラインコントロールはオペレーターがゲストとの直接関係を構築し、サードパーティ販売者への依存を低減するのにも役立ちます。
オフライン・対面予約は、市場における助言主導型・リゾートサイドチャネルの継続的な重要性を示しています。これらのチャネルは、初めてスキーをする人、高齢旅行者、旅程サポートを必要とするファミリーにとって不可欠です。スペシャリストスキーツアーオペレーターもこれらのチャネルを使用して、フライト、送迎、ホテル、リフトパス、スキースクールをバンドルしています。オフラインチャネルは依然として重要ですが、量の創出よりも旅行設計、安心感の提供、パーソナライズされたサポートへとシフトしています。
地域分析
欧州は2025年の世界山岳・雪上観光市場シェアの36.73%を占め、比類のないアルプスリゾート密度、リフトキャパシティ、宿泊施設の充実に牽引されました。フランスは2025/26年シーズンにこのポジションを支持し、国内スキーエリア来場頻度が1%上昇、山岳ステーションのスポーツ小売収益が6%増加、37万泊の予約宿泊から推定9,000万ユーロ(1億590万 米ドル)の地域経済効果をもたらしました。2025/26年のスキー宿泊施設おける68.6%の稼働率は、アルプスの宿泊需要の強さを示しました。スイスは引き続き重要であり、ユングフラウ鉄道グループは2025年に390万9,700人の来場者を集め、冬季スポーツと景観山岳体験を活用しました。北欧では、SkiStarがFY2024/25の売上高として46億3,100万スウェーデンクローナ(5億400万 米ドル)を報告し、欧州におけるスカンジナビアリゾートの役割の拡大を示しました。
アジア太平洋は2031年にかけて8.93%のCAGRで成長すると予測されており、市場において最も速く拡大する地域となっています。中国は2025年11月に3,500万件のリゾート来場を記録し、2025年11月1日から2026年1月31日の間に1億1,800万件の来場を記録し、スキーリゾートへのインバウンド国際来場が前年比89.2%増加しました。中国南部では屋内アイス・スノー投資が増加しており、北部スキーゾーン以外での成長を示しています。日本は2025年に4,268万人のインバウンド旅行者を報告し、国際旅行者が主要スキー目的地での支出に大きく貢献し、国境を越えた需要を強調しました。
北米は目的地型リゾート、シーズンパスの採用、強固な国内スキーヤー基盤に支えられ、第2位の地域となりました。米国は2024/25年に6,150万件のスキー来場を記録しましたが、気象上の課題により2025/26年は5,260万件に減少しました。カナダは著名なリゾートを通じた国境を越えた需要の恩恵を受けました。南米は逆季節の選択肢として機能し、中東・アフリカは長期的な投資ポテンシャルを示しました。欧州が規模でリードし、アジア太平洋が将来の成長を牽引し、北米が主要な収益センターであり続けています。
競合環境
世界の山岳・雪上観光市場はリゾート数の面で分散しており、スキーリゾートは68カ国に広がっています。しかし、目的地クラスのアクセスと大規模なパスエコシステムを管理するオペレーターは大きな影響力を持っています。複数のリゾートを運営するVail ResortsはFY2025に相当な収益を報告し、単一オペレーターが持ちうる影響力を示しました。Alterra Mountain Companyは、そのIkonネットワークを通じて、2026/27年シーズンに北米、欧州、アジア太平洋をカバーする多数の目的地へと拡大しました。パスカバレッジはアクセス、ロイヤルティ、旅行計画をますます形成しており、個々のリゾートマーケティングの影響力を低下させています。小規模オペレーターは地域的には引き続き重要ですが、長距離需要とデジタル流通に対するコントロールは限られています。
戦略的拡大が引き続き市場を形成しており、オペレーターは在庫の追加と国際的なポジションの強化に注力しています。Vail Resortsはスイスのクラン・モンタナ・マウンテン・リゾートを買収し、アンデルマット・セドルンに続く欧州での2番目の物件となりました。同社はまた、欧州資産への投資を重視した2026年の資本計画を発表しました。Club Medのサンシカリオリゾートの礎石式は、アルプス山岳旅行における継続的な開発を示しています。これらの動きは、競争力を維持するうえでのコントロールされたアクセスと目的地ネットワークの重要を反映しています。
流通コントロールはリゾート所有と同様に重要になっています。Alpincoは統一された予約・目的地プラットフォームを立ち上げ、オペレーターが自社エコシステム内で支出を維持できるようにしました。Booking Holdingsはバンドル取引の成長を報告し、デジタルプラットフォームが統合された山岳旅行パッケージから価値を取り込んでいることを示しました。DERTOURグループによるHotelplanグループの買収により、Inghamsなどのスキースペシャリストがその傘下に入り、デジタル拡大目標と整合しました。市場における競争は今や、地域的な魅力だけでなく、ネットワークリーチ、在庫、デジタルコントロールを中心に展開しています。
山岳・雪上観光産業のリーダー企業
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Vail Resortsは2026年の設備投資として2億3,400万〜2億3,900万 米ドルを計画しており、コアメンテナンス、欧州リゾートの成長プロジェクト(アンデルマット・セドルンおよびクラン・モンタナ)、資源効率化変革イニシアチブに重点を置いています。
- 2026年3月:Alterra Mountain Companyは26/27年Ikonパスを導入し、5大陸13カ国の76目的地へのアクセスを提供しました。このパスは日本でのリゾートアクセスを拡大し、ネットワークのグローバルプレゼンスを強化しました。
- 2026年2月:Club Medはヴィアラッテアスキーエリア内のチェザーナ・トリネーゼ、サンシカリオに500室の山岳リゾートの建設を開始し、2028年12月のオープンを目指しています。このリゾートは最大1,000人のゲストを収容できます。
- 2026年2月:中国のスキーリゾートは2025年11月1日から2026年1月31日の間に1億1,800万件の来場を記録し、125万5,000件の国際来場を含み、前年比89.2%増となりました。リゾートおよび周辺エリアでの総支出は691.5 ビリオン 人民元(98.8 ビリオン 米ドル)に達しました。
世界の山岳・雪上観光市場レポートの調査範囲
| スキー |
| トレッキング |
| ライドと景観モビリティ |
| そりとチュービング |
| スノーモービル |
| スノーボード |
| ウェルネスおよびその他の山岳体験 |
| 国内 |
| 国際 |
| オンライン予約 |
| オフライン・対面予約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | スキー | |
| トレッキング | ||
| ライドと景観モビリティ | ||
| そりとチュービング | ||
| スノーモービル | ||
| スノーボード | ||
| ウェルネスおよびその他の山岳体験 | ||
| 観光客タイプ別 | 国内 | |
| 国際 | ||
| 予約チャネル別 | オンライン予約 | |
| オフライン・対面予約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の山岳・雪上観光収益の見通しは?
世界の山岳・雪上観光市場は、2026年の20.34 ビリオン 米ドルから2031年までに29.65 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて7.83%のCAGRを意味します。
現在の需要をリードしている地域と最も速く成長している地域はどこですか?
欧州が2025年の収益の36.73%を占め、アジア太平洋は2031年にかけて8.93%のCAGRで最も速く成長すると予測されています。
現在最大のサービスカテゴリーと最も勢いよく成長しているカテゴリーはどれですか?
スキーは2025年に40.34%のシェアで最大のサービスタイプであり続け、スノーボードは2031年にかけて8.75%のCAGRで最も速い成長を示すと予測されています。
山岳旅行におけるオンライン予約の重要性は現在どの程度ですか?
オンライン予約はすでに2025年の収益の58.52%を占め、9.14%のCAGRで成長すると予測されており、デジタルチャネルが旅行の発見とコンバージョンの中心であり続けています。
国内需要の方が大きい場合でも、スキー目的地にとって国際旅行者が重要な理由は何ですか?
国内旅行者が2025年に56.91%のシェアでリードしていますが、国際旅行者は8.23%のCAGRでより速く成長しており、旅行当たりの支出が高い傾向があります。日本では来場者数に比べて訪問者支出のはるかに大きなシェアを占めていることがその例として挙げられます。
2031年に向けてリゾートにとって最大の運営リスクは何ですか?
主な制約要因は、低標高での不安定な積雪、人工降雪・リフトコストの上昇、従業員住宅不足、直接収益化とゲスト維持を弱体化させる断片化したデータシステムです。