
Marktgröße und Marktanteile im Berg- und Schneetourismus
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
| Marktgröße (2026) | 20.34 Milliarden US-Dollar |
| Marktgröße (2031) | 29.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zum Berg- und Schneetourismus von Mordor Intelligence
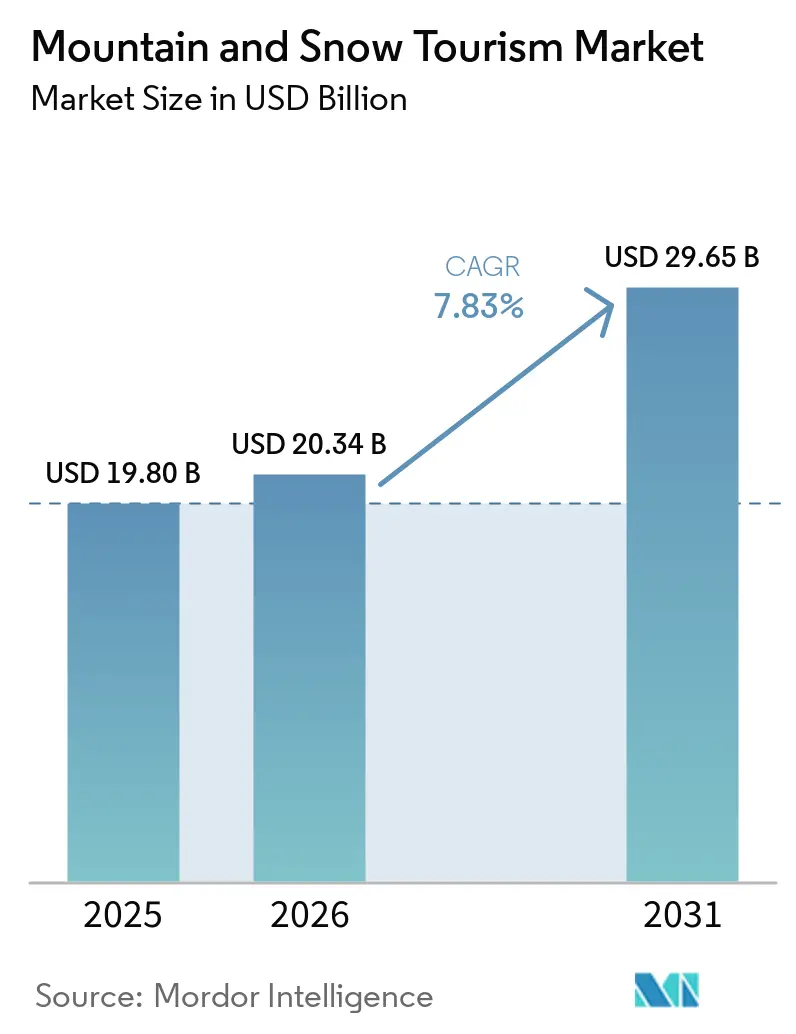
Der globale Berg- und Schneetourismusmarkt wird voraussichtlich von 19,80 Milliarden USD im Jahr 2025 auf 20,34 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,83 % über den Zeitraum 2026–2031 29,65 Milliarden USD erreichen. Die Nachfrage hat sich 2026 nach der Wintersaison 2024/25 verstärkt, in der 399 Millionen globale Skifahrerbesuche verzeichnet wurden – der höchste Wert seit 2000 und ein Übertreffen des Spitzenwerts von 2018/19. Dies spiegelt eine Verlagerung hin zu aktivitätsbasiertem und naturorientiertem Reisen wider und ist keine vorübergehende Erholung[1]. Der Markt wird durch die Einführung von Pass-Ökosystemen, digitalen Buchungsplattformen und Strategien zur Ausgewogenheit der Nachfrage über alle Jahreszeiten hinweg beeinflusst. Europa war 2025 aufgrund seiner alpinen Infrastruktur die größte regionale Basis, während Asien-Pazifik bis 2031 voraussichtlich schneller wachsen wird, angetrieben durch Chinas Ausbau der Skikapazitäten und den zunehmenden Wintertourismus in Japan. Zu den Herausforderungen zählen Wettervariabilität, hohe Kosten und Arbeitskräftemangel, doch Resorts mit fortschrittlicher Beschneiungstechnik und ganzjährigen Angeboten haben im Vergleich zu Standorten in niedrigeren Lagen und saisonalen Betrieben Widerstandsfähigkeit gezeigt. Der Wettbewerb bleibt auf Ebene der einzelnen Resorts fragmentiert, doch der Zugang zu Zielresorts, globalen Pass-Netzwerken und dem Direktvertrieb ist bei wenigen großen Betreibern konzentriert.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart führte Skifahren im Jahr 2025 mit einem Anteil von 40,34 % am globalen Berg- und Schneetourismusmarkt, während Snowboarden bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen wird.
- Nach Touristentyp hielten Inlandstouristen im Jahr 2025 einen Anteil von 56,91 % am globalen Berg- und Schneetourismusmarkt, während Auslandstouristen bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen werden.
- Nach Buchungskanal entfiel auf Online-Buchungen im Jahr 2025 ein Anteil von 58,52 % am globalen Berg- und Schneetourismusmarkt, und dieser Kanal ist mit einer CAGR von 9,14 % bis 2031 auch der am schnellsten wachsende.
- Nach Geografie führte Europa im Jahr 2025 mit einem Anteil von 36,73 % am globalen Berg- und Schneetourismusmarkt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im globalen Berg- und Schneetourismusmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beteiligung an Ski- und Schneeabenteuern | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum der digitalen Reiseentdeckung und -buchung | +0.9% | Global, mit Asien-Pazifik und Nordamerika als führende Regionen bei der Akzeptanzrate | Mittelfristig (2–4 Jahre) |
| Ganzjährige Diversifizierung von Resorts zur Steigerung der Anlagenauslastung | +0.7% | Europa, Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premium-Wellness- und Familienpakete steigern die Ausgaben pro Reise | +0.6% | Europa (Alpen), Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Globale Multi-Resort-Pässe lenken die Fernreisenachfrage um | +0.5% | Nordamerika, Europa, Ausweitung auf Japan und Australien | Mittelfristig (2–4 Jahre) |
| Hitzeflucht-Nachfrage weitet sommerliche Bergausflüge aus | +0.4% | Europa (Alpen), Hochlagen in Asien-Pazifik, aufkommend in Hochlagen des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beteiligung an Ski- und Schneeabenteuern
Der globale Berg- und Schneetourismus hat seine Teilnehmerbasis über das Niveau vor der Pandemie hinaus ausgeweitet, mit Wachstum sowohl in etablierten als auch in aufstrebenden Destinationen. Die Wintersaison 2024/25 verzeichnete die höchste Anzahl globaler Skifahrerbesuche seit 2000 und übertraf damit frühere Rekorde. In den Vereinigten Staaten stieg die Anzahl der in Betrieb befindlichen Skigebiete, was das Vertrauen in eine anhaltende Nachfrage widerspiegelt[2]. Berichten zufolge führten Besucherzuwächse zu einer stärkeren Wirtschaftlichkeit pro Gast, mit höheren durchschnittlichen Ticketerträgen und höheren Reinvestitionen pro Besuch. Auch die Beteiligung am Snowboarden wuchs, mit nennenswerten Zuwächsen unter hispanischen und jüngeren Teilnehmern, was auf eine vielfältigere und widerstandsfähigere Nachfrage für diesen Markt hindeutet.
Wachstum der digitalen Reiseentdeckung und -buchung
Digitale Plattformen sind zentral für den globalen Berg- und Schneetourismusmarkt und integrieren Lifttickets, Unterkunft, Verleih und Aktivitäten. Online-Buchungen sind zum am schnellsten wachsenden Kanal geworden und gewinnen weiterhin Marktanteile. Im August 2025 führte Alpinco eine Plattform ein, die Buchungen, Unterkünfte, Liftprodukte und Aktivitäten für Hafjell, Kvitfjell und Oppdal kombiniert, mit dem Ziel, Gäste innerhalb betreiberkontrollierter digitaler Systeme zu halten[3]. Booking Holdings berichtete im Mai 2025, dass gebündelte Transaktionen – die Kombination mehrerer Reiseprodukte in einer Buchung – im ersten Quartal im Jahresvergleich deutlich zugenommen haben. Diese Verlagerung ist für Betreiber entscheidend, da nahtlose Direktbuchungserlebnisse die Konversionsraten verbessern, Paketausgaben erfassen und die Abhängigkeit von fragmentierten Offline-Vertriebskanälen verringern.
Ganzjährige Diversifizierung von Resorts zur Steigerung der Anlagenauslastung
Der globale Berg- und Schneetourismusmarkt vollzieht einen Übergang von einem winterorientierten Modell, was einen bedeutenden Wandel in den Resort-Strategien markiert. Vail Resorts berichtete, dass Sommerbesuche und die Nachfrage nach Unterkunft in seinen nordamerikanischen Liegenschaften im Geschäftsjahr 2025 dazu beigetragen haben, eine schwächere Winterleistung in einigen Bereichen auszugleichen. In der Schweiz erzielte die Jungfrau Railway Group Rekordbesucherzahlen, während Grindelwald-First und die Mürren-Seilbahn ein Wachstum im Jahresvergleich verzeichneten. Die Schilthorn-Seilbahn verzeichnete mehr Besucher in Mürren-Allmendhubel, wobei der Sommerverkehr ein erhebliches Wachstum zeigte. Diese Entwicklungen unterstreichen die wachsende Bedeutung des Nicht-Winter-Bergtourismus als wichtiger Umsatztreiber. Diese Verlagerung verringert die Abhängigkeit von einer kurzen Wintersaison und fördert die kontinuierliche Nutzung von Liften, Sightseeing-Transport, Gastronomie und Wellnesseinrichtungen.
Premium-Wellness- und Familienpakete steigern die Ausgaben pro Reise
Wellness- und familienorientierte Angebote steigern die Ausgaben pro Aufenthalt im globalen Berg- und Schneetourismusmarkt, indem sie die Reisemotivationen über das Skifahren hinaus erweitern. Interessenvertreter in Leukerbad hoben den ganzjährigen Tourismus als Priorität hervor, mit Wellness, Gesundheit und Familienreisen als Schlüsselthemen. Diese Ausrichtung spiegelt eine gemeinsame Vision von Betreibern und lokalen Interessenvertretern für eine stabile, höherwertige Nachfrage wider. Club Med begann mit dem Bau eines neuen Resorts in Sansicario im Skigebiet Vialattea, was das Vertrauen in Bergformate signalisiert, die Unterkunft, Familienaktivitäten und All-inclusive-Leistungen kombinieren. Diese Pakete ziehen nicht skifahrende Begleiter und mehrgenerationelle Gruppen an, verbessern die Auslastungsraten und optimieren die Nutzung von Restaurants, Thermalanlagen und geführten Erlebnissen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Schneeunzuverlässigkeit in niedrigen und mittleren Lagen | -1.2% | Europäische Alpen, Nordamerikanische Resorts in niedrigeren Lagen, Japan (Honshu) | Langfristig (≥ 4 Jahre) |
| Hohe Kostensteigerungen bei Beschneiung, Liften, Arbeitskräften und Versicherungen | -0.8% | Nordamerika (Rocky Mountains), Zentralalpen, Skandinavien | Mittelfristig (2–4 Jahre) |
| Mangel an Arbeitskräftewohnungen in Resortorten | -0.4% | Nordamerika, Alpeneuropa | Mittelfristig (2–4 Jahre) |
| Datenfragmentierung schwächt die Monetarisierung von Destinationen und die Kapazitätsplanung | -0.3% | Global, konzentriert in aufstrebenden Märkten in Asien-Pazifik sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Schneeunzuverlässigkeit in niedrigen und mittleren Lagen
Die durch den Klimawandel bedingte Schneevariabilität bleibt eine zentrale Herausforderung für den globalen Berg- und Schneetourismusmarkt und beeinträchtigt die Verlässlichkeit der Besuche und die Investitionsrenditen. Eine 2025 veröffentlichte Studie untersuchte die Schneegrenzhöhe in alpinen Einzugsgebieten von 1980 bis 2024 und zeigte Trends zu verzögertem Schneefall, früherem Schmelzen und reduzierter Schneedecke. Diese Bedingungen haben bereits zur Schließung vieler europäischer Skigebiete in niedrigeren Lagen geführt. In den Vereinigten Staaten lag der Schneefall in der Saison 2025/26 unter dem 10-Jahres-Durchschnitt, wobei mehrere westliche Regionen unter durchschnittlichen Bedingungen operierten. Untersuchungen zu französischen Alpenbetreibern ergaben keinen signifikanten Zusammenhang zwischen erhöhten Investitionen in die Beschneiung und einer verbesserten finanziellen Leistung, selbst in Saisons mit minimalem natürlichem Schnee. Betreiber in niedrigeren Lagen stehen unter doppeltem Druck durch sinkende natürliche Schneezuverlässigkeit und unsichere Renditen aus Anpassungsausgaben.
Hohe Kostensteigerungen bei Beschneiung, Liften, Arbeitskräften und Versicherungen
Steigende Betriebs- und Kapitalkosten für Beschneiung, Lifte, Arbeitskräfte und Risikoabsicherung begrenzen den globalen Berg- und Schneetourismusmarkt. Untersuchungen zeigten, dass die Beschneiung einen erheblichen Anteil der täglichen Betriebskosten großer Schweizer Resorts ausmacht, wobei der Wasserbedarf unter den aktuellen Klimatrends voraussichtlich erheblich steigen wird. Die Beschneiung hat kritische Entscheidungen verzögert, Resorts an höhere Kosten gebunden und die Aufmerksamkeit von wesentlichen Klimaanpassungsstrategien abgelenkt. In den Vereinigten Staaten umfassen die Kapitalausgaben für kommende Saisons Investitionen in neue Lifte, wobei auch die Reinvestition pro Besuch zunimmt. Diese Kostentrends sind für den Markt herausfordernd, da er zusätzliche Ausgaben aufgrund variabler Faktoren wie Wetter, Reisezeitpunkt und Reisebudgets nicht vollständig an die Verbraucher weitergeben kann[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Skifahren hält die zentrale Umsatzposition, während angrenzende Erlebnisse die Nachfrage verbreitern
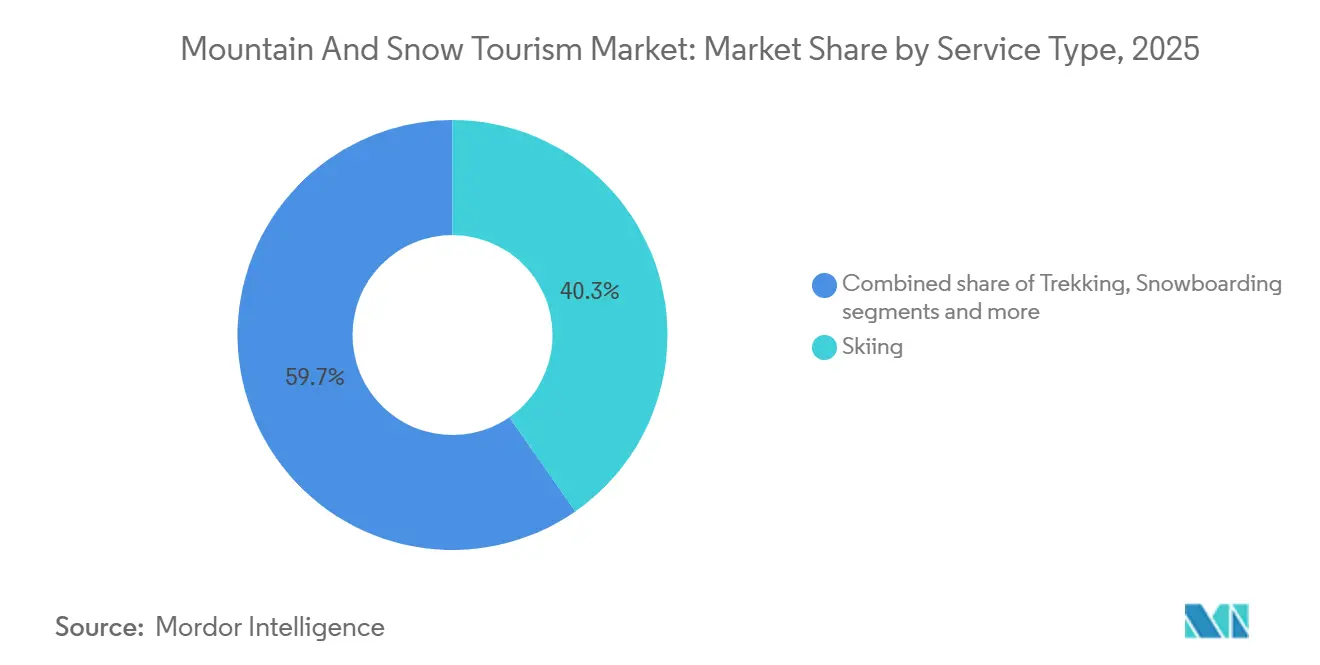
Skifahren machte 2025 40,34 % der globalen Marktgröße im Berg- und Schneetourismus aus und ist die Kernaktivität, um die herum Liftsysteme, Skischulen, Unterkunftspakete und Saisonpässe strukturiert sind. In den Vereinigten Staaten repräsentierten Saisonpässe in der Saison 2024/25 49 % der Skifahrerbesuche, was ihre Bedeutung für das Verhalten der Skifahrer und die Umsatzplanung der Betreiber unterstreicht. Diese Abhängigkeit verschafft dem Skifahren einen strukturellen Vorteil, da Resorts Kapazitäten, Marketing und Investitionen auf Stammskifahrer ausrichten. Trekking, Fahrten und Sightseeing-Mobilität gewinnen ebenfalls an Bedeutung und sprechen Besucher an, die Bergzugang ohne technische Schneesportarten suchen. Das Segment Erlebnisberge der Jungfrau Railway Group wuchs 2025 um 3,9 % und demonstrierte eine stetige Nachfrage nach Sightseeing-Transport trotz regionaler Verschiebungen bei winterspezifischen Aktivitäten.
Snowboarden wird bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen und ist damit das am schnellsten wachsende Segment im globalen Berg- und Schneetourismusmarkt. Im Jahr 2024 stieg die Beteiligung am Snowboarden um 9 %, angetrieben durch hispanische und erstmalige Teilnehmer, was auf eine breitere demografische Anziehungskraft hindeutet. Rodeln, Tubing und Schneemobilfahren bleiben wichtige Einstiegsaktivitäten, die die Einstiegshürde für Erstbesucher und Familien senken. Wellness und andere Bergerlebnisse expandieren ebenfalls und halten Nicht-Ski-Ausgaben innerhalb der Resorts durch Thermalanlagen, Spa-Pakete und geführte Freizeitangebote. In Leukerbad zählten Wellness und Gesundheit zu den wichtigsten ganzjährigen Tourismusthemen, was die Verlagerung hin zu diversifizierten Dienstleistungsangeboten unterstützt, die über das Skifahren im Berg- und Schneetourismusmarkt hinausgehen.


Nach Touristentyp: Inlandsnachfrage bildet die Basis, während internationales Reisen die Kaufkraft steigert
Inlandstouristen machten 2025 56,91 % des globalen Marktanteils im Berg- und Schneetourismus aus und etablierten die lokale und regionale Nachfrage als wichtigen Stabilisierungsfaktor für Resortbetriebe. Inlandstouristen stehen im Vergleich zu internationalen Besuchern vor weniger Herausforderungen in Bezug auf Visa, Währungsschwankungen und Flugkosten. In China verzeichneten Skiresorts zwischen dem 1. November 2025 und dem 31. Januar 2026 118 Millionen Besuche und generierten einen Konsum von 69,15 Milliarden CNY (9,88 Milliarden USD). Frankreich hielt in der Saison 2025/26 ebenfalls eine starke Inlandsbasis aufrecht, wobei die saisonale Spitzenauslastung der Bergunterkünfte 73 % erreichte, ein Anstieg von 2,5 % gegenüber dem Vorwinter. Diese Inlandsnachfrage hilft Betreibern, Wetter- und Wirtschaftsvolatilität effektiver zu bewältigen als Destinationen, die stark von ausländischen Ankünften abhängig sind.
Internationale Touristen trugen 43,09 % des Umsatzes 2025 bei und werden bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen, was die zunehmende Bedeutung des grenzüberschreitenden Reisens unterstreicht. Internationale Besucher machten in den Spitzenwinterkorridoren 2024/25 fast 80 % der gesamten Skilandesankünfte aus und entfielen auf etwa 90 % der Gesamtausgaben. JNTO-Daten zeigten, dass Japan 2025 42,68 Millionen Einreisende begrüßte, ein Anstieg von 15,8 % im Jahresvergleich. Internationale Bergtouristen bleiben in der Regel länger, kaufen gebündelte Produkte und geben mehr für Transport, Unterkunft und Zusatzleistungen aus. Obwohl sie zahlenmäßig kleiner sind, positioniert die höhere Ausgabe pro Besuch dieser Gruppe sie als bedeutenden Wachstumstreiber für den Berg- und Schneetourismusmarkt.
Nach Buchungskanal: Online-Verkäufe führen bei Entdeckung und Konversion, während Offline-Kanäle ihren Beratungswert behalten
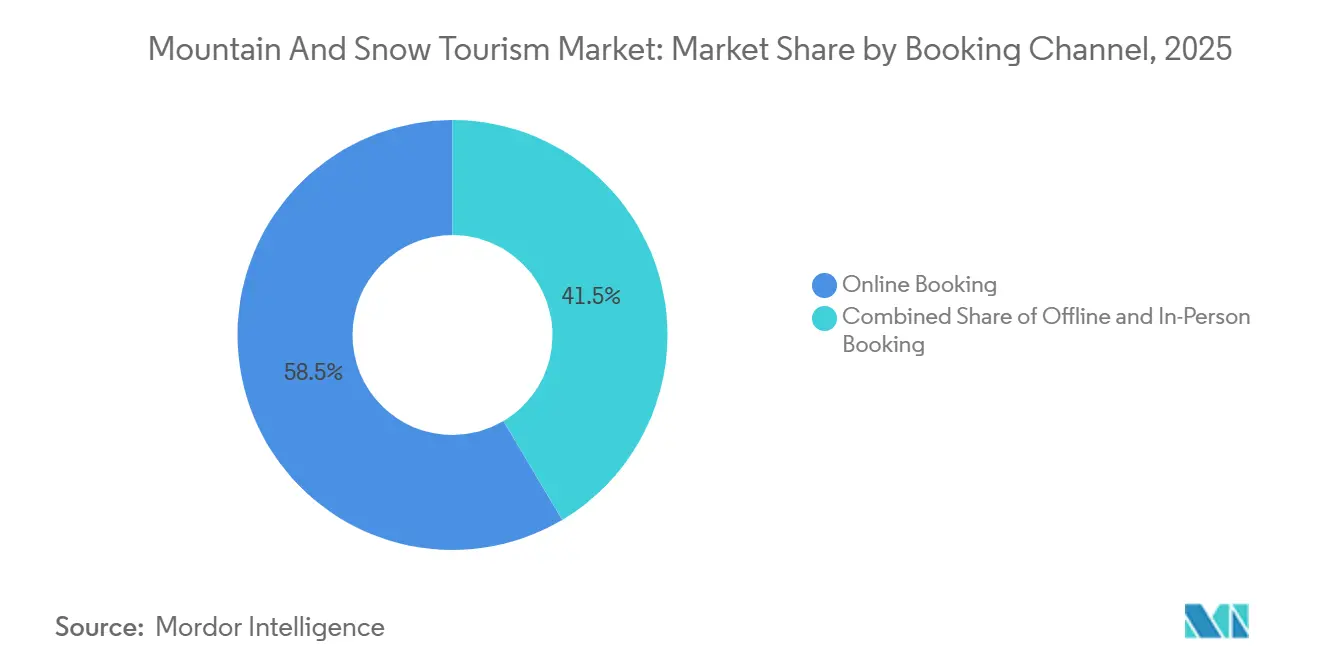
Online-Buchungen erfassten 58,52 % des Umsatzes 2025 und werden bis 2031 voraussichtlich mit einer CAGR von 9,14 % wachsen, was sie zum größten und am schnellsten wachsenden Kanal im globalen Berg- und Schneetourismusmarkt macht. Dies spiegelt die Verlagerung hin zu digitalen Plattformen für Reiseplanung, Preisvergleiche, gebündelte Pakete und mobile Buchungen wider. Alpinco startete im August 2025 eine einheitliche Direktbuchungsplattform, die Unterkunft, Liftzugang und Aktivitäten in seinen drei Resorts integriert, um der Online-Nachfrage gerecht zu werden. Booking Holdings berichtete im ersten Quartal 2025 von einem Anstieg der vernetzten Transaktionen um 35 % im Jahresvergleich, was den Wert von Multi-Produkt-Buchungen unterstreicht. Die Online-Kontrolle hilft Betreibern auch dabei, direkte Gästebeziehungen aufzubauen und die Abhängigkeit von Drittanbietern zu verringern.
Offline- und Vor-Ort-Buchungen zeigen die anhaltende Bedeutung beratungsgeführter und resortnaher Kanäle im Markt. Diese Kanäle sind unverzichtbar für Erstskifahrer, ältere Reisende und Familien, die Unterstützung bei der Reiseroute benötigen. Spezialisierte Ski-Reiseveranstalter nutzen diese Kanäle ebenfalls, um Flüge, Transfers, Hotels, Liftpässe und Skischule zu bündeln. Offline-Kanäle bleiben bedeutsam, verlagern sich jedoch zunehmend auf Reisegestaltung, Vertrauensbildung und personalisierte Unterstützung statt auf Volumengewinnung.
Geografische Analyse
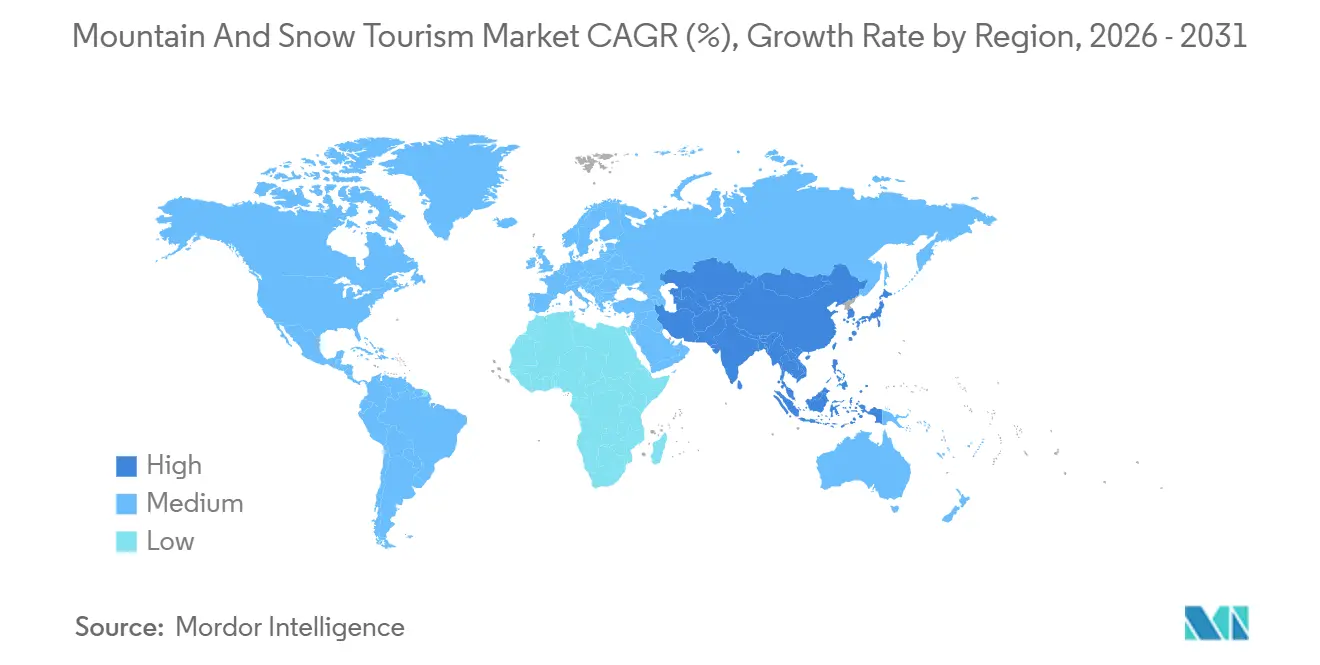
Europa machte 2025 36,73 % des globalen Marktanteils im Berg- und Schneetourismus aus, angetrieben durch eine unübertroffene Dichte alpiner Resorts, Liftkapazitäten und Unterkunftstiefe. Frankreich unterstützte diese Position in der Saison 2025/26 mit einem Anstieg der nationalen Skigebietshäufigkeit um 1 %, einem Anstieg des Sporteinzelhandelsumsatzes in Bergstationen um 6 % und einem geschätzten regionalen Wirtschaftseffekt von 90 Millionen EUR (105,9 Millionen USD) aus 370.000 gebuchten Unterkunftsnächten. Eine Auslastungsrate von 68,6 % in Skiunterkünften in der Saison 2025/26 unterstrich die starke alpine Unterkunftsnachfrage. Die Schweiz blieb bedeutend, wobei die Jungfrau Railway Group 2025 3.909.700 Besucher anzog und dabei Wintersport und malerische Bergerlebnisse nutzte. In den nordischen Ländern meldete SkiStar für das Geschäftsjahr 2024/25 einen Umsatz von 4.631 Millionen SEK (504,0 Millionen USD), was die wachsende Rolle skandinavischer Resorts in Europa widerspiegelt.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen und ist damit die am schnellsten expandierende Region im Markt. China verzeichnete im November 2025 35 Millionen Resortbesuche und zwischen dem 1. November 2025 und dem 31. Januar 2026 118 Millionen Besuche, wobei die internationalen Einreisen in Skiresorts um 89,2 % im Jahresvergleich stiegen. Südchina verzeichnete verstärkte Investitionen in Indoor-Eis- und Schneeanlagen, was auf Wachstum über die nördlichen Skizonen hinaus hindeutet. Japan meldete 2025 42,68 Millionen Einreisende, wobei internationale Besucher erheblich zu den Ausgaben in den wichtigsten Skidestinationen beitrugen, was die grenzüberschreitende Nachfrage unterstreicht.
Nordamerika belegte den zweiten Platz als größte Region, unterstützt durch Zieldestinationsresorts, die Akzeptanz von Saisonpässen und eine starke inländische Skifahrerbasis. Die Vereinigten Staaten verzeichneten in der Saison 2024/25 61,5 Millionen Skifahrerbesuche, obwohl Wetterchallenges die Besuche in der Saison 2025/26 auf 52,6 Millionen reduzierten. Kanada profitierte von grenzüberschreitender Nachfrage durch prominente Resorts. Südamerika diente als Gegensaisonoption, während der Nahe Osten und Afrika langfristiges Investitionspotenzial zeigten. Europa führt in der Größenordnung, Asien-Pazifik treibt das künftige Wachstum an, und Nordamerika bleibt ein wichtiges Gewinnzentrum.

Wettbewerbslandschaft
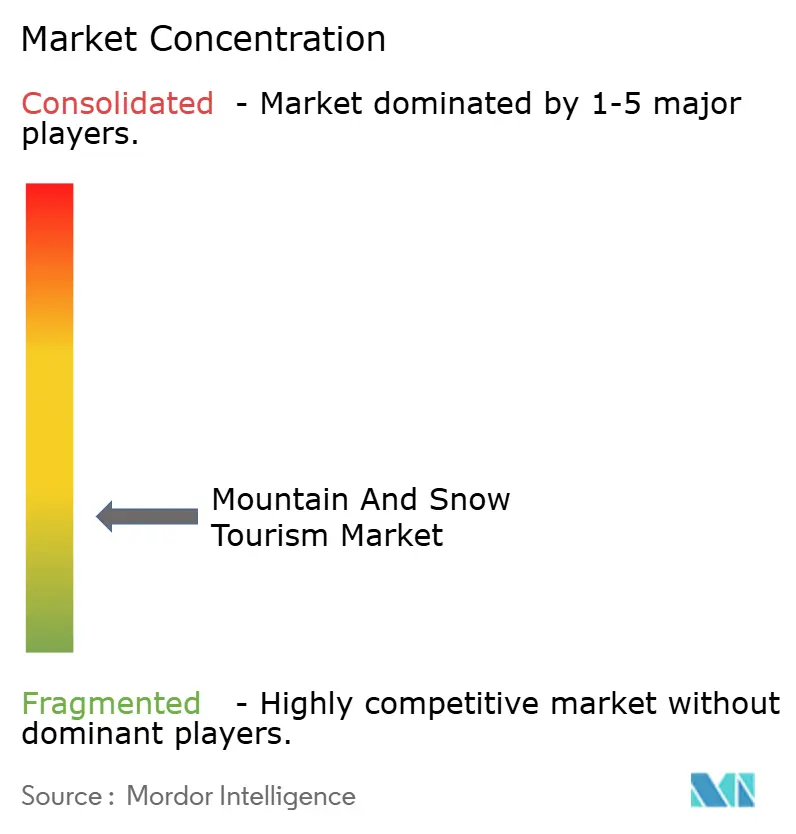
Der globale Berg- und Schneetourismusmarkt ist nach der Anzahl der Resorts fragmentiert, wobei Skiresorts in 68 Ländern verteilt sind. Betreiber, die Zugang zu Destinationsklasse-Resorts und großen Pass-Ökosystemen verwalten, haben jedoch erheblichen Einfluss. Vail Resorts, das mehrere Resorts betreibt, meldete im Geschäftsjahr 2025 erhebliche Umsätze und demonstrierte damit den Einfluss, den ein einzelner Betreiber haben kann. Alterra Mountain Company erweiterte sein Ikon-Netzwerk für die Saison 2026/27 auf zahlreiche Destinationen in Nordamerika, Europa und Asien-Pazifik. Die Pass-Abdeckung prägt zunehmend Zugang, Kundenbindung und Reiseplanung und verringert den Einfluss des individuellen Resort-Marketings. Kleinere Betreiber bleiben lokal relevant, haben jedoch begrenzten Einfluss auf die Fernreisenachfrage und den digitalen Vertrieb.
Strategische Expansion prägt weiterhin den Markt, wobei Betreiber sich auf den Ausbau des Angebots und die Stärkung internationaler Positionen konzentrieren. Vail Resorts erwarb das Crans-Montana Mountain Resort in der Schweiz und markierte damit seine zweite europäische Liegenschaft nach Andermatt-Sedrun. Das Unternehmen kündigte auch einen Kapitalplan für 2026 an, der Investitionen in seine europäischen Liegenschaften betont. Die Grundsteinlegung für das Sansicario-Resort von Club Med unterstreicht die laufenden Entwicklungen im alpinen Bergtourismus. Diese Maßnahmen spiegeln die Bedeutung von kontrolliertem Zugang und Destinationsnetzwerken für die Aufrechterhaltung der Wettbewerbsfähigkeit wider.
Die Kontrolle über den Vertrieb wird ebenso wichtig wie der Besitz von Resorts. Alpinco startete eine einheitliche Buchungs- und Destinationsplattform, die es Betreibern ermöglicht, Ausgaben innerhalb ihrer Ökosysteme zu halten. Booking Holdings meldete Wachstum bei gebündelten Transaktionen und zeigte, wie digitale Plattformen Wert aus integrierten Bergurlaubs-Paketen schöpfen. Die Übernahme der Hotelplan Group durch die DERTOUR Group brachte Skispezialisten wie Inghams unter ihr Dach und steht im Einklang mit den Zielen der digitalen Expansion. Der Wettbewerb im Markt dreht sich nun um Netzwerkreichweite, Angebot und digitale Kontrolle, nicht mehr allein um lokale Attraktivität.
Marktführer im Berg- und Schneetourismus
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Vail Resorts plant eine Kapitalinvestition von 234–239 Millionen USD für 2026, mit Schwerpunkt auf Kernwartung, Wachstumsprojekten für europäische Resorts (Andermatt-Sedrun und Crans-Montana) sowie Initiativen zur Ressourceneffizienz-Transformation.
- März 2026: Alterra Mountain Company führte den Ikon Pass 26/27 ein, der Zugang zu 76 Destinationen auf 5 Kontinenten und in 13 Ländern bietet. Der Pass erweitert den Resort-Zugang in Japan und stärkt die globale Präsenz des Netzwerks.
- Februar 2026: Club Med hat mit dem Bau eines 500-Zimmer-Bergresorts in Cesana Torinese, Sansicario, im Skigebiet Vialattea begonnen und strebt eine Eröffnung im Dezember 2028 an. Das Resort wird bis zu 1.000 Gäste beherbergen.
- Februar 2026: Skiresorts in China verzeichneten zwischen dem 1. November 2025 und dem 31. Januar 2026 118 Millionen Besuche, darunter 1,255 Millionen internationale Besuche, ein Anstieg von 89,2 % im Jahresvergleich. Die Gesamtausgaben in Resorts und umliegenden Gebieten erreichten 69,15 Milliarden CNY (9,88 Milliarden USD).


Berichtsumfang des globalen Berg- und Schneetourismusmarkts
| Skifahren |
| Trekking |
| Fahrten und Sightseeing-Mobilität |
| Rodeln und Tubing |
| Schneemobilfahren |
| Snowboarden |
| Wellness und sonstige Bergerlebnisse |
| Inland |
| International |
| Online-Buchung |
| Offline- und Vor-Ort-Buchung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Skifahren | |
| Trekking | ||
| Fahrten und Sightseeing-Mobilität | ||
| Rodeln und Tubing | ||
| Schneemobilfahren | ||
| Snowboarden | ||
| Wellness und sonstige Bergerlebnisse | ||
| Nach Touristentyp | Inland | |
| International | ||
| Nach Buchungskanal | Online-Buchung | |
| Offline- und Vor-Ort-Buchung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Berg- und Schneetourismusumsatz bis 2031?
Der globale Berg- und Schneetourismusmarkt wird bis 2031 voraussichtlich 29,65 Milliarden USD erreichen, ausgehend von 20,34 Milliarden USD im Jahr 2026, was einer CAGR von 7,83 % über den Zeitraum 2026 bis 2031 entspricht.
Welche Region führt bei der aktuellen Nachfrage und welche wächst am schnellsten?
Europa hielt 2025 einen Anteil von 36,73 % am Umsatz, während Asien-Pazifik bis 2031 voraussichtlich am schnellsten mit einer CAGR von 8,93 % wachsen wird.
Welche Dienstleistungskategorie ist heute die größte und welche gewinnt am schnellsten an Dynamik?
Skifahren blieb mit einem Anteil von 40,34 % im Jahr 2025 die größte Dienstleistungsart, während Snowboarden bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 8,75 % verzeichnen wird.
Wie wichtig sind Online-Buchungen für Bergurlaube heute?
Online-Buchungen repräsentierten bereits 58,52 % des Umsatzes 2025 und werden voraussichtlich mit einer CAGR von 9,14 % wachsen, was digitale Kanäle weiterhin in den Mittelpunkt der Reiseentdeckung und -konversion stellt.
Warum sind internationale Reisende für Skidestinationen wichtig, auch wenn die Inlandsnachfrage größer ist?
Inlandstouristen führten 2025 mit einem Anteil von 56,91 %, aber internationale Touristen wachsen schneller mit einer CAGR von 8,23 % und neigen dazu, höhere Ausgaben pro Reise zu tätigen, wie in Japan zu sehen, wo sie einen weit größeren Anteil an den Besucherausgaben als an der Besucherzahl ausmachten.
Was sind die größten operativen Risiken für Resorts bis 2031?
Die wichtigsten Hemmnisse sind unzuverlässiger Schnee in niedrigeren Lagen, steigende Beschneiungs- und Liftkosten, Mangel an Arbeitskräftewohnungen und fragmentierte Datensysteme, die die direkte Monetarisierung und Gästebindung schwächen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
