
Tamaño y Participación del Mercado de Turismo de Montaña y Nieve
Visión General del Mercado
| Período de Estudio | 2026 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.83 % |
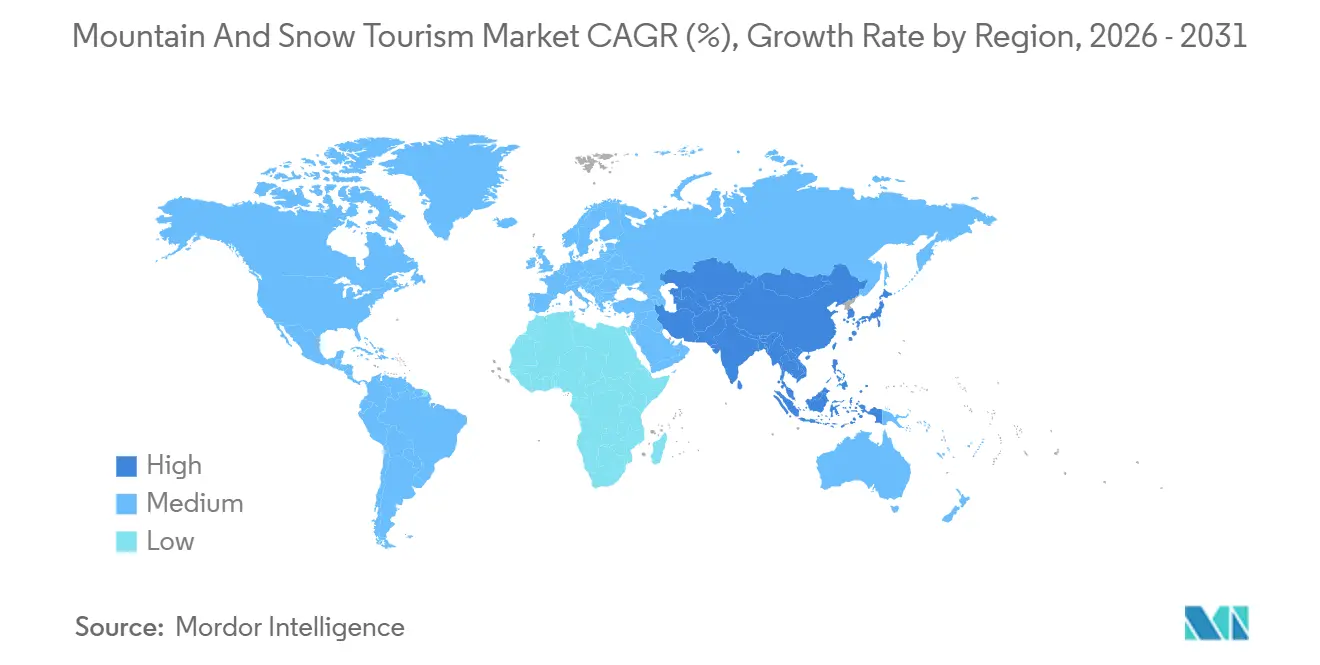
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
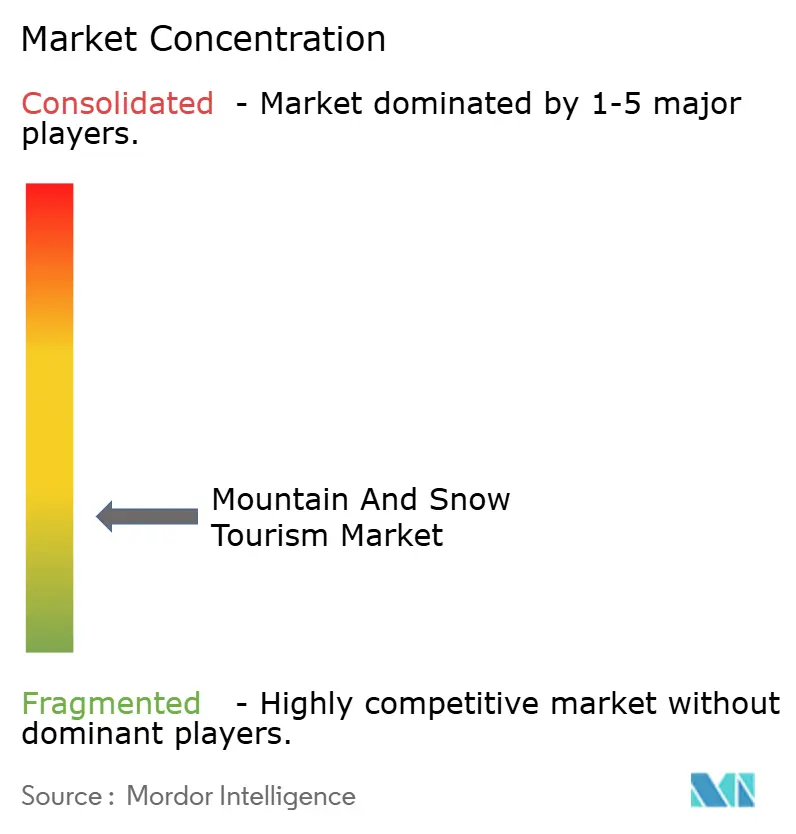
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Montaña y Nieve por Mordor Intelligence
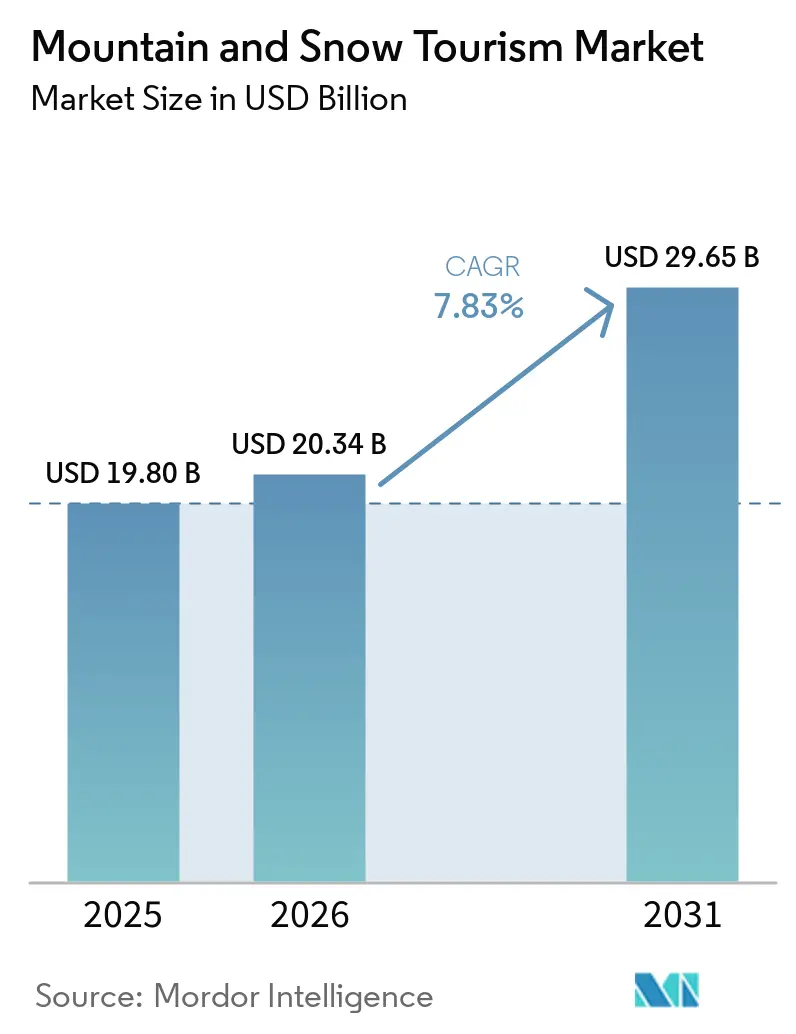
Se espera que el Mercado Global de Turismo de Montaña y Nieve crezca de 19,80 mil millones de USD en 2025 a 20,34 mil millones de USD en 2026 y se prevé que alcance los 29,65 mil millones de USD en 2031 a una CAGR del 7,83% durante 2026–2031. La demanda se fortaleció en 2026 tras la temporada de invierno 2024/25, que registró 399 millones de visitas de esquiadores a nivel mundial, la cifra más alta desde el año 2000 y superando el pico de 2018/19. Esto refleja un cambio hacia el turismo basado en actividades y orientado a la naturaleza, más que una recuperación temporal[1]. El mercado está influenciado por la adopción de ecosistemas de pases, plataformas de reserva digital y estrategias para equilibrar la demanda entre temporadas. Europa fue la mayor base regional en 2025 debido a su infraestructura alpina, mientras que se espera que Asia-Pacífico crezca más rápido hasta 2031, impulsado por la expansión de la capacidad de esquí en China y el aumento del turismo de invierno en Japón. Los desafíos incluyen la variabilidad climática, los altos costos y la escasez de mano de obra, pero los centros turísticos con fabricación de nieve avanzada y oferta durante todo el año han demostrado resiliencia en comparación con los sitios de menor altitud y estacionales. La competencia sigue siendo fragmentada a nivel de estación, pero el acceso a estaciones de entrada, redes de pases globales y distribución directa está concentrado entre unos pocos grandes operadores.
Conclusiones Clave del Informe
- Por tipo de servicio, el esquí lideró con el 40,34% de la participación del Mercado Global de Turismo de Montaña y Nieve en 2025, mientras que se proyecta que el snowboard crezca a una CAGR del 8,75% hasta 2031.
- Por tipo de turista, los turistas domésticos representaron el 56,91% de la participación del Mercado Global de Turismo de Montaña y Nieve en 2025, mientras que se proyecta que los turistas internacionales crezcan a una CAGR del 8,23% hasta 2031.
- Por canal de reserva, la reserva en línea representó el 58,52% del tamaño del Mercado Global de Turismo de Montaña y Nieve en 2025 y también es el canal de más rápido crecimiento con una CAGR del 9,14% hasta 2031.
- Por geografía, Europa lideró con una participación del 36,73% del Mercado Global de Turismo de Montaña y Nieve en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Turismo de Montaña y Nieve
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente participación en aventuras de esquí y nieve | +1.8% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecimiento del descubrimiento y la reserva de viajes con enfoque digital | +0.9% | Global, con Asia-Pacífico y América del Norte liderando las tasas de adopción | Mediano plazo (2-4 años) |
| Diversificación de estaciones durante todo el año que incrementa la utilización de activos | +0.7% | Europa, América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Paquetes premium de bienestar y familia que aumentan el gasto por viaje | +0.6% | Europa (Alpes), América del Norte, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Pases globales de múltiples estaciones que redirigen la demanda de largo recorrido | +0.5% | América del Norte, Europa, con expansión hacia Japón y Australia | Mediano plazo (2-4 años) |
| La demanda de escape del calor está ampliando las actividades adyacentes de turismo de montaña en verano | +0.4% | Europa (Alpes), tierras altas de Asia-Pacífico, emergente en tierras altas de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente participación en aventuras de esquí y nieve
El turismo global de montaña y nieve ha ampliado su base de participantes más allá de los niveles previos a la pandemia, con crecimiento tanto en destinos consolidados como emergentes. La temporada de invierno 2024/25 registró las visitas de esquiadores globales más altas desde el año 2000, superando récords anteriores. En los Estados Unidos, el número de áreas de esquí en operación aumentó, lo que refleja confianza en una demanda sostenida[2]. Los informes indicaron que los incrementos en asistencia se tradujeron en una economía por visitante más sólida, con mayores rendimientos promedio por entrada y mayor reinversión por visita. La participación en snowboard también creció, con aumentos notables entre participantes hispanos y jóvenes, lo que señala una demanda más diversa y resiliente para este mercado.
Crecimiento del descubrimiento y la reserva de viajes con enfoque digital
Las plataformas digitales son fundamentales para el mercado global de turismo de montaña y nieve, integrando acceso a remontes, alojamiento, alquiler de equipos y actividades. Las reservas en línea se han convertido en el canal de más rápido crecimiento y continúan ganando participación de mercado. En agosto de 2025, Alpinco introdujo una plataforma que combina reservas, alojamientos, productos de acceso a remontes y actividades para Hafjell, Kvitfjell y Oppdal, con el objetivo de retener a los huéspedes dentro de los sistemas digitales controlados por el operador[3]. Booking Holdings informó en mayo de 2025 que las transacciones combinadas —que agrupan múltiples productos de viaje en una sola reserva— crecieron significativamente en comparación interanual durante el primer trimestre. Este cambio es crucial para los operadores, ya que las experiencias de reserva directa sin fricciones mejoran las conversiones, capturan el gasto en paquetes y reducen la dependencia de canales de venta fuera de línea fragmentados.
Diversificación de estaciones durante todo el año que incrementa la utilización de activos
El mercado global de turismo de montaña y nieve está transitando desde un modelo centrado en el invierno, marcando un cambio significativo en las estrategias de las estaciones. Vail Resorts informó que las visitas de verano y la demanda de alojamiento en sus propiedades de América del Norte en el ejercicio fiscal 2025 ayudaron a compensar el menor rendimiento invernal en algunas áreas. En Suiza, el Grupo Ferroviario Jungfrau alcanzó cifras récord de visitantes, mientras que Grindelwald-First y el teleférico de Mürren experimentaron crecimiento interanual. Schilthorn Cableway registró un aumento de visitantes en Mürren-Allmendhubel, con un crecimiento sustancial del tráfico estival. Estos desarrollos destacan la creciente importancia del turismo de montaña fuera del invierno como motor clave de ingresos. Este cambio reduce la dependencia de una corta temporada invernal y promueve el uso constante de remontes, transporte escénico, restauración e instalaciones de bienestar.
Paquetes premium de bienestar y familia que aumentan el gasto por viaje
Las ofertas orientadas al bienestar y a las familias están incrementando el gasto por estancia en el mercado global de turismo de montaña y nieve al ampliar las motivaciones de viaje más allá del esquí. Las partes interesadas en Leukerbad destacaron el turismo durante todo el año como una prioridad, con el bienestar, la salud y el turismo familiar como temas clave. Esta alineación refleja una visión compartida entre operadores y partes interesadas locales para una demanda estable y de mayor valor. Club Med inició la construcción de un nuevo centro turístico en Sansicario, dentro del área de esquí de Vialattea, lo que señala confianza en los formatos de montaña que combinan alojamiento, actividades familiares y servicios todo incluido. Estos paquetes atraen a acompañantes no esquiadores y grupos multigeneracionales, mejorando las tasas de ocupación y optimizando el uso de restaurantes, instalaciones termales y experiencias guiadas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de fiabilidad de la nieve por causas climáticas en altitudes bajas y medias | -1.2% | Alpes europeos, estaciones de menor elevación en América del Norte, Japón (Honshu) | Largo plazo (≥ 4 años) |
| Alta inflación en costos de fabricación de nieve, remontes, mano de obra y seguros | -0.8% | América del Norte (Montañas Rocosas), Alpes Centrales, Escandinavia | Mediano plazo (2-4 años) |
| Escasez de vivienda para la fuerza laboral en localidades de estaciones de esquí | -0.4% | América del Norte, Europa Alpina | Mediano plazo (2-4 años) |
| La fragmentación de datos debilita la monetización del destino y la planificación de capacidad | -0.3% | Global, concentrado en mercados emergentes de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Falta de fiabilidad de la nieve por causas climáticas en altitudes bajas y medias
La variabilidad de la nieve impulsada por el cambio climático sigue siendo un desafío clave para el mercado global de turismo de montaña y nieve, afectando la fiabilidad de las visitas y el retorno de la inversión. Un estudio publicado en 2025 examinó la elevación de la línea de nieve en las cuencas alpinas entre 1980 y 2024, revelando tendencias de nevadas tardías, deshielo anticipado y reducción del manto nivoso. Estas condiciones ya han provocado el cierre de muchas áreas de esquí europeas de menor elevación. En los Estados Unidos, las nevadas durante la temporada 2025/26 estuvieron por debajo del promedio de los últimos 10 años, con varias regiones del oeste operando en condiciones inferiores a la media. Una investigación sobre operadores alpinos franceses no encontró un vínculo significativo entre el aumento de las inversiones en fabricación de nieve y la mejora del rendimiento financiero, incluso en temporadas con escasa nieve natural. Los operadores de menor altitud enfrentan presiones dobles derivadas de la disminución de la fiabilidad de la nieve natural y los retornos inciertos del gasto en adaptación.
Alta inflación en costos de fabricación de nieve, remontes, mano de obra y seguros
El aumento de los costos operativos y de capital en fabricación de nieve, remontes, mano de obra y cobertura de riesgos está limitando el mercado global de turismo de montaña y nieve. Las investigaciones destacaron que la fabricación de nieve representa una parte significativa de los gastos operativos diarios en las grandes estaciones suizas, con una demanda de agua que se espera aumente sustancialmente bajo las tendencias climáticas actuales. La fabricación de nieve ha retrasado decisiones críticas, ha vinculado a las estaciones a costos más elevados y ha desviado la atención de las estrategias esenciales de adaptación climática. En los Estados Unidos, los gastos de capital para las próximas temporadas incluyen inversiones en nuevos remontes, con un aumento también en la reinversión por visita. Estas tendencias de costos representan un desafío para el mercado, ya que no puede trasladar completamente los gastos adicionales a los consumidores debido a factores variables como el clima, el momento del viaje y los presupuestos de viaje[4].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Esquí Mantiene la Posición Central de Ingresos Mientras las Experiencias Adyacentes Amplían la Demanda
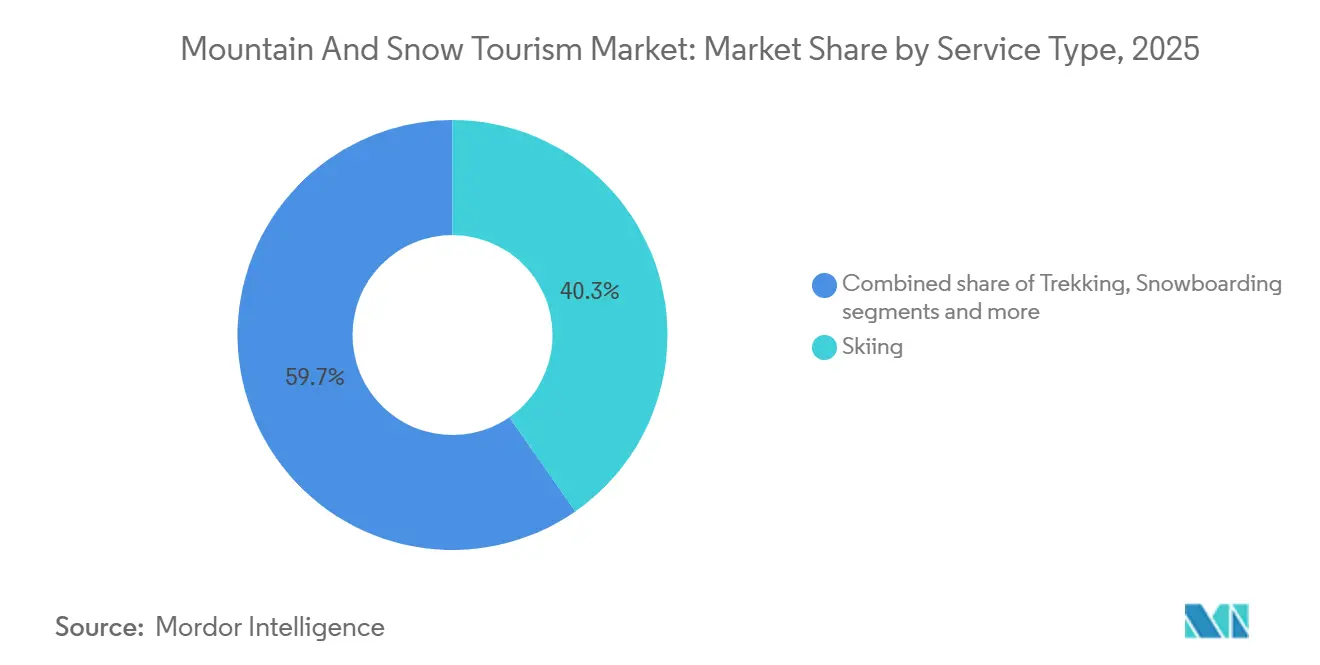
El esquí representó el 40,34% del tamaño del mercado global de turismo de montaña y nieve en 2025, siendo la actividad principal en torno a la cual se estructuran los sistemas de remontes, las escuelas de esquí, los paquetes de alojamiento y los pases de temporada. En los Estados Unidos, los pases de temporada representaron el 49% de las visitas de esquiadores en 2024/25, destacando su importancia en el comportamiento de los esquiadores y en la planificación de ingresos de los operadores. Esta dependencia otorga al esquí una ventaja estructural, ya que las estaciones concentran su capacidad, marketing e inversiones en esquiadores recurrentes. El senderismo, los paseos y la movilidad escénica también están ganando importancia, atendiendo a los visitantes que buscan acceso a la montaña sin practicar deportes de nieve técnicos. El segmento Experiencias de Montaña del Grupo Ferroviario Jungfrau creció un 3,9% en 2025, demostrando una demanda estable de transporte escénico a pesar de los cambios regionales en las actividades específicas de invierno.
Se proyecta que el snowboard crezca a una CAGR del 8,75% hasta 2031, convirtiéndose en el segmento de más rápido crecimiento en el mercado global de turismo de montaña y nieve. En 2024, la participación en snowboard aumentó un 9%, impulsada por participantes hispanos y principiantes, lo que indica un atractivo demográfico más amplio. El trineo, el tubing y la motonieve siguen siendo actividades de iniciación clave, reduciendo la barrera de habilidades para los visitantes primerizos y las familias. Las experiencias de bienestar y otras actividades de montaña también se están expandiendo, reteniendo el gasto de los no esquiadores dentro de las estaciones a través de instalaciones termales, paquetes de spa y productos de ocio guiado. En Leukerbad, el bienestar y la salud se situaron entre los principales temas de turismo durante todo el año, apoyando el cambio hacia una oferta de servicios diversificada que va más allá del esquí en el mercado de turismo de montaña y nieve.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Turista: La Demanda Doméstica Proporciona la Base Mientras el Turismo Internacional Eleva el Poder de Gasto
Los turistas domésticos representaron el 56,91% de la participación del mercado global de turismo de montaña y nieve en 2025, estableciendo la demanda local y regional como un factor estabilizador clave para los sistemas de estaciones. Los viajeros domésticos enfrentan menos desafíos relacionados con visados, fluctuaciones cambiarias y costos de vuelos en comparación con los visitantes internacionales. En China, las estaciones de esquí registraron 118 millones de visitas entre el 1 de noviembre de 2025 y el 31 de enero de 2026, generando 69,15 mil millones de CNY (9,88 mil millones de USD) en consumo. Francia también mantuvo una sólida base doméstica durante la temporada 2025/26, con una ocupación máxima de alojamiento de montaña de temporada que alcanzó el 73%, un aumento del 2,5% respecto al invierno anterior. Esta demanda doméstica ayuda a los operadores a gestionar la volatilidad climática y económica de manera más eficaz que los destinos muy dependientes de las llegadas extranjeras.
Los turistas internacionales contribuyeron con el 43,09% de los ingresos de 2025 y se proyecta que crezcan a una CAGR del 8,23% hasta 2031, destacando el papel creciente de los viajes transfronterizos. Los visitantes internacionales representaron casi el 80% del total de llegadas a países de esquí durante los principales corredores de invierno en 2024/25, representando aproximadamente el 90% del gasto total. Los datos de la JNTO mostraron que Japón recibió 42,68 millones de visitantes entrantes en 2025, un aumento interanual del 15,8%. Los turistas internacionales de montaña suelen permanecer más tiempo, adquirir productos combinados y gastar más en transporte, alojamiento y servicios complementarios. Aunque son menores en número, el mayor gasto por visita de este grupo lo posiciona como un importante motor de crecimiento para el mercado de turismo de montaña y nieve.
Por Canal de Reserva: Las Ventas en Línea Lideran el Descubrimiento y la Conversión Mientras los Canales Fuera de Línea Conservan su Valor de Asesoramiento
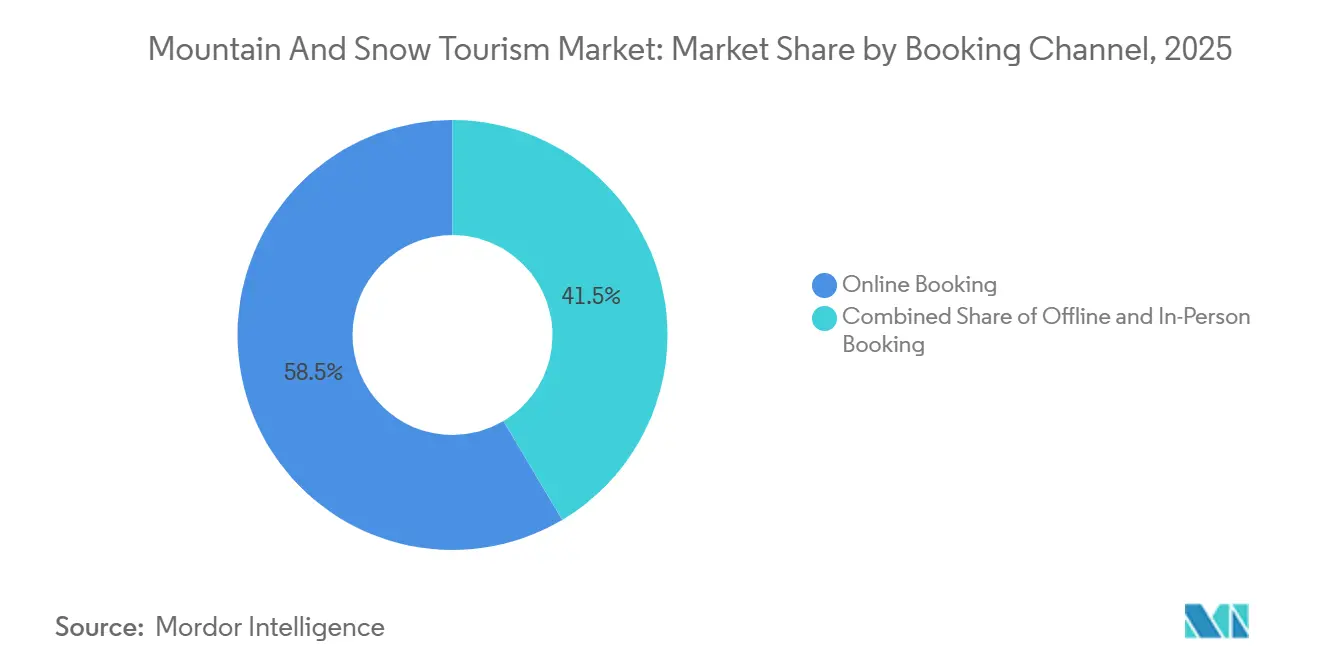
Las reservas en línea capturaron el 58,52% de los ingresos de 2025 y se proyecta que crezcan a una CAGR del 9,14% hasta 2031, convirtiéndose en el canal más grande y de más rápido crecimiento en el mercado global de turismo de montaña y nieve. Esto refleja el cambio hacia las plataformas digitales para la planificación de viajes, la comparación de precios, los paquetes combinados y las reservas móviles. Alpinco lanzó una plataforma de reserva directa unificada en agosto de 2025, integrando alojamiento, acceso a remontes y actividades en sus tres estaciones para satisfacer la demanda en línea. Booking Holdings reportó un aumento del 35% interanual en transacciones conectadas en el primer trimestre de 2025, destacando el valor de las reservas de múltiples productos. El control en línea también ayuda a los operadores a construir relaciones directas con los huéspedes y reducir la dependencia de vendedores externos.
Las reservas fuera de línea y presenciales muestran la continua importancia de los canales de asesoramiento y de las estaciones en el mercado. Estos canales son esenciales para los esquiadores primerizos, los viajeros de mayor edad y las familias que necesitan apoyo en la planificación del itinerario. Los operadores especializados en turismo de esquí también utilizan estos canales para combinar vuelos, traslados, hoteles, pases de remontes y escuela de esquí. Los canales fuera de línea siguen siendo significativos, pero están evolucionando hacia el diseño de viajes, la tranquilidad del cliente y el apoyo personalizado, más que hacia la generación de volumen.
Análisis Geográfico
Europa representó el 36,73% de la participación del mercado global de turismo de montaña y nieve en 2025, impulsada por una densidad de estaciones alpinas, capacidad de remontes y profundidad de alojamiento sin igual. Francia apoyó esta posición en 2025/26 con un aumento del 1% en la frecuencia de las áreas de esquí nacionales, un incremento del 6% en los ingresos del comercio minorista deportivo de las estaciones de montaña y un impacto económico regional estimado de 90 millones de EUR (105,9 millones de USD) procedente de 370.000 noches de alojamiento reservadas. Una tasa de ocupación del 68,6% en los alojamientos de esquí en 2025/26 destacó la sólida demanda de alojamiento alpino. Suiza mantuvo su relevancia, con el Grupo Ferroviario Jungfrau atrayendo a 3.909.700 visitantes en 2025, aprovechando los deportes de invierno y las experiencias escénicas de montaña. En los países nórdicos, SkiStar reportó ventas en el ejercicio fiscal 2024/25 de 4.631 millones de SEK (504,0 millones de USD), reflejando el creciente papel de las estaciones escandinavas en Europa.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,93% hasta 2031, convirtiéndose en la región de más rápida expansión en el mercado. China registró 35 millones de visitas a estaciones en noviembre de 2025 y 118 millones de visitas entre el 1 de noviembre de 2025 y el 31 de enero de 2026, con visitas internacionales entrantes a estaciones de esquí que aumentaron un 89,2% interanual. El sur de China registró mayores inversiones en instalaciones interiores de hielo y nieve, lo que indica un crecimiento más allá de las zonas de esquí del norte. Japón reportó 42,68 millones de visitantes entrantes en 2025, con visitantes internacionales que contribuyeron significativamente al gasto en los principales destinos de esquí, enfatizando la demanda transfronteriza.
América del Norte se posicionó como la segunda región más grande, respaldada por estaciones de destino, la adopción de pases de temporada y una sólida base de esquiadores domésticos. Los Estados Unidos registraron 61,5 millones de visitas de esquiadores en 2024/25, aunque los desafíos climáticos redujeron las visitas a 52,6 millones en 2025/26. Canadá se benefició de la demanda transfronteriza a través de sus destacadas estaciones. América del Sur funcionó como una opción de temporada inversa, mientras que Oriente Medio y África mostraron potencial de inversión a largo plazo. Europa lidera en escala, Asia-Pacífico impulsa el crecimiento futuro y América del Norte sigue siendo un centro de beneficios clave.

Panorama Competitivo
El mercado global de turismo de montaña y nieve está fragmentado por el número de estaciones, con estaciones de esquí distribuidas en 68 países. Sin embargo, los operadores que gestionan el acceso de clase destino y los grandes ecosistemas de pases ejercen una influencia significativa. Vail Resorts, que opera múltiples estaciones, reportó ingresos sustanciales en el ejercicio fiscal 2025, demostrando el impacto que un solo operador puede tener. Alterra Mountain Company, a través de su red Ikon, se expandió a numerosos destinos para la temporada 2026/27, cubriendo América del Norte, Europa y Asia-Pacífico. La cobertura de los pases moldea cada vez más el acceso, la fidelización y la planificación de viajes, reduciendo la influencia del marketing individual de cada estación. Los operadores más pequeños siguen siendo relevantes a nivel local, pero tienen un control limitado sobre la demanda de largo recorrido y la distribución digital.
La expansión estratégica continúa dando forma al mercado, con operadores enfocados en ampliar el inventario y fortalecer sus posiciones internacionales. Vail Resorts adquirió Crans-Montana Mountain Resort en Suiza, marcando su segunda propiedad europea tras Andermatt-Sedrun. La empresa también anunció un plan de capital para 2026, con énfasis en inversiones en sus activos europeos. El evento de colocación de la primera piedra del centro turístico Sansicario de Club Med destaca los desarrollos en curso en el turismo de montaña alpino. Estas acciones reflejan la importancia del acceso controlado y las redes de destinos para mantener la competitividad.
El control de la distribución se está volviendo tan crítico como la propiedad de las estaciones. Alpinco lanzó una plataforma unificada de reservas y destinos, permitiendo a los operadores retener el gasto dentro de sus ecosistemas. Booking Holdings reportó crecimiento en las transacciones combinadas, mostrando cómo las plataformas digitales están capturando valor de los paquetes integrados de turismo de montaña. La adquisición del Grupo Hotelplan por parte del Grupo DERTOUR incorporó especialistas en esquí como Inghams bajo su paraguas, alineándose con los objetivos de expansión digital. La competencia en el mercado gira ahora en torno al alcance de la red, el inventario y el control digital, más que únicamente en el atractivo local.
Líderes de la Industria del Turismo de Montaña y Nieve
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Vail Resorts planea una inversión de capital de 234 - 239 millones de USD en 2026, con enfoque en el mantenimiento básico, proyectos de crecimiento en estaciones europeas (Andermatt-Sedrun y Crans-Montana) e iniciativas de Transformación de Eficiencia de Recursos.
- Marzo de 2026: Alterra Mountain Company presentó el Pase Ikon 26/27, que ofrece acceso a 76 destinos en 5 continentes y 13 países. El pase amplía el acceso a estaciones en Japón y fortalece la presencia global de la red.
- Febrero de 2026: Club Med ha comenzado la construcción de un centro turístico de montaña de 500 habitaciones en Cesana Torinese, Sansicario, dentro del área de esquí de Vialattea, con el objetivo de inaugurarlo en diciembre de 2028. El centro podrá alojar hasta 1.000 huéspedes.
- Febrero de 2026: Las estaciones de esquí en China registraron 118 millones de visitas entre el 1 de noviembre de 2025 y el 31 de enero de 2026, incluyendo 1,255 millones de visitas internacionales, un aumento interanual del 89,2%. El gasto total en estaciones y áreas cercanas alcanzó los 69,15 mil millones de CNY (9,88 mil millones de USD).


Alcance del Informe del Mercado Global de Turismo de Montaña y Nieve
| Esquí |
| Senderismo |
| Paseos y Movilidad Escénica |
| Trineo y Tubing |
| Motonieve |
| Snowboard |
| Bienestar y Otras Experiencias de Montaña |
| Doméstico |
| Internacional |
| Reserva en Línea |
| Reserva Fuera de Línea y Presencial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Esquí | |
| Senderismo | ||
| Paseos y Movilidad Escénica | ||
| Trineo y Tubing | ||
| Motonieve | ||
| Snowboard | ||
| Bienestar y Otras Experiencias de Montaña | ||
| Por Tipo de Turista | Doméstico | |
| Internacional | ||
| Por Canal de Reserva | Reserva en Línea | |
| Reserva Fuera de Línea y Presencial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas para los ingresos del turismo de montaña y nieve en 2031?
Se prevé que el mercado global de turismo de montaña y nieve alcance los 29,65 mil millones de USD en 2031 desde los 20,34 mil millones de USD en 2026, lo que implica una CAGR del 7,83% durante 2026 a 2031.
¿Qué región lidera la demanda actual y cuál es la de más rápido crecimiento?
Europa representó el 36,73% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 8,93% hasta 2031.
¿Qué categoría de servicio es la más grande hoy y cuál está ganando impulso más rápidamente?
El esquí se mantuvo como el tipo de servicio más grande con una participación del 40,34% en 2025, mientras que se proyecta que el snowboard registre el crecimiento más rápido con una CAGR del 8,75% hasta 2031.
¿Qué tan importantes son las reservas en línea para los viajes de montaña actualmente?
La reserva en línea ya representó el 58,52% de los ingresos de 2025 y se prevé que crezca a una CAGR del 9,14%, lo que mantiene a los canales digitales en el centro del descubrimiento y la conversión de viajes.
¿Por qué son importantes los viajeros internacionales para los destinos de esquí incluso cuando la demanda doméstica es mayor?
Los viajeros domésticos lideraron con una participación del 56,91% en 2025, pero los viajeros internacionales están creciendo más rápido a una CAGR del 8,23% y tienden a generar un mayor gasto por viaje, como se observa en Japón, donde representaron una proporción mucho mayor del gasto de los visitantes que de su número.
¿Cuáles son los mayores riesgos operativos para las estaciones hasta 2031?
Las principales restricciones son la falta de fiabilidad de la nieve en altitudes más bajas, el aumento de los costos de fabricación de nieve y remontes, la escasez de vivienda para la fuerza laboral y los sistemas de datos fragmentados que debilitan la monetización directa y la retención de huéspedes.


 Sus datos están seguros y nunca se venden ni se comparten.
