
Taille et Part du Marché du Tourisme de Montagne et de Neige
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2026 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.34 Milliards de dollars |
| Taille du Marché (2031) | 29.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Tourisme de Montagne et de Neige par Mordor Intelligence
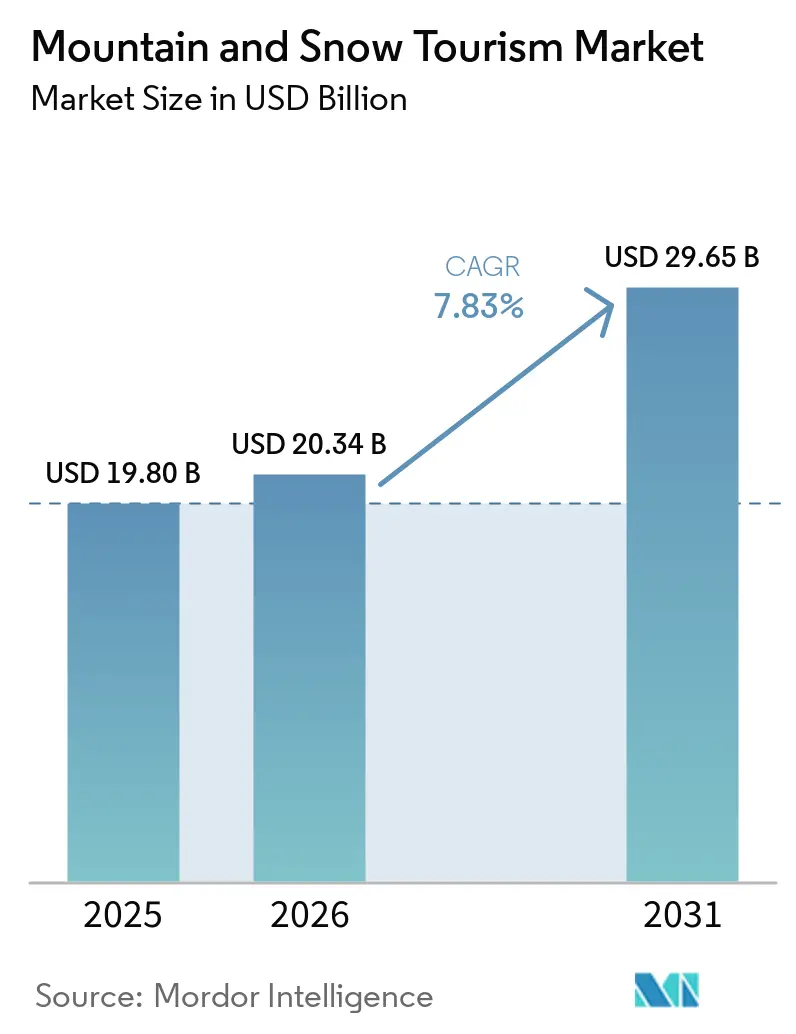
Le marché mondial du tourisme de montagne et de neige devrait croître de 19,80 milliards USD en 2025 à 20,34 milliards USD en 2026 et devrait atteindre 29,65 milliards USD d'ici 2031 à un CAGR de 7,83 % sur la période 2026–2031. La demande s'est renforcée en 2026 à la suite de la saison hivernale 2024/25, qui a enregistré 399 millions de visites de skieurs dans le monde, le chiffre le plus élevé depuis 2000 et dépassant le pic de 2018/19. Cela reflète une évolution vers un tourisme axé sur les activités et la nature plutôt qu'une reprise temporaire[1]. Le marché est influencé par l'adoption d'écosystèmes de forfaits, de plateformes de réservation numérique et de stratégies visant à équilibrer la demande entre les saisons. L'Europe constituait la plus grande base régionale en 2025 grâce à son infrastructure alpine, tandis que l'Asie-Pacifique devrait connaître une croissance plus rapide jusqu'en 2031, portée par l'expansion des capacités de ski en Chine et le développement du tourisme hivernal au Japon. Les défis incluent la variabilité météorologique, les coûts élevés et les pénuries de main-d'œuvre, mais les stations disposant d'enneigement artificiel avancé et d'offres toute l'année ont fait preuve de résilience par rapport aux sites de basse altitude et saisonniers. La concurrence reste fragmentée au niveau des stations, mais l'accès aux stations de destination, aux réseaux de forfaits mondiaux et à la distribution directe est concentré entre quelques grands opérateurs.
Points Clés du Rapport
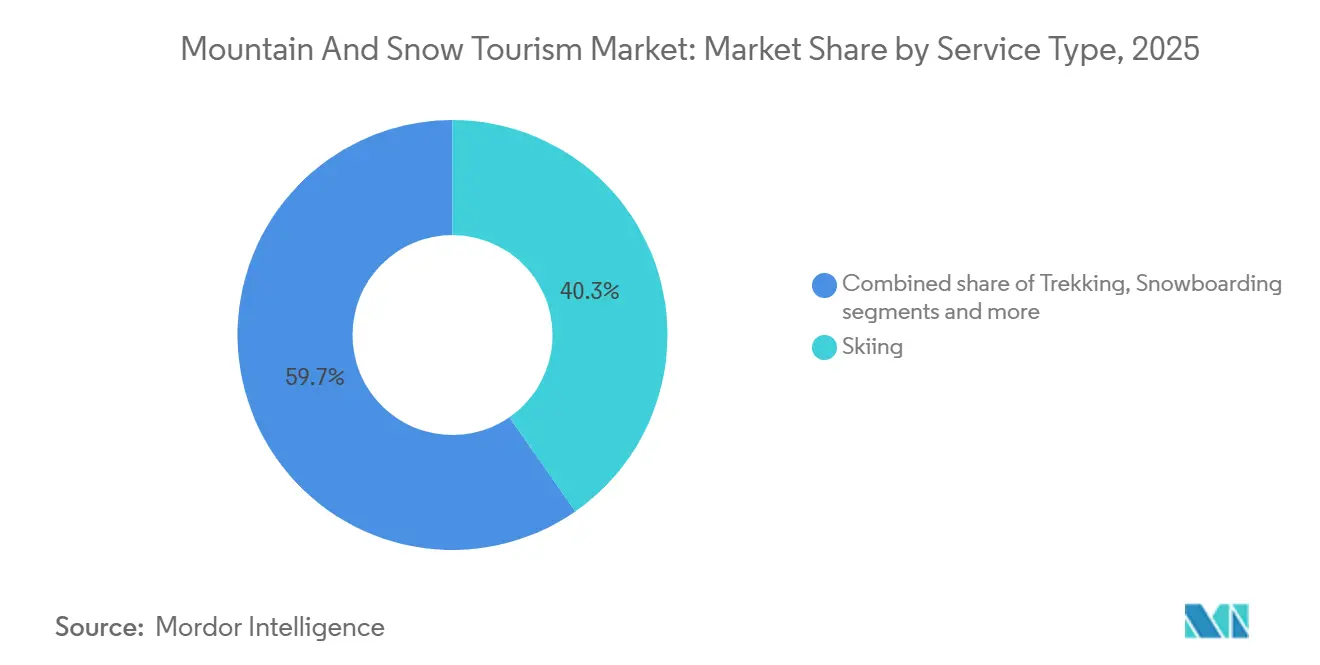
- Par type de service, le ski a dominé avec 40,34 % de la part du marché mondial du tourisme de montagne et de neige en 2025, tandis que le snowboard devrait croître à un CAGR de 8,75 % jusqu'en 2031.
- Par type de touriste, les touristes domestiques détenaient 56,91 % de la part du marché mondial du tourisme de montagne et de neige en 2025, tandis que les touristes internationaux devraient croître à un CAGR de 8,23 % jusqu'en 2031.
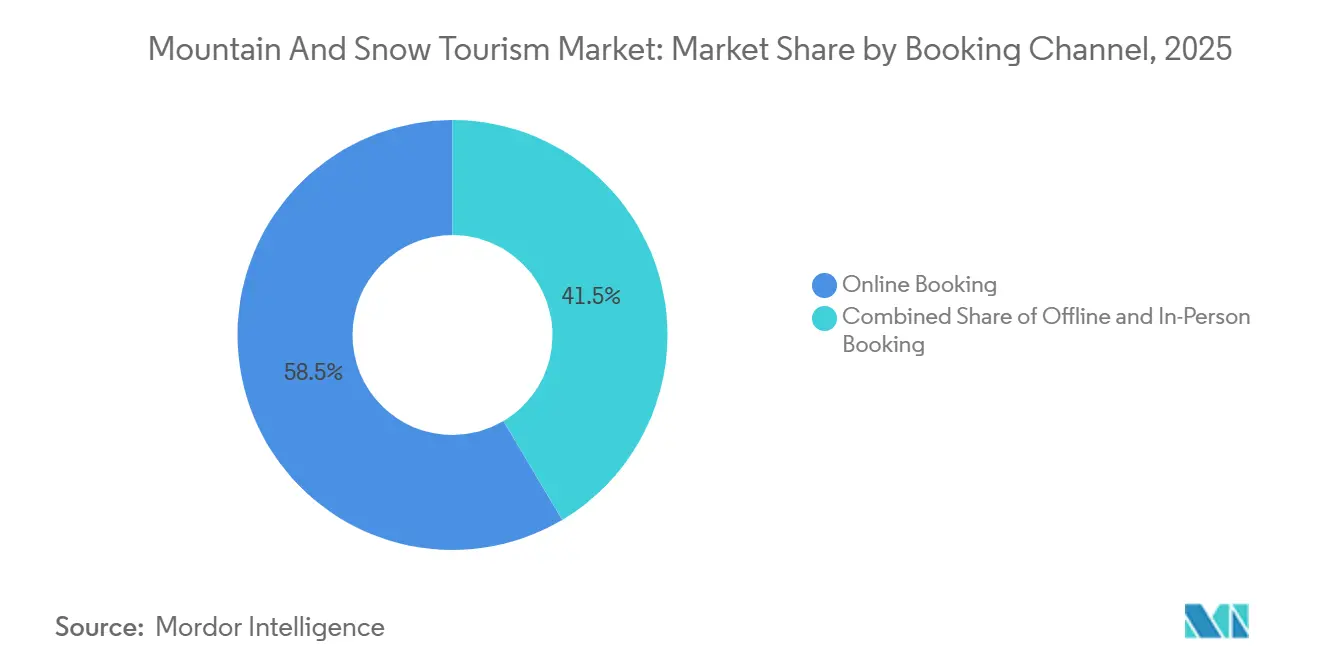
- Par canal de réservation, la réservation en ligne représentait 58,52 % de la taille du marché mondial du tourisme de montagne et de neige en 2025 et constitue également le canal à la croissance la plus rapide avec un CAGR de 9,14 % jusqu'en 2031.
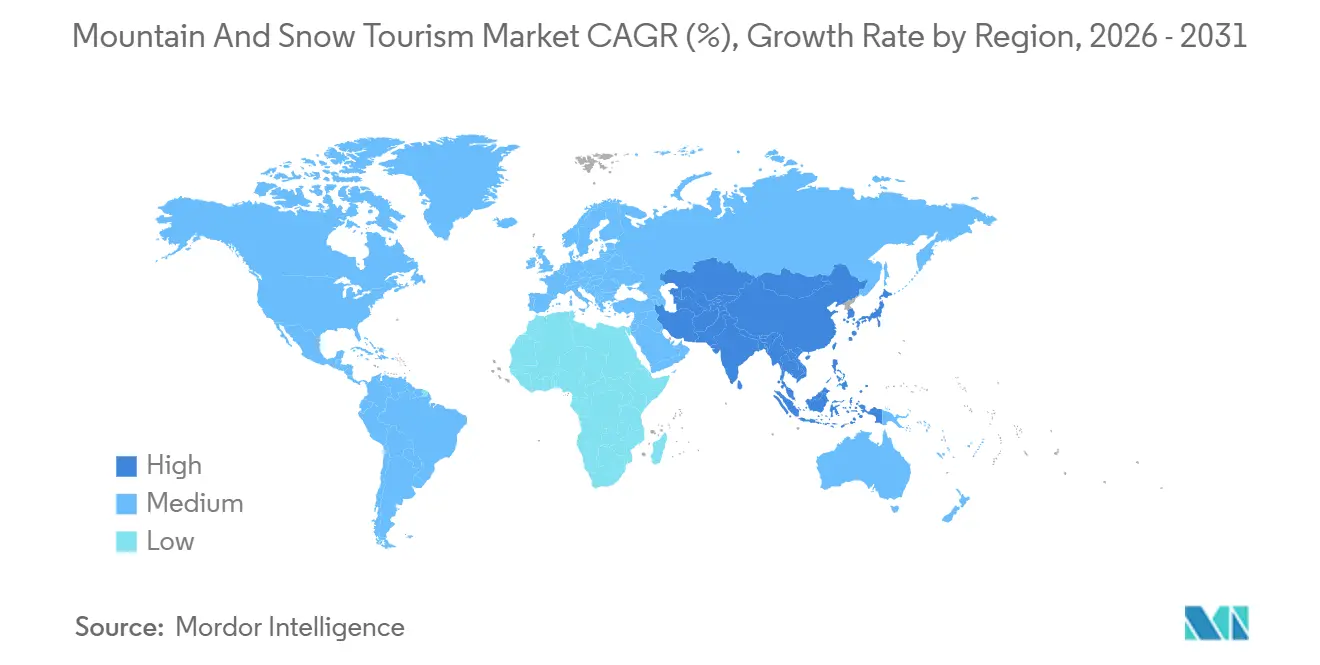
- Par géographie, l'Europe était en tête avec 36,73 % de la part du marché mondial du tourisme de montagne et de neige en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Tourisme de Montagne et de Neige
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Participation croissante aux aventures de ski et de neige | +1.8% | Mondial, concentré en Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Développement de la découverte et de la réservation de voyages en ligne en priorité | +0.9% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête des taux d'adoption | Moyen terme (2-4 ans) |
| Diversification des stations toute l'année améliorant l'utilisation des actifs | +0.7% | Europe, Amérique du Nord, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Forfaits bien-être et familiaux haut de gamme augmentant les dépenses par voyage | +0.6% | Europe (Alpes), Amérique du Nord, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Forfaits multi-stations mondiaux réorientant la demande long-courrier | +0.5% | Amérique du Nord, Europe, expansion vers le Japon et l'Australie | Moyen terme (2-4 ans) |
| La demande d'évasion de la chaleur élargit les activités estivales de tourisme de montagne | +0.4% | Europe (Alpes), hauts plateaux d'Asie-Pacifique, émergent dans les hauts plateaux du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante aux aventures de ski et de neige
Le tourisme mondial de montagne et de neige a élargi sa base de participants au-delà des niveaux d'avant la pandémie, avec une croissance observée dans les destinations établies et émergentes. La saison hivernale 2024/25 a enregistré le plus grand nombre de visites de skieurs dans le monde depuis 2000, dépassant les records précédents. Aux États-Unis, le nombre de domaines skiables en activité a augmenté, témoignant de la confiance dans une demande soutenue[2]. Les rapports ont indiqué que les gains de fréquentation se sont traduits par une meilleure économie par visiteur, avec des rendements moyens par billet plus élevés et un réinvestissement par visite accru. La participation au snowboard a également augmenté, avec des hausses notables parmi les participants hispaniques et les jeunes, signalant une demande plus diversifiée et résiliente pour ce marché.
Développement de la découverte et de la réservation de voyages en ligne en priorité
Les plateformes numériques sont au cœur du marché mondial du tourisme de montagne et de neige, intégrant l'accès aux remontées mécaniques, l'hébergement, la location de matériel et les activités. Les réservations en ligne sont devenues le canal à la croissance la plus rapide et continuent de gagner des parts de marché. En août 2025, Alpinco a lancé une plateforme combinant réservations, hébergements, produits de remontées mécaniques et activités pour Hafjell, Kvitfjell et Oppdal, dans le but de fidéliser les clients au sein des systèmes numériques contrôlés par les opérateurs[3]. Booking Holdings a indiqué en mai 2025 que les transactions groupées, combinant plusieurs produits de voyage en une seule réservation, ont connu une croissance significative d'une année sur l'autre au premier trimestre. Cette évolution est cruciale pour les opérateurs, car des expériences de réservation directe fluides améliorent les conversions, captent les dépenses liées aux forfaits et réduisent la dépendance aux canaux de vente hors ligne fragmentés.
Diversification des stations toute l'année améliorant l'utilisation des actifs
Le marché mondial du tourisme de montagne et de neige est en transition depuis un modèle axé sur l'hiver, marquant un changement significatif dans les stratégies des stations. Vail Resorts a indiqué que les visites estivales et la demande d'hébergement dans ses propriétés nord-américaines au cours de l'exercice 2025 ont contribué à compenser la faiblesse des performances hivernales dans certaines zones. En Suisse, le Groupe Jungfrau Railway a atteint un nombre record de visiteurs, tandis que Grindelwald-First et le téléphérique de Mürren ont enregistré une croissance d'une année sur l'autre. Le téléphérique du Schilthorn a noté une augmentation des visiteurs à Mürren-Allmendhubel, avec une croissance substantielle du trafic estival. Ces développements soulignent l'importance croissante du tourisme de montagne hors saison hivernale en tant que moteur de revenus clé. Cette évolution réduit la dépendance à une courte saison hivernale et favorise une utilisation régulière des remontées mécaniques, des transports panoramiques, de la restauration et des installations de bien-être.
Forfaits bien-être et familiaux haut de gamme augmentant les dépenses par voyage
Les offres axées sur le bien-être et la famille augmentent les dépenses par séjour sur le marché mondial du tourisme de montagne et de neige en élargissant les motivations de voyage au-delà du ski. Les parties prenantes de Leukerbad ont mis en avant le tourisme toute l'année comme une priorité, avec le bien-être, la santé et le tourisme familial comme thèmes clés. Cet alignement reflète une vision partagée entre les opérateurs et les parties prenantes locales pour une demande stable et à plus haute valeur ajoutée. Club Med a lancé la construction d'une nouvelle station à Sansicario dans le domaine skiable de Vialattea, témoignant de la confiance dans les formats de montagne combinant hébergement, activités familiales et services tout compris. Ces forfaits attirent les accompagnateurs non-skieurs et les groupes multigénérationnels, améliorant les taux d'occupation et optimisant l'utilisation des restaurants, des installations thermales et des expériences guidées.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Manque de fiabilité de l'enneigement lié au climat aux basses et moyennes altitudes | -1.2% | Alpes européennes, stations nord-américaines de basse altitude, Japon (Honshu) | Long terme (≥ 4 ans) |
| Inflation élevée des coûts d'enneigement artificiel, de remontées mécaniques, de main-d'œuvre et d'assurance | -0.8% | Amérique du Nord (Montagnes Rocheuses), Alpes centrales, Scandinavie | Moyen terme (2-4 ans) |
| Pénuries de logements pour la main-d'œuvre dans les villes de stations | -0.4% | Amérique du Nord, Europe alpine | Moyen terme (2-4 ans) |
| La fragmentation des données affaiblit la monétisation des destinations et la planification des capacités | -0.3% | Mondial, concentré dans les marchés émergents d'Asie-Pacifique et du Moyen-Orient et d'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Manque de fiabilité de l'enneigement lié au climat aux basses et moyennes altitudes
La variabilité de l'enneigement due au changement climatique reste un défi majeur pour le marché mondial du tourisme de montagne et de neige, affectant la fiabilité des visites et les retours sur investissement. Une étude publiée en 2025 a examiné l'altitude de la limite d'enneigement dans les bassins alpins de 1980 à 2024, révélant des tendances de chutes de neige tardives, de fonte précoce et de réduction du manteau neigeux. Ces conditions ont déjà provoqué la fermeture de nombreux domaines skiables européens de basse altitude. Aux États-Unis, les chutes de neige durant la saison 2025/26 sont restées inférieures à la moyenne des 10 dernières années, plusieurs régions de l'Ouest fonctionnant dans des conditions inférieures à la moyenne. Des recherches sur les opérateurs alpins français n'ont trouvé aucun lien significatif entre l'augmentation des investissements dans l'enneigement artificiel et l'amélioration des performances financières, même lors de saisons avec peu de neige naturelle. Les opérateurs de basse altitude font face à une double pression : la diminution de la fiabilité de l'enneigement naturel et l'incertitude des retours sur les dépenses d'adaptation.
Inflation élevée des coûts d'enneigement artificiel, de remontées mécaniques, de main-d'œuvre et d'assurance
La hausse des coûts d'exploitation et d'investissement liés à l'enneigement artificiel, aux remontées mécaniques, à la main-d'œuvre et à la couverture des risques limite le marché mondial du tourisme de montagne et de neige. Des recherches ont mis en évidence que l'enneigement artificiel représente une part significative des dépenses d'exploitation quotidiennes des grandes stations suisses, la demande en eau devant augmenter substantiellement dans le cadre des tendances climatiques actuelles. L'enneigement artificiel a retardé les décisions critiques, lié les stations à des coûts plus élevés et détourné l'attention des stratégies essentielles d'adaptation climatique. Aux États-Unis, les dépenses d'investissement pour les prochaines saisons comprennent des investissements dans de nouvelles remontées mécaniques, le réinvestissement par visite augmentant également. Ces tendances de coûts représentent un défi pour le marché, car il ne peut pas répercuter entièrement les dépenses supplémentaires sur les consommateurs en raison de facteurs variables tels que la météo, le calendrier des voyages et les budgets de voyage[4].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Le Ski Occupe la Position Centrale en Termes de Revenus Tandis que les Expériences Adjacentes Élargissent la Demande
Le ski représentait 40,34 % de la taille du marché mondial du tourisme de montagne et de neige en 2025, constituant l'activité centrale autour de laquelle sont structurés les systèmes de remontées mécaniques, les écoles de ski, les forfaits d'hébergement et les forfaits saisonniers. Aux États-Unis, les forfaits saisonniers représentaient 49 % des visites de skieurs en 2024/25, soulignant leur importance dans le comportement des skieurs et la planification des revenus des opérateurs. Cette dépendance confère au ski un avantage structurel, les stations concentrant leurs capacités, leur marketing et leurs investissements sur les skieurs réguliers. La randonnée, les promenades et la mobilité panoramique gagnent également en importance, répondant aux visiteurs souhaitant accéder à la montagne sans pratiquer de sports de neige techniques. Le segment Expériences Montagnes du Groupe Jungfrau Railway a progressé de 3,9 % en 2025, démontrant une demande stable pour les transports panoramiques malgré les évolutions régionales des activités spécifiques à l'hiver.
Le snowboard devrait croître à un CAGR de 8,75 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide sur le marché mondial du tourisme de montagne et de neige. En 2024, la participation au snowboard a augmenté de 9 %, portée par les participants hispaniques et les primo-participants, indiquant un attrait démographique plus large. La luge, le bouée et la motoneige restent des activités d'initiation clés, abaissant la barrière des compétences pour les primo-visiteurs et les familles. Les expériences de bien-être et autres expériences de montagne se développent également, retenant les dépenses hors-ski au sein des stations grâce aux installations thermales, aux forfaits spa et aux produits de loisirs guidés. À Leukerbad, le bien-être et la santé figuraient parmi les principaux thèmes touristiques toute l'année, soutenant l'évolution vers des offres de services diversifiées allant au-delà du ski sur le marché du tourisme de montagne et de neige.

Par Type de Touriste : La Demande Domestique Constitue la Base Tandis que le Tourisme International Augmente le Pouvoir de Dépense
Les touristes domestiques représentaient 56,91 % de la part du marché mondial du tourisme de montagne et de neige en 2025, établissant la demande locale et régionale comme un facteur de stabilisation clé pour les systèmes de stations. Les voyageurs domestiques font face à moins de contraintes liées aux visas, aux fluctuations monétaires et aux coûts des billets d'avion par rapport aux visiteurs internationaux. En Chine, les stations de ski ont enregistré 118 millions de visites entre le 1er novembre 2025 et le 31 janvier 2026, générant 69,15 milliards CNY (9,88 milliards USD) de consommation. La France a également maintenu une forte base domestique durant la saison 2025/26, avec un taux d'occupation saisonnier de pointe des hébergements de montagne atteignant 73 %, soit une augmentation de 2,5 % par rapport à l'hiver précédent. Cette demande domestique aide les opérateurs à gérer la volatilité météorologique et économique plus efficacement que les destinations fortement dépendantes des arrivées étrangères.
Les touristes internationaux ont contribué à hauteur de 43,09 % des revenus de 2025 et devraient croître à un CAGR de 8,23 % jusqu'en 2031, soulignant le rôle croissant des voyages transfrontaliers. Les visiteurs internationaux représentaient près de 80 % du total des arrivées dans les pays de ski lors des principaux corridors hivernaux en 2024/25, représentant environ 90 % des dépenses totales. Les données de l'Organisation nationale du tourisme du Japon ont montré que le Japon a accueilli 42,68 millions de visiteurs entrants en 2025, soit une augmentation de 15,8 % d'une année sur l'autre. Les touristes de montagne internationaux séjournent généralement plus longtemps, achètent des produits groupés et dépensent davantage en transport, hébergement et services annexes. Bien que moins nombreux, le niveau de dépenses par visite plus élevé de ce groupe en fait un moteur de croissance significatif pour le marché du tourisme de montagne et de neige.
Par Canal de Réservation : Les Ventes en Ligne Mènent la Découverte et la Conversion Tandis que les Canaux Hors Ligne Conservent une Valeur Conseil
Les réservations en ligne ont capté 58,52 % des revenus de 2025 et devraient croître à un CAGR de 9,14 % jusqu'en 2031, ce qui en fait le canal le plus important et à la croissance la plus rapide sur le marché mondial du tourisme de montagne et de neige. Cela reflète l'évolution vers les plateformes numériques pour la planification de voyages, les comparaisons de prix, les forfaits groupés et les réservations mobiles. Alpinco a lancé une plateforme de réservation directe unifiée en août 2025, intégrant hébergement, accès aux remontées mécaniques et activités dans ses trois stations pour répondre à la demande en ligne. Booking Holdings a signalé une augmentation de 35 % d'une année sur l'autre des transactions connectées au premier trimestre 2025, soulignant la valeur des réservations multi-produits. Le contrôle en ligne aide également les opérateurs à établir des relations directes avec les clients et à réduire la dépendance aux vendeurs tiers.
Les réservations hors ligne et en personne témoignent de l'importance continue des canaux à valeur conseil et des canaux en station sur le marché. Ces canaux sont essentiels pour les skieurs débutants, les voyageurs plus âgés et les familles ayant besoin d'un accompagnement dans la planification de leur itinéraire. Les voyagistes spécialisés dans le ski utilisent également ces canaux pour regrouper vols, transferts, hôtels, forfaits de remontées mécaniques et école de ski. Les canaux hors ligne restent significatifs mais évoluent vers la conception de voyages, la réassurance et l'accompagnement personnalisé plutôt que vers la génération de volume.
Analyse Géographique
L'Europe représentait 36,73 % de la part du marché mondial du tourisme de montagne et de neige en 2025, portée par une densité de stations alpines, une capacité de remontées mécaniques et une profondeur d'hébergement inégalées. La France a soutenu cette position en 2025/26 avec une hausse de 1 % de la fréquentation nationale des domaines skiables, une augmentation de 6 % du chiffre d'affaires du commerce de sport en station de montagne et 90 millions EUR (105,9 millions USD) d'impact économique régional estimé provenant de 370 000 nuitées réservées. Un taux d'occupation de 68,6 % dans les hébergements de ski en 2025/26 a mis en évidence une forte demande d'hébergement alpin. La Suisse est restée significative, le Groupe Jungfrau Railway ayant attiré 3 909 700 visiteurs en 2025, tirant parti des sports d'hiver et des expériences panoramiques de montagne. Dans les pays nordiques, SkiStar a déclaré un chiffre d'affaires de 4 631 millions SEK (504,0 millions USD) pour l'exercice 2024/25, reflétant le rôle croissant des stations scandinaves en Europe.
L'Asie-Pacifique devrait croître à un CAGR de 8,93 % jusqu'en 2031, ce qui en fait la région à l'expansion la plus rapide sur le marché. La Chine a enregistré 35 millions de visites en station en novembre 2025 et 118 millions de visites entre le 1er novembre 2025 et le 31 janvier 2026, avec des visites internationales entrantes dans les stations de ski en hausse de 89,2 % d'une année sur l'autre. Le sud de la Chine a vu augmenter les investissements dans les infrastructures de glace et de neige en intérieur, indiquant une croissance au-delà des zones de ski du nord. Le Japon a accueilli 42,68 millions de visiteurs entrants en 2025, les visiteurs internationaux contribuant de manière significative aux dépenses dans les principales destinations de ski, soulignant la demande transfrontalière.
L'Amérique du Nord s'est classée comme la deuxième région la plus importante, soutenue par les stations de destination, l'adoption des forfaits saisonniers et une forte base de skieurs domestiques. Les États-Unis ont enregistré 61,5 millions de visites de skieurs en 2024/25, bien que les difficultés météorologiques aient réduit les visites à 52,6 millions en 2025/26. Le Canada a bénéficié de la demande transfrontalière grâce à ses stations de renom. L'Amérique du Sud a servi d'option contra-saisonnière, tandis que le Moyen-Orient et l'Afrique ont montré un potentiel d'investissement à long terme. L'Europe est en tête en termes d'échelle, l'Asie-Pacifique stimule la croissance future et l'Amérique du Nord reste un centre de profit clé.
Paysage Concurrentiel
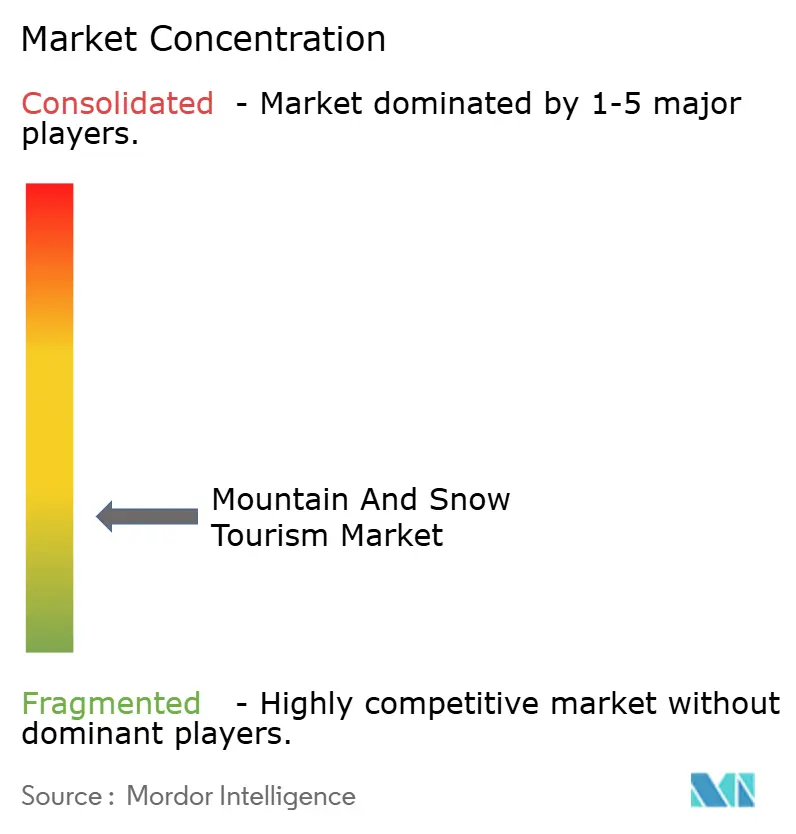
Le marché mondial du tourisme de montagne et de neige est fragmenté par le nombre de stations, les stations de ski étant réparties dans 68 pays. Cependant, les opérateurs gérant des accès de classe destination et de grands écosystèmes de forfaits exercent une influence significative. Vail Resorts, exploitant plusieurs stations, a déclaré un chiffre d'affaires substantiel au cours de l'exercice 2025, démontrant l'impact qu'un seul opérateur peut avoir. Alterra Mountain Company, via son réseau Ikon, s'est étendue à de nombreuses destinations pour la saison 2026/27, couvrant l'Amérique du Nord, l'Europe et l'Asie-Pacifique. La couverture des forfaits façonne de plus en plus l'accès, la fidélité et la planification des voyages, réduisant l'influence du marketing individuel des stations. Les opérateurs plus petits restent pertinents localement mais ont un contrôle limité sur la demande long-courrier et la distribution numérique.
L'expansion stratégique continue de façonner le marché, les opérateurs se concentrant sur l'ajout d'inventaire et le renforcement de leurs positions internationales. Vail Resorts a acquis Crans-Montana Mountain Resort en Suisse, marquant sa deuxième propriété européenne après Andermatt-Sedrun. La société a également annoncé un plan d'investissement pour 2026, mettant l'accent sur les investissements dans ses actifs européens. La pose de la première pierre de la station de Sansicario par Club Med souligne les développements en cours dans le tourisme de montagne alpin. Ces actions reflètent l'importance de l'accès contrôlé et des réseaux de destination pour maintenir la compétitivité.
Le contrôle de la distribution devient aussi critique que la propriété des stations. Alpinco a lancé une plateforme unifiée de réservation et de destination, permettant aux opérateurs de retenir les dépenses au sein de leurs écosystèmes. Booking Holdings a signalé une croissance des transactions groupées, montrant comment les plateformes numériques captent de la valeur à partir des forfaits de voyage de montagne intégrés. L'acquisition du Groupe Hotelplan par le Groupe DERTOUR a placé des spécialistes du ski comme Inghams sous son égide, s'alignant sur les objectifs d'expansion numérique. La concurrence sur le marché tourne désormais autour de la portée du réseau, de l'inventaire et du contrôle numérique, plutôt que uniquement sur l'attrait local.
Leaders du Secteur du Tourisme de Montagne et de Neige
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mai 2026 : Vail Resorts prévoit un investissement en capital de 234 à 239 millions USD en 2026, axé sur la maintenance de base, les projets de développement des stations européennes (Andermatt-Sedrun et Crans-Montana) et les initiatives de transformation de l'efficacité des ressources.
- Mars 2026 : Alterra Mountain Company a lancé le forfait Ikon 26/27, offrant l'accès à 76 destinations sur 5 continents et 13 pays. Le forfait élargit l'accès aux stations au Japon et renforce la présence mondiale du réseau.
- Février 2026 : Club Med a commencé la construction d'une station de montagne de 500 chambres à Cesana Torinese, Sansicario, dans le domaine skiable de Vialattea, avec une ouverture prévue en décembre 2028. La station pourra accueillir jusqu'à 1 000 clients.
- Février 2026 : Les stations de ski en Chine ont enregistré 118 millions de visites entre le 1er novembre 2025 et le 31 janvier 2026, dont 1,255 million de visites internationales, soit une augmentation de 89,2 % d'une année sur l'autre. Les dépenses totales dans les stations et les zones environnantes ont atteint 69,15 milliards CNY (9,88 milliards USD).
Périmètre du Rapport Mondial sur le Marché du Tourisme de Montagne et de Neige
| Ski |
| Randonnée |
| Promenades et Mobilité Panoramique |
| Luge et Bouée |
| Motoneige |
| Snowboard |
| Bien-être et Autres Expériences de Montagne |
| Domestique |
| International |
| Réservation en Ligne |
| Réservation Hors Ligne et en Personne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Ski | |
| Randonnée | ||
| Promenades et Mobilité Panoramique | ||
| Luge et Bouée | ||
| Motoneige | ||
| Snowboard | ||
| Bien-être et Autres Expériences de Montagne | ||
| Par Type de Touriste | Domestique | |
| International | ||
| Par Canal de Réservation | Réservation en Ligne | |
| Réservation Hors Ligne et en Personne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives 2031 pour les revenus du tourisme de montagne et de neige ?
Le marché mondial du tourisme de montagne et de neige devrait atteindre 29,65 milliards USD d'ici 2031 contre 20,34 milliards USD en 2026, ce qui implique un CAGR de 7,83 % sur la période 2026 à 2031.
Quelle région est en tête de la demande actuelle et laquelle connaît la croissance la plus rapide ?
L'Europe détenait 36,73 % des revenus de 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,93 % jusqu'en 2031.
Quelle catégorie de service est la plus importante aujourd'hui et laquelle gagne le plus rapidement en dynamisme ?
Le ski est resté le type de service le plus important avec 40,34 % de part en 2025, tandis que le snowboard devrait afficher la croissance la plus rapide avec un CAGR de 8,75 % jusqu'en 2031.
Quelle est l'importance des réservations en ligne pour les voyages de montagne aujourd'hui ?
La réservation en ligne représentait déjà 58,52 % des revenus de 2025 et devrait croître à un CAGR de 9,14 %, ce qui maintient les canaux numériques au centre de la découverte et de la conversion des voyages.
Pourquoi les voyageurs internationaux sont-ils importants pour les destinations de ski même lorsque la demande domestique est plus importante ?
Les voyageurs domestiques étaient en tête avec 56,91 % de part en 2025, mais les voyageurs internationaux croissent plus rapidement à un CAGR de 8,23 % et ont tendance à générer des dépenses plus élevées par voyage, comme on le voit au Japon où ils représentaient une part bien plus importante des dépenses des visiteurs que du nombre de visiteurs.
Quels sont les principaux risques opérationnels pour les stations jusqu'en 2031 ?
Les principales contraintes sont l'enneigement peu fiable aux basses altitudes, la hausse des coûts d'enneigement artificiel et de remontées mécaniques, les pénuries de logements pour la main-d'œuvre et les systèmes de données fragmentés qui affaiblissent la monétisation directe et la fidélisation des clients.