
ダイレクト・トゥ・コンシューマー(D2C)サブスクリプション市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 164.32 十億米ドル |
| 市場規模 (2031) | 286.77 十億米ドル |
| 成長率 (2026 - 2031) | 11.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイレクト・トゥ・コンシューマー(D2C)サブスクリプション市場分析
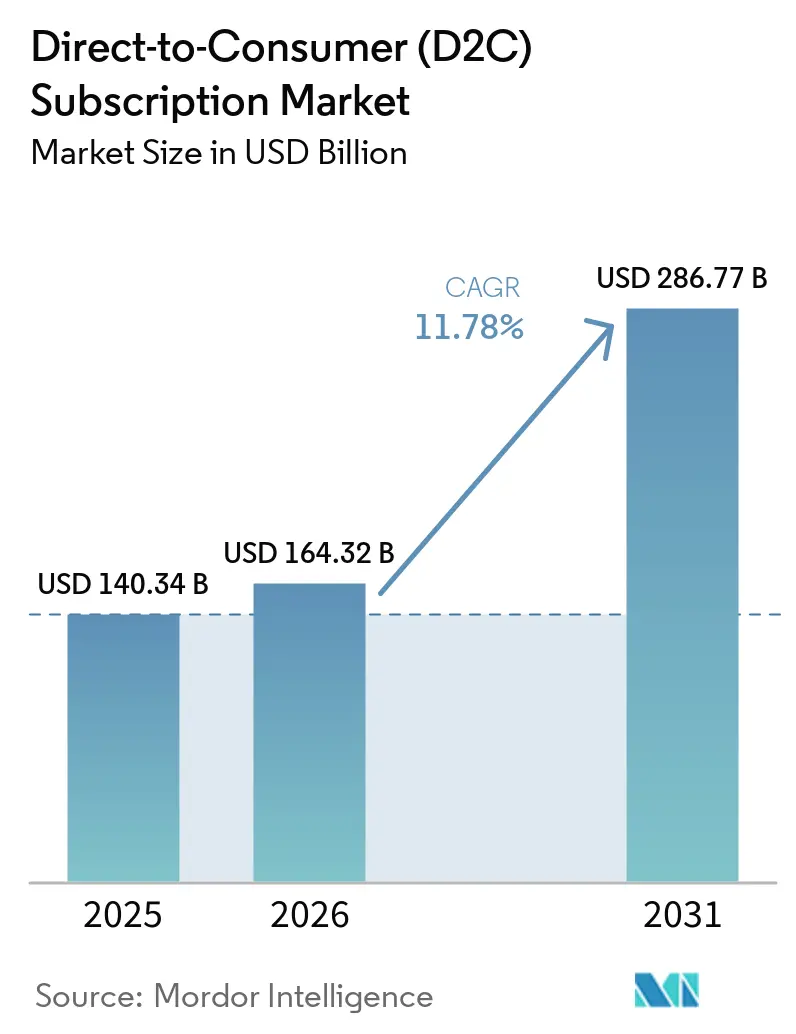
ダイレクト・トゥ・コンシューマーサブスクリプション市場規模は、2025年の140.34 ビリオン 米ドルから2026年には164.32 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 11.78%で成長して2031年までに286.77 ビリオン 米ドルに達する見込みです。
D2Cサブスクリプション市場は、消費者が一回限りの購入から、デジタルおよび物理的カテゴリーにわたる継続的なアクセスへとシフトするにつれて拡大しています。D2Cサブスクリプション市場のオペレーターも、パーソナライゼーション、データ主導の顧客維持、エコシステム設計により積極的に投資しており、Pelotonの2026年におけるPeloton IQのロールアウトとより広範な製品プラットフォーム戦略に示されるように、サブスクライバーとの関係をより持続的かつ価値あるものにしています。支払いの柔軟性もD2Cサブスクリプション市場を支援しており、ペイ・イン・4方式のBNPLセグメントは2025年に上位6社合計で購入額700 ビリオン 米ドルに達し、高額な継続購入への参入障壁を低下させています。欧州連合が2025年3月に理事会指令2025/516を採択したことで、欧州における越境請求の管理が容易になり、D2Cサブスクリプション市場に対して複数国にまたがる請求モデルのコンプライアンス経路が明確化されました。サステナビリティもD2Cサブスクリプション市場においてますます重要性を増しており、特に美容・パーソナルケア分野において、詰め替えおよび再利用モデルがサーキュラーエコノミー研究や大規模なブランドプログラムから実践的な支持を得ています。[1]
レポートの主要ポイント
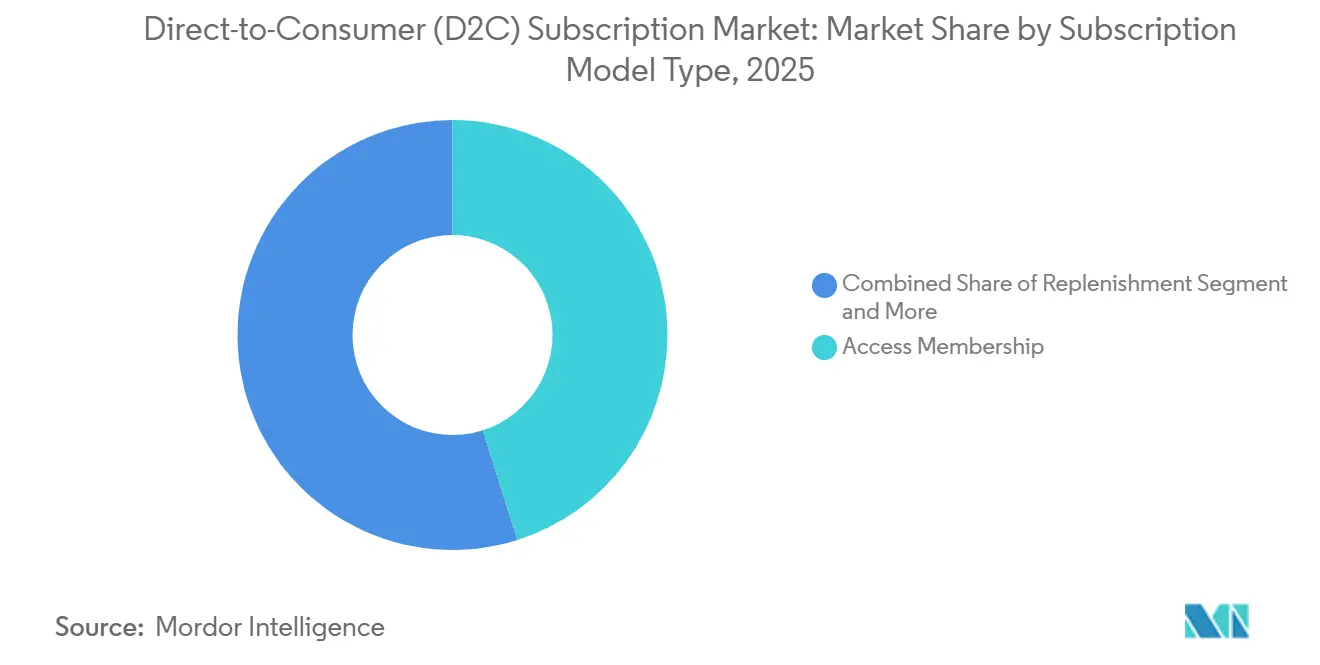
- サブスクリプションモデルタイプ別では、アクセスメンバーシップが2025年の収益の45.12%を占め、キュレーション・ディスカバリーボックスは2031年にかけてCAGR 16.12%で拡大する見込みです。
- 製品カテゴリー別では、エンターテインメント・デジタルメディアが2025年の収益の40.04%を占め、美容・パーソナルケアは2031年にかけてCAGR 17.76%で成長する見込みです。
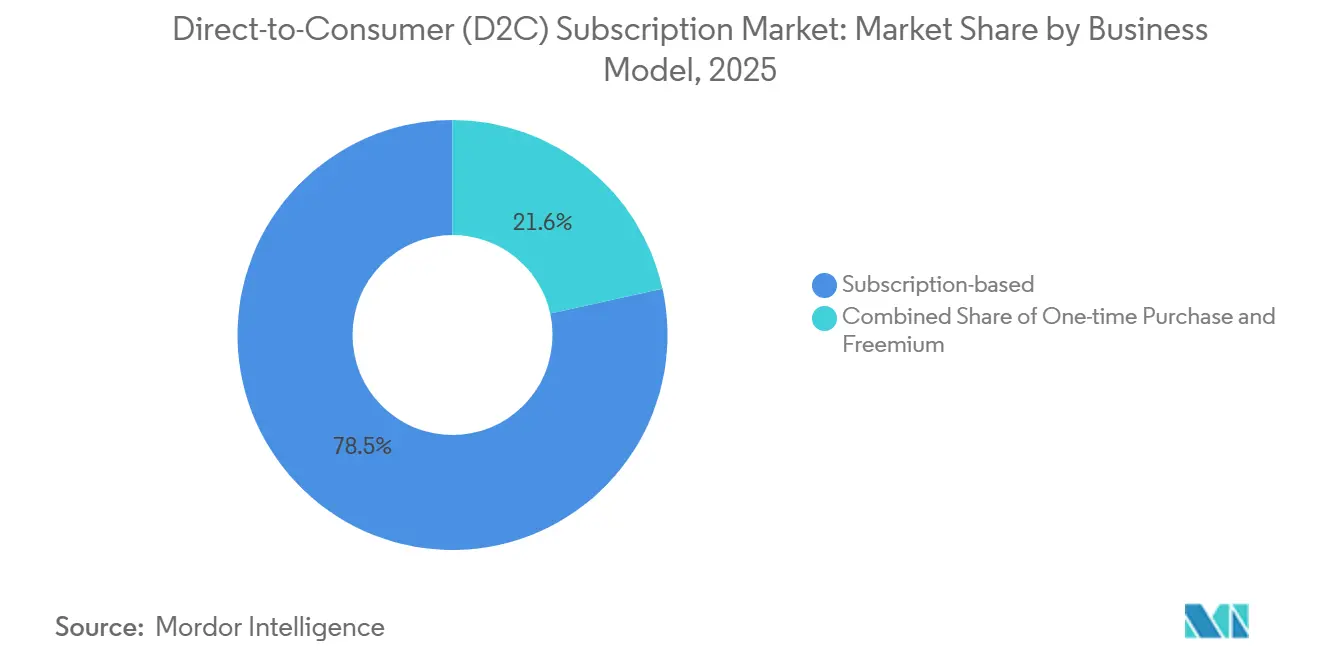
- ビジネスモデル別では、サブスクリプション型が2025年の収益の78.45%を占め、フリーミアムは2031年にかけてCAGR 15.45%で成長する見込みです。
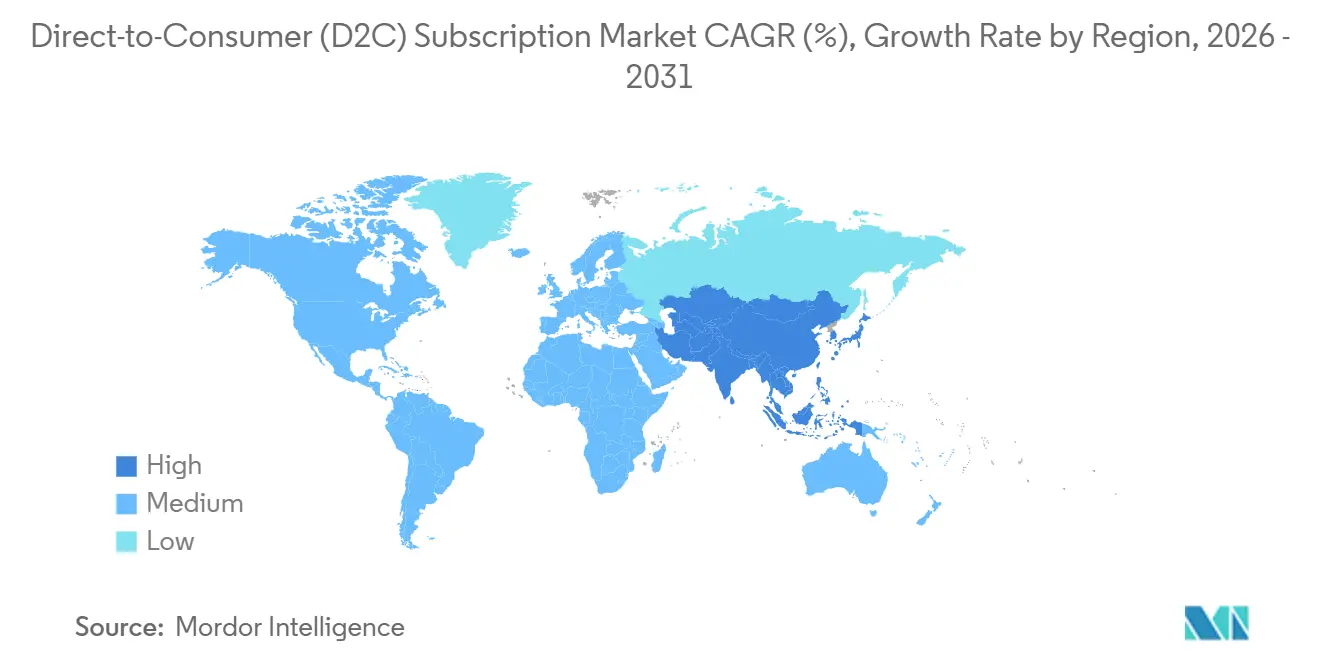
- 地域別では、北米が2025年の収益の38.17%を占め、アジア太平洋地域は2031年にかけてCAGR 17.36%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルダイレクト・トゥ・コンシューマー(D2C)サブスクリプション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サブスクライバージャーニーにおけるAI主導のハイパーパーソナライゼーション | +2.8% | グローバル、北米およびアジア太平洋地域で最も高い強度 | 短期(2年以内) |
| 所有から利用へのシフト | +2.1% | 北米および欧州、東南アジアで新興の牽引力 | 中期(2〜4年) |
| BNPLおよびペイ・バイ・バンクを含むサブスクリプション対応の決済インフラ | +1.9% | グローバル、北米・英国・オーストラリアで最も顕著 | 短期(2年以内) |
| 更新失敗前の解約を低減するための購入後分析 | +1.5% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| 詰め替えおよび再利用モデルを支持する企業サステナビリティ目標 | +1.2% | 欧州主導、北米およびアジア太平洋地域への波及 | 中期(2〜4年) |
| デジタルVATおよび越境請求の近代化 | +0.9% | EU中核、英国および関連貿易パートナーへの副次的恩恵 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サブスクライバージャーニーにおけるAI主導のハイパーパーソナライゼーション
AI主導のパーソナライゼーションは、D2Cサブスクリプション市場においてプレミアムな付加機能ではなく、中核的な運営レイヤーとなっています。これが重要な理由は、継続課金モデルは、すべての請求サイクルにわたって静的なままでいるのではなく、サブスクライバーの行動、製品使用状況、タイミングに合わせてオファーが適応することで改善されるからです。Pelotonの2026年のPeloton IQ立ち上げは、大手企業がAIを活用して、パーソナライゼーションを一度限りのオンボーディング機能として扱うのではなく、サブスクリプション関係の中でトレーニングガイダンス、エンゲージメント、および顧客維持を形成している方法を示しています。PelotonのFY2025の開示では、コネクテッドフィットネスサブスクリプションの月次純解約率が1.6%と報告されており、会員を長期にわたって引き付け続けることができるデータリッチなエコシステムの価値が浮き彫りになっています。D2Cサブスクリプション市場において、これはパーソナライゼーションを直接的な競争優位性にしており、サブスクライバーの行動からより速く学習できるブランドは、サブスクライバーをより効果的に維持し、クロスセルをより効果的に行い、リスクを低減して新しいオファーを展開することができます。
所有から利用へのシフト
所有から利用へのシフトは、D2Cサブスクリプション市場の対象範囲をメディアやソフトウェアを超えて拡大しています。これは、繰り返しの使用、パーソナライゼーション、および利便性が永続的な所有の価値を上回るカテゴリーで最も重要です。欧州委員会共同研究センターは2025年12月に、消費者の再利用への参加が限られている場合、製品のサービス化モデルは循環経済の成果において所有モデルを上回ることができると述べており、これは実用的な消費者カテゴリーにおける継続的なアクセスモデルの根拠を支持しています。L'Oréalの2025年の詰め替えキャンペーン(4部門、18ブランド、28製品にわたる)は、大手美容企業がすでにこの論理に基づいて構築しており、同グループの詰め替え可能製品ラインが2019年から2025年の間に3.7倍に増加したことを示しています。D2Cサブスクリプション市場において、利用は継続的な関係が単に支払いのタイミングだけでなく、利便性と継続性を向上させる場合に最も効果的です。
BNPLおよびペイ・バイ・バンクを含むサブスクリプション対応の決済インフラ
決済インフラは現在、D2Cサブスクリプション市場の成長を促進する要因として機能しています。リッチモンド連邦準備銀行は、ペイ・イン・4方式のBNPL購入額が2025年に上位6社合計で700 ビリオン 米ドルに達し、2021年以降年率20%の実質成長を遂げたと推計しています。連邦準備制度理事会は、主要6社が2025年にすべての消費者信用商品にわたって合計約1,600 ビリオン 米ドルを組成し、CFPBの2023年の以前の測定以降、ペイ・イン・4プランが力強く成長していると推計しています。D2Cサブスクリプション市場において、これはウェルネスキット、フィットネスプログラム、その他の高額な継続オファーに関連する初期の摩擦を低減します。また、オペレーターが標準的なカード決済インフラのみ依存することなく、価格帯、バンドル、およびカテゴリー拡大をテストする余地を広げます。[2]
更新失敗前の解約を低減するための購入後分析
購入後分析は、D2Cサブスクリプション市場において中核的な運営要件となっています。なぜなら、サブスクリプションの真の試練は最初の支払いが完了した後に始まるからです。最も優れたオペレーターは現在、更新日のかなり前から使用パターン、エンゲージメントの深さ、支払い行動、および製品とのインタラクションを監視しています。PelotonのFY2025の月次有料コネクテッドフィットネスサブスクリプション純解約率1.6%は、強力なデータ可視性を持つ適切に管理された継続モデルの顧客維持力を示す最も明確な公開ベンチマークの一つです。Pelotonの2026年の製品ロールアウトはまた、顧客維持の次のフェーズが、解約意向が現れた時にのみ反応するのではなく、サブスクライバーデータを使用して継続的にエクスペリエンスを適応させることに依存していることを示しています。D2Cサブスクリプション市場において、これは購入後分析を単純なキャンペーン最適化よりも価値あるものにしています。なぜなら、ライフタイムバリューを向上させ、将来の獲得コストを低下させるからです。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サブスクリプション疲れとウォレットシェアの飽和 | -2.1% | 北米、欧州、アジア太平洋新興市場 | 短期(2年以内) |
| 有料ソーシャルチャネルにおける顧客獲得コストの上昇 | -1.8% | グローバル、北米および欧州で最も顕著 | 短期(2年以内) |
| 継続課金税務コンプライアンスの断片化 | -1.2% | グローバル、EU・東南アジア・ラテンアメリカで最も高い摩擦 | 中期(2〜4年) |
| 新興サブスクリプション市場におけるラストマイル配送コストの高さ | -1.0% | アジア太平洋地域、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サブスクリプション疲れとウォレットシェアの飽和
サブスクリプション疲れは、D2Cサブスクリプション市場における実質的な制動要因です。なぜなら、すべての継続課金が消費者の予算シェアをめぐって他のすべての継続課金と競合するからです。この圧力は、ブランドが価格を引き上げたり、家計がすでに複数のメンバーシップを管理している時期に有料機能を追加したりすると、より顕著になります。Pelotonは2026年にオールアクセスメンバーシップの価格を月額49.99米ドルに引き上げる一方、新機能やハードウェアも投入しており、オペレーターがより大きなウォレットシェアを求めながらも知覚価値を守ろうとしていることを示しています。NetflixがWarner Bros. Discoveryとの取引を通じてコンテンツ資産を統合しようとしていることは、別の角度から同じ圧力を示しており、より深いコンテンツライブラリーが顧客維持を正当化し解約リスクを低減するために使用されています。D2Cサブスクリプション市場において、最初の数回の請求サイクルで明確かつ複利的な価値を実証できないブランドは、消費者が不要な継続支出を削減し始めた際に最も脆弱です。
有料ソーシャルチャネルにおる顧客獲得コストの上昇
獲得コストの上昇は、D2Cサブスクリプション市場において一部のオペレーターがスケールできる速度を制限しています。問題はトラフィックのコストだけでなく、ブランドが最初の購入のために賃借チャネルに過度に依存している場合の回収の不確実性でもあります。これにより、より多くの企業が自社エコシステムを深化させ、既存オーディエンスからのコンバージョンを改善し、登録後の再エンゲージメントの理由をより多く構築するよう促されています。Stitch Fixの2025年のStylist ConnectとFamily Accountsの立ち上げは、新規有料トラフィックのみに依存することなく、直接的な家庭レベルのエンゲージメントを強化するため、有用な例です。D2Cサブスクリプション市場において、ファーストパーティデータが弱く顧客維持ループが弱いブランドは、既存の深い関係を通じて成長できるオペレーターよりも、獲得コストの上昇を吸収することが難しくなるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブスクリプションモデルタイプ別:アクセスメンバーシップが市場を支え、ディスカバリーボックスが加速
アクセスメンバーシップは2025年のD2Cサブスクリプション市場において45.12%を占め、収益ベースで最大のモデルタイプとなっています。その優位性は、デジタルアクセスの構造的優位性、すなわち低い限界配送コスト、習慣的な使用パターン、および同一のサブスクライバー関係の中で時間をかけて価値を深める能力から生まれています。D2Cサブスクリプション市場のこの部分はバンドルも容易であり、コンテンツ、サービス、アカウント特典をボックスや詰め替えモデルと同じ物理的フルフィルメントの負担を生じさせることなく追加できます。Pelotonの2026年のプラットフォーム戦略はこの点を支持しており、AI主導のパーソナライゼーション、新しいハードウェア、より広範なエコシステムエンゲージメントを単一のメンバーシップ関係の中に組み合わせています。このセグメントは継続的なアクセス経済の最も明確な表現であり続けており、製品は物理的な配送の固定単位ではなく継続的なエクスペリエンスです。
キュレーション・ディスカバリーボックスは収益シェアは低いものの、2031年にかけてCAGR 16.12%で成長すると予測されており、D2Cサブスクリプション市場で最も成長の速いモデルタイプとなっています。その魅力は単純な補充ではなく、新規性、キュレーション、および繰り返しのエンゲージメントにあります。ハイブリッドモデルも拡大しており、同一のサブスクリプションアーキテクチャ内にアクセス、サービス、製品フローを組み合わせることで、スイッチングコストを高め、請求サイクル全体でより多くのタッチポイントを生み出しています。Hims & HersはFY2025末までに251万人のサブスクライバーに達し、2026年の収益を28〜30 ビリオン 米ドルと見通しており、アクセスと継続的な製品ニーズが単一の消費者提案に組み合わされた場合にハイブリッドサブスクリプション構造がどのようにスケールできるかを示しています。EUの2025年VAT枠組み変更も、継続課金を明確に提示し、運営上の中断を少なくして越境請求を管理できるD2Cサブスクリプション市場のオペレーターに有利に働きます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製品カテゴリー別:エンターテインメントが首位、美容と健康が成長の方程式を書き換える
エンターテインメント・デジタルメディアは2025年の製品カテゴリー別D2Cサブスクリプション市場において40.04%を占め、垂直市場全体で最大の収益シェアを持っています。この優位性は、サブスクリプションネイティブなデジタルカテゴリーの成熟度を反映しており、継続課金がより早く標準化され、ほとんどの物理商品モデルが同レベルの消費者認知度に達する前にスケールが構築されました。このカテゴリーは依然として強い習慣的エンゲージメントと広いインストールベースから恩恵を受けていますが、競争は単純なサブスクライバー数よりもエコシステムの強さとコンテンツの深さにますます依存しています。NetflixのWarner Bros. Discovery取引は、コンテンツ統合が短期的な数量戦略ではなく顧客維持とプラットフォーム戦略として位置づけられているため、この方向性の明確な例です。D2Cサブスクリプション市場において、これはより速い成長が物理的およびハイブリッドカテゴリーへとシフトし始めても、エンターテインメントを大きく保ちます。
美容・パーソナルケアは最も成長の速い製品カテゴリーであり、2031年にかけてCAGR 17.76%で成長し、その成長はパーソナライゼーション、詰め替え採用、およびサブスクリプションロジックと自然に一致する繰り返しの使用パターンによって支えられています。L'Oréalの2025年の詰め替えキャンペーン(4部門、18ブランド、28製品をカバー)は、美容がどのようにスケールでサブスクリプション対応の消費モデルへと移行しているかを示しています。健康・ウェルネスもD2Cサブスクリプション市場でのポジションを強化しており、Hims & Hersは23.5 ビリオン 米ドルのFY2025ベースに続き、2026年の収益を28〜30 ビリオン 米ドルと見通しています。食品・飲料は、ケイデンスと家庭のルーティンが繰り返し注文を支える場合に依然として魅力的であり、HelloFreshのQ1 2026の平均注文額は70.9ユーロ(78米ドル)に達し、同社はより高価値な顧客基盤へのシフトを続けています。D2Cサブスクリプション市場の製品ミックスは、したがって純粋なデジタルスケールから、利便性、詰め替え、パーソナライゼーションがより重要な役割を果たす、より広範な継続的ユースケースへと移行しています。
ビジネスモデル別:サブスクリプションの優位性が深まり、フリーミアムが獲得を再形成
サブスクリプション型モデルは2025年の収益の78.45%を占め、D2Cサブスクリプション市場の中核が支援的または移行的モデルではなく、直接的な継続課金にあることを確認しています。理由は明快です。サブスクリプションは顧客活動を可視化された繰り返し可能な収益に変換し、オペレーターに予測、顧客維持業務、および顧客生涯価値に対するより大きなコントロールを与えます。このモデルはまた、同じ顧客を毎サイクル再獲得することなく、製品、コンテンツ、アクセス、サービスをバンドルするより強い余地をブラドに与えます。Pelotonのメンバーシップエコシステム、Hims & Hersのサブスクライバーベース、Stitch Fixの家庭レベルのアカウント拡大はすべて、最初のコンバージョンが起きた後に継続課金がより深い継続的関係をどのように支援するかを示しています。実際には、D2Cサブスクリプション市場は依然としてサブスクリプションモデルに依存しています。なぜなら、それが製品フィットを長期的な収益に変換する最もクリーンな方法であり続けるからです。
フリーミアムモデルはより速く成長しており、2031年にかけてCAGR 15.45%で成長します。これはブランドが厳しい獲得環境においてより低い摩擦の入口を求めているためです。D2Cサブスクリプション市場において、フリーミアムはユーザーが有料の継続サブスクリプションにコミットする前にエンゲージできるファネルアーキテクチャとして機能します。一回限り購入も依然として関連性がありますが、主にギフティング、トライアル、再アクティベーション、またはカテゴリーサンプリングのフィーダーパスとして機能し、中心的な価値エンジンとしてではありません。これはD2Cサブスクリプション市場がサブスクリプションから離れているのではなく、サブスクリプションへのより柔軟な経路を構築していることを意味します。時間の経過とともに、最も強いブランドは、無料エンゲージメント、有料エントリー、および維持された使用を別々の商業トラックとして管理するのではなく、単一の一貫したライフサイクルに接続できるブランドになる可能性が高いです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のD2Cサブスクリプション市場において38.17%を占め、収益ベースで最大の地域貢献者となっています。この地域は成熟したデジタル決済、深いサブスクリプション親和性、およびストリーミング、フィットネス、美容、ウェルネスカテゴリーにわたる大きなインストールベースから恩恵を受けています。北米のD2Cサブスクリプション市場シェアは依然として高いですが、この地域は純粋なサブスクライバー成長からより良い収益密度と強い顧客維持経済へとシフトしています。Stitch FixはQ3 FY2026の収益を3億4,030万米ドル、アクティブクライアント数を230万人、アクティブクライアント一人当たりの収益を578米ドルと報告しており、オペレーターがいかなるコストをかけてもスケールするのではなく、より高価値な顧客関係に注力していることを示しています。D2Cサブスクリプション市場において、北米はその成長プロファイルがより選択的で顧客維持主導になっても、収益の錨として残ります。
欧州はD2Cサブスクリプション市場においてより混在したパターンを示しており、デジタル成熟度の高い経済圏ではより強い準備が整っており、その他の地域ではより緩やかな採用が見られます。欧州における最大の構造的要因はコンプライアンスの近代化であり、EUの2025年デジタル時代のVAT指令はペレーターに継続的な越境課金を管理するためのより明確な経路を提供しています。欧州はまた、政策の方向性と企業の実行によって支えられた詰め替えおよびサーキュラーサブスクリプションモデルにとっても重要です。欧州委員会共同研究センターの2025年の製品のサービス化に関する研究とL'Oréalの詰め替えプログラムはともに、繰り返し使用する消費者モデルが顧客維持経済をサステナビリティ目標と一致させることができるという考えを支持しています。D2Cサブスクリプション市場において、欧州は規制遵守と詰め替え対応の製品設計およびクリーンな請求インフラを組み合わせた企業を報いる可能性が高いです。
アジア太平洋地域はD2Cサブスクリプション市場で最も成長の速い地域であり、2026年から2031年にかけてCAGR 17.36%が予測されています。この成長率は、継続的なコマースがまだシェアを獲得しているデジタル対応の消費者セグメントを中心に、カテゴリー形成のより大きな余地があることを示しています。アジア太平洋地域のD2Cサブスクリプション市場規模は成熟地域よりも速く拡大しており、浸透率が低く、デジタルアクセス、ウェルネス、キュレーテッドコンシューマー製品にわたってフォーマットミックスがまだ広がっているためです。同時に、南米と中東・アフリカはD2Cサブスクリプション市場においてより有望ではあるものの、より運営上の要求が高い部分であり続けています。なぜなら、物理的なフォーマットはより高い配送の複雑さと弱いルート密度を吸収しなければならないからです。MITスローンのラストマイル配送コスト圧力に関する研究はここで非常に関連性が高く、フルフィルメント経済がサブスクライバーの成長が価値を生み出すか単なる数量のみを生み出すかを決定する可能性があるためです。[3]
競合環境
D2Cサブスクリプション市場は二層の競争構造を持ち、上位層は集中しており、中間市場は断片化しています。上位5社のD2Cサブスクリプションプラットフォームベンダーは2025年のグローバルサブスクリプションプラットフォーム収益の41.3%を占めており、リーダーシップはあるものの絶対的な支配ではないことを示しています。大手オペレーターはファーストパーティデータ、製品の幅広さ、フルフィルメントシステム、および複数の消費者ニーズを単一の継続的関係にバンドルする能力において明確な優位性を持っています。D2Cサブスクリプション市場は、したがって製品を中心にスケールするだけでなく、サブスクライバーを中心に深みを構築できる企業を報います。これが、競争優位性が今や単純なブランド認知度よりも顧客維持設計、エコシステムリーチ、および運営規律から生まれる理由です。
良い例はPelotonであり、2026年にSpotifyとのパートナーシップ、AI主導のPeloton IQプラットフォーム、新しいクロストレーニングシリーズハードウェアをコネクテッドフィットネスを超えたより広範なウェルネスポジショニングの中に組み合わせました。別の例はNetflixであり、2026年1月にWarner Bros. Discoveryの買収契約を全額現金取引に修正し、コンテンツコントロールがサブスクリプションエンターテインメントにおける主要な顧客維持手段であり続けることを示しています。L'Oréalはまた、レガシーコンシューマーブランドがニッチなサステナビリティコンセプトとして扱うのではなく、詰め替え対応の行動を主流の美容にスケールで組み込むことでD2Cサブスクリプション市場にどのように適応しているかを示しました。Stitch FixのStylist ConnectとFamily Accountsの立ち上げは、より深い家庭レベルのエンゲージメントとより直接的な関係管理を中心とした別の競争テンプレートを追加しました。これらの動きは、D2Cサブスクリプション市場がますます機能の深さ、アカウント拡大、エコシステム統合によって形成されていることを示しています。
中間市場およびニッチオペレーターはD2Cサブスクリプション市場においてまだ余地がありますが、その経路はより狭くなっています。彼らは広範なプラットフォームスケールではなく、より鋭いカテゴリーフォーカス、より強いキュレーション、より良いフルフィルメント実行、またはより信頼性の高いコミュニティポジショニングを通じて競争する傾向があります。Hims & HersはFY2025末までに251万人のサブスクライバーを持ち、2026年の収益見通しが28〜30 ビリオン 米ドルであることから、集中したカテゴリー拡大がどのようにスケールできるかの強力な例であり続けています。それでも、D2Cサブスクリプション市場は少数の企業が挑戦なしに分野を支配するほど集中していません。競争バランスは依然として上位層の外に相当な収益を残しており、これが実行品質がスケールと同様に重要であり続ける理由です。
最近の業界動向
- 2026年6月:Hims & Hersは、パーソナライズされたAI主導のヘルスケアプラットフォームを国際的に拡大するため、Eucalyptusを最大11.5 ビリオン 米ドルで買収する最終契約を締結しました。この戦略的な動きは、Eucalyptusのグローバルインフラを活用して、Hims & Hersを米国中心のビジネスから多国籍ヘルスエコシステムへと変革します。
- 2026年5月:著名なD2CブランドMamaearth(ママアース)の親会社であるHonasa Consumerが、Fluence Pharmaの58%の過半数株式の取得に成功しました。
- 2026年5月:PelotonはグローバルなSpotifyパートナーシップとAI主導のPeloton IQプラットフォームを立ち上げ、ブレスワークアプリBreathwrkを買収し、新しいクロストレーニングシリーズハードウェアを発表し、コネクテッドフィットネスだけにとどまらないサブスクリプションエコシステムを拡大しました。
- 2025年12月:Stitch FixはStylist ConnectとFamily Accountsを立ち上げ、サブスクライバーにスタイリストとの双方向コミュニケーションチャネルと、単一アカウントからの複数プロファイル管理をサポートする家庭向ショッピング機能を提供しました。
グローバルダイレクト・トゥ・コンシューマー(D2C)サブスクリプション市場レポートスコープ
| アクセスメンバーシップ |
| 補充型 |
| キュレーション・ディスカバリーボックス |
| ハイブリッド混合型 |
| 美容・パーソナルケア |
| 食品・飲料 |
| エンターテインメント・デジタルメディア |
| ファッション・アパレル |
| 健康・ウェルネス |
| その他の製品カテゴリー |
| サブスクリプション型 |
| 一回限り購入 |
| フリーミアム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サブスクリプションモデルタイプ別 | アクセスメンバーシップ | |
| 補充型 | ||
| キュレーション・ディスカバリーボックス | ||
| ハイブリッド混合型 | ||
| 製品カテゴリー別 | 美容・パーソナルケア | |
| 食品・飲料 | ||
| エンターテインメント・デジタルメディア | ||
| ファッション・アパレル | ||
| 健康・ウェルネス | ||
| その他の製品カテゴリー | ||
| ビジネスモデル別 | サブスクリプション型 | |
| 一回限り購入 | ||
| フリーミアム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年のD2Cサブスクリプション市場の規模はどのくらいですか?
D2Cサブスクリプション市場規模は2026年に164.32 ビリオン 米ドルであり、CAGR 11.8%で2031年までに286.77 ビリオン 米ドルに達する見込みです。
どの製品カテゴリーが収益創出をリードしていますか?
エンターテインント・デジタルメディアが2025年の収益の40.04%を占めてリードしており、成熟したデジタルアクセス行動と大規模なサブスクライバーベースに支えられています。
2031年にかけて最も速く成長しているカテゴリーはどれですか?
美容・パーソナルケアが詰め替えモデルとパーソナライゼーションに支えられ、CAGR 17.76%で最も速く成長している製品カテゴリーです。
現在最大のサブスクリプションモデルはどれですか?
アクセスメンバーシップが最大のモデルタイプであり、2025年の収益の45.12%を占めています。デジタルアクセスモデルは効率的にスケールし、習慣的な使用を促進するためです。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 17.36%で最も速く成長すると予測されており、浸透とカテゴリー構築のより広い余地があることを示しています。
ブランドにとっての主な競争上の課題は何ですか?
最大の課題は、特に上位5社が依然として収益の41.3%しかコントロールしておらず、中間市場の競争が依然として活発な中で、顧客維持、獲得効率、フルフィルメント規律のバランスを取ることです。