
Marktgröße und Marktanteil des Direct-to-Consumer (D2C) Abonnements
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 164.32 Milliarden US-Dollar |
| Marktgröße (2031) | 286.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
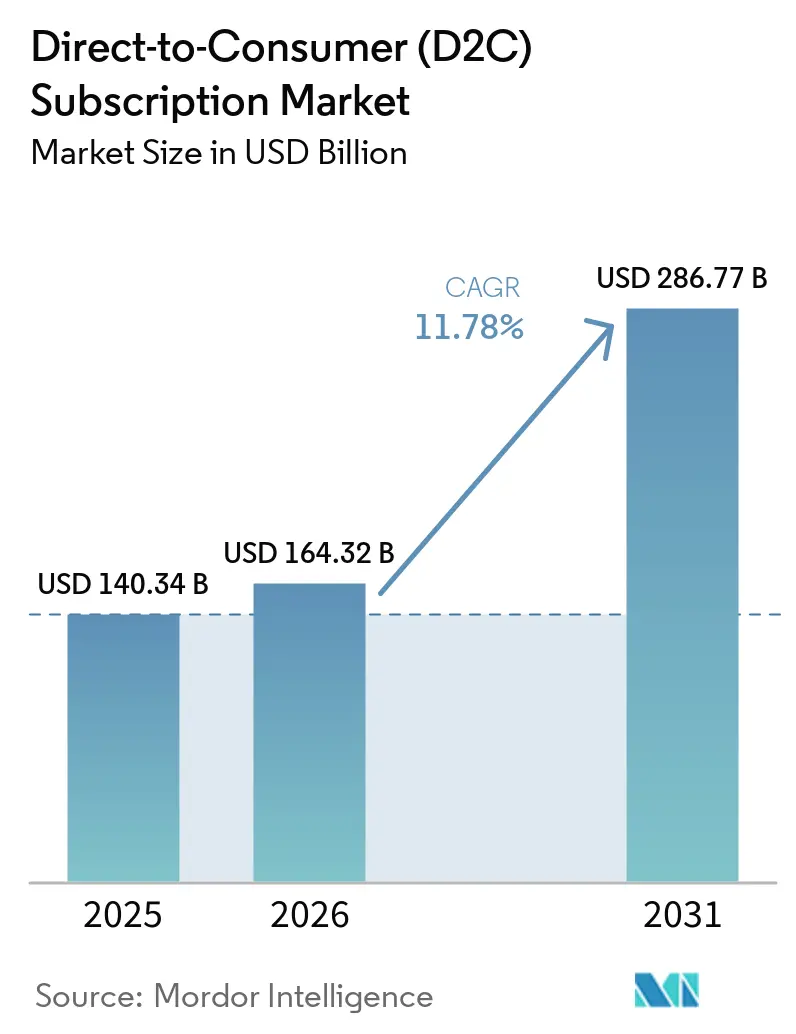
Marktanalyse des Direct-to-Consumer (D2C) Abonnements von Mordor Intelligence
Die Marktgröße des Direct-to-Consumer Abonnements wird voraussichtlich von 140,34 Milliarden USD im Jahr 2025 auf 164,32 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 286,77 Milliarden USD erreichen, mit einer CAGR von 11,78 % über den Zeitraum 2026–2031.
Der D2C-Abonnementmarkt expandiert, da Verbraucher von Einmalkäufen zu wiederkehrendem Zugang in digitalen und physischen Kategorien wechseln. Betreiber im D2C-Abonnementmarkt investieren zudem verstärkt in Personalisierung, datengestützte Kundenbindung und Ökosystemgestaltung, wodurch Abonnentenbeziehungen dauerhafter und wertvoller werden, wie Pelotons Einführung von Peloton IQ im Jahr 2026 und seine breitere Produktplattformstrategie zeigen. Zahlungsflexibilität unterstützt ebenfalls den D2C-Abonnementmarkt, wobei das Pay-in-4-BNPL-Segment im Jahr 2025 bei den 6 größten Teilnehmern ein Kaufvolumen von 70 Milliarden USD erreichte und so die Einstiegshürde für höherpreisige wiederkehrende Käufe senkte. Die grenzüberschreitende Abrechnung wird in Europa nach der Verabschiedung der EU-Richtlinie des Rates 2025/516 im März 2025 einfacher zu handhaben, die dem D2C-Abonnementmarkt einen klareren Compliance-Pfad für länderübergreifende Abrechnungsmodelle bietet. Nachhaltigkeit wird für den D2C-Abonnementmarkt ebenfalls zunehmend relevant, wobei Nachfüll- und Wiederverwendungsmodelle praktische Unterstützung durch Kreislaufwirtschaftsforschung und groß angelegte Markenprogramme erhalten, insbesondere in den Bereichen Schönheit und Körperpflege.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Abonnementmodelltyp hielt die Zugangsmitgliedschaft im Jahr 2025 einen Umsatzanteil von 45,12 %, während Kurations-Entdeckungsboxen bis 2031 voraussichtlich mit einer CAGR von 16,12 % wachsen werden.
- Nach Produktkategorie entfielen auf Unterhaltung & digitale Medien im Jahr 2025 40,04 % des Umsatzes, während Schönheit & Körperpflege bis 2031 voraussichtlich mit einer CAGR von 17,76 % wachsen wird.
- Nach Geschäftsmodell entfielen auf das abonnementbasierte Modell im Jahr 2025 78,45 % des Umsatzes, während Freemium bis 2031 voraussichtlich mit einer CAGR von 15,45 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,17 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 17,36 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Direct-to-Consumer (D2C) Abonnementmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Hyperpersonalisierung in Abonnentenreisen | +2.8% | Global, höchste Intensität in Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Zugang statt Eigentum | +2.1% | Nordamerika und Europa, aufkommende Nachfrage in Südostasien | Mittelfristig (2–4 Jahre) |
| Abonnementfreundliche Zahlungsinfrastruktur, einschließlich BNPL und Pay-by-Bank | +1.9% | Global, am stärksten ausgeprägt in Nordamerika, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Nachkauf-Analysen zur Reduzierung der Abwanderung vor dem Verlängerungsausfall | +1.5% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachhaltigkeitsziele zugunsten von Nachfüll- und Wiederverwendungsmodellen | +1.2% | Europa-geführt, Ausstrahlungseffekte auf Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Digitale Mehrwertsteuer und Modernisierung der grenzüberschreitenden Abrechnung | +0.9% | EU-Kernbereich, sekundärer Nutzen für das Vereinigte Königreich und assoziierte Handelspartner | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Hyperpersonalisierung in Abonnentenreisen
KI-gestützte Personalisierung ist im D2C-Abonnementmarkt zu einer zentralen Betriebsschicht geworden und nicht mehr nur ein Premium-Zusatz. Sie ist wichtig, weil wiederkehrende Modelle sich verbessern, wenn das Angebot sich an das Verhalten der Abonnenten, die Produktnutzung und den Zeitpunkt anpasst, anstatt über jeden Abrechnungszyklus hinweg statisch zu bleiben. Pelotons Einführung von Peloton IQ im Jahr 2026 zeigt, wie führende Unternehmen KI einsetzen, um Trainingsanleitungen, Engagement und Kundenbindung innerhalb einer Abonnementbeziehung zu gestalten, anstatt Personalisierung als einmalige Onboarding-Funktion zu behandeln. Pelotons FY2025-Einreichung berichtete auch eine monatliche Netto-Abwanderungsrate für vernetzte Fitness-Abonnements von 1,6 %, was den Wert datenreicher Ökosysteme unterstreicht, die Mitglieder langfristig einbinden können. Im D2C-Abonnementmarkt macht dies Personalisierung zu einem direkten Wettbewerbsvorteil, da Marken, die schneller aus dem Abonnentenverhalten lernen, Abonnenten besser binden, effektiver Cross-Selling betreiben und neue Angebote mit geringerem Risiko einführen können.
Verlagerung hin zu Zugang statt Eigentum
Die Verlagerung vom Eigentum zum Zugang erweitert den adressierbaren Umfang des D2C-Abonnementmarkts über Medien und Software hinaus. Dies ist am bedeutsamsten in Kategorien, in denen wiederholte Nutzung, Personalisierung und Bequemlichkeit den Wert dauerhaften Besitzes überwiegen. Das Gemeinsame Forschungszentrum der Europäischen Kommission stellte im Dezember 2025 fest, dass Produkt-als-Dienstleistung-Modelle Eigentumsmodelle in Bezug auf Kreislaufwirtschaftsergebnisse übertreffen können, wenn die Verbraucherbeteiligung an der Wiederverwendung begrenzt ist, was den Fall für wiederkehrende Zugangsmodelle in praktischen Verbraucherkategorien unterstützt. L'Oréals Nachfüllkampagne 2025 über 4 Divisionen, 18 Marken und 28 Produkte zeigt, wie große Schönheitsunternehmen bereits nach dieser Logik aufgebaut werden, wobei das Sortiment nachfüllbarer Produkte des Konzerns zwischen 2019 und 2025 um das 3,7-fache gestiegen ist. Im D2C-Abonnementmarkt funktioniert Zugang am besten, wenn die wiederkehrende Beziehung Bequemlichkeit und Kontinuität verbessert und nicht nur den Zahlungszeitpunkt.
Abonnementfreundliche Zahlungsinfrastruktur, einschließlich BNPL und Pay-by-Bank
Die Zahlungsinfrastruktur fungiert nun als Wachstumstreiber für den D2C-Abonnementmarkt. Die Federal Reserve Bank of Richmond schätzte, dass das Pay-in-4-BNPL-Kaufvolumen im Jahr 2025 bei den 6 größten Teilnehmern 70 Milliarden USD erreichte und seit 2021 mit einer realen Jahresrate von 20 % gewachsen ist. Das Federal Reserve Board schätzte, dass 6 große Anbieter im Jahr 2025 nahezu 160 Milliarden USD über alle Verbraucherkreditprodukte hinweg vergaben, wobei Pay-in-4-Pläne seit der früheren Messung des CFPB im Jahr 2023 stark gewachsen sind. Im D2C-Abonnementmarkt reduziert dies die anfängliche Reibung bei Wellness-Kits, Fitnessprogrammen und anderen höherpreisigen wiederkehrenden Angeboten. Es gibt Betreibern auch mehr Spielraum, Preispunkte, Bündel und Kategorieexpansionen zu testen, ohne ausschließlich auf Standard-Kartenzahlungsinfrastruktur angewiesen zu sein.[2]
Nachkauf-Analysen zur Reduzierung der Abwanderung vor dem Verlängerungsausfall
Nachkauf-Analysen werden im D2C-Abonnementmarkt zu einer zentralen Betriebsanforderung, da der eigentliche Test eines Abonnements nach der ersten Zahlung beginnt. Die stärksten Betreiber überwachen nun Nutzungsmuster, Engagement-Tiefe, Zahlungsverhalten und Produktinteraktion weit vor den Verlängerungsterminen. Pelotons monatliche Netto-Abwanderungsrate für bezahlte vernetzte Fitness-Abonnements von 1,6 % im FY2025 ist einer der deutlichsten öffentlichen Benchmarks, der die Bindungskraft eines gut verwalteten wiederkehrenden Modells mit starker Datentransparenz zeigt. Pelotons Produkteinführung 2026 zeigt auch, dass die nächste Phase der Kundenbindung davon abhängt, Abonnentendaten zu nutzen, um das Erlebnis kontinuierlich anzupassen, anstatt nur zu reagieren, wenn Kündigungsabsichten entstehen. Im D2C-Abonnementmarkt macht dies Nachkauf-Analysen wertvoller als einfache Kampagnenoptimierung, da sie den Lebenszeitwert verbessern und die Kosten zukünftiger Neukundengewinnung senken.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abonnementmüdigkeit und Sättigung des Budgetanteils | -2.1% | Nordamerika, Europa, aufstrebende APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Steigende Kundengewinnungskosten auf bezahlten sozialen Kanälen | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Steuerkonformität bei wiederkehrender Abrechnung | -1.2% | Global, höchste Reibung in der EU, Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten der letzten Meile in aufstrebenden Abonnementmärkten | -1.0% | APAC, MEA und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abonnementmüdigkeit und Sättigung des Budgetanteils
Abonnementmüdigkeit ist eine echte Bremse für den D2C-Abonnementmarkt, da jede wiederkehrende Belastung mit jeder anderen wiederkehrenden Belastung um den Budgetanteil der Verbraucher konkurriert. Dieser Druck wird deutlicher, wenn Marken die Preise erhöhen oder bezahlte Funktionen in einer Zeit hinzufügen, in der Haushalte bereits mehrere Mitgliedschaften verwalten. Peloton erhöhte seinen All-Access-Mitgliedschaftspreis im Jahr 2026 auf 49,99 USD pro Monat und führte gleichzeitig neue Funktionen und Hardware ein, was darauf hindeutet, dass Betreiber versuchen, den wahrgenommenen Wert zu verteidigen und gleichzeitig einen größeren Budgetanteil anzustreben. Netflixs Bestrebungen, Inhaltsbestände durch die Warner Bros. Discovery-Transaktion zu konsolidieren, zeigen denselben Druck aus einem anderen Blickwinkel, wobei tiefere Inhaltsbibliotheken genutzt werden, um Kundenbindung zu rechtfertigen und das Abwanderungsrisiko zu reduzieren. Im D2C-Abonnementmarkt sind Marken, die in den ersten Abrechnungszyklen keinen klaren, kumulativen Mehrwert nachweisen können, am stärksten gefährdet, wenn Verbraucher beginnen, nicht wesentliche wiederkehrende Ausgaben zu kürzen.
Steigende Kundengewinnungskosten auf bezahlten sozialen Kanälen
Höhere Akquisitionskosten begrenzen, wie schnell einige Betreiber im D2C-Abonnementmarkt skalieren können. Das Problem liegt nicht nur in den Kosten des Traffics, sondern auch in der geringeren Sicherheit der Amortisation, wenn eine Marke für den Erstkauf zu stark auf gemietete Kanäle angewiesen ist. Dies veranlasst mehr Unternehmen dazu, eigene Ökosysteme zu vertiefen, die Konversion aus bestehenden Zielgruppen zu verbessern und mehr Gründe für wiederholtes Engagement nach der Anmeldung zu schaffen. Stitch Fix's Einführung von Stylist Connect und Familienkonten im Jahr 2025 ist ein nützliches Beispiel, da es das direkte Engagement auf Haushaltsebene stärkt, ohne ausschließlich auf frischen bezahlten Traffic angewiesen zu sein. Im D2C-Abonnementmarkt werden Marken mit schwächeren Erstanbieterdaten und schwächeren Kundenbindungsschleifen es schwerer haben, steigende Akquisitionskosten zu absorbieren als Betreiber, die durch tiefere bestehende Beziehungen wachsen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abonnementmodelltyp: Zugangsmitgliedschaften verankern den Markt, während Entdeckungsboxen sich beschleunigen
Die Zugangsmitgliedschaft hielt im Jahr 2025 einen Anteil von 45,12 % am D2C-Abonnementmarkt und war damit der größte Modelltyp nach Umsatz. Ihre Führungsposition ergibt sich aus den strukturellen Vorteilen des digitalen Zugangs, einschließlich niedriger marginaler Lieferkosten, gewohnheitsmäßiger Nutzungsmuster und der Fähigkeit, den Wert innerhalb derselben Abonnentenbeziehung im Laufe der Zeit zu vertiefen. Dieser Teil des D2C-Abonnementmarkts lässt sich auch leichter bündeln, da Inhalte, Dienste und Kontorechte hinzugefügt werden können, ohne die gleiche physische Erfüllungslast wie Box- oder Nachfüllmodelle zu erzeugen. Pelotons Plattformstrategie im Jahr 2026 unterstützt diesen Punkt, da sie KI-gestützte Personalisierung, neue Hardware und ein breiteres Ökosystem-Engagement innerhalb einer einzigen Mitgliedschaftsbeziehung kombinierte. Das Segment bleibt der deutlichste Ausdruck der Wirtschaftlichkeit des wiederkehrenden Zugangs, bei dem das Produkt das fortlaufende Erlebnis und nicht eine feste Einheit physischer Lieferung ist.
Kurations-Entdeckungsboxen haben einen geringeren Umsatzanteil, werden aber bis 2031 voraussichtlich mit einer CAGR von 16,12 % wachsen, was sie zum am schnellsten wachsenden Modelltyp im D2C-Abonnementmarkt macht. Ihr Reiz liegt in Neuheit, Kuration und wiederholtem Engagement und nicht in einfacher Nachfüllung. Hybridmodelle expandieren ebenfalls, da sie Zugang, Service und Produktfluss innerhalb derselben Abonnementarchitektur kombinieren, was die Wechselkosten erhöht und mehr Berührungspunkte über den Abrechnungszyklus hinweg schafft. Hims & Hers erreichte bis Ende FY2025 2,51 Millionen Abonnenten. Sie prognostizierten für 2026 einen Umsatz von 2,8–3,0 Milliarden USD und zeigten damit, wie eine hybride Abonnementstruktur skalieren kann, wenn Zugang und wiederkehrende Produktbedürfnisse in einem einzigen Verbraucherangebot kombiniert werden. Die EU-Mehrwertsteuerrahmenänderung von 2025 begünstigt auch Betreiber im D2C-Abonnementmarkt, die wiederkehrende Gebühren klar darstellen und die grenzüberschreitende Abrechnung mit weniger betrieblichen Unterbrechungen verwalten können.
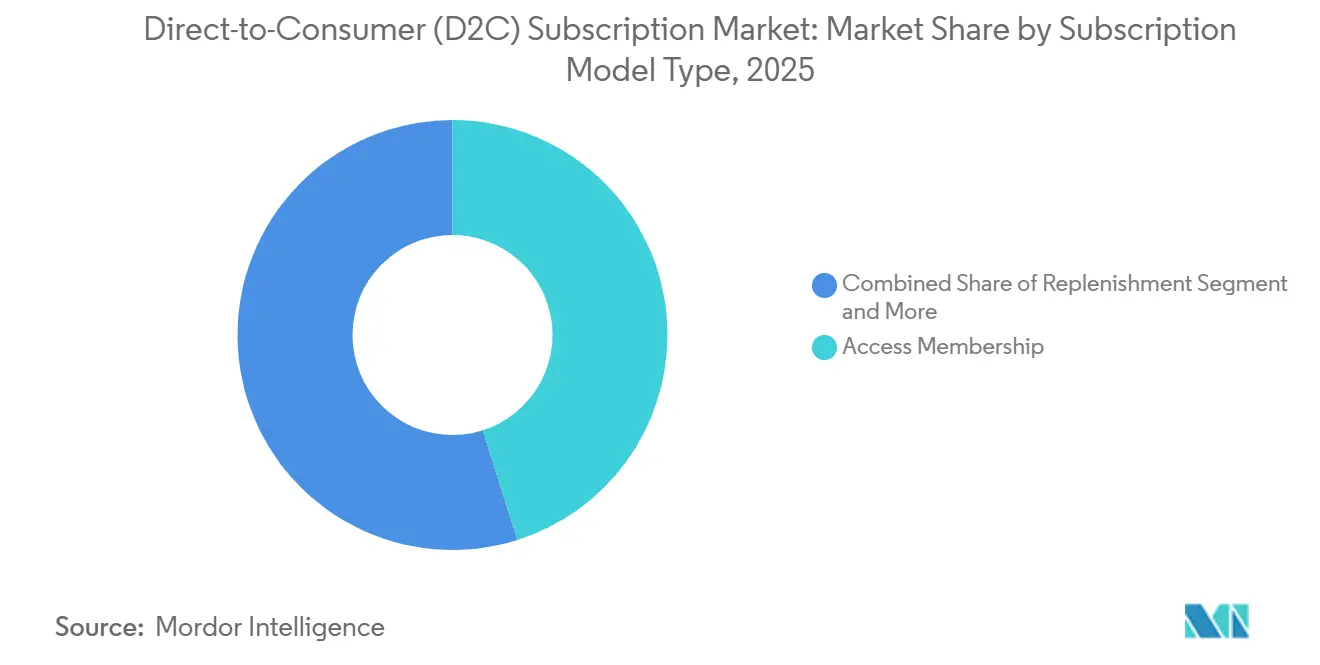
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktkategorie: Unterhaltung führt, aber Schönheit und Gesundheit schreiben die Wachstumsrechnung neu
Unterhaltung & digitale Medien hielten im Jahr 2025 mit 40,04 % den größten Umsatzanteil im D2C-Abonnementmarkt nach Produktkategorie. Diese Führungsposition spiegelt die Reife abonnementeigener digitaler Kategorien wider, in denen die wiederkehrende Abrechnung früher normalisiert wurde und Skalierung aufgebaut wurde, bevor die meisten Modelle für physische Güter das gleiche Maß an Vertrautheit bei den Verbrauchern erreichten. Die Kategorie profitiert weiterhin von starkem gewohnheitsmäßigem Engagement und einer breiten installierten Basis, aber der Wettbewerb hängt zunehmend von der Stärke des Ökosystems und der Inhaltstiefe ab und nicht von der bloßen Abonnentenzahl. Netflixs Warner Bros. Discovery-Transaktion ist ein klares Beispiel für diese Richtung, da sie auf Inhaltskonsolidierung als Bindungs- und Plattformstrategie und nicht als kurzfristiges Volumenziel hindeutet. Im D2C-Abonnementmarkt hält dies die Unterhaltung groß, auch wenn schnelleres Wachstum beginnt, sich in Richtung physischer und hybrider Kategorien zu verlagern.
Schönheit & Körperpflege ist die am schnellsten wachsende Produktkategorie mit einer CAGR von 17,76 % bis 2031, und dieses Wachstum wird durch Personalisierung, Nachfülladoption und Wiederholungsnutzungsmuster unterstützt, die sich natürlich mit der Abonnementlogik decken. L'Oréals Nachfüllkampagne 2025, die 4 Divisionen, 18 Marken und 28 Produkte umfasst, zeigt, wie sich die Schönheitsbranche in großem Maßstab auf abonnementkompatible Verbrauchsmodelle zubewegt. Gesundheit & Wellness stärkt ebenfalls seine Position im D2C-Abonnementmarkt, wobei Hims & Hers für 2026 einen Umsatz von 2,8–3,0 Milliarden USD prognostiziert, nach einer Basis von 2,35 Milliarden USD im FY2025. Lebensmittel & Getränke bleibt attraktiv, wo Rhythmus und Haushaltsroutine Wiederholungsbestellungen unterstützen, und HelloFreshs durchschnittlicher Bestellwert im Q1 2026 erreichte 70,9 EUR bzw. 78 USD, da das Unternehmen weiterhin auf eine höherwertige Kundenbasis ausgerichtet ist. Der Produktmix im D2C-Abonnementmarkt verlagert sich daher von reiner digitaler Skalierung hin zu einem breiteren Spektrum wiederkehrender Anwendungsfälle, bei denen Bequemlichkeit, Nachfüllung und Personalisierung mehr Gewicht haben.
Nach Geschäftsmodell: Abonnementdominanz vertieft sich, Freemium gestaltet die Akquisition neu
Das abonnementbasierte Modell machte im Jahr 2025 78,45 % des Umsatzes aus und bestätigt, dass der Kern des D2C-Abonnementmarkts weiterhin in der direkten wiederkehrenden Abrechnung und nicht in unterstützenden oder Übergangsmodellen liegt. Der Grund ist einfach: Abonnements wandeln Kundenaktivität in sichtbare, wiederholbare Einnahmen um und geben Betreibern mehr Kontrolle über Prognosen, Kundenbindungsarbeit und den Lebenszeitwert des Kunden. Dieses Modell gibt Marken auch mehr Spielraum, Produkte, Inhalte, Zugang und Dienste zu bündeln, ohne denselben Kunden in jedem Zyklus neu gewinnen zu müssen. Pelotons Mitgliedschaftsökosystem, Hims & Hers' Abonnentenbasis und Stitch Fix's Kontoerweiterung auf Haushaltsebene zeigen alle, wie die wiederkehrende Abrechnung tiefere laufende Beziehungen unterstützt, sobald die anfängliche Konversion stattgefunden hat. In der Praxis verlässt sich der D2C-Abonnementmarkt weiterhin auf das Abonnementmodell, da es nach wie vor der sauberste Weg ist, Produktpassung in langfristige Einnahmen umzuwandeln.
Das Freemium-Modell wächst schneller, mit einer CAGR von 15,45 % bis 2031, da Marken in einem engeren Akquisitionsumfeld nach Einstiegspunkten mit geringerer Reibung suchen. Im D2C-Abonnementmarkt dient Freemium als Trichterarchitektur, die es Nutzern ermöglicht, sich zu engagieren, bevor sie sich zu bezahlten wiederkehrenden Abonnements verpflichten. Der Einmalkauf bleibt ebenfalls relevant, aber hauptsächlich als Zubringerpfad für Geschenke, Testphasen, Reaktivierung oder Kategorie-Sampling und nicht als zentrales Wertschöpfungsmotor. Das bedeutet, dass sich der D2C-Abonnementmarkt nicht vom Abonnement wegbewegt, sondern flexiblere Wege in das Abonnement aufbaut. Im Laufe der Zeit werden die stärksten Marken wahrscheinlich diejenigen sein, die kostenloses Engagement, bezahlten Einstieg und beibehaltene Nutzung in einem einzigen kohärenten Lebenszyklus verbinden, anstatt sie als separate kommerzielle Pfade zu verwalten.
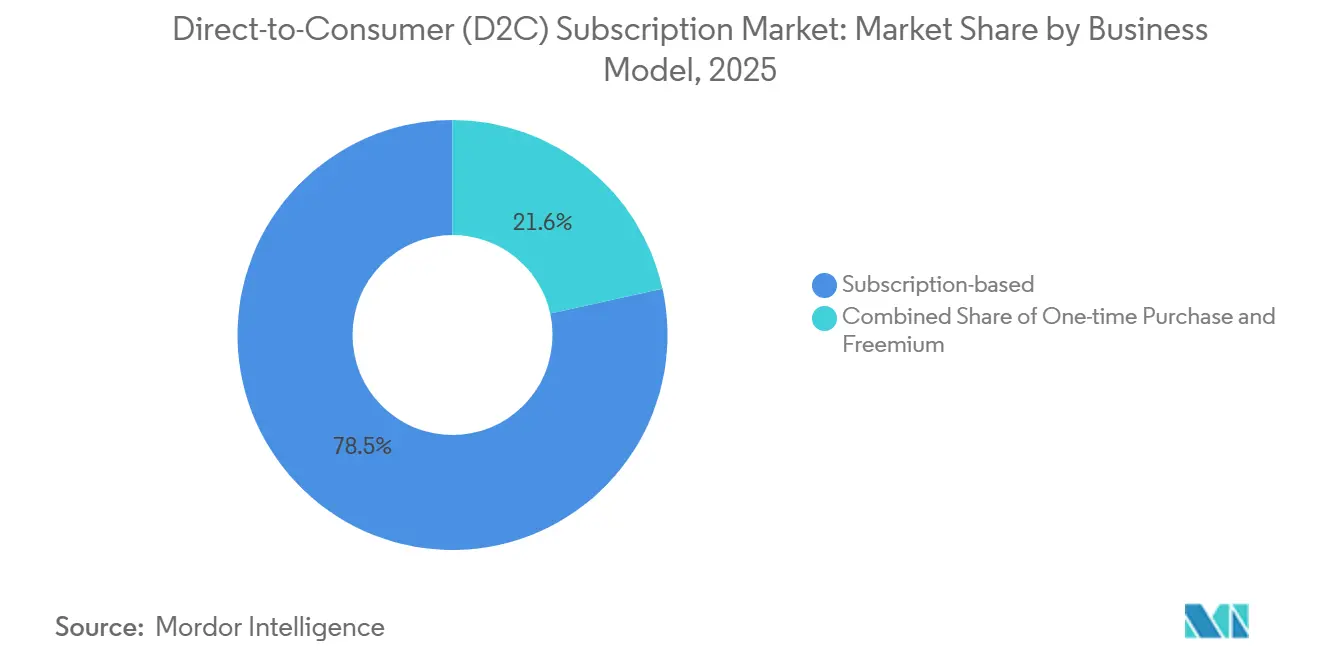
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika machte im Jahr 2025 38,17 % des D2C-Abonnementmarkts aus und war damit der größte regionale Beitragszahler nach Umsatz. Die Region profitiert von ausgereiften digitalen Zahlungssystemen, tiefer Abonnementvertrautheit und einer großen installierten Basis in den Bereichen Streaming, Fitness, Schönheit und Wellness. Der Marktanteil des D2C-Abonnements in Nordamerika bleibt hoch, aber die Region verlagert sich vom reinen Abonnentenwachstum hin zu besserer Umsatzdichte und stärkerer Kundenbindungswirtschaftlichkeit. Stitch Fix meldete für Q3 FY2026 einen Umsatz von 340,3 Millionen USD, 2,3 Millionen aktive Kunden und einen Rekordumsatz pro aktivem Kunden von 578 USD, was zeigt, wie Betreiber sich auf höherwertige Kundenbeziehungen konzentrieren und nicht auf Skalierung um jeden Preis. Im D2C-Abonnementmarkt bleibt Nordamerika daher der Umsatzanker, auch wenn sein Wachstumsprofil selektiver und stärker auf Kundenbindung ausgerichtet wird.
Europa zeigt ein gemischteres Bild für den D2C-Abonnementmarkt, mit stärkerer Bereitschaft in digital reifen Volkswirtschaften und schrittweiserer Adoption im Rest der Region. Der größte strukturelle Faktor in Europa ist die Compliance-Modernisierung, da die EU-Richtlinie zur Mehrwertsteuer im digitalen Zeitalter von 2025 Betreibern einen klareren Weg zur Verwaltung wiederkehrender grenzüberschreitender Gebühren bietet. Europa ist auch wichtig für Nachfüll- und Kreislaufabonnementmodelle, unterstützt durch politische Ausrichtung und unternehmerische Umsetzung. Die Arbeit des Gemeinsamen Forschungszentrums der Europäischen Kommission von 2025 zu Produkt-als-Dienstleistung und L'Oréals Nachfüllprogramm unterstützen beide die Idee, dass Wiederholungsnutzungs-Verbrauchermodelle Kundenbindungswirtschaftlichkeit mit Nachhaltigkeitszielen in Einklang bringen können. Für den D2C-Abonnementmarkt wird Europa wahrscheinlich Unternehmen belohnen, die regulatorische Disziplin mit nachfüllkompatiblem Produktdesign und sauberer Abrechnungsinfrastruktur kombinieren.
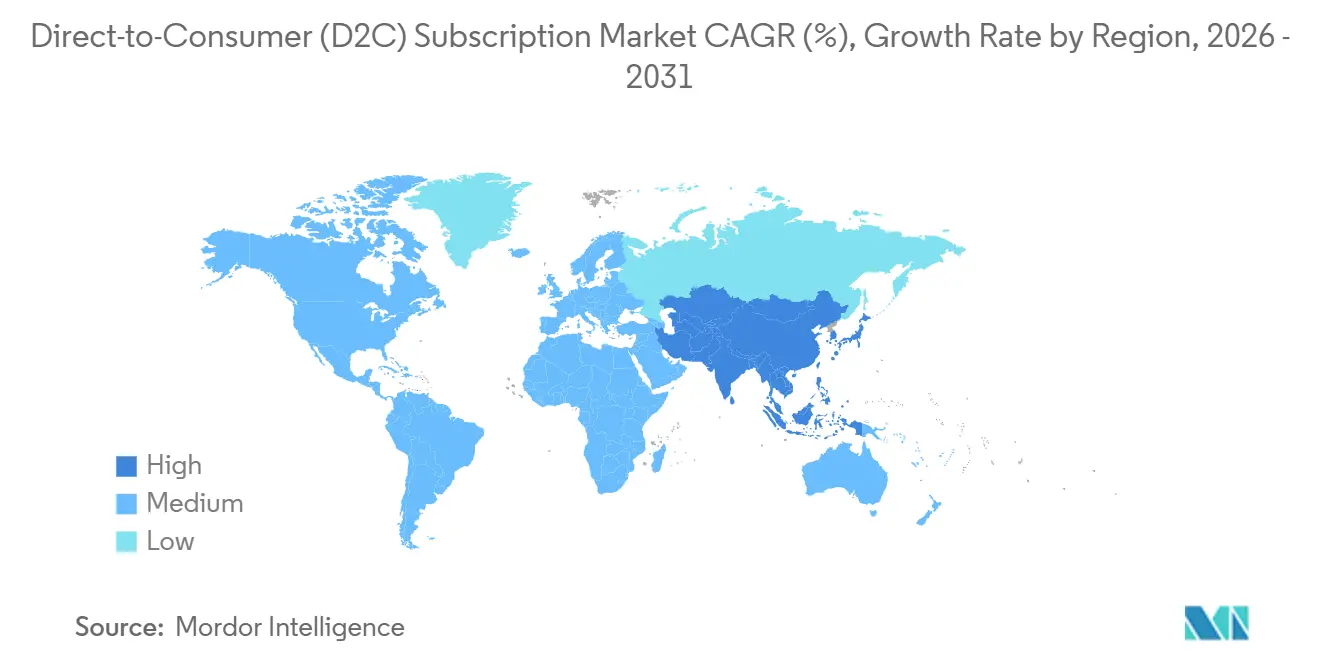
Asien-Pazifik ist die am schnellsten wachsende Region im D2C-Abonnementmarkt, mit einer prognostizierten CAGR von 17,36 % für 2026–2031. Diese Wachstumsrate deutet auf mehr Raum für Kategoriebildung hin, insbesondere in digital ermöglichten Verbrauchersegmenten, in denen wiederkehrender Handel noch Marktanteile gewinnt. Die Marktgröße des D2C-Abonnements in Asien-Pazifik wächst schneller als in reifen Regionen, da die Durchdringung geringer ist und der Formatmix sich noch über digitalen Zugang, Wellness und kuratierte Verbraucherprodukte hinweg ausweitet. Gleichzeitig bleiben Südamerika und MEA vielversprechende, aber operativ anspruchsvollere Teile des D2C-Abonnementmarkts, da physische Formate höhere Lieferkomplexität und schwächere Routendichte absorbieren müssen. Die Arbeit des MIT Sloan zu den Kostendruck der letzten Meile ist hier sehr relevant, da die Erfüllungswirtschaftlichkeit entscheiden kann, ob Abonnentenwachstum Wert oder nur Volumen schafft.[3]

Wettbewerbslandschaft
Der D2C-Abonnementmarkt hat eine zweischichtige Wettbewerbsstruktur mit einem konzentrierten oberen Segment und einem fragmentierten mittleren Markt. Die 5 größten D2C-Abonnementplattformanbieter machten im Jahr 2025 41,3 % der globalen Abonnementplattformumsätze aus, was auf Führungsposition, aber keine absolute Kontrolle hindeutet. Große Betreiber haben klare Vorteile bei Erstanbieterdaten, Produktbreite, Erfüllungssystemen und der Fähigkeit, mehrere Verbraucherbedürfnisse in eine einzige wiederkehrende Beziehung zu bündeln. Der D2C-Abonnementmarkt belohnt daher Unternehmen, die Tiefe rund um den Abonnenten aufbauen können, nicht nur Skalierung rund um das Produkt. Deshalb kommt der Wettbewerbsvorteil jetzt mehr aus Kundenbindungsdesign, Ökosystemreichweite und betrieblicher Disziplin als aus einfacher Markensichtbarkeit.
Ein gutes Beispiel ist Peloton, das im Jahr 2026 eine Spotify-Partnerschaft, die KI-gestützte Peloton IQ-Plattform und die neue Cross Training Series-Hardware innerhalb einer breiteren Wellness-Positionierung kombinierte. Ein weiteres Beispiel ist Netflix, das seine Warner Bros. Discovery-Akquisitionsvereinbarung im Januar 2026 in eine reine Bartransaktion umwandelte, was zeigt, dass Inhaltskontrolle nach wie vor eine wichtige Kundenbindungswaffe im Abonnement-Entertainment ist. L'Oréal zeigte auch, wie traditionelle Verbrauchermarken sich an den D2C-Abonnementmarkt anpassen, indem sie nachfüllkompatibles Verhalten in den Mainstream-Schönheitsbereich in großem Maßstab einbauen, anstatt es als Nischen-Nachhaltigkeitskonzept zu behandeln. Stitch Fix's Einführung von Stylist Connect und Familienkonten fügte eine weitere Wettbewerbsvorlage hinzu, die auf tieferem Haushaltsengagement und direkterem Beziehungsmanagement basiert. Diese Schritte zeigen, dass der D2C-Abonnementmarkt zunehmend durch Funktionstiefe, Kontoerweiterung und Ökosystemintegration geprägt wird.
Mittelmarkt- und Nischenbetreiber haben im D2C-Abonnementmarkt noch Raum, aber ihr Weg ist enger. Sie tendieren dazu, durch schärferen Kategoriefokus, stärkere Kuration, bessere Erfüllungsausführung oder glaubwürdigere Community-Positionierung zu konkurrieren und nicht durch breite Plattformskalierung. Hims & Hers bleibt ein starkes Beispiel dafür, wie fokussierte Kategorieexpansion noch skalieren kann, mit 2,51 Millionen Abonnenten bis Ende FY2025 und einer Umsatzprognose für 2026 von 2,8–3,0 Milliarden USD. Dennoch ist der D2C-Abonnementmarkt nicht konzentriert genug, als dass einige wenige Unternehmen das Feld ohne Herausforderung bestimmen könnten. Das Wettbewerbsgleichgewicht lässt noch erhebliche Umsätze außerhalb des oberen Segments, weshalb die Ausführungsqualität genauso wichtig bleibt wie die Skalierung.
Aktuelle Branchenentwicklungen
- Juni 2026: Hims & Hers schloss eine endgültige Vereinbarung zur Übernahme von Eucalyptus für bis zu 1,15 Milliarden USD ab, um seine personalisierte, KI-gestützte Gesundheitsplattform international auszubauen. Dieser strategische Schritt nutzt die globale Infrastruktur von Eucalyptus, um Hims & Hers von einem auf die USA ausgerichteten Unternehmen in ein multinationales Gesundheitsökosystem zu verwandeln.
- Mai 2026: Honasa Consumer, das Mutterunternehmen der bekannten D2C-Marke Mamaearth, erwarb erfolgreich einen Mehrheitsanteil von 58 % an Fluence Pharma.
- Mai 2026: Peloton startete eine globale Spotify-Partnerschaft und die KI-gestützte Peloton IQ-Plattform, übernahm die Atemübungs-App Breathwrk und kündigte die neue Cross Training Series-Hardware an, wodurch sein Abonnementökosystem über vernetzte Fitness hinaus erweitert wurde.
- Dezember 2025: Stitch Fix führte Stylist Connect und Familienkonten ein und gab Abonnenten einen bidirektionalen Kommunikationskanal mit Stylisten sowie eine Haushaltseinkaufsfunktion, die die Verwaltung mehrerer Profile über ein einziges Konto ermöglicht.


Berichtsumfang des globalen Direct-to-Consumer (D2C) Abonnementmarkts
| Zugangsmitgliedschaft |
| Nachfüllung |
| Kurations-Entdeckungsboxen |
| Hybrid gemischt |
| Schönheit und Körperpflege |
| Lebensmittel und Getränke |
| Unterhaltung und digitale Medien |
| Mode und Bekleidung |
| Gesundheit und Wellness |
| Sonstige Produktkategorien |
| Abonnementbasiert |
| Einmalkauf |
| Freemium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Abonnementmodelltyp | Zugangsmitgliedschaft | |
| Nachfüllung | ||
| Kurations-Entdeckungsboxen | ||
| Hybrid gemischt | ||
| Nach Produktkategorie | Schönheit und Körperpflege | |
| Lebensmittel und Getränke | ||
| Unterhaltung und digitale Medien | ||
| Mode und Bekleidung | ||
| Gesundheit und Wellness | ||
| Sonstige Produktkategorien | ||
| Nach Geschäftsmodell | Abonnementbasiert | |
| Einmalkauf | ||
| Freemium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der D2C-Abonnementmarkt im Jahr 2026?
Die Marktgröße des D2C-Abonnements beträgt im Jahr 2026 164,32 Milliarden USD und soll bis 2031 einen Wert von 286,77 Milliarden USD erreichen, mit einer CAGR von 11,8 %.
Welche Produktkategorie führt bei der Umsatzgenerierung?
Unterhaltung & digitale Medien führt mit 40,04 % des Umsatzes im Jahr 2025, unterstützt durch reifes digitales Zugangverhalten und große Abonnentenstämme.
Welche Kategorie wächst bis 2031 am schnellsten?
Schönheit & Körperpflege ist die am schnellsten wachsende Produktkategorie mit einer CAGR von 17,76 %, unterstützt durch Nachfüllmodelle und Personalisierung.
Welches Abonnementmodell ist derzeit das größte?
Die Zugangsmitgliedschaft ist der größte Modelltyp mit einem Anteil von 45,12 % am Umsatz im Jahr 2025, da digitale Zugangsmodelle effizient skalieren und gewohnheitsmäßige Nutzung fördern.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik soll mit einer CAGR von 17,36 % bis 2031 am schnellsten wachsen, was auf breiteren Raum für Durchdringung und Kategorieaufbau hindeutet.
Was ist die größte Wettbewerbsherausforderung für Marken?
Die größte Herausforderung besteht darin, Kundenbindung, Akquisitionseffizienz und Erfüllungsdisziplin in Einklang zu bringen, insbesondere wenn die 5 größten Anbieter noch immer nur 41,3 % des Umsatzes kontrollieren und der Wettbewerb im mittleren Marktsegment aktiv bleibt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
