
Tamanho e Participação do Mercado de Assinatura Direct-to-Consumer (D2C)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 164.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 286.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Assinatura Direct-to-Consumer (D2C) pela Mordor Intelligence
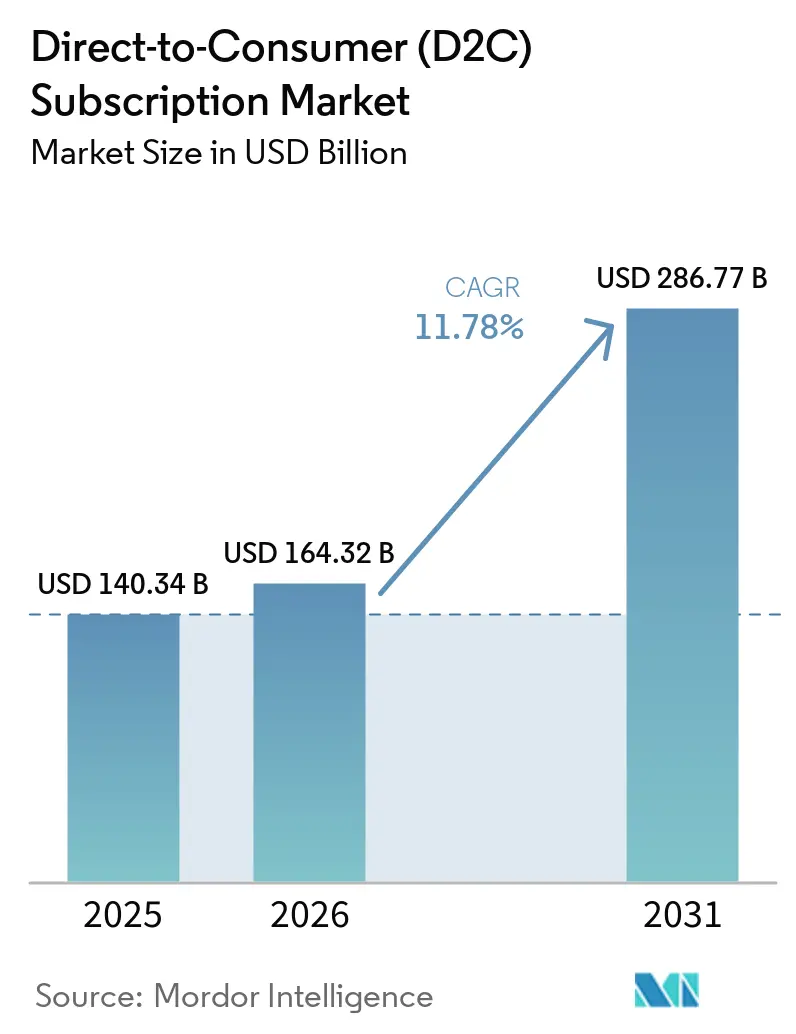
Espera-se que o tamanho do Mercado de Assinatura Direct-to-Consumer aumente de 140,34 bilhões de USD em 2025 para 164,32 bilhões de USD em 2026 e atinja 286,77 bilhões de USD até 2031, crescendo a um CAGR de 11,78% no período 2026-2031.
O mercado de assinatura D2C está em expansão à medida que os consumidores migram de compras únicas para acesso recorrente tanto em categorias digitais quanto físicas. Os operadores do mercado de assinatura D2C também estão investindo mais intensamente em personalização, retenção orientada por dados e design de ecossistema, tornando os relacionamentos com assinantes mais duradouros e valiosos ao longo do tempo, conforme demonstrado pelo lançamento do Peloton IQ pela Peloton em 2026 e sua estratégia mais ampla de plataforma de produtos. A flexibilidade de pagamento também está apoiando o mercado de assinatura D2C, com o segmento de Compre Agora, Pague Depois em 4 parcelas atingindo 70 bilhões de USD em volume de compras em 2025 entre os 6 maiores participantes, reduzindo a barreira de entrada para compras recorrentes de maior valor. A cobrança transfronteiriça está se tornando mais fácil de gerenciar na Europa após a adoção pela UE da Diretiva do Conselho 2025/516 em março de 2025, que fornece ao mercado de assinatura D2C um caminho de conformidade mais claro para modelos de cobrança em múltiplos países. A sustentabilidade também está se tornando cada vez mais relevante para o mercado de assinatura D2C, com modelos de recarga e reutilização ganhando suporte prático de pesquisas sobre economia circular e programas de marcas em grande escala, especialmente em beleza e cuidados pessoais.[1]
Principais Conclusões do Relatório
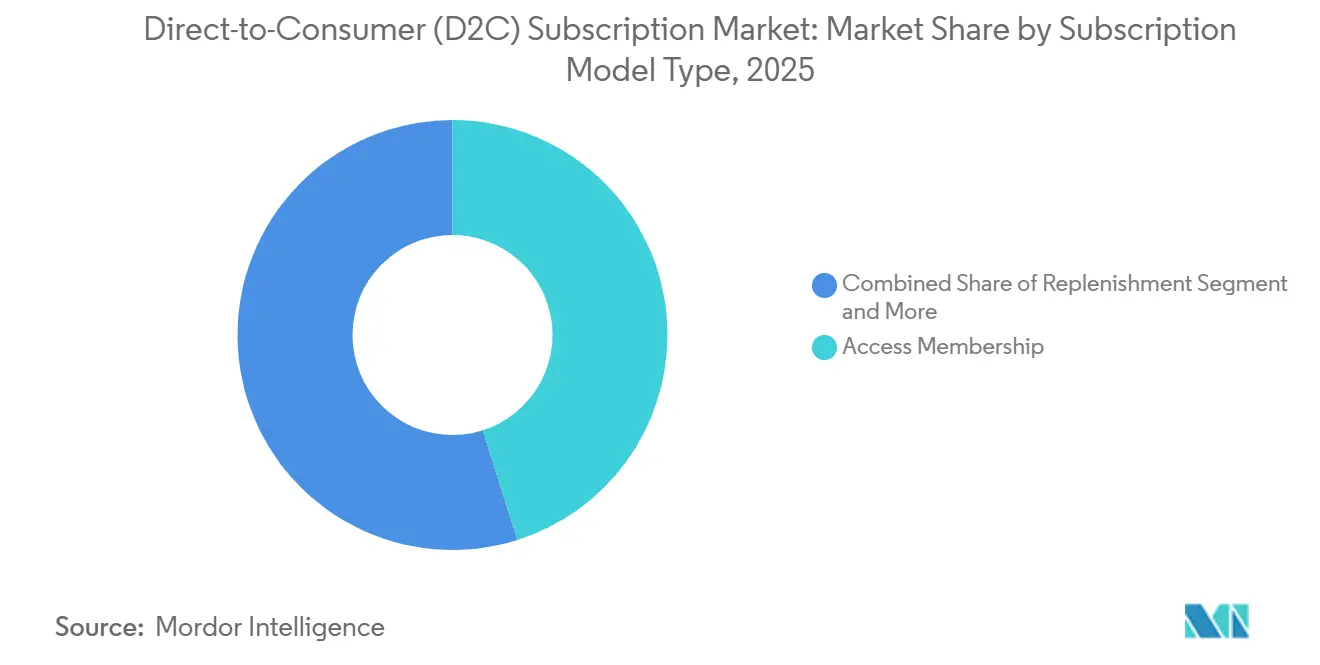
- Por tipo de modelo de assinatura, a Associação de Acesso deteve 45,12% da receita em 2025, enquanto as Caixas de Descoberta por Curadoria têm previsão de expansão a um CAGR de 16,12% até 2031.
- Por categoria de produto, Entretenimento e Mídia Digital representou 40,04% da receita em 2025, enquanto Beleza e Cuidados Pessoais tem projeção de crescimento a um CAGR de 17,76% até 2031.
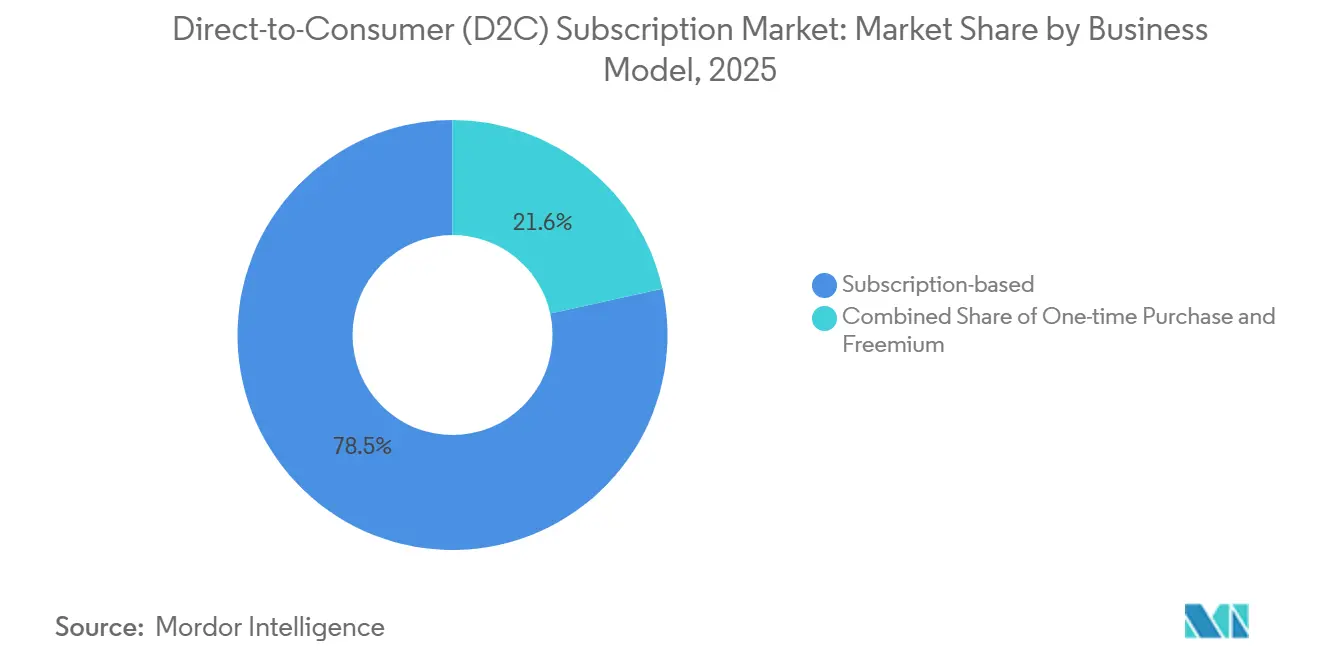
- Por modelo de negócio, o modelo Baseado em Assinatura representou 78,45% da receita em 2025, enquanto o Freemium tem previsão de crescimento a um CAGR de 15,45% até 2031.
- Por geografia, a América do Norte deteve 38,17% da receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,36% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Assinatura Direct-to-Consumer (D2C)
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Hiperpersonalização Baseada em IA nas Jornadas dos Assinantes | +2.8% | Global, maior intensidade na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Migração para Acesso em Detrimento da Propriedade | +2.1% | América do Norte e Europa, demanda emergente no Sudeste Asiático | Médio prazo (2-4 anos) |
| Infraestruturas de Pagamento Favoráveis à Assinatura, Incluindo Compre Agora Pague Depois e Pagamento via Banco | +1.9% | Global, mais acentuado na América do Norte, no Reino Unido e na Austrália | Curto prazo (≤ 2 anos) |
| Análise Pós-Compra para Reduzir o Cancelamento Antes da Falha na Renovação | +1.5% | América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Metas Corporativas de Sustentabilidade Favorecendo Modelos de Recarga e Reutilização | +1.2% | Liderado pela Europa, com expansão para América do Norte e APAC | Médio prazo (2-4 anos) |
| Modernização do IVA Digital e da Cobrança Transfronteiriça | +0.9% | Núcleo da UE, benefício secundário para o Reino Unido e parceiros comerciais associados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Hiperpersonalização Baseada em IA nas Jornadas dos Assinantes
A personalização baseada em IA tornou-se uma camada operacional central no mercado de assinatura D2C, e não mais um complemento premium. Isso é relevante porque os modelos recorrentes melhoram quando a oferta se adapta ao comportamento do assinante, ao uso do produto e ao momento, em vez de permanecer estática em cada ciclo de cobrança. O lançamento do Peloton IQ pela Peloton em 2026 demonstra como as empresas líderes estão usando a IA para moldar orientações de treinamento, engajamento e retenção dentro de um relacionamento de assinatura, em vez de tratar a personalização como um recurso pontual de integração. O relatório anual da Peloton referente ao exercício fiscal de 2025 também registrou uma taxa de cancelamento mensal líquido de assinaturas de fitness conectado de 1,6%, destacando o valor dos ecossistemas ricos em dados que conseguem manter os membros engajados ao longo do tempo. No mercado de assinatura D2C, isso torna a personalização uma vantagem competitiva direta, pois as marcas que aprendem mais rapidamente com o comportamento dos assinantes conseguem retê-los melhor, realizar vendas cruzadas com mais eficácia e lançar novas ofertas com menor risco.
Migração para Acesso em Detrimento da Propriedade
A migração da propriedade para o acesso está ampliando o escopo endereçável do mercado de assinatura D2C para além de mídia e software. Isso é mais relevante em categorias onde o uso recorrente, a personalização e a conveniência superam o valor da posse permanente. O Centro de Pesquisa Conjunta da Comissão Europeia declarou em dezembro de 2025 que os modelos de produto como serviço podem superar os modelos de propriedade em resultados de economia circular quando a participação do consumidor na reutilização é limitada, o que apoia o argumento em favor de modelos de acesso recorrente em categorias práticas de consumo. A campanha de recarga da L'Oréal em 2025, abrangendo 4 divisões, 18 marcas e 28 produtos, demonstra como as grandes empresas de beleza já estão construindo em torno dessa lógica, com a linha de produtos recarregáveis do grupo crescendo 3,7 vezes entre 2019 e 2025. No mercado de assinatura D2C, o acesso funciona melhor quando o relacionamento recorrente melhora a conveniência e a continuidade, e não apenas o momento do pagamento.
Infraestruturas de Pagamento Favoráveis à Assinatura, Incluindo Compre Agora Pague Depois e Pagamento via Banco
A infraestrutura de pagamentos está agora atuando como um facilitador de crescimento para o mercado de assinatura D2C. O Federal Reserve Bank of Richmond estimou que o volume de compras do Compre Agora, Pague Depois em 4 parcelas atingiu 70 bilhões de USD em 2025 entre os 6 maiores participantes, tendo crescido a uma taxa anual real de 20% desde 2021. O Conselho do Federal Reserve estimou que 6 grandes provedores originaram cerca de 160 bilhões de USD em todos os produtos de crédito ao consumidor em 2025, com os planos em 4 parcelas crescendo fortemente desde a medição anterior do CFPB em 2023. No mercado de assinatura D2C, isso reduz o atrito inicial associado a kits de bem-estar, programas de fitness e outras ofertas recorrentes de maior valor. Também oferece aos operadores mais espaço para testar faixas de preço, pacotes e expansão de categorias sem depender exclusivamente dos meios de pagamento por cartão padrão.[2]
Análise Pós-Compra para Reduzir o Cancelamento Antes da Falha na Renovação
A análise pós-compra está se tornando um requisito operacional central no mercado de assinatura D2C porque o verdadeiro teste de uma assinatura começa após a compensação do primeiro pagamento. Os operadores mais fortes agora monitoram padrões de uso, profundidade de engajamento, comportamento de pagamento e interação com o produto muito antes das datas de renovação. A taxa de cancelamento mensal líquido de assinaturas de fitness conectado pagas da Peloton de 1,6% no exercício fiscal de 2025 é um dos benchmarks públicos mais claros que demonstram o poder de retenção de um modelo recorrente bem gerenciado com forte visibilidade de dados. O lançamento de produtos da Peloton em 2026 também demonstra que a próxima fase de retenção depende do uso dos dados dos assinantes para adaptar continuamente a experiência, em vez de apenas reagir quando surge a intenção de cancelamento. No mercado de assinatura D2C, isso torna a análise pós-compra mais valiosa do que a simples otimização de campanhas, pois melhora o valor do tempo de vida e reduz o custo de aquisição futura.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fadiga de Assinatura e Saturação da Participação na Carteira | -2.1% | América do Norte, Europa, mercados emergentes da APAC | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Aquisição de Clientes em Canais de Mídia Social Pagos | -1.8% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Conformidade Fiscal Fragmentada para Cobrança Recorrente | -1.2% | Global, maior atrito na UE, no Sudeste Asiático e na América Latina | Médio prazo (2-4 anos) |
| Altos Custos de Entrega na Última Milha em Mercados de Assinatura Emergentes | -1.0% | APAC, MEA e América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Assinatura e Saturação da Participação na Carteira
A fadiga de assinatura é um freio real no mercado de assinatura D2C porque cada cobrança recorrente compete com todas as outras cobranças recorrentes pela participação no orçamento do consumidor. Essa pressão torna-se mais evidente quando as marcas aumentam os preços ou adicionam recursos pagos durante um período em que as famílias já estão gerenciando múltiplas associações. A Peloton elevou o preço de sua Associação de Acesso Total para 49,99 USD por mês em 2026, ao mesmo tempo em que lançou novos recursos e hardware, indicando que os operadores estão tentando defender o valor percebido enquanto também buscam maior participação na carteira. A iniciativa da Netflix de consolidar ativos de conteúdo por meio da transação com a Warner Bros. Discovery demonstra a mesma pressão sob outro ângulo, com bibliotecas de conteúdo mais profundas sendo usadas para justificar a retenção e reduzir o risco de cancelamento. No mercado de assinatura D2C, as marcas que não conseguem demonstrar valor claro e crescente nos primeiros ciclos de cobrança são as mais expostas quando os consumidores começam a cortar gastos recorrentes não essenciais.
Aumento dos Custos de Aquisição de Clientes em Canais de Mídia Social Pagos
Os custos de aquisição mais elevados estão limitando a velocidade com que alguns operadores conseguem escalar no mercado de assinatura D2C. O problema não é apenas o custo do tráfego, mas também a menor certeza de retorno quando uma marca depende excessivamente de canais alugados para a primeira compra. Isso está levando mais empresas a aprofundar ecossistemas próprios, melhorar a conversão a partir de públicos existentes e criar mais razões para o engajamento recorrente após o cadastro. O lançamento do Stylist Connect e das Contas Familiares pela Stitch Fix em 2025 é um exemplo útil, pois fortalece o engajamento direto no nível doméstico sem depender exclusivamente de tráfego pago novo. No mercado de assinatura D2C, as marcas com dados primários mais fracos e ciclos de retenção mais fracos terão mais dificuldade em absorver os crescentes custos de aquisição do que os operadores que conseguem crescer por meio de relacionamentos existentes mais profundos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Modelo de Assinatura: As Associações de Acesso ancoram o mercado, enquanto as caixas de descoberta aceleram
A Associação de Acesso deteve 45,12% do mercado de assinatura D2C em 2025, tornando-se o maior tipo de modelo por receita. Sua liderança decorre das vantagens estruturais do acesso digital, incluindo baixos custos marginais de entrega, padrões de uso habitual e a capacidade de aprofundar o valor dentro do mesmo relacionamento com o assinante ao longo do tempo. Esta parte do mercado de assinatura D2C também é mais fácil de agrupar em pacotes, pois conteúdo, serviços e privilégios de conta podem ser adicionados sem criar o mesmo ônus de atendimento físico dos modelos de caixa ou recarga. A estratégia de plataforma da Peloton em 2026 corrobora esse ponto, pois combinou personalização baseada em IA, novo hardware e engajamento mais amplo no ecossistema dentro de um único relacionamento de associação. O segmento permanece como a expressão mais clara da economia de acesso recorrente, onde o produto é a experiência contínua e não uma unidade fixa de entrega física.
As Caixas de Descoberta por Curadoria têm uma participação de receita menor, mas têm projeção de crescimento a um CAGR de 16,12% até 2031, tornando-as o tipo de modelo de crescimento mais rápido no mercado de assinatura D2C. Seu apelo reside na novidade, na curadoria e no engajamento recorrente, e não na simples reposição. Os modelos híbridos também estão em expansão porque combinam acesso, serviço e fluxo de produtos dentro da mesma arquitetura de assinatura, o que aumenta os custos de mudança e cria mais pontos de contato ao longo do ciclo de cobrança. A Hims & Hers atingiu 2,51 milhões de assinantes ao final do exercício fiscal de 2025. A empresa projetou a receita de 2026 entre 2,8 e 3,0 bilhões de USD, demonstrando como uma estrutura de assinatura híbrida pode escalar quando o acesso e as necessidades recorrentes de produtos são combinados em uma única proposta ao consumidor. A mudança no enquadramento do IVA da UE em 2025 também favorece os operadores no mercado de assinatura D2C que conseguem apresentar cobranças recorrentes de forma clara e gerenciar a cobrança transfronteiriça com menos interrupções operacionais.


Por Categoria de Produto: O Entretenimento lidera, mas Beleza e Saúde reescrevem o cálculo de crescimento
Entretenimento e Mídia Digital deteve 40,04% do mercado de assinatura D2C por categoria de produto em 2025, conferindo-lhe a maior participação de receita entre os segmentos verticais. Essa liderança reflete a maturidade das categorias digitais nativas de assinatura, onde a cobrança recorrente foi normalizada mais cedo e a escala foi construída antes que a maioria dos modelos de bens físicos atingisse o mesmo nível de familiaridade do consumidor. A categoria ainda se beneficia de forte engajamento habitual e de uma ampla base instalada, mas a competição depende cada vez mais da força do ecossistema e da profundidade do conteúdo, e não apenas da contagem de assinantes. A transação da Netflix com a Warner Bros. Discovery é um exemplo claro dessa direção, pois aponta para a consolidação de conteúdo como estratégia de retenção e plataforma, e não como uma jogada de volume de curto prazo. No mercado de assinatura D2C, isso mantém o entretenimento em posição de destaque mesmo quando o crescimento mais rápido começa a se deslocar para categorias físicas e híbridas.
Beleza e Cuidados Pessoais é a categoria de produto de crescimento mais rápido, com um CAGR de 17,76% até 2031, e esse crescimento é sustentado por personalização, adoção de recargas e padrões de uso recorrente que se alinham naturalmente à lógica de assinatura. A campanha de recarga da L'Oréal em 2025, abrangendo 4 divisões, 18 marcas e 28 produtos, demonstra como a beleza está migrando para modelos de consumo compatíveis com assinatura em escala. Saúde e Bem-Estar também está fortalecendo sua posição no mercado de assinatura D2C, com a Hims & Hers projetando receita de 2026 entre 2,8 e 3,0 bilhões de USD, após uma base de 2,35 bilhões de USD no exercício fiscal de 2025. Alimentos e Bebidas permanece atrativo onde a cadência e a rotina doméstica apoiam pedidos recorrentes, e o valor médio de pedido da HelloFresh no primeiro trimestre de 2026 atingiu 70,9 EUR, ou 78 USD, enquanto a empresa continuava migrando para uma base de clientes de maior valor. O mix de produtos no mercado de assinatura D2C está, portanto, migrando da escala puramente digital para um conjunto mais amplo de casos de uso recorrente, onde conveniência, recarga e personalização têm maior peso.
Por Modelo de Negócio: O domínio da assinatura se aprofunda, o Freemium reformula a aquisição
O modelo Baseado em Assinatura representou 78,45% da receita em 2025, confirmando que o núcleo do mercado de assinatura D2C ainda reside na cobrança recorrente direta, e não em modelos de suporte ou transicionais. O motivo é direto: as assinaturas convertem a atividade do cliente em receita visível e repetível, e oferecem aos operadores maior controle sobre previsões, trabalho de retenção e valor do tempo de vida do cliente. Esse modelo também oferece às marcas mais espaço para agrupar produtos, conteúdo, acesso e serviços sem precisar readquirir o mesmo cliente a cada ciclo. O ecossistema de associação da Peloton, a base de assinantes da Hims & Hers e a expansão de contas no nível doméstico da Stitch Fix demonstram como a cobrança recorrente apoia relacionamentos contínuos mais profundos após a conversão inicial. Na prática, o mercado de assinatura D2C ainda depende do modelo de assinatura porque ele continua sendo a forma mais clara de converter a adequação do produto em receita de longo prazo.
O modelo Freemium cresce mais rapidamente, com um CAGR de 15,45% até 2031, à medida que as marcas buscam pontos de entrada com menor atrito em um ambiente de aquisição mais restrito. No mercado de assinatura D2C, o freemium funciona como uma arquitetura de funil que permite aos usuários se engajar antes de se comprometer com assinaturas recorrentes pagas. A Compra Única também permanece relevante, mas principalmente como caminho de entrada para presentes, testes, reativação ou experimentação de categorias, e não como o motor central de valor. Isso significa que o mercado de assinatura D2C não está se afastando da assinatura, mas sim construindo rotas mais flexíveis para ela. Com o tempo, as marcas mais fortes provavelmente serão aquelas que conectam o engajamento gratuito, a entrada paga e o uso retido em um único ciclo de vida coerente, em vez de gerenciá-los como trilhas comerciais separadas.
Análise Geográfica
A América do Norte representou 38,17% do mercado de assinatura D2C em 2025, tornando-se o maior contribuinte regional por receita. A região se beneficia de pagamentos digitais maduros, profunda familiaridade com assinaturas e uma grande base instalada nas categorias de streaming, fitness, beleza e bem-estar. A participação da América do Norte no mercado de assinatura D2C permanece elevada, mas a região está migrando do crescimento bruto de assinantes para maior densidade de receita e melhores economias de retenção. A Stitch Fix reportou receita de 340,3 milhões de USD no terceiro trimestre do exercício fiscal de 2026, 2,3 milhões de clientes ativos e uma receita recorde por cliente ativo de 578 USD, demonstrando como os operadores estão focando em relacionamentos com clientes de maior valor, e não em escala a qualquer custo. No mercado de assinatura D2C, a América do Norte permanece, portanto, como âncora de receita, mesmo que seu perfil de crescimento se torne mais seletivo e orientado à retenção.
A Europa apresenta um padrão mais misto para o mercado de assinatura D2C, com maior prontidão nas economias digitalmente maduras e adoção mais gradual no restante da região. O maior fator estrutural na Europa é a modernização da conformidade, pois a diretiva da UE de 2025 sobre o IVA na Era Digital oferece aos operadores um caminho mais claro para gerenciar cobranças recorrentes transfronteiriças. A Europa também é importante para modelos de assinatura de recarga e circulares, apoiados pela orientação política e pela execução corporativa. O trabalho de 2025 do Centro de Pesquisa Conjunta da Comissão Europeia sobre produto como serviço e o programa de recarga da L'Oréal corroboram a ideia de que os modelos de consumo de uso repetido podem alinhar a economia de retenção com os objetivos de sustentabilidade. Para o mercado de assinatura D2C, a Europa tende a recompensar as empresas que combinam disciplina regulatória com design de produto compatível com recarga e infraestrutura de cobrança limpa.
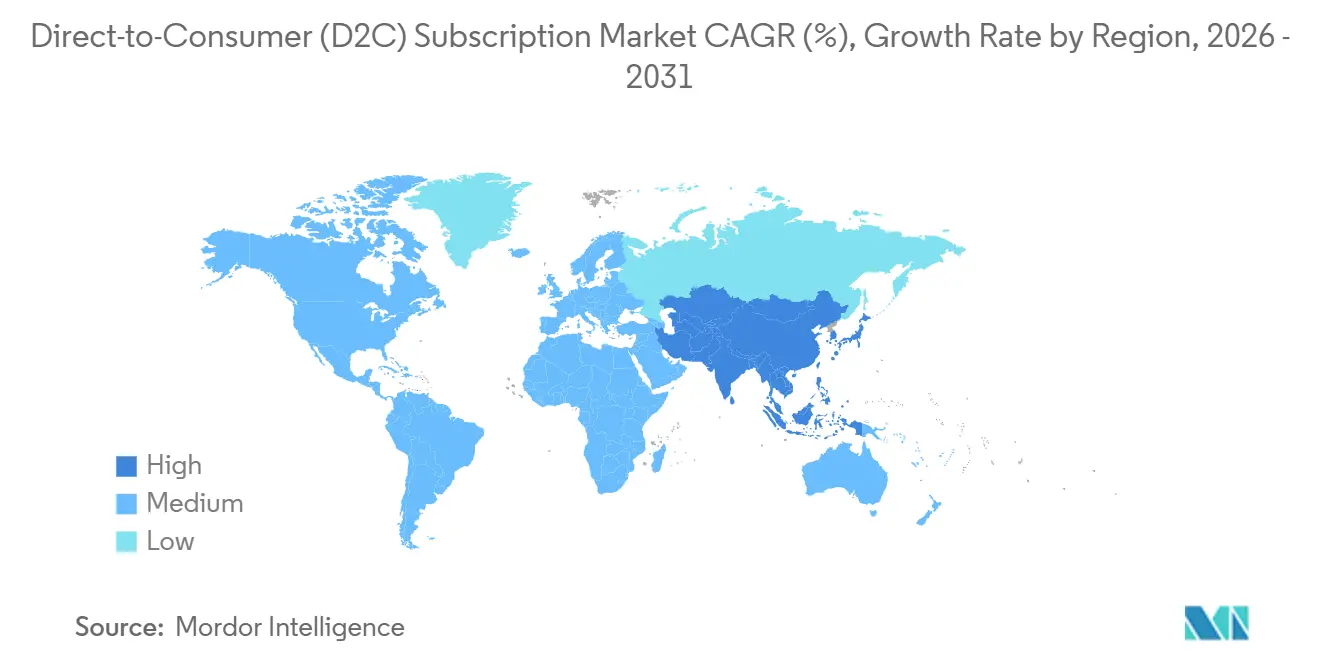
A Ásia-Pacífico é a região de crescimento mais rápido no mercado de assinatura D2C, com um CAGR de 17,36% projetado para 2026-2031. Essa taxa de crescimento indica maior espaço para formação de categorias, especialmente em segmentos de consumidores habilitados digitalmente onde o comércio recorrente ainda está ganhando participação. O tamanho do mercado de assinatura D2C da Ásia-Pacífico está se expandindo mais rapidamente do que as regiões maduras porque a penetração é menor e o mix de formatos ainda está se ampliando em acesso digital, bem-estar e produtos de consumo curados. Ao mesmo tempo, a América do Sul e o MEA permanecem partes promissoras, mas operacionalmente mais exigentes do mercado de assinatura D2C, porque os formatos físicos precisam absorver maior complexidade de entrega e menor densidade de rotas. O trabalho do MIT Sloan sobre a pressão dos custos de entrega na última milha é altamente relevante aqui, pois a economia do atendimento pode determinar se o crescimento de assinantes cria valor ou apenas volume.[3]

Cenário Competitivo
O mercado de assinatura D2C possui uma estrutura competitiva em duas camadas, com um nível superior concentrado e um mercado intermediário fragmentado. Os 5 principais fornecedores de plataformas de assinatura D2C representaram 41,3% das receitas globais de plataformas de assinatura em 2025, indicando liderança, mas não controle absoluto. Os grandes operadores têm vantagens claras em dados primários, amplitude de produtos, sistemas de atendimento e na capacidade de agrupar múltiplas necessidades do consumidor em um único relacionamento recorrente. O mercado de assinatura D2C, portanto, recompensa as empresas que conseguem construir profundidade em torno do assinante, e não apenas escala em torno do produto. É por isso que a vantagem competitiva agora vem do design de retenção, do alcance do ecossistema e da disciplina operacional, mais do que da simples visibilidade da marca.
Um bom exemplo é a Peloton, que em 2026 combinou uma parceria com a Spotify, a plataforma Peloton IQ baseada em IA e o novo hardware da Série de Treinamento Cruzado dentro de um posicionamento mais amplo de bem-estar. Outro exemplo é a Netflix, que alterou seu acordo de aquisição da Warner Bros. Discovery para uma transação totalmente em dinheiro em janeiro de 2026, demonstrando que o controle de conteúdo continua sendo uma importante arma de retenção no entretenimento por assinatura. A L'Oréal também demonstrou como as marcas de consumo tradicionais estão se adaptando ao mercado de assinatura D2C ao incorporar o comportamento compatível com recarga na beleza convencional em escala, em vez de tratá-lo como um conceito de sustentabilidade de nicho. O lançamento do Stylist Connect e das Contas Familiares pela Stitch Fix adicionou outro modelo competitivo, centrado em maior engajamento doméstico e gestão de relacionamento mais direta. Esses movimentos demonstram que o mercado de assinatura D2C está sendo cada vez mais moldado pela profundidade de recursos, expansão de contas e integração de ecossistemas.
Os operadores de médio porte e de nicho ainda têm espaço no mercado de assinatura D2C, mas seu caminho é mais estreito. Eles tendem a competir por meio de foco mais preciso na categoria, curadoria mais forte, melhor execução de atendimento ou posicionamento comunitário mais credível, em vez de escala ampla de plataforma. A Hims & Hers continua sendo um forte exemplo de como a expansão focada em categorias ainda pode escalar, com 2,51 milhões de assinantes ao final do exercício fiscal de 2025 e projeção de receita de 2026 entre 2,8 e 3,0 bilhões de USD. Mesmo assim, o mercado de assinatura D2C não está suficientemente concentrado para que poucas empresas ditem o campo sem contestação. O equilíbrio competitivo ainda deixa receita substancial fora do nível superior, razão pela qual a qualidade de execução continua sendo tão importante quanto a escala.
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Hims & Hers firmou um acordo definitivo para adquirir a Eucalyptus por até 1,15 bilhões de USD, com o objetivo de expandir internacionalmente sua plataforma de saúde personalizada e baseada em IA. Essa movimentação estratégica aproveita a infraestrutura global da Eucalyptus para transformar a Hims & Hers de um negócio focado nos EUA em um ecossistema de saúde multinacional.
- Maio de 2026: A Honasa Consumer, empresa controladora da proeminente marca D2C Mamaearth, adquiriu com sucesso uma participação majoritária de 58% na Fluence Pharma.
- Maio de 2026: A Peloton lançou uma parceria global com a Spotify e a plataforma Peloton IQ baseada em IA, adquiriu o aplicativo de respiração Breathwrk e anunciou o novo hardware da Série de Treinamento Cruzado, ampliando seu ecossistema de assinatura para além do fitness conectado.
- Dezembro de 2025: A Stitch Fix lançou o Stylist Connect e as Contas Familiares, oferecendo aos assinantes um canal de comunicação bidirecional com estilistas e um recurso de compras domésticas que suporta o gerenciamento de múltiplos perfis a partir de uma única conta.


Escopo do Relatório Global do Mercado de Assinatura Direct-to-Consumer (D2C)
| Associação de Acesso |
| Reposição |
| Caixas de Descoberta por Curadoria |
| Híbrido Misto |
| Beleza e Cuidados Pessoais |
| Alimentos e Bebidas |
| Entretenimento e Mídia Digital |
| Moda e Vestuário |
| Saúde e Bem-Estar |
| Outras Categorias de Produtos |
| Baseado em Assinatura |
| Compra Única |
| Freemium |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Modelo de Assinatura | Associação de Acesso | |
| Reposição | ||
| Caixas de Descoberta por Curadoria | ||
| Híbrido Misto | ||
| Por Categoria de Produto | Beleza e Cuidados Pessoais | |
| Alimentos e Bebidas | ||
| Entretenimento e Mídia Digital | ||
| Moda e Vestuário | ||
| Saúde e Bem-Estar | ||
| Outras Categorias de Produtos | ||
| Por Modelo de Negócio | Baseado em Assinatura | |
| Compra Única | ||
| Freemium | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do espaço de assinatura D2C em 2026?
O tamanho do mercado de assinatura D2C é de 164,32 bilhões de USD em 2026 e tem projeção de atingir 286,77 bilhões de USD até 2031, com um CAGR de 11,8%.
Qual categoria de produto lidera a geração de receita?
Entretenimento e Mídia Digital lidera com 40,04% da receita em 2025, apoiado pelo comportamento maduro de acesso digital e por grandes bases de assinantes.
Qual categoria está crescendo mais rapidamente até 2031?
Beleza e Cuidados Pessoais é a categoria de produto de crescimento mais rápido, com um CAGR de 17,76%, apoiada por modelos de recarga e personalização.
Qual modelo de assinatura é atualmente o maior?
A Associação de Acesso é o maior tipo de modelo, representando 45,12% da receita em 2025, porque os modelos de acesso digital escalam com eficiência e fomentam o uso habitual.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico tem projeção de crescimento mais rápido, a um CAGR de 17,36% até 2031, indicando maior espaço para penetração e desenvolvimento de categorias.
Qual é o principal desafio competitivo para as marcas?
O maior desafio é equilibrar retenção, eficiência de aquisição e disciplina de atendimento, especialmente quando os 5 principais fornecedores ainda controlam apenas 41,3% da receita e a competição no mercado intermediário permanece ativa.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
