
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
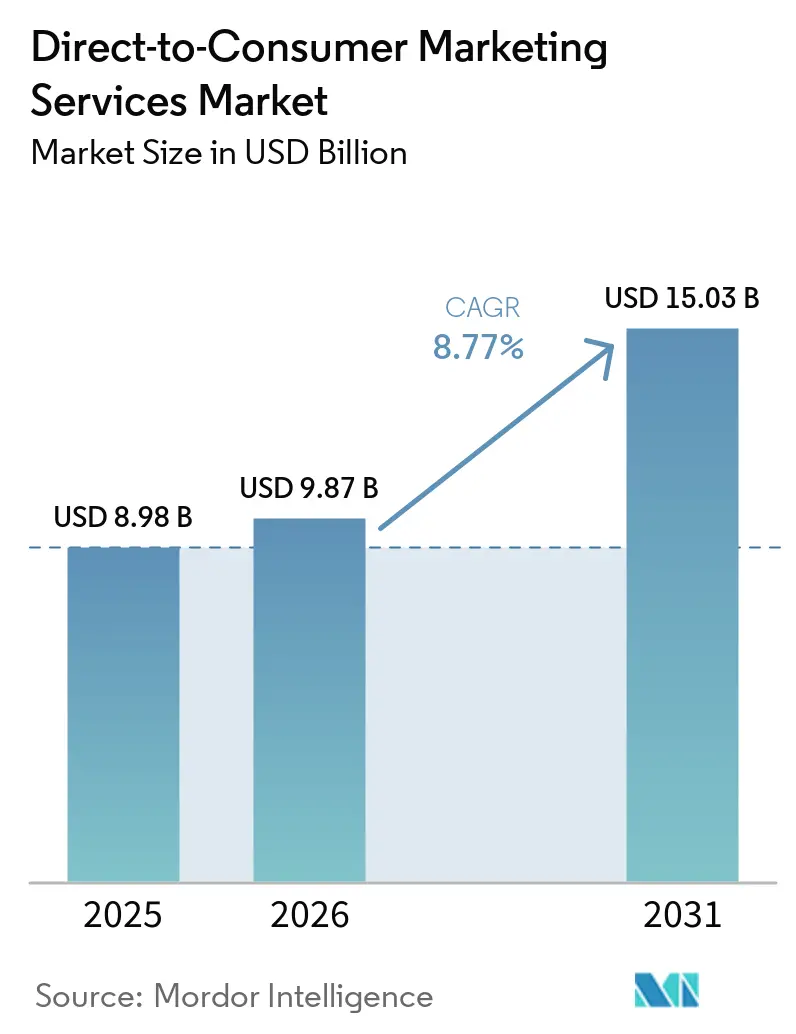
| 市場規模 (2026) | 9.87 十億米ドル |
| 市場規模 (2031) | 15.03 十億米ドル |
| 成長率 (2026 - 2031) | 8.77 % |
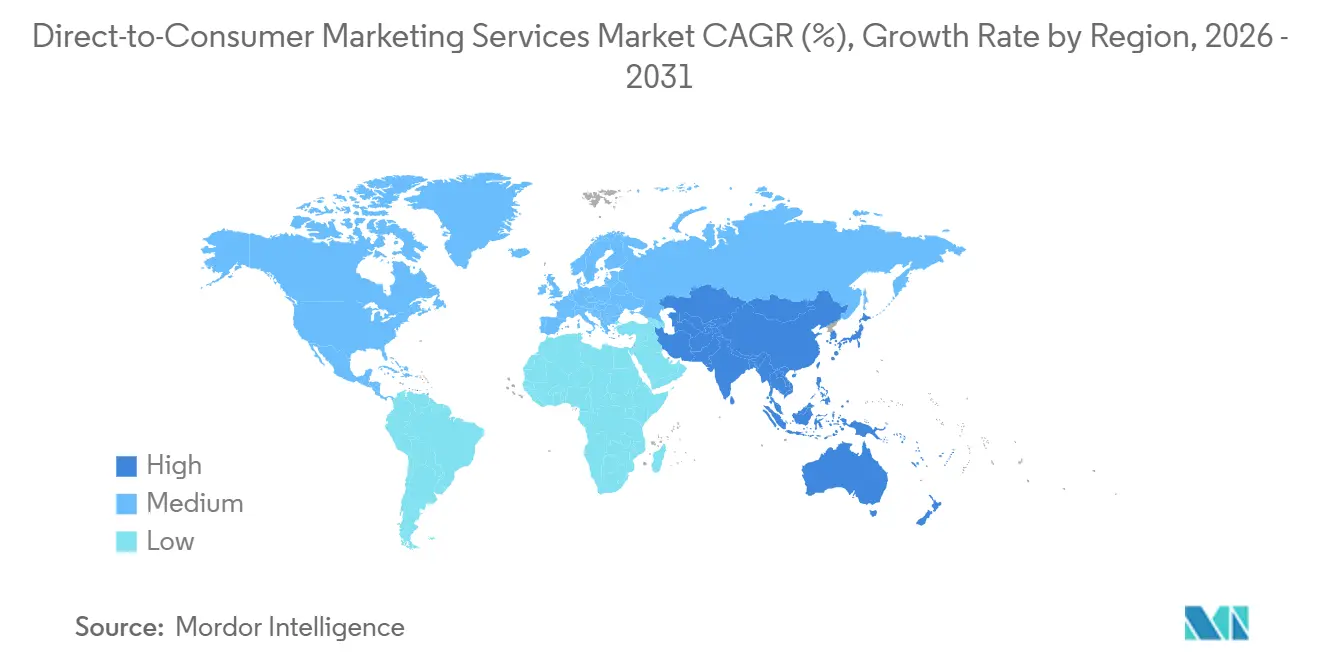
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
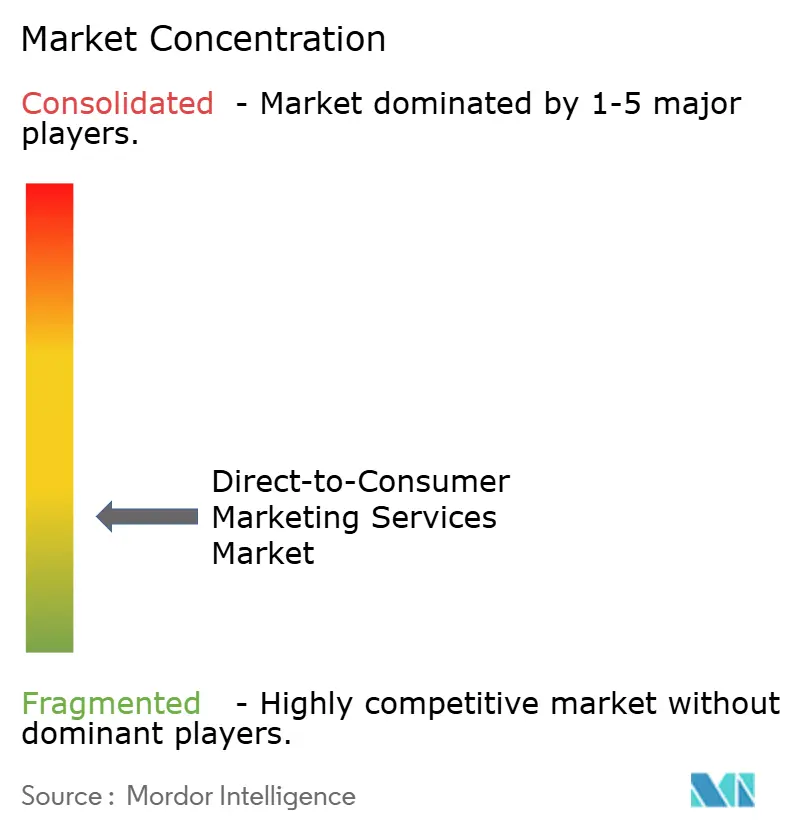
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイレクト・トゥ・コンシューマー・マーケティングサービス市場分析
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場規模は、2025年に89.8 ビリオン 米ドル、2026年に98.7 ビリオン 米ドルと予測され、2031年までに150.3 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 8.77%で拡大する見込みです。D2Cマーケティングサービス市場は、サードパーティシグナルから顧客の同意に基づくファーストパーティデータおよびゼロパーティデータへの移行によって再編されています。ブランドは、アクイジションが依然として信頼性の高いオーディエンスデータおよびイベントデータに依存しているため、顧客データ、メール、SMS、リテンションシステムへの支出を増やしています。AIを活用したキャンペーンツールは、チャネルをまたいだエンゲージメントの計画、パーソナライズ、管理に要する時間を短縮しています。この変化は、データ管理、コンテンツ、アクティベーション、計測を一つの連携プラットフォームに統合するプロバイダーに有利に働きます。サブスクリプション疲れと支払い失敗は、補充・会員収益に依存するブランドにとって引き続き重大なリスクとなっています。
レポートの主要ポイント
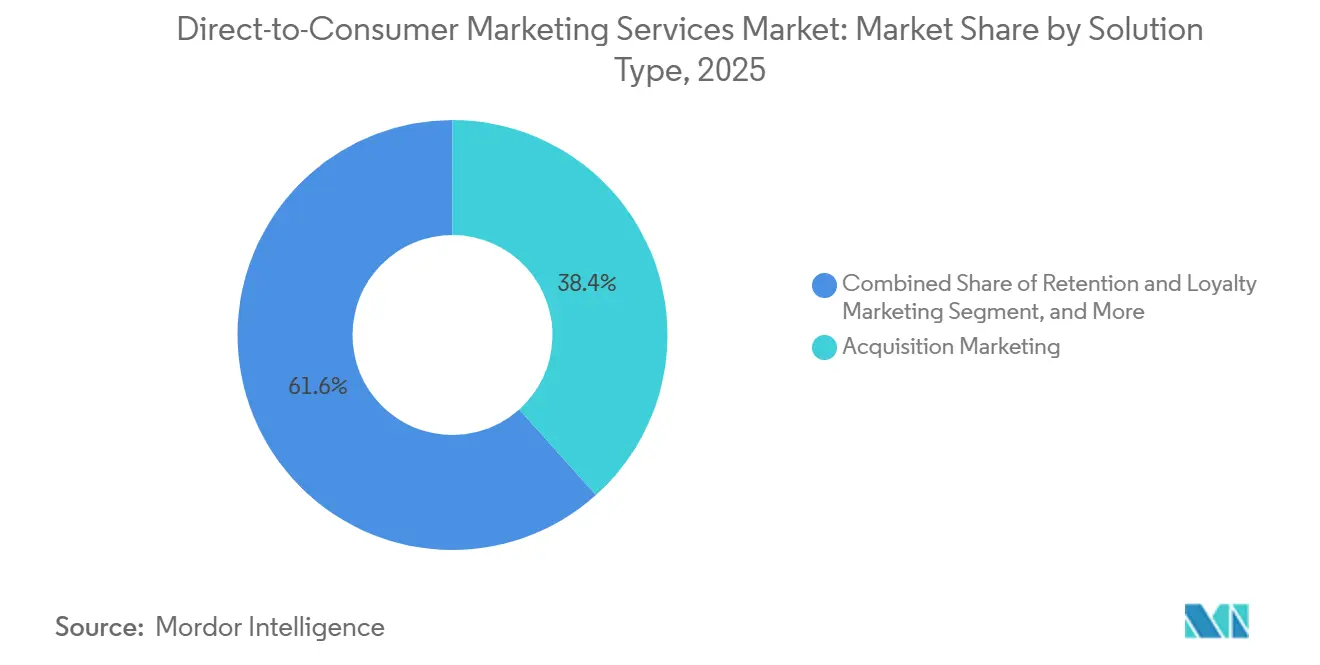
- ソリューションタイプ別では、アクイジションマーケティングが2025年のダイレクト・トゥ・コンシューマー・マーケティングサービス市場シェアの38.36%を占め、ライフサイクル・CRMオーケストレーションは2031年にかけてCAGR 9.21%で拡大する見込みです。
- 企業規模別では、大企業が2025年の収益の58.74%を占め、中小企業は2031年にかけてCAGR 9.73%で拡大する見込みです。
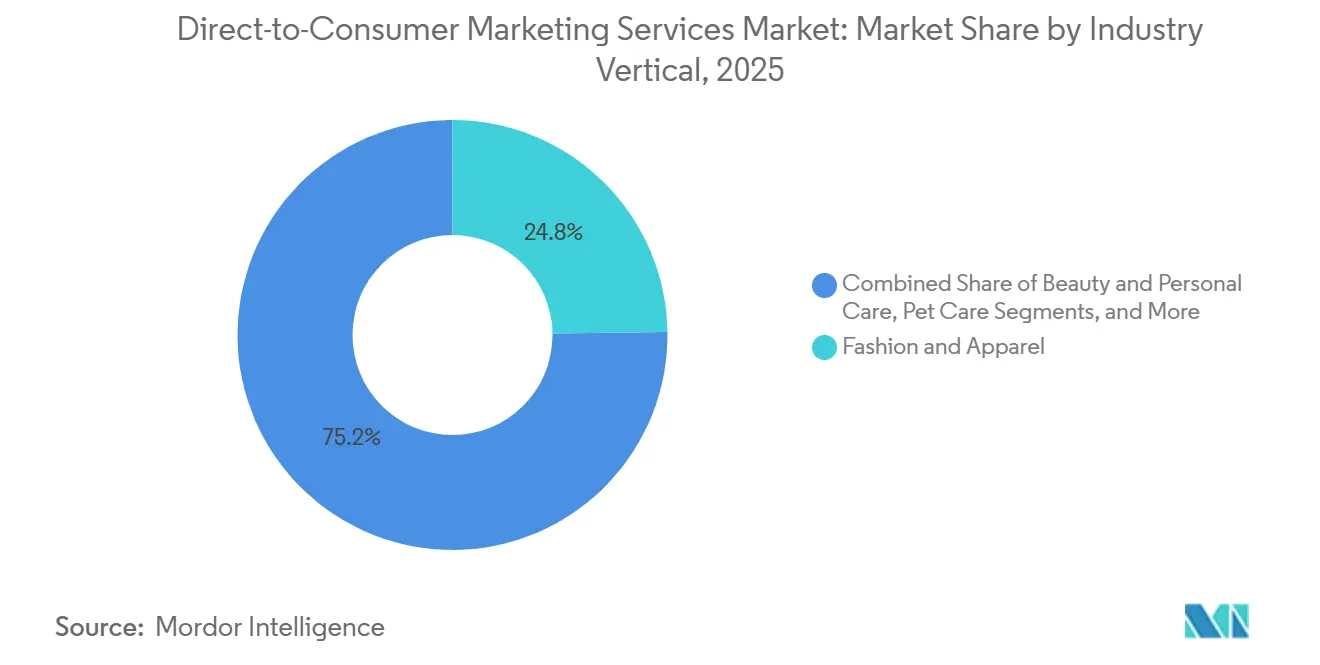
- 業種別では、ファッション・アパレルが2025年の収益の24.77%を占め、ヘルス・ウェルネスは2031年にかけてCAGR 9.55%で拡大する見込みです。
- 地域別では、北米が2025年の収益の36.83%を占め、アジア太平洋地域は2031年にかけてCAGR 9.88%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルダイレクト・トゥ・コンシューマー・マーケティングサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファーストパーティデータおよびゼロパーティデータの活用拡大 | +2.5% | グローバル、特にプライバシー規制の執行が最も強い北米とヨーロッパに集中 | 中期(2〜4年) |
| AIネイティブなパーソナライゼーションとジャーニーオートメーション | +2.2% | グローバル、北米、西ヨーロッパ、アジア太平洋主要市場での早期採用 | 短期(2年以内) |
| 顧客獲得コスト上昇に伴うオムニチャネルリテンション重視 | +1.8% | グローバル、有料メディアのインフレが最も急激な北米と西ヨーロッパで特に顕著 | 短期(2年以内) |
| サブスクリプションおよび補充主導の収益拡大 | +1.2% | 北米とヨーロッパ、アジア太平洋および中東での採用が拡大中 | 中期(2〜4年) |
| リテールメディアとクリエイターコマースのパフォーマンス収束 | +0.8% | 北米、ヨーロッパ、アジア太平洋、リテールメディアネットワークを通じて中東・アフリカへ拡大 | 中期(2〜4年) |
| AIサーチとエージェンティックコマースのディスカバリー最適化 | +0.6% | グローバル、北米とアジア太平洋が主要採用センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファーストパーティデータおよびゼロパーティデータの活用拡大
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、ブランドが顧客の許可を得て収集するデータへの持続的なシフトから恩恵を受けています。プライバシー規制により、同意記録、プリファレンスセンター、クイズ、ウィッシュリストがマーケティングプログラムにとってより価値の高いインプットとなっています。これらのインプットは、より関連性の高いメッセージを支援するとともに、顧客データの取得方法についてブランドに明確な根拠を提供します。このシフトにより、サーバーサイドのイベントトラッキングや、Meta Conversions APIおよびGoogle Enhanced Conversionsなどプラットフォームとの統合に対する需要も高まっています。同意、アイデンティティ、アクティベーションを一つのワークフローに統合するプロバイダーは、DTCチームの運用負担を軽減できます。その結果、獲得・リテンション判断においてオウンドデータインフラの役割が強化されています。
AIネイティブなパーソナライゼーションとジャーニーオートメーション
AIベースのツールは、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場においてカスタマージャーニーの構築・調整に要する作業を短縮しています。SalesforceはMarketing Cloud Summer '26リリースにおいて、Brand Center、リアルタイムオファーマネジメント、Einstein Studioを一般提供開始し、キャンペーン運用にガバナンスとモデルの柔軟性を追加しました。[1] Bloomreachは、ブランド顧客の相当数がAIエージェントを使用したと報告しました。同社はまた、ホリデー期間中にSideshowのメール1通あたりの収益が顕著に増加したと報告しました。これらのツールはアイデンティティレコードと顧客イベントが完全な場合に最も効果を発揮するため、データ品質がより良い結果を得るための重要な要素となっています。その結果、顧客データとオーケストレーションを組み合わせたプラットフォームは、単独のポイントツールよりも有利なポジションにあります。
顧客獲得コスト上昇に伴うオムニチャネルリテンション重視
D2Cマーケティングサービス市場では、新規顧客獲得に継続的な投資が必要なため、リテンションへの比重が高まっています。ブランドはメール、SMS、ロイヤルティ、サービス、補充プログラムを活用して、初回注文後に生み出される価値を向上させています。Chewyは、Autoshipプログラムが純売上高の大部分を生み出したと報告しており、時間の経過とともに貢献度が高まっていることを示しています。この実績は、定期購入プログラムが顧客体験の一部として組み込まれている場合に、より安定した収益を提供できる理由を示しています。したがって、マーケティングプロバイダーは購入後のシグナルをロイヤルティおよびサービスジャーニーと連携させる必要があります。このシフトは、オウンドチャネル全体でメッセージを調整するツールへの支出を支援します。
サブスクリプションおよび補充主導の収益拡大
D2Cマーケティングサービス市場において、サブスクリプションおよび補充プログラムは、リマインダー、オファー、またはリカバリーメッセージの最適なタイミングを特定できるマーケティングサービスへの需要を高めています。Shopifyは2026年1月にPredictive Commerce APIを立ち上げ、このシステムは毎月230 ミリオン件以上の自動補充注文を処理しました。[2] Rechargeは、プロテインおよび満腹感サブスクリプション製品がプラットフォーム全体のコホートよりも速く成長し、サブスクリプションGMVも増加したと報告しました。これらのパターンは、定期購入サイクルを持つヘルス、ウェルネス食品、ペットケアブランドに特に関連しています。また、支払いリカバリー、製品在庫、顧客の好み、キャンペーンタイミングを連携させるシステムの価値も高めています。これらの連携をサポートするプロバイダーは、ブランドがテクノロジースタックを簡素化するにつれて、より多くのリテンション支出を獲得できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシー主導のシグナル喪失と顧客獲得コストの上昇 | -1.5% | グローバル、北米とヨーロッパで最も深刻、ローカルプライバシーフレームワークの成熟に伴いアジア太平洋での影響も拡大 | 中期(2〜4年) |
| スタックの断片化と統合の複雑性 | -1.0% | グローバル | 中期(2〜4年) |
| 配信性とアイデンティティ解決の低下 | -0.7% | グローバル、iOSユーザー普及率が高い市場で増幅 | 短期(2年以内) |
| 非自発的なサブスクリプション解約と支払い失敗による損失 | -0.5% | サブスクリプション普及率が最も高い北米とヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシー主導のシグナル喪失と顧客獲得コストの上昇
プライバシー主導のシグナル喪失により、ブランドが顧客を特定し、有料メディアを計測し、チャネル間で予算を配分することが困難になる可能性があります。カリフォルニア州消費者プライバシー法およびカリフォルニア州プライバシー権法の改正は、企業に対して同意の文書化と、クロスコンテキスト行動広告に使用されるデータの管理を求めています。このコンプライアンス対応は、特に小規模なDTCオペレーターにとって追加のエンジニアリングリソースを必要とする場合があります。また、ファーストパーティ計測システムの重要性を高めますが、移行にはコストと時間がかかる場合があります。したがって、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、パフォーマンスニーズとデータガバナンスの実務的な要件の両方に対応する必要があります。明確な同意管理と信頼性の高いデータ接続を持つプロバイダーは、顧客のこの負担を軽減できます。
スタックの断片化と統合の複雑性
多くのDTCブランドは、メール、SMS、ロイヤルティ、サブスクリプション、レビュー、顧客データ、アトリビューションに別々のシステムを使用しています。異なるイベント構造とアプリケーションプログラミングインターフェースにより、チャーンシグナルがあるシステムから別のシステムへ移動するのに時間がかかる場合があります。この遅延により、リテンションプログラムが最も有効なタイミングで顧客にリーチできなくなる可能性があります。ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、チームが顧客シグナルにより迅速に対応できる連携データおよびアクティベーション製品で対応しています。テクノロジースタックはすでに複雑であるため、完全な相互運用性の実現には時間がかかります。クローズドなデータサイロを維持するベンダーは、ブランドが統合をより重視するにつれて、より大きな置き換えリスクに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:アクイジションマーケティングがリードし、ライフサイクルオーケストレーションが進展
アクイジションマーケティングは2025年のダイレクト・トゥ・コンシューマー・マーケティングサービス市場シェアの38.36%を占めました。ブランドは、脱を相殺し、ロイヤルティやサブスクリプションプログラムを維持するために、依然として安定した新規顧客の流入を必要としています。獲得コストの上昇は、このソリューションタイプへの需要を消滅させていません。むしろ、オーディエンス、コンバージョンパス、計測を改善するツールへの需要を高めています。プロバイダーはまた、有料メディアを独立したプロセスとして扱うのではなく、獲得活動をオウンドチャネルデータと連携させることを求められています。リテンション・ロイヤルティマーケティングは、ブランドが定期購入をサポートするプログラムにより多くの予算をシフトするにつれて、2番目に大きなソリューションカテゴリーとなりました。これは、初回取引後の顧客価値を守る必要性を反映しています。サブスクリプション・補充マーケティングも、タイムリーな顧客コミュニケーションを必要とする消耗品ブランドの間で利用が拡大しています。
ライフサイクル・CRMオーケストレーションは、2026年から2031年にかけてCAGR 9.21%で拡大する見込みであり、D2Cマーケティングサービス市場のソリューションタイプの中で最も高い成長率です。AIエージェントは既存のフローを見直し、ギャップを特定し、メール、SMS、その他のチャネルにわたる変更をサポートできます。Klaviyoは2026年3月に、プロンプトからキャンペーンとフローを生成・最適化するエージェンティックエクスペリエンスとしてComposerを導入しました。Salesforceは2025年6月に、B2BおよびB2Cマーケティング向けにData Cloud上に構築されたプラットフォームとしてMarketing Cloud Nextを立ち上げました。これらのリリースは、ライフサイクルツールがバッチキャンペーンを超えてより継続的なエンゲージメントへと移行していることを示しています。これらのシステムの価値は、統合された顧客レコードと信頼性の高いイベントデータに依存しています。これにより、データ、ワークフロー管理、デリバリーを統合するより広範なエンゲージメントスイートへと予算がシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


企業規模別:大企業がリードし、中小企業がより速く拡大
大企業は2025年の収益の58.74%を占めました。ダイレクト・トゥ・コンシューマー・マーケティングサービス市場における大企業のポジションは、複数のチャネルとチームにわたって広範なマーケティングテクノロジー環境を展開するために必要な投資を反映しています。大規模ブランドは多くの場合、パーソナライゼーション、アイデンティティ解決、予測モデルをサポートできる専任のデータエンジニアリングリソースを持っています。これらのリソースにより、Salesforce、Adobe、Oracleなどのプロバイダーの複雑なソフトウェアを活用できます。現在のリードは永続的な優位性を保証するものではありません。なぜなら、小規模なプラットフォームが幅広いクライアントベースからより多くのファーストパーティ行動データを蓄積しているからです。大規模組織はまた、より複雑な統合とガバナンス要件を管理する必要があります。これにより、エンタープライズアカウントにおいても展開の容易さが重要な競争要因となっています。
中小企業は2031年にかけてCAGR 9.73%で拡大する見込みです。この成長は、採用の出発点が低いこととティアード価格設定のソフトウェアの普及を反映しています。Klaviyoは2026年に196,000社以上の有料顧客にサービスを提供し、350以上の統合を提供しました。AIを活用したセットアップにより、小規模チームは深い専門知識なしにフロー、セグメント、キャンペーンを構築できます。ダイレクト・トゥ・コンシューマー・マーケティングサービス市場において、これは以前は基本的なポイントツールに依存していたブランドへの参入障壁を下げます。HubSpotは2026年7月に、営業、マーケティング、サービスにわたるエージェントの開発と管理を一元化するAgent Hubをパブリックベータで立ち上げました。このタイプの製品は、ポイントツールを超えて成長したが大規模な技術チームを持たないミッドマーケットブランドをターゲットにしています。
業種別:ファッション・アパレルがリードし、ヘルス・ウェルネスが拡大
ファッション・アパレルは2025年の収益の24.77%を占めました。このセグメントは、頻繁な取引、多様なクリエイティブフォーマット、確立された顧客データベースを持つ成熟したDTCブランドの基盤から恩恵を受けています。ファッション企業は、製品ドロップ、季節的な活動、レビュー、ロイヤルティプログラムを活用して定期的なエンゲージメントをサポートできます。ダイレクト・トゥ・コンシューマー・マーケティングサービス市場において、これらの特性はキャンペーンツールと顧客データシステムへの需要を支援します。ビューティー・パーソナルケアは、補充サイクルと製品発見が定期的なコミュニケーションをサポートするため、主要カテゴリーとして続きました。食品・飲料、コンシューマーエレクトロニクス、ホーム・家具、ペットケアは、購入タイミングと顧客ジャーニーのニーズが異なります。これにより、プロバイダーがキャンペーンとリテンションプログラムを設計する際に、業種固有のセグメンテーションが重要となります。コンシューマーエレクトロニクスとホーム・家具は、補充頻度が低いにもかかわらず、購入後のレビュー収集とロイヤルティ活動から恩恵を受けることができます。
ヘルス・ウェルネスは2026年から2031年にかけてCAGR 9.55%で拡大する見込みであり、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場で最も成長の速い業種となっています。この業種はダイレクト・トゥ・コンシューマー・マーケティングサービス市場の主要な需要源となっています。需要は、GLP-1関連サプリメント、定期購入、および調整されたライフサイクルコミュニケーションを必要とするデジタルヘルスブランドによって支えられています。Rechargeは、プロテインおよび満腹感製品のサブスクリプションGMVが力強く成長し、サブスクリプション注文あたりの平均注文額も増加したと報告しました。ペットケは、Chewyのオートシッププログラムを通じて同様のサブスクリプションダイナミクスを示しており、純売上高の相当部分を生み出しています。これらのカテゴリーは、製品使用状況、請求、顧客の好みのシグナルに対応できるシステムを必要としています。企業はこれらの機能を顧客関係に統合することで、ロイヤルティとデータ収集を改善し、リピート購入を促進できます。その結果、サブスクリプション、支払いリカバリー、パーソナライズドマーケティングを連携させるプラットフォームへの需要が高まっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
北米は2025年の収益の36.83%を占めました。この地域には、DTCネイティブブランドが高密度に集中しており、顧客データ、メール、SMS、リテールメディアの成熟したエコシステムがあります。米国は、プライバシー要件が同意管理、アイデンティティ解決、ファーストパーティ計測への支出を増加させているため、地域需要の大部分を牽引しています。提案されているアメリカデータプライバシー保護法は2026年半ばも議会審査中であり、ブランドは州レベルの要件の組み合わせを管理する必要があります。カナダは多くの米国ベースのテクノロジースタックを採用しており、メキシコはデジタル小売と決済の発展に伴い、ファッション、ビューティー、食品への投資を集めています。南米はブラジルが主導しており、InstagramとWhatsAppがソーシャルコマースと双方向の顧客エンゲージメントをサポートしています。アルゼンチン、チリ、コロンビアもファッション、ビューティー、食品においてDTCエコシステムを発展させています。この地域の深みは、北米をダイレクト・トゥ・コンシューマー・マーケティングサービス市場の重要な基盤としています。
アジア太平洋地域は2031年にかけてCAGR 9.88%で拡大する見込みであり、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場で最も高い地理的成長率です。この地理的拡大は、多様なローカルチャネルにわたってダイレクト・トゥ・コンシューマー・マーケティングサービス市場を強化しています。この地域は、ローカルチャネルの要件と、複数の市場にわたって運用できるプラットフォームへの需要を組み合わせています。日本のD2Cセクターは3 トリリオン 円(194 ビリオン 米ドル相当)に達し、年間拡大率は15〜20%と報告されています。電通デジタルと電通は2025年6月に日本でTikTok Shopコンサルティングサービスを立ち上げました。韓国では、KakaoTalkをオウンドチャネルとして機能させるマーケティングシステムが必要です。中国はDouyin(抖音)のライブストリームコマースとWeChatのクローズドエコシステムに大きく依存しています。インド、オーストラリア、東南アジアは、物流とデタル決済がより多くのDTC活動をサポートするにつれて勢いを増しています。
ヨーロッパはGDPRコンプライアンスによって形成されており、ブランドは同意管理とメール・SMSライフサイクルプログラムへの早期投資を促されました。ドイツ、英国、フランスが最大のヨーロッパ市場であり、イタリアとスペインはファッション、ビューティー、食品において発展しています。中東は、UAEとサウジアラビアの国家デジタル経済プログラムの下、ビューティー、ヘルス、コンシューマーエレクトロニクスへの投資を増やしています。アフリカはまだ初期段階にありますが、主要市場でリテールメディアインフラがより可視化されています。南アフリカ、エジプト、ナイジェリアは、モバイルインターネットアクセスの拡大に伴い、対応可能な機会を提供しています。これらのローカルの違いにより、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、地域の購買・コミュニケーション習慣に合ったチャネルサポートを提供する必要があります。

競合環境
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、エンタープライズソフトウェア企業とDTC特化型スペシャリストが複数の製品カテゴリーで競合しているため、断片化しています。Salesforce、Adobe、OracleはAIを活用したキャンペーン計画、コンテンツ、アクティベーション、最適化のシステムを構築しています。Klaviyo、Braze、Bloomreachは、コンシューマーブランド向けに設計されたプラットフォームにより多くのライフサイクル機能を追加することで対応しています。Bloomreachは2025年に年間経常収益が2.6 ビリオン 米ドルを超え、顧客ベースのほぼ半数が少なくとも1つのAIエージェントを使用したと報告しました。[3] BrazeはBrazeAI Operator、BrazeAI Agent Console、Braze Creative Studioを2026年4月に一般提供開始しました。AdobeはXfinityとの共同開発を通じて作成された継続的学習型ブランドガバナンスエンジンとして、Brand Intelligenceを2026年4月に導入しました。これらの動きは、独自データ、製品統合、ブランド固有の学習にさらなる価値を置いています。
ミッドマーケットは主要な競争機会です。なぜなら、DTC収益が1,000 ミリオン 米ドルから1 ビリオン 米ドルの多くのブランドが、スタンドアロンツールを超えて成長したが、エンタープライズレベルのエンジニアリング能力を持っていないからです。Criteoは、2025年9月に発表されたGoogleのオンサイトリテールメディアパートナーシップを通じて、リテールメディアのポジションを拡大しました。Yotpo、ActiveCampaign、Bloomreachは、小規模ブランドがアクセスしやすい価格設定でロイヤルティ、レビュー、SMS、関連機能を提供しています。この競争は、かつて大規模エンタープライズプラットフォームに限定されていた機能のギャップを縮めています。また、強力なデータ接続やエコシステムリーチを示せないプロバイダーへの圧力も高まっています。したがって、ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は、スペシャリスト機能と統合された顧客データ基盤を組み合わせられるベンダーを評価しています。
Klaviyoは2026年にソーシャルマーケティング機能を拡張し、ブランドがソーシャルエンゲージメントシグナルをB2C CRMに取り込めるようにしました。Salesforceは、コンテンツ制作とマーケティングアクティベーションをより緊密に連携させるため、4,800以上のブランドが使用するコンポーザブルコンテンツ管理プラットフォームであるContentfulの買収に合意しました。Bloomreachはまた、2026年6月にDatabricks CustomerLake統合を通じてDatabricksとの関係を深め、重複なしにガバナンスされたウェアハウスネイティブの顧客データを使用してチャネル全体のパーソナライゼーションを可能にしました。これらの動きは、市場が孤立したキャンペーンツールではなく、より広範な顧客エンゲージメント環境へと移行していることを示しています。送信時間最適化や予測チャーンスコアリングなどの基本機能における差別化はより困難になっています。プロバイダーはパートナーシップ、買収、より広範な製品カバレッジで対応しています。
ダイレクト・トゥ・コンシューマー・マーケティングサービス業界リーダー
-
Adobe Inc.
-
Salesforce, Inc.
-
Shopify Inc.
-
Klaviyo, Inc.
-
Intuit Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:CriteoはWalmartの南アフリカ子会社であるMassmartとのリテールメディアパートナーシップを発表し、南アフリカの280店舗以上をカバーし、Makro.co.zaにスポンサードプロダクト広告とオンサイトディスプレイ広告を導入しました。この契約により、Criteoのグローバル小売業者フットプリントは235パートナーに拡大し、米国トップ30小売業者の75%が含まれます。
- 2026年7月:HubSpotはすべてのプロフェッショナルおよびエンタープライズ顧客向けにAgent HubとAgent Builderをパブリックベータで立ち上げ、共有顧客コンテキストを持つ営業、マーケティング、サービスにわたるAIエージェントの構築、監視、管理のための統合コンソールを提供しました。2026年第1四半期の収益は8.81 ビリオン 米ドルに達し、前年同期比23%増となり、年間経常収益1.2 ビリオン 米ドル超のエンタープライズ案件は64%増加しました。
- 2026年6月:KlaviyoはソーシャルマーケティングをGA(一般提供)製品として立ち上げ、DTCブランドがコメント、ダイレクトメッセージ、タグなどのソーシャルエンゲージメントシグナルをB2C CRM内のオウンドデータとして取り込めるようにしました。同社はまた、Composer AIマーケティングエージェントをパブリックベータに移行しました。
- 2026年6月:BloomreachはDatabricks CustomerLakeとのローンチパートナーシップを発表し、重複なしにガバナンスされたウェアハウスネイティブの顧客データを使用して、メール、ウェブ、その他のチャネルにわたってLoomi AIパーソナライゼーションプラットフォームを拡張しました。


グローバルダイレクト・トゥ・コンシューマー・マーケティングサービス市場レポートの範囲
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場とは、卸売業者、小売業者、その他の仲介業者に依存せずに、ブランドが最終顧客に直接販売・マーケティングを行うことを支援する代理店、コンサルタント会社、サービスプロバイダーを指します。DTCブランド向けのパフォーマンスメディア、クリエイティブ、ライフサイクルメール・SMS、SEO、インフルエンサープログラム、コンバージョン最適化、顧客アナリティクスをカバーしています。
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場レポートは、ソリューションタイプ別(アクイジションマーケティング、リテンション・ロイヤルティマーケティング、ライフサイクル・CRMオーケストレーション、サブスクリプション・補充マーケティング)、企業規模別(大企業、中小企業)、業種別(ファッション・アパレル、ビューティー・パーソナルケア、食品・飲料、コンシューマーエレクトロニクス、ホーム・家具、ヘルス・ウェルネス、ペットケア)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| アクイジションマーケティング |
| リテンション・ロイヤルティマーケティング |
| ライフサイクル・CRMオーケストレーション |
| サブスクリプション・補充マーケティング |
| その他のソリューションタイプ |
| 大企業 |
| 中小企業 |
| ファッション・アパレル |
| ビューティー・パーソナルケア |
| 食品・飲料 |
| コンシューマーエレクトロニクス |
| ホーム・家具 |
| ヘルス・ウェルネス |
| ペットケア |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| ソリューションタイプ別 | アクイジションマーケティング | |
| リテンション・ロイヤルティマーケティング | ||
| ライフサイクル・CRMオーケストレーション | ||
| サブスクリプション・補充マーケティング | ||
| その他のソリューションタイプ | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | ファッション・アパレル | |
| ビューティー・パーソナルケア | ||
| 食品・飲料 | ||
| コンシューマーエレクトロニクス | ||
| ホーム・家具 | ||
| ヘルス・ウェルネス | ||
| ペットケア | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場の規模はどのくらいですか?
ダイレクト・トゥ・コンシューマー・マーケティングサービス市場は2025年に89.8 ビリオン 米ドルと評価され、2026年には98.7 ビリオン 米ドルと推定されています。2031年までにCAGR 8.77%で150.3 ビリオン 米ドルに達すると予測されています。
ダイレクト・トゥ・コンシューマー・マーケティングサービスへの需要を牽引しているものは何ですか?
ファーストパーティデータへのシフト、AIベースのパーソナライゼーション、より強力なリテンションプログラムが、連携した顧客エンゲージメントツールへの需要を高めています。
ダイレクト・トゥ・コンシューマー・マーケティングサービスをリードするソリューションタイプはどれですか?
アクイジションマーケティングが2025年の収益の38.36%でリードしました。ライフサイクル・CRMオーケストレーションは2031年にかけてCAGR 9.21%で最も速い拡大を記録する見込みです。
最も速く拡大している企業規模セグメントはどれですか?
中小企業は、AIを活用したオンボーディングとティアード価格設定により高度なツールの採用が容易になるため、2031年にかけてCAGR 9.73%で拡大する見込みです。
最も高い拡大が予測される業種はどれですか?
ヘルス・ウェルネスは、サブスクリプション補充モデルと調整されたライフサイクルプログラムへの需要に支えられ、2031年にかけてCAGR 9.55%で拡大する見込みです。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋地域は、ソーシャルコマース、ローカライズされたチャネル、デジタル決済、発展するDTCエコシステムに支えられ、2031年にかけてCAGR 9.88%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
